
Marché des dispositifs de coloscopie – Tendances, demande et croissance jusqu’en 2034
Couverture : Par type de produit (colonoscopes, systèmes de visualisation, autres), indication pathologique (cancer colorectal, syndrome de Lynch, colite ulcéreuse, maladie de Crohn, autres), utilisateur final (hôpitaux, centres de chirurgie ambulatoire, autres utilisateurs finaux) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale et Asie-Pacifique).
- Statut : Publié
- Code du rapport : TIPRE00020478
- Catégorie : Sciences de la vie
- Nombre de pages : 326
- Formats de rapport disponibles :


- Date de dernière mise à jour : November 18, 2026


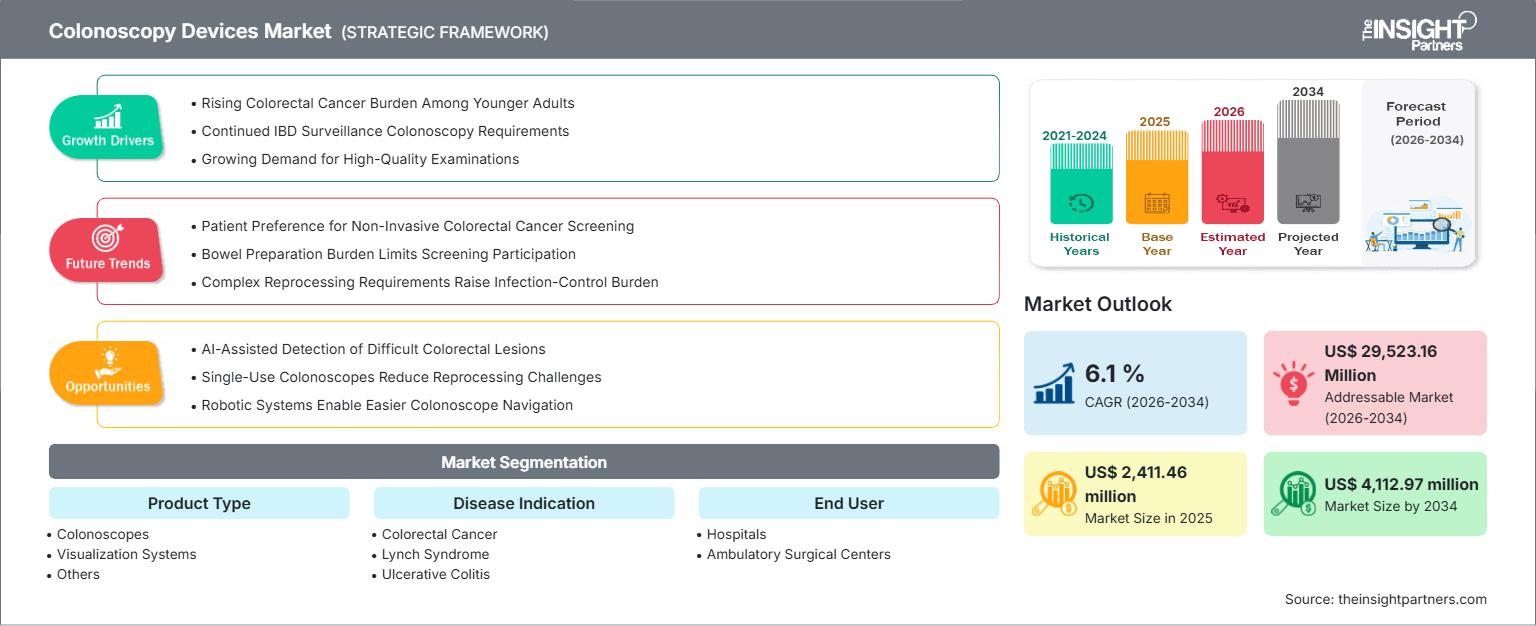
Taille du marché en 2025
2 411,46 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
4 112,97 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,1 %
taux de croissance
Marché adressable
29 523,16 millions de dollars américains
(2026-2034)
Le marché des dispositifs de coloscopie était évalué à 2 411,46 millions de dollars américains en 2025 et devrait atteindre 4 112,97 millions de dollars américains d’ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,1 % sur la période 2026-2034. Cette croissance sera alimentée par le dépistage du cancer colorectal, la surveillance des patients à haut risque, le remplacement des anciens systèmes d’endoscopie et l’imagerie avancée. L’amélioration de la précision des procédures, l’ergonomie des endoscopes et la détection assistée par ordinateur des lésions influenceront également les tendances d’achat dans les hôpitaux et les centres de soins ambulatoires.
En Amérique du Nord, le marché des appareils de coloscopie devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. Le dépistage des adultes à risque moyen dès 45 ans, des politiques de remboursement claires et un parc important d'équipements d'endoscopie existants contribueront à maintenir la demande pour ces procédures. Le remplacement des processeurs et des endoscopes par de nouvelles plateformes offrant une meilleure visualisation, une ergonomie améliorée, une compatibilité accrue des accessoires et une détection des polypes basée sur l'intelligence artificielle est également en cours dans les hôpitaux et les centres ambulatoires.
Analyse et perspectives du marché des dispositifs de coloscopie
Perspectives régionales
- Amérique du Nord : ~40 % du marché mondial en 2025 | TCAC d'environ 6 % jusqu'en 2034. Position sur le marché : Elle est à l'avant-garde grâce à son infrastructure de dépistage élevée, ses taux d'utilisation élevés, une bonne couverture d'assurance et une adoption rapide de l'imagerie haute définition, du CAD et des systèmes de coloscopie avancés.
- États-Unis : ~88 % des revenus du marché nord-américain en 2025 | TCAC d’environ 6 % jusqu’en 2034. Position sur le marché : Le pays soutient la demande régionale grâce à de vastes réseaux hospitaliers, des centres d’endoscopie ambulatoires, des filières de dépistage établies et une forte activité commerciale parmi les fournisseurs mondiaux d’imagerie, d’accessoires thérapeutiques et d’intelligence artificielle.
- Europe : ~29 % du marché mondial en 2025 | ~5 % de TCAC jusqu'en 2034. Position sur le marché : Les achats liés aux programmes de dépistage et de remplacement constituent la base de la demande, l'Allemagne étant en tête en Europe et le Royaume-Uni, la France, l'Italie et l'Espagne réalisant des interventions importantes.
- Asie-Pacifique : ~23 % du marché mondial en 2025 | TCAC d’environ 8 % jusqu’en 2034. Position sur le marché : La région Pacifique connaît la croissance la plus rapide, grâce à des pays comme la Chine, le Japon, l’Inde, la Corée du Sud et l’Australie qui développent leurs capacités de diagnostic, leur base de production et leurs programmes de dépistage du cancer.
Perspectives du segment
- Colonoscopes : part de marché de 66,8 % en 2025 | TCAC de 6,3 % jusqu’en 2034. Position sur le marché : les colonoscopes sont en première ligne car chaque procédure nécessite un endoscope, et les remplacements répétés, les considérations économiques liées aux réparations, la maniabilité et la compatibilité avec de meilleurs processeurs continuent de stimuler les achats.
- Systèmes de visualisation : part de marché de 25,1 % en 2025 | TCAC de 6,7 % jusqu’en 2034. Position sur le marché : la croissance est tirée par le passage à l’imagerie 4K, à une meilleure caractérisation des tissus, à l’intelligence artificielle et aux nouveaux processeurs.
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie de la coloscopie vidéo flexible a évolué, passant d'une observation à résolution standard à une imagerie haute résolution, multi-sources lumineuses et à amélioration numérique, permettant une analyse précise de la muqueuse. Cette évolution se traduit par une intégration croissante des coloscopes, processeurs, sources lumineuses, moniteurs, logiciels et accessoires au sein de plateformes plutôt que d'équipements distincts. De ce fait, le processus de production repose sur des chaînes d'approvisionnement spécifiques et un contrôle qualité rigoureux des éléments optiques, des capteurs d'image, des tubes d'insertion, des processeurs et des logiciels, soumis à une réglementation stricte.
D'ici 2034, la croissance devrait se diversifier et s'étendre aux systèmes de santé de la région Asie-Pacifique et de certaines parties du Moyen-Orient, grâce à l'augmentation des capacités d'endoscopie des hôpitaux et à l'amélioration de la qualité des produits des fabricants locaux. L'autorisation réglementaire des applications d'IA, les politiques relatives au dépistage du cancer et l'acquisition de centres de diagnostic décentralisés figurent parmi les facteurs qui stimuleront le développement de ces plateformes.
Rapport sur le marché des dispositifs de coloscopie : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2 411,46 millions de dollars américains |
| Taille du marché d'ici 2034 | 4 112,97 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,1 % |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de coloscopie
La croissance du marché des dispositifs de coloscopie est liée à une chaîne de demande continue, allant du dépistage de population et du diagnostic symptomatique à la surveillance post-opératoire après ablation de polypes et à la prise en charge des maladies inflammatoires de l'intestin. Un test de selles positif conduit souvent à une coloscopie diagnostique, assurant ainsi une demande soutenue malgré le développement du dépistage non invasif. L'écosystème commercial comprend les hôpitaux, les cliniques de gastro-entérologie, les centres de soins ambulatoires, les fournisseurs, les entreprises de réparation et les éditeurs de logiciels.
La concurrence sur le marché des équipements évolue vers une approche axée sur la performance globale de la plateforme. Les fabricants de coloscopes doivent harmoniser l'optique, la maniabilité, la compatibilité des processeurs, la prévention des infections, la formation, la facilité d'entretien et les accessoires. Les comités d'achat comparent le coût d'acquisition en fonction de la disponibilité, des réparations, de la fiabilité de l'imagerie, de la capacité et des performances visuelles améliorées.
L'analyse du marché des dispositifs de coloscopie révèle un marché concentré sur les plateformes haut de gamme, ainsi qu'une large gamme d'acteurs proposant des solutions à bon rapport qualité-prix. Olympus Corporation, FUJIFILM Holdings Corporation et PENTAX Medical se font concurrence grâce à leurs plateformes d'imagerie intégrées, tandis que Medtronic plc et Boston Scientific Corporation sont présentes sur ce marché via leurs technologies et accessoires de diagnostic et d'intervention. SonoScape Medical Corp. et des entreprises chinoises répondent à la demande croissante de systèmes économiques.
Les investissements se tournent vers l'IA, l'analyse de données dans le cloud, l'imagerie CMOS avancée et les logiciels de gestion des flux de travail. EndoMed Systems GmbH et Ottomed Endoscopy contribuent à l'essor de fournisseurs plus spécialisés et régionaux, tandis qu'EndoFresh se concentre sur les gammes de produits à usage unique. L'avantage concurrentiel reposera sur l'approbation réglementaire, la validation clinique, la compatibilité avec la base installée, des services rapides et une solution de mise à niveau abordable.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de coloscopie : Perspectives stratégiques
Perspectives régionales
Marché des dispositifs de coloscopie en Amérique du Nord
L'Amérique du Nord détenait environ 40 % du marché des appareils de coloscopie en 2025 et devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. Ce marché bénéficie de réseaux de gastro-entérologie développés, d'une couverture d'assurance, d'une bonne sensibilisation au dépistage et d'une forte présence des services d'endoscopie hospitaliers et ambulatoires. Le dépistage à partir de 45 ans élargit la population cible, tandis que les besoins de surveillance garantissent une demande régulière d'examens.
On observe une tendance croissante à privilégier le renouvellement des plateformes plutôt que leur adoption initiale lors des acquisitions. Parmi les facteurs clés figurent l'imagerie haute définition, l'amélioration de la visualisation des lésions, l'intelligence artificielle, l'ergonomie et les services de garantie. Les établissements ambulatoires privilégient les produits permettant une rotation rapide des salles d'intervention et une gestion prévisible des coûts tout au long du cycle de vie. Le Canada contribue à cet effort par le biais de programmes provinciaux de dépistage organisés, malgré des cycles d'acquisition différents de ceux des États-Unis.
Marché américain des dispositifs de coloscopie
Les États-Unis représentaient environ 88 % des revenus nord-américains en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) d'environ 6 % jusqu'en 2034. Ce chiffre témoigne d'un nombre élevé de personnes éligibles au dépistage, de capacités adéquates pour les procédures, du remboursement des soins ambulatoires et de la réalisation de coloscopies de suivi après des résultats anormaux. Le dépistage du cancer colorectal, la surveillance du syndrome de Lynch et des maladies inflammatoires de l'intestin étendent encore davantage ses applications au-delà du dépistage des personnes à risque moyen.
Parmi les entreprises ayant une présence significative sur le marché figurent Olympus Corporation, FUJIFILM Holdings Corporation, PENTAX Medical, Medtronic plc et Boston Scientific Corporation. Les tendances en matière d'application incluent l'utilisation de cette technologie pour la détection des polypes et la visualisation des muqueuses, ainsi que des systèmes pouvant prendre en charge à la fois le dépistage et les procédures thérapeutiques. Les problématiques liées aux ressources humaines, aux autorisations préalables, aux aspects financiers et au suivi parfois tardif des résultats positifs au dépistage constituent des défis opérationnels.
Marché européen des dispositifs de coloscopie
L'Europe représentait environ 29 % des revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée d'environ 5 % jusqu'en 2034. Les programmes de dépistage organisés facilitent l'orientation vers les examens ; toutefois, le choix des tests, la participation, l'offre et le suivi varient selon les pays. Les coloscopies sont prescrites suite à un test immunologique fécal positif, tandis que la surveillance après résection d'un adénome et l'évaluation des troubles gastro-intestinaux garantissent un recours à ces examens au-delà des populations ciblées par le dépistage.
L'Allemagne représente le pays le plus avancé d'Europe, avec une infrastructure hospitalière performante et un besoin criant en équipements de diagnostic de pointe. Le Royaume-Uni dispose de recommandations nationales en matière de dépistage du cancer colorectal et connaît des tensions sur ses capacités, ce qui favorise une organisation efficace du travail. En France, des réseaux de dépistage et d'hôpitaux sont en place. En Italie, la régionalisation des soins de santé engendre des rythmes de renouvellement des équipements très inégaux.
Les acheteurs européens sont très exigeants quant à la conformité réglementaire, au retraitement, à l'interopérabilité, à la prise en charge des réparations et à la démonstration de la valeur clinique ou opérationnelle. L'évolution vers des processeurs haute définition et l'imagerie intelligente engendre des besoins de remplacement ; toutefois, pour des raisons budgétaires, les mises à niveau progressives sont privilégiées, ainsi que les systèmes compatibles avec les endoscopes et accessoires existants.
Marché des dispositifs de coloscopie en Asie-Pacifique
La région Asie-Pacifique représentait environ 23 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 8 % jusqu'en 2034, ce qui en fait la région à la croissance la plus rapide. Le Japon est le pays leader de la région Asie-Pacifique grâce à une pratique de l'endoscopie bien établie, une population vieillissante, des praticiens expérimentés et des capacités d'imagerie locales. En Chine, la croissance est portée par le développement des hôpitaux et la production locale, tandis qu'en Inde, le potentiel de croissance repose sur les hôpitaux privés et l'amélioration des diagnostics.
En Corée du Sud, l'adoption de l'endoscopie est favorisée par les hôpitaux de pointe et les programmes de dépistage. En Australie, le contexte clinique est bien établi, avec des programmes de dépistage du cancer colorectal et une forte demande de spécialistes. Le développement de cette technique dans la région dépend des financements, de la formation, des remboursements, des autorisations réglementaires et de l'expansion des services d'endoscopie en dehors des grands centres hospitaliers métropolitains.
Marché des dispositifs de coloscopie au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. L'Arabie saoudite est le pays leader de la région, où les grands projets hospitaliers, les investissements dans le système de santé publique et le développement des soins spécialisés soutiennent l'acquisition d'endoscopes. Les Émirats arabes unis privilégient les établissements de santé privés haut de gamme et les centres médicaux, tandis que l'Afrique du Sud, grâce à ses hôpitaux universitaires bien établis, soutient la demande en Afrique subsaharienne.
Les infrastructures restent inégales dans le reste du Moyen-Orient et de l'Afrique. L'adoption des équipements est conditionnée par la construction des hôpitaux, la disponibilité des dispositifs importés, le soutien en ingénierie biomédicale et la capacité du personnel en gastro-entérologie qualifié. Les investissements publics, notamment dans le secteur de l'énergie, favorisent l'acquisition d'équipements de haute spécification dans les pays du Golfe, tandis que d'autres marchés privilégient les systèmes durables, la couverture des distributeurs, l'accès aux services de réparation et les plateformes de visualisation économiques.
Analyse de segmentation
Type de produit
Le type de produit est un facteur déterminant du marché des dispositifs de coloscopie, car il définit l'utilisation de ces appareils qui facilitent la navigation dans le côlon, la production et l'interprétation d'images, ainsi que la réalisation des procédures. L'adoption repose sur les capacités de la plateforme installée, la qualité d'image, la facilité de navigation, la charge de travail et la rentabilité du remplacement. Les systèmes de visualisation devraient connaître les meilleures perspectives de croissance, avec un TCAC d'environ 7 % entre 2026 et 2034.
- Colonoscopes : Les colonoscopes représentaient 66,8 % des revenus en 2025 et devraient croître de 6,3 %. Leur utilisation comprend les interventions répétées de dépistage, de diagnostic, de surveillance, de biopsies et de traitement, ainsi que leur remplacement en raison de l’usure et des mises à niveau.
- Systèmes de visualisation : Les systèmes de visualisation représentaient 25,1 % en 2025 et devraient croître de 6,7 %. Leur adoption est facilitée par la disponibilité du traitement haute définition, de l’imagerie multi-lumière, de tailles d’écran accrues, de l’amélioration d’image, de la compatibilité avec l’intelligence artificielle et de la documentation dans les salles d’endoscopie.
- Autres : Les autres produits représentaient 8,1 % en 2025 et devraient croître de 2,7 %. Cette catégorie prend en compte les besoins procéduraux, l’approvisionnement étant généralement lié aux équipements existants, aux protocoles, à la consommation d’accessoires et aux préférences de flux de travail d’un établissement donné.
Indication de la maladie
L'indication diagnostique détermine la fréquence des interventions, l'intervalle de surveillance, la nécessité d'examens d'imagerie et les conséquences cliniques des lésions non détectées. La demande couvre un large éventail de cas, allant du dépistage préventif à la gestion des risques héréditaires, en passant par l'évaluation des maladies inflammatoires chroniques et les affections gastro-intestinales encore non diagnostiquées. Le cancer colorectal devrait présenter les meilleures perspectives en termes d'indications, avec un taux de croissance annuel composé (TCAC) d'environ 6 % entre 2026 et 2034, grâce au dépistage, au diagnostic, à l'ablation des polypes, à la surveillance et à la prise en charge des formes précoces.
- Cancer colorectal : Le cancer colorectal représentait 44,2 % des revenus en 2025. La coloscopie est essentielle pour l’inspection visuelle directe, la biopsie, la polypectomie, la confirmation des résultats anormaux du dépistage et le suivi des patients déjà atteints de la maladie.
- Syndrome de Lynch : Le syndrome de Lynch représentait 23,7 % en 2025. Le risque héréditaire plus élevé rend la surveillance répétée cliniquement importante, créant un besoin accru de visualisation fiable, d’inspection minutieuse des muqueuses et de prise en charge longitudinale des porteurs identifiés.
- Colite ulcéreuse : La colite ulcéreuse représentait 17,5 % en 2025. L’évaluation de l’étendue de la maladie, l’inspection de la muqueuse, la gestion du traitement, la surveillance de la dysplasie et la biopsie rendent la cohérence de l’image particulièrement cruciale dans les cas de maladie prolongée.
- Maladie de Crohn : La maladie de Crohn représentait 9,4 % en 2025. Les procédures sont choisies de manière sélective en cas de besoin d’évaluation de l’atteinte colique, de biopsies, d’activité de la maladie, de détermination des complications et d’orientation thérapeutique dans les cas où les symptômes ou les biomarqueurs nécessitent une visualisation directe.
- Autres : Les autres indications représentaient 5,2 % en 2025. Leur utilisation comprend l'évaluation des saignements, des changements du transit intestinal, de l'anémie, des résultats d'imagerie anormaux, des syndromes de polypose et de nombreuses autres affections cliniques.
Utilisateur final
La segmentation des utilisateurs finaux varie selon la complexité du processus, le pouvoir d'achat, le nombre de patients, la disponibilité de l'anesthésie et la capacité à gérer les complications. Les hôpitaux demeurent essentiels car ils offrent, en un seul lieu, le diagnostic, le traitement, l'anatomopathologie, la chirurgie et l'hospitalisation. On estime que les hôpitaux représenteront un TCAC d'environ 7 % entre 2026 et 2034, en raison de l'adoption des hôpitaux de niveau tertiaire, du remplacement des équipements existants et de l'expansion des capacités d'endoscopie dans les pays émergents.
- Hôpitaux : Les hôpitaux représentaient 62,5 % des revenus en 2025 et devraient connaître une croissance de 6,6 %. Les facteurs susmentionnés se traduisent par leur rôle moteur dans la prise en charge des cas complexes, la préparation aux urgences, l’approche multidisciplinaire, la formation et l’achat groupé de matériel pour les interventions réalisées en grand nombre.
- Centres de chirurgie ambulatoire : Les centres de chirurgie ambulatoire représentaient 19,8 % en 2025 et devraient connaître une croissance de 6,2 %. Leurs achats sont axés sur un débit élevé, la planification des rendez-vous, des salles standardisées, un service fiable et des équipements adaptés au dépistage et à la planification des interventions.
- Autres utilisateurs finaux : Les autres utilisateurs finaux représentaient 17,7 % en 2025 et devraient croître de 3,9 %. Ces établissements se caractérisent par des cliniques spécialisées et des centres de diagnostic, qui doivent être choisis en fonction des orientations, du volume d’interventions, du personnel et de la disponibilité des installations de retraitement.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Hôpitaux |
Haut |
Renouvellement de la plateforme |
Mature |
|
Centre de chirurgie ambulatoire |
Moyen |
Service de consultation externe |
Mise à l'échelle |
|
Autres utilisateurs finaux |
Moyen |
Extension de l'accès |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de coloscopie
Voies de dépistage et de surveillance élargies
L'âge plus précoce du dépistage et les efforts constants pour accroître la participation font qu'un plus grand nombre de personnes intègrent le parcours de dépistage du cancer colorectal. La coloscopie présente un intérêt certain, à la fois comme outil d'imagerie de première intention et comme examen diagnostique de suivi indispensable pour de nombreuses anomalies non invasives. La surveillance post-adénome, les antécédents de cancer colorectal, les maladies inflammatoires de l'intestin et les affections héréditaires contribuent également à cette augmentation de la demande. L'impact sur le secteur commercial dépasse le simple nombre d'examens réalisés : il engendre un besoin accru d'espace, de matériel de remplacement et de ressources de traitement. Toutefois, cette demande d'équipements ne se concrétise que lorsque les systèmes de santé parviennent à transformer le dépistage en actes de dépistage.
Remplacement des plateformes d'endoscopie vieillissantes
Les systèmes installés devront être remplacés au fil du temps en raison de problèmes de qualité d'image, de coûts de réparation, d'indisponibilité et de compatibilité. Bien que les hôpitaux puissent continuer à utiliser leurs processeurs actuels pour plusieurs générations d'endoscopes, la transition vers une solution d'imagerie plus avancée peut nécessiter l'acquisition de systèmes supplémentaires, car les nouveaux endoscopes, sources lumineuses, logiciels et écrans ne sont pas entièrement compatibles. La décision de remplacement est donc motivée par des considérations économiques tout au long du cycle de vie, et non plus par le seul coût d'achat. L'analyse porte sur des facteurs tels que le taux de réparation, la disponibilité de matériel de prêt, la compatibilité du retraitement et la possibilité de standardiser les équipements.
Valeur clinique croissante de la visualisation améliorée
L'amélioration de la visualisation facilite l'évaluation détaillée des lésions mineures, des réseaux vasculaires, des inflammations et des lésions planes ou difficiles à détecter. Les caméras haute résolution, les systèmes d'éclairage multiples, l'optimisation numérique du contraste et l'augmentation de la profondeur de champ peuvent accroître la quantité d'informations recueillies pendant l'examen. De ce fait, le besoin de nouveaux coloscopes et systèmes de visualisation se fait de plus en plus sentir, notamment dans les services à haut débit où la constance des résultats est primordiale. Cet impact ne se concrétisera que si la technologie s'intègre facilement au flux de travail et fournit des données probantes suffisantes pour justifier son acquisition. Les cliniciens sont généralement réticents à l'égard des technologies qui engendrent des coûts supplémentaires sans valeur ajoutée ; d'où la nécessité d'allier innovation et facilité d'utilisation.
Tendances futures du marché des dispositifs de coloscopie
L'intelligence artificielle devient une capacité au niveau de la plateforme
Les tendances actuelles du marché des dispositifs de coloscopie montrent que l'intelligence artificielle sera intégrée aux processeurs, aux clouds ou aux logiciels connectés, au lieu d'être proposée comme un service supplémentaire. Les applications futures incluront la détection automatique des lésions, ainsi que d'autres aspects tels que la qualité de la procédure, la documentation, le stockage des images et leur analyse dans le temps. L'adoption de ces technologies nécessitera l'approbation des autorités réglementaires, la garantie de la cybersécurité, la démonstration de l'interopérabilité et la gestion des fausses alertes, entre autres facteurs comme la preuve de la cohérence des algorithmes selon les populations et les environnements. Les entreprises qui intégreront des logiciels intelligents aux solutions d'imagerie existantes en tireront des revenus continus, mais les hôpitaux auront besoin de mises à jour régulières, d'une gouvernance des données et d'une clarification des responsabilités décisionnelles.
Salles d'endoscopie connectées et normalisation des données
L'avenir des salles d'endoscopie sera marqué par une interconnexion accrue, notamment grâce à la reconnaissance automatisée des dispositifs, la structuration des comptes rendus, la gestion centralisée de l'imagerie et l'intégration au système d'information hospitalier. Les données standardisées relatives aux processus pourront servir à l'audit qualité, à l'analyse de l'utilisation des équipements, à la maintenance prédictive et même à la comparaison de l'efficacité de détection entre les différents sites. L'avantage concurrentiel passera ainsi des dispositifs optiques à l'environnement numérique global. La mise en œuvre de ces technologies sera probablement facilitée pour les grands réseaux capables de répartir les coûts d'installation des logiciels sur plusieurs sites.
Opportunités du marché des dispositifs de coloscopie
Plateformes évolutives pour les réseaux de diagnostic mal desservis
L'avenir des salles d'endoscopie sera marqué par une interconnexion accrue, notamment grâce à la reconnaissance automatisée des dispositifs, la structuration des comptes rendus, la gestion centralisée de l'imagerie et l'intégration au système d'information hospitalier. Les données standardisées relatives aux processus pourront servir à l'audit qualité, à l'analyse de l'utilisation des équipements, à la maintenance prédictive et même à la comparaison de l'efficacité de détection entre les différents sites. L'avantage concurrentiel passera ainsi des dispositifs optiques à l'environnement numérique global. La mise en œuvre de ces technologies sera probablement facilitée pour les grands réseaux capables de répartir les coûts d'installation des logiciels sur plusieurs sites.
Modèles de revenus liés aux services, aux mises à niveau et au cycle de vie
La valeur ajoutée peut être concrétisée après l'installation grâce à des services de maintenance, des programmes de réparation, des licences logicielles, des mises à jour d'IA, des accessoires, des formations et la gestion de flottes. Pour les hôpitaux aux ressources limitées, une modernisation progressive, préservant certains équipements existants tout en améliorant la visualisation et la disponibilité, serait plus appropriée. Les prestataires de services pourraient élaborer des accords de partage des risques basés sur la disponibilité, les délais d'intervention ou le taux d'utilisation des équipements. Le centre ambulatoire représente un cas différent : des forfaits de chambres standard peuvent y être proposés à des tarifs mensuels prévisibles. Une offre de services transparente et des résultats tangibles seront indispensables, car le client pourrait se montrer réticent face aux écosystèmes propriétaires qui augmentent les coûts de migration sans pour autant garantir la fiabilité, l'amélioration des flux de travail ou la réduction du coût total de possession.
Développements récents
- Octobre 2025 : FUJIFILM Healthcare Americas Corporation lance aux États-Unis le système d’imagerie endoscopique ELUXEO 8000. Cette plateforme, qui combine un processeur et une source lumineuse, offre une visualisation 4K, une triple réduction du bruit, une plage dynamique étendue et une imagerie couleur ambre-rouge. Elle est compatible avec une gamme d’endoscopes diagnostiques et thérapeutiques. Ce lancement renforce l’offre de visualisation intégrée de Fujifilm pour les interventions gastro-intestinales.
- Septembre 2025 : Olympus Corporation lance commercialement la gamme OLYSENSE CAD/AI aux États-Unis et en Europe. Son application CADDIE facilite la détection assistée par ordinateur des polypes colorectaux, tandis que la gamme européenne inclut également des applications pour l’évaluation de la dysplasie et de la rectocolite hémorragique. Ce développement permet à Olympus d’étendre son activité, initialement axée sur le matériel d’imagerie, vers l’endoscopie intelligente basée sur le cloud et les logiciels d’assistance aux procédures.
- Décembre 2024 : PENTAX Medical a obtenu l’autorisation 510(k) de la FDA américaine pour ses nouveaux modèles de la gamme d’endoscopes vidéo i20c, notamment le coloscope vidéo EC34-i20cL. Ce coloscope fin fonctionne avec le processeur INSPIRA EPK-i8020c et intègre une rigidité ajustable, un corps de commande ergonomique, une maniabilité accrue et des capacités d’imagerie destinées à faciliter la détection, le diagnostic et le traitement.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -