
コーラナースカピデバイス市場:規模・シェア・予測 2031
大腸内視鏡検査装置市場の規模と予測(2021年 - 2031年)、世界および地域別のシェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(大腸内視鏡、可視化システムなど)、用途別(大腸がん、リンチ症候群、潰瘍性大腸炎、クローン病など)、エンドユーザー別(病院、外来手術センターなど)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020478
- カテゴリー : ライフサイエンス
- ページ数 : 326
- 利用可能なレポート形式 :


- 最終更新日 : November 11, 2026


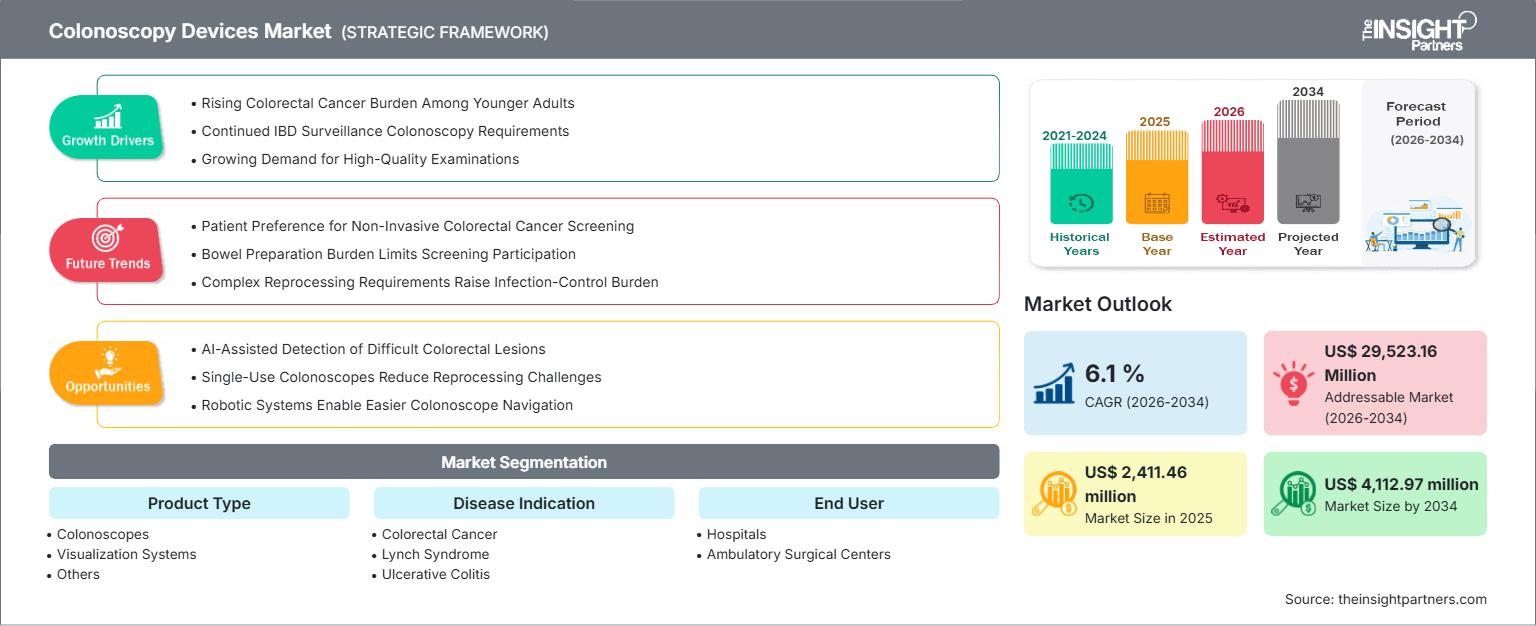
2025年の市場規模
24億1146 万米ドル
基準年値
2034年の予測
41億1297 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.1 %
成長率
対象市場
295億2316 万米ドル
(2026年~2034年)
大腸内視鏡機器市場は、2025年には24億1,146万米ドルと評価され、2034年には41億1,297万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.1%を記録する見込みです。この成長は、大腸がん検診、高リスク患者の監視、旧型内視鏡システムの置き換え、および高度な画像処理によって促進されるでしょう。また、検査の精度向上、内視鏡の人間工学的改善、および病変のコンピュータ支援検出も、病院や外来施設における購買動向に影響を与えると考えられます。
北米における大腸内視鏡機器市場は、2034年まで年平均成長率(CAGR)約6%で成長すると予測されています。45歳から始まる平均リスクの成人スクリーニング、明確な償還制度、そして既存の内視鏡機器の豊富な普及が、検査需要の維持に貢献するでしょう。また、病院や外来施設では、より優れた画像表示、人間工学に基づいた操作性、アクセサリーとの互換性、そして人工知能によるポリープ検出機能を備えた新しいプラットフォームへのプロセッサやスコープの交換も進んでいます。
大腸内視鏡検査機器市場の評価と洞察
地域展望
- 北米: 2025年には世界市場の約40%を占める|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:高度なスクリーニングインフラ、利用率、良好な保険適用範囲、高精細画像処理、CAD、先進的な大腸内視鏡システムの急速な普及により、最先端を走っている。
- 米国: 2025年には北米市場収益の約88%を占める|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:大規模な病院ネットワーク、外来内視鏡センター、確立されたスクリーニング経路、そしてグローバルな画像診断機器、治療補助機器、人工知能ベンダー間の活発な商業活動を通じて、米国は地域需要を支えている。
- ヨーロッパ: 2025年には世界市場の約29%を占める|2034年までの年平均成長率(CAGR)は約5%。市場における位置付け:スクリーニングプログラムや交換による購入が需要の基盤となっており、ヨーロッパではドイツが主導し、英国、フランス、イタリア、スペインが相当な規模の手続きを実施している。
- アジア太平洋地域: 2025年には世界市場の約23%を占める|2034年までの年平均成長率(CAGR)は約8%。市場における位置付け:中国、日本、インド、韓国、オーストラリアなどの国々が診断能力、製造基盤、がん検診プログラムを発展させていることから、太平洋地域は最も急速に成長している。
セグメント別見通し
- 大腸内視鏡: 2025年には66.8%のシェアを獲得 | 2034年までの年平均成長率6.3%。市場における位置付け:大腸内視鏡は、あらゆる処置に内視鏡が必要であり、繰り返し交換が必要となること、修理の経済性、操作性、より高性能なプロセッサとの互換性などが購入を促進する要因となっているため、最前線に位置しています。
- 可視化システム: 2025年に25.1%のシェア|2034年までの年平均成長率6.7%。市場における位置付け: 4Kイメージングへの移行、より優れた組織特性評価、人工知能、および新しいプロセッサによって成長が促進されています。
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
フレキシブルビデオ大腸内視鏡検査の技術は、標準解像度の観察から、粘膜の分析を支援する高解像度、マルチライト、デジタル強調画像処理へと進化を遂げてきました。業界の発展傾向は、メーカーが内視鏡、プロセッサ、光源、モニター、ソフトウェア、および付属品を個別の機器ではなくプラットフォームとして統合する傾向が強まっていることに反映されています。そのため、製造プロセスには、規制の対象となる光学素子、イメージセンサー、挿入チューブ、プロセッサ、およびソフトウェアの特定のサプライチェーンと厳格な品質管理が含まれています。
2034年まで、成長はアジア太平洋地域および中東の一部地域の医療システムへと多様化すると予測されている。これは、病院における内視鏡検査能力の拡大と、国内メーカーの製品品質の向上によるものだ。AIアプリケーションの規制承認、がん検診に関する政策、分散型診断センターの買収なども、プラットフォームの成長を促進する要因となるだろう。
大腸内視鏡機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 24億1146万米ドル |
| 2034年までの市場規模 | 41億1297万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.1% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
大腸内視鏡機器市場分析
大腸内視鏡機器市場の成長は、集団検診や症状診断から、ポリープ切除後の経過観察、炎症性腸疾患の管理に至るまで、一連の需要の流れに沿っています。便検査で陽性反応が出た場合、診断のための大腸内視鏡検査が行われることが多く、非侵襲的なスクリーニングが普及する中でも需要は維持されます。この市場を支える商業エコシステムは、病院、消化器内科クリニック、外来診療センター、サプライヤー、修理会社、ソフトウェアベンダーなどで構成されています。
供給競争の性質は、プラットフォーム全体の性能へと移行しつつあります。大腸内視鏡メーカーは、光学系、操作性、プロセッサとの互換性、感染対策、トレーニング、保守性、および付属品を調和させる必要があります。購入委員会は、導入コストと稼働時間、修理費用、画像信頼性、容量、および高度な視覚機能を比較検討します。
大腸内視鏡機器市場の分析によると、プレミアムプラットフォーム市場は集中している一方で、バリュープレーヤーも多数存在する。オリンパス株式会社、富士フイルムホールディングス株式会社、ペンタックスメディカルは統合イメージングプラットフォームで競合しており、メドトロニック株式会社とボストンサイエンティフィック株式会社は診断および介入のための技術とアクセサリーで参入している。ソノスケープメディカル株式会社と中国企業は、コスト効率の高いシステムに対する高まるニーズに応えている。
投資はAI、クラウドコンピューティング分析、高度なCMOSイメージング、ワークフローソフトウェアへとシフトしている。EndoMed Systems GmbHとOttomed Endoscopyはより専門的で地域密着型のサプライヤーに貢献しており、EndoFreshは使い捨て製品ラインに注力している。競争優位性は、規制当局の承認、臨床検証、既存顧客との互換性、迅速なサービス、そして手頃な価格でのアップグレードパスを通じて獲得されるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
大腸内視鏡検査機器市場:戦略的洞察
地域別分析
北米大腸内視鏡機器市場
北米は2025年時点で大腸内視鏡機器市場の約40%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)約6%で拡大すると予測されています。この市場は、発達した消化器内科ネットワーク、保険適用範囲、スクリーニングへの意識、そして病院および外来内視鏡施設の普及率の高さといった利点を有しています。45歳からのスクリーニング開始により対象人口が拡大する一方、サーベイランスの必要性から定期的な検査需要が確保されます。
プラットフォームの交換を基準とした調達が、新規導入ではなく増加傾向にある。重要な要素としては、高解像度画像処理機能、病変強調機能、AI機能、人間工学、保証サービスなどが挙げられる。外来施設では、処置室の回転率が高く、ライフサイクルコスト管理が予測可能な製品が好まれる。カナダは、調達サイクルが米国とは異なるものの、州レベルの組織的なスクリーニングプログラムを通じて貢献している。
米国大腸内視鏡検査機器市場
米国は2025年に北米の収益の約88%を占め、2034年まで年平均成長率(CAGR)約6%を記録すると予想されています。これは、スクリーニングの対象となる人の数が多いこと、検査を行うための十分な能力があること、外来患者への診療報酬、異常なスクリーニング結果が出た後のフォローアップ大腸内視鏡検査などを示す指標です。大腸がんのスクリーニング、リンチ症候群のサーベイランス、炎症性腸疾患のスクリーニングは、平均リスクのスクリーニングを超えてその用途をさらに拡大します。
この市場に大きく関与している企業には、オリンパス株式会社、富士フイルムホールディングス株式会社、ペンタックスメディカル、メドトロニック、ボストン・サイエンティフィック株式会社などがある。応用分野のトレンドとしては、ポリープ検出や粘膜可視化のための技術の活用、スクリーニングと治療の両方の手順をサポートできるシステムなどが挙げられる。運用上の課題としては、人材問題、事前承認、財務上の考慮事項、陽性スクリーニング結果に対するフォローアップの遅延などが挙げられる。
欧州大腸内視鏡検査機器市場
2025年には世界の収益の約29%をヨーロッパが占めると推定されており、2034年まで年平均成長率(CAGR)約5%で成長すると予測されています。組織的なスクリーニング活動は検査への紹介を促進しますが、検査の選択、参加、供給、フォローアップは国によって異なります。大腸内視鏡検査への紹介はFIT検査で陽性となった結果として行われ、腺腫切除後のサーベイランスや消化器系の愁訴の評価は、スクリーニング対象集団以外での利用を保証しています。
ドイツは、優れた病院インフラと高度な診断機器へのニーズを備えた、ヨーロッパで最も先進的な国である。英国は、大腸がん検診に関する国家ガイドラインと、効率的なワークフローを促す医療提供能力へのプレッシャーの両方を抱えている。フランスでは、検診と病院ネットワークが確立されている。イタリアでは、医療の地域化のため、機器の更新パターンにばらつきがある。
ヨーロッパのバイヤーは、規制遵守、再処理、相互運用性、修理サポート、そして臨床的または運用上の価値証明について非常にこだわりを持っています。高解像度プロセッサとインテリジェントイメージングへの移行に伴い、システムの交換が必要となりますが、予算上の制約から、段階的なアップグレードが望まれ、既存のスコープやアクセサリと連携できるシステムが求められています。
アジア太平洋地域の大腸内視鏡検査機器市場
アジア太平洋地域は2025年には世界の収益の約23%を占め、2034年まで年平均成長率(CAGR)約8%で成長すると予測されており、最も成長率の高い地域となっています。日本は、成熟した内視鏡文化、高齢化、経験豊富な医師、そして国内の画像診断能力の高さから、アジア太平洋地域でトップの地位を占めています。中国では、病院数の増加と国内での生産拡大が相まって成長が見られますが、インドでは、民間病院の増加と診断能力の向上により、さらなる成長の可能性が期待されています。
韓国では、ハイテク病院とスクリーニング検査が普及を牽引している。オーストラリアでは、成熟した臨床環境、大腸がん検診プログラム、専門医の需要が存在する。この地域における普及は、資金、研修、診療報酬、規制当局の承認、そして大都市圏の主要病院以外での内視鏡検査サービスの拡大に左右される。
中東・アフリカ大腸内視鏡検査機器市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)約6%で拡大すると予測されています。サウジアラビアは、中東・アフリカ地域をリードする国であり、大規模な病院建設計画、公的医療への投資、専門医による医療サービスの拡充が内視鏡機器の調達を支えています。アラブ首長国連邦は、質の高い民間医療機関や医療センターに重点を置いており、南アフリカは、確立された三次医療機関を通じてサハラ以南アフリカにおける需要を支えています。
中東・アフリカ地域(MEA)のその他の地域では、インフラ整備状況に依然としてばらつきが見られます。機器の導入は、病院の建設状況、輸入機器の入手可能性、生物医学工学のサポート体制、そして訓練を受けた消化器専門医の確保状況によって左右されます。湾岸諸国では、エネルギー関連の公的投資によって高性能機器の調達が促進されている一方、その他の市場では、耐久性の高いシステム、販売代理店のネットワーク、修理へのアクセス、そして費用対効果の高い画像診断プラットフォームが優先されています。
セグメンテーション分析
製品タイプ
製品タイプは、大腸内視鏡検査機器市場の範囲を決定する重要な要素であり、大腸のナビゲーション、画像の生成と解釈、および処置の実施を支援する機器の用途を定義します。採用は、設置済みプラットフォームの性能、画質、ナビゲーション機能、作業負荷、および交換によるコストメリットに基づいて決定されます。可視化システムは、2026年から2034年にかけて約7%のCAGRで最も優れた製品レベルの見通しを示すと予測されています。
- 大腸内視鏡:大腸内視鏡は2025年の売上高の66.8%を占め、6.3%の成長が見込まれています。用途としては、スクリーニング、診断、サーベイランス、生検、治療などの反復使用に加え、使用による摩耗や劣化、アップグレードに伴う交換などが挙げられます。
- 可視化システム:可視化システムは2025年には全体の25.1%を占め、今後6.7%の成長が見込まれています。高解像度処理、マルチライトイメージング、大型ディスプレイ、画像強調機能、人工知能との互換性、内視鏡室全体にわたるドキュメント作成機能などが、導入を促進しています。
- その他:その他の製品は2025年には全体の8.1%を占め、2.7%の成長が見込まれています。この分類は、特定の施設における既存の機器、プロトコル、付属品の消費、ワークフローの好みなどに基づいて調達が行われる、手順上のニーズを考慮した製品です。
疾患適応症
疾患適応症は、実施される処置の頻度、実施されるサーベイランスの間隔、画像診断の必要性、および病変が見逃された場合の臨床的影響を決定します。需要は、予防スクリーニング、遺伝的リスク管理、慢性炎症性疾患の評価から、まだ特定されていない消化器疾患まで多岐にわたります。大腸がんは、スクリーニング、診断、ポリープ切除、サーベイランス、および早期発症疾患のため、2026年から2034年の間に約6%のCAGRで最も良好な適応症の見通しがあると予想されています。
- 大腸がん: 2025年には、大腸がんが収益の44.2%を占めました。大腸内視鏡検査は、直接的な目視検査、生検、ポリープ切除、スクリーニング検査で異常が認められた場合の確認、および既往歴のある患者の経過観察に不可欠です。
- リンチ症候群: 2025年にはリンチ症候群が全体の23.7%を占めました。遺伝的リスクが高いため、臨床的に繰り返し監視することが重要となり、信頼性の高い視覚化、注意深い粘膜検査、および特定された保因者の長期的な管理に対する集中的なニーズが生じます。
- 潰瘍性大腸炎: 2025年には潰瘍性大腸炎が17.5%を占めていました。疾患範囲の評価、粘膜の検査、治療管理、異形成の監視、生検などにおいて、長期にわたる疾患では画像の一貫性が特に重要になります。
- クローン病:クローン病は2025年に9.4%を占めました。これらの処置は、大腸病変の評価、生検、疾患活動性、合併症の判定、および症状やバイオマーカーの直接的な視覚化が必要な場合の治療指針の策定が必要な場合に選択的に行われます。
- その他:その他の適応症は2025年に5.2%を占めた。その利用には、出血、排便習慣の変化、貧血、画像検査の異常結果、ポリープ症候群、その他多くの臨床症状の評価が含まれる。
エンドユーザー
エンドユーザーのセグメンテーションは、プロセスの複雑さ、購買力、患者数、麻酔の利用可能性、合併症への対応能力によって異なります。病院は、診断、治療、病理検査、手術、入院治療をワンストップで提供できるため、依然として重要な役割を果たしています。新興国における既存施設の更新と内視鏡検査能力の拡大に伴う三次医療機関の導入により、病院は2026年から2034年にかけて年平均成長率(CAGR)約7%を占めると推定されています。
- 病院:病院は2025年の収益の62.5%を占め、6.6%の成長が見込まれています。上記の要因は、複雑な紹介制度、緊急時の対応、多職種連携アプローチ、教育、そして大量実施される処置のためのプラットフォーム購入といった、病院のリーダーシップに反映されています。
- 外来手術センター:外来手術センターの施設は2025年には全体の19.8%を占め、6.2%の成長が見込まれています。彼らは購入を通じて、高い処理能力、スケジュール管理、標準化された手術室、信頼性の高いサービス、そしてスクリーニングや介入計画に適した機器に重点を置いています。
- その他のエンドユーザー:その他のエンドユーザーは2025年には全体の17.7%を占め、今後3.9%の成長が見込まれています。これらの施設は、専門クリニックや診断センターを特徴としており、紹介患者数、処置件数、人員、再処理施設の利用可能性に基づいて選定する必要があります。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
プラットフォーム更新 |
成熟した |
|
外来手術センター |
中くらい |
外来患者担当シフト |
スケーリング |
|
その他のエンドユーザー |
中くらい |
アクセス拡張 |
新興 |
大腸内視鏡機器市場の成長要因と影響分析
スクリーニングおよびサーベイランス経路の拡大
スクリーニング開始年齢の若年化と参加率向上への継続的な取り組みにより、大腸がん検診を受ける人が増えています。大腸内視鏡検査は、主要な画像診断ツールとしてだけでなく、多数の非侵襲性異常に対する必要なフォローアップ診断検査としても有用です。腺腫後サーベイランス、大腸がん既往歴、炎症性腸疾患、遺伝性疾患なども需要増加の要因となっています。商業部門への影響は、実施される検査件数の増加にとどまりません。検査スペース、機器の交換、処理リソースの必要性が高まります。しかし、機器の需要は、医療システムがスクリーニングを実際の検査につなげられる場合にのみ発生します。
老朽化した内視鏡プラットフォームの交換
設置済みのシステムは、画質、修理費用、ダウンタイム、システム互換性の問題により、時間の経過とともに交換が必要になります。病院は現在のプロセッサを数世代の内視鏡に引き続き使用できますが、より高度な画像処理ソリューションへの移行は、新しい内視鏡、光源、ソフトウェア、ディスプレイとの完全な互換性がないため、追加のシステム購入が必要になる可能性があります。交換の決定は、購入費用ではなく、ライフサイクル全体を通して経済的な理由によって左右されます。分析は、修理率、貸出、再処理の互換性、機器の標準化の可能性などの要素に基づいて行われます。
視覚化機能強化の臨床的価値の高まり
視覚化機能の向上により、微小病変、血管パターン、炎症状態、平坦病変や検出困難な病変の詳細な評価が容易になります。高解像度カメラ、マルチ照明システム、デジタルコントラスト最適化、被写界深度の増加により、検査中に得られる情報量が増える可能性があります。そのため、特に一貫性が重要なハイスループット環境において、新しい大腸内視鏡と視覚化システムへのニーズが高まっています。このような効果は、技術がワークフローに容易に統合され、購入を正当化するのに十分なエビデンスを生み出すことができる場合にのみ実現されます。臨床医は、追加価値のない追加費用がかかる技術を敬遠する傾向があるため、革新性と使いやすさを両立させる必要があります。
大腸内視鏡機器市場の将来動向
人工知能がプラットフォームレベルの機能となる
大腸内視鏡機器市場のトレンドを見ると、人工知能は追加サービスとして提供されるのではなく、プロセッサ、クラウド、または接続されたソフトウェアに組み込まれるようになることが分かります。将来のアプリケーションには、病変検出アラームのほか、処置の質、文書化、画像の保存、経時的な分析などの側面が含まれます。導入には、規制当局の承認、サイバーセキュリティの確保、相互運用性と誤警報の処理の実証、その他、さまざまな集団や環境におけるアルゴリズムの一貫性の証明などが必要となります。インテリジェントソフトウェアを既存の画像処理ソリューションに統合する企業は、この分野から継続的な収益を得ることができますが、病院はアップデート、データのガバナンス、意思決定責任の明確化を必要とします。
接続された内視鏡検査室とデータ標準化
内視鏡検査室の未来は、自動機器認識、構造化レポート、中央画像管理、病院情報システムとの統合といった面で、より高度な相互接続性を実現するでしょう。標準化されたプロセス関連データは、品質監査、機器使用状況分析、予知保全、さらには様々な場所における検出効率の比較にも活用できます。これにより、競争優位性は光学機器からデジタル環境全体へと移行するでしょう。このような技術の導入は、ソフトウェアのインストールコストを複数の場所に分散できる大規模ネットワークにおいて、より容易になると考えられます。
大腸内視鏡機器市場の機会
医療サービスが行き届いていない診断ネットワーク向けの拡張可能なプラットフォーム
内視鏡検査室の未来は、自動機器認識、構造化レポート、中央画像管理、病院情報システムとの統合といった面で、より高度な相互接続性を実現するでしょう。標準化されたプロセス関連データは、品質監査、機器使用状況分析、予知保全、さらには様々な場所における検出効率の比較にも活用できます。これにより、競争優位性は光学機器からデジタル環境全体へと移行するでしょう。このような技術の導入は、ソフトウェアのインストールコストを複数の場所に分散できる大規模ネットワークにおいて、より容易になると考えられます。
サービス、アップグレード、ライフサイクル収益モデル
設置後も、保守サービス、スコープ修理プログラム、ソフトウェアライセンス、AIアップグレード、アクセサリ、トレーニング、およびフリート管理を提供することで価値を実現できます。資金が限られている病院では、設置済みの機器の一部を維持しつつ、視覚化と稼働時間を向上させる段階的な近代化の方が効果的です。サービスプロバイダーは、可用性、ターンアラウンドタイム、または機器の使用状況に基づいてリスク共有契約を作成できます。外来センターは、標準的なルームパッケージを予測可能な月額料金で提供できる別のケースです。顧客は、信頼性、ワークフローの改善、または総所有コストの改善なしに切り替えコストを高める独自のシステムエコシステムに反対する可能性があるため、透明性の高いサービス提供と実証可能な結果が必要になります。
最近の動向
- 2025年10月: FUJIFILM Healthcare Americas Corporationは、米国で内視鏡画像システム「ELUXEO 8000」を発売しました。このプラットフォームは、プロセッサーと光源を一体化し、4K解像度、トリプルノイズリダクション、拡張ダイナミックレンジ、アンバーレッドカラーイメージングを実現するとともに、様々な診断・治療用内視鏡に対応しています。今回の発売により、富士フイルムの消化器系処置向け統合画像ソリューションがさらに強化されます。
- 2025年9月:オリンパス株式会社は、米国および欧州でOLYSENSE CAD/AIポートフォリオを商用発売しました。CADDIEアプリケーションは、コンピュータ支援による大腸ポリープ検出をサポートし、欧州向けポートフォリオには、異形成および潰瘍性大腸炎の評価用アプリケーションも含まれています。この開発により、オリンパスは画像ハードウェアからクラウドベースのインテリジェント内視鏡および処置支援ソフトウェアへと事業領域を拡大しました。
- 2024年12月:ペンタックスメディカルは、EC34-i20cLビデオ大腸内視鏡を含む、i20cビデオ内視鏡シリーズの新モデルについて、米国FDAの510(k)承認を取得しました。このスリムな大腸内視鏡は、INSPIRA EPK-i8020cプロセッサと連携し、調整可能な硬さ、人間工学に基づいた操作部、優れた操作性、そして検出、診断、治療を支援するための画像処理機能を備えています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -