
Taille et demande du marché des affichages tête haute (projection de Combiner) en 2034
Rapport d'analyse du marché des affichages tête haute (HUD) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (2D, 3D) ; application (véhicules haut de gamme, véhicules de milieu de gamme, véhicules particuliers) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022603
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 27, 2026


Taille du marché en 2025
1,38 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,55 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,07 %
taux de croissance
Marché adressable
21,77 milliards de dollars américains
(2026-2034)
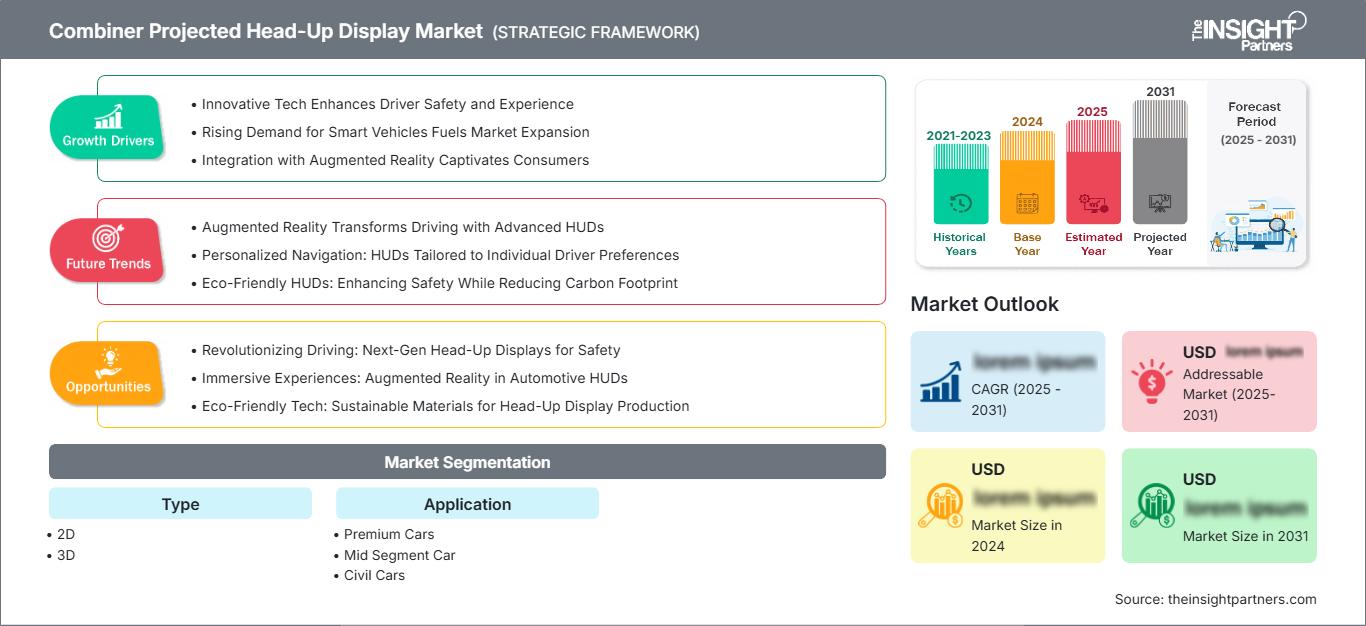
Le marché des affichages tête haute (HUD) de Combiner était évalué à 1,38 milliard de dollars américains en 2025 et devrait atteindre 3,55 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 11,07 % entre 2026 et 2034.
Évaluation et perspectives du marché des systèmes d'affichage tête haute projetés Combiner
- L'Amérique du Nord détenait une part de marché de 31 à 34 % en 2025 et devrait croître à un TCAC de 10,8 à 11,6 % entre 2026 et 2034, grâce aux SUV haut de gamme, aux améliorations des cockpits des véhicules électriques et à la visualisation des systèmes ADAS.
- Les États-Unis représentaient 76 à 80 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10,6 à 11,3 % entre 2026 et 2034, soutenue par les programmes de véhicules à gestion logicielle.
- L'Europe représentait une part de 27 à 30 % en 2025 et devrait croître à un TCAC de 11,0 à 11,8 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de cette adoption.
- La région Asie-Pacifique a capté une part de marché de 30 à 33 % en 2025 et devrait connaître une croissance annuelle composée de 14,0 à 14,8 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde.
- Le segment le plus important, les véhicules 2D, détenait une part de marché de 67 à 71 % en 2025 et devrait croître à un TCAC de 10,7 à 11,5 %, reflétant une intégration rentable dans les voitures haut de gamme et de milieu de gamme.
- Le segment à forte croissance 3D détenait une part de marché de 29 à 33 % du marché des affichages tête haute projetés de Combiner en 2025 et devrait croître à un TCAC de 15,4 à 16,2 %, grâce à la perception de la profondeur et aux architectures d'affichage compatibles avec la réalité augmentée.
- Principales entreprises analysées en détail : Nippon Seiki Co., Ltd., Continental AG, DENSO Corporation, Visteon Corporation, Robert Bosch GmbH, Panasonic Holdings Corporation, BAE Systems plc, STMicroelectronics NV, Elbit Systems Ltd., Yazaki Corporation, Mitsubishi Electric Corporation et Valeo SE.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'utilisation des affichages tête haute combinés (HUD) a évolué, passant de dispositifs adaptables à des modules de cockpit personnalisés pour faciliter la navigation, l'affichage de la vitesse, les alertes ADAS et les alertes de consommation d'énergie. Des facteurs tels que la nécessité de réduire les cycles de production des tableaux de bord ont favorisé l'évolution des systèmes de production vers des modules optiques plus compacts, des écrans plus lumineux, des modules moulés et une électronique intégrée. Par conséquent, le marché des affichages tête haute projetés combinés se transforme en un marché de systèmes d'interface homme-machine compatibles avec les solutions de cockpit numérique.
The demand in the future will be driven by factors such as electric cars, connected navigation systems, visibility requirements for elderly drivers, and safety concerns in certain regions. Certain emerging regions are opting for more feature-packed cockpits rather than using windshield projection, leaving space for Combiner HUDs. The investments will be done in optics miniaturization, calibration software development, local manufacturing, and OEM collaborations.
Combiner Projected Head-Up Display Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 1.38 Billion |
| Market Size by 2034 | US$ 3.55 Billion |
| Global CAGR (2026 - 2034) | 11.07% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Combiner Projected Head-Up Display Market Analysis
The market is growing due to the necessity to provide speed, navigation, lane guidance, and warning information in proximity to the driver’s forward vision without the expenses of bigger HUD systems and its dependence on the windscreen. Highest demand comes from premium and mid-segment vehicles featuring ADAS bundles, digital instrument clusters, and connected navigation as either standard or available option.
The supply chain encompasses optical components manufacturers, display panel providers, semiconductor companies, cockpit information systems integrators, first-tier module manufacturers, and vehicle OEMs. Glare management, temperature resistance, vibration stability, and software calibration across different vehicle platforms are the advantages for suppliers. Discussions regarding the UN ECE Safety Regulations and Euro NCAP Driver Assistance Systems Rating stimulate the development of cockpit information systems with decreased off-road glance time.
According to Combiner Projected Head-Up Display Market report, the competitive environment will be dominated by suppliers having expertise in optics, display electronics, and automotive software. Competitors include Nippon Seiki Co., Ltd., Continental AG, DENSO Corporation, Visteon Corporation, Robert Bosch GmbH, Panasonic Holdings Corporation, Yazaki Corporation, Mitsubishi Electric Corporation, and Valeo SE who will compete on package, brightness, reliability, and OEM program win.
In addition, strategic positioning will be affected by military and avionics display technology from BAE Systems plc and Elbit Systems Ltd. and semiconductors for sensing, control and display processing from STMicroelectronics N.V.. Investors’ interests in head-up displays will focus on 3D visualization, manufacturing in Asia and cockpit integration through software that will allow car manufacturers to utilize optical platform across trims.
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes d'affichage tête haute projetés pour combinateurs : Perspectives stratégiques
Perspectives régionales
Marché des affichages tête haute pour les combineuses en Amérique du Nord
Le segment nord-américain du marché détenait une part de 31 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 10,8 à 11,6 % entre 2025 et 2034. Cette technologie est popularisée dans les SUV haut de gamme, les pick-ups, les véhicules électriques et les véhicules de performance grâce à la différenciation des postes de conduite.
Les principaux facteurs qui stimulent le développement de cette technologie sont la disponibilité des systèmes d'aide à la conduite (ADAS), la demande des consommateurs pour des cockpits numériques et le besoin des flottes de véhicules en signaux visuels liés à la sécurité. L'affichage tête haute combiné est utilisé lorsque les constructeurs automobiles recherchent un coût inférieur à celui des affichages tête haute intégrés au pare-brise, tout en offrant une valeur perçue supérieure à celle des affichages sur le combiné d'instruments.
Le marché américain des affichages tête haute (HUD) projeté par Combiner
La part de marché détenue par les États-Unis se situait entre 76 % et 80 % en 2025 et devrait connaître une croissance annuelle composée de 10,6 % à 11,3 % entre 2026 et 2034. Plusieurs entreprises, dont Visteon Corporation, Robert Bosch GmbH, Continental AG, Panasonic Holdings Corporation et STMicroelectronics NV, proposent des solutions pour l'électronique embarquée, le contrôle des affichages et les semi-conducteurs automobiles. Les applications pour les véhicules haut de gamme et les véhicules électriques restent prédominantes.
On observe une tendance croissante : l’affichage de la vitesse ne se limite plus à la navigation ; il intègre désormais l’aide à la conduite, l’affichage de l’autonomie de la batterie et les alertes contextuelles. Les consommateurs américains privilégient un minimum de distractions, une visibilité optimale même en plein jour, une interface logicielle sécurisée et une facilité d’entretien. Les véhicules de milieu de gamme prennent une importance grandissante, car les solutions combinant plusieurs systèmes permettent d’intégrer des fonctionnalités uniques dans l’habitacle sans engendrer les surcoûts liés à la projection sur le pare-brise.
Marché européen des affichages tête haute (HUD) projeté par Combiner
L'Europe détiendra une part de marché de 27 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 11,0 à 11,8 % entre 2025 et 2034. L'Allemagne est leader du marché grâce à la présence de constructeurs automobiles haut de gamme, de fabricants d'électronique et d'experts en ingénierie de la sécurité automobile. Au Royaume-Uni, la demande sera tirée par les véhicules de luxe et la validation des technologies, tandis qu'en France, elle sera stimulée par l'électrification et la modernisation des habitacles des véhicules compacts.
The demand from Italy and Spain will be contributed by mid-segment vehicle manufacturing, localization of suppliers, and export-based vehicle platforms. European adoption is based on the need to focus on driver distraction policies, Euro NCAP focus on assistance systems and consumer readiness to pay for digital cockpits. Some of the key companies in Europe which help in the supply chain are Continental AG, Robert Bosch GmbH, Valeo SE, and STMicroelectronics N.V.
APAC Combiner Projected Head-Up Display Market
The Asia Pacific region captured 30–33% market share in 2025 and is anticipated to register the highest growth rate with a CAGR of 14.0–14.8%. The lead in this region comes from China by means of NEVs introduction, cockpit suppliers, and quick democratization of cockpit features. Japan and South Korea are making contributions through Nippon Seiki Co., Ltd., DENSO Corporation, Panasonic Holdings Corporation, and innovative displays manufacturing.
India and Australia generate demand from premium imported vehicles, safety feature upgrade, and interest in the connected cockpits. Drivers of the development in this region are incentives for EVs, electronics manufacturing, and road safety initiatives. APAC cockpit suppliers also develop 3D projection, miniaturized optical engine, and cost-efficient combiners for mid-segment cars.
Middle East & Africa Combiner Projected Head-Up Display Market
The Middle East & Africa region will see growth at a CAGR of 9.8% - 10.6% from 2023 to 2034, driven mainly by the UAE and Saudi Arabia. Factors that drive the market include the import of premium cars, fleet refreshment programs, and high-end SUVs. Contributions from South Africa come from dealership upgrades, replacement sales, and premium passenger vehicles.
It is important to consider the energy and infrastructure environment since high temperatures and long distances make high brightness displays even more valuable. The rest of MEA's market is developing through the luxury car channel and connectivity offerings. The suppliers should deal with sun readability, dust tolerance, aftersales capabilities, and compatibility with imported vehicles.
Segmentation Analysis
Type
Type is projected to grow at a CAGR of 12.0–12.8% during 2026–2034. The Combiner Projected Head-Up Display Market scope by type is shaped by the transition from conventional 2D projection to depth-enabled 3D visualization. Automakers continue to use 2D systems for cost and reliability, while 3D systems gain relevance where ADAS, navigation, and AR-ready content require spatial interpretation.
- 2D: This sub-segment dominates current installations because it offers clear speed, navigation, and warning projection with manageable cost, proven optics, and easier integration across premium and mid-segment vehicle dashboards.
- 3D: This sub-segment is strategically important as automakers explore depth cues, AR-style guidance, and improved warning perception, especially in electric vehicles and advanced cockpit programs.
Application
Application is forecast to grow at a CAGR of 12.2–13.0% during 2026–2034. Premium cars remain the early adoption base because buyers value cockpit differentiation and safety features. Mid Segment Car adoption is rising as suppliers reduce optics cost, while Civil Cars create future volume potential when basic HUD functions become part of broader digital cockpit packages.
- Premium Cars: This sub-segment leads adoption because high-trim sedans, SUVs, and EVs use combiner HUDs to enhance perceived technology, reduce driver glance time, and support ADAS packages.
- Mid Segment Car: Demand is scaling as OEMs seek visible cockpit upgrades at controlled cost, making combiner projection attractive for upper trims and regional models with connected navigation.
- Civil Cars: This sub-segment provides long-term volume potential as basic speed, warning, and navigation projection migrates into everyday passenger cars through standardized display electronics and modular dashboards.
Opportunity Snapshot
|
Application |
Revenue Contribution |
Trend Tag |
Adoption Stage |
|
Premium Cars |
High |
Digital Cockpit |
Mature |
|
Mid Segment Car |
Medium |
Cost Scaling |
Scaling |
|
Civil Cars |
Low |
Basic Safety |
Emerging |
Combiner Projected Head-Up Display Market Growth Drivers and Impact Analysis
ADAS Content Needs Safer Driver Visualization
ADAS functions are expanding from warning lamps to lane guidance, adaptive cruise alerts, speed-limit recognition, and hazard cues that must be interpreted quickly. Combiner HUDs improve visual access by moving selected information closer to the road scene, reducing reliance on instrument-cluster glances. The impact on the Combiner Projected Head-Up Display Market is direct because more vehicles now require a display layer capable of presenting safety-relevant content without major windshield redesign. Suppliers that combine optical clarity, low latency, and software calibration can support OEMs seeking measurable driver-information improvements while controlling vehicle-platform cost.
Digital Cockpit Differentiation Moves Beyond Luxury Cars
Face à la standardisation croissante des motorisations, notamment électriques et hybrides, les constructeurs automobiles utilisent l'électronique embarquée pour différencier leurs véhicules. La projection combinée offre une valeur technologique visible sans nécessiter d'écrans panoramiques complets ni de revêtements de pare-brise complexes. Ce facteur élargit la demande potentielle, initialement destinée aux voitures haut de gamme, aux versions supérieures du segment moyen de gamme, où les acheteurs recherchent la navigation connectée, les alertes ADAS et la personnalisation. L'impact sur le marché se traduit par des programmes d'approvisionnement plus importants pour les modules optiques compacts, les contrôleurs d'affichage et les logiciels de cockpit. Les fournisseurs proposant des conceptions modulaires peuvent remporter des contrats multimarques, car les constructeurs peuvent déployer la même architecture à travers différentes régions et finitions.
L'avantage concurrentiel en matière de coûts favorise l'adaptation aux véhicules de milieu de gamme
Les affichages tête haute (HUD) sur pare-brise peuvent nécessiter des trajets optiques plus longs, un étalonnage spécifique au pare-brise et des coûts d'intégration plus élevés. Les systèmes à projection combinée utilisent un écran transparent dédié, offrant aux constructeurs automobiles une plus grande flexibilité dans l'intégration au tableau de bord et la planification des services après-vente. Cet avantage de coût est important, car les véhicules de milieu de gamme adoptent des écrans avancés tout en respectant des budgets de composants serrés. L'impact est plus marqué en Asie-Pacifique et en Amérique du Nord, où la concurrence sur les fonctionnalités est intense et où les constructeurs automobiles ont besoin de mises à niveau du poste de conduite évolutives. Les fournisseurs qui réduisent l'épaisseur des modules, améliorent la luminosité et simplifient l'assemblage peuvent transformer les options en équipements de série à plus grand volume.
Tendances futures du marché des affichages tête haute projetées par Combiner
Indices de profondeur 3D pour le guidage contextuel de la conduite
Le marché des systèmes d'affichage tête haute (HUD) combinés évolue vers des contenus enrichis de profondeur, permettant aux conducteurs d'interpréter plus intuitivement la navigation, les distances et les alertes. Les futurs systèmes utiliseront la projection 3D, l'ajustement de la position des yeux et le rendu logiciel pour afficher des alertes plus précises sur le plan spatial. Cette évolution ne transformera pas tous les systèmes combinés en réalité augmentée complète, mais elle rehaussera les exigences en matière de profondeur, de contraste et de latence. Les fournisseurs capables de valider les performances optiques en fonction de la taille du conducteur, des conditions d'éclairage et de l'angle du pare-brise bénéficieront d'un avantage concurrentiel, les constructeurs automobiles exigeant des affichages immersifs sans le coût d'un HUD complet intégré au pare-brise.
Calibrage HUD défini par logiciel
L'étalonnage sera de plus en plus piloté par logiciel, les constructeurs automobiles cherchant à réutiliser les modules d'affichage tête haute (HUD) combinés sur plusieurs modèles et variantes régionales. Les futures plateformes ajusteront la position de l'image, la luminosité, la priorité du contenu et la logique d'alerte par logiciel plutôt que par des refontes optiques spécifiques. Cette évolution favorise des lancements de véhicules plus rapides, des mises à jour à distance simplifiées et une réduction des efforts d'ingénierie par modèle. Les fournisseurs de semi-conducteurs et les équipes de développement logiciel pour cockpits joueront donc un rôle plus important dans les chaînes de valeur des HUD. Cette tendance renforce également l'importance de la cybersécurité, de la documentation relative à la sécurité fonctionnelle et de la maintenance logicielle à long terme.
Opportunités du marché des affichages tête haute projetés par Combiner
Standardisation des plateformes de milieu de gamme
Les prévisions du marché des affichages tête haute (HUD) de Combiner mettent en évidence une opportunité évidente dans les modules standardisés pour les véhicules de milieu de gamme. Les fournisseurs peuvent créer de la valeur en proposant des systèmes optiques compacts, des contrôleurs d'affichage et des modèles logiciels que les constructeurs automobiles peuvent configurer selon les finitions et les régions. Cette approche réduit les coûts d'ingénierie et les délais de lancement, tout en offrant aux constructeurs une amélioration significative de l'habitacle. Les investissements devraient se concentrer sur le conditionnement modulaire, les partenariats d'assemblage locaux et les bibliothèques de validation couvrant l'éblouissement, les vibrations, la température et l'ergonomie du conducteur. Les entreprises qui réduisent le coût total d'intégration peuvent étendre leur activité au-delà des lancements haut de gamme et s'orienter vers des plateformes de véhicules de tourisme à plus fort volume.
Contenu et conseils énergétiques du poste de conduite des véhicules électriques
Les véhicules électriques offrent une opportunité aux affichages tête haute (HUD) combinés, car les conducteurs ont besoin d'informations sur l'autonomie, la recharge, le freinage régénératif, la navigation et les systèmes avancés d'aide à la conduite (ADAS) sans être distraits. Les constructeurs automobiles peuvent utiliser le contenu des HUD pour expliquer la consommation d'énergie et rassurer les conducteurs lors des longs trajets. Les fournisseurs doivent harmoniser le matériel optique avec les données de gestion de la batterie, la planification d'itinéraire et les services connectés. Cette opportunité est particulièrement forte en Chine, en Amérique du Nord et en Europe, où les lancements de véhicules électriques sont nombreux et où la différenciation des habitacles influence la perception des acheteurs. L'intégration avec les combinés d'instruments numériques et les écrans centraux déterminera la fidélisation des clients.
Développements récents
- Septembre 2025 : Visteon Corporation s’associe à FUTURUS pour co-développer des systèmes d’affichage tête haute (HUD) de nouvelle génération, intégrant la réalité augmentée, le pare-brise et le panorama, destinés aux constructeurs automobiles internationaux. Cette collaboration associe l’expertise de Visteon en électronique embarquée aux innovations optiques de FUTURUS afin de projeter en temps réel les données de conduite et les alertes des systèmes avancés d’aide à la conduite (ADAS) directement dans le champ de vision du conducteur.
- Septembre 2025 : AUMOVIO SE a annoncé pour IAA Mobility un système d’affichage tête haute (HUD) compact et sans miroir, compatible avec la réalité augmentée et doté de la technologie Epitone. Ce système remplace les rétroviseurs classiques par un écran 3D et réduit l’espace d’installation requis jusqu’à 50 %. Il utilise une optimisation d’image assistée par logiciel pour une intégration évolutive dans les véhicules.
- Avril 2025 : Nippon Seiki Co., Ltd. a présenté sa technologie d’affichage tête haute TFT à grand champ de vision lors du salon Automotive Engineering Exposition 2025 de Yokohama. L’exposition mettait l’accent sur les zones de projection élargies pour les affichages de type réalité augmentée, la précision optique et les capacités de fabrication avancées nécessaires pour réduire la distorsion et améliorer la visibilité du conducteur.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -