
コンバイナ投影ヘッド-アップディスプレイ市場:シェア・成長・予測 2034
コンバイナー社によるヘッドアップディスプレイ市場規模予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(2D、3D)、用途別(高級車、中級車、一般乗用車)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00022603
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 27, 2026


2025年の市場規模
13億8000 万米ドル
基準年値
2034年の予測
35 億5000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.54 %
成長率
対象市場
234億8000 万米ドル
(2026年~2034年)
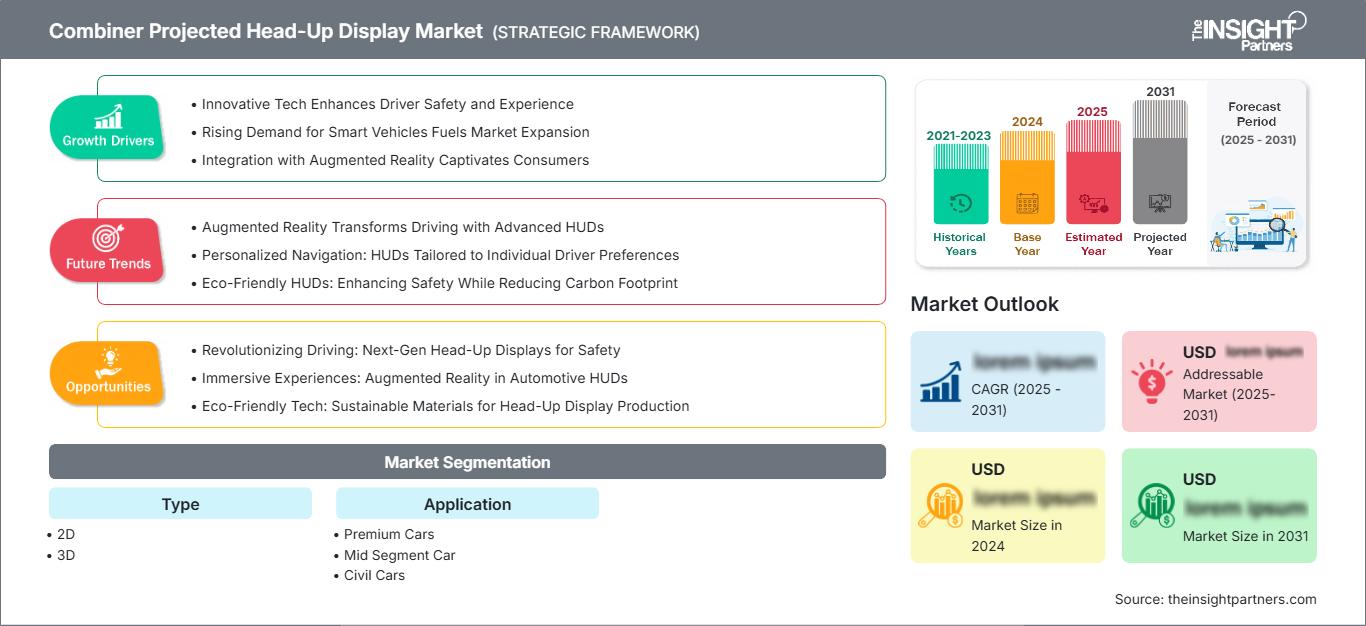
コンバイナー型プロジェクションヘッドアップディスプレイ市場は、2025年には13億8,000万米ドルと評価され、2034年には35億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は12.54%となる見込みです。小型ドライバー情報ディスプレイ画面の普及、運転支援機能の利用拡大、自動車メーカーによるコスト効率の高い光学プロジェクターソリューションへのニーズの高まりが、市場成長の原動力となっています。
北米は、高級車市場、ソフトウェア定義型コックピットの取り組み、運転中の注意散漫を最小限に抑えるための規制などによる好影響により、コンバイナー投影型ヘッドアップディスプレイ市場規模において引き続き重要な市場セグメントとなっています。この地域は、米国とカナダにおけるADASディスプレイコンテンツへの需要、電気自動車の発売、サプライヤーのエンジニアリング能力に支えられ、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.6%を示すと予想されています。
コンバイナー社製プロジェクションヘッドアップディスプレイ市場の評価と洞察
- 北米は2025年には31~34%のシェアを占め、高級SUV、EVコックピットのアップグレード、ADASの視覚化に牽引され、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.6%で成長すると予測されている。
- 米国は2025年には北米の76~80%を占め、ソフトウェア定義車両プログラムに支えられ、2026年から2034年にかけて年平均成長率(CAGR)10.6~11.3%で成長すると予測されている。
- 2025年には欧州が27~30%のシェアを占め、2034年まで年平均成長率(CAGR)11.0~11.8%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが導入をリードする見込みだ。
- アジア太平洋地域は2025年には30~33%のシェアを獲得し、中国、日本、韓国、インドに牽引され、2026年から2034年にかけて年平均成長率(CAGR)14.0~14.8%で成長すると予測されている。
- 最大のセグメントである2Dは、2025年には67~71%の市場シェアを占め、プレミアムカーやミッドセグメントカーへの費用対効果の高い統合を反映して、年平均成長率(CAGR)10.7~11.5%で成長すると予想されている。
- 高成長セグメントである3Dは、2025年にはコンバイナー投影型ヘッドアップディスプレイ市場の29~33%のシェアを占め、奥行き知覚とAR対応ディスプレイアーキテクチャに牽引され、年平均成長率(CAGR)15.4~16.2%で成長すると予測されています。
- 詳細に分析された主要企業:日本精機株式会社、コンチネンタルAG、デンソー株式会社、ヴィステオン株式会社、ロバート・ボッシュGmbH、パナソニックホールディングス株式会社、BAEシステムズ株式会社、STマイクロエレクトロニクスNV、エルビットシステムズ株式会社、矢崎総業株式会社、三菱電機株式会社、ヴァレオSE。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
コンバイナー型ヘッドアップディスプレイ(HUD)の利用は、アフターマーケット製品から、ナビゲーション、速度表示、ADASアラート、エネルギー消費アラートなどを支援するカスタムコックピットモジュールへと進化してきました。計器盤のパッケージサイクル短縮の必要性といった要因により、より小型の光学エンジン、より明るいディスプレイ、成形コンバイナー、そして電子機器といった生産トレンドが生まれています。そのため、コンバイナー型投影式ヘッドアップディスプレイ市場は、デジタルコックピットソリューションと互換性のあるヒューマンマシンインターフェースシステム市場へと発展しつつあります。
将来の需要は、電気自動車、コネクテッドナビゲーションシステム、高齢ドライバーの視認性要件、特定の地域における安全性の懸念といった要因によって牽引されるでしょう。一部の新興地域では、フロントガラスへの投影ではなく、より機能満載のコックピットが採用されており、コンバイナーHUDの導入余地が生まれています。投資は、光学系の小型化、キャリブレーションソフトウェアの開発、現地生産、OEMとの連携に行われる予定です。
コンバイナー投影型ヘッドアップディスプレイ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億8000万米ドル |
| 2034年までの市場規模 | 35億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.54% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
コンバイナー投影型ヘッドアップディスプレイ市場分析
大型のHUDシステムやフロントガラスへの依存といったコストをかけずに、ドライバーの前方視界に近い場所に速度、ナビゲーション、車線案内、警告情報を提供する必要性から、市場は成長を続けています。最も需要が高いのは、ADASパッケージ、デジタルインストルメントクラスター、コネクテッドナビゲーションを標準装備またはオプションとして搭載した、高級車および中級車です。
サプライチェーンには、光学部品メーカー、ディスプレイパネルサプライヤー、半導体企業、コックピット情報システムインテグレーター、ティア1モジュールメーカー、および自動車OEMが含まれます。サプライヤーにとっての利点は、グレア管理、耐熱性、振動安定性、およびさまざまな車両プラットフォーム間でのソフトウェアキャリブレーションです。国連ECE安全規則およびEuro NCAP運転支援システム評価に関する議論は、オフロードでの視線移動時間を短縮したコックピット情報システムの開発を促進します。
コンバイナー投影型ヘッドアップディスプレイ市場レポートによると、競争環境は光学、ディスプレイエレクトロニクス、車載ソフトウェアの専門知識を持つサプライヤーによって支配されるだろう。競合企業には、日本精機株式会社、コンチネンタルAG、デンソー株式会社、ビステオン株式会社、ロバート・ボッシュGmbH、パナソニックホールディングス株式会社、矢崎総業株式会社、三菱電機株式会社、ヴァレオSEなどが含まれ、パッケージ、輝度、信頼性、OEMプログラムの獲得を競うことになる。
さらに、BAEシステムズ社とエルビット・システムズ社の軍事・航空電子機器向けディスプレイ技術、およびSTマイクロエレクトロニクス社のセンシング、制御、ディスプレイ処理用半導体も、戦略的なポジショニングに影響を与えるだろう。ヘッドアップディスプレイに対する投資家の関心は、3Dビジュアライゼーション、アジアでの製造、そして自動車メーカーが様々なグレードで光学プラットフォームを活用できるソフトウェアによるコックピット統合に集中するだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
コンバイナー搭載型プロジェクションヘッドアップディスプレイ市場:戦略的洞察
地域別分析
北米のコンバイナー社が予測するヘッドアップディスプレイ市場
北米市場セグメントは、2025年には31~34%の市場シェアを占め、2025年から2034年にかけて年平均成長率(CAGR)10.8~11.6%で拡大すると予測されている。この技術は、コックピットの差別化を図るため、高級SUV、ピックアップトラック、電気自動車、高性能車などで普及している。
この技術開発を推進する主な要因は、ADASオプションパックの入手可能性、デジタルコックピットに対する消費者の需要、および安全関連の視覚的合図に対する車両メーカーの需要です。コンバイナーHUDは、自動車メーカーがフロントガラスHUDよりも低コストでシステムを構築したい場合、かつクラスター型ディスプレイよりも高い価値を認識させたい場合に利用されます。
米国コンバイナー社が予測するヘッドアップディスプレイ市場
2025年時点で米国の市場シェアは76%~80%で、2026年から2034年の期間には年平均成長率(CAGR)10.6~11.3%で成長すると予測されています。コックピットエレクトロニクス、ディスプレイ制御、車載用半導体のサポートを提供する企業としては、Visteon Corporation、Robert Bosch GmbH、Continental AG、Panasonic Holdings Corporation、STMicroelectronics NVなどが挙げられます。高級車や電気自動車(EV)への応用が引き続き市場を牽引しています。
速度表示だけでなく、ナビゲーションガイダンス、運転支援、バッテリー残量情報、状況に応じた警告など、様々な機能が進化する傾向が見られます。米国の消費者は、運転中の注意散漫を最小限に抑え、昼間でも視認性が高く、サイバーセキュリティ対応のソフトウェアインターフェースと整備性を重視しています。ミッドサイズ車は、コンバイナーソリューションによってフロントガラスへの投影に伴う部品コストの増加なしに独自のコックピット機能を実現できるため、ますます重要性を増しています。
欧州のコンバイナー社が予測するヘッドアップディスプレイ市場
欧州は2025年時点で27~30%のシェアを占め、2025年から2034年にかけて年平均成長率(CAGR)11.0~11.8%で拡大すると予測されている。ドイツは、高級自動車メーカー、電子機器メーカー、車両安全技術の存在により、市場をリードしている。英国の需要は高級車と技術検証によって牽引される一方、フランスでは電動化イニシアチブと小型車のコックピットのアップグレードが需要を牽引するだろう。
イタリアとスペインからの需要は、中型車の製造、サプライヤーの現地化、輸出向け車両プラットフォームによって支えられる。欧州での採用は、運転中の注意散漫対策、Euro NCAPによる運転支援システムへの注力、そしてデジタルコックピットへの消費者の支払意欲に基づいている。サプライチェーンを支える欧州の主要企業には、コンチネンタルAG、ロバート・ボッシュGmbH、ヴァレオSE、STマイクロエレクトロニクスNVなどがある。
APAC Combinerによるヘッドアップディスプレイ市場予測
アジア太平洋地域は2025年に市場シェアの30~33%を獲得し、年平均成長率(CAGR)14.0~14.8%で最も高い成長率を記録すると予測されている。この地域を牽引しているのは中国であり、新エネルギー車(NEV)の導入、コックピットサプライヤー、コックピット機能の急速な普及がその要因となっている。日本と韓国は、日本精機株式会社、デンソー株式会社、パナソニックホールディングス株式会社、そして革新的なディスプレイ製造を通じて貢献している。
インドとオーストラリアでは、高級輸入車、安全機能のアップグレード、コネクテッドコックピットへの関心が高まっています。この地域における開発の原動力は、電気自動車(EV)、電子機器製造、道路安全対策へのインセンティブです。アジア太平洋地域のコックピットサプライヤーは、中型車向けに3Dプロジェクション、小型光学エンジン、コスト効率の高いコンバイナーも開発しています。
中東・アフリカ地域におけるコンバイナー社によるヘッドアップディスプレイ市場の予測
中東・アフリカ地域は、主にアラブ首長国連邦とサウジアラビアに牽引され、2023年から2034年にかけて年平均成長率(CAGR)9.8%~10.6%で成長すると予測されています。市場を牽引する要因としては、高級車の輸入、車両更新プログラム、高級SUVなどが挙げられます。南アフリカからの貢献は、ディーラーの設備投資、代替販売、高級乗用車によるものです。
高温環境や長距離移動においては高輝度ディスプレイの価値がさらに高まるため、エネルギーおよびインフラ環境を考慮することが重要です。中東・アフリカ地域のその他の市場は、高級車チャネルとコネクティビティサービスを通じて発展しています。サプライヤーは、太陽光下での視認性、防塵性、アフターサービス体制、輸入車との互換性などに対応する必要があります。
セグメンテーション分析
タイプ
2026年から2034年にかけて、コンバイナー型プロジェクションヘッドアップディスプレイ市場は年平均成長率(CAGR)12.0~12.8%で成長すると予測されています。コンバイナー型プロジェクションヘッドアップディスプレイ市場は、従来の2Dプロジェクションから奥行き情報を含む3Dビジュアライゼーションへの移行によって、タイプ別にその規模が拡大しています。自動車メーカーはコストと信頼性の観点から2Dシステムを引き続き使用していますが、ADAS、ナビゲーション、AR対応コンテンツなど、空間的な解釈が必要な場面では3Dシステムの重要性が高まっています。
- 2D:このサブセグメントは、手頃な価格、実績のある光学系、そして高級車および中級車のダッシュボードへの容易な統合により、明確な速度、ナビゲーション、および警告表示を提供できるため、現在の設置において主流となっています。
- 3D:このサブセグメントは、自動車メーカーが特に電気自動車や先進的なコックピットプログラムにおいて、奥行きの手がかり、ARスタイルのガイダンス、および警告認識の向上を模索する上で、戦略的に重要です。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)12.2~13.0%で成長すると予測されています。高級車は、購入者がコックピットの差別化と安全機能を重視するため、引き続き初期導入層となっています。中型車への導入は、サプライヤーが光学系のコストを削減するにつれて増加しており、一般乗用車は、基本的なHUD機能がより広範なデジタルコックピットパッケージの一部となることで、将来的な販売量増加の可能性を秘めています。
- 高級車:このサブセグメントは、高級セダン、SUV、EVがコンバイナーHUDを使用して、知覚されるテクノロジーを向上させ、ドライバーの視線移動時間を短縮し、ADASパッケージをサポートするため、採用をリードしています。
- 中型車セグメント:自動車メーカーがコストを抑えつつ、目に見えるコックピットのアップグレードを求めているため、需要が拡大しており、上位グレードやコネクテッドナビゲーションを搭載した地域モデルにとって、コンバイナープロジェクションは魅力的な選択肢となっている。
- 乗用車:このサブセグメントは、標準化されたディスプレイ電子機器とモジュール式ダッシュボードを通じて、基本的な速度、警告、ナビゲーション投影機能が日常の乗用車に普及するにつれて、長期的な販売量ポテンシャルを秘めている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
高級車 |
高い |
デジタルコックピット |
成熟した |
|
ミッドセグメント車 |
中くらい |
コストスケーリング |
スケーリング |
|
民間車両 |
低い |
基本的な安全対策 |
新興 |
コンバイナーによるヘッドアップディスプレイ市場の成長要因と影響分析
ADASコンテンツには、より安全なドライバー向け視覚化機能が必要
ADAS機能は、警告灯から車線案内、アダプティブクルーズコントロールの警告、速度制限の認識、迅速な解釈が必要な危険信号へと拡大しています。コンバイナーHUDは、選択された情報を道路シーンに近づけることで視覚的なアクセス性を向上させ、計器盤をちらっと見る必要性を減らします。コンバイナー投影型ヘッドアップディスプレイ市場への影響は直接的です。なぜなら、現在では多くの車両が、フロントガラスの大幅な再設計なしに安全関連コンテンツを表示できるディスプレイ層を必要としているからです。光学的な鮮明さ、低遅延、ソフトウェアのキャリブレーションを組み合わせたサプライヤーは、車両プラットフォームのコストを抑えながら、測定可能なドライバー情報の改善を求めるOEMをサポートできます。
デジタルコックピットの差別化は高級車にとどまらない
自動車メーカーは、特に電気自動車やハイブリッド車において、パワートレインの標準化が進むにつれて、車内電子機器を使って車両を差別化しています。コンバイナープロジェクションは、フルパノラマディスプレイや複雑なフロントガラスコーティングを必要とせずに、目に見える技術的価値を提供します。このドライバーは、プレミアムカーから、購入者がコネクテッドナビゲーション、ADASアラート、パーソナライゼーションを期待するアッパーミッドセグメントのトリムへと、対象となる需要を拡大します。市場への影響は、小型光学モジュール、ディスプレイコントローラー、コックピットソフトウェアの大規模な調達プログラムを通じて現れます。モジュール設計のサプライヤーは、OEMが同じアーキテクチャを地域やトリム間で拡張できるため、複数車種の契約を獲得できます。
コスト面での優位性により、中型車への装着が可能
フロントガラスに搭載されるHUDは、より長い光路、フロントガラス専用のキャリブレーション、およびより高い統合コストを必要とする場合があります。コンバイナー投影システムは専用の透明スクリーンを使用するため、OEMはダッシュボードのパッケージングやアフターマーケットサービス計画においてより柔軟に対応できます。このコスト上の利点は、中型車が厳しい部品コスト目標の下で高度なディスプレイを採用する際に重要となります。機能競争が激しく、自動車メーカーが拡張可能なコックピットのアップグレードを必要とするアジア太平洋地域と北米では、その影響はより顕著です。モジュールの厚みを減らし、輝度を向上させ、組み立てを簡素化するベンダーは、オプション機能を大量生産される標準装備プログラムに変換できます。
コンバイナー社によるヘッドアップディスプレイ市場の将来動向予測
状況に応じた運転支援のための3D奥行き情報
コンバイナー型プロジェクションヘッドアップディスプレイ市場のトレンドは、ドライバーがナビゲーション、距離、警告をより直感的に理解できるよう、奥行き情報に対応したコンテンツへと移行しています。将来のシステムは、3Dプロジェクション、視線位置調整、ソフトウェアレンダリングを用いて、空間的な意味合いをより強くした警告を表示するようになるでしょう。この変化によって、すべてのコンバイナーシステムが完全な拡張現実になるわけではありませんが、奥行き、コントラスト、遅延に対する期待値は高まります。ドライバーの身長、照明条件、フロントガラスの角度など、あらゆる状況下で光学性能を検証できるサプライヤーは、OEM各社がフロントガラス全体を覆うHUDのコストをかけずに没入感のあるディスプレイを求める中で、優位に立つことになるでしょう。
ソフトウェア定義型HUDキャリブレーション
OEM各社が複数のモデルや地域バリエーションでコンバイナーHUDモジュールを再利用しようとするにつれ、キャリブレーションはソフトウェア定義型へと進化していくでしょう。将来のプラットフォームでは、専用の光学設計変更ではなく、ソフトウェアによって画像の位置、明るさ、コンテンツの優先順位、警告ロジックが調整されるようになります。この方向性は、車両の発売時期の短縮、無線による改良の容易化、モデルごとのエンジニアリング作業量の削減に貢献します。そのため、半導体サプライヤーとコックピットソフトウェアチームは、HUDのバリューチェーンにおいてより大きな影響力を持つようになるでしょう。また、この傾向は、サイバーセキュリティ、機能安全に関する文書化、長期的なソフトウェア保守の重要性を高めることにもつながります。
コンバイナー社が予測するヘッドアップディスプレイ市場の機会
ミッドセグメントプラットフォームの標準化
コンバイナー社の予測によると、ヘッドアップディスプレイ市場は、中型車向け標準化モジュールに大きなビジネスチャンスがあると見込まれています。サプライヤーは、OEMがグレードや地域を問わず構成できるコンパクトな光学系、ディスプレイコントローラー、ソフトウェアテンプレートを提供することで、付加価値を生み出すことができます。このアプローチは、エンジニアリングコストを削減し、発売までの期間を短縮すると同時に、自動車メーカーに目に見えるコックピットのアップグレードを提供します。投資は、モジュール式パッケージング、現地組立パートナーシップ、グレア、振動、温度、ドライバーエルゴノミクスを網羅する検証ライブラリに重点を置くべきです。統合コスト全体を削減できる企業は、プレミアム車種の発売にとどまらず、より量産型の乗用車プラットフォームへと事業を拡大できます。
EVコックピットコンテンツとエネルギーガイダンス
電気自動車は、ドライバーが航続距離、充電、回生ブレーキ、ナビゲーション、ADASなどの情報を最小限の注意散漫で必要とするため、コンバイナー型HUDにとって大きなチャンスとなります。自動車メーカーは、HUDコンテンツを活用してエネルギー挙動を説明し、長距離ドライブ中の安心感を高めることができます。サプライヤーは、光学式ハードウェアをバッテリー管理データ、ルートプランニング、コネクテッドサービスと連携させる必要があります。この機会は、EVの発売が集中し、コックピットの差別化が購入者の認識に影響を与える中国、北米、ヨーロッパで最も大きいと言えます。デジタルメータークラスターや中央ディスプレイとの統合が、サプライヤーの定着率を左右するでしょう。
最近の動向
- 2025年9月:Visteon CorporationはFUTURUSと提携し、世界の自動車メーカー向けに次世代AR HUD、フロントガラスHUD、パノラマHUDシステムを共同開発しました。この提携により、Visteonのコックピットエレクトロニクス製品群とFUTURUSの光学技術革新が融合し、リアルタイムの運転データとADASアラートをドライバーの視界に投影することが可能になります。
- 2025年9月:AUMOVIO SEは、IAA MobilityでEpitone社と共同開発したコンパクトなミラーレスARヘッドアップディスプレイを発表しました。このシステムは、従来のミラーを3Dディスプレイに置き換えることで、設置に必要なスペースを最大50%削減します。ソフトウェアによる画像最適化機能により、車両への拡張性の高い統合を実現します。
- 2025年4月:日本精機株式会社は、横浜で開催された自動車技術博覧会2025において、広視野角TFTヘッドアップディスプレイ技術を発表しました。展示では、ARスタイルのディスプレイにおける投影面積の拡大、光学精度、歪みを低減しドライバーの視認性を向上させるために必要な高度な製造能力などが強調されました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -