
Marché des revêtements conformes : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des revêtements conformes : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (acryliques, époxy, uréthane, silicone, autres) ; secteur d'utilisation finale (automobile et transport, électronique, aérospatiale et défense, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006418
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
13,54 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
23,89 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,51 %
taux de croissance
Marché adressable
169,26 milliards de dollars américains
(2026-2034)
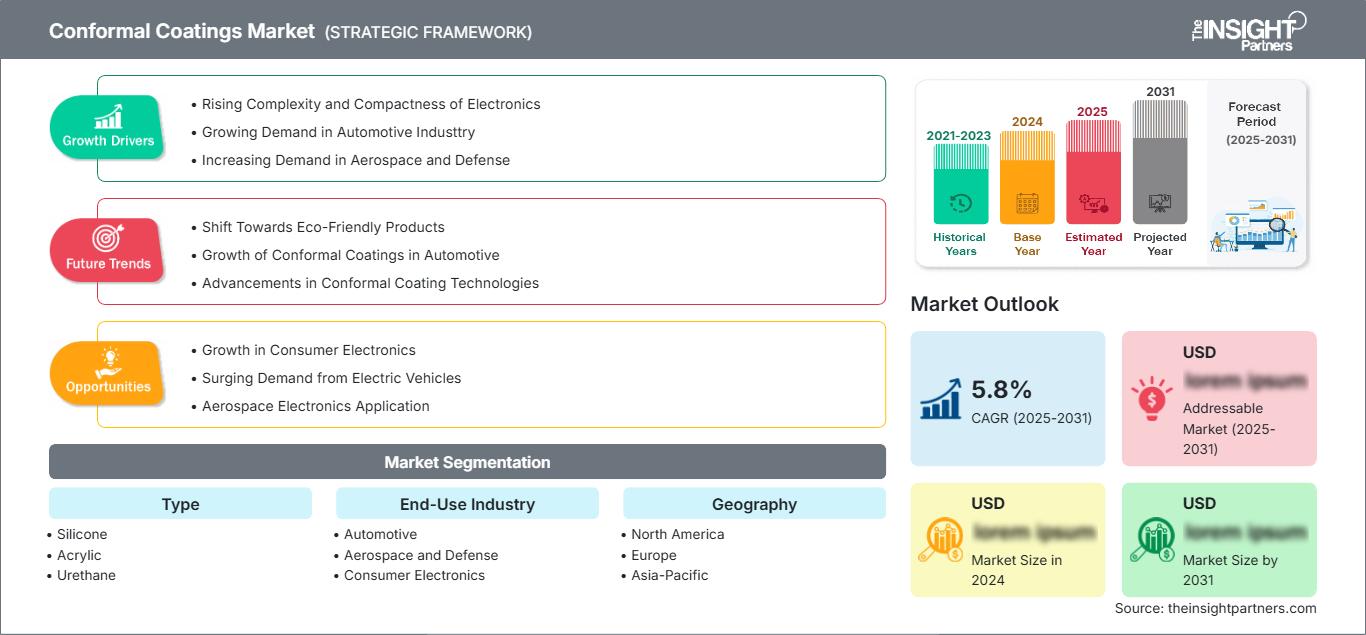
Le marché des revêtements conformes était évalué à 13,54 milliards de dollars américains en 2025 et devrait atteindre 23,89 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,51 % sur la période 2026-2034. Cette croissance est soutenue par la part croissante de l'électronique dans les véhicules, les équipements industriels, les dispositifs médicaux et les systèmes aérospatiaux. L'augmentation de la densité des circuits, l'exposition à l'humidité et aux produits chimiques, ainsi que les exigences de fiabilité incitent également les fabricants à utiliser des technologies de revêtement protecteur dans des environnements d'exploitation de plus en plus exigeants.
L'Amérique du Nord demeure un important centre de production et de consommation, soutenu par l'électronique aérospatiale, l'électrification automobile, les systèmes de défense et les équipements industriels de pointe. Les perspectives du marché des revêtements conformes indiquent un TCAC d'environ 5,8 % à 6,5 % entre 2026 et 2034. La demande structurelle est soutenue par les exigences élevées en matière d'électronique haute fiabilité et par la poursuite des investissements dans les capacités de production nationales de semi-conducteurs, d'assemblage électronique, de véhicules électriques et de matériel de défense.
Analyse et perspectives du marché des revêtements conformes
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 26 à 30 % en 2025 et connaître une croissance annuelle composée de 5,8 à 6,5 % entre 2026 et 2034, soutenue par l'aérospatiale, l'électronique de défense, l'électrification automobile et l'automatisation industrielle.
- États-Unis : On estime que les États-Unis représenteront 80 à 84 % de la demande nord-américaine en 2025, avec un TCAC de 5,9 à 6,6 % entre 2026 et 2034, tiré par l'électronique de défense, les véhicules électriques et la fabrication de pointe.
- Europe : L'Europe devrait représenter une part de 21 à 25 % en 2025 et connaître une croissance annuelle composée de 5,0 à 5,8 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande en électronique automobile et industrielle.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 7,2 à 8,1 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'expansion du secteur de la fabrication de produits électroniques.
- Segment le plus important : le silicone devrait détenir une part de marché de 31 à 35 % en 2025, avec un TCAC de 6,1 à 6,8 % entre 2026 et 2034 grâce à sa stabilité thermique et à sa protection flexible.
- Segment à forte croissance : L'aérospatiale et la défense devraient représenter une part de marché de 13 à 17 % en 2025, avec un TCAC de 7,0 à 7,8 % entre 2026 et 2034, car les composants électroniques essentiels à la mission nécessitent une protection environnementale.
- Principales entreprises analysées en détail : Chase Corporation, Dow Inc., Dymax Corporation, Electrolube, Europlasma NV, HB Fuller Company, Henkel Adhesives Technologies Private Limited, KISCO LTD., MG Chemicals et Shin-Etsu Chemical Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique a fait passer l'industrie des protections traditionnelles à base de solvants aux technologies de polymérisation rapide, à faible teneur en COV, à double polymérisation et à application sélective. La concurrence entre les formulations de silicone, d'acrylique, d'uréthane et d'époxy repose sur la résistance thermique, la flexibilité, l'adhérence, la retravaillabilité et le temps de traitement. On peut citer par exemple Dow, qui propose des formulations de silicone sans solvant polymérisant par UV ou par humidité, et les technologies Dymax, qui combinent une polymérisation rapide par la lumière et une polymérisation secondaire par la chaleur ou l'humidité pour les zones d'ombre.
La croissance future de l'entreprise sera principalement axée sur le marché de la fabrication électronique en Asie-Pacifique, les marchés de la défense et de l'automobile en Amérique du Nord, et le marché des composants de haute fiabilité en Europe. Les contraintes réglementaires relatives aux solvants et aux matières dangereuses créeront des opportunités pour les produits minimisant les COV tout en préservant la protection diélectrique. L'investissement porte également sur les systèmes de distribution, le séchage UV/LED, les équipements d'inspection et les revêtements pour les circuits imprimés de petite taille.
Portée du rapport sur le marché des revêtements conformes
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 13,54 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,89 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,51% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des revêtements conformes
La demande du marché des revêtements conformes est corrélée à l'augmentation de la part de l'électronique dans les automobiles, les machines, les dispositifs médicaux et les plateformes aérospatiales. La protection des circuits imprimés contre l'humidité, les brouillards salins, les produits chimiques, la poussière, les vibrations et les variations de température est cruciale, car une défaillance de ces circuits imprimés engendre des coûts de maintenance disproportionnés. La chaîne d'approvisionnement comprend les fournisseurs de matières premières et d'additifs, les formulateurs, les entreprises de revêtement, les fours de polymérisation, ainsi que les entreprises d'assemblage et de fabrication d'équipements d'origine.
L'industrie s'oriente de plus en plus vers une approche par processus. Les clients sont de plus en plus nombreux à évaluer non seulement la qualité du revêtement lui-même, mais aussi la précision de son application, le temps de polymérisation, sa retravail et la cadence de production. Cela représente un avantage pour les fournisseurs capables de proposer à la fois des revêtements et une expertise en applications. L'approvisionnement en matériaux reste différencié selon la technologie : la technologie silicone requiert des polymères et des additifs spécifiques, tandis que les technologies acrylique et uréthane offrent des procédés compétitifs et des avantages environnementaux. La localisation de la production en Asie est bénéfique aux entreprises d'électronique.
Le positionnement sur le marché des revêtements conformes dépend désormais des capacités de formulation et de la résolution des problèmes de fiabilité liés aux applications. Dow propose des systèmes à base de silicone pour le durcissement par l'humidité et le durcissement UV, ainsi que des systèmes à double durcissement. Dymax, quant à lui, se concentre sur les revêtements à durcissement rapide par la lumière pour les assemblages électroniques. HB Fuller offre différentes chimies de durcissement pour la protection des circuits imprimés, notamment des systèmes thermiques, UV, UV et humidité, ainsi que des systèmes de type RTV.
Des investissements stratégiques sont réalisés pour réduire la teneur en solvants, raccourcir les temps de traitement, améliorer la fiabilité et la compatibilité avec l'automatisation des revêtements sélectifs. Le lancement du Loctite Stycast UV 7998 par Henkel en 2026 illustre l'importance accordée à un système sans solvant, conforme à la norme UL 94 V-0, économique et adapté aux applications électroniques générales. Les fournisseurs aux qualifications reconnues bénéficient d'un avantage concurrentiel dans les secteurs de l'aérospatiale et de la défense, tandis que la rapidité de mise sur le marché des produits est essentielle pour l'électronique grand public et l'automobile.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des revêtements conformes : Perspectives stratégiques
Perspectives régionales
Marché des revêtements conformes en Amérique du Nord
L'Amérique du Nord représentera 26 à 30 % de la demande totale en 2025 et connaîtra une croissance annuelle composée (TCAC) de 5,8 à 6,5 % entre 2025 et 2034. Les États-Unis domineront la consommation régionale en raison des besoins en protection des circuits imprimés dans les secteurs de l'aérospatiale, de la défense, de l'automobile, de l'électronique médicale et de l'automatisation industrielle. Par ailleurs, les activités de production du secteur de l'électronique contribueront à la qualification et à la disponibilité des matériaux.
La contribution du Canada proviendra des secteurs de l'aérospatiale, des équipements de transport, des télécommunications et de l'électronique industrielle. Celle du Mexique s'appuiera sur son rôle croissant dans les usines d'assemblage automobile et électronique, où les cartes électroniques seront exposées aux vibrations, à l'humidité et aux cycles thermiques. Les critères de décision d'achat incluront la conformité aux normes UL et IPC, l'uniformité des applications, la possibilité de remise en état et la fiabilité à long terme. Les revêtements en silicone et en uréthane resteront essentiels dans des conditions difficiles.
Marché américain des revêtements conformes
Les États-Unis devraient représenter entre 80 et 84 % de la consommation nord-américaine en 2025 et connaître une croissance annuelle composée (TCAC) de 5,9 à 6,6 % entre 2024 et 2034. Cette position dominante repose sur les secteurs de l'aérospatiale et de la défense, de l'électronique automobile, des dispositifs médicaux, des systèmes de contrôle industriel et des télécommunications. Les principaux fabricants assurent une couverture technique et de distribution étendue sur le marché américain.
On trouve de nombreuses applications dans les systèmes avancés d'aide à la conduite, l'électronique de puissance, l'avionique, les radars, l'électronique médicale et les commandes industrielles. Aux États-Unis, les clients privilégient généralement les produits ayant fait leurs preuves en matière de qualification, présentant des caractéristiques diélectriques, une stabilité de polymérisation et une aptitude à la distribution automatisée. Les spécifications et la traçabilité sont également essentielles dans les secteurs de la défense et de l'aérospatiale. Dow, Chase Corporation, Dymax Corporation, HB Fuller Company et Henkel proposent des produits de protection électronique concurrents, mais les entreprises spécialisées se distinguent par leur chimie et leurs procédés de fabrication.
Marché européen des revêtements conformes
Le segment de marché européen devrait représenter entre 21 et 25 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 5,0 à 5,8 % jusqu'en 2034. Le marché allemand est le plus important d'Europe, grâce à ses secteurs de l'électronique automobile, de l'automatisation industrielle, des machines et de l'ingénierie de haute fiabilité. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce marché grâce à leurs industries aérospatiales, de défense, automobiles, électroniques et de production industrielle.
L'Allemagne conserve sa position de leader en Europe grâce à ses secteurs automobile et industriel qui génèrent une demande constante en matière de protection des circuits imprimés. Le Royaume-Uni dispose de solides compétences dans les domaines de l'aérospatiale, de la défense et de l'électronique, tandis que la France tire profit des industries aérospatiales, des transports, de la défense et des technologies médicales. L'Italie et l'Espagne contribuent également à la demande grâce à leurs industries de pièces automobiles, de machines industrielles, d'équipements pour les énergies renouvelables et d'assemblage électronique.
Marché des revêtements conformes en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % de la demande mondiale d'ici 2025, avec un taux de croissance annuel composé (TCAC) de 7,2 à 8,1 % jusqu'en 2034. La consommation est principalement tirée par la Chine, suivie du Japon et de la Corée du Sud, avec un potentiel supplémentaire provenant de l'Inde et de l'Australie. Le secteur de la fabrication électronique constitue son principal atout structurel.
La Chine mise sur la fabrication de produits électroniques, l'automobile et la production de batteries, ainsi que sur l'industrie manufacturière. Le Japon et la Corée du Sud sont des pôles d'excellence en matière de semi-conducteurs et de fabrication de produits électroniques de haute fiabilité. L'Inde contribue à la demande grâce à la croissance de son secteur de l'électronique. L'Australie, bien que relativement petite, tire profit des applications industrielles et de défense. Sa croissance est alimentée par l'utilisation accrue de systèmes automatisés de revêtement et de polymérisation par les fabricants régionaux, ainsi que par la volonté de favoriser la localisation de la production électronique dans les politiques industrielles.
Marché des revêtements conformes au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique (MEA) représente une part relativement faible de la consommation mondiale, mais offre des opportunités stratégiques dans des secteurs tels que l'aérospatiale et la défense, l'énergie, les télécommunications et les infrastructures industrielles. L'Arabie saoudite et les Émirats arabes unis sont les principaux consommateurs au sein de la MEA, tandis que l'Afrique du Sud domine en Afrique subsaharienne. Le taux de croissance annuel composé (TCAC) estimé pour la MEA se situe entre 5,2 % et 6,0 % jusqu'en 2034.
Les principaux moteurs de la croissance de la consommation en Arabie saoudite et aux Émirats arabes unis sont la diversification et le développement des industries, les systèmes de défense, les infrastructures numériques et la fabrication de pointe. L'Afrique du Sud fournit des équipements miniers, de l'électronique industrielle, des équipements de transport et des télécommunications. Le reste de la région MENA présente une consommation assez fragmentée, axée principalement sur les projets de développement des infrastructures et l'électronique. Les conditions climatiques extrêmes (chaleur, poussière, humidité et corrosion) renforcent la justification technique du recours aux revêtements protecteurs dans certaines applications.
Analyse de segmentation
Taper
Le segment des revêtements conformes devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,9 % entre 2026 et 2034. Le choix de la chimie dépend de l'exposition thermique, de la flexibilité, des propriétés diélectriques, de la résistance chimique, du mode de polymérisation et des exigences de retouche. Le silicone reste une solution pertinente dans les environnements difficiles, tandis que l'acrylique, l'uréthane et l'époxy se distinguent par leur facilité de mise en œuvre et leurs performances spécifiques à chaque application.
- Silicone : Les revêtements en silicone sont privilégiés lorsque les composants électroniques sont soumis à d’importantes variations de température, à l’humidité, aux vibrations et aux contraintes mécaniques. Leur flexibilité et leur stabilité thermique les rendent adaptés aux secteurs de l’automobile, de l’aérospatiale, de l’industrie et de l’électronique d’extérieur.
- Acrylique : Les revêtements acryliques offrent une mise en œuvre simple, un séchage rapide et une retouche relativement aisée. Ils restent pertinents pour la protection des circuits imprimés à usage général, lorsque des performances chimiques ou thermiques extrêmes ne constituent pas la principale exigence.
- Uréthane : Les revêtements en uréthane sont destinés aux applications exigeant une forte résistance aux produits chimiques, à l’abrasion et à l’humidité. Ils sont particulièrement adaptés aux environnements industriels difficiles où les cartes électroniques nécessitent un film protecteur plus robuste.
- Époxy : Les revêtements époxy offrent une protection dure et durable, avec une forte adhérence et une excellente résistance chimique. Leur utilisation est privilégiée dans les applications où la robustesse mécanique et la protection environnementale à long terme priment sur la facilité de retouche.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales du marché des revêtements conformes devrait connaître une croissance annuelle composée (TCAC) de 6,5 % à 7,2 % entre 2026 et 2034. Les secteurs de l'automobile et de l'électronique grand public représentent une part importante de ce marché, tandis que les secteurs de l'aérospatiale et de la défense imposent des exigences de fiabilité plus élevées. Les applications médicales et industrielles élargissent la demande à l'ensemble des dispositifs électroniques spécialisés nécessitant une protection environnementale fiable.
- Automobile : L’électrification, les systèmes avancés d’aide à la conduite, l’infodivertissement, la gestion des batteries et l’électronique de puissance augmentent l’exposition des circuits imprimés aux cycles thermiques et aux vibrations, renforçant ainsi la demande de revêtements protecteurs fiables.
- Aérospatiale et défense : L’avionique, les radars, les systèmes de communication et l’électronique de navigation nécessitent une protection contre les températures extrêmes, les vibrations, l’humidité, les embruns salés et l’exposition aux produits chimiques, ce qui justifie la qualification des matériaux par des matériaux de haute qualité.
- Électronique grand public : les appareils compacts, les objets connectés, les appareils intelligents et les équipements connectés nécessitent une protection au sein d’assemblages plus petits. Les volumes de production élevés privilégient les formulations à séchage rapide compatibles avec le revêtement et l’inspection automatisés.
- Dispositifs médicaux : Les équipements de diagnostic, les systèmes de surveillance, l’électronique d’imagerie et les appareils portables exigent une performance électrique stable et une protection environnementale. Le choix des matériaux est influencé par la fiabilité, la propreté, la biocompatibilité et la maîtrise des procédés.
- Industrie : Les contrôleurs d'automatisation, l'électronique de puissance, les capteurs, les variateurs de moteurs et les systèmes de contrôle nécessitent une protection contre la poussière, l'humidité, les produits chimiques et les variations de température, notamment dans les usines et les installations extérieures.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Électronique pour véhicules électriques |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Protection avionique |
Mature |
|
Électronique grand public |
Haut |
Dispositifs miniaturisés |
Mature |
|
Médical |
Moyen |
Fiabilité des appareils |
Mise à l'échelle |
|
Industriel |
Moyen |
Automatisation intelligente |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des revêtements conformes
Contenu électronique croissant dans les véhicules
L'électrification des véhicules accroît le nombre et la criticité des calculateurs électroniques, des capteurs, des systèmes de gestion de l'énergie et des modules de communication. Ces ensembles sont soumis aux vibrations, à l'humidité, aux variations de température et aux produits chimiques, ce qui renforce les exigences en matière de protection fiable des circuits imprimés. L'impact s'étend au-delà des voitures particulières électriques et concerne également les véhicules utilitaires, les équipements de recharge, les systèmes de batteries et les plateformes avancées d'aide à la conduite. Les fournisseurs capables de démontrer l'adhérence, la stabilité diélectrique, la résistance aux cycles thermiques et la compatibilité avec les applications automatisées sont bien placés pour répondre à la demande dictée par les spécifications. Les cycles de qualification automobile permettent également de nouer des relations clients durables, car les matériaux homologués sont difficiles à remplacer sans validation supplémentaire. Par conséquent, la croissance de l'électronique automobile soutient à la fois la consommation de matériaux et la demande de formulations plus performantes, notamment les technologies silicone et uréthane.
Développement de l'électronique aérospatiale et de défense à haute fiabilité
Les systèmes électroniques aérospatiaux et de défense fonctionnent dans des conditions environnementales extrêmes, combinant températures extrêmes, vibrations, humidité, exposition au sel, contamination chimique et longues durées de vie. Ces exigences font de la protection des circuits imprimés un enjeu d'ingénierie à part entière, et non une simple opération de finition. L'augmentation des fonctionnalités électroniques dans l'avionique, les systèmes sans pilote, les communications, les radars et les équipements de navigation engendre ainsi une demande croissante de revêtements qualifiés présentant un comportement électrique et mécanique prévisible. Les normes de qualification constituent également un frein à l'entrée sur le marché, car les fabricants doivent démontrer une qualité de formulation et de production constante. Les fournisseurs capables de prendre en charge les tests, l'ingénierie d'application, l'inspection et les retouches peuvent participer à des programmes à plus forte valeur ajoutée. Ce facteur favorise particulièrement les systèmes à base de silicone, d'uréthane et les systèmes à double polymérisation avancés, pour lesquels la flexibilité et la résistance environnementale sont des critères de conception essentiels.
Croissance de la fabrication automatisée de produits électroniques
Les fabricants d'électronique intègrent de plus en plus le dosage automatisé, le revêtement sélectif, l'inspection optique et le durcissement contrôlé dans leurs lignes de production. L'automatisation modifie les priorités d'achat, car les matériaux de revêtement doivent présenter une viscosité, un mouillage, un comportement de durcissement et des caractéristiques d'inspection prévisibles. Les systèmes photopolymérisables sont particulièrement pertinents lorsque les fabricants ont besoin de cycles de traitement plus courts et de réduire les encours. Dymax, par exemple, met en avant le durcissement UV et LED en quelques secondes, avec des mécanismes de durcissement secondaires disponibles pour les zones d'ombre. À mesure que les volumes de production augmentent, l'automatisation permet de réduire la manutention des matériaux et les besoins en main-d'œuvre, tout en améliorant l'homogénéité du revêtement. Cela crée des opportunités pour les fournisseurs qui développent des formulations spécifiquement optimisées pour le dosage robotisé, le revêtement sélectif, l'inspection par fluorescence et les équipements de durcissement intégrés.
Tendances futures du marché des revêtements conformes
Transition vers des formulations à faible teneur en COV et sans solvants
Les exigences environnementales et les considérations de sécurité en usine dans le marché des revêtements conformes devraient accélérer le développement de formulations sans solvant et à faible teneur en COV. Les produits futurs combineront de plus en plus les avantages environnementaux avec les performances des couches minces, un durcissement rapide et la compatibilité avec la distribution automatisée. Les architectures à double durcissement devraient conserver leur importance, car la lumière peut durcir rapidement les surfaces exposées tandis que l'humidité ou la chaleur traite les zones ombragées sous les composants. Les développeurs de matériaux devraient également optimiser les formulations pour des épaisseurs d'application plus faibles sans compromettre la fiabilité diélectrique. Cette tendance modifiera progressivement les décisions d'achat, passant d'une sélection basée sur la chimie à une évaluation complète du processus, intégrant l'énergie de durcissement, le temps de cycle, la manutention sur le lieu de travail, les retouches et les déchets. La différenciation concurrentielle dépendra donc de la démonstration d'avantages mesurables en matière de fabrication, parallèlement aux performances environnementales.
Intégration accrue des procédés de revêtement et d'inspection
Les futures lignes de production électronique devraient intégrer plus étroitement le dépôt de revêtements, leur polymérisation, le contrôle par fluorescence et la collecte des données de processus. Cette intégration permettra de réduire les variations dues à l'application manuelle et d'améliorer la traçabilité des produits à haute fiabilité. Les formulations pourront de plus en plus intégrer des caractéristiques d'inspection permettant aux systèmes optiques automatisés d'identifier les défauts de couverture, la contamination ou une polymérisation incomplète. Les fournisseurs développeront également des matériaux aux profils de viscosité plus précis, conçus pour des plateformes de pulvérisation, de jet ou de revêtement sélectif spécifiques. Cette convergence pourrait favoriser les partenariats entre les formulateurs de matériaux et les fournisseurs d'équipements, plutôt que le développement de produits isolément. Il en résultera un environnement concurrentiel plus axé sur les applications, où les fournisseurs de revêtements rivaliseront sur la compatibilité totale des processus, la visibilité des données et le rendement de production, et non plus uniquement sur la chimie des résines.
Opportunités du marché des revêtements conformes
Formulation locale et assistance technique en Asie
Le marché des revêtements conformes en Asie-Pacifique offre aux fournisseurs une opportunité intéressante de développer leurs capacités locales en matière de formulation, de distribution et d'ingénierie d'application, en lien avec les pôles de production électronique. La Chine, le Japon, la Corée du Sud et l'Inde concentrent un grand nombre d'assembleurs électroniques, de fournisseurs automobiles, de fabricants industriels et de producteurs de composants. Des centres techniques locaux peuvent raccourcir les cycles de qualification, faciliter les essais de distribution et adapter les formulations aux équipements de production régionaux. Les investisseurs devraient privilégier les installations proches des principaux pôles électroniques plutôt qu'une large couverture géographique. Cette opportunité est particulièrement prometteuse pour les fournisseurs proposant des matériaux à faible teneur en COV, à polymérisation rapide et à application automatisée, car ces produits répondent aux exigences d'efficacité de production et de respect de l'environnement. Les partenariats avec les sous-traitants et les intégrateurs d'équipements peuvent accélérer l'adoption de ces revêtements et offrir une visibilité directe sur les nouvelles exigences d'application.
Revêtements spécialisés pour l'électronique de puissance et les environnements difficiles
Une seconde opportunité réside dans les formulations conçues spécifiquement pour l'électronique de puissance, les infrastructures de recharge, les systèmes de contrôle industriels et les systèmes destinés aux environnements difficiles. Ces applications exigent une combinaison de protection diélectrique, de résistance aux cycles thermiques, d'étanchéité à l'humidité et de durabilité mécanique pouvant surpasser les exigences des cartes électroniques grand public classiques. Les fournisseurs peuvent se différencier en développant des solutions chimiques et des packages d'application adaptés à des matériaux de substrat, des géométries de composants et des équipements de polymérisation spécifiques. Les infrastructures de recharge pour véhicules électriques illustrent cette opportunité, car les modules électroniques doivent fonctionner de manière fiable en extérieur tout en supportant des charges électriques élevées. Dymax a documenté l'utilisation de revêtements conformes photopolymérisables pour les circuits imprimés des bornes de recharge pour véhicules électriques, en mettant l'accent sur la rapidité de polymérisation et l'efficacité du processus. De telles formulations spécialisées peuvent permettre une différenciation technique plus marquée que les produits généralistes à large diffusion.
Développements récents
- Juillet 2026 : Electroninks, leader des encres métalliques complexes pour la fabrication additive et le packaging avancé de semi-conducteurs, a étendu sa collaboration stratégique avec SIIX Corporation afin de développer des solutions de blindage contre les interférences électromagnétiques (IEM) haute fréquence pour diverses applications électroniques au Japon et à l’international. Cette collaboration vise à répondre à la demande croissante du marché pour des solutions de blindage IEM conformes, capables de réduire le poids, de simplifier l’intégration et d’offrir une plus grande flexibilité de conception pour les plateformes électroniques de nouvelle génération, notamment dans l’automobile et de nombreux autres secteurs.
- Février 2026 : Henkel enrichit sa gamme de vernis de protection avec une formulation sans solvant, économique et certifiée UL 94 V-0. Henkel annonce la disponibilité sur le marché de Loctite Stycast UV 7998, la toute dernière formulation de sa gamme de vernis de protection primés. Alliant durabilité, certification UL 94 V-0 et rentabilité, ce nouveau matériau Henkel répond aux besoins du marché en matière de protection optimale des composants électroniques, à un rapport qualité-prix exceptionnel. Il convient parfaitement à de nombreuses applications, notamment l’électroménager, l’éclairage, l’électronique grand public et l’automobile.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -