
Mercato dei rivestimenti conformali: dimensioni, crescita e previsioni 2034
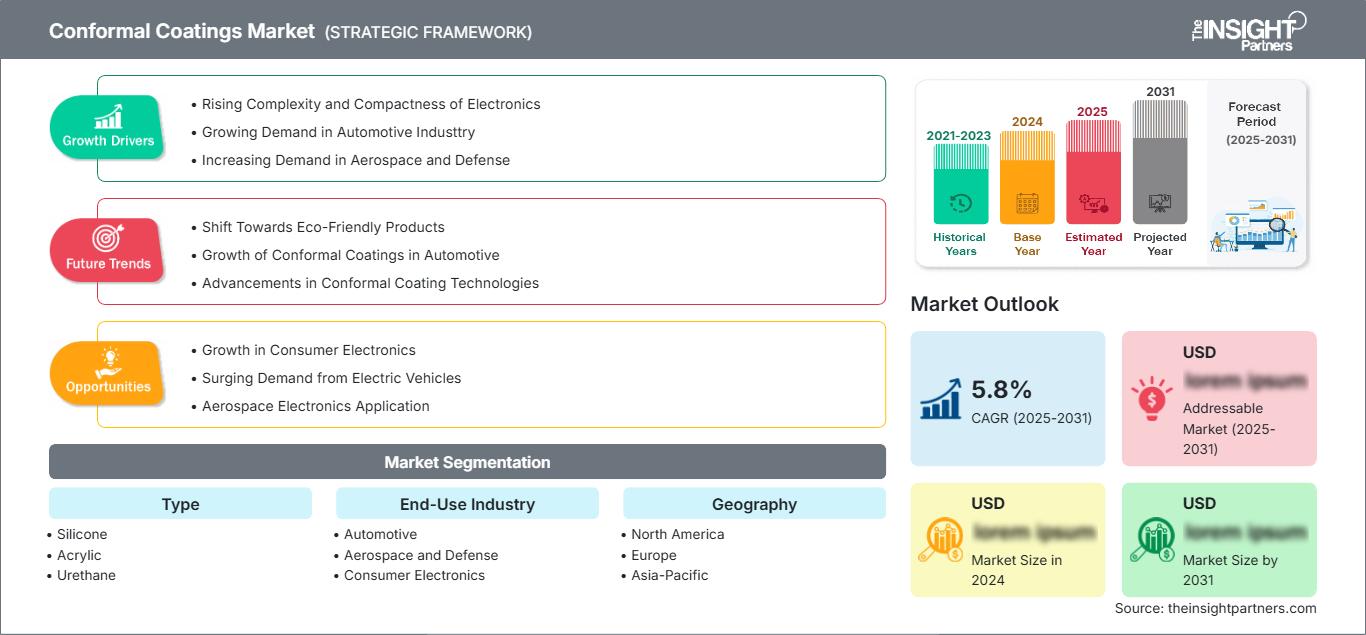
Dimensioni e previsioni del mercato dei rivestimenti conformi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (acrilici, epossidici, uretanici, siliconici, altri); settore di utilizzo finale (automotive e trasporti, elettronica, aerospaziale e difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006418
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
13,54 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,89 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,51 %
Tasso di crescita
Mercato di riferimento
169,26 miliardi di dollari USA
(2026-2034)
Il mercato dei rivestimenti conformi valeva 13,54 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23,89 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,51% nel periodo 2026-2034. La crescita è sostenuta dal crescente contenuto elettronico in veicoli, apparecchiature industriali, dispositivi medici e sistemi aerospaziali. La maggiore densità dei circuiti, l'esposizione all'umidità e agli agenti chimici e i requisiti di affidabilità stanno inoltre incoraggiando i produttori a utilizzare tecnologie di rivestimento protettivo in ambienti operativi sempre più esigenti.
Il Nord America rimane un importante centro di produzione e consumo, sostenuto dall'elettronica aerospaziale, dall'elettrificazione del settore automobilistico, dai sistemi di difesa e dalle apparecchiature industriali avanzate. Le previsioni sulle dimensioni del mercato dei rivestimenti conformi indicano un tasso di crescita annuo composto (CAGR) di circa il 5,8-6,5% nel periodo 2026-2034. La domanda strutturale è rafforzata dai requisiti di elevata affidabilità dell'elettronica e dai continui investimenti nelle capacità produttive nazionali di semiconduttori, assemblaggio di componenti elettronici, veicoli elettrici e difesa.
Analisi e approfondimenti sul mercato dei rivestimenti conformi
- Nord America: si prevede che il Nord America deterrà una quota di mercato compresa tra il 26% e il 30% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% tra il 2026 e il 2034, grazie ai settori aerospaziale, dell'elettronica per la difesa, dell'elettrificazione del settore automobilistico e dell'automazione industriale.
- USA: Si stima che gli Stati Uniti rappresenteranno l'80-84% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,9-6,6% tra il 2026 e il 2034, trainato dall'elettronica per la difesa, dai veicoli elettrici e dalla produzione avanzata.
- Europa: si stima che l'Europa rappresenterà una quota del 21-25% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda di elettronica automobilistica e industriale.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 34-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,2-8,1% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e dall'espansione del settore manifatturiero elettronico.
- Segmento più ampio: si stima che il silicone deterrà una quota di mercato del 31-35% nel 2025, con un CAGR del 6,1-6,8% nel periodo 2026-2034 grazie alla stabilità termica e alla protezione flessibile.
- Segmento ad alta crescita: si stima che il settore aerospaziale e della difesa raggiungerà una quota di mercato del 13-17% nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034, poiché i dispositivi elettronici critici per le missioni richiedono protezione ambientale.
- Aziende chiave analizzate nel dettaglio: Chase Corporation, Dow Inc., Dymax Corporation, Electrolube, Europlasma NV, HB Fuller Company, Henkel Adhesives Technologies Private Limited, KISCO LTD., MG Chemicals e Shin-Etsu Chemical Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione tecnologica ha portato il settore a passare dalle tradizionali protezioni a base di solventi a tecnologie di polimerizzazione rapida, a basso contenuto di VOC (composti organici volatili), a doppia polimerizzazione e ad applicazione selettiva. La competizione tra le formulazioni a base di silicone, acrilico, uretano ed epossidico si basa su resistenza termica, flessibilità, adesione, rilavorabilità e tempo di lavorazione. Tra gli esempi si annoverano Dow, che offre formulazioni siliconiche prive di solventi polimerizzate tramite raggi UV o umidità, e le tecnologie Dymax, che combinano una rapida polimerizzazione a luce con una polimerizzazione secondaria a calore o umidità per le zone d'ombra.
La crescita futura dell'azienda sarà in gran parte orientata al mercato della produzione di elettronica nella regione Asia-Pacifico, al mercato della difesa e automobilistico in Nord America e al mercato dell'alta affidabilità in Europa. I vincoli normativi sui solventi e sui materiali pericolosi creeranno opportunità per quei prodotti che ridurranno al minimo le emissioni di VOC (composti organici volatili) pur mantenendo la protezione dielettrica. L'investimento è inoltre focalizzato su sistemi di dosaggio, polimerizzazione UV/LED, apparecchiature di ispezione e rivestimenti per assemblaggi di circuiti stampati di dimensioni ridotte.
Ambito del rapporto sul mercato dei rivestimenti conformi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,54 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,89 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,51% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei rivestimenti conformi
La domanda del mercato dei rivestimenti conformi è correlata all'aumento del contenuto elettronico in automobili, macchinari, dispositivi medici e piattaforme aerospaziali. La protezione ambientale dei PCB da umidità, nebbia salina, agenti chimici, polvere, vibrazioni e variazioni di temperatura è particolarmente critica laddove il guasto del PCB comporta costi di assistenza sproporzionati. La catena di fornitura comprende fornitori di materie prime e additivi, aziende di formulazione, aziende di rivestimento, forni di polimerizzazione, aziende di assemblaggio e produttori di apparecchiature originali.
Il settore si sta inoltre orientando sempre più verso i processi. Un numero crescente di clienti valuta non solo la qualità del rivestimento in sé, ma anche la precisione di dosaggio, il tempo di polimerizzazione, la rilavorabilità e la velocità di produzione. Ciò offre vantaggi ai fornitori in grado di fornire sia rivestimenti che competenze applicative. L'offerta di materiali rimane differenziata in base alla tecnologia: la tecnologia siliconica richiede polimeri e additivi speciali, mentre le tecnologie acriliche e uretaniche presentano processi competitivi e caratteristiche ecocompatibili. La localizzazione della produzione in Asia avvantaggia le aziende del settore elettronico.
Il posizionamento nel mercato dei rivestimenti conformi è diventato dipendente dalle capacità di formulazione e dalla risoluzione dei problemi di affidabilità specifici per le diverse applicazioni. Dow offre sistemi a base di silicone per la polimerizzazione a umidità e UV o sistemi a doppia polimerizzazione, mentre Dymax si concentra su rivestimenti a rapida polimerizzazione fotoindotta per assemblaggi elettronici. HB Fuller offre diverse formulazioni chimiche per la protezione dei circuiti stampati, tra cui sistemi termici, UV, UV e a umidità e sistemi RTV.
Si stanno effettuando investimenti strategici per ridurre il contenuto di solventi, diminuire i tempi di lavorazione, aumentare l'affidabilità e la compatibilità con l'automazione per la verniciatura selettiva. Il lancio di Loctite Stycast UV 7998 da parte di Henkel nel 2026 esemplifica l'attenzione competitiva verso sistemi senza solventi, prestazioni UL 94 V-0, costi contenuti e applicazioni generali nell'elettronica. I fornitori con qualifiche comprovate hanno un vantaggio nelle applicazioni aerospaziali e della difesa, mentre i lanci rapidi di prodotto sono fondamentali per l'elettronica di consumo e le applicazioni automobilistiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei rivestimenti conformi: approfondimenti strategici
Approfondimenti regionali
Mercato dei rivestimenti conformi in Nord America
Nel 2025, il Nord America rappresenterà il 26-30% della domanda totale e registrerà una crescita a un tasso annuo composto (CAGR) del 5,8-6,5% dal 2025 al 2034. Gli Stati Uniti guideranno il consumo regionale a causa della necessità di proteggere i PCB nei settori aerospaziale, della difesa, automobilistico, dell'elettronica medicale e dell'automazione industriale. Inoltre, le attività produttive nel settore dell'elettronica contribuiranno alla qualificazione e alla disponibilità dei materiali.
Il contributo del Canada proverrà dai settori aerospaziale, dei mezzi di trasporto, delle telecomunicazioni e dell'elettronica industriale. Il contributo del Messico deriverà dalla sua crescente importanza negli impianti di assemblaggio automobilistico ed elettronico, dove i circuiti stampati sono esposti a vibrazioni, umidità e cicli termici. I criteri utilizzati per le decisioni di acquisto includeranno la conformità UL e IPC, l'uniformità delle applicazioni, la rilavorabilità e l'affidabilità a lungo termine. I rivestimenti in silicone e uretano continueranno ad essere rilevanti in condizioni difficili.
Mercato statunitense dei rivestimenti conformi
Si prevede che gli Stati Uniti contribuiranno per l'80-84% al consumo nordamericano nel 2025 e registreranno un tasso di crescita annuo composto (CAGR) del 5,9-6,6% tra il 2024 e il 2034. La posizione degli Stati Uniti è supportata dai settori aerospaziale e della difesa, dall'elettronica automobilistica, dai dispositivi medici, dai sistemi di controllo industriale e dalla produzione di telecomunicazioni. I principali produttori offrono un'ampia copertura tecnica e distributiva all'interno del mercato statunitense.
Ulteriori applicazioni si trovano nei sistemi avanzati di assistenza alla guida, nell'elettronica di potenza, nell'avionica, nei radar, nell'elettronica medicale e nei controlli industriali. I clienti statunitensi generalmente preferiscono prodotti con esperienza di qualificazione, caratteristiche dielettriche, stabilità di polimerizzazione e idoneità per l'erogazione automatizzata. Specifiche e tracciabilità sono importanti anche nei settori della difesa e aerospaziale. Dow, Chase Corporation, Dymax Corporation, HB Fuller Company e Henkel offrono prodotti di protezione elettronica concorrenti, ma le aziende specializzate si differenziano per la loro composizione chimica e i loro processi.
Mercato europeo dei rivestimenti conformi
Si prevede che il segmento di mercato europeo deterrà una quota stimata tra il 21% e il 25% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% fino al 2034. Il segmento di mercato nazionale tedesco è il più grande in Europa, grazie all'elettronica automobilistica, all'automazione industriale, ai macchinari e all'ingegneria ad alta affidabilità. Il Regno Unito, la Francia, l'Italia e la Spagna contribuiscono grazie ai loro settori aerospaziale, della difesa, automobilistico, elettronico e manifatturiero industriale.
La Germania mantiene ancora la posizione di leader in Europa grazie ai settori automobilistico e industriale, che generano una domanda costante di protezione per i circuiti stampati. Il Regno Unito vanta solide competenze nei settori aerospaziale, della difesa e dell'elettronica, mentre la Francia trae vantaggio dalle industrie aerospaziale, dei trasporti, della difesa e della produzione di tecnologie mediche. Italia e Spagna contribuiscono alla domanda grazie ai componenti automobilistici, ai macchinari industriali, alle apparecchiature per le energie rinnovabili e all'assemblaggio di componenti elettronici.
Mercato dei rivestimenti conformi nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico contribuirà tra il 34% e il 38% della domanda mondiale entro il 2025, con una crescita annua composta (CAGR) del 7,2-8,1% fino al 2034. I consumi sono dominati dalla Cina, seguita da Giappone e Corea del Sud, con ulteriori potenziali da India e Australia. Il principale punto di forza strutturale è rappresentato dal polo manifatturiero dell'elettronica.
La Cina sfrutta la produzione di elettronica, il settore automobilistico e quello delle batterie, oltre alla produzione industriale. Giappone e Corea del Sud sono leader nella produzione di semiconduttori ad alta affidabilità e nell'industria elettronica. L'India offre ulteriore domanda grazie alla crescita del settore manifatturiero elettronico. L'Australia è un mercato relativamente piccolo, ma beneficia delle applicazioni nel settore della difesa e in quello industriale. La crescita deriva dal maggiore utilizzo di sistemi automatizzati di rivestimento e polimerizzazione da parte dei produttori regionali, nonché dalla spinta alla localizzazione della produzione elettronica nelle politiche industriali.
Mercato dei rivestimenti conformi in Medio Oriente e Africa
La regione Medio Oriente e Africa (MEA) rappresenta una quota minore dei consumi globali, ma offre opportunità strategiche in settori quali l'aerospaziale e la difesa, l'energia, le telecomunicazioni e le infrastrutture industriali. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali consumatori all'interno della MEA, mentre il Sudafrica è leader nell'Africa subsahariana. Il tasso di crescita annuo composto (CAGR) stimato per la MEA si attesta tra il 5,2% e il 6,0% fino al 2034.
I principali fattori trainanti della crescita dei consumi in Arabia Saudita e negli Emirati Arabi Uniti includono la diversificazione e lo sviluppo delle industrie, i sistemi di difesa, le infrastrutture digitali e la produzione avanzata. Il Sudafrica contribuisce con attrezzature minerarie, elettronica industriale, trasporti e telecomunicazioni. Il resto del Medio Oriente e dell'Africa è piuttosto frammentato in termini di consumi, che si concentrano in particolare su progetti di sviluppo infrastrutturale e sull'elettronica. Le condizioni climatiche estreme, caratterizzate da caldo intenso, polvere, umidità e corrosione, rafforzano la giustificazione tecnica per l'utilizzo di rivestimenti protettivi in determinate applicazioni.
Analisi di segmentazione
Tipo
Si prevede che il segmento di tipologia nel mercato dei rivestimenti conformi crescerà a un CAGR del 6,2-6,9% nel periodo 2026-2034. La scelta della composizione chimica dipende dall'esposizione termica, dalla flessibilità, dai requisiti dielettrici, dalla resistenza chimica, dal metodo di polimerizzazione e dalle esigenze di rilavorazione. Il silicone mantiene una forte rilevanza negli ambienti difficili, mentre acrilici, uretanici ed epossidici competono in termini di processabilità e prestazioni specifiche per l'applicazione.
- Silicone: i rivestimenti in silicone sono preferiti laddove i componenti elettronici sono soggetti a forti sbalzi di temperatura, umidità, vibrazioni e stress meccanici. La loro flessibilità e stabilità termica li rendono adatti per applicazioni in ambito automobilistico, aerospaziale, industriale e per esterni.
- Acrilico: i rivestimenti acrilici offrono una lavorazione semplice, un'asciugatura rapida e una rilavorazione relativamente facile. Rimangono validi per la protezione generica dei PCB, dove le prestazioni chimiche o termiche estreme non sono il requisito principale.
- Poliuretano: i rivestimenti in poliuretano sono adatti ad applicazioni che richiedono un'elevata resistenza chimica, all'abrasione e all'umidità. Sono particolarmente indicati per i pannelli esposti ad ambienti industriali difficili e che necessitano di una pellicola protettiva più robusta.
- Resina epossidica: i rivestimenti epossidici offrono una protezione dura e durevole con forte adesione e resistenza chimica. Il loro impiego è concentrato in applicazioni in cui la robustezza meccanica e la protezione ambientale a lungo termine sono più importanti della facilità di rilavorazione.
Settore di utilizzo finale
Si prevede che il segmento industriale di utilizzo finale nel mercato dei rivestimenti conformi crescerà a un tasso annuo composto (CAGR) del 6,5-7,2% nel periodo 2026-2034. I settori automobilistico ed elettronico di consumo rappresentano una quota considerevole, mentre i settori aerospaziale e della difesa richiedono una maggiore affidabilità. Le applicazioni mediche e industriali ampliano la domanda di componenti elettronici specializzati che necessitano di una protezione ambientale affidabile.
- Settore automobilistico: l'elettrificazione, i sistemi avanzati di assistenza alla guida, l'infotainment, la gestione delle batterie e l'elettronica di potenza aumentano l'esposizione dei circuiti stampati a cicli termici e vibrazioni, rafforzando la domanda di rivestimenti protettivi affidabili.
- Settore aerospaziale e della difesa: avionica, radar, sistemi di comunicazione ed elettronica di navigazione richiedono protezione da temperature estreme, vibrazioni, umidità, nebbia salina ed esposizione a sostanze chimiche, a supporto della qualificazione di materiali di alta qualità.
- Elettronica di consumo: dispositivi compatti, dispositivi indossabili, elettrodomestici intelligenti e apparecchiature connesse richiedono protezione all'interno di assemblaggi sempre più piccoli. Gli elevati volumi di produzione favoriscono formulazioni a rapida polimerizzazione compatibili con la verniciatura e l'ispezione automatizzate.
- Settore medico: apparecchiature diagnostiche, sistemi di monitoraggio, elettronica per immagini e dispositivi portatili richiedono prestazioni elettriche stabili e protezione ambientale. La scelta dei materiali è influenzata da fattori quali affidabilità, pulizia, biocompatibilità e controllo dei processi.
- Settore industriale: i controllori di automazione, l'elettronica di potenza, i sensori, gli azionamenti per motori e i sistemi di controllo richiedono protezione contro polvere, umidità, agenti chimici e sbalzi di temperatura, soprattutto in stabilimenti industriali e installazioni esterne.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Automobilistico |
Alto |
Elettronica per veicoli elettrici |
Scalatura |
|
Aerospaziale e Difesa |
Mezzo |
Protezione dell'avionica |
Maturo |
|
Elettronica di consumo |
Alto |
Dispositivi miniaturizzati |
Maturo |
|
Medico |
Mezzo |
Affidabilità del dispositivo |
Scalatura |
|
Industriale |
Mezzo |
Automazione intelligente |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei rivestimenti conformi.
Contenuto elettronico crescente nei veicoli
L'elettrificazione dei veicoli sta aumentando il numero e la criticità di centraline elettroniche, sensori, sistemi di gestione dell'energia e moduli di comunicazione. Questi componenti sono soggetti a vibrazioni, umidità, cicli termici ed esposizione a sostanze chimiche, il che impone requisiti più stringenti per una protezione affidabile dei circuiti stampati. L'impatto si estende dalle auto elettriche ai veicoli commerciali, alle apparecchiature di ricarica, ai sistemi di batterie e alle piattaforme avanzate di assistenza alla guida. I fornitori in grado di dimostrare adesione, stabilità dielettrica, resistenza ai cicli termici e compatibilità con le applicazioni automatizzate sono in grado di soddisfare la domanda guidata dalle specifiche. I cicli di qualificazione nel settore automobilistico possono inoltre creare relazioni durature con i clienti, poiché i materiali approvati sono difficili da sostituire senza un'ulteriore validazione. Di conseguenza, la crescita dell'elettronica automobilistica supporta sia il consumo di materiali sia la domanda di formulazioni ad alte prestazioni, in particolare le tecnologie a base di silicone e uretano.
Espansione dell'elettronica aerospaziale e della difesa ad alta affidabilità
L'elettronica aerospaziale e della difesa opera in condizioni ambientali che possono combinare temperature estreme, vibrazioni, umidità, esposizione a sali, contaminazione chimica e lunghi periodi di servizio. Questi requisiti rendono la protezione dei PCB una considerazione ingegneristica piuttosto che una semplice operazione di finitura. La crescente funzionalità elettronica in avionica, sistemi senza pilota, comunicazioni, radar e apparecchiature di navigazione crea quindi una domanda di rivestimenti qualificati con un comportamento elettrico e meccanico prevedibile. Gli standard di qualificazione innalzano anche le barriere all'ingresso, poiché i produttori devono dimostrare una qualità di formulazione e produzione costante. I fornitori in grado di supportare test, ingegneria applicativa, ispezione e rilavorazione possono partecipare a programmi di maggior valore. Questo fattore avvantaggia in particolare i sistemi siliconici, uretanici e i sistemi avanzati a doppia polimerizzazione, dove flessibilità e resistenza ambientale sono importanti criteri di progettazione.
Crescita della produzione elettronica automatizzata
I produttori di elettronica stanno integrando sempre più spesso dosaggio automatizzato, rivestimento selettivo, ispezione ottica e polimerizzazione controllata nelle linee di produzione. L'automazione modifica le priorità di acquisto, poiché i materiali di rivestimento devono garantire viscosità, bagnabilità, comportamento di polimerizzazione e caratteristiche di ispezione prevedibili. I sistemi fotopolimerizzabili sono particolarmente rilevanti laddove i produttori necessitano di cicli di lavorazione più brevi e di una riduzione delle scorte in lavorazione. Dymax, ad esempio, evidenzia la polimerizzazione UV e LED in pochi secondi, con meccanismi di polimerizzazione secondaria disponibili per le aree in ombra. Con l'aumento dei volumi di produzione, l'automazione può ridurre la movimentazione dei materiali e le esigenze di manodopera, migliorando al contempo la uniformità del rivestimento. Ciò crea opportunità per i fornitori che sviluppano formulazioni specificamente ottimizzate per il dosaggio robotizzato, il rivestimento selettivo, l'ispezione a fluorescenza e le apparecchiature di polimerizzazione integrate.
Tendenze future del mercato dei rivestimenti conformi
Passaggio a formulazioni a basso contenuto di VOC e prive di solventi
I requisiti ambientali e le considerazioni sulla sicurezza a livello di fabbrica nel mercato dei rivestimenti conformi probabilmente accelereranno lo sviluppo di formulazioni prive di solventi e a basso contenuto di VOC (composti organici volatili). I prodotti futuri combineranno sempre più vantaggi ambientali con prestazioni a film sottile, polimerizzazione rapida e compatibilità con l'erogazione automatizzata. Le architetture a doppia polimerizzazione dovrebbero rimanere importanti perché la luce può polimerizzare rapidamente le superfici esposte mentre l'umidità o il calore agiscono sulle aree in ombra sotto i componenti. Gli sviluppatori di materiali probabilmente ottimizzeranno anche le formulazioni per spessori di applicazione inferiori senza compromettere l'affidabilità dielettrica. Questa tendenza modificherà gradualmente le decisioni di acquisto, passando da una selezione basata sulla chimica a una valutazione complessiva del processo, che includa energia di polimerizzazione, tempo di ciclo, gestione sul posto di lavoro, rilavorazioni e rifiuti. La differenziazione competitiva dipenderà quindi dalla dimostrazione di vantaggi misurabili in termini di produzione, oltre alle prestazioni ambientali.
Maggiore integrazione dei processi di rivestimento e di ispezione
È probabile che le future linee di produzione di componenti elettronici integreranno più strettamente la deposizione del rivestimento, la polimerizzazione, l'ispezione a fluorescenza e la raccolta dei dati di processo. Tale integrazione può ridurre la variabilità causata dall'applicazione manuale e migliorare la tracciabilità per prodotti ad alta affidabilità. Le formulazioni potrebbero incorporare sempre più caratteristiche di ispezione che consentano ai sistemi ottici automatizzati di identificare lacune nella copertura, contaminazioni o polimerizzazione incompleta. I fornitori svilupperanno inoltre materiali con intervalli di viscosità più ristretti, progettati per specifiche piattaforme di spruzzatura, getto o rivestimento selettivo. Questa convergenza potrebbe favorire collaborazioni tra formulisti di materiali e fornitori di apparecchiature, anziché lo sviluppo di prodotti indipendenti. Il risultato dovrebbe essere un contesto competitivo più specifico per applicazione, in cui i fornitori di rivestimenti competono sulla completa compatibilità del processo, sulla visibilità dei dati e sulla resa produttiva, piuttosto che sulla sola composizione chimica della resina.
Opportunità di mercato per i rivestimenti conformi
Formulazione locale e supporto tecnico in Asia
Le previsioni di mercato per i rivestimenti conformi nella regione Asia-Pacifico offrono un'interessante opportunità per i fornitori di espandere le proprie capacità di formulazione, distribuzione e ingegneria applicativa a livello locale, in prossimità dei distretti di produzione elettronica. Cina, Giappone, Corea del Sud e India ospitano un'elevata concentrazione di assemblatori di componenti elettronici, fornitori del settore automobilistico, produttori industriali e produttori di componenti. I centri tecnici locali possono abbreviare i cicli di qualificazione, supportare le prove di dosaggio e adattare le formulazioni alle apparecchiature di produzione regionali. Gli investitori dovrebbero dare priorità agli impianti situati in prossimità dei principali distretti elettronici, piuttosto che a una copertura geografica più ampia. L'opportunità è maggiore per i fornitori che offrono materiali a basso contenuto di VOC, a rapida polimerizzazione e ad applicazione automatizzata, poiché questi prodotti possono soddisfare sia i requisiti di efficienza produttiva che quelli ambientali. Le partnership con produttori a contratto e integratori di apparecchiature possono ulteriormente accelerare l'adozione e fornire una visibilità diretta sui requisiti applicativi emergenti.
Rivestimenti speciali per dispositivi elettronici di potenza e per ambienti ostili.
Una seconda opportunità risiede nelle formulazioni progettate specificamente per l'elettronica di potenza, le infrastrutture di ricarica, i controlli industriali e i sistemi per ambienti ostili. Queste applicazioni richiedono combinazioni di protezione dielettrica, resistenza ai cicli termici, resistenza all'umidità e durabilità meccanica che possono superare i requisiti delle schede convenzionali per il mercato consumer. I fornitori possono differenziarsi sviluppando pacchetti chimici e applicativi basati su materiali di substrato specifici, geometrie dei componenti e apparecchiature di polimerizzazione. Le infrastrutture di ricarica per veicoli elettrici illustrano questa opportunità, poiché i moduli elettronici devono funzionare in modo affidabile all'aperto, supportando al contempo elevati carichi elettrici. Dymax ha documentato l'utilizzo di rivestimenti conformi fotopolimerizzabili per applicazioni su PCB di stazioni di ricarica per veicoli elettrici, sottolineando la rapidità di polimerizzazione e l'efficienza del processo. Tali formulazioni specializzate possono garantire una maggiore differenziazione tecnica rispetto a prodotti generici di ampio respiro.
Sviluppi recenti
- Luglio 2026 : Electroninks, leader negli inchiostri a base di complessi metallici per la produzione additiva e il packaging avanzato dei semiconduttori, ha ampliato la collaborazione strategica con SIIX Corporation per promuovere soluzioni di schermatura additiva dalle interferenze elettromagnetiche (EMI) ad alta frequenza in una vasta gamma di applicazioni elettroniche in Giappone e nei mercati globali. La collaborazione è pensata per supportare la crescente domanda di mercato di approcci di schermatura EMI conformi, in grado di ridurre il peso, semplificare l'integrazione e consentire una maggiore flessibilità di progettazione nelle piattaforme elettroniche di nuova generazione nel settore automobilistico e in molti altri settori.
- Febbraio 2026: Henkel ha ampliato il portafoglio di rivestimenti conformi con una formulazione priva di solventi, economicamente competitiva e certificata UL 94 V-0. Henkel ha annunciato la disponibilità sul mercato di Loctite Stycast UV 7998, l'ultima formulazione della pluripremiata linea di rivestimenti conformi dell'azienda. Unendo sostenibilità, certificazione UL 94 V-0 ed efficienza in termini di costi, il nuovo materiale Henkel risponde all'esigenza del mercato di un'eccellente protezione dei componenti elettronici a un rapporto prezzo-prestazioni competitivo. Il materiale è ideale per numerose applicazioni, tra cui elettrodomestici, illuminazione, elettronica di consumo e settore automobilistico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -