
Marché des robots de récolte agricole : taille, part de marché et prévisions 2034
Taille et prévisions du marché des robots de récolte (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (robots de récolte solaires, robots autonomes) ; application (robots de récolte de céréales, robots de récolte de fruits et légumes) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00026488
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
1,82 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,86 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
19,22 %
taux de croissance
Marché adressable
43,64 milliards de dollars américains
(2026-2034)
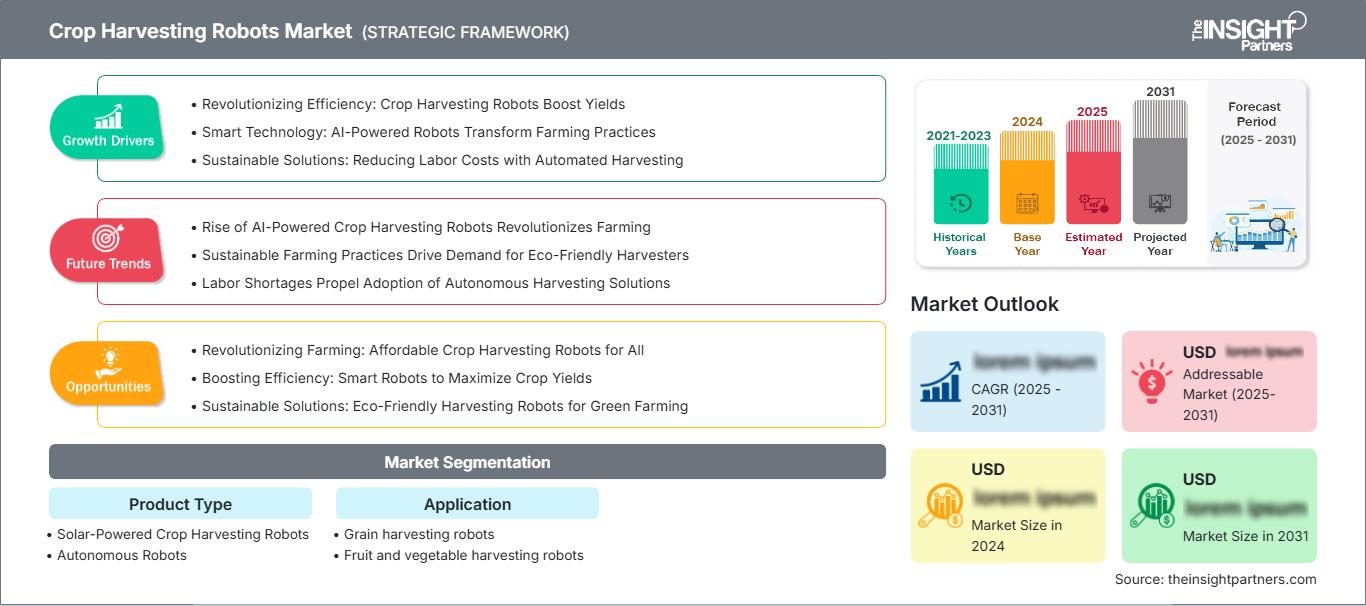
Le marché des robots de récolte représentait 1,82 milliard de dollars américains en 2025 et devrait atteindre 8,86 milliards de dollars américains d'ici 2034. Ce marché devrait croître à un TCAC de 19,22 % entre 2026 et 2034, sous l'effet du passage des opérations de récolte manuelles aux robots de récolte automatisés, pilotés par l'IA et dotés de capteurs, pour les céréales, les fruits et les légumes.
Le marché des robots de récolte en Amérique du Nord est influencé par la pénurie de main-d'œuvre pour les cultures spécialisées, l'automatisation des serres et la commercialisation des robots de récolte fruitière. La région devrait connaître une croissance annuelle composée de 18 à 20 % entre 2026 et 2034, grâce à l'adoption de ces robots par les grandes exploitations, les producteurs de cultures en environnement contrôlé et les agriculteurs souhaitant réduire les pertes à la récolte, améliorer la fiabilité de la production et optimiser le tri des récoltes.
Analyse et perspectives du marché des robots de récolte
- L'Amérique du Nord représentait une part de 36 à 40 % en 2025 et devrait croître à un TCAC de 18 à 20 % entre 2026 et 2034, soutenue par l'automatisation des cultures spécialisées, le regroupement des exploitations agricoles et une forte activité de capital-risque.
- Les États-Unis représentaient 72 à 76 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 18 à 20 % entre 2026 et 2034, tirée par les projets pilotes de récolte de fraises, de pommes et de légumes.
- L'Europe détenait une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne, la France, l'Espagne et l'Italie étant les principaux moteurs de l'adoption commerciale.
- La région Asie-Pacifique a capté une part de marché de 21 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 20 à 22 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Le segment le plus important, celui des robots de récolte de fruits et légumes, détenait 58 à 62 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 19 à 21 % entre 2026 et 2034.
- Le segment à forte croissance des robots autonomes détenait une part de marché de 63 à 67 % en 2025 et devrait croître à un TCAC de 20 à 22 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Agrobot, Cerescon BV, Clearpath Robotics Inc., Dogtooth Technologies Ltd., Energid Technologies Corporation, FFRobotics Ltd., Green Robot Machinery Pvt. Ltd., Harvest Automation Inc., Harvest CROO Robotics LLC, Tortuga Agricultural Technologies Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès en matière de développement commercial ont consisté à passer de simples prototypes à usage unique à des robots multifonctionnels utilisant des technologies telles que la vision industrielle, les bras robotisés, la mobilité et l'analyse des cultures. L'adoption des robots de récolte est importante dans les régions où la période de récolte est courte, le coût de la main-d'œuvre élevé et la valeur des récoltes importante. Les robots modulaires gagnent en popularité car ils peuvent être utilisés dans les serres, les vergers et les tunnels de culture et collecter des données sur les rendements, la maturité et la qualité des cultures.
Les développements futurs proviendront de la production de cultures spécialisées en Amérique du Nord et en Europe, ainsi que de facteurs démographiques, de la production de cultures protégées et des programmes de sécurité alimentaire en Asie-Pacifique. L'accent est également mis sur l'utilisation de flottes de véhicules, la robotique en tant que service et la collaboration avec les agriculteurs. Le contexte réglementaire est par ailleurs favorable grâce à des conditions de travail agricoles plus sûres, une exposition réduite aux produits chimiques et une chaîne d'approvisionnement alimentaire résiliente pour les cultures horticoles et la production de céréales à haute valeur ajoutée.
Portée du rapport sur le marché des robots de récolte
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,82 milliard de dollars américains |
| Taille du marché d'ici 2034 | 8,86 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 19,22% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des robots de récolte
Le marché est dynamisé par une pénurie chronique de moissonneuses-batteuses saisonnières, la nécessité de minimiser les pertes de récoltes et de récolter au bon moment pour une maturité optimale. Les fraises, les asperges, les pommes, les baies et les légumes de serre sont les plus demandés, car les exigences de qualité imposent des processus de récolte et de cueillette délicats. Par ailleurs, les données de terrain fournies par les robots aident les agriculteurs à gérer la main-d'œuvre, à prévoir les récoltes et à améliorer l'efficacité des stations de conditionnement.
L'écosystème comprend des fabricants de bras robotisés, des développeurs de systèmes de vision artificielle, des éditeurs de logiciels de gestion agricole, des exploitants de serres, des distributeurs de machines agricoles et des conseillers agricoles. Toutefois, si l'offre est limitée par le prix du matériel, le rendement des exploitations et la spécialisation pour certaines cultures, les contrats de location et les services contractuels facilitent l'accès au marché. Le succès de ce marché se manifeste lorsque les fournisseurs intègrent la récolte à des fonctionnalités de tri, de cartographie et d'analyse des données agricoles.
Le positionnement concurrentiel est disparate, chaque entreprise proposant des services adaptés à un type de produit et à un contexte opérationnel spécifiques. Agrobot et Dogtooth Technologies Ltd. se spécialisent dans la récolte des petits fruits, Cerescon BV dans celle des asperges, FFRobotics Ltd. dans celle des fruits de verger, tandis que Harvest CROO Robotics LLC et Tortuga Agricultural Technologies Inc. sont orientées vers la récolte des fraises. Selon l'analyse du marché des robots de récolte, la spécialisation par culture, les données et les services deviennent aussi importants que les performances mécaniques.
Des investissements sont réalisés dans des entreprises qui font preuve d'une précision de récolte constante, de faibles dommages et d'une rentabilité opérationnelle évolutive. Clearpath Robotics Inc. et Energid Technologies Corporation proposent respectivement des solutions autonomes et de contrôle de mouvement, tandis que Green Robot Machinery Pvt. Ltd. témoigne d'un intérêt pour une mécanisation efficace sur les marchés émergents. Les partenariats avec les agriculteurs, les fermes verticales et les concessionnaires de matériel agricole auront une influence plus importante sur le marché que les achats de machines isolés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des robots de récolte : Perspectives stratégiques
Perspectives régionales
Marché des robots de récolte en Amérique du Nord
L'Amérique du Nord représentait 36 à 40 % du marché en 2025 et devrait connaître une croissance annuelle composée de 18 à 20 % entre 2026 et 2034. La part de marché des robots de récolte est soutenue par une forte intensité de main-d'œuvre dans les cultures de baies, de pommes, de légumes et de serres, où les producteurs sont confrontés à des périodes de récolte courtes et à une hausse des salaires.
L'adoption commerciale se concentre chez les grands producteurs, les exploitations agricoles en environnement contrôlé et les coopératives à la pointe de la technologie. Les recherches sur l'automatisation des cultures spécialisées, soutenues par l'USDA, et les projets pilotes industriels renforcent la confiance dans la précision des capteurs, la vision industrielle et la manutention robotisée. Les fournisseurs bénéficient de la proximité avec leurs clients, des réseaux d'essais sur le terrain et de modèles de financement qui transforment les dépenses d'investissement en coûts d'exploitation saisonniers prévisibles.
Marché américain des robots de récolte
En 2025, les États-Unis représentaient 72 % à 76 % du marché nord-américain et devraient afficher un TCAC de 18 % à 20 % entre 2026 et 2034. L'adoption du marché est principalement portée par les États de Californie, de Floride et de Washington, ainsi que par les zones à environnement contrôlé où est pratiquée la récolte sélective de fraises, de pommes, d'agrumes, de tomates et de légumes-feuilles.
La pénétration du marché géographique est forte dans les secteurs des petits fruits et des serres, notamment grâce à Harvest CROO Robotics LLC, Tortuga Agricultural Technologies Inc. et leurs partenaires en automatisation qui réalisent des essais sur le terrain et des formations sur les flottes de véhicules. Les principales tendances en matière d'applications comprennent la réduction des pertes de récolte, l'obtention de taux de conditionnement constants et l'exploitation des données de récolte pour anticiper les besoins en main-d'œuvre, en logistique et en chaîne du froid.
Marché européen des robots de récolte
L'Europe représentait 27 à 31 % du marché en 2025 et devrait voir sa part augmenter à un TCAC de 17 à 19 % entre 2026 et 2034. Le Royaume-Uni figure parmi les principaux utilisateurs grâce à la récolte des baies, aux restrictions saisonnières et à l'automatisation des serres. L'Allemagne bénéficie d'une solide expertise en ingénierie et d'investissements dans des machines agricoles de haute précision.
La France, l'Italie et l'Espagne contribuent à l'expansion du marché grâce à la récolte de fruits dans les vergers, de raisins dans les vignobles, de légumes de serre et d'asperges. En Espagne, l'horticulture protégée et les filières d'exportation permettent de tester l'automatisation, tandis qu'en France et en Italie, l'efficacité du travail et le maintien de la qualité sont les principaux moteurs de croissance.
Marché des robots de récolte en Asie-Pacifique
La région Asie-Pacifique a enregistré une part de marché de 21 à 25 % en 2025 et devrait afficher un TCAC de 20 à 22 % au cours de la période de prévision, de 2026 à 2034. La Chine est en tête, avec un intérêt pour l'échelle, l'expansion des serres et la sécurité alimentaire, tandis que le Japon et la Corée du Sud prennent en compte respectivement le vieillissement de la population agricole et la culture protégée.
L'Inde et l'Australie présentent des marchés uniques : en Inde, la mécanisation et les pratiques permettant de réduire la main-d'œuvre sont plus sensibles aux coûts, tandis qu'en Australie, elles sont plus répandues. Le soutien apporté par les politiques régionales à l'agriculture numérique et à l'agriculture intelligente favorise les projets pilotes. On estime que le marché connaîtra la croissance la plus rapide dans les régions qui adapteront les robots aux cultures et à l'économie agricole.
Marché des robots de récolte au Moyen-Orient et en Afrique
Le taux de croissance annuel composé (TCAC) au Moyen-Orient et en Afrique devrait se situer entre 16 et 18 % entre 2026 et 2034, avec des déploiements importants dans l'agriculture en environnement contrôlé en Arabie saoudite et aux Émirats arabes unis. Les besoins énergétiques élevés, les politiques de sécurité alimentaire et la construction de serres nécessitent une automatisation afin de minimiser la dépendance à la main-d'œuvre et de maintenir une productivité constante.
Une mise en œuvre sélective est observée en Afrique du Sud et dans le reste du Moyen-Orient et de l'Afrique pour les fruits, les légumes et l'horticulture d'exportation. Les limitations infrastructurelles et les contraintes financières freinent son adoption à grande échelle, même si les technologies solaires et les modèles d'abonnement contribueront à en améliorer la faisabilité. Le marché est encore à ses débuts dans la région, mais revêt une importance stratégique pour les systèmes agricoles vulnérables à la sécheresse.
Analyse de segmentation
Type de produit
Le segment des robots de récolte devrait enregistrer un TCAC de 19 à 21 % entre 2026 et 2034, les agriculteurs évaluant la configuration de l'alimentation, le niveau d'autonomie, la capacité de charge utile et l'adaptabilité aux conditions de culture. Le marché des robots de récolte est de plus en plus caractérisé par des robots capables de fonctionner avec une supervision minimale, d'intégrer des énergies renouvelables lorsque cela est possible et d'offrir des performances de récolte fiables pour différents types de cultures.
- Les robots de récolte à énergie solaire s'adressent aux exploitations agricoles qui recherchent des coûts énergétiques moindres et une dépendance réduite à la recharge, notamment dans les régions à forte irradiance où les longues heures de fonctionnement et le déploiement sur des parcelles éloignées sont des atouts opérationnels précieux.
- Les robots autonomes détenaient une part de marché de 63 à 67 % en 2025 et sont privilégiés pour la navigation, la détection, la cueillette robotisée et la coordination des flottes car ils réduisent les besoins de supervision et prennent en charge des modèles de récolte évolutifs.
Application
On prévoit une croissance annuelle composée de 18 à 20 % pour cette application entre 2026 et 2034, à mesure que ses cas d'utilisation s'étendent des cultures céréalières structurées aux systèmes délicats de production de fruits et légumes. Son adoption dépendra de la valeur des récoltes, de la complexité de la récolte, de la tolérance aux meurtrissures et de la capacité à convertir les données de vision industrielle en décisions de planification, de calibrage et de logistique.
- Les robots de récolte des céréales permettent des opérations de précision dans les grands champs où l'autonomie, l'optimisation des itinéraires et la coordination des équipements peuvent réduire la dépendance à l'opérateur et améliorer l'efficacité de la récolte pendant les périodes saisonnières restreintes.
- Les robots de récolte de fruits et légumes détenaient une part de marché de 58 à 62 % en 2025, car la cueillette sélective, la détection de la maturité et la manipulation délicate ont une incidence directe sur les revenus, la durée de conservation et la qualité des produits en station de conditionnement.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
robots de récolte de céréales |
Moyen |
Routage de flotte |
Mise à l'échelle |
|
Robots de récolte de fruits et légumes |
Haut |
Picking doux |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des robots de récolte.
Pénurie de main-d'œuvre saisonnière et hausse des coûts des récoltes
La récolte demeure l'une des opérations les plus gourmandes en main-d'œuvre à la ferme, notamment pour les petits fruits, les fruits de verger, les légumes de serre et les asperges. En cas de pénurie de main-d'œuvre, les agriculteurs n'ont d'autre choix que de laisser leur récolte sur pied ou de compromettre sa qualité en raison des retards. Les solutions robotisées contribuent à relever ce défi en augmentant le temps de travail et en standardisant les processus de récolte, tout en réduisant le recours aux travailleurs migrants. Le marché devrait tirer le meilleur parti des zones où les coûts de main-d'œuvre, les questions de visa et les impératifs de sécurité convergent avec la valeur des récoltes.
Progrès en vision industrielle et en manipulation douce
Les progrès techniques réduisent l'écart historique entre la dextérité humaine et la récolte robotisée. Les systèmes modernes combinent caméras de profondeur, détection de maturité par IA, pinces souples, planification des mouvements et effecteurs terminaux spécifiques à chaque culture pour identifier les fruits, éviter les obstacles et les détacher en limitant les dommages. Ces avancées améliorent le rendement et génèrent des flux de données sur la taille, les défauts, la maturité et la densité du rendement. Le marché des robots de récolte gagne en crédibilité lorsque les robots assurent à la fois la récolte physique et fournissent des informations agronomiques mesurables. Les fournisseurs qui démontrent des performances constantes malgré les variations météorologiques, la densité du couvert végétal et l'aspect des cultures sont bien placés pour passer des projets pilotes au déploiement à grande échelle.
Agriculture en environnement contrôlé et systèmes de cultures structurés
Les serres, les fermes verticales, les systèmes de culture de fraises sur table et les vergers palissés offrent des aménagements plus prévisibles que les cultures en plein champ. Les systèmes de culture structurés simplifient la navigation, améliorent la visibilité des caméras et permettent aux bras robotisés de reproduire leurs mouvements avec plus de précision. Ceci accélère la commercialisation, car les fournisseurs peuvent optimiser les machines en fonction de la géométrie connue des cultures plutôt que des conditions de terrain très variables. Le marché progresse donc plus rapidement dans les cultures protégées et les cultures sur treillis que dans les grandes surfaces non structurées. À mesure que les producteurs repensent leurs exploitations pour l'automatisation, les robots deviennent partie intégrante du système de production et non plus un simple ajout d'équipement en fin de cycle.
Tendances futures du marché des robots de récolte
Les robots de récolte comme plateformes de données
Le marché des robots de récolte évolue, passant de la cueillette mécanique à une intelligence continue des cultures. Les robots de demain compteront les fruits, classeront les défauts, cartographieront la densité des rendements, estimeront les courbes de maturité et intégreront ces données aux systèmes d'information des exploitations agricoles. Cette évolution modifie la logique d'achat, car les producteurs peuvent justifier leurs investissements par des économies de main-d'œuvre, une meilleure prévision, une planification des approvisionnements optimisée et une allocation plus efficace des ressources aux stations de conditionnement. Ces flottes riches en données pourront également faciliter les évaluations d'assurance, les rapports de durabilité et la transparence pour les acheteurs. Avec l'amélioration des algorithmes, les fournisseurs disposant d'importantes bases de données d'images de cultures bénéficieront d'un avantage concurrentiel certain, notamment pour les cultures où la variabilité visuelle a historiquement limité la fiabilité de l'automatisation.
Robotique en tant que service pour les déploiements saisonniers
Les cycles saisonniers des cultures rendent difficile l'acquisition de l'ensemble du matériel pour de nombreux agriculteurs, notamment lorsque les récoltes ne durent que quelques semaines. Les modèles de robotique en tant que service (RaaS) permettent d'aligner les paiements sur l'activité de récolte, de transférer les risques liés à la maintenance aux fournisseurs et d'accélérer l'adoption de ces technologies par les exploitations agricoles manquant de personnel technique. À terme, les prestataires de services pourraient déployer des flottes mobiles dans différentes régions en fonction des calendriers de culture, optimisant ainsi l'utilisation des robots et réduisant les coûts unitaires. Cette tendance devrait soutenir le marché en rendant l'automatisation accessible aux producteurs de taille moyenne, aux coopératives et aux exportateurs qui ont besoin de fiabilité mais ne peuvent pas supporter des coûts d'investissement initiaux élevés.
Opportunités du marché des robots de récolte
Conception de fermes prêtes pour l'automatisation et formation aux cultures
Les producteurs, les fournisseurs de matériel et les agronomes ont l'opportunité de repenser les systèmes de production en intégrant l'automatisation dès le départ. Le palissage, l'espacement des rangs, les systèmes de récolte sur table, l'éclairage, la taille des cultures et la présentation standardisée des fruits peuvent accroître la productivité des robots et réduire les erreurs de cueillette. Les prévisions du marché des robots de récolte sont plus optimistes lorsque les exploitations agricoles considèrent la robotique comme un outil agronomique à part entière plutôt que comme une simple machine de remplacement. Les investisseurs devraient s'intéresser aux entreprises qui proposent des solutions combinant matériel et conseil en systèmes de culture, car ces modèles peuvent améliorer la rentabilité et renforcer les relations clients. Cette approche permet également aux fournisseurs d'homogénéiser le déploiement de leurs solutions selon les exploitations et les régions.
Mécanisation des marchés émergents pour les produits à haute valeur ajoutée
Les économies émergentes dont la production de fruits et légumes est axée sur l'exportation représentent une opportunité à long terme si les fournisseurs adaptent leurs machines aux prix locaux, aux réseaux de services et à la taille des exploitations. L'Inde, le Mexique, certaines régions d'Asie du Sud-Est, l'Afrique du Sud et le Moyen-Orient sont confrontés à des difficultés de main-d'œuvre conjuguées à des exigences de qualité croissantes de la part des détaillants et des importateurs. Les robots solaires, la propriété coopérative et les contrats de paiement à la récolte peuvent améliorer l'accessibilité financière. Le marché des robots de récolte peut connaître une croissance significative lorsque l'automatisation favorise la traçabilité, un calibrage uniforme et la réduction des pertes après récolte, et pas seulement le remplacement direct de la main-d'œuvre.
Développements récents
- Mai 2026 : La start-up égyptienne Egrobots lance un robot de récolte agricole autonome, développé par des ingénieurs locaux, marquant une avancée majeure dans l’adoption de l’intelligence artificielle et de la robotique en agriculture. Ce robot utilise l’IA, la vision par ordinateur et des technologies de navigation autonome pour identifier les récoltes mûres, se déplacer dans les champs et effectuer les travaux de récolte avec une intervention humaine minimale.
- Mars 2026 : La start-up allemande eternal.ag, spécialisée dans les technologies agricoles, lance Harvester, un robot entièrement autonome conçu pour la récolte des tomates en serre. Ce système, doté d’intelligence artificielle, vise à pallier la pénurie de main-d’œuvre dans le secteur de l’agriculture sous serre en automatisant les tâches de récolte répétitives et en permettant une production agricole plus régulière.
- Décembre 2025 : Agroz Inc. lance Agroz Robotics en collaboration avec UBTECH Robotics afin d’intégrer l’intelligence artificielle et la robotique à son système d’exploitation agricole pour l’agriculture en environnement contrôlé. Cette initiative combine l’automatisation robotique, l’analyse des données agricoles en temps réel et la plateforme de gestion agricole propriétaire d’Agroz pour créer un écosystème agricole plus automatisé et axé sur les données.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -