
Mercato dei robot per cosecha di colture: dimensioni, crescita e previsioni 2034
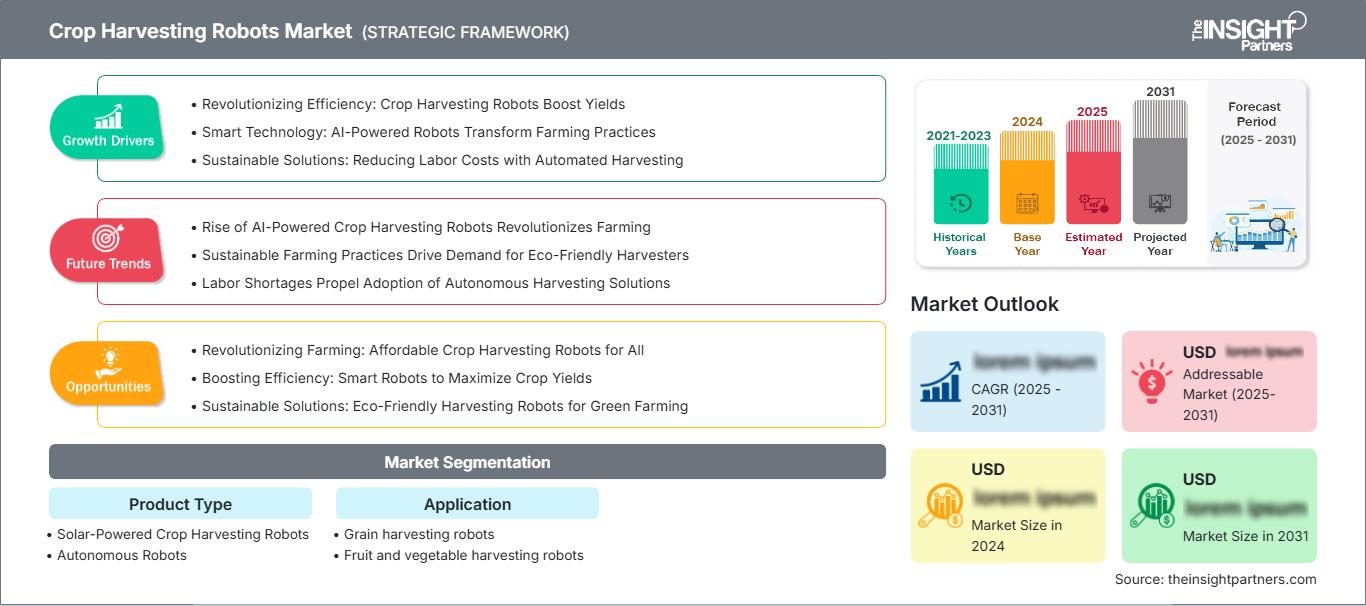
Dimensioni e previsioni del mercato dei robot per la raccolta dei raccolti (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (robot per la raccolta dei raccolti ad energia solare, robot autonomi); applicazione (robot per la raccolta dei cereali, robot per la raccolta di frutta e verdura) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00026488
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
1,82 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
8,86 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
19,22 %
Tasso di crescita
Mercato di riferimento
43,64 miliardi di dollari USA
(2026-2034)
Il mercato dei robot per la raccolta dei raccolti aveva un valore di 1,82 miliardi di dollari nel 2025 e si prevede che crescerà fino a 8,86 miliardi di dollari entro il 2034. Si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 19,22% nel periodo 2026-2034, trainato dal passaggio dalle operazioni di raccolta manuale a robot per la raccolta automatizzata di cereali, frutta e verdura, basati su intelligenza artificiale e guidati da sensori.
Il mercato dei robot per la raccolta dei raccolti in Nord America è influenzato dalla carenza di manodopera specializzata nel settore delle colture, dall'automazione nelle serre e dalla commercializzazione di robot per la raccolta della frutta. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 18-20% nel periodo 2026-2034, grazie all'utilizzo da parte di aziende agricole di maggiori dimensioni, coltivatori in ambiente controllato e agricoltori che desiderano ridurre le perdite di raccolto, aumentare l'affidabilità della produzione e migliorare la qualità dei prodotti.
Analisi e approfondimenti sul mercato dei robot per la raccolta dei raccolti.
- Nel 2025 il Nord America rappresentava una quota di mercato del 36-40% e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-20% tra il 2026 e il 2034, grazie all'automazione delle colture specializzate, al consolidamento delle aziende agricole e a una forte attività di investimento.
- Nel 2025 gli Stati Uniti rappresentavano il 72-76% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18-20% tra il 2026 e il 2034, trainati dai progetti pilota per la raccolta di fragole, mele e ortaggi.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-19% tra il 2026 e il 2034, con Regno Unito, Germania, Francia, Spagna e Italia in testa per l'adozione commerciale.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 21% e il 25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 20-22% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello dei robot per la raccolta di frutta e verdura, deteneva una quota di mercato del 58-62% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 19-21% tra il 2026 e il 2034.
- Il segmento dei robot autonomi ad alta crescita deteneva una quota di mercato del 63-67% nel 2025 e si prevede che crescerà a un CAGR del 20-22% tra il 2026 e il 2034.
- Aziende chiave analizzate nel dettaglio : Agrobot, Cerescon BV, Clearpath Robotics Inc., Dogtooth Technologies Ltd., Energid Technologies Corporation, FFRobotics Ltd., Green Robot Machinery Pvt. Ltd., Harvest Automation Inc., Harvest CROO Robotics LLC, Tortuga Agricultural Technologies Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo commerciale di questi robot ha visto progressi che vanno da semplici prototipi monouso a robot multifunzionali che utilizzano tecnologie come la visione artificiale, i bracci robotici, la mobilità e l'analisi delle colture. L'adozione di robot per la raccolta è elevata nelle aree con brevi periodi di raccolta, alti costi di manodopera e un elevato valore del raccolto. I robot modulari stanno guadagnando popolarità poiché possono essere utilizzati in serre, frutteti e tunnel di coltivazione, raccogliendo dati su rese, maturazione e qualità.
Gli sviluppi futuri deriveranno dalla produzione di colture specializzate in Nord America ed Europa, nonché da fattori demografici, dalla produzione di colture protette e dai programmi di sicurezza alimentare nella regione Asia-Pacifico. L'attenzione si concentra anche sull'utilizzo di flotte di macchinari, sulla robotica come servizio e sulla collaborazione con gli agricoltori. Il contesto normativo è inoltre favorevole grazie a una maggiore sicurezza sul lavoro agricolo, a una minore esposizione a sostanze chimiche e a una catena di approvvigionamento alimentare resiliente per le colture orticole e la produzione di cereali ad alto valore aggiunto.
Ambito del rapporto sul mercato dei robot per la raccolta dei raccolti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,82 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 8,86 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 19,22% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei robot per la raccolta dei raccolti
Il mercato è trainato dalla cronica carenza di mietitrici stagionali, dalla necessità di ridurre al minimo gli sprechi di raccolto e dalla raccolta tempestiva per garantire la giusta maturazione. Le maggiori richieste riguardano fragole, asparagi, mele, frutti di bosco e ortaggi da serra, poiché le esigenze di qualità richiedono processi di raccolta e smistamento delicati. Inoltre, i dati di campo forniti dai robot aiutano gli agricoltori nella gestione della manodopera, nella previsione dei raccolti e nell'aumento dell'efficienza degli impianti di confezionamento.
L'ecosistema comprende produttori di bracci robotici, sviluppatori di sistemi di visione artificiale, aziende di software per la gestione agricola, serre, distributori di macchinari e consulenti agricoli. Tuttavia, sebbene le condizioni di offerta siano limitate dai prezzi dell'hardware, dall'efficienza sul campo e dalla specializzazione per colture specifiche, i contratti di leasing e i servizi contrattuali facilitano la riduzione delle barriere all'ingresso. Il successo del mercato si manifesta laddove i fornitori integrano la funzione di raccolta con capacità di classificazione, mappatura e analisi intelligente dei dati agricoli.
Il posizionamento competitivo è eterogeneo, con specialisti che si rivolgono a diverse tipologie di prodotti e contesti operativi. Agrobot e Dogtooth Technologies Ltd. si occupano della raccolta di piccoli frutti, Cerescon BV della raccolta di asparagi, FFRobotics Ltd. della frutta da frutteto, mentre Harvest CROO Robotics LLC e Tortuga Agricultural Technologies Inc. sono orientate alla raccolta delle fragole. Secondo l'analisi del mercato dei robot per la raccolta dei prodotti agricoli, la specializzazione per tipo di coltura, i dati e i servizi stanno diventando altrettanto importanti quanto le prestazioni meccaniche.
Si stanno effettuando investimenti in aziende che dimostrano una precisione di raccolta costante, danni minimi e un'economia operativa scalabile. Clearpath Robotics Inc. ed Energid Technologies Corporation offrono rispettivamente soluzioni autonome e di controllo del movimento, mentre Green Robot Machinery Pvt. Ltd. manifesta interesse per una meccanizzazione efficiente nei mercati in via di sviluppo. Le partnership con agricoltori, aziende agricole verticali e rivenditori di attrezzature influenzeranno il mercato più dei singoli acquisti di macchinari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei robot per la raccolta dei raccolti: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei robot per la raccolta dei raccolti
Nel 2025, il Nord America rappresentava una quota di mercato del 36-40% e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-20% nel periodo 2026-2034. La quota di mercato dei robot per la raccolta dei prodotti agricoli è sostenuta dall'elevata intensità di manodopera impiegata nella coltivazione di frutti di bosco, mele, ortaggi e colture in serra, dove i coltivatori si trovano ad affrontare finestre di raccolta ristrette e un'esposizione salariale crescente.
L'adozione commerciale è concentrata tra i grandi coltivatori, le aziende agricole a clima controllato e le cooperative tecnologicamente avanzate. La ricerca sull'automazione delle colture specializzate, finanziata dal Dipartimento dell'Agricoltura degli Stati Uniti (USDA), e i progetti pilota industriali rafforzano la fiducia nell'accuratezza dei sensori, nella visione artificiale e nella movimentazione robotizzata. I fornitori beneficiano della vicinanza ai clienti, delle reti di test sul campo e di modelli di finanziamento che convertono le spese in conto capitale in costi operativi stagionali prevedibili.
Mercato statunitense dei robot per la raccolta dei raccolti
Nel 2025, gli Stati Uniti detenevano una quota di mercato compresa tra il 72% e il 76% in Nord America e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 18%-20% tra il 2026 e il 2034. L'adozione di queste tecnologie sul mercato è trainata dagli stati della California, della Florida e di Washington, nonché dalle aree a clima controllato dove si pratica la raccolta selettiva di fragole, mele, agrumi, pomodori e ortaggi a foglia.
La penetrazione geografica del mercato è forte nei settori dei piccoli frutti e delle serre, che includono Harvest CROO Robotics LLC, Tortuga Agricultural Technologies Inc. e partner di automazione che conducono test sul campo e formazione della flotta. Le principali tendenze applicative includono la minimizzazione delle mancate raccolte, tassi di confezionamento costanti e dati di raccolta per prevedere le esigenze di manodopera, logistica e catena del freddo.
Mercato europeo dei robot per la raccolta dei raccolti
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che aumenterà con un tasso di crescita annuo composto (CAGR) del 17-19% nel periodo 2026-2034. Il Regno Unito rappresenta uno dei principali utilizzatori grazie alla raccolta di frutti di bosco, alle restrizioni stagionali e all'automazione delle serre. La Germania beneficia di una solida esperienza ingegneristica e di investimenti in macchinari agricoli di alta precisione.
A loro volta, Francia, Italia e Spagna ampliano il mercato attraverso la raccolta di frutta nei frutteti, uva nei vigneti, ortaggi in serra e asparagi. L'orticoltura protetta in Spagna e le filiere di approvvigionamento per l'esportazione contribuiscono alla sperimentazione dell'automazione, mentre l'efficienza del lavoro e il mantenimento della qualità sono i fattori trainanti principali per Francia e Italia.
Mercato dei robot per la raccolta dei raccolti nella regione Asia-Pacifico
La regione Asia-Pacifico ha registrato una quota di mercato del 21-25% nel 2025 e si stima che mostrerà un tasso di crescita annuo composto (CAGR) del 20-22% durante il periodo di previsione, dal 2026 al 2034. La Cina è in testa, interessata alle economie di scala, all'espansione delle serre e alla sicurezza alimentare, mentre Giappone e Corea del Sud considerano rispettivamente l'invecchiamento della popolazione agricola e la coltivazione protetta.
India e Australia presentano mercati unici: la meccanizzazione e le pratiche di risparmio di manodopera sono più sensibili ai costi in India e più diffuse in Australia. Il sostegno delle politiche regionali all'agricoltura digitale e all'agricoltura intelligente alimenta i progetti pilota. Si stima che il mercato crescerà più rapidamente nelle regioni che adatteranno i robot alle colture e all'economia agricola.
Mercato dei robot per la raccolta dei raccolti in Medio Oriente e Africa
Si prevede che il tasso di crescita annuo composto (CAGR) in Medio Oriente e Africa si attesti intorno al 16-18% nel periodo 2026-2034, con importanti implementazioni nell'agricoltura in ambiente controllato in Arabia Saudita e negli Emirati Arabi Uniti. Le esigenze ad alta intensità energetica, le politiche di sicurezza alimentare e la costruzione di serre rendono necessaria l'automazione per ridurre al minimo la dipendenza dalla manodopera e mantenere una produttività costante.
In Sudafrica e nel resto del Medio Oriente e Africa si osserva un'implementazione selettiva per frutta, verdura e orticoltura orientata all'esportazione. Le limitazioni infrastrutturali e i vincoli finanziari ostacolano un'adozione su larga scala, sebbene la tecnologia a energia solare e i modelli di abbonamento contribuiranno ad aumentarne la fattibilità. Il mercato è in una fase iniziale nella regione, ma riveste un'importanza strategica per i sistemi agricoli soggetti a siccità.
Analisi di segmentazione
Tipo di prodotto
Si prevede che questa tipologia di prodotto registrerà un CAGR del 19-21% nel periodo 2026-2034, in quanto gli agricoltori valuteranno la configurazione di alimentazione, il livello di autonomia, la capacità di carico utile e l'adattabilità al campo. Il mercato dei robot per la raccolta dei raccolti è sempre più definito da robot in grado di operare con una supervisione minima, integrare energie rinnovabili ove possibile e offrire prestazioni di raccolta affidabili per diverse tipologie di colture.
- I robot per la raccolta dei raccolti alimentati a energia solare si rivolgono alle aziende agricole che cercano di ridurre i costi energetici e la dipendenza dalla ricarica, soprattutto nelle regioni ad alta irradiazione solare, dove le lunghe ore di funzionamento e l'impiego in campi remoti sono di fondamentale importanza.
- Nel 2025, i robot autonomi detenevano una quota di mercato compresa tra il 63% e il 67% e sono considerati prioritari per la navigazione, il rilevamento, la raccolta robotizzata e il coordinamento delle flotte, poiché riducono le esigenze di supervisione e supportano modelli di raccolta scalabili.
Applicazione
Si prevede che l'applicazione crescerà a un tasso annuo composto (CAGR) del 18-20% nel periodo 2026-2034, man mano che i casi d'uso si espanderanno dagli ambienti strutturati di coltivazione dei cereali ai delicati sistemi di coltivazione di frutta e verdura. L'adozione dipende dal valore del raccolto, dalla complessità della raccolta, dalla tolleranza agli urti e dalla capacità di convertire i dati della visione artificiale in decisioni di pianificazione, classificazione e logistica.
- I robot per la raccolta del grano supportano operazioni di precisione in grandi campi, dove l'autonomia, l'ottimizzazione del percorso e il coordinamento delle attrezzature possono ridurre la dipendenza dall'operatore e migliorare l'efficienza della raccolta durante finestre stagionali ristrette.
- Nel 2025, i robot per la raccolta di frutta e verdura detenevano una quota di mercato compresa tra il 58% e il 62%, poiché la raccolta selettiva, il rilevamento del grado di maturazione e la manipolazione delicata influiscono direttamente sui ricavi, sulla durata di conservazione e sulla qualità dei prodotti confezionati.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Robot per la raccolta del grano |
Mezzo |
Pianificazione dei percorsi della flotta |
Scalatura |
|
Robot per la raccolta di frutta e verdura |
Alto |
Raccolta delicata |
Scalatura |
Analisi dei fattori di crescita e dell'impatto del mercato dei robot per la raccolta dei raccolti.
Scarsità di manodopera stagionale e aumento dei costi di raccolta
La raccolta continua a essere una delle operazioni agricole che richiede maggiore manodopera, soprattutto per quanto riguarda frutti di bosco, frutta da frutteto, ortaggi in serra e asparagi. Laddove non vi sia disponibilità di manodopera, gli agricoltori non hanno altra scelta che lasciare il raccolto non raccolto o comprometterne la qualità a causa del ritardo nella raccolta. Le soluzioni robotiche contribuiscono ad affrontare questa sfida, consentendo di aumentare le ore di lavoro e standardizzare i processi di raccolta, oltre a ridurre la dipendenza dai lavoratori migranti. Il mercato trarrà probabilmente il massimo vantaggio dalle aree in cui i costi della manodopera, le problematiche relative ai visti e le considerazioni sulla sicurezza si combinano con il valore del raccolto.
Progressi nella visione artificiale e nella manipolazione delicata
Il progresso tecnologico sta riducendo il divario storico tra la destrezza umana e la raccolta robotizzata. I sistemi moderni combinano telecamere di profondità, rilevamento della maturazione tramite intelligenza artificiale, pinze flessibili, pianificazione del movimento ed effettori terminali specifici per le colture, al fine di identificare i frutti, evitare gli ostacoli e staccare i prodotti con danni limitati. Questi progressi migliorano la produttività, ma creano anche flussi di dati su dimensioni, difetti, maturazione e densità di resa. Il mercato dei robot per la raccolta dei raccolti acquisisce credibilità quando i robot offrono sia la raccolta fisica che un'intelligenza agronomica misurabile. I fornitori che dimostrano prestazioni costanti in condizioni meteorologiche variabili, densità della chioma e presentazione del raccolto sono in grado di passare dalla fase pilota all'implementazione su larga scala in diverse aziende agricole.
Agricoltura in ambiente controllato e sistemi di coltivazione strutturati
Le serre, le fattorie verticali, i sistemi di coltivazione di fragole su tavolo e i frutteti strutturati offrono layout più prevedibili rispetto agli ambienti a campo aperto. I sistemi di coltivazione strutturati riducono la complessità della navigazione, migliorano la visibilità delle telecamere e aiutano i bracci robotici a ripetere i movimenti con maggiore precisione. Ciò accelera la commercializzazione perché i fornitori possono ottimizzare le macchine in base alla geometria nota delle colture, anziché alle condizioni del campo, altamente variabili. Il mercato sta quindi progredendo più rapidamente nelle coltivazioni protette e su tralicci rispetto alle superfici non strutturate. Man mano che gli agricoltori riprogettano le aziende agricole per l'automazione, i robot diventano parte integrante del sistema di produzione, anziché un'aggiunta tardiva.
Mercato dei robot per la raccolta dei raccolti: tendenze future
Robot da raccolta come piattaforme dati
Il mercato dei robot per la raccolta dei raccolti si sta evolvendo dalla raccolta meccanica verso un'intelligenza continua delle colture. I robot del futuro conteranno i frutti, classificheranno i difetti, mapperanno la densità di resa, stimeranno le curve di maturazione e invieranno i dati ai sistemi aziendali delle aziende agricole. Questo cambia la logica di acquisto, poiché i coltivatori possono giustificare l'investimento attraverso il risparmio di manodopera, una migliore previsione, pianificazione degli acquisti e allocazione degli impianti di confezionamento. Flotte ricche di dati possono anche supportare valutazioni assicurative, report di sostenibilità e trasparenza per gli acquirenti. Con il miglioramento degli algoritmi, i fornitori che possiedono grandi set di dati di immagini delle colture avranno un vantaggio competitivo, in particolare nelle colture in cui la variabilità visiva ha storicamente limitato l'affidabilità dell'automazione.
Robotica come servizio per l'impiego stagionale
I cicli stagionali delle colture rendono difficile per molti agricoltori possedere attrezzature complete, soprattutto dove la raccolta dura solo poche settimane. I modelli di "robotica come servizio" (robotica come servizio) possono allineare i pagamenti all'attività di raccolta, trasferire il rischio di manutenzione ai fornitori e accelerare l'adozione nelle aziende agricole che non dispongono di personale tecnico. Nel tempo, i fornitori di servizi potrebbero implementare flotte mobili nelle diverse regioni seguendo i calendari delle colture, migliorando l'utilizzo dei robot e riducendo i costi unitari. Questa tendenza probabilmente sosterrà il mercato, rendendo l'automazione accessibile ai produttori di medie dimensioni, alle cooperative e agli esportatori che necessitano di affidabilità ma non possono sostenere elevati costi di capitale iniziali.
Opportunità di mercato per i robot per la raccolta dei raccolti
Progettazione di aziende agricole predisposte all'automazione e gestione delle colture.
Coltivatori, fornitori di attrezzature e agronomi hanno l'opportunità di riprogettare i sistemi di produzione fin dall'inizio in ottica di automazione. Sistemi di sostegno, spaziatura tra le file, sistemi da tavolo, illuminazione, potatura delle colture e presentazione standardizzata dei frutti possono aumentare la produttività dei robot e ridurre gli errori di raccolta. Le previsioni di mercato per i robot di raccolta sono più solide laddove le aziende agricole considerano la robotica come una decisione agronomica integrata piuttosto che come una semplice sostituzione delle macchine. Gli investitori dovrebbero prestare attenzione alle aziende che offrono pacchetti che includono hardware e consulenza sui sistemi di coltivazione, poiché tali modelli possono migliorare il ritorno sull'investimento e creare relazioni più solide con i clienti. Questo approccio aiuta inoltre i fornitori a ridurre la variabilità di implementazione tra aziende agricole e regioni.
Meccanizzazione dei mercati emergenti per i prodotti ortofrutticoli di alto valore
Le economie emergenti con una produzione di frutta e verdura orientata all'esportazione rappresentano un'opportunità a lungo termine se i fornitori adattano le macchine ai prezzi locali, alle reti di assistenza e alle dimensioni delle aziende agricole. India, Messico, alcune zone del Sud-est asiatico, Sudafrica e Medio Oriente combinano le difficoltà legate alla manodopera con i crescenti requisiti di qualità richiesti da rivenditori e importatori. Robot a energia solare, proprietà cooperativa e contratti di pagamento a raccolto possono migliorare l'accessibilità economica. Il mercato dei robot per la raccolta dei raccolti può espandersi significativamente quando l'automazione supporta la tracciabilità, la classificazione uniforme e la riduzione delle perdite post-raccolta, e non solo la sostituzione diretta della manodopera.
Sviluppi recenti
- Maggio 2026: la startup egiziana Egrobots ha lanciato un robot agricolo autonomo per la raccolta, sviluppato da ingegneri locali, segnando un passo avanti nell'adozione dell'intelligenza artificiale e della robotica in agricoltura. Il robot utilizza intelligenza artificiale, visione artificiale e tecnologie di navigazione autonoma per identificare le colture mature, muoversi nei campi agricoli ed eseguire le operazioni di raccolta con un intervento umano minimo.
- Marzo 2026: la startup agritech tedesca eternal.ag ha lanciato Harvester, un robot completamente autonomo progettato per la raccolta dei pomodori in serra. Il sistema, basato sull'intelligenza artificiale, mira a risolvere la persistente carenza di manodopera nel settore dell'agricoltura in serra, automatizzando le operazioni di raccolta ripetitive e consentendo una produzione agricola più costante.
- Dicembre 2025: Agroz Inc. ha lanciato Agroz Robotics in collaborazione con UBTECH Robotics per integrare l'intelligenza artificiale e le tecnologie robotiche nel suo sistema operativo agricolo per l'agricoltura in ambiente controllato. L'iniziativa combina l'automazione robotica, l'intelligenza agricola in tempo reale e la piattaforma proprietaria di gestione agricola di Agroz per creare un ecosistema agricolo più automatizzato e basato sui dati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -