
Marché des dispositifs d’hyperthermie profonde : taille, part de marché et prévisions 2034
Taille et prévisions du marché des dispositifs d'hyperthermie profonde (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de dispositif (dispositif d'hyperthermie par micro-ondes, dispositif d'hyperthermie par ultrasons) ; par application (cancer du sein, cancer des tissus mous, tumeur de la tête et du cou, cancer de la prostate, autres) ; par utilisateurs finaux (hôpitaux, cliniques, instituts de recherche, centres de cancérologie, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008452
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
500,14 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
777,66 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,03 %
taux de croissance
Marché adressable
5 799,38 millions de dollars américains
(2026-2034)
Le marché des dispositifs d'hyperthermie profonde était évalué à 500,14 millions de dollars américains en 2025 et devrait atteindre 777,66 millions de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,03 % sur la période 2026-2034. Ce marché englobe les technologies conçues pour délivrer une énergie thermique contrôlée aux tumeurs profondes et se positionne comme une modalité complémentaire à la radiothérapie et aux thérapies systémiques. La demande est influencée par le volume des traitements en oncologie, la précision des dispositifs, les données cliniques et le développement des infrastructures spécialisées en cancérologie.
Le marché des dispositifs d'hyperthermie profonde est de plus en plus influencé par l'adoption de cette technologie en Amérique du Nord, où des réseaux d'oncologie établis, des centres de traitement spécialisés et des capacités de recherche clinique favorisent son utilisation. La région devrait enregistrer un TCAC de 5,4 % à 5,8 % entre 2026 et 2034. Parmi les principaux facteurs de croissance, on note les investissements dans des plateformes de radio-oncologie avancées et la demande croissante d'approches thérapeutiques intégrant la thérapie thermique aux protocoles multidisciplinaires existants en cancérologie.
Analyse et perspectives du marché des dispositifs d'hyperthermie profonde
- Amérique du Nord : L'Amérique du Nord représente une part estimée à 34-38 % en 2025 et devrait croître à un TCAC de 5,4 à 5,8 % entre 2026 et 2034, grâce à une infrastructure oncologique mature, des centres spécialisés, la recherche clinique et des écosystèmes de services et de dispositifs établis.
- États-Unis : Les États-Unis représentent une part estimée entre 78 et 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,2 à 5,6 % entre 2026 et 2034, grâce à leurs capacités avancées en matière de soins contre le cancer et à leurs activités de recherche.
- Europe : L'Europe détiendra une part estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,1 % entre 2026 et 2034, l'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne soutenant l'adoption grâce à des services d'oncologie spécialisés.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 22 à 26 % en 2025 et devrait enregistrer un TCAC de 5,8 à 6,3 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : Le cancer du sein devrait représenter une part de marché de 36 à 40 % en 2025 et devrait croître à un TCAC de 5,0 à 5,4 % entre 2026 et 2034, reflétant l’importance du fardeau du traitement et les applications de soins multimodaux.
- Segment à forte croissance : On estime que le dispositif d'hyperthermie par ultrasons représentera une part de marché de 18 à 22 % en 2025 et devrait croître à un TCAC de 6,8 à 7,5 % entre 2026 et 2034, à mesure que l'administration thermique de précision gagnera en popularité.
- Principales entreprises analysées en détail : Pyrexar Medical, Inc., Oncotherm Kft., Andromedic Srl, Yamamoto Vinita Co., Ltd., Thermosome GmbH, Gentherm Incorporated, Celsius42 GmbH, GAMIDA, Medica SpA, RanD SpA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a évolué, passant de la thermothérapie traditionnelle à des systèmes reposant sur une administration d'énergie contrôlée, le positionnement du patient, la gestion de la température et une compatibilité avec l'oncologie multimodale. Les tendances de fabrication s'orientent vers des systèmes modulaires électroniques et logiciels, ainsi que vers des solutions de planification des traitements et de maintenance. L'architecture des dispositifs varie considérablement entre les systèmes à micro-ondes, à radiofréquences et à ultrasons, engendrant des besoins spécifiques en matière de fabrication et d'approvisionnement pour les hôpitaux et les centres spécialisés.
Durant la période de prévision, de nouvelles régions bénéficieront d'opportunités de développement accrues grâce à l'augmentation des capacités en oncologie et à la sophistication des réseaux cliniques. L'évaluation technologique sera favorisée par la convergence réglementaire, la modernisation des hôpitaux et la demande de traitements personnalisés. Les développeurs privilégieront l'interactivité des systèmes, la documentation des traitements, le télédiagnostic et l'automatisation, compte tenu de leur capacité à améliorer l'efficacité des soins.
Portée du rapport sur le marché des dispositifs d'hyperthermie profonde
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 500,14 millions de dollars américains |
| Taille du marché d'ici 2034 | 777,66 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,03% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs d'hyperthermie profonde
La demande est générée par l'augmentation des taux d'incidence du cancer à l'échelle mondiale et la nécessité de disposer de techniques de traitement complémentaires pouvant être intégrées aux protocoles de traitement existants. La croissance du marché des dispositifs d'hyperthermie profonde sera particulièrement liée aux cancers nécessitant des traitements locaux, tels que les cancers du sein, des tissus mous, de la tête et du cou, et de la prostate. Les hôpitaux, les instituts de cancérologie et les cliniques spécialisées constituent les principaux demandeurs, tandis que les instituts de recherche fournissent la validation clinique et les protocoles nécessaires.
La chaîne de valeur comprend la conception des dispositifs, la production d'énergie RF ou micro-ondes, les dispositifs de délivrance d'énergie, les capteurs de température, le logiciel de contrôle du traitement, l'installation, l'étalonnage, la formation et le service après-vente des systèmes. L'approvisionnement demeure spécialisé, car les systèmes requièrent une intégration technique et une expertise en oncologie. C'est pourquoi les achats doivent prendre en compte des facteurs tels que le prix, les flux de travail cliniques, la maintenance, les besoins en formation, la planification des traitements et les problématiques de personnel.
Le rapport sur le marché des dispositifs d'hyperthermie profonde révèle un paysage concurrentiel fragmenté, où la spécialisation technologique et l'implantation géographique constituent des facteurs de positionnement importants. Pyrexar Medical, Inc. demeure un acteur majeur des technologies à réseau phasé et RF/micro-ondes, tandis qu'Oncotherm Kft., Andromedic Srl, Yamamoto Vinita Co., Ltd. et Celsius42 GmbH se concentrent sur les technologies capacitives ou RF. Thermosome GmbH complète ce tableau avec une approche novatrice d'administration de médicaments par le biais du développement de traitements oncologiques basés sur l'hyperthermie.
Le positionnement est influencé par la maturité réglementaire, la taille du parc installé, les partenariats cliniques et la présence internationale des concurrents. Gentherm Incorporated, GAMIDA, Medica SpA et RanD SpA opèrent dans le domaine de la gestion thermique ou des applications d'hyperthermie, tandis que les fournisseurs se font davantage concurrence sur les services, les logiciels et l'intégration des flux de travail. Les investissements se concentrent progressivement sur le contrôle, les données cliniques, l'interopérabilité et la pénétration du marché, notamment grâce au développement d'une infrastructure d'expertise en oncologie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs d'hyperthermie profonde : Perspectives stratégiques
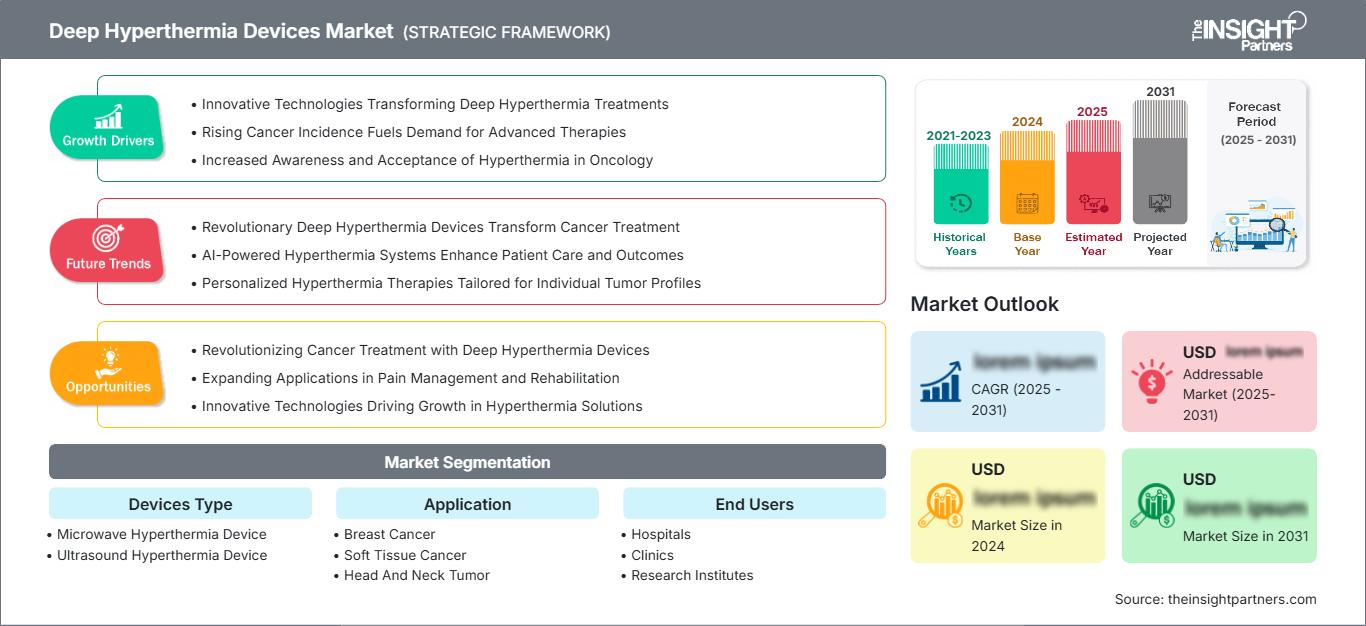
Perspectives régionales
Marché des dispositifs d'hyperthermie profonde en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 34 et 38 % des parts de marché des dispositifs d'hyperthermie profonde en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 5,4 à 5,8 % jusqu'en 2034. La région bénéficie d'infrastructures d'oncologie de pointe, de réseaux de radiothérapie bien établis, de centres spécialisés en cancérologie et de capacités de recherche clinique relativement importantes. Ces atouts favorisent l'évaluation de l'hyperthermie comme traitement adjuvant plutôt que comme modalité unique.
Les États-Unis représentent la majeure partie du marché régional, et le Canada y contribue grâce à ses infrastructures en oncologie et à ses activités de recherche. Le processus d'adoption repose désormais sur des enjeux d'intégration, de remboursement, de données probantes et de personnel. Les fournisseurs régionaux et les entreprises internationales peuvent tirer parti des circuits de distribution et de services existants et contribuer à répondre à la demande de remplacement générée par la mise à jour des anciens systèmes.
Marché américain des dispositifs d'hyperthermie profonde
Les États-Unis devraient représenter entre 78 et 82 % du marché nord-américain en 2025 et leur part devrait croître à un taux de croissance annuel composé (TCAC) de 5,2 à 5,6 % jusqu'en 2034. Cette position s'explique par un vaste écosystème de soins oncologiques, des hôpitaux universitaires de pointe, des centres de cancérologie, des instituts de recherche clinique et des procédures d'approvisionnement en dispositifs médicaux bien établies. Les cancers de la prostate et du sein demeurent des domaines d'application particulièrement pertinents pour les infrastructures d'oncologie avancées.
La représentation des entreprises comprend notamment des sociétés comme Pyrexar Medical, Inc. et Gentherm Incorporated. Les applications tendent à privilégier les approches multimodales, où la thermothérapie est administrée conjointement à d'autres procédures médicales existantes, dont la radiothérapie. De ce fait, les acquisitions de capitaux tiendront compte de facteurs tels que la disponibilité de preuves cliniques, la possibilité d'utilisation, la facilité d'entretien, les autorisations et la disponibilité d'oncologues.
Marché européen des dispositifs d'hyperthermie profonde
On estime que l'Europe représentera entre 27 et 31 % de la demande totale en 2025 et devrait connaître une croissance annuelle composée de 4,7 % à 5,1 % entre 2025 et 2034. L'Allemagne constitue un marché important, grâce à ses centres d'oncologie spécialisés et à ses infrastructures technologiques médicales de pointe. Le Royaume-Uni et la France contribuent également de manière significative à ce marché grâce à leurs services de cancérologie structurés et à leurs réseaux cliniques.
En Allemagne, l'infrastructure dédiée à l'oncologie et le développement des technologies médicales au niveau national offrent un environnement propice à l'évaluation des thérapies thermiques avancées. La présence de Celsius42 GmbH et d'entreprises régionales spécialisées dans le développement de ces technologies constitue un atout supplémentaire. La demande dépendra notamment des données cliniques, du cycle de renouvellement des équipements et de la réglementation européenne relative aux dispositifs médicaux.
La France, l'Italie et l'Espagne contribuent à la demande grâce aux centres de cancérologie, aux traitements chirurgicaux et aux spécialistes qui les dispensent. L'Italie revêt une importance particulière pour des entreprises comme Andromedic Srl et Medica SpA, tandis qu'en France, les applications de l'oncologie hyperthermique sont principalement le fait des centres spécialisés. Le processus d'adoption est sélectif et les décisions d'achat dépendent de plus en plus de l'utilité clinique, des services et des traitements proposés en oncologie.
Marché des dispositifs d'hyperthermie profonde en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 22 à 26 % en 2025 et enregistrer le taux de croissance annuel composé (TCAC) régional le plus rapide, de 5,8 à 6,3 %, jusqu'en 2034. La Chine offre les meilleures opportunités régionales, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le Japon bénéficie d'une expertise reconnue dans le domaine des radiofréquences et de services spécialisés en oncologie, tandis que la Chine et l'Inde présentent un potentiel de croissance important.
Du côté de la demande, les facteurs essentiels comprennent la localisation des industries, la modernisation des hôpitaux, le développement des structures de traitement du cancer et l'investissement dans la santé publique. Par exemple, la société japonaise Yamamoto Vinita Co., Ltd. possède une expertise reconnue, tandis que la Corée du Sud et la Chine développent leurs infrastructures en oncologie. L'Inde et l'Australie présentent un fort potentiel grâce à leurs hôpitaux universitaires et leurs centres de cancérologie.
Marché des dispositifs d'hyperthermie profonde au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique, bien que disposant d'une base installée plus restreinte, offrent des perspectives de développement prometteuses grâce à l'expansion des infrastructures en oncologie. La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,2 % à 4,8 % entre 2026 et 2034, l'Arabie saoudite et les Émirats arabes unis étant à la pointe de l'adoption de ces technologies grâce à leurs investissements dans les soins tertiaires, les hôpitaux spécialisés et la modernisation de leurs systèmes de santé.
Bien que l'Afrique du Sud soit un centre régional clé en oncologie, la région MENA continue de souffrir d'inégalités en matière d'infrastructures et de disponibilité de spécialistes. Par conséquent, l'acquisition d'appareils énergivores dépendra de la capacité de l'hôpital à fournir l'expertise et les services de maintenance nécessaires. Les investissements dans de nouveaux centres et dans les soins de santé, tant publics que privés, contribueront à améliorer l'accès aux plateformes de traitement thermique spécialisées.
Analyse de segmentation
Type d'appareils
Le segment « Type d’appareil » du marché des dispositifs d’hyperthermie profonde devrait connaître une croissance annuelle composée (TCAC) de 4,8 % à 5,2 % entre 2026 et 2034. Le choix de la technologie dépend de la profondeur de la tumeur, de la géométrie du traitement, de la précision de l’administration d’énergie, du contrôle de la température et de la compatibilité avec les protocoles cliniques. Les acheteurs privilégient de plus en plus la contrôlabilité, la reproductibilité du traitement, le support logiciel et la facilité d’entretien.
- Dispositif d'hyperthermie par micro-ondes : Les systèmes à micro-ondes occupent une place prépondérante dans la localisation des tissus malins grâce à l'énergie électromagnétique qu'ils permettent de cibler. Leur utilisation est motivée par des protocoles cliniques établis, la précision des traitements et leur intégration aux services d'oncologie radiothérapique.
- Dispositif d'hyperthermie par ultrasons : Les techniques ultrasonores offrent une voie d'administration d'énergie différenciée et suscitent un intérêt croissant dans les domaines où un contrôle thermique précis est essentiel. Leur développement favorise une diversification technologique plus large et une planification des traitements axée sur la précision.
Application
On prévoit une croissance annuelle composée (TCAC) de 4,9 % à 5,3 % pour l'application de cette thérapie entre 2026 et 2034. La demande varie selon la prévalence du cancer, les protocoles de traitement, l'accessibilité de la tumeur et la mesure dans laquelle la thérapie thermique peut compléter la radiothérapie ou les traitements systémiques. Le cancer du sein demeure la principale catégorie d'application.
- Cancer du sein : Le cancer du sein représente une application thérapeutique majeure en raison de sa forte incidence mondiale et des protocoles de traitement multimodaux établis. L’hyperthermie peut être évaluée comme traitement adjuvant lorsque le traitement localisé et la radiosensibilisation sont cliniquement appropriés.
- Cancer des tissus mous : Le cancer des tissus mous représente une application spécialisée offrant un potentiel important pour les combinaisons d’hyperthermie régionale. Les centres de traitement privilégient le chauffage contrôlé car les tumeurs localement avancées peuvent présenter des défis thérapeutiques et chirurgicaux importants.
- Tumeurs de la tête et du cou : Les tumeurs de la tête et du cou nécessitent une administration thermique soigneusement contrôlée, car la proximité anatomique avec des structures sensibles accroît l’importance de la planification du traitement, du contrôle de la température et de la localisation précise de l’énergie.
- Cancer de la prostate : Le cancer de la prostate représente une population importante à traiter et justifie l’intérêt porté aux approches thermiques localisées. Leur adoption dépend des données cliniques, de leur intégration aux protocoles de traitement existants, de l’accessibilité des dispositifs et de la familiarité des médecins avec ces approches.
Utilisateurs finaux
Le nombre d'utilisateurs finaux devrait croître à un TCAC de 4,7 % à 5,1 % entre 2026 et 2034. Les hôpitaux et les centres de cancérologie demeurent les principaux fournisseurs, car ils peuvent prendre en charge les équipes multidisciplinaires, l'acquisition d'équipements lourds, la planification des traitements et la maintenance technique continue. Les instituts de recherche restent essentiels au développement clinique.
- Hôpitaux : Les hôpitaux constituent un groupe d’utilisateurs finaux essentiel, car ils regroupent les services d’oncologie, de radiothérapie, les équipes chirurgicales et l’infrastructure technique. L’acquisition de matériel est de plus en plus évaluée en fonction du potentiel d’utilisation, des contrats de service et de l’intégration avec les équipements existants.
- Cliniques : Les cliniques spécialisées offrent un cadre plus restreint mais stratégiquement pertinent pour les traitements thermiques ambulatoires. Leur adoption dépend de la compacité des systèmes, de la simplicité d’utilisation, de la disponibilité du personnel et des réseaux de référence locaux.
- Instituts de recherche : Les instituts de recherche contribuent à la validation des technologies, à l’élaboration de protocoles, à l’optimisation des traitements et à la production de données cliniques. Leur importance dépasse le simple cadre de la vente d’équipements, car l’adoption des résultats de la recherche peut influencer les décisions d’achat ultérieures des hôpitaux.
- Centres de cancérologie : Les centres de cancérologie revêtent une importance stratégique car ils regroupent des oncologues spécialistes, des infrastructures de traitement de pointe et une prise en charge multidisciplinaire. Leur adoption peut accélérer la standardisation des protocoles et offrir aux fabricants des opportunités de collaboration clinique et de perfectionnement technologique.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
Oncologie intégrée |
Mature |
|
Cliniques |
Moyen |
Soins ambulatoires |
Mise à l'échelle |
|
Instituts de recherche |
Moyen |
Validation clinique |
Mise à l'échelle |
|
Centres de cancérologie |
Haut |
Oncologie de précision |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs d'hyperthermie profonde
Augmentation du volume des traitements contre le cancer
L'augmentation de la charge mondiale du cancer crée un contexte clinique plus large, propice à l'évaluation des technologies de traitement complémentaires. L'incidence mondiale du cancer progresse avec la croissance et le vieillissement de la population, tandis que les cancers du sein et de la prostate demeurent parmi les tumeurs malignes les plus fréquemment diagnostiquées. Il en résulte un nombre croissant de patients nécessitant une radiothérapie, une chimiothérapie ou un traitement multidisciplinaire. Pour les fabricants de dispositifs médicaux, l'enjeu commercial ne se limite pas à une augmentation du nombre de patients, mais concerne également la demande accrue de technologies intégrables aux protocoles de soins établis. Les hôpitaux évaluent donc les plateformes d'hyperthermie en fonction de leur capacité à permettre des traitements répétables, à s'intégrer aux flux de travail existants et à cibler certains types de tumeurs. L'impact sur le marché est le plus marqué dans les pays où les centres de cancérologie se développent et où les compétences en oncologie spécialisée se concentrent dans des pôles de traitement plus importants.
Intégration à l'oncologie multimodale
L'hyperthermie est de plus en plus évaluée en fonction de son rôle potentiel aux côtés de la radiothérapie et des thérapies systémiques, plutôt que comme une intervention isolée. Ce positionnement élargit la pertinence commerciale des dispositifs, car les centres de traitement peuvent évaluer les plateformes thermiques dans le cadre des protocoles oncologiques existants. La demande qui en résulte favorise les systèmes capables d'un contrôle précis de la température, d'une délivrance d'énergie reproductible et d'une documentation claire du traitement. Les fabricants qui démontrent la compatibilité opérationnelle de leurs dispositifs avec la radio-oncologie, la planification des chimiothérapies et la prise de décision multidisciplinaire peuvent améliorer la pertinence de leurs achats sans dépendre uniquement des volumes de traitements réalisés seuls. L'impact est également visible dans la recherche clinique, où les chercheurs peuvent étudier comment le chauffage contrôlé influence la réponse tumorale et la distribution des médicaments. À mesure que l'oncologie se personnalise, les concepteurs de dispositifs sont davantage incités à améliorer la planification des traitements et la sélection des paramètres spécifiques à chaque patient.
Progrès en matière de contrôle et de surveillance des traitements
Les progrès technologiques en matière de contrôle des traitements modifient les exigences opérationnelles des équipements d'oncologie thermique. Les systèmes modernes intègrent de plus en plus la gestion automatisée des paramètres, les réglages personnalisés, la surveillance de la température, les dossiers numériques et les fonctions de maintenance à distance. Ces fonctionnalités permettent de réduire la dépendance aux réglages manuels et d'améliorer la cohérence des séances de traitement. Pour les hôpitaux, les avantages commerciaux se traduisent par une meilleure utilisation du personnel, une documentation simplifiée, une maintenance préventive optimisée et une disponibilité accrue des équipements. Pour les fabricants, la différenciation logicielle constitue un atout concurrentiel supplémentaire, au-delà des spécifications du matériel de chauffage et du générateur. Un meilleur suivi renforce également la confiance clinique, car les opérateurs peuvent contrôler les paramètres de traitement de manière plus systématique. Face à l'évaluation croissante du coût total de possession plutôt que du seul prix d'acquisition, les plateformes proposant des commandes intégrées, des analyses de service et une assistance à la gestion des flux de travail sont idéalement placées pour répondre aux exigences cliniques et opérationnelles.
Tendances futures du marché des dispositifs d'hyperthermie profonde
Planification du traitement thermique assistée par l'IA
L'intelligence artificielle devrait jouer un rôle de plus en plus important dans la planification des traitements thermiques sur le marché des dispositifs d'hyperthermie profonde, les fabricants cherchant à optimiser l'administration d'énergie personnalisée. Les systèmes futurs pourraient combiner imagerie anatomique, historique des traitements, caractéristiques tissulaires et mesures de température en temps réel afin de recommander des configurations de chauffage optimisées. Ces capacités permettraient aux cliniciens de gérer des géométries de traitement complexes et de réduire la variabilité entre les séances. L'opportunité commerciale réside dans la transformation des équipements d'hyperthermie, passant de systèmes matériels à des plateformes de traitement assistées par logiciel. La concurrence entre les fournisseurs pourrait s'intensifier grâce aux performances algorithmiques, à l'intégration des données, à la visualisation et aux capacités d'aide à la décision. L'adoption dépendra de la validation clinique, de la cybersécurité, de l'interopérabilité et de l'acceptation réglementaire. À terme, la planification assistée par l'IA pourrait également générer des ensembles de données structurés permettant aux centres de traitement de comparer la dose thermique, la durée du traitement et les profils de réponse entre différentes cohortes de patients.
Dispositifs connectés et assistance clinique à distance
Les systèmes d'hyperthermie connectés devraient accorder une plus grande importance au diagnostic à distance, à la surveillance des équipements, aux mises à jour logicielles et à l'assistance technique centralisée. Ces fonctionnalités peuvent s'avérer particulièrement précieuses pour les hôpitaux utilisant des équipements spécialisés et disposant d'un accès limité à l'expertise technique locale. La surveillance à distance peut permettre d'identifier les anomalies de performance des équipements avant qu'elles n'entraînent des interruptions de traitement, tandis que les dossiers de maintenance numériques peuvent faciliter la maintenance préventive et la documentation réglementaire. Les fabricants peuvent également utiliser des plateformes connectées pour améliorer le support après installation et mieux comprendre les problèmes opérationnels récurrents. La tendance devrait privilégier les architectures de connectivité standardisées et l'échange sécurisé de données avec les systèmes d'information hospitaliers. À mesure que les réseaux de traitement s'étendent au-delà des grands centres de cancérologie métropolitains, l'assistance à distance peut devenir un facteur important de rentabilité, notamment lorsque les hôpitaux ont besoin d'un accès fiable à une assistance technique spécialisée.
Opportunités du marché des dispositifs d'hyperthermie profonde
Expansion dans les infrastructures émergentes en oncologie
Les prévisions du marché des dispositifs d'hyperthermie profonde indiquent des opportunités significatives dans les pays où la capacité des centres de cancérologie augmente plus rapidement que l'offre de traitements spécialisés. La région Asie-Pacifique présente les opportunités géographiques les plus prometteuses, la Chine, l'Inde, la Corée du Sud et d'autres marchés investissant massivement dans les infrastructures d'oncologie de pointe. Les fabricants peuvent stimuler leur croissance grâce à des partenariats avec des distributeurs, des réseaux de services locaux, la formation clinique et des collaborations avec les principaux hôpitaux. Les stratégies d'entrée sur le marché doivent privilégier les procédures réglementaires et les exigences en matière de preuves avant tout déploiement commercial à grande échelle. Des configurations de systèmes compactes peuvent également améliorer l'accessibilité dans les hôpitaux confrontés à des contraintes d'espace et de personnel. Des partenariats locaux de fabrication ou d'assemblage pourraient réduire les coûts logistiques et améliorer la réactivité aux besoins d'approvisionnement. Les opportunités les plus intéressantes émergeront donc probablement là où la demande croissante en oncologie se conjugue à la modernisation des hôpitaux et à une volonté affirmée d'adopter les technologies de traitement adjuvant.
Convergence entre la thérapie thermique et l'administration ciblée de médicaments
Une opportunité stratégique majeure réside à l'intersection des dispositifs d'hyperthermie et de l'administration de médicaments thermosensible. Les technologies utilisant des mécanismes déclenchés par la chaleur peuvent potentiellement concentrer les agents thérapeutiques dans des régions tumorales ciblées, créant ainsi une proposition de traitement plus intégrée. Cette convergence élargit la chaîne de valeur potentielle au-delà de la simple vente d'équipements, vers des partenariats cliniques, des collaborations pharmaceutiques et le développement de traitements combinés. Les entreprises expertes en contrôle thermique peuvent tirer profit de leur soutien aux études visant à établir les interactions entre la température, le moment du traitement et l'exposition au médicament. Cette opportunité est particulièrement pertinente pour les tumeurs des tissus mous et autres tumeurs solides, où l'administration localisée de médicaments demeure complexe. Une commercialisation réussie nécessiterait des preuves cliniques solides, une coordination réglementaire et des protocoles de traitement reproductibles. Néanmoins, cette convergence pourrait créer un écosystème à plus forte valeur ajoutée autour de l'oncologie thermique de précision.
Développements récents
- Janvier 2026 : Oncotherm Kft. obtient l’autorisation de l’Agence philippine des produits alimentaires et médicamenteux (FDA) pour son dispositif d’hyperthermie oncologique EHY-2030. Cette autorisation confirme la conformité aux exigences applicables en matière de sécurité, de qualité et de performance et permet son utilisation clinique aux Philippines. Ce développement renforce la position de l’entreprise sur le marché de l’Asie du Sud-Est et ouvre la voie à un déploiement régional plus large de la technologie d’hyperthermie oncologique.
- 2026 : Andromedic Srl a lancé une version améliorée du logiciel HY-DEEP 600WM, axée sur la gestion de l’appareil, la surveillance à distance, le contrôle automatisé de l’alimentation, les protocoles de traitement personnalisés et le dépannage à distance. Cette architecture optimisée vise à améliorer l’efficacité des flux de travail cliniques et la cohérence des traitements, tout en réduisant la charge opérationnelle liée à la surveillance de l’équipement et aux interventions techniques.
- Octobre 2025 : Thermosome GmbH a présenté les données cliniques de phase I de THE001 associé à l’hyperthermie régionale lors du congrès annuel de l’ESMO 2025. Ce programme a évalué la doxorubicine liposomale thermosensible chez des patients atteints de sarcome des tissus mous ayant reçu de nombreux traitements antérieurs, justifiant ainsi la poursuite des recherches sur l’administration localisée de médicaments combinée à l’hyperthermie régionale lors des développements cliniques ultérieurs.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -