
Mercato dei dispositivi di hipertermia profunda: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi per ipertermia profonda (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di dispositivo (dispositivo per ipertermia a microonde, dispositivo per ipertermia a ultrasuoni); applicazione (tumore al seno, tumore dei tessuti molli, tumore della testa e del collo, tumore alla prostata, altri); utenti finali (ospedali, cliniche, istituti di ricerca, centri oncologici, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008452
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
500,14 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
777,66 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,03 %
Tasso di crescita
Mercato di riferimento
5.799,38 milioni di dollari USA
(2026-2034)
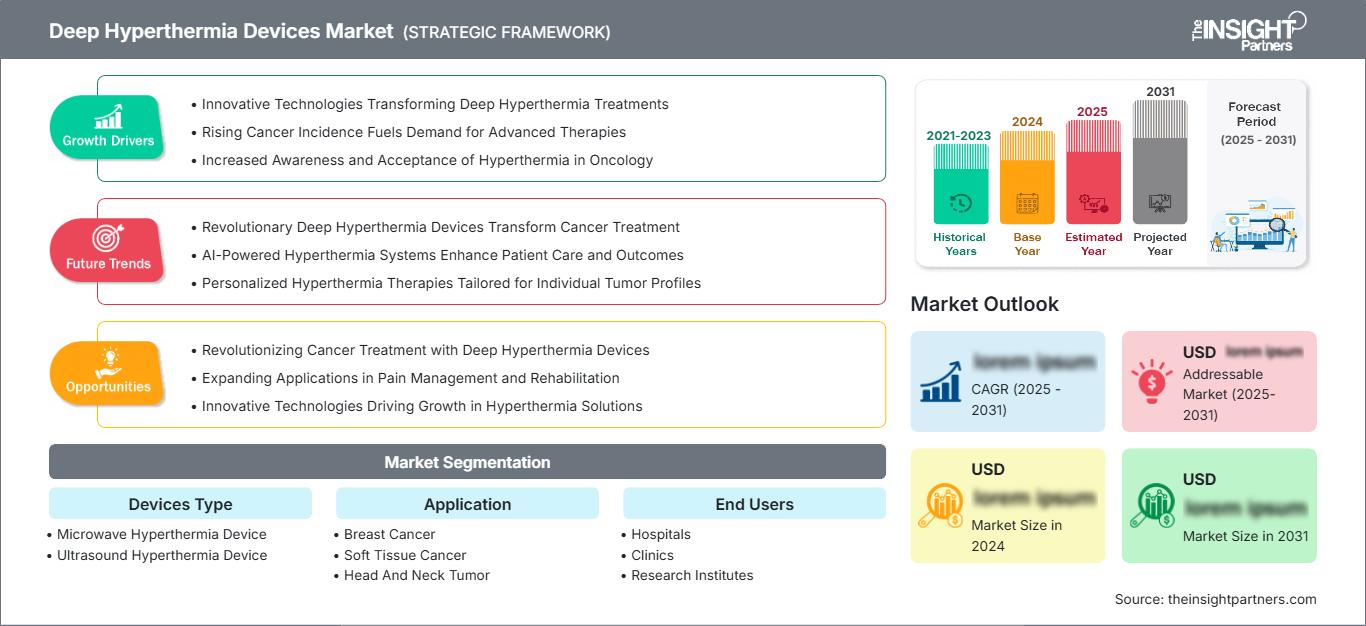
Il mercato dei dispositivi per ipertermia profonda aveva un valore di 500,14 milioni di dollari nel 2025 e si prevede che raggiungerà i 777,66 milioni di dollari entro il 2034, registrando un CAGR del 5,03% nel periodo 2026-2034. Il mercato comprende tecnologie progettate per erogare energia termica controllata a tumori profondi e si posiziona come modalità complementare alla radioterapia e alle terapie sistemiche. La domanda è influenzata dai volumi di trattamento oncologico, dalla precisione dei dispositivi, dalle evidenze cliniche e dall'espansione delle infrastrutture specializzate per la cura del cancro.
Le dimensioni del mercato dei dispositivi per ipertermia profonda sono sempre più influenzate dall'adozione in Nord America, dove consolidate reti oncologiche, centri di trattamento specializzati e capacità di ricerca clinica ne supportano l'utilizzo. Si prevede che la regione registrerà un CAGR del 5,4-5,8% nel periodo 2026-2034. I fattori strutturali trainanti includono gli investimenti in piattaforme avanzate di radio-oncologia e la domanda di approcci terapeutici in grado di integrare la terapia termica con i protocolli oncologici multidisciplinari esistenti.
Analisi e approfondimenti sul mercato dei dispositivi per ipertermia profonda
- Nord America: Il Nord America rappresenta una quota stimata tra il 34% e il 38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-5,8% tra il 2026 e il 2034, grazie a infrastrutture oncologiche consolidate, centri specializzati, ricerca clinica e un ecosistema consolidato di dispositivi e servizi.
- USA: Si stima che gli Stati Uniti rappresentino una quota del 78-82% del Nord America nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 5,2-5,6% nel periodo 2026-2034, grazie alla capacità di offrire cure oncologiche avanzate e all'attività di ricerca.
- Europa: Si stima che l'Europa detenga una quota di mercato compresa tra il 27% e il 31% nel 2025 e si prevede che crescerà a un tasso di crescita annuo composto (CAGR) del 4,7-5,1% nel periodo 2026-2034, con Germania, Italia, Francia, Regno Unito e Spagna che ne sosterranno l'adozione attraverso servizi oncologici specializzati.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 22-26% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,3% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: si stima che il tumore al seno deterrà una quota di mercato del 36-40% nel 2025 e si prevede che crescerà a un CAGR del 5,0-5,4% nel periodo 2026-2034, a causa del suo considerevole onere terapeutico e delle applicazioni di cura multimodale.
- Segmento ad alta crescita: si stima che i dispositivi per ipertermia a ultrasuoni rappresenteranno una quota di mercato del 18-22% nel 2025 e si prevede che cresceranno a un CAGR del 6,8-7,5% nel periodo 2026-2034, grazie alla crescente attenzione verso l'erogazione termica di precisione.
- Aziende chiave analizzate nel dettaglio: Pyrexar Medical, Inc., Oncotherm Kft., Andromedic Srl, Yamamoto Vinita Co., Ltd., Thermosome GmbH, Gentherm Incorporated, Celsius42 GmbH, GAMIDA, Medica SpA, RanD SpA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto dalla tradizionale terapia termica a sistemi che si basano sull'erogazione controllata di energia, sul posizionamento del paziente, sulla gestione della temperatura e sull'idoneità all'oncologia multimodale. Le tendenze produttive si sono orientate verso sistemi modulari elettronici e basati su software, sulla pianificazione del trattamento e su soluzioni di assistenza. L'architettura dei dispositivi varia notevolmente tra sistemi a microonde, a radiofrequenza e a ultrasuoni, generando esigenze di produzione e approvvigionamento specifiche per ospedali e centri specializzati.
Nel periodo di previsione, nuove regioni saranno favorite per le opportunità di sviluppo grazie all'aumento della capacità oncologica e alla sofisticazione delle reti cliniche. La valutazione tecnologica trarrà vantaggio dalla convergenza normativa, dalla modernizzazione degli ospedali e dalla domanda di trattamenti personalizzati. Gli sviluppatori si concentreranno sull'interattività del sistema, sulla documentazione dei trattamenti, sulla diagnostica a distanza e sull'automazione, data la capacità di tali funzionalità di aumentare l'efficienza delle terapie.
Ambito del rapporto sul mercato dei dispositivi per ipertermia profonda
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 500,14 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 777,66 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,03% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi per ipertermia profonda
La domanda è generata dall'aumento dei tassi di incidenza globale del cancro e dalla necessità di tecniche di trattamento complementari che possano essere integrate nei regimi terapeutici esistenti. La crescita del mercato dei dispositivi per ipertermia profonda sarà particolarmente legata ai tumori che richiedono trattamenti locali, come il cancro al seno, ai tessuti molli, alla testa e al collo e alla prostata. Ospedali, istituti oncologici e cliniche specializzate costituiscono il principale fronte della domanda, mentre gli istituti di ricerca forniscono la necessaria validazione clinica e i protocolli.
La catena del valore comprende la progettazione dei dispositivi, la produzione di energia a radiofrequenza o a microonde, i dispositivi di erogazione dell'energia, i sensori di temperatura, il software di controllo del trattamento, l'installazione, la calibrazione, la formazione e l'assistenza post-vendita dei sistemi. L'offerta rimane specializzata poiché i sistemi richiedono integrazione tecnica e competenze oncologiche. Per questo motivo, gli acquisti implicano la valutazione di fattori quali prezzo, flussi di lavoro clinici, manutenzione, esigenze di formazione, pianificazione del trattamento e problematiche relative al personale.
Il rapporto sul mercato dei dispositivi per ipertermia profonda rivela un panorama competitivo frammentato, in cui la specializzazione tecnologica e la diffusione geografica rappresentano fattori di posizionamento importanti. Pyrexar Medical, Inc. continua a essere rilevante nelle tecnologie phased-array e RF/microonde, mentre Oncotherm Kft., Andromedic Srl, Yamamoto Vinita Co., Ltd. e Celsius42 GmbH si concentrano sulla tecnologia capacitiva o RF. Thermosome GmbH completa il quadro con un approccio innovativo alla somministrazione di farmaci attraverso lo sviluppo di terapie oncologiche basate sull'ipertermia.
Il posizionamento è influenzato da diversi fattori quali la maturità normativa, la solidità della base installata, le partnership cliniche e la presenza internazionale dei concorrenti. Gentherm Incorporated, GAMIDA, Medica SpA e RanD SpA operano nel settore della gestione termica o delle applicazioni di ipertermia, mentre i fornitori sono maggiormente competitivi in termini di servizi, software e integrazione dei flussi di lavoro. L'attenzione degli investimenti si sta gradualmente spostando verso il controllo, le evidenze cliniche, l'interoperabilità e la penetrazione del mercato, dove si sta sviluppando un'infrastruttura di competenze oncologiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi per ipertermia profonda: approfondimenti strategici
Approfondimenti regionali
Mercato dei dispositivi per ipertermia profonda in Nord America
Si stima che il Nord America deterrà una quota di mercato del 34-38% nel settore dei dispositivi per ipertermia profonda nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,4-5,8% fino al 2034. La regione beneficia di strutture oncologiche all'avanguardia, reti consolidate di radioterapia, centri oncologici specializzati e capacità di ricerca clinica relativamente solide. Queste condizioni favoriscono la valutazione dell'ipertermia come trattamento adiuvante piuttosto che come modalità isolata.
Gli Stati Uniti rappresentano la parte preponderante del mercato regionale, mentre il Canada riveste un ruolo importante grazie alle sue strutture oncologiche e alle attività di ricerca. Il processo di adozione si basa ora su problematiche di integrazione, questioni relative ai rimborsi, esigenze di documentazione e problematiche di personale. I fornitori regionali e le aziende internazionali possono beneficiare dei canali di distribuzione e assistenza esistenti e contribuire a soddisfare la domanda di sostituzione derivante dall'aggiornamento dei vecchi sistemi.
Mercato statunitense dei dispositivi per ipertermia profonda
Si stima che nel 2025 gli Stati Uniti rappresenteranno una quota del 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,2-5,6% fino al 2034. Questa posizione riflette un ampio ecosistema di trattamenti oncologici, ospedali terziari all'avanguardia, centri oncologici, istituti di ricerca clinica e processi consolidati di approvvigionamento di dispositivi medici. I tumori alla prostata e al seno rimangono aree di applicazione particolarmente rilevanti per le infrastrutture oncologiche avanzate.
Tra le aziende rappresentate figurano società come Pyrexar Medical, Inc., Gentherm Incorporated e altre. Le applicazioni si stanno orientando verso approcci multimodali, in cui la termoterapia viene somministrata insieme ad altre procedure mediche esistenti, tra cui la radioterapia. Ciò implica che gli investimenti in capitale terranno conto di fattori quali la disponibilità di evidenze cliniche, la possibilità di utilizzo, la manutenibilità, le licenze e la disponibilità di oncologi.
Mercato europeo dei dispositivi per ipertermia profonda
Si stima che l'Europa rappresenterà il 27-31% della domanda totale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% nel periodo 2025-2034. La Germania è un mercato importante, trainato da centri oncologici specializzati e da consolidate capacità tecnologiche in campo medico. Il Regno Unito e la Francia contribuiscono in modo significativo grazie a servizi oncologici strutturati e reti cliniche.
In Germania, la disponibilità di infrastrutture per l'oncologia e lo sviluppo di tecnologie mediche a livello nazionale creano un ambiente eccellente per la valutazione della termoterapia avanzata. La presenza di Celsius42 GmbH, così come di aziende regionali che sviluppano tecnologie, rappresenta un ulteriore vantaggio. Le variabili che influenzano la domanda includono le informazioni cliniche, il ciclo di sostituzione delle apparecchiature e le normative europee sui dispositivi medici.
Francia, Italia e Spagna contribuiscono alla domanda grazie alle cliniche oncologiche, ai trattamenti di oncologia chirurgica e agli specialisti che li erogano. In particolare, l'Italia riveste un'importanza speciale per aziende come Andromedic Srl e Medica SpA, mentre in Francia le applicazioni dell'oncologia ipertermica sono trainate dalle cliniche specializzate. Il processo di adozione è selettivo e le decisioni di acquisto dipendono sempre più dall'utilità clinica, dai servizi offerti e dai trattamenti oncologici.
Mercato dei dispositivi per ipertermia profonda nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 22-26% nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) regionale più rapido, pari al 5,8-6,3% fino al 2034. La Cina è leader in termini di opportunità regionali, seguita da Giappone, Corea del Sud, India e Australia. Il Giappone beneficia di una consolidata esperienza nel campo della radiofrequenza e di pratiche oncologiche specializzate, mentre Cina e India offrono un notevole potenziale di espansione.
Dal punto di vista della domanda, i fattori cruciali includono la localizzazione delle industrie, la modernizzazione degli ospedali, l'aumento delle strutture per la cura del cancro e gli investimenti nella sanità pubblica. Ad esempio, la giapponese Yamamoto Vinita Co., Ltd. vanta una comprovata esperienza, mentre Corea del Sud e Cina stanno potenziando le proprie strutture oncologiche. India e Australia offrono un potenziale significativo grazie a ospedali di terzo livello e centri oncologici.
Mercato dei dispositivi per ipertermia profonda in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una base installata più piccola, ma offrono opportunità di sviluppo grazie all'espansione delle infrastrutture oncologiche. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 4,2-4,8% nel periodo 2026-2034, con l'Arabia Saudita e gli Emirati Arabi Uniti in testa all'adozione grazie agli investimenti nell'assistenza terziaria, negli ospedali specializzati e nella modernizzazione del sistema sanitario.
Nonostante il Sudafrica sia un importante centro regionale per la cura oncologica, la regione Medio Oriente e Africa continua a riscontrare disparità in termini di infrastrutture e disponibilità di specialisti. Pertanto, l'acquisto di dispositivi ad alto consumo energetico dipenderà dalla capacità dell'ospedale di fornire le competenze e i servizi di manutenzione necessari. Gli investimenti in nuovi centri e nell'assistenza sanitaria, sia nel settore pubblico che in quello privato, contribuiranno ad ampliare l'accesso a piattaforme specializzate per il trattamento termico.
Analisi di segmentazione
Tipo di dispositivi
Si prevede che il segmento "Tipo di dispositivo" nel mercato dei dispositivi per ipertermia profonda crescerà a un CAGR del 4,8-5,2% nel periodo 2026-2034. La scelta della tecnologia dipende dalla profondità del tumore, dalla geometria del trattamento, dalla precisione dell'erogazione di energia, dal monitoraggio della temperatura e dalla compatibilità con i protocolli clinici. Gli acquisti pongono sempre maggiore enfasi sulla controllabilità, la ripetibilità del trattamento, il supporto software e la facilità di manutenzione.
- Dispositivo per ipertermia a microonde: i sistemi a microonde mantengono una posizione di rilievo in quanto consentono di direzionare l'energia elettromagnetica verso il tessuto maligno localizzato. La domanda è legata a protocolli clinici consolidati, precisione del trattamento e integrazione con i servizi di radioterapia oncologica.
- Dispositivo per ipertermia a ultrasuoni: gli approcci a ultrasuoni offrono una modalità di erogazione di energia differenziata e stanno acquisendo sempre maggiore importanza strategica laddove è fondamentale un controllo termico mirato. Il loro sviluppo supporta una più ampia diversificazione tecnologica e una pianificazione del trattamento orientata alla precisione.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso di crescita annuo composto (CAGR) del 4,9-5,3% nel periodo 2026-2034. La domanda varia in base alla prevalenza del cancro, ai protocolli di trattamento, all'accessibilità del tumore e alla misura in cui la terapia termica può integrare la radioterapia o il trattamento sistemico. Il tumore al seno rimane la categoria di applicazione più importante.
- Tumore al seno: Il tumore al seno rappresenta un'importante area di intervento terapeutico a causa della sua elevata incidenza globale e dei consolidati percorsi di trattamento multimodale. L'ipertermia può essere valutata come trattamento adiuvante laddove il trattamento localizzato e la radiosensibilizzazione siano clinicamente appropriati.
- Tumore dei tessuti molli: Il tumore dei tessuti molli rappresenta un'applicazione specialistica con un potenziale significativo per le combinazioni di ipertermia regionale. I centri di trattamento apprezzano il riscaldamento controllato perché i tumori localmente avanzati possono presentare complesse sfide terapeutiche e chirurgiche.
- Tumori della testa e del collo: i tumori della testa e del collo richiedono un'erogazione termica attentamente controllata, poiché la vicinanza anatomica a strutture sensibili aumenta l'importanza della pianificazione del trattamento, del monitoraggio della temperatura e della localizzazione precisa dell'energia.
- Tumore alla prostata: il tumore alla prostata rappresenta una popolazione di pazienti potenzialmente colpita considerevole e giustifica l'interesse per approcci termici localizzati. L'adozione di tali approcci dipende dalle evidenze cliniche, dall'integrazione con i protocolli di trattamento esistenti, dalla disponibilità dei dispositivi e dalla familiarità dei medici con queste terapie.
Utenti finali
Si prevede che il numero di utenti finali crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% nel periodo 2026-2034. Gli ospedali e i centri oncologici rimangono i principali contesti di approvvigionamento, in quanto in grado di supportare team multidisciplinari, apparecchiature capitali, pianificazione dei trattamenti e manutenzione tecnica continua. Gli istituti di ricerca restano importanti per lo sviluppo clinico.
- Ospedali: Gli ospedali rappresentano un gruppo di utenti finali fondamentale, in quanto riuniscono reparti di oncologia, servizi di radioterapia, équipe chirurgiche e infrastrutture tecniche. Gli acquisti vengono sempre più valutati in base al potenziale di utilizzo, ai contratti di servizio e all'integrazione con le apparecchiature esistenti.
- Cliniche: Le cliniche specializzate offrono un ambiente più piccolo ma strategicamente rilevante per il trattamento termico ambulatoriale. L'adozione dipende da configurazioni di sistema compatte, semplicità operativa, disponibilità di personale e reti di riferimento locali.
- Istituti di ricerca: Gli istituti di ricerca supportano la validazione tecnologica, lo sviluppo di protocolli, l'ottimizzazione dei trattamenti e la generazione di evidenze cliniche. La loro importanza va oltre la vendita di apparecchiature, poiché l'adozione dei risultati dei risultati della ricerca può influenzare le successive decisioni di acquisto da parte degli ospedali.
- Centri oncologici: I centri oncologici rivestono un'importanza strategica in quanto concentrano specialisti in oncologia, infrastrutture di trattamento all'avanguardia e assistenza multidisciplinare. La loro adozione può accelerare la standardizzazione dei protocolli e offrire ai produttori opportunità di collaborazione clinica e perfezionamento tecnologico.
Panoramica dell'opportunità
|
Utenti finali |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Oncologia integrata |
Maturo |
|
Cliniche |
Mezzo |
Assistenza ambulatoriale |
Scalatura |
|
Istituti di ricerca |
Mezzo |
Validazione clinica |
Scalatura |
|
Centri oncologici |
Alto |
Oncologia di precisione |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei dispositivi per ipertermia profonda.
Aumento dei volumi di trattamento del cancro
Il crescente carico globale di tumori crea un contesto clinico più ampio in cui valutare tecnologie di trattamento complementari. L'incidenza globale del cancro è in aumento a causa della crescita e dell'invecchiamento della popolazione, mentre i tumori al seno e alla prostata rimangono tra le neoplasie più frequentemente diagnosticate. Ciò crea un bacino più ampio di pazienti che accedono a percorsi di radioterapia, chemioterapia e trattamenti multidisciplinari. Per i produttori di dispositivi, l'implicazione commerciale non si limita a un maggiore volume di pazienti, ma si estende anche a una maggiore domanda di tecnologie integrabili nei protocolli di cura consolidati. Di conseguenza, gli ospedali valutano le piattaforme di ipertermia in base alla loro capacità di supportare trattamenti ripetibili, integrarsi con i flussi di lavoro esistenti e trattare specifiche tipologie di tumore. L'impatto sul mercato è maggiore nei paesi in cui i centri oncologici si stanno espandendo e la capacità di cura oncologica specialistica si sta concentrando in grandi centri di trattamento.
Integrazione con l'oncologia multimodale
L'ipertermia viene sempre più valutata in base al suo potenziale ruolo in combinazione con la radioterapia e le terapie sistemiche, piuttosto che come intervento a sé stante. Questo posizionamento amplia la rilevanza commerciale dei dispositivi, poiché i centri di trattamento possono valutare le piattaforme termiche all'interno dei percorsi oncologici esistenti. La conseguente domanda privilegia i sistemi in grado di garantire un controllo accurato della temperatura, un'erogazione di energia riproducibile e una chiara documentazione del trattamento. I produttori che dimostrano la compatibilità operativa con la radioterapia oncologica, la programmazione della chemioterapia e il processo decisionale multidisciplinare possono migliorare la rilevanza commerciale senza dover dipendere esclusivamente dai volumi di trattamento in monoterapia. L'impatto è visibile anche nella ricerca clinica, dove i ricercatori possono esaminare come il riscaldamento controllato influisce sulla risposta tumorale e sulla distribuzione dei farmaci. Con la crescente personalizzazione dell'oncologia, gli sviluppatori di dispositivi hanno maggiori incentivi a migliorare la pianificazione del trattamento e la selezione dei parametri specifici per il paziente.
Progressi nel controllo e nel monitoraggio del trattamento
I progressi tecnologici nel controllo del trattamento stanno modificando i requisiti operativi delle apparecchiature per la termo-oncologia. I sistemi moderni integrano sempre più spesso la gestione automatizzata dei parametri, le impostazioni specifiche per il paziente, il monitoraggio della temperatura, le registrazioni digitali e le funzioni di assistenza remota. Queste funzionalità possono ridurre la dipendenza dalle regolazioni manuali e migliorare la coerenza tra le sessioni di trattamento. Per gli ospedali, il vantaggio commerciale si estende all'utilizzo del personale, alla documentazione, alla manutenzione preventiva e al tempo di funzionamento delle apparecchiature. Per i produttori, la differenziazione del software crea un ulteriore livello di competitività, oltre alle specifiche dell'hardware di riscaldamento e del generatore. Un monitoraggio più efficace può anche rafforzare la fiducia clinica, poiché gli operatori possono tracciare i parametri di trattamento in modo più sistematico. Poiché i team di approvvigionamento valutano sempre più il costo totale di proprietà anziché il solo prezzo di acquisto, le piattaforme che offrono controlli integrati, analisi dei servizi e supporto al flusso di lavoro sono in grado di soddisfare sia i requisiti clinici che operativi.
Mercato dei dispositivi per ipertermia profonda: tendenze future
Pianificazione del trattamento termico assistita dall'intelligenza artificiale
L'intelligenza artificiale è destinata ad assumere un ruolo sempre più rilevante nel mercato dei dispositivi per ipertermia profonda, in particolare per la pianificazione dei trattamenti termici, poiché i produttori cercano di migliorare l'erogazione di energia specifica per ogni paziente. I sistemi futuri potrebbero combinare immagini anatomiche, parametri di trattamento storici, caratteristiche dei tessuti e misurazioni della temperatura in tempo reale per raccomandare configurazioni di riscaldamento ottimizzate. Tali funzionalità potrebbero aiutare i medici a gestire geometrie di trattamento complesse e a ridurre la variabilità tra le sessioni. L'opportunità commerciale risiede nella trasformazione delle apparecchiature per ipertermia da sistemi incentrati sull'hardware a piattaforme di trattamento supportate da software. I fornitori potrebbero competere sempre più in base alle prestazioni algoritmiche, all'integrazione dei dati, alla visualizzazione e alle capacità di supporto alle decisioni. L'adozione dipenderà dalla validazione clinica, dalla sicurezza informatica, dall'interoperabilità e dall'accettazione normativa. Nel tempo, la pianificazione supportata dall'IA potrebbe anche generare set di dati strutturati che consentano ai centri di trattamento di confrontare la dose termica, la durata del trattamento e i modelli di risposta tra diverse coorti di pazienti.
Dispositivi connessi e supporto clinico remoto
Si prevede che i sistemi di ipertermia connessi daranno maggiore importanza alla diagnostica remota, al monitoraggio delle apparecchiature, agli aggiornamenti software e all'assistenza tecnica centralizzata. Queste funzionalità possono essere particolarmente preziose per gli ospedali che utilizzano apparecchiature specialistiche con accesso limitato a competenze ingegneristiche locali. Il monitoraggio remoto può identificare anomalie nelle prestazioni delle apparecchiature prima che si trasformino in interruzioni del trattamento, mentre i registri di manutenzione digitali possono supportare la manutenzione preventiva e la documentazione normativa. I produttori possono inoltre utilizzare piattaforme connesse per migliorare l'assistenza post-installazione e comprendere i problemi operativi ricorrenti. È probabile che la tendenza si orienti verso architetture di connettività standardizzate e uno scambio dati sicuro con i sistemi informativi ospedalieri. Con l'espansione delle reti di trattamento oltre i principali centri oncologici metropolitani, l'assistenza remota può diventare un fattore importante per l'economia dell'implementazione, soprattutto laddove gli ospedali necessitano di un accesso affidabile all'assistenza tecnica specializzata.
Opportunità di mercato per i dispositivi per ipertermia profonda
Espansione nelle infrastrutture oncologiche emergenti
Le previsioni di mercato sui dispositivi per ipertermia profonda indicano significative opportunità nei paesi in cui la capacità dei centri oncologici si sta espandendo più rapidamente della disponibilità di trattamenti specializzati. L'area Asia-Pacifico offre le opportunità geografiche più evidenti, poiché Cina, India, Corea del Sud e altri mercati stanno investendo in infrastrutture oncologiche di terzo livello. I produttori possono perseguire la crescita attraverso partnership con i distributori, reti di assistenza locali, formazione clinica e collaborazioni con ospedali leader. Le strategie di ingresso nel mercato dovrebbero dare priorità ai percorsi normativi e ai requisiti di evidenza prima di un'ampia diffusione commerciale. Le configurazioni di sistema compatte possono inoltre migliorare l'accessibilità laddove gli ospedali si trovino ad affrontare vincoli di spazio e di personale. Le partnership di produzione o assemblaggio locali potrebbero ridurre i costi logistici e migliorare la reattività ai requisiti di approvvigionamento. Le opportunità più interessanti emergeranno quindi probabilmente laddove la crescente domanda oncologica si interseca con la modernizzazione degli ospedali e una consolidata volontà di adottare tecnologie di trattamento adiuvanti.
Convergenza tra termoterapia e somministrazione mirata di farmaci.
Un'importante opportunità strategica risiede nell'intersezione tra dispositivi per ipertermia e somministrazione di farmaci termosensibili. Le tecnologie che utilizzano meccanismi attivati dal calore possono potenzialmente concentrare gli agenti terapeutici in specifiche regioni tumorali, creando una proposta di trattamento più integrata. Questa convergenza amplia la catena del valore, estendendola dalla semplice vendita di apparecchiature a partnership cliniche, collaborazioni farmaceutiche e sviluppo di terapie combinate. Le aziende con competenze nel controllo termico possono trarre vantaggio supportando studi che stabiliscano come interagiscono temperatura, tempistica ed esposizione al farmaco durante il trattamento. L'opportunità è particolarmente rilevante per le neoplasie dei tessuti molli e altri tumori solidi, dove la somministrazione localizzata di farmaci rimane una sfida. Una commercializzazione di successo richiederebbe solide evidenze cliniche, coordinamento normativo e protocolli di trattamento riproducibili. Ciononostante, questa convergenza potrebbe creare un ecosistema di maggior valore attorno all'oncologia termica di precisione.
Sviluppi recenti
- Gennaio 2026: Oncotherm Kft. ha ottenuto l'approvazione della Food and Drug Administration (FDA) delle Filippine per il suo dispositivo di ipertermia oncologica EHY-2030. L'autorizzazione conferma la conformità ai requisiti applicabili in materia di sicurezza, qualità e prestazioni e consente l'uso clinico nelle Filippine. Questo sviluppo rafforza la posizione di mercato dell'azienda nel Sud-est asiatico e fornisce un percorso normativo per una più ampia diffusione regionale della tecnologia di ipertermia oncologica.
- 2026: Andromedic Srl ha introdotto funzionalità software aggiornate per HY-DEEP 600WM, incentrate sulla gestione del dispositivo, il monitoraggio remoto, il controllo automatico della potenza, i protocolli di trattamento specifici per il paziente e la risoluzione dei problemi da remoto. L'architettura aggiornata è progettata per supportare l'efficienza del flusso di lavoro clinico e la coerenza del trattamento, riducendo al contempo l'onere operativo associato al monitoraggio delle apparecchiature e all'intervento tecnico.
- Ottobre 2025: Thermosome GmbH ha presentato i dati clinici di Fase I relativi a THE001 in combinazione con ipertermia regionale al congresso annuale ESMO 2025. Il programma ha valutato la doxorubicina liposomiale termosensibile in pazienti affetti da sarcoma dei tessuti molli pesantemente pretrattati, supportando ulteriori indagini sulla somministrazione localizzata del farmaco in combinazione con ipertermia regionale nelle successive fasi di sviluppo clinico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -