
Taille et demande du marché des duromètres en 2034
Taille et prévisions du marché des duromètres (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (type A, type B, type C, type D, type M et autres) ; application (élastomères, polymères, verre acrylique et autres) ; fonctionnement (duromètre numérique et mécanique) ; utilisateur final (industriel et laboratoire) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007887
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
1,28 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,04 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,32 %
taux de croissance
Marché adressable
15,06 milliards de dollars US
(2026-2034)
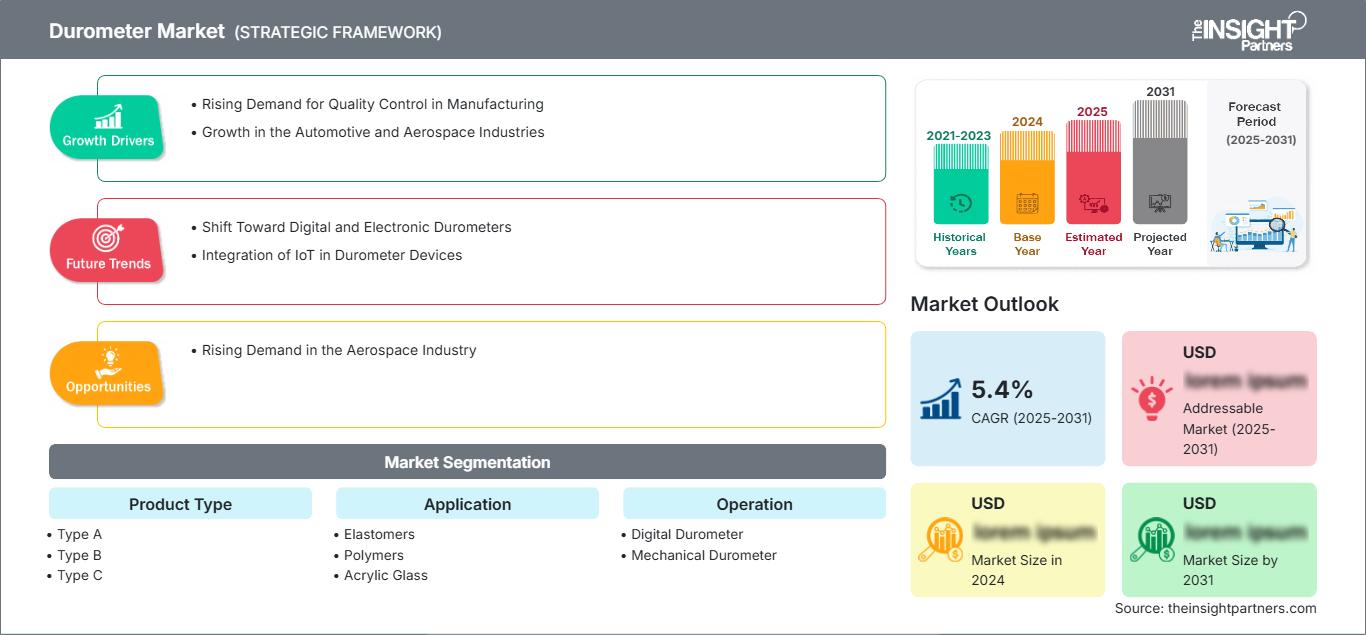
Le marché mondial des duromètres était évalué à 1,28 milliard de dollars américains en 2025 et devrait atteindre 2,04 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 5,32 % entre 2026 et 2034.
Analyse et perspectives du marché des duromètres
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 29 à 33 % pour les duromètres en 2025 , avec un TCAC de 5,1 à 5,7 % entre 2026 et 2034 , grâce à une infrastructure mature de fabrication, de tests de polymères, de production automobile et de contrôle de la qualité en laboratoire.
- États-Unis : On estime que les États-Unis représenteront 74 à 78 % de l'Amérique du Nord en 2025 , avec un taux de croissance annuel composé (TCAC) de 5,0 à 5,6 % entre 2026 et 2034 , grâce aux essais industriels et aux laboratoires de matériaux avancés.
- Europe : La part de l'Europe est estimée à 25-29 % en 2025 , progressant à un TCAC de 5,2-5,8 % entre 2026 et 2034 , tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne dans les secteurs de l'automobile, des polymères et de la fabrication de précision.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 27 à 31 % en 2025 , avec un TCAC de 6,0 à 6,7 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud, l'Inde et Taïwan soutenant une demande tirée par le secteur manufacturier.
- Segment le plus important : le type A devrait détenir une part de marché de 34 à 38 % en 2025 , avec un TCAC de 5,4 à 5,9 % entre 2026 et 2034 , reflétant une large applicabilité aux tests d'élastomères et de caoutchouc.
- Segment à forte croissance : le duromètre numérique devrait représenter une part de marché de 52 à 56 % en 2025 , avec un TCAC de 6,1 à 6,7 % entre 2026 et 2034 , grâce à la capture de données et à la répétabilité des mesures.
- Principales sociétés analysées en détail : Buehler, Hildebrand, IMADA Incorporated, INSIZE, Mitutoyo Corporation, PCE Instruments, PTC Instruments, Rex Gauge Company, Inc., Shimadzu Corporation, TECLOCK Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des duromètres a évolué, passant d'instruments mécaniques analogiques à des appareils électroniques, automatisés et connectés aux données. Le développement de nouveaux produits se concentre sur la précision, la détection des pics, la gestion de l'étalonnage, la miniaturisation des échantillons et la capacité de transmission des données. La norme ASTM D2240 décrit différents types de duromètres utilisés pour mesurer la dureté des élastomères et des thermoplastiques, tandis que la norme ISO 48-4 fournit des méthodes d'essai de dureté Shore pour certaines échelles de dureté du caoutchouc. Ces normes soulignent l'importance de la normalisation de la force appliquée, de la conception de l'indenteur, de la préparation des échantillons et du processus d'essai.
Dans les années à venir, le développement devrait se concentrer sur les mesures automatisées, la communication sans fil, la traçabilité des étalonnages et les dispositifs de fixation pour certaines applications. De nouveaux pôles de production en Asie-Pacifique contribueront à une demande accrue, portée par la croissance de la production de caoutchouc, de plastique, de pièces automobiles, de produits électroniques et de biens de consommation. Parallèlement, les régions les plus développées devraient privilégier le remplacement des instruments traditionnels par des solutions électroniques permettant d'éviter les erreurs de transcription.
Portée du rapport sur le marché des duromètres
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,28 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,04 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,32% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des duromètres
La croissance du marché des duromètres dépend principalement des exigences de qualité liées à la fabrication du caoutchouc, des polymères, des plastiques, des joints d'étanchéité, des tubes, des chaussures, des pièces automobiles et des biens de consommation. Ce secteur comprend les fabricants d'instruments, les fabricants de pénétrateurs et de ressorts, les laboratoires d'étalonnage, les fabricants de blocs, les distributeurs, les laboratoires d'analyse des matériaux et les services qualité industriels. Le marché bénéficiera de l'utilisation des valeurs de dureté comme critères de libération en production ou comme preuves de conformité.
L'approvisionnement s'oriente généralement vers les fournisseurs capables de proposer non seulement des instruments de mesure, mais aussi le système de mesure complet. Ce système peut inclure, outre les instruments, des bancs d'essai, des blocs, des certificats d'étalonnage, des logiciels, des solutions de communication USB ou sans fil, et des pièces détachées. L'approche de TECLOCK en matière d'automatisation et de semi-automatisation des mesures de dureté, ainsi que sa gamme SmartTester axée sur la répétabilité et l'échange direct de données, en témoignent.
Le positionnement sur le marché des duromètres dépend du niveau de précision, de la conformité aux normes, de la gamme de produits, de l'application, des capacités d'étalonnage et de la zone géographique. TECLOCK se concentre principalement sur la mesure de la dureté du caoutchouc et des matériaux souples, tandis que Mitutoyo propose des tests de dureté associés à d'autres solutions de mesure de précision. Buehler contribue à la compétitivité du marché en offrant des services d'essais de matériaux, tandis que Shimadzu propose des équipements de pointe pour la caractérisation des matériaux. Les autres acteurs apportent une valeur ajoutée au marché grâce à des appareils de mesure spécialisés, portables, de laboratoire et industriels.
Les tendances du marché des duromètres indiquent que les investissements portent sur la transformation numérique et l'automatisation du processus d'inspection. Le champ d'accréditation de Mitutoyo pour 2025 couvre les essais de dureté de type A et D, ainsi que les blocs d'essai conformes à la norme ASTM D2240, ce qui démontre la pertinence persistante de la traçabilité. La gamme de duromètres TECLOCK, équipée de la technologie Bluetooth, témoigne de la demande croissante de mesures connectées en atelier. L'offre actuelle de Shimadzu en matière de dureté s'étend aux essais de matériaux à micro-échelle et automatisés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des duromètres : Perspectives stratégiques
Perspectives régionales
Marché des duromètres en Amérique du Nord
L'Amérique du Nord devrait représenter entre 29 et 33 % du marché mondial en 2025 et connaître une croissance annuelle composée (TCAC) de 5,1 à 5,7 % jusqu'en 2034. Les États-Unis dominent la demande régionale grâce aux composants automobiles, au caoutchouc industriel, aux plastiques, aux dispositifs médicaux, aux matériaux aérospatiaux et aux besoins en matière d'essais de laboratoire. Le Canada contribue également à la croissance grâce aux applications dans les secteurs de l'automobile, des équipements miniers et des polymères, tandis que le Mexique bénéficie d'atouts liés à la croissance de ses chaînes d'approvisionnement dans les secteurs de l'automobile et de la fabrication. Les processus de contrôle qualité exigent des essais de dureté reproductibles sur les matières premières, les pièces moulées, les joints, les tuyaux et les pièces finies.
Les exigences croissantes en matière d'achat incluent des options d'affichage numérique, des fonctions de maintien de la valeur maximale, la traçabilité de l'étalonnage, un banc d'essai et des capacités d'exportation des données. Les laboratoires industriels recherchent également des équipements permettant la standardisation des mesures entre opérateurs. La norme ASTM D2240 demeure une norme de référence importante pour les essais de dureté des produits en caoutchouc dans la région et décrit plusieurs dispositifs, en tenant compte de l'influence de la forme de l'indenteur et de la force appliquée.
Marché américain des duromètres
Les États-Unis représentaient environ 74 à 78 % du marché nord-américain total en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,0 à 5,6 % jusqu'en 2034. La demande sera segmentée selon des applications telles que l'automobile, l'aérospatiale, les dispositifs médicaux, les plastiques, les produits en caoutchouc, l'électronique et les laboratoires d'essais sous contrat. Des fournisseurs comme Buehler, Mitutoyo Corporation, PTC Instruments, Rex Gauge Company, Inc. et PCE Instruments proposent diverses solutions de test, allant des appareils portables aux systèmes de laboratoire. Les applications incluent la vérification de la production et le contrôle de l'uniformité des matériaux.
Le marché américain de l'étalonnage et de la métrologie est également fortement présent. Les documents d'accréditation de Mitutoyo pour 2025 concernent spécifiquement les essais de dureté de type A et D et les blocs d'essai conformes à la norme ASTM D2240, ce qui accroît la demande de mesures traçables. Les appareils de mesure numériques sont privilégiés lorsqu'un enregistrement numérique est requis, tandis que les appareils mécaniques conviennent aux applications d'essai plus simples.
Marché européen des duromètres
La région Europe détiendra une part de marché de 25 à 29 % en 2025 et devrait enregistrer un TCAC de 5,2 à 5,8 % entre 2026 et 2034. Le marché allemand devrait dominer le secteur, porté par l'industrie automobile, la construction mécanique, la production de polymères et l'ingénierie de précision. Le Royaume-Uni, la France, l'Italie et l'Espagne sont d'autres régions qui contribuent à la croissance grâce à la production de composants, aux laboratoires, à la transformation des matières plastiques et à l'assurance qualité.
L'Allemagne affiche une forte demande en matière d'inspection automatisée et d'essais normalisés des matériaux, tandis que le Royaume-Uni continue de tirer profit de ses équipements d'essais de laboratoire et de son secteur manufacturier spécialisé. La France, l'Italie et l'Espagne présentent une demande plus importante dans les secteurs de l'automobile, de l'emballage, des articles en caoutchouc et des pièces industrielles. La norme ISO 48-4 définit les standards de mesure de la dureté Shore des caoutchoucs vulcanisés et thermoplastiques.
Marché des duromètres de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % des parts de marché en 2025 et afficher une croissance annuelle composée (TCAC) de 6,0 à 6,7 % jusqu'en 2034. Les principaux pays de la région sont la Chine, le Japon, la Corée du Sud, l'Inde et Taïwan. La croissance du secteur manufacturier, le moulage des plastiques, la production automobile, l'électronique, la chaussure et les produits en caoutchouc stimulent la demande d'instruments. La mesure de précision est un secteur porteur au Japon, tandis que le potentiel de volume se situe en Chine et en Inde.
Des politiques industrielles favorables à la production locale et à l'amélioration de la qualité contribueront à maintenir la demande en appareils d'inspection. L'exemple de la société japonaise TECLOCK illustre l'importance accordée dans la région à la normalisation des mesures du caoutchouc, à l'automatisation, à la mesure des sections minces et à la connectivité des données et des processus de mesure. La demande évolue ainsi des outils de mesure portables vers des solutions plus reproductibles et connectées.
Marché des duromètres au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,7 % à 5,5 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis seront les principaux moteurs de la demande régionale, tandis que l'Afrique du Sud jouera un rôle de centre industriel et de recherche majeur. Cette croissance est liée aux matériaux de construction, aux équipements pétroliers et gaziers, aux composants automobiles, à la transformation des matières plastiques et à la diversification du secteur manufacturier. Le développement industriel saoudien représente la plus grande opportunité régionale.
Les Émirats arabes unis bénéficient d'investissements dans les secteurs de la production et de la logistique, tandis que l'Afrique du Sud soutient la demande en matière de tests pour les équipements miniers, les produits en caoutchouc, les composants automobiles et les laboratoires industriels. Le reste de la région MENA demeure fragmenté, l'approvisionnement étant influencé par la disponibilité des distributeurs, les services d'étalonnage et le support technique. Une localisation industrielle croissante devrait progressivement stimuler la demande en équipements d'inspection portables et numériques.
Analyse de segmentation
Type de produit
Le type de produit détermine l'échelle de mesure, la configuration de l'indenteur, la force appliquée et la gamme de matériaux compatibles avec un instrument. Le type A reste la configuration la plus polyvalente pour les applications conventionnelles sur le caoutchouc et les élastomères, tandis que le type D convient aux matériaux plus durs. Les types B et C sont destinés aux matériaux intermédiaires ou spécialisés, et le type M prend en charge les applications sur pièces compactes ou minces. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,3 % à 5,9 % entre 2026 et 2034 .
- Type A : Le type A reste le principal choix pour les caoutchoucs et élastomères de dureté moyenne, permettant des contrôles de qualité de routine sur les produits moulés, les joints, les tuyaux, les chaussures et les composants automobiles.
- Type B : Le type B concerne les matériaux nécessitant une réponse à l'indentation différente de celle des tests conventionnels de type A, offrant ainsi aux laboratoires une plus grande flexibilité lorsque les caractéristiques de dureté se situent en dehors des plages d'application standard.
- Type C : Le type C prend en charge la mesure spécialisée de la dureté pour certains matériaux élastomères, offrant aux fabricants une échelle supplémentaire lorsque les configurations de type A ou D ne conviennent pas.
- Type D : Le type D est stratégiquement important pour les matériaux en caoutchouc et en plastique plus durs, en particulier lorsque la dureté plus élevée nécessite une géométrie d'indenteur et une configuration de mesure plus appropriées.
- Type M : Le type M permet de mesurer des échantillons plus petits ou plus minces, notamment des composants pour lesquels les duromètres portables classiques peuvent être difficiles à positionner de manière constante.
- Autres : D'autres configurations répondent à des applications de dureté spécifiques et offrent aux fabricants des options d'échelle supplémentaires pour les matériaux situés en dehors des plages de dureté les plus fréquemment testées.
Application
L'application influe sur la configuration des instruments : les élastomères nécessitent des essais de dureté Shore conventionnels, les polymères peuvent exiger des échelles et des dispositifs de fixation différents, et le verre acrylique peut nécessiter des procédures de mesure contrôlées. Le segment des applications devrait connaître une croissance annuelle composée de 5,1 % à 5,7 % entre 2026 et 2034 , soutenue par la diversification des matériaux et les exigences de qualité de production.
- Élastomères : Les tests d’élastomères constituent une application essentielle, couvrant les composés de caoutchouc, les joints, les garnitures, les tuyaux, les pneus et les composants moulés où la dureté influence directement les décisions en matière de formulation et de contrôle de la qualité.
- Polymères : Les applications des polymères se développent avec la fabrication de plastiques et de matériaux techniques, créant une demande pour des instruments polyvalents capables de mesures répétables sur différentes plages de dureté et géométries d’échantillons.
- Verre acrylique : Les tests sur verre acrylique nécessitent des conditions de contact contrôlées et une technique de mesure cohérente, ce qui rend le positionnement et l’étalonnage fiables des instruments particulièrement importants pour les laboratoires et les fabricants.
- Autres : D'autres matériaux élargissent le champ d'application aux produits souples et semi-rigides, permettant aux fabricants et aux laboratoires de sélectionner des échelles de dureté spécialisées en fonction du comportement du matériau et des exigences des tests.
Opération
Le marché des instruments de mesure se divise en deux catégories : ceux à mesure mécanique manuelle et ceux à mesure numérique. Les systèmes numériques séduisent de plus en plus les utilisateurs qui exigent des enregistrements électroniques, la capture des valeurs de crête, l’analyse statistique et l’intégration avec des logiciels de contrôle qualité. Les instruments mécaniques restent pertinents pour les tests simples, portables et économiques. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,4 % entre 2026 et 2034 .
- Duromètre numérique : Les duromètres numériques offrent un affichage numérique clair, un traitement électronique des données et une connectivité sans fil de plus en plus répandue, permettant la normalisation des enregistrements de production et la réduction de la transcription manuelle.
- Duromètre mécanique : Les duromètres mécaniques restent appréciés pour leur portabilité, leur simplicité, leur durabilité et leurs lectures visuelles directes, notamment lors des inspections sur le terrain et des applications de contrôle qualité de base en atelier.
Utilisateur final
Les exigences des utilisateurs finaux varient selon la fréquence de mesure, les besoins en documentation, les compétences de l'opérateur et l'environnement de test. Les entreprises industrielles privilégient généralement le débit et la répétabilité, tandis que les laboratoires exigent un contrôle de l'étalonnage et une traçabilité des mesures. Ce segment devrait connaître une croissance annuelle composée de 5,2 % à 5,8 % entre 2026 et 2034 .
- Industrie : Les utilisateurs industriels ont besoin de contrôles de dureté rapides et répétables sur les matériaux entrants, les lots de production, les pièces moulées et les produits finis, ce qui fait de la robustesse de la construction et de la facilité d'utilisation des critères d'achat importants.
- Laboratoire : Les utilisateurs de laboratoire mettent l'accent sur les conditions de test contrôlées, l'étalonnage, la répétabilité, la préparation des échantillons et la documentation des données, ce qui justifie la demande en supports, blocs de référence, interfaces numériques et capacités d'analyse avancées.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Industriel |
Haut |
Inspection en ligne |
Mature |
|
Laboratoire |
Moyen |
Traçabilité des données |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des duromètres
Demande croissante de contrôle de la qualité des matériaux reproductible
L'exigence de constance des propriétés des matériaux d'un lot à l'autre est de plus en plus cruciale, car les variations de dureté révèlent toute variation dans la formulation, le processus de durcissement, la méthode de production, voire même dans les matières premières utilisées. Il existe un besoin constant d'équipements de mesure permettant des mesures répétables grâce à une force et des critères de contact contrôlables. Selon la norme ASTM D2240, la dureté par indentation est influencée par la forme de l'indenteur, la force appliquée et les caractéristiques du matériau. La valeur commerciale ne se limite pas à la vente d'équipements de mesure ; elle inclut également la fourniture de blocs d'étalonnage, la certification des équipements, les supports, les pièces de rechange et la formation des opérateurs. Les résultats de dureté font désormais partie intégrante des données de contrôle qualité, à mesure que la production s'automatise.
Développement des composants avancés en polymères et élastomères
L'adoption croissante des polymères techniques, des élastomères thermoplastiques, des formulations de caoutchouc spécifiques et des matériaux légers ouvre de nouvelles perspectives pour le contrôle de la dureté de composants divers. Les applications dans l'électrification automobile, les dispositifs médicaux, l'électronique et les biens de consommation font appel à des matériaux de compositions variées, dont les propriétés de dureté doivent répondre à des spécifications précises. Différents tests de dureté sont nécessaires, car aucun duromètre ne peut caractériser tous les matériaux. La norme ASTM D2240 décrit plusieurs types d'appareils, tandis que la norme ISO 48-4 utilise des échelles de dureté Shore spécifiques pour tester les matériaux en caoutchouc. La demande croissante du marché se traduit par des instruments multi-échelles, des sondes interchangeables, des montages spécifiques à l'application et des équipements de test. Les logiciels constituent un autre levier de différenciation, permettant de gérer les résultats des tests en fonction des nuances de matériaux, des lots, des fournisseurs et des étapes de production.
Numérisation des flux de travail d'inspection et de métrologie
Les entreprises manufacturières délaissent les enregistrements de mesures papier au profit de systèmes de qualité électroniques, créant ainsi une opportunité directe pour les duromètres numériques. La saisie électronique des données réduit les erreurs de transcription et facilite l'association des mesures aux opérateurs, composants, lots et dates d'inspection. Les systèmes SmartTester de TECLOCK illustrent cette transition en prenant en charge la mesure automatisée ou semi-automatisée de la dureté et l'exportation des données de mesure. Sa stratégie plus globale Measurement DX connecte également les instruments de mesure à la gestion des données numériques. Sur le plan commercial, cela se traduit par une évolution progressive des critères d'achat, passant de la simple lisibilité à la connectivité, la compatibilité logicielle, les rapports statistiques et la traçabilité. Les fournisseurs qui intègrent la communication sans fil, la connectivité USB, la détection automatique des pics et les rappels d'étalonnage peuvent se démarquer dans les usines qui mettent en œuvre des initiatives de qualité numérique plus ambitieuses.
Tendances futures du marché des duromètres
Mesure via Bluetooth et inspection sans papier
Les futurs appareils de mesure de dureté intégreront la connectivité Bluetooth, les téléphones mobiles, les ordinateurs et les bases de données de qualité centralisées. Cette approche permettra à l'utilisateur d'enregistrer les mesures directement sur le lieu de production, avec un enregistrement automatique de l'identité, de l'horodatage et des conditions de test. TECLOCK commercialise actuellement des duromètres Bluetooth et positionne le test de dureté numérique comme un élément clé de la transformation des ateliers. La prochaine étape de développement comprendra la vérification et la validation automatiques des mesures, la définition de critères d'acceptation, l'historique d'étalonnage sans fil et l'intégration aux systèmes d'exécution de la production. Pour les laboratoires, l'appareil sans fil simplifiera l'analyse statistique et éliminera les saisies manuelles inutiles. Pour les usines, la véritable valeur ajoutée des appareils sans fil résidera dans les informations associées à la mesure, plutôt que dans la dureté elle-même.
Automatisation pour les spécimens petits et difficiles
La mesure de dureté s'oriente de plus en plus vers des systèmes automatisés capables de traiter des feuilles minces, des joints toriques, de petites pièces moulées et des géométries complexes. Les tests manuels conventionnels peuvent engendrer des variations liées à l'opérateur lorsque l'échantillon est trop petit ou que son positionnement précis est difficile. Les systèmes automatisés de TECLOCK, basés sur la méthode IRHD M, permettent de traiter des composants en caoutchouc fins et de petite taille, tandis que sa gamme SmartTester offre un contrôle précis de la vitesse et du chargement des mesures. Les systèmes futurs devraient combiner de plus en plus le chargement motorisé, le positionnement automatisé des échantillons, les séquences de mesure programmables et l'enregistrement direct des résultats. Cette automatisation sera particulièrement pertinente pour les joints automobiles, les composants électroniques, les pièces de dispositifs médicaux et les produits moulés de précision. Cette tendance devrait élargir le marché potentiel des systèmes de laboratoire et de production à plus forte valeur ajoutée, tout en réduisant la dépendance à la technique de l'opérateur.
Opportunités du marché des duromètres
Plateformes de contrôle qualité connectées
Les fabricants peuvent créer de la valeur ajoutée en développant des plateformes de dureté connectées qui combinent instruments, accessoires d'étalonnage, logiciels et outils de reporting. Au lieu de vendre un duromètre comme un produit isolé, les fournisseurs peuvent proposer un écosystème de mesure complet incluant l'exécution des tests, le stockage des données, l'analyse statistique, la planification des étalonnages et la documentation d'audit. Ce modèle est particulièrement intéressant pour les entreprises exploitant plusieurs lignes de production ou sites, car la centralisation des informations améliore la comparabilité entre les différents sites. Cette opportunité est particulièrement prometteuse dans les secteurs de l'automobile, de l'électronique, des dispositifs médicaux et des polymères techniques, où la documentation qualité est de plus en plus importante. Les fournisseurs doivent privilégier les protocoles de communication ouverts et la compatibilité avec les systèmes de gestion de la qualité existants plutôt que les environnements de données propriétaires. Les services logiciels récurrents, les programmes d'étalonnage, les sondes de remplacement et les blocs de vérification peuvent générer des revenus supplémentaires tout en fidélisant la clientèle. Ces offres peuvent contribuer aux prévisions du marché des duromètres en augmentant la valeur des instruments par client.
Localisation de la production en Asie-Pacifique
La région Asie-Pacifique offre des perspectives de croissance attrayantes, les fabricants augmentant leur production locale de pièces automobiles, d'électronique, de produits en caoutchouc, de plastiques, de dispositifs médicaux et de composants grand public. La Chine, le Japon, la Corée du Sud, l'Inde et Taïwan présentent des clientèles distinctes, aux exigences différentes en matière de précision, de coût, d'automatisation et d'assistance technique. Les fournisseurs peuvent se développer en combinant une distribution locale avec des services d'étalonnage, des formations aux applications et des équipements adaptés aux spécificités régionales. Les fabricants japonais privilégient déjà fortement la mesure automatisée du caoutchouc et la gestion numérique des données, tandis que l'industrialisation rapide des marchés offre des opportunités pour des instruments portables plus simples, en attendant l'adoption de systèmes automatisés. Des partenariats locaux avec des laboratoires d'essais, des constructeurs de machines et des fabricants de composants peuvent raccourcir les cycles de vente et améliorer la réactivité du service après-vente. Le marché des duromètres s'étend donc au-delà de la simple vente d'instruments pour inclure l'étalonnage, les logiciels de flux de travail, les accessoires et l'ingénierie d'application.
Développements récents
- Décembre 2025 : Proceq lance des sondes motorisées pour les essais de microdureté, enrichissant ainsi son offre de solutions d’essais avec un fonctionnement automatisé pour la mesure de la dureté des matériaux. Ces nouvelles sondes sont conçues pour améliorer la reproductibilité des essais et réduire l’intervention manuelle lors des mesures, favorisant ainsi des flux de travail d’inspection plus contrôlés. Ce développement renforce le portefeuille de technologies de contrôle non destructif numériques et automatisées de Proceq pour l’évaluation des matériaux industriels.
- Novembre 2023 : Inkbit a lancé le TEPU 50A, un élastomère à base de polyuréthane thiol-ène pour l’impression 3D. Ce matériau présente une dureté Shore 50A, une faible déformation rémanente, une stabilité aux UV et une compatibilité chimique. Il a été développé pour des applications exigeant des composants flexibles et résistants, avec des détails précis et une excellente qualité de surface. Il est notamment destiné au prototypage et au remplacement de pièces en caoutchouc, en silicone et en TPU moulé dans les secteurs automobile et industriel.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -