
Marché des précipitateurs électrostatiques : taille et croissance 2034
Rapport d'analyse du marché des précipitateurs électrostatiques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (humide et sèche) ; par application (chimie, métallurgie, production d'énergie, ciment, fabrication et autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002691
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
431,59 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
832,66 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,57 %
taux de croissance
Marché adressable
5 694,43 milliards de dollars américains
(2026-2034)
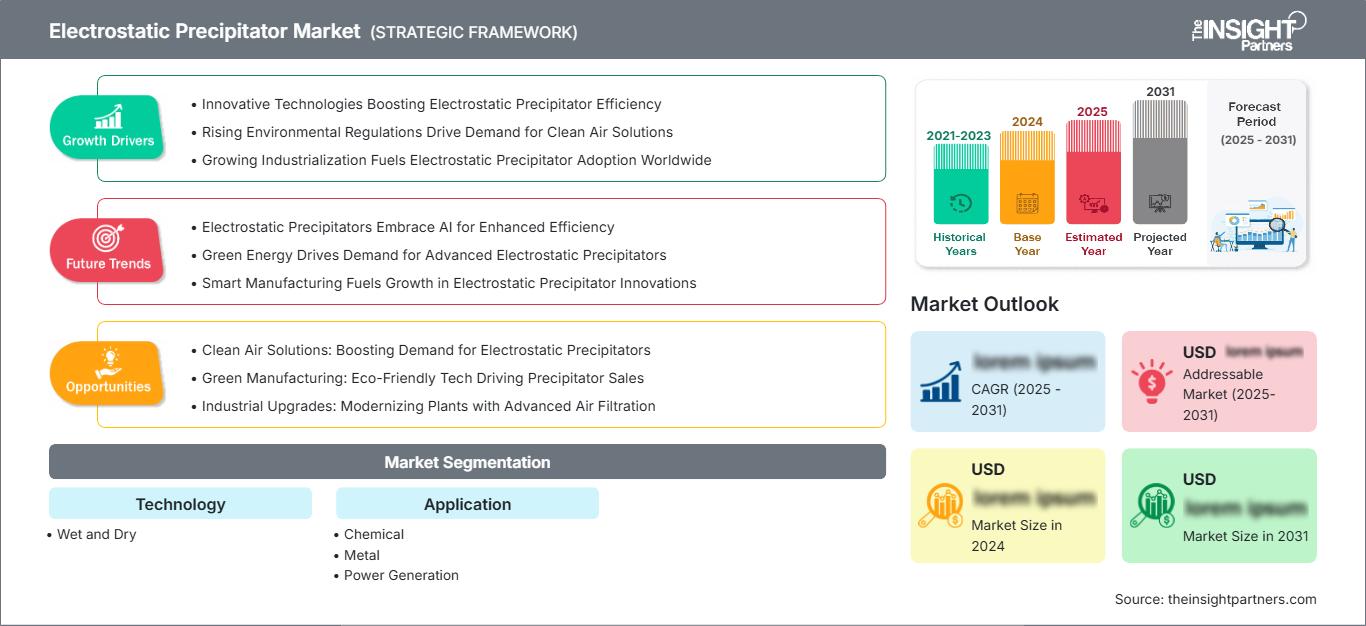
Le marché des précipitateurs électrostatiques représentait 431,59 milliards de dollars américains en 2025 et devrait atteindre 832,66 milliards de dollars américains en 2034, enregistrant un TCAC de 7,57 % entre 2026 et 2034. Cette croissance est alimentée par la demande croissante de systèmes de dépoussiérage à haute efficacité dans les secteurs de la production d'énergie, du ciment, des métaux, des produits chimiques et de la fabrication, par le remplacement continu des systèmes obsolètes et par l'utilisation de technologies humides et sèches dans les usines nouvellement réglementées.
Le marché nord-américain des précipitateurs électrostatiques devrait croître à un TCAC de 6,4 % à 6,8 % jusqu'en 2034. La demande liée aux projets de modernisation est alimentée par un contrôle rigoureux des émissions de particules, le vieillissement des installations industrielles et de production d'électricité, ainsi que par l'intégration d'améliorations des précipitateurs, associées à des épurateurs, à l'injection de sorbants et à des systèmes de surveillance continue des émissions, dans les projets d'investissement. La demande de précipitateurs électrostatiques s'étend également à la valorisation énergétique des déchets, au traitement des métaux et à la modernisation des cimenteries, en plus des centrales thermiques au charbon traditionnelles.
Analyse et perspectives du marché des précipitateurs électrostatiques
- Amérique du Nord : La part de marché des précipitateurs électrostatiques en 2025 est estimée à 25-27 %, avec un TCAC entre 2026 et 2034 de 6,4-6,8 %, soutenu par les modernisations des services publics, les améliorations des cimenteries, les investissements dans la valorisation énergétique des déchets et des programmes stricts de conformité aux normes relatives aux particules.
- États-Unis : Le pays représente 80 à 84 % de la demande nord-américaine en 2025 et connaît une croissance annuelle composée de 6,5 à 6,9 % entre 2026 et 2034.
- Europe : La part de marché en 2025 est estimée à 21-23 %, avec un TCAC de 6,0 à 6,4 % entre 2026 et 2034 ; l'Allemagne est en tête, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne maintiennent la demande de rénovation.
- Asie-Pacifique : La part de marché en 2025 est estimée entre 38 et 42 %, avec un TCAC de 8,4 à 8,8 % entre 2026 et 2034 ; la Chine est en tête, suivie de l’Inde, du Japon, de la Corée du Sud et de l’Australie.
- Segment le plus important : La technologie à sec détient une part de marché de 67 à 71 % en 2025 et devrait enregistrer un TCAC de 6,8 à 7,2 % entre 2026 et 2034.
- Segment à forte croissance : La technologie humide détient une part de marché de 29 à 33 % en 2025 et devrait enregistrer un TCAC de 8,8 à 9,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Mitsubishi Heavy Industries, Ltd. ; Mutares SE & Co. KGaA ; FLSmidth & Co. A/S ; ELEX AG ; Babcock & Wilcox Enterprises, Inc. ; KC Cottrell Co., Ltd. ; Beltran Technologies, Inc. ; John Wood Group PLC ; Siemens Aktiengesellschaft ; Thermax Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les précipitateurs électrostatiques ont évolué, passant de précipitateurs mécaniques à des systèmes complets intégrant des électrodes optimisées, des alimentations électriques haute fréquence, des modèles d'écoulement et des systèmes de contrôle. Les précipitateurs électrostatiques à sec restent prédominants pour la capture des poussières collectables dans les procédés à haute température et à haut volume, tandis que les précipitateurs électrostatiques humides continuent de traiter les brouillards d'acide sulfurique, les condensats, les métaux lourds et les particules submicroniques. La rentabilité actuelle de la production repose sur une conception modulaire, des configurations internes standardisées et des composants facilement remplaçables. Face à la diversité des combustibles et des charges de traitement, les fournisseurs accordent une importance accrue aux diagnostics, aux contrôles, aux pièces de rechange et aux garanties.
D’ici 2034, les corridors industriels en développement en Asie, au Moyen-Orient et en Afrique attireront la construction de nouvelles usines ; les marchés matures concentreront leurs investissements sur la reconstruction et l’amélioration de l’efficacité énergétique. Le renforcement des réglementations sur les particules fines, l’augmentation du nombre de permis, la mise en évidence d’un lien entre les polluants atmosphériques et la mortalité, ainsi qu’une sensibilisation accrue aux enjeux de santé publique, favorisent les investissements. Ces derniers se dirigeront vers les systèmes capables de s’adapter aux variations de la source d’énergie, d’être intégrés à des systèmes d’épuration et de prétraitement du carbone, et de générer des économies d’énergie quantifiables.
Rapport sur le marché des précipitateurs électrostatiques : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 431,59 milliards de dollars américains |
| Taille du marché d'ici 2034 | 832,66 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,57% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des précipitateurs électrostatiques
La croissance du marché des précipitateurs électrostatiques repose sur le remplacement des équipements pour se conformer aux réglementations, l'expansion des capacités industrielles et la nécessité de contrôler les particules sans perte de charge significative. La chaîne de valeur débute par l'ingénierie d'application et la caractérisation des poussières, suivie des électrodes, des plaques de collecte, du transformateur-redresseur, du broyeur, des systèmes de contrôle, de la charpente métallique, de la mise en service et des services après-vente. Les critères d'achat comprennent le volume de gaz, la température, la résistivité, l'humidité, la granulométrie et l'encombrement.
Les conditions d'approvisionnement favorisent de plus en plus les fournisseurs capables d'allier production locale, ingénierie électrique de pointe et assistance à l'installation à l'échelle mondiale. La disponibilité de l'acier, du cuivre, des composants électroniques et les compétences de la main-d'œuvre sur le terrain influent sur les délais de réalisation des projets, les opérations de réhabilitation de sites existants nécessitant une planification rigoureuse des arrêts de production. Les exploitants comparent l'investissement initial à la consommation d'énergie, à l'efficacité énergétique, à la fréquence de maintenance et aux pénalités liées à la non-conformité. Des précipitateurs atteignant une efficacité de collecte supérieure à 99 % restent envisageables s'ils sont correctement conçus et exploités.
L'analyse du marché des précipitateurs électrostatiques révèle un secteur relativement concentré, composé d'entreprises d'ingénierie diversifiées et de spécialistes. Mitsubishi Heavy Industries, Babcock & Wilcox, FLSmidth, Thermax, KC Cottrell et ELEX s'appuient sur leur expertise en matière de parc installé, de systèmes de traitement de l'air et de modernisation d'installations. Siemens et John Wood Group proposent des services d'automatisation, d'électrification et d'ingénierie, tandis que Beltran Technologies offre des solutions de précipitateurs électrostatiques à voie humide. Mutares consolide sa position stratégique grâce à des investissements de portefeuille dans les technologies industrielles.
Les investissements portent sur la conversion de puissance à haute fréquence, les diagnostics prédictifs, la résistance à la corrosion des capteurs humides et les kits de mise à niveau. Le positionnement stratégique repose moins sur les équipements individuels et davantage sur les résultats concrets obtenus sur le terrain, la gestion des pannes, la surveillance à distance et la réactivité. Les entreprises ayant l'expérience de différents types de combustibles et de procédés sont mieux à même d'évaluer les risques. La collaboration avec les fabricants et les bureaux d'études locaux permet d'accéder à de nouveaux marchés, tandis que l'acquisition de parcs installés existants génère des revenus supplémentaires grâce aux services.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des précipitateurs électrostatiques : Perspectives stratégiques
Perspectives régionales
Marché des précipitateurs électrostatiques en Amérique du Nord
L'Amérique du Nord représentera une part de marché d'environ 25 à 27 % sur le marché des précipitateurs électrostatiques en 2025, avec une croissance annuelle composée (TCAC) prévue de 6,4 à 6,8 % jusqu'en 2034. Cette croissance s'explique notamment par le remplacement des anciennes unités industrielles et de production d'électricité, l'amélioration de l'efficacité face aux variations de charge et l'intégration des précipitateurs électrostatiques aux systèmes de désulfuration des gaz de combustion, d'injection de charbon actif et de surveillance continue. La diversité des utilisateurs finaux, tels que les cimenteries, les métallurgies, les chimies, les usines de transformation de la pâte à papier et les entreprises de valorisation énergétique des déchets, élargit le marché potentiel au-delà des centrales thermiques au charbon.
La conformité réglementaire et les aspects économiques favorisent la modernisation des systèmes de contrôle par rapport à leur remplacement lorsque les cuves et les conduits sont encore utilisables. Les alimentations haute fréquence, la distribution optimale des gaz et les contrôleurs permettent de retrouver leur performance optimale sans interruption prolongée. L'approvisionnement local en pièces de structure et en main-d'œuvre sur site réduit les risques liés à la mise en œuvre, tandis que les électrodes et les composants électroniques spécialisés requièrent l'expertise de fournisseurs spécifiques. Les États-Unis sont en tête des dépenses régionales, tandis que le Canada y ajoute les secteurs minier, métallurgique, cimentier et des services publics, et le Mexique les applications de fabrication industrielle.
Marché américain des précipitateurs électrostatiques
Les États-Unis représentaient 80 à 84 % de la demande du marché des précipitateurs électrostatiques en Amérique du Nord en 2025 et devraient enregistrer un TCAC de 6,5 à 6,9 % jusqu'en 2034. Les programmes de mise hors service des centrales à charbon auront un impact sur les nouvelles installations, mais un parc installé important maintient l'accent sur les réparations, le contrôle du remplacement, la remise à neuf des enrobeuses et les mises à niveau. Les réglementations nationales et étatiques relatives aux particules, à la surveillance de l'opacité et aux demandes de permis industriels maintiendront les investissements dans les cimenteries, les aciéries, les raffineries, le traitement chimique, la biomasse et l'incinération des déchets.
Les compétences en ingénierie et en gestion de projet liées au produit sont assurées par Babcock & Wilcox Enterprises, Inc., Siemens Aktiengesellschaft, John Wood Group PLC et des sociétés de services spécialisées à travers le pays. La demande d'applications se concentre de plus en plus sur l'optimisation des installations existantes lorsque les modifications de processus entraînent une variation de la charge de poussière ou de la résistivité. Les technologies par voie humide sont essentielles pour le traitement des brouillards acides, des fumées métalliques et le polissage, tandis que les technologies par voie sèche restent performantes pour le traitement des gaz chauds.
Marché européen des précipitateurs électrostatiques
La part de marché européenne des précipitateurs électrostatiques est estimée entre 21 et 23 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 6,4 % jusqu'en 2034, sous l'impulsion de l'Allemagne. La directive révisée sur les émissions industrielles renforce la sécurité des autorisations et des investissements. La réduction des émissions de poussières, la haute efficacité énergétique et les commandes numériques deviennent des atouts majeurs pour les investissements dans les cimenteries, les usines métallurgiques, les chimie et les installations de valorisation énergétique des déchets en Allemagne.
Le Royaume-Uni privilégie la valorisation énergétique des déchets, la biomasse, la modernisation des industries de transformation et les services liés au cycle de vie. En France, l'électricité d'origine nucléaire, associée aux industries du ciment, du raffinage du pétrole, des procédés chimiques et du traitement des déchets municipaux, caractérise le marché. En Italie et en Espagne, ce sont les industries du ciment, de la céramique, des métaux et la cogénération industrielle qui constituent les principaux acteurs. Sur tous ces marchés, le polissage humide suscite un intérêt croissant en raison des fines particules d'aérosol et des brouillards acides qu'il génère. La consommation énergétique totale, la maîtrise de la corrosion, la consommation d'eau et la compatibilité avec un prétraitement de capture du carbone sont évaluées.
Marché des précipitateurs électrostatiques de la région Asie-Pacifique
La région Asie-Pacifique détiendra une part de marché d'environ 38 à 42 % en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 8,4 à 8,8 % d'ici 2034. Cette région se distingue non seulement par sa taille, mais aussi par sa croissance fulgurante. La Chine y exerce une domination considérable grâce à son importante présence dans les secteurs de la production d'électricité, de l'acier, du ciment, des produits chimiques et du traitement des déchets.
L'Inde contribue à cette croissance grâce à sa capacité de production d'énergie thermique, son expansion industrielle et ses rénovations. Le Japon et la Corée du Sud privilégient une modernisation à haut rendement. L'Australie, quant à elle, apporte sa contribution par le biais des mines, du traitement des minéraux, des métaux et de la production d'énergie. La demande régionale est notamment alimentée par la fabrication locale, le renforcement des contrôles et la forte teneur en particules fines dans le secteur du charbon et des matériaux en vrac.
Marché des précipitateurs électrostatiques au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 7,0 à 7,4 % jusqu'en 2034, tirée par l'Arabie saoudite. Les investissements dans les cimenteries, les métallurgies, le raffinage, la pétrochimie et les infrastructures énergétiques soutiennent à la fois les nouvelles installations et les modernisations. Les Émirats arabes unis privilégient l'efficacité des actifs industriels et le traitement des déchets, tandis que le secteur de l'énergie et du traitement des minéraux en Afrique du Sud alimente la demande en matière de réhabilitation.
Dans le reste du Moyen-Orient et de l'Afrique, la rentabilité des projets dépend du financement, de la couverture des services locaux, de la disponibilité de l'eau et des conditions d'exploitation difficiles. Les unités sèches restent prédominantes pour le ciment et les produits solides en vrac, tandis que les systèmes humides ciblent les aérosols de raffinerie et les fumées métalliques. Les exigences de localisation favorisent les partenariats couvrant la fabrication, l'installation et la maintenance à long terme.
Analyse de segmentation
Technologie
Le segment technologique devrait connaître une croissance annuelle composée (TCAC) de 7,4 % à 7,8 % entre 2026 et 2034. Le marché des précipitateurs électrostatiques englobe les architectures de collecte par voie humide et par voie sèche, sélectionnées en fonction de la température des gaz, de l'humidité, de la résistivité des particules, du comportement des aérosols et du traitement en aval. Les systèmes à sec sont prédominants pour les procédés à haut volume et haute température, tandis que les systèmes par voie humide sont utilisés pour les poussières collantes, les fumées métalliques condensées, les brouillards acides et le polissage submicronique. Le choix de la technologie inclut de plus en plus les systèmes de contrôle, la gestion de l'eau, la protection contre la corrosion et les contraintes de modernisation.
- Humide : La demande augmente dans les applications de raffinage, de chimie, de métaux, de biomasse et de polissage final où les flux saturés, les condensables, les brouillards acides ou les particules collantes nécessitent un nettoyage des électrodes par lavage et une construction résistante à la corrosion.
- Sec : La conception éprouvée reste stratégiquement importante pour l'énergie, le ciment, les métaux et la fabrication car elle permet de traiter de grands volumes de gaz chauds avec une faible perte de pression, des poussières récupérables et une large compatibilité de modernisation.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 7,3 % à 7,7 % entre 2026 et 2034. La demande reflète l'intensité des exigences de conformité, le taux d'utilisation des installations, les caractéristiques des particules et le coût des interruptions de production. La production d'électricité demeure le principal moteur de croissance du parc installé, tandis que les secteurs du ciment, des métaux, de la chimie et de l'industrie manufacturière en général contribuent à la diversification des investissements dans le remplacement d'installations et les nouvelles constructions. L'ingénierie des applications est déterminante, car la chimie des gaz, les variations de température, la charge en poussières et les conditions de combustion en amont influent considérablement sur les performances de la collecte.
- Produits chimiques : Les producteurs utilisent des configurations humides et sèches pour les poussières de procédé, les brouillards acides, les fines de catalyseur et la récupération du produit, en privilégiant la résistance à la corrosion, un fonctionnement stable pour différentes recettes et l’intégration avec les épurateurs.
- Métaux : Les fonderies et les aciéries exigent des systèmes capables de traiter les fumées métalliques, les poussières de frittage et les gaz d’échappement à haute température, tout en améliorant les conditions de travail, en récupérant les matériaux précieux et en respectant les limites strictes d’émissions.
- Production d'électricité : Une importante base installée permet de reconstruire les centrales, de moderniser les systèmes de contrôle et de rétablir les performances, notamment lorsque le charbon, la biomasse ou les combustibles dérivés de déchets créent une résistivité des cendres variable et des charges particulaires changeantes.
- Ciment : Les fours, les refroidisseurs de clinker et les broyeurs nécessitent une capture fiable des poussières dans des conditions abrasives, ce qui rend les composants internes robustes, le conditionnement des gaz et la mise en œuvre des modernisations essentiels à la continuité de la production et à la conformité réglementaire.
- Fabrication : Divers procédés utilisent des collecteurs compacts ou personnalisés pour les fumées et les poussières fines, les décisions d'achat étant influencées par l'encombrement, la consommation d'énergie, la facilité d'entretien, la récupération du produit et la compatibilité avec la ventilation existante.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Chimique |
Moyen |
Brume acide |
Mise à l'échelle |
|
Métal |
Haut |
Récupération des fumées |
Mature |
|
Production d'énergie |
Haut |
Modernisation de la flotte |
Mature |
|
Ciment |
Haut |
Modernisation du four |
Mise à l'échelle |
|
Fabrication |
Moyen |
Capture de processus |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des précipitateurs électrostatiques
Des limites plus strictes pour les particules fines accélèrent les investissements de mise en conformité
Les permis seront plus stricts et la surveillance accrue, ainsi que les risques financiers plus élevés en cas de défaillance du système de collecte. L'Agence américaine de protection de l'environnement (EPA) classe les précipitateurs électrostatiques comme capables d'atteindre des rendements de collecte supérieurs à 99 %. En Europe, la révision de la directive sur les émissions industrielles devrait réduire de 40 % les émissions de polluants atmosphériques importants, notamment les PM2,5, d'ici 2050 par rapport à 2020. Ceci renforce l'intérêt des solutions de modernisation permettant d'améliorer l'efficacité du flux de gaz, de la distribution d'énergie, du traitement et du contrôle sans modifier l'enveloppe existante. Le marché en résultera davantage d'opportunités d'audit, de remise à neuf et de garantie de performance du système. Les fournisseurs capables de mesurer les émissions à la sortie et les risques liés à la mise en œuvre pourront transformer la réglementation en source de revenus.
L'expansion industrielle soutient un contrôle des poussières à haut volume.
Les particules issues des procédés de combustion du charbon, de la production de ciment, du traitement des métaux et des minéraux, des usines chimiques et de la fabrication demeurent d'importantes sources de particules polluantes, notamment dans la région Asie-Pacifique et les régions en voie d'industrialisation. En 2024, l'Agence internationale de l'énergie a constaté que la demande mondiale de charbon avait atteint 8,79 milliards de tonnes, et que le charbon continue d'être utilisé pour la production d'énergie et dans l'industrie. Avec l'essor des énergies renouvelables, il est urgent de maintenir un contrôle rigoureux des émissions de particules polluantes des centrales à charbon et des procédés industriels existants, tout au long de leur cycle de vie. Parmi les autres applications pour les nouvelles installations, on peut citer les nouveaux fours à ciment, les aciéries, les usines de valorisation énergétique des déchets et les chaudières autonomes. Cette tendance favorise l'utilisation de précipitateurs à sec pour les grands volumes de gaz chauds et de précipitateurs humides lorsque les aérosols et les gaz condensables sont prédominants.
L'économie du cycle de vie privilégie la modernisation au remplacement
De nombreux précipitateurs actuellement installés possèdent des enveloppes structurellement saines, mais dont les électrodes, transformateurs, redresseurs, systèmes de contrôle, déflecteurs ou la configuration du flux de gaz peuvent être obsolètes. Des modernisations ciblées permettent de rétablir l'efficacité, de réduire les étincelles, de diminuer les coûts énergétiques auxiliaires et d'allonger la durée de vie des équipements, tout en minimisant l'interruption de production par rapport au remplacement complet de l'unité. Babcock & Wilcox revendique une expérience de plus de 5 000 unités installées dans le monde, ce qui donne une idée de l'importance du parc installé exploitable. Les clients exigent désormais plus fréquemment des services de diagnostic avant d'obtenir l'approbation des investissements, garantissant ainsi que les fonds sont alloués à des domaines ou des composants précis.
Tendances futures du marché des précipitateurs électrostatiques
Optimisation assistée par l'IA et maintenance conditionnelle
Le marché des précipitateurs électrostatiques s'oriente de plus en plus vers une optimisation en boucle fermée, exploitant les données de tension, de courant, de fréquence d'étincelles, d'opacité, de température des gaz et de charge. Les outils d'apprentissage automatique permettront d'identifier la détérioration des électrodes, des isolateurs, des dispositifs de dégazage ou de la distribution du flux avant que les variations d'émissions ne deviennent significatives. Les opérateurs pourront ainsi planifier la maintenance en fonction des arrêts programmés, plutôt que de réagir aux dépassements de seuil. Les jumeaux numériques faciliteront le réglage en cas de modification de la composition du combustible ou des cadences de production, tandis que les centres de maintenance à distance compareront les performances des différents parcs de systèmes. L'adoption débutera avec les grandes entreprises de services publics et les groupes industriels qui collectent déjà des données d'exploitation à haute fréquence, puis s'étendra aux installations de taille moyenne grâce aux contrôleurs intégrés et aux solutions d'analyse par abonnement.
Trains hybrides pour une capture de particules et de carbone ultra-faible
Les installations futures combineront de plus en plus la précipitation sèche, l'injection de sorbant, les épurateurs, le polissage humide et la filtration sur manches, en fonction de la chimie des polluants et des garanties de rejet. Les projets de captage du carbone rendent le contrôle des particules et des aérosols en amont plus crucial, car la contamination peut dégrader les solvants, les échangeurs de chaleur et les équipements en aval. Les précipitateurs humides devraient gagner en importance comme dispositifs de polissage final pour les brouillards d'acide sulfurique et les condensables, tandis que les unités sèches resteront des capteurs efficaces en première étape. La valeur ajoutée de l'ingénierie se déplacera vers l'optimisation de l'ensemble du système, incluant la perte de charge, le bilan hydrique, la corrosion, la gestion des déchets et l'intégration des systèmes de contrôle. Les fournisseurs capables de garantir la performance des systèmes combinés décrocheront des projets de plus grande envergure et des contrats de maintenance récurrents.
Opportunités du marché des précipitateurs électrostatiques
Plateformes de modernisation inter-constructeurs pour les flottes vieillissantes
Une opportunité de croissance importante réside dans les plateformes de modernisation modulaires compatibles avec les cuves de différents fabricants. Les investisseurs et les fournisseurs d'équipements peuvent générer des revenus récurrents en combinant inspections, études de flux numériques, kits d'électrodes, alimentations haute fréquence, systèmes de contrôle, installation et tests de performance. La standardisation des modules raccourcit les cycles d'ingénierie, mais les bases de données d'applications demeurent essentielles pour gérer la résistance à la poussière et la variabilité des procédés. Les modèles commerciaux peuvent inclure une modernisation progressive, des niveaux de sortie garantis et un service pluriannuel. Les cibles prioritaires sont les entreprises de services publics, les cimenteries, les sidérurgistes et les entreprises chimiques disposant de flottes géographiquement dispersées. L'acquisition d'entreprises de services spécialisées permet d'accéder à la base installée, aux techniciens de terrain et aux conceptions de remplacement propriétaires.
Systèmes localisés pour les corridors industriels émergents
Les fabricants peuvent stimuler la croissance en localisant la production de structures métalliques, de trémies, de conduits, l'installation et la fourniture de pièces de rechange courantes, tout en conservant leur expertise en matière de contrôle, d'électrodes et d'ingénierie d'application. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés africains offrent une forte demande dans les secteurs du ciment, des métaux, de la production d'énergie captive, du raffinage, de la chimie et du traitement des déchets. Les coentreprises avec des fabricants régionaux permettent de réduire les coûts de transport et d'améliorer l'éligibilité aux appels d'offres, tandis que les centres de formation renforcent la qualité de la mise en service et de la maintenance. Les investisseurs devraient privilégier les partenaires disposant de systèmes de sécurité, d'une traçabilité de la qualité et d'un accès à la clientèle industrielle. Un modèle de service centralisé peut transformer les projets de construction d'usines neuves en contrats à long terme de fourniture de pièces et d'optimisation.
Développements récents
- Avril 2025 : Le précipitateur électrostatique Valmet (ESP) est une solution économique et écoénergétique pour l’élimination des particules de poussière des gaz de combustion. Pour Olvi Group, entreprise internationale de boissons d’origine finlandaise, l’installation du Valmet ESP améliore la fiabilité et les performances du contrôle des émissions.
- Juillet 2024 : Ducon a lancé la technologie avancée de précipitation électrostatique humide (WESP), conçue pour améliorer l’élimination des particules fines, des brouillards acides et des polluants dangereux issus des émissions industrielles. Ce système utilise des forces électrostatiques à haute tension, combinées à un procédé de collecte par voie humide, pour capturer des particules extrêmement fines difficiles à éliminer par les méthodes de filtration classiques.
- Avril 2025 : Büttner, désormais connue sous le nom de Siempelkamp Energy & Drying Solutions GmbH, a décroché sa première commande pour un système de précipitation électrostatique humide (WESP), marquant ainsi son entrée sur le marché de la laine minérale. Le projet comprend la livraison, l’installation et la mise en service complètes d’un système de purification d’air de pointe chez un client européen.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -