
イレクトロウスタティックプリシプテイラー市場:規模・成長・予測 2034
静電集塵機市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(湿式および乾式)、用途別(化学、金属、発電、セメント、製造、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002691
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 12, 2026


2025年の市場規模
4315億9000 万米ドル
基準年値
2034年の予測
8326億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.57 %
成長率
対象市場
5兆6944 億3000万米ドル
(2026年~2034年)
電気集塵機市場規模は、2025年には4,315億9,000万米ドルに達し、2034年には8,326億6,000万米ドルに増加すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は7.57%となる見込みです。この成長は、発電、セメント、金属、化学、製造業における高効率な微粒子除去に対する需要の高まり、旧式システムの継続的な交換、および新たに規制対象となった工場における湿式および乾式技術の利用によって牽引されています。
北米における電気集塵機の市場は、2034年まで年平均成長率(CAGR)6.4~6.8%で成長すると予測されています。改修プロジェクトからの需要は、厳格な粒子状物質制御監視、老朽化した電力・産業プラント、そして設備投資プロジェクトにおけるスクラバー、吸着剤注入装置、連続排出監視装置と併せて電気集塵機の改良を統合する動きによって促進されています。電気集塵機の需要は、従来の石炭火力発電所に加え、廃棄物発電、金属加工、セメント近代化といった分野にも拡大しています。
静電集塵機市場の評価と洞察
- 北米:電気集塵機の市場シェアは、2025年には25~27%と推定され、2026~2034年の年平均成長率(CAGR)は6.4~6.8%となる見込みです。これは、公益事業の改修、セメントの改良、廃棄物発電への投資、および厳格な粒子状物質規制プログラムによって支えられています。
- 米国:同国は2025年には北米の需要の80~84%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.5~6.9%で成長すると予測されている。
- 欧州: 2025年のシェアは21~23%と推定され、2026~2034年の年平均成長率は6.0~6.4%と見込まれる。ドイツが市場をリードし、英国、フランス、イタリア、スペインでは改修需要が堅調に推移する。
- アジア太平洋地域: 2025年の市場シェアは38~42%と推定され、2026~2034年の年平均成長率は8.4~8.8%。中国が首位で、次いでインド、日本、韓国、オーストラリアが続く。
- 最大のセグメント:ドライテクノロジーは2025年に67~71%の市場シェアを占め、2026~2034年の間に6.8~7.2%のCAGRを記録すると予想されている。
- 高成長分野:湿式技術は2025年には市場シェアの29~33%を占め、2026~2034年には年平均成長率(CAGR)8.8~9.2%を記録すると予測されている。
- 詳細に分析された主要企業:三菱重工業株式会社、Mutares SE & Co. KGaA、FLSmidth & Co. A/S、ELEX AG、Babcock & Wilcox Enterprises, Inc.、KC Cottrell Co., Ltd.、Beltran Technologies, Inc.、John Wood Group PLC、Siemens Aktiengesellschaft、Thermax Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
電気集塵機は、機械式集塵機から、最適に設計された電極、高周波電源、流量モデル、制御システムを備えた総合的なシステム設計へと進化を遂げてきました。高温・大容量プロセスにおいて集塵可能な粉塵を捕捉する必要がある場合は、乾式電気集塵機が依然として主流となっています。一方、湿式電気集塵機は、硫酸ミスト、凝縮性物質、重金属、サブミクロン粒子などの除去に引き続き使用されています。現在の生産経済性は、モジュールベースの設計、標準的な内部構成、および後付けしやすいコンポーネントに重点を置いています。サプライヤーは、燃料やプロセス負荷の変動を考慮し、診断、制御、交換、保証にますます価値を置いています。
2034年まで、アジア、中東、アフリカの発展途上にある産業回廊は新たな工場建設を誘致する一方、成熟市場では再建と効率回復への投資が集中するだろう。粒子状物質規制の強化、許可件数の増加、大気汚染物質と死亡率の関連性の証拠、そして健康意識の高まりが、投資の可視性を高める。投資は、燃料源の変動に対する耐性、スクラバーシステムや前処理炭素回収システムとの統合、そして定量化可能なエネルギー節約効果を提供するシステムへと流れ込むだろう。
静電集塵機市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 4315億9000万米ドル |
| 2034年までの市場規模 | 8326億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.57% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電気集塵機市場分析
電気集塵機市場の成長は、規制遵守のための代替、産業生産能力の拡大、および圧力損失を最小限に抑えつつ微粒子を制御する必要性にかかっています。バリューチェーンは、アプリケーションエンジニアリングと粉塵特性評価から始まり、電極、集塵板、変圧器整流器、ラッパー、制御システム、構造用鋼、試運転、アフターマーケットサービスへと続きます。購入検討要因には、ガス量、温度、抵抗率、水分含有量、微粒子サイズ、設置面積などが含まれます。
供給状況は、現地での製造と独自の電気工学、そしてグローバルな設置サポートを組み合わせたサービスを提供できるサプライヤーにますます有利に傾いています。鉄鋼、銅、電子機器、そして現場作業員のスキルはプロジェクトの納期に影響を与え、既存設備の改修には適切な停止スケジュールが不可欠です。事業者は、初期投資をエネルギー消費量、効率、メンテナンス頻度、および法令違反に対する罰則と比較検討しています。集塵効率99%以上を達成する集塵装置は、適切に設計・運用されれば引き続き実現可能です。
電気集塵機市場の分析によると、この業界は比較的集中度が高く、多様なエンジニアリング企業や専門企業が参入しています。三菱重工業、バブコック&ウィルコックス、FLSmidth、サーマックス、KCコットレル、ELEXは、既存設備、空気質システム、改修エンジニアリングにおける専門知識を強みとしています。シーメンスとジョン・ウッド・グループは、自動化、電化、エンジニアリングを提供しており、ベルトラン・テクノロジーズは湿式電気集塵機ソリューションを提供しています。ムタレスは、産業技術へのポートフォリオ投資を通じて戦略的な地位を確立しています。
投資は、高周波電力変換、予測診断、湿式集熱器の耐腐食性、およびアップグレードキットに向けられています。戦略的なポジショニングは、個々の機器への依存度が低く、実績のある販売実績、停電管理、遠隔監視、および迅速な対応力に重点が置かれています。さまざまな種類の燃料やプロセスでの作業経験を持つ企業は、リスクをより正確に評価できます。地元の製造業者やエンジニアリング請負業者との連携により、新たな市場へのアクセスが可能になり、既存の設置済み設備の買収により、サービスからの追加収益が得られます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
静電集塵機市場:戦略的洞察
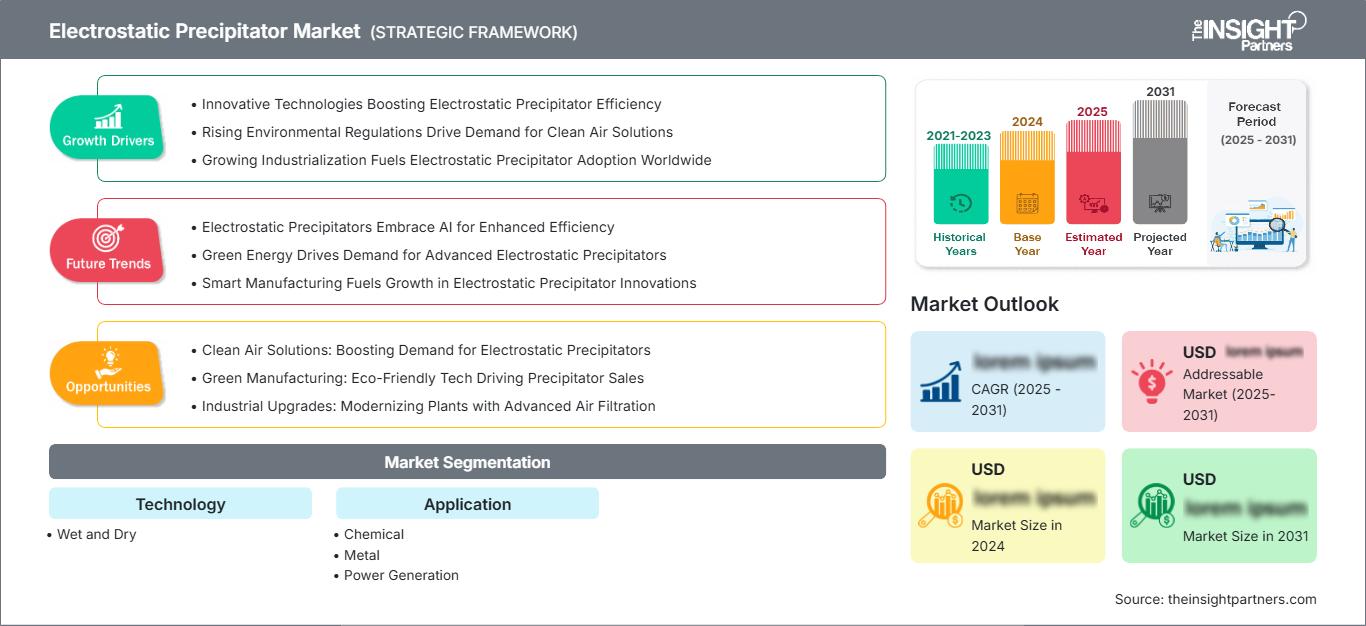
地域別分析
北米電気集塵機市場
北米は、2025年の電気集塵機市場において約25~27%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.4~6.8%で成長すると予測されています。成長の要因としては、老朽化した電力会社や産業用設備の置き換え、負荷変動への対応効率の向上、電気集塵機と排煙脱硫、活性炭注入、常時監視との統合などが挙げられます。セメント、金属、化学、パルプ加工、廃棄物発電など、多様なエンドユーザーが対象とする市場は、石炭火力発電にとどまりません。
規制遵守と経済性の観点から、容器やダクトがまだ使用可能な状態であれば、ユニット交換よりも制御システムの改修の方が有利です。高周波電源、最適なガス分配、およびコントローラーにより、長時間のダウンタイムなしに性能を回復できます。構造部品と現場作業員の現地調達は導入リスクを低減しますが、特殊な電極や電子機器にはサプライヤー固有の専門知識が必要です。地域別支出では米国がリードしており、カナダは鉱業、金属、セメント、公益事業分野を、メキシコは工業製造業分野をそれぞれ追加しています。
米国電気集塵機市場
米国は2025年の北米における電気集塵機市場の需要の80~84%を占め、2034年まで年平均成長率(CAGR)6.5~6.9%を記録すると予測されています。電力会社の廃止計画は新規石炭火力発電所の用途に影響を与えますが、設置済みの設備が広範囲に及ぶため、修理、交換管理、ラッパーの改修、アップグレードに重点が置かれています。粒子状物質、不透明度監視、産業許可申請に関する国および州の規制により、セメント工場、製鉄所、精製所、化学処理、バイオマス、廃棄物燃焼への支出が継続されます。
製品に関連するエンジニアリングまたはプロジェクト管理のスキルは、Babcock & Wilcox Enterprises, Inc.、Siemens Aktiengesellschaft、John Wood Group PLC、および国内の専門サービス会社が有しています。アプリケーション需要は、プロセス変更によって粉塵負荷や抵抗率が変化する場合に、既存設備の最適化にますます焦点を当てています。酸性ミスト、金属ヒューム、研磨処理には湿式技術が重要になりますが、高温ガス処理には乾式技術が依然として有効です。
欧州電気集塵機市場
欧州の電気集塵機市場シェアは、2025年には21~23%と推定され、ドイツが主導し、2034年まで年平均成長率(CAGR)6.0~6.4%で成長すると予想されています。改正産業排出指令により、許可と投資の確実性が強化されます。排出口の粉塵量が少なく、エネルギー効率が高く、デジタル制御が、ドイツのセメント、金属、化学、廃棄物発電設備への投資の重要な要素となります。
英国は、廃棄物発電、バイオマス、プロセス産業の改修、ライフサイクルサービスに重点を置いている。フランス市場は、原子力発電とセメント、石油精製、化学プロセス、都市廃棄物処理の組み合わせによって特徴づけられ、イタリアとスペインの市場は、セメント、セラミック、金属、産業用コジェネレーションによって形成されている。これらの市場すべてにおいて、微細エアロゾルと酸性ミストのため、湿式研磨への注目が高まっている。総エネルギー消費量、腐食制御、水消費量、炭素回収前処理との適合性が評価される。
アジア太平洋地域の電気集塵機市場
アジア太平洋地域は2025年時点で市場シェア約38~42%を占め、2034年には年平均成長率(CAGR)8.4~8.8%で成長すると予測されています。この地域は市場規模が最大であるだけでなく、他の地域と比べて最も急速な成長を遂げています。中国は発電、鉄鋼、セメント、化学、廃棄物処理事業において圧倒的な存在感を示しており、この分野で大きな優位性を確立しています。
インドは火力発電能力、産業拡大、改修によってこれに貢献している。日本と韓国は高効率化による近代化に重点を置いている。オーストラリアの貢献は、鉱業、鉱物処理、金属、電力用途によるものである。地域需要の推進要因としては、現地での製造、規制強化、石炭およびバルク材料産業における高濃度の微粒子などが挙げられる。
中東・アフリカの電気集塵機市場
中東・アフリカ市場は、サウジアラビアを筆頭に、2034年まで年平均成長率(CAGR)7.0~7.4%で成長すると予測されている。セメント、金属、精製、石油化学、公益事業インフラへの投資は、新規システムと既存設備の改修の両方を支えている。アラブ首長国連邦は効率的な産業設備と廃棄物処理を重視しており、南アフリカの電力および鉱物処理基盤は、既存設備の改修需要を支えている。
中東・アフリカのその他の地域では、プロジェクトの経済性は資金調達、現地サービス網の整備状況、水の供給状況、そして厳しい操業条件に左右される。セメントやバルク固形物には乾式装置が依然として主流である一方、製油所のエアロゾルや金属ヒュームには湿式システムが用いられる。現地化の要件は、製造、設置、長期メンテナンスを網羅するパートナーシップを促進する。
セグメンテーション分析
テクノロジー
テクノロジー分野は、2026年から2034年にかけて年平均成長率(CAGR)7.4~7.8%で拡大すると予想されています。静電集塵機市場の範囲は、ガス温度、水分、粒子抵抗率、エアロゾル挙動、および後処理に応じて選択される湿式および乾式集塵方式に及びます。乾式システムは、大量かつ高温のプロセスで主流であり、湿式システムは、粘着性粉塵、凝縮金属ヒューム、酸性ミスト、およびサブミクロン研磨に対応します。技術選択には、制御、水管理、腐食防止、および改修の制約がますます含まれるようになっています。
- 湿式:飽和流体、凝縮性物質、酸性ミスト、または粘着性粒子などに対して洗浄ベースの電極洗浄と耐腐食性構造を必要とする精製、化学、金属、バイオマス、および最終研磨用途において需要が拡大しています。
- 乾燥式:確立された設計は、低圧力損失、回収可能な粉塵、および広範な改修互換性を備え、大量の高温ガスを処理できるため、電力、セメント、金属、製造業にとって戦略的に重要なままです。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)7.3~7.7%で成長すると予測されています。需要は、規制遵守の厳格さ、プラント稼働率、粒子状物質の特性、およびプロセス中断コストを反映しています。発電分野は依然として最大の設備投資機会であり、セメント、金属、化学、および一般製造業は、多様な代替投資と新規設備投資に貢献しています。ガス化学、温度変動、粉塵負荷、および上流の燃焼条件が集塵性能に大きく影響するため、アプリケーションエンジニアリングが決定的に重要となります。
- 化学分野:製造業者は、プロセスダスト、酸性ミスト、触媒微粒子、および製品回収のために、湿式および乾式の構成を使用し、耐腐食性、さまざまな配合における安定した運転、およびスクラバーとの統合を優先しています。
- 金属:製錬所や製鉄所では、作業環境を改善し、貴重な材料を回収し、厳しい排煙規制を満たすと同時に、金属ヒューム、焼結粉塵、高温排ガスを処理できるシステムが求められています。
- 発電:大規模な設備基盤は、特に石炭、バイオマス、または廃棄物由来の燃料によって灰抵抗率が変動し、粒子状物質の負荷が変化するような場合において、再建、制御システムのアップグレード、および性能回復をサポートします。
- セメント:キルン、クリンカークーラー、ミルは、摩耗性の高い環境下で信頼性の高い粉塵捕集を必要とするため、堅牢な内部構造、ガス調整、および改修工事の実施は、生産の継続性と規制遵守にとって極めて重要となる。
- 製造業:さまざまな工程で、排煙や微細粉塵用の小型または特注の集塵機が使用されており、購入決定は設置面積、エネルギー消費量、保守性、製品回収率、既存の換気システムとの互換性などによって左右される。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
化学薬品 |
中くらい |
酸性ミスト |
スケーリング |
|
金属 |
高い |
排煙回収 |
成熟した |
|
発電 |
高い |
車両改修 |
成熟した |
|
セメント |
高い |
窯のアップグレード |
スケーリング |
|
製造業 |
中くらい |
プロセスキャプチャ |
スケーリング |
電気集塵機市場の成長要因と影響分析
粒子状物質の排出基準の厳格化がコンプライアンス投資を加速させる
許可はより厳格になり、監視も強化されるとともに、収集システムが故障した場合の財務リスクも高まります。米国環境保護庁 (EPA) は、静電集塵機を 99% を超える収集効率を達成できるものとして分類しています。ヨーロッパでは、産業排出指令の改正により、PM2.5 を含む主要な大気汚染物質が 2050 年までに 2020 年比で 40% 削減されると予想されています。これは、既存のケーシングを変更することなく、ガス流量、電力分配、ラッピング、制御の効率を高めるための改修ソリューションの価値を高めます。市場への影響としては、監査、再構築、システムの性能保証の機会が増加します。出口排出量と実行リスクを測定できるベンダーは、規制を収益に変えることができるかもしれません。
産業拡大は大量の粉塵制御を維持する
石炭燃焼プロセス、セメント製造、金属・鉱物処理、化学プラント、製造業からの微粒子は、特にアジア太平洋地域や工業化が進む地域において、排気微粒子の重要な発生源であり続けています。2024年、国際エネルギー機関は、世界の石炭需要が87億9000万トンに達したと指摘し、石炭はエネルギー生成や産業で引き続き利用されています。再生可能エネルギーが増加するにつれ、既存の石炭燃焼およびプロセス操業における排気微粒子の制御をプラントの寿命にわたって継続的に行うことが緊急に必要となっています。新規のセメントキルン、製鉄所、廃棄物発電プラント、自家ボイラーなどの新規用途も挙げられます。この傾向は、大量の高温ガスには乾式集塵機、エアロゾルや凝縮物が支配的な場合には湿式集塵機を支持するものです。
ライフサイクル経済学では、交換よりも近代化が有利とされている。
現在設置されている集塵機の多くは、ケーシングの構造は健全ですが、電極、変圧器、整流器、制御装置、ラッパー、ガス流量構成などの点で旧式化している可能性があります。特定の近代化を行うことで、効率を回復し、火花の発生を減らし、補助エネルギーコストを削減し、設備の寿命を延ばすことができ、ユニット全体を交換するよりも生産停止時間を短縮できます。Babcock & Wilcox社は、世界中で5,000台以上の設置実績があると主張しており、保守可能な設置台数がどれほど多いかを示しています。顧客は、設備投資の承認を受ける前に診断サービスをより頻繁に求めるようになり、それによって限られた分野やコンポーネントに資金が確実に投入されるようになっています。
電気集塵機市場の将来動向
AI支援による最適化と状態基準保全
電気集塵機市場のトレンドは、電界電圧、電流、スパーク率、不透明度、ガス温度、負荷データを用いたクローズドループ最適化へとますますシフトしています。機械学習ツールは、排出量の変動が深刻化する前に、電極、絶縁体、ラッパー、または流量分布の劣化を特定します。これにより、オペレーターは超過発生に対応するのではなく、計画的な停止期間に合わせてメンテナンスを計画できるようになります。デジタルツインは、燃料組成や生産量が変化した際の調整をサポートし、リモートサービスセンターは複数の設備のパフォーマンスを比較します。導入は、既に高頻度運転データを収集している大規模な公益事業会社やプロセスグループから始まり、その後、中規模施設向けに提供されるパッケージ型コントローラーやサブスクリプション型分析サービスを通じて拡大していくでしょう。
超低粒子状物質排出と二酸化炭素回収のためのハイブリッド列車
将来の設備では、汚染物質の化学組成と排出基準に応じて、乾式沈殿、吸着剤注入、スクラバー、湿式研磨、および布ろ過を組み合わせることがますます増えるでしょう。炭素回収プロジェクトでは、汚染によって溶剤、熱交換器、および下流の機器が劣化する可能性があるため、上流での粒子状物質およびエアロゾルの制御がより重要になります。湿式沈殿装置は、硫酸ミストおよび凝縮性物質の最終研磨装置として普及する可能性が高い一方、乾式装置は依然として効率的な第一段階の集塵装置として機能します。エンジニアリングの価値は、圧力損失、水収支、腐食、廃棄物処理、および制御統合を含む、全系統の最適化へとシフトします。複合システムの性能を保証できるサプライヤーは、より大規模なプロジェクトや継続的なサービス機会を獲得するでしょう。
電気集塵機の市場機会
老朽化した車両群向けのクロスOEM改修プラットフォーム
拡張性の高いビジネスチャンスは、複数のメーカーから供給される容器に適合するモジュール式アップグレードプラットフォームにあります。投資家や機器メーカーは、検査、計算フロー解析、電極パッケージ、高周波電源、制御、設置、性能試験を組み合わせることで、継続的な収益を構築できます。標準化されたモジュールはエンジニアリングサイクルを短縮しますが、粉塵抵抗性やプロセス変動に対応するには、アプリケーションデータベースが依然として不可欠です。商用モデルには、段階的な近代化、保証された排出レベル、複数年にわたるサービスが含まれます。優先ターゲットは、地理的に分散した設備を保有する公益事業会社、セメント会社、鉄鋼メーカー、化学会社です。専門サービス企業を買収することで、既存設備へのアクセス、現場技術者、独自の交換設計を追加できます。
新興産業回廊向けの地域密着型システム
メーカーは、独自の制御、電極、およびアプリケーションエンジニアリングを維持しながら、鉄骨、ホッパー、ダクト、設置、および日常的なスペアパーツを現地化することで成長を捉えることができます。インド、東南アジア、中東、および一部のアフリカ市場では、セメント、金属、自家発電、精製、化学、および廃棄物処理からの需要があります。地域の製造業者との合弁事業は、輸送コストを削減し、入札資格を向上させ、トレーニングセンターは試運転とメンテナンスの品質を強化します。投資家は、安全システム、品質トレーサビリティ、および産業顧客へのアクセスを備えたパートナーを優先する必要があります。ハブアンドスポークのサービスモデルは、新規プロジェクトを長期的な部品および最適化契約に変えることができます。
最近の動向
- 2025年4月:Valmet社の電気集塵機(ESP)は、排ガスから粉塵粒子を除去するための費用対効果が高く、エネルギー効率に優れたソリューションです。フィンランド発祥の国際的な飲料会社であるOlvi Groupにとって、Valmet ESPの導入は、排ガス制御における信頼性と性能の向上をもたらしました。
- 2024年7月:Ducon社は、産業排出物から微粒子状物質、酸性ミスト、有害汚染物質を除去する効率を向上させるために設計された、先進的な湿式静電集塵装置(WESP)技術を発表しました。このシステムは、高電圧の静電気力と湿式集塵プロセスを組み合わせることで、従来のろ過方法では除去が困難な極めて小さな粒子を捕捉します。
- 2025年4月:現在Siempelkamp Energy & Drying Solutions GmbHとして事業を展開するBüttner社は、湿式電気集塵機(WESP)システムの初受注を獲得し、鉱物繊維製造分野への参入を果たしました。このプロジェクトは、欧州の顧客施設への高度な空気浄化システムの納入、設置、試運転を包括的に行うものです。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -