
Mercato dei precipitadori electrostatici: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei precipitatori elettrostatici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (a umido e a secco); per applicazione (chimica, metallurgica, produzione di energia, cemento, manifatturiera e altre); e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002691
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
431,59 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
832,66 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,57 %
Tasso di crescita
Mercato di riferimento
5.694,43 miliardi di dollari USA
(2026-2034)
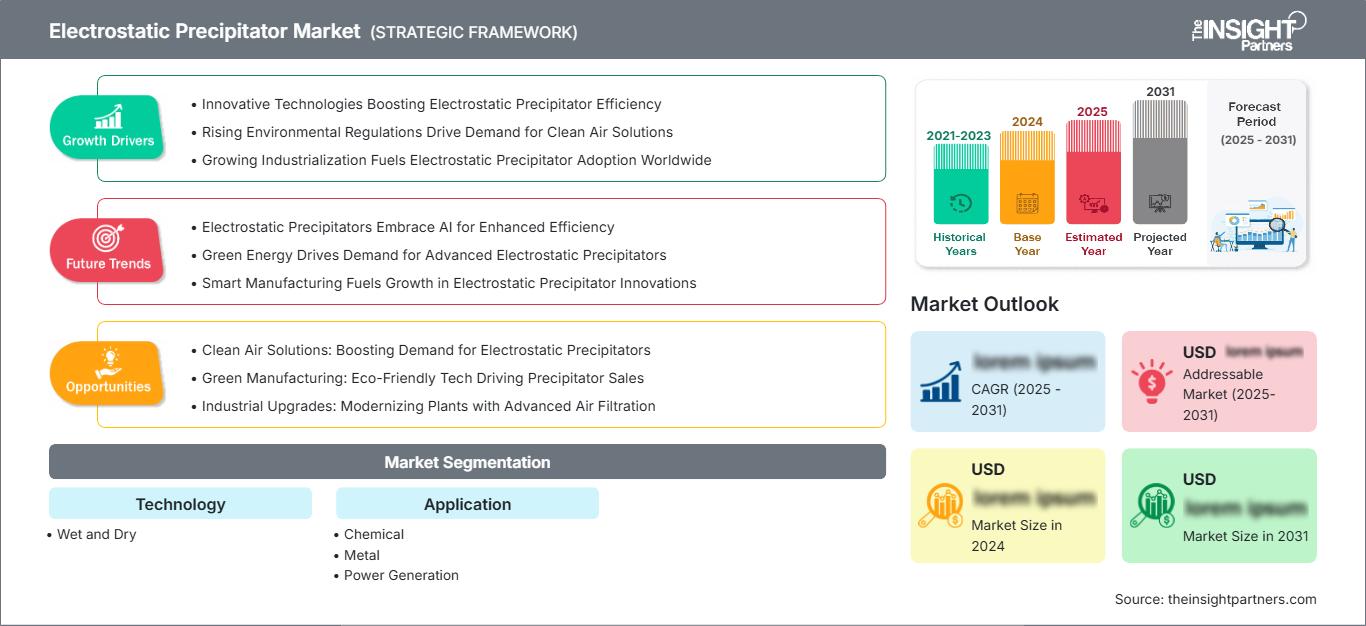
Il mercato dei precipitatori elettrostatici ha raggiunto un valore di 431,59 miliardi di dollari nel 2025 e si prevede che crescerà fino a 832,66 miliardi di dollari nel 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,57% dal 2026 al 2034. La crescita è trainata dalla crescente domanda di rimozione efficiente delle particelle nei settori della produzione di energia, del cemento, dei metalli, dei prodotti chimici e della manifattura, dalla continua sostituzione dei sistemi obsoleti e dall'utilizzo di tecnologie a umido e a secco nei nuovi impianti soggetti a normative specifiche.
Si prevede che il mercato nordamericano dei precipitatori elettrostatici crescerà a un tasso annuo composto (CAGR) del 6,4%-6,8% fino al 2034. La domanda derivante dai progetti di ammodernamento è alimentata da rigorosi controlli sul particolato, impianti industriali e di pubblica utilità obsoleti e dall'integrazione di miglioramenti ai precipitatori insieme a scrubber, iniezione di adsorbenti e monitor continui delle emissioni nei progetti di investimento. La domanda di precipitatori elettrostatici si è inoltre estesa al settore della termovalorizzazione, della lavorazione dei metalli e della modernizzazione del cemento, oltre alle tradizionali centrali elettriche a carbone.
Analisi e approfondimenti sul mercato dei precipitatori elettrostatici
- Nord America: la quota di mercato dei precipitatori elettrostatici nel 2025 è stimata tra il 25% e il 27%, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 del 6,4-6,8%, sostenuto da ammodernamenti delle infrastrutture, miglioramenti del cemento, investimenti nella conversione dei rifiuti in energia e rigorosi programmi di conformità alle normative sulle emissioni di particolato.
- USA: Il Paese rappresenta l'80-84% della domanda nordamericana nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,5-6,9% nel periodo 2026-2034.
- Europa: la quota di mercato nel 2025 è stimata tra il 21% e il 23%, con un tasso di crescita annuo composto (CAGR) del 6,0-6,4% nel periodo 2026-2034; la Germania è in testa, mentre Regno Unito, Francia, Italia e Spagna mantengono una domanda sostenuta di interventi di ammodernamento.
- Asia-Pacifico: la quota di mercato nel 2025 è stimata tra il 38% e il 42%, con un tasso di crescita annuo composto (CAGR) dell'8,4-8,8% nel periodo 2026-2034; la Cina è in testa, seguita da India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: la tecnologia a secco detiene una quota di mercato del 67-71% nel 2025 e si prevede che registrerà un CAGR del 6,8-7,2% nel periodo 2026-2034.
- Segmento ad alta crescita: la tecnologia a umido detiene una quota di mercato del 29-33% nel 2025 e si prevede che registrerà un CAGR dell'8,8-9,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Mitsubishi Heavy Industries, Ltd.; Mutares SE & Co. KGaA; FLSmidth & Co. A/S; ELEX AG; Babcock & Wilcox Enterprises, Inc.; KC Cottrell Co., Ltd.; Beltran Technologies, Inc.; John Wood Group PLC; Siemens Aktiengesellschaft; Thermax Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I precipitatori elettrostatici si sono evoluti dai precipitatori meccanici a sistemi complessi con elettrodi ottimizzati, alimentatori elettrici ad alta frequenza, modelli di flusso e sistemi di controllo. I precipitatori elettrostatici a secco continuano a essere predominanti nelle situazioni che richiedono la cattura di polveri raccoglibili in processi ad alta temperatura e ad alto volume, mentre i precipitatori elettrostatici a umido continuano a purificare nebbie di acido solforico, condensabili, metalli pesanti e particolato submicronico. L'attuale approccio economico alla produzione si concentra su progetti modulari, configurazioni interne standard e componenti facilmente installabili anche in seguito. I fornitori attribuiscono sempre maggiore importanza a diagnostica, controlli, sostituzioni e garanzie, in considerazione della variabilità dei combustibili e dei carichi di processo.
Fino al 2034, i corridoi industriali in via di sviluppo in Asia, Medio Oriente e Africa attrarranno la costruzione di nuovi impianti; i mercati maturi concentreranno gli investimenti sulla ricostruzione e sul ripristino dell'efficienza. Normative più severe sulle emissioni di particolato, un aumento dei permessi, la dimostrazione di una correlazione tra inquinanti atmosferici e mortalità, e una maggiore consapevolezza in materia di salute, accrescono la visibilità degli investimenti. Gli investimenti si dirigeranno verso quei sistemi che tollerano le variazioni nella fonte di combustibile, si integrano con sistemi di depurazione e sistemi di pretrattamento per la cattura del carbonio e garantiscono risparmi energetici quantificabili.
Ambito del rapporto sul mercato dei precipitatori elettrostatici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 431,59 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 832,66 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,57% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei precipitatori elettrostatici
La crescita del mercato dei precipitatori elettrostatici dipende dalla conformità normativa, dall'espansione della capacità industriale e dalla necessità di controllare il particolato senza significative perdite di pressione. La catena del valore inizia con l'ingegneria applicativa e la caratterizzazione delle polveri, seguita da elettrodi, piastre di raccolta, trasformatore raddrizzatore, sistema di compattazione, sistemi di controllo, acciaio strutturale, messa in servizio e servizi post-vendita. I fattori da considerare per l'acquisto includono il volume del gas, la temperatura, la resistività, il contenuto di umidità, la granulometria del particolato e l'ingombro.
Le condizioni di fornitura si stanno orientando sempre più verso fornitori in grado di offrire una combinazione di produzione locale, ingegneria elettrica proprietaria e supporto all'installazione a livello globale. Acciaio, rame, elettronica e competenze della manodopera sul campo influenzano le tempistiche di consegna dei progetti, con le operazioni brownfield che richiedono un'adeguata pianificazione delle interruzioni. Gli operatori stanno confrontando l'investimento iniziale con il consumo energetico, l'efficienza, la frequenza di manutenzione e le sanzioni per non conformità. I precipitatori che raggiungono un'efficienza di raccolta superiore al 99% continuano a essere fattibili se progettati e gestiti correttamente.
L'analisi del mercato dei precipitatori elettrostatici mostra un settore relativamente concentrato, che comprende diverse società di ingegneria e specialisti. Mitsubishi Heavy Industries, Babcock & Wilcox, FLSmidth, Thermax, KC Cottrell ed ELEX si affidano alla loro esperienza nella base installata, nei sistemi di qualità dell'aria e nell'ingegneria di retrofit. Siemens e John Wood Group offrono automazione, elettrificazione e ingegneria, mentre Beltran Technologies propone soluzioni di precipitatori elettrostatici a umido. Mutares acquisisce la sua posizione strategica grazie a investimenti di portafoglio in tecnologie industriali.
Gli investimenti si concentrano sulla conversione di potenza ad alta frequenza, sulla diagnostica predittiva, sulla resistenza alla corrosione dei collettori a umido e sui kit di aggiornamento. Il posizionamento strategico è meno dipendente dalle singole apparecchiature e più dai risultati comprovati in termini di erogazione di energia, gestione delle interruzioni, monitoraggio remoto e reattività. Le aziende con esperienza nella gestione di diversi tipi di combustibili e processi sono in grado di stimare i rischi in modo più accurato. La collaborazione con produttori e appaltatori di ingegneria locali consente l'accesso a nuovi mercati, mentre l'acquisizione di basi installate esistenti genera ulteriori ricavi dai servizi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei precipitatori elettrostatici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei precipitatori elettrostatici
Nel 2025, il Nord America rappresenterà una quota di mercato approssimativa del 25-27% nel mercato dei precipitatori elettrostatici, con una crescita prevista a un tasso annuo composto (CAGR) del 6,4-6,8% fino al 2034. I fattori trainanti includono la sostituzione di impianti obsoleti in ambito industriale e di pubblica utilità, il miglioramento dell'efficienza nella gestione delle variazioni di carico e l'integrazione dei precipitatori elettrostatici con la desolforazione dei fumi, l'iniezione di carbone attivo e il monitoraggio costante. La diversità degli utenti finali, come le industrie del cemento, dei metalli, dei prodotti chimici, della cellulosa e della termovalorizzazione, estende il bacino di potenziali clienti oltre la sola produzione di energia da carbone.
La conformità normativa e i fattori economici giustificano l'ammodernamento dei sistemi di controllo rispetto alla sostituzione delle unità, quando recipienti e condotti sono ancora utilizzabili. Alimentatori ad alta frequenza, una distribuzione ottimale del gas e sistemi di controllo possono ripristinare le prestazioni senza lunghi tempi di inattività. La disponibilità locale di componenti strutturali e manodopera sul campo riduce il rischio di implementazione, mentre elettrodi e componenti elettronici specializzati richiedono competenze specifiche del fornitore. Gli Stati Uniti sono in testa alla classifica regionale per la spesa, seguiti dal Canada con i settori minerario, metallurgico, del cemento e delle utility, e dal Messico con le applicazioni di produzione industriale.
Mercato statunitense dei precipitatori elettrostatici
Nel 2025 gli Stati Uniti rappresenteranno l'80-84% della domanda di precipitatori elettrostatici in Nord America e si prevede che registreranno un CAGR del 6,5-6,9% fino al 2034. I programmi di dismissione delle centrali elettriche avranno un impatto sulle nuove applicazioni nel settore del carbone, tuttavia un'ampia base installata mantiene alta l'attenzione su riparazioni, controllo delle sostituzioni, ristrutturazione dei dispositivi di compattazione e ammodernamento. Le normative nazionali e statali in materia di particolato, monitoraggio dell'opacità e richieste di permessi industriali manterranno elevati gli investimenti in cementifici, acciaierie, raffinerie, impianti chimici, biomassa e combustione dei rifiuti.
Babcock & Wilcox Enterprises, Inc., Siemens Aktiengesellschaft, John Wood Group PLC e società di servizi specializzate a livello nazionale possiedono competenze ingegneristiche o di gestione di progetti relative al prodotto. La domanda di applicazioni si concentra sempre più sull'ottimizzazione dei processi esistenti (brownfield) nei casi in cui le modifiche al processo comportano un'alterazione del carico di polveri o della resistività. La tecnologia a umido diventa importante per la gestione di nebbie acide, fumi metallici e lucidatura, mentre la tecnologia a secco si dimostra efficace nella gestione dei gas caldi.
Mercato europeo dei precipitatori elettrostatici
Si stima che la quota di mercato europea dei precipitatori elettrostatici si attesti tra il 21% e il 23% nel 2025, con una crescita annua composta (CAGR) prevista tra il 6,0% e il 6,4% fino al 2034, trainata dalla Germania. La direttiva rivista sulle emissioni industriali rafforza la certezza in materia di autorizzazioni e investimenti. Basse emissioni di polveri, elevata efficienza energetica e controlli digitali diventano elementi chiave degli investimenti in Germania nei settori del cemento, dei metalli, dei prodotti chimici e della termovalorizzazione dei rifiuti.
Il Regno Unito si concentra sulla conversione dei rifiuti in energia, sulla biomassa, sull'ammodernamento degli impianti industriali e sui servizi per l'intero ciclo di vita. L'elettricità prodotta da energia nucleare, combinata con le applicazioni nel settore del cemento, della raffinazione del petrolio, dei processi chimici e dei rifiuti urbani, caratterizza il mercato francese, mentre i mercati italiano e spagnolo sono generati da cemento, ceramica, metalli e cogenerazione industriale. In tutti questi mercati, la lucidatura a umido sta acquisendo sempre maggiore importanza a causa degli aerosol fini e delle nebbie acide. Vengono valutati il consumo energetico totale, il controllo della corrosione, il consumo idrico e la compatibilità con il pretrattamento per la cattura del carbonio.
Mercato dei precipitatori elettrostatici nella regione Asia-Pacifico
La regione Asia-Pacifico detiene una quota di mercato approssimativa del 38-42% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,4-8,8% entro il 2034. Questa regione non solo si distingue per essere la più grande, ma anche per essere quella con la crescita più rapida. La Cina domina grazie alla sua presenza capillare nei settori della produzione di energia, dell'acciaio, del cemento, dei prodotti chimici e del trattamento dei rifiuti.
L'India contribuisce a questo quadro con la capacità di produzione di energia termica, l'espansione industriale e gli interventi di ammodernamento. Giappone e Corea del Sud si concentrano sulla modernizzazione ad alta efficienza. Il contributo dell'Australia proviene dall'industria mineraria, dalla lavorazione dei minerali, dalla metallurgia e dalle applicazioni energetiche. I fattori trainanti della domanda regionale includono la produzione a livello locale, l'inasprimento dei controlli e l'elevato contenuto di particolato nel caso dell'industria del carbone e dei materiali sfusi.
Mercato dei precipitatori elettrostatici in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,0-7,4% fino al 2034, trainato dall'Arabia Saudita. Gli investimenti in cemento, metalli, raffinazione, petrolchimica e infrastrutture di pubblica utilità supportano sia i nuovi impianti che gli interventi di ammodernamento. Gli Emirati Arabi Uniti pongono l'accento su impianti industriali efficienti e sul trattamento dei rifiuti, mentre la base energetica e di lavorazione dei minerali del Sudafrica sostiene la domanda di riqualificazione.
Nel resto del Medio Oriente e dell'Africa, la redditività dei progetti dipende dai finanziamenti, dalla copertura dei servizi locali, dalla disponibilità di acqua e dalle difficili condizioni operative. Gli impianti a secco rimangono prevalenti per il cemento e i materiali sfusi, mentre i sistemi a umido sono destinati agli aerosol di raffineria e ai fumi metallici. I requisiti di localizzazione incoraggiano le partnership che coprono la fabbricazione, l'installazione e la manutenzione a lungo termine.
Analisi di segmentazione
Tecnologia
Si prevede che il segmento tecnologico crescerà a un CAGR del 7,4-7,8% nel periodo 2026-2034. Il mercato dei precipitatori elettrostatici comprende architetture di raccolta a secco e a umido, selezionate in base alla temperatura del gas, all'umidità, alla resistività delle particelle, al comportamento degli aerosol e al trattamento a valle. I sistemi a secco dominano i processi ad alto volume e ad alta temperatura, mentre i sistemi a umido sono adatti per polveri appiccicose, fumi metallici condensati, nebbie acide e lucidatura submicronica. La scelta tecnologica include sempre più spesso controlli, gestione dell'acqua, protezione dalla corrosione e vincoli di retrofit.
- Umido: La domanda è in aumento nei settori della raffinazione, della chimica, dei metalli, delle biomasse e delle applicazioni di lucidatura finale, dove flussi saturi, condensabili, nebbie acide o particelle appiccicose richiedono la pulizia degli elettrodi tramite lavaggio e una costruzione resistente alla corrosione.
- A secco: il design consolidato rimane strategicamente importante per i settori energetico, cementiero, metallurgico e manifatturiero perché gestisce grandi volumi di gas caldi con bassa perdita di pressione, polveri recuperabili e ampia compatibilità con gli interventi di ammodernamento.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 7,3-7,7% nel periodo 2026-2034. La domanda riflette l'intensità degli obblighi di conformità, l'utilizzo degli impianti, le caratteristiche del particolato e il costo dell'interruzione del processo. La produzione di energia elettrica rimane la maggiore opportunità in termini di base installata, mentre i settori del cemento, dei metalli, dei prodotti chimici e della produzione manifatturiera in generale contribuiscono alla diversificazione degli investimenti in sostituzione e in nuovi impianti. L'ingegneria applicativa è determinante perché la chimica del gas, le escursioni termiche, il carico di polveri e le condizioni di combustione a monte influenzano in modo significativo le prestazioni di raccolta.
- Chimica: I produttori utilizzano configurazioni a umido e a secco per polveri di processo, nebbie acide, residui di catalizzatore e recupero del prodotto, dando priorità alla resistenza alla corrosione, al funzionamento stabile con diverse formulazioni e all'integrazione con i sistemi di desolforazione.
- Metallo: Le fonderie e gli impianti siderurgici richiedono sistemi in grado di gestire fumi metallici, polveri di sinterizzazione e gas di scarico ad alta temperatura, migliorando al contempo le condizioni di lavoro, recuperando materiale prezioso e rispettando i rigorosi limiti di emissione.
- Produzione di energia: un'ampia base installata supporta le ricostruzioni, gli aggiornamenti dei sistemi di controllo e il ripristino delle prestazioni, in particolare laddove il carbone, la biomassa o i combustibili derivati dai rifiuti creano una resistività delle ceneri variabile e carichi di particolato mutevoli.
- Cemento: forni, raffreddatori di clinker e mulini richiedono un'affidabile cattura delle polveri in condizioni abrasive, pertanto componenti interni robusti, condizionamento del gas ed interventi di ammodernamento sono fondamentali per la continuità della produzione e la conformità normativa.
- Produzione: Diversi processi utilizzano collettori compatti o personalizzati per fumi e polveri sottili, le cui decisioni di acquisto sono influenzate da fattori quali ingombro, consumo energetico, manutenibilità, recupero del prodotto e compatibilità con i sistemi di ventilazione esistenti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Chimica |
Mezzo |
Nebbia acida |
Scalatura |
|
Metallo |
Alto |
Recupero dei fumi |
Maturo |
|
Generazione di energia |
Alto |
Ammodernamento della flotta |
Maturo |
|
Cemento |
Alto |
Ammodernamento del forno |
Scalatura |
|
Produzione |
Mezzo |
Acquisizione del processo |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei precipitatori elettrostatici.
Limiti più severi per le emissioni di particolato accelerano l'accumulo di capitale necessario per la conformità.
Le autorizzazioni diventeranno più rigorose e ci saranno maggiori controlli, oltre a rischi finanziari più elevati in caso di malfunzionamento del sistema di raccolta. L'EPA statunitense ha classificato i precipitatori elettrostatici come in grado di raggiungere efficienze di raccolta superiori al 99%. In Europa, la revisione della Direttiva sulle emissioni industriali dovrebbe ridurre del 40% entro il 2050, rispetto al 2020, le emissioni di inquinanti atmosferici significativi, tra cui il PM2.5. Ciò accresce il valore delle soluzioni di retrofit per aumentare l'efficienza del flusso di gas, della distribuzione di energia, del rastrellamento e del controllo senza modificare l'involucro esistente. L'effetto sul mercato è un aumento delle opportunità di audit, ricostruzione e garanzia delle prestazioni del sistema. I fornitori in grado di misurare le emissioni in uscita e il rischio di esecuzione possono trasformare le normative in ricavi.
L'espansione industriale sostiene il controllo delle polveri ad alto volume
Le emissioni di particolato derivanti da processi a carbone, produzione di cemento, lavorazione di metalli e minerali, impianti chimici e attività manifatturiere continuano a rappresentare fonti significative di particolato atmosferico, soprattutto nella regione Asia-Pacifico e nelle aree in via di industrializzazione. Nel 2024, l'Agenzia Internazionale dell'Energia ha rilevato che la domanda mondiale di carbone aveva raggiunto gli 8,79 miliardi di tonnellate e che il carbone continua a essere utilizzato per la produzione di energia e per le industrie. Con l'aumento delle energie rinnovabili, si rende urgente il controllo continuo delle emissioni di particolato atmosferico provenienti dagli attuali impianti a carbone e di processo per tutta la durata di vita degli stessi. Ulteriori applicazioni greenfield includono nuovi forni per cemento, impianti siderurgici, impianti di termovalorizzazione dei rifiuti e caldaie dedicate. La tendenza attuale privilegia i precipitatori a secco per grandi volumi di gas caldi e i precipitatori a umido nei casi in cui prevalgono aerosol e gas condensabili.
L'economia del ciclo di vita privilegia la modernizzazione rispetto alla sostituzione.
Molti precipitatori attualmente installati presentano involucri strutturalmente integri, ma potrebbero essere obsoleti in termini di elettrodi, trasformatori, raddrizzatori, sistemi di controllo, dispositivi di scuotimento o configurazione del flusso di gas. Interventi di modernizzazione specifici possono ripristinare l'efficienza, ridurre le scintille, diminuire i costi energetici ausiliari e aumentare la durata degli impianti, riducendo al contempo i tempi di fermo produzione rispetto alla sostituzione dell'intera unità. Babcock & Wilcox vanta un'esperienza globale con oltre 5.000 unità installate, a dimostrazione dell'ampiezza del parco impianti funzionante. I clienti richiedono sempre più spesso servizi di diagnostica prima di ottenere l'approvazione degli investimenti, garantendo così che i fondi vengano spesi su aree o componenti specifici.
Tendenze future del mercato dei precipitatori elettrostatici
Ottimizzazione assistita dall'intelligenza artificiale e manutenzione predittiva
Le tendenze del mercato dei precipitatori elettrostatici indicano sempre più un'ottimizzazione a circuito chiuso basata su tensione di campo, corrente, frequenza di scarica, opacità, temperatura del gas e dati di carico. Gli strumenti di apprendimento automatico identificheranno elettrodi, isolanti, dispositivi di raffreddamento o distribuzione del flusso deteriorati prima che le variazioni delle emissioni diventino significative. Gli operatori potranno quindi programmare la manutenzione in base alle fermate programmate, anziché dover intervenire solo in caso di superamento dei limiti. I gemelli digitali supporteranno la messa a punto in caso di variazioni della composizione del combustibile o dei tassi di produzione, mentre i centri di assistenza remoti confronteranno le prestazioni tra le diverse flotte. L'adozione inizierà con le grandi aziende di servizi pubblici e i gruppi di processo che già raccolgono dati operativi ad alta frequenza, per poi espandersi attraverso controller preconfigurati e analisi in abbonamento disponibili per gli impianti di medie dimensioni.
Treni ibridi per emissioni di particolato e cattura di carbonio estremamente basse.
Le future installazioni combineranno sempre più spesso precipitazione a secco, iniezione di adsorbenti, scrubber, purificazione a umido e filtrazione a tessuto, a seconda della composizione chimica degli inquinanti e delle garanzie di scarico. I progetti di cattura del carbonio rendono più importante il controllo del particolato e degli aerosol a monte, poiché la contaminazione può degradare solventi, scambiatori di calore e apparecchiature a valle. I precipitatori a umido probabilmente si affermeranno come dispositivi di purificazione finale per nebbie di acido solforico e condensabili, mentre le unità a secco rimarranno efficienti collettori di primo stadio. Il valore ingegneristico si sposterà verso l'ottimizzazione dell'intero sistema, inclusi la caduta di pressione, il bilancio idrico, la corrosione, la gestione dei rifiuti e l'integrazione dei sistemi di controllo. I fornitori in grado di garantire le prestazioni del sistema combinato si aggiudicheranno progetti di maggiore portata e opportunità di assistenza ricorrenti.
Opportunità di mercato per i precipitatori elettrostatici
Piattaforme di retrofit multi-OEM per flotte obsolete
Un'opportunità scalabile risiede nelle piattaforme di aggiornamento modulari che si adattano ai serbatoi forniti da diversi produttori originali. Investitori e aziende produttrici di apparecchiature possono generare entrate ricorrenti combinando ispezioni, studi computazionali del flusso, pacchetti di elettrodi, alimentatori ad alta frequenza, sistemi di controllo, installazione e test delle prestazioni. I moduli standardizzati riducono i cicli di progettazione, ma i database applicativi rimangono essenziali per affrontare la resistività alla polvere e la variabilità del processo. I modelli commerciali possono includere modernizzazione a fasi, livelli di uscita garantiti e assistenza pluriennale. I target prioritari sono le utility, i gruppi cementifici, i produttori di acciaio e gli operatori chimici con flotte distribuite geograficamente. L'acquisizione di aziende di servizi specializzate può aggiungere accesso alla base installata, tecnici sul campo e progetti di sostituzione proprietari.
Sistemi localizzati per i corridoi industriali emergenti
I produttori possono sfruttare le opportunità di crescita localizzando la produzione di carpenteria metallica, tramogge, condotti, installazioni e ricambi di routine, mantenendo al contempo la proprietà intellettuale in materia di controllo, elettrodi e ingegneria applicativa. India, Sud-est asiatico, Medio Oriente e alcuni mercati africani offrono domanda nei settori del cemento, dei metalli, della produzione di energia per autoconsumo, della raffinazione, dei prodotti chimici e del trattamento dei rifiuti. Le joint venture con produttori regionali riducono i costi di trasporto e migliorano l'ammissibilità alle gare d'appalto, mentre i centri di formazione rafforzano la qualità della messa in servizio e della manutenzione. Gli investitori dovrebbero dare priorità ai partner dotati di sistemi di sicurezza, tracciabilità della qualità e accesso a clienti industriali. Un modello di servizio hub-and-spoke può trasformare i progetti ex novo in contratti a lungo termine per la fornitura di componenti e l'ottimizzazione.
Sviluppi recenti
- Aprile 2025: Il precipitator elettrostatico Valmet (ESP) è una soluzione economica ed efficiente dal punto di vista energetico per la rimozione delle particelle di polvere dai fumi di combustione. Per Olvi Group, azienda finlandese di bevande con una presenza internazionale, l'installazione del Valmet ESP si traduce in maggiore affidabilità e prestazioni superiori nel controllo delle emissioni.
- Luglio 2024: Ducon ha introdotto l'innovativa tecnologia Wet Electrostatic Precipitator (WESP), progettata per migliorare la rimozione di particolato fine, nebbie acide e inquinanti pericolosi dalle emissioni industriali. Il sistema utilizza forze elettrostatiche ad alta tensione combinate con un processo di raccolta a umido per catturare particelle estremamente piccole, difficili da rimuovere con i metodi di filtrazione convenzionali.
- Aprile 2025: Büttner, ora operante come Siempelkamp Energy & Drying Solutions GmbH, si aggiudica il suo primo ordine per un sistema di precipitazione elettrostatica a umido (WESP), segnando l'ingresso dell'azienda nel settore della produzione di lana minerale. Il progetto prevede la fornitura, l'installazione e la messa in servizio complete di un sistema avanzato di purificazione dell'aria presso lo stabilimento di un cliente europeo.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -