
Marché de l’éclairage écoénergétique : taille et croissance 2034
Rapport d'analyse du marché de l'éclairage écoénergétique : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par source (lampes à décharge à haute intensité (HID), lampes fluorescentes linéaires (LFL), diodes électroluminescentes (LED) et autres) ; application (usage domestique, commercial et industriel) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010964
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


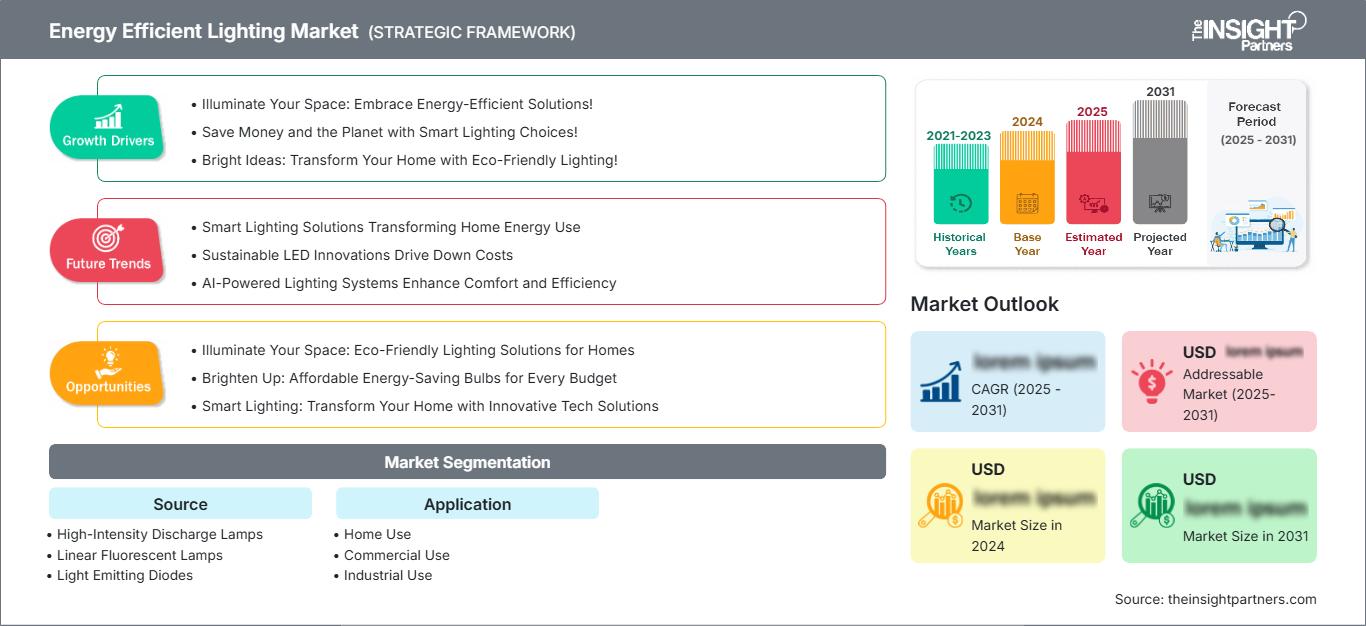
Taille du marché en 2025
45,87 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
74,26 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,50 %
taux de croissance
Marché adressable
544,72 milliards de dollars américains
(2026-2034)
Le marché de l'éclairage écoénergétique était évalué à 45,87 milliards de dollars américains en 2025 et devrait atteindre 74,26 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,50 % entre 2026 et 2034. Cette trajectoire de croissance reflète l'adoption accélérée des LED, des normes de performance énergétique plus strictes et l'augmentation des investissements dans les infrastructures des secteurs résidentiel, commercial et industriel à l'échelle mondiale.
L'Amérique du Nord conserve sa position dominante sur le marché de l'éclairage écoénergétique, avec une croissance annuelle composée prévue entre 4,5 et 5,5 % jusqu'en 2034. Les principaux facteurs de croissance structurelle comprennent les obligations d'alignement sur l'objectif « Net Zero 2050 » de l'AIE, la réglementation européenne sur l'écoconception qui élimine progressivement les technologies fluorescentes et la généralisation des certifications de bâtiments intelligents qui stimulent les rénovations dans les économies développées.
Analyse et perspectives du marché de l'éclairage écoénergétique
- Amérique du Nord : La région détenait 32 à 34 % de la part mondiale en 2025, avec une croissance annuelle composée de 4,5 à 5,5 % entre 2026 et 2034, portée par l’adoption des bâtiments intelligents et les initiatives de rénovation commerciale.
- États-Unis : Les États-Unis représentaient 28 à 30 % de la part nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) de 4,5 à 5,5 % entre 2026 et 2034, soutenu par les normes d'efficacité du DOE.
- Europe : L'Europe a capté 26 à 28 % de la part mondiale en 2025, avec une croissance annuelle composée de 5,0 à 6,0 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni et la France étant en tête grâce à leur conformité aux normes d'écoconception.
- Asie-Pacifique : La région détenait 24 à 26 % de la part mondiale en 2025, avec une croissance annuelle composée (TCAC) de 6,5 à 7,5 % entre 2026 et 2034, portée par la Chine, l'Inde, le Japon et les programmes d'urbanisation.
- Segment le plus important : Le segment des diodes électroluminescentes a dominé le marché avec une part de 58 à 60 % en 2025, avec un taux de croissance annuel composé (TCAC) de 5,5 à 6,5 % entre 2026 et 2034, grâce à une efficacité supérieure et à des coûts en baisse.
- Segment à forte croissance : Le segment des applications à usage commercial a démontré le plus fort potentiel de croissance avec une part de marché de 42 à 44 % en 2025, se développant à un TCAC de 6,0 à 7,0 % entre 2026 et 2034, grâce à des projets de rénovation à grande échelle.
- Principales sociétés analysées en détail : Acuity Brands Lighting Inc., Cooper Lighting Solutions (Hubbell Incorporated), Cree LED (Ideal Industries Inc.), GE Lighting (Current Lighting Solutions LLC), Hubbell Lighting Inc., Nichia Corporation, OSRAM GmbH (ams OSRAM AG), Philips Lighting Holding BV (Signify NV), Soraa Inc. (faisant partie du portefeuille de TKX Capital), et The Lighting Quotient Ltd.
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de l'éclairage écoénergétique a évolué, passant des simples lampes fluorescentes aux luminaires LED connectés et intelligents dotés de systèmes de contrôle de pointe. L'efficacité des LED dépasse les 200 lumens par watt pour les produits haut de gamme, tandis que les lampes fluorescentes classiques contenant du mercure doivent se conformer aux exigences d'élimination progressive définies par la directive européenne RoHS et les normes MEPS à travers le monde. Des technologies telles que Zigbee, Bluetooth Mesh et DALI-2 ont simplifié l'installation de luminaires connectés dans les bâtiments historiques et les immeubles de bureaux occupés, permettant ainsi de réaliser jusqu'à 40 % d'économies sur les coûts de recâblage.
Les réseaux d'éclairage connectés au cloud permettent d'optimiser la consommation énergétique de milliers de points d'éclairage grâce à des tableaux de bord distants, en synergie avec les systèmes de gestion technique du bâtiment et de chauffage, ventilation et climatisation (CVC). Les régions Asie-Pacifique et Moyen-Orient et Afrique (MEA) représentent des marchés à forte croissance, notamment grâce à des initiatives telles que le programme indien UJALA et le plan saoudien Vision 2030, qui investissent dans leurs infrastructures. Parmi les évolutions réglementaires positives, on peut citer le règlement de la Commission européenne relatif à l'écoconception, qui impose une efficacité lumineuse minimale de 140 lm/W d'ici 2027.
Portée du rapport sur le marché de l'éclairage écoénergétique
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 45,87 milliards de dollars américains |
| Taille du marché d'ici 2034 | 74,26 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,50% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'éclairage écoénergétique
La demande soutenue est alimentée par les normes minimales de performance énergétique obligatoires dans 90 pays, qui représentent près de 80 % de la consommation mondiale d'énergie pour l'éclairage. La chaîne de valeur comprend les fournisseurs de puces LED, tels que Nichia et OSRAM ; les unités d'assemblage de luminaires LED ; les fournisseurs de systèmes de contrôle ; et les gestionnaires de programmes d'éclairage. Le marché des puces LED devrait se développer grâce à leur rendement élevé par rapport aux lampes à incandescence, permettant des économies d'énergie de 80 à 90 %. L'offre est relativement stable malgré certaines fluctuations des prix des phosphores de terres rares et des substrats en nitrure de gallium, liées aux cycles de production des semi-conducteurs. La base de fournisseurs est diversifiée en Asie et en Europe.
D'après une étude de marché, le secteur commercial générera 42 à 44 % du chiffre d'affaires en 2025, les immeubles de bureaux et les commerces de détail étant les segments les plus performants avec un TCAC de 6,0 à 7,0 % jusqu'en 2034. Le contexte concurrentiel comprend de grands fabricants mondiaux de matériel électrique tels que Signify, Acuity Brands et ams OSRAM, ainsi que des fabricants d'éclairage LED comme Cree LED et Soraa. Les avantages concurrentiels reposent sur les systèmes d'éclairage intelligents connectés à l'Internet des objets (IoT), avec la solution de gestion cloud Atrius proposée par Acuity Brands et la gamme de produits IoT Interact offerte par Signify.
Les tendances d'investissement privilégient les infrastructures d'éclairage en réseau qui partagent les données d'occupation, de lumière naturelle et de consommation énergétique avec les systèmes de gestion technique du bâtiment via des protocoles ouverts tels que BACnet/IP et LonWorks. Cette interopérabilité transforme l'éclairage, d'une dépense fixe, en un atout actif pour la gestion de l'énergie et l'optimisation opérationnelle au sein des écosystèmes de bâtiments intelligents, générant ainsi des économies supplémentaires de 30 à 40 % au-delà des seuls gains d'efficacité des LED.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'éclairage écoénergétique : Perspectives stratégiques
Perspectives régionales
Marché de l'éclairage écoénergétique en Amérique du Nord
L'Amérique du Nord a conservé sa position de premier marché mondial en 2025, représentant 32 à 34 % du chiffre d'affaires mondial. La région devrait connaître une croissance annuelle composée (TCAC) de 4,5 % à 5,5 % entre 2026 et 2034, soutenue par une activité soutenue dans le secteur de la construction commerciale, la modernisation des établissements de santé et l'expansion des centres de données. Le renforcement de la réglementation demeure un facteur clé de cette croissance : les normes d'économie d'énergie du Département de l'Énergie américain imposent une efficacité lumineuse minimale de 120 lm/W pour les lampes d'éclairage général, tandis que le Titre 24 du code du bâtiment californien exige des systèmes de contrôle d'éclairage avancés pour toute nouvelle construction commerciale de plus de 930 mètres carrés (10 000 pieds carrés).
Les programmes de subventions des fournisseurs d'énergie continueront d'encourager les projets de rénovation énergétique dans les bâtiments publics et les applications industrielles, tandis que la norme ASHRAE 90.1-2022 a renforcé les limites de densité de puissance d'éclairage pour les bureaux, les établissements d'enseignement et les établissements de santé. Les systèmes de contrôle d'éclairage en réseau ont conquis 35 à 37 % du marché nord-américain en 2025 et connaîtront la croissance la plus rapide, avec un TCAC de 10 à 11 % jusqu'en 2031, car les propriétaires d'immeubles chercheront à optimiser leur consommation d'énergie et à intégrer ces systèmes dans des systèmes de bâtiments intelligents plus vastes.
Marché américain de l'éclairage écoénergétique
En 2025, les États-Unis représentaient 28 à 30 % du marché nord-américain, avec une valeur d'environ 14,5 milliards de dollars. Le marché américain devrait croître à un taux de croissance annuel composé (TCAC) de 4,5 à 5,5 % jusqu'en 2034, sous l'effet de la mise à jour des normes d'efficacité énergétique du Département de l'Énergie américain (DOE), de la baisse continue des prix des LED et du renforcement des réglementations du bâtiment au niveau des États, accélérant ainsi les cycles de remplacement. Les bâtiments commerciaux ont contribué à hauteur de 42 à 44 % aux revenus du marché américain de l'éclairage écoénergétique en 2025, tandis que les entrepôts industriels et les centres de données se sont imposés comme les segments d'application à la croissance la plus rapide, avec un TCAC de 7,0 à 8,0 %.
D'après le rapport sur le marché de l'éclairage écoénergétique, les principaux acteurs tels qu'Acuity Brands, Signify, GE Lighting, Hubbell et Cree LED disposent de réseaux de distribution bien établis couvrant les 50 États américains, notamment dans les secteurs des bureaux, du commerce de détail, de la santé et de l'éducation. Désormais, le marché résidentiel représente une part importante des ventes, notamment grâce à l'obligation de certification ENERGY STAR et à la prise de conscience par les consommateurs des économies réalisées sur le coût total d'utilisation, supérieures à 75 % par rapport aux lampes à incandescence. Les luminaires LED les plus récents atteignent une efficacité de plus de 200 lm/W dans leurs versions haut de gamme, tandis que les systèmes de contrôle connectés permettent de réaliser des économies supplémentaires de 30 à 40 %.
Marché européen de l'éclairage écoénergétique
L'Europe a capté 26 à 28 % du marché mondial de l'éclairage écoénergétique en 2025, estimé à environ 12,8 milliards de dollars américains, et devrait connaître une croissance annuelle composée (TCAC) de 5,0 à 6,0 % jusqu'en 2034. Le Royaume-Uni représente 16 à 18 % des revenus régionaux européens, grâce à la mise à jour de sa réglementation sur l'écoconception, imposant une efficacité lumineuse minimale de 120 lm/W à partir de septembre 2023 et de 140 lm/W à partir de septembre 2027, ce qui accélère la transition vers les LED dans les bâtiments commerciaux et industriels. L'Allemagne suit de près avec une part de marché de 20 à 22 %, grâce aux normes d'éclairage des lieux de travail EN 12464-1 et aux programmes de subventions de la KfW pour l'efficacité énergétique, qui soutiennent les investissements de rénovation des PME.
La France, l'Italie et l'Espagne représentent à elles trois 30 à 32 % du marché européen. La France est à la pointe des programmes de villes intelligentes à Paris et Lyon, tandis que l'Italie investit dans les sites de production industrielle. En Europe, le marché est mature et stable, sa croissance étant portée par la conformité réglementaire, l'abandon progressif des tubes fluorescents éco-conçus et la migration vers des luminaires connectés qui facilitent le suivi automatique de la consommation d'énergie et permettent de réduire les coûts de maintenance de 40 à 50 % par rapport aux technologies traditionnelles. L'Allemagne est leader sur ce marché en termes de volume, suivie du Royaume-Uni et de la France.
Marché de l'éclairage écoénergétique de la région Asie-Pacifique
Selon les prévisions du marché de l'éclairage écoénergétique, la région Asie-Pacifique détenait 24 à 26 % des parts de marché mondiales en 2025, soit environ 11,2 milliards de dollars américains, et devrait connaître la croissance annuelle composée la plus rapide, entre 6,5 et 7,5 %, jusqu'en 2034. La Chine est en tête avec un taux d'adoption régional de 38 à 40 % des revenus de la zone Asie-Pacifique, grâce à des projets d'infrastructure de grande envergure, aux objectifs d'efficacité énergétique du 14e plan quinquennal et aux normes de construction britanniques strictes imposant des exigences d'éclairage à haute efficacité dans tous les lieux publics et les entreprises.
Le Japon arrive ensuite avec un taux d'adoption régional de 16 à 18 %, mettant l'accent sur la conformité au programme Top Runner et sur les mesures de sécurité pour la population vieillissante dans les établissements de santé et les bâtiments résidentiels, utilisant des LED à rythme circadien.
L'Inde, la Corée du Sud et l'Australie représentent à elles trois 28 à 30 % du chiffre d'affaires du marché de l'éclairage écoénergétique en Asie-Pacifique. Le programme UJALA en Inde a distribué plus de 370 millions d'ampoules et de lampes LED depuis 2015. La Corée du Sud privilégie le déploiement de l'Internet des objets (IoT) dans les immeubles de bureaux, tandis que l'Australie impose des normes strictes en matière de performance énergétique (MEPS) dans les secteurs minier, éducatif et de la santé. Parmi les principaux moteurs de croissance figurent le soutien gouvernemental aux LED par le biais de subventions, une urbanisation rapide (3,5 %) et une prise de conscience accrue des économies d'énergie suite aux hausses régionales des prix de l'électricité.
Marché de l'éclairage écoénergétique au Moyen-Orient et en Afrique
Le marché de l'éclairage écoénergétique au Moyen-Orient et en Afrique devrait croître à un TCAC de 8,0 à 9,0 % jusqu'en 2034, ce qui représente un fort potentiel de croissance régional à l'échelle mondiale. L'Arabie saoudite est en tête avec ses projets pharaoniques Vision 2030, notamment NEOM, les aménagements de la mer Rouge et la ville de loisirs de Qiddiya, qui nécessitent tous des solutions d'éclairage écoénergétiques complètes conformes aux normes internationales LEED et Estidama. Les Émirats arabes unis suivent avec la réglementation de Dubaï sur les bâtiments écologiques et la mise à jour du code Al Sa'fat, qui imposent des luminaires LED à haute efficacité avec commandes intelligentes dans tous les nouveaux projets commerciaux et résidentiels dépassant certains seuils.
L'Afrique du Sud constitue le plus grand marché mature d'Afrique subsaharienne, en raison des exigences d'efficacité minière et de la présence de bureaux commerciaux à Johannesburg et au Cap, dans un contexte de pénuries d'électricité constantes. La région Moyen-Orient et Afrique (RoMEA), qui comprend la nouvelle capitale administrative de l'Égypte, la technopole de Konza au Kenya et la ville intelligente de Lagos au Nigéria, illustre comment une vision nationale se concrétise en un environnement urbain multifonctionnel nécessitant une infrastructure d'éclairage performante. La situation énergétique et infrastructurelle inclut la disponibilité de l'énergie solaire, permettant l'utilisation de systèmes d'éclairage hybrides solaires-LED.
Analyse de segmentation
Source
Le segment des sources d'éclairage du marché de l'éclairage écoénergétique devrait connaître une croissance annuelle composée (TCAC) de 5,5 % à 6,5 % entre 2026 et 2034. La technologie LED domine le marché grâce à son efficacité supérieure, dépassant 200 lm/W pour les produits haut de gamme, sa durée de vie nominale de 50 000 à 100 000 heures et son allumage instantané, un atout essentiel pour les applications commerciales et industrielles. Les systèmes fluorescents sont voués à disparaître progressivement en raison de leur teneur en mercure, conformément aux réglementations européennes sur l'écoconception et la directive RoHS. Les sources HID restent quant à elles largement utilisées dans les applications extérieures et industrielles exigeant une forte intensité lumineuse, malgré leur efficacité moindre comparée aux LED.
- Lampes à décharge à haute intensité : les lampes HID maintiennent une présence de marché de 8 à 10 % en 2025, appréciées pour leur rendement lumineux élevé dans les stades, les aéroports et les installations industrielles, bien que la baisse d’efficacité et les temps de préchauffage entraînent un remplacement progressif par des LED dans les applications non critiques.
- Lampes fluorescentes linéaires : Les systèmes fluorescents linéaires détiennent une part de marché de 18 à 20 % en 2025, principalement dans les installations commerciales existantes et les régions où l'application de la réglementation est plus lente, bien que les interdictions des tubes T5/T8 d'ici 2023-2027 accélèrent la migration vers les tubes de conversion LED et les luminaires de remplacement.
- Diodes électroluminescentes : Les sources lumineuses LED ont représenté 58 à 60 % du marché en 2025, occupant une position dominante grâce aux exigences en matière d'efficacité énergétique, à leur durée de vie supérieure réduisant la fréquence de remplacement et à leur intégration transparente avec les systèmes de contrôle intelligents et les capteurs d'occupation dans les écosystèmes de bâtiments connectés.
Application
Le segment « Applications » du marché de l’éclairage écoénergétique devrait connaître une croissance annuelle composée (TCAC) de 5,0 à 6,0 % entre 2026 et 2034. Les bâtiments commerciaux représentent la plus grande part du chiffre d’affaires, tandis que les applications industrielles s’imposent comme des segments à forte croissance, les sites de production et d’entreposage énergivores privilégiant la réduction des coûts opérationnels. Les applications résidentielles bénéficient de la sensibilisation des consommateurs et des programmes de subventions des fournisseurs d’énergie, même si des prix unitaires moyens plus bas limitent leur part de marché par rapport aux déploiements commerciaux et industriels à grande échelle nécessitant des systèmes de contrôle sophistiqués.
- Usage domestique : Les applications résidentielles détenaient une part de marché de 24 à 26 % en 2025 avec des perspectives de croissance stables, propulsées par la certification ENERGY STAR, l'intégration de la maison intelligente et la sensibilisation des consommateurs aux économies de coûts à vie dépassant 75 % par rapport aux alternatives incandescentes dans l'éclairage général.
- Usage commercial : Les bâtiments commerciaux représenteront 42 à 44 % des revenus du marché de l'éclairage écoénergétique en 2025, englobant les bureaux, les centres commerciaux, les hôtels et les centres commerciaux où les préoccupations liées à la réputation de la marque et aux coûts d'exploitation incitent à investir dans des systèmes haut de gamme dotés de capacités de surveillance à distance.
- Utilisation industrielle : Les installations industrielles représentent une part de 30 à 32 % en 2025, caractérisées par des environnements exigeants nécessitant des équipements classés IP65+, des heures de fonctionnement prolongées justifiant des calculs de retour sur investissement rapides et une intégration avec les systèmes de contrôle des processus dans les opérations de fabrication et d'entreposage.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Usage domestique |
Moyen |
Intégration des ampoules intelligentes |
Mise à l'échelle |
|
Utilisation commerciale |
Haut |
Commandes en réseau IoT |
Mature |
|
Usage industriel |
Haut |
Rénovation LED haute baie |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de l'éclairage écoénergétique
Normes mondiales de performance énergétique rigoureuses
Les normes minimales de performance énergétique imposent l'installation d'éclairages à haute efficacité dans les bâtiments résidentiels, commerciaux et industriels de plus de 90 pays, garantissant ainsi une demande soutenue. L'écoconception de l'UE exige une efficacité d'au moins 120 lm/W à partir de 2023, puis de 140 lm/W à partir de 2027, tandis que la réglementation du Département de l'Énergie américain (DOE) stipule des exigences similaires pour les lampes d'éclairage général. La norme CEI 62776 encadre le remplacement des tubes LED à l'échelle internationale, et le label ENERGY STAR garantit la certification des performances des équipements en Amérique du Nord. Le non-respect de ces normes est sévèrement sanctionné : interdiction de vente, amendes et poursuites judiciaires.
Amélioration du rapport coût-performance de la technologie LED
Les luminaires LED atteignent une efficacité lumineuse supérieure à 200 lumens par watt pour les modèles haut de gamme, avec une durée de vie de 50 000 à 100 000 heures. Ils sont ainsi nettement plus performants en termes de consommation d'énergie et de coûts de maintenance que les luminaires fluorescents et incandescents. Sur le long terme, malgré un coût initial plus élevé, le coût total de possession d'un luminaire LED s'avère plus avantageux grâce à des besoins de maintenance réduits : diminution des coûts de main-d'œuvre, des changements de ballast et des factures d'électricité, tout au long de sa durée de vie de 10 à 15 ans.
Intégration des bâtiments intelligents et connectivité IoT
Les solutions d'éclairage évoluent, passant de simples solutions passives à des outils actifs de gestion des bâtiments grâce aux plateformes IoT et aux composants sans fil. Des technologies comme DALI-2, Zigbee 3.0 et Bluetooth Mesh permettent non seulement de réduire les coûts d'installation de 40 à 50 %, mais aussi de rendre possibles la surveillance à distance, la détection automatique des pannes et la planification de la maintenance. La connectivité à des tableaux de bord basés sur le cloud permet aux gestionnaires d'immeubles de gérer des centaines, voire des milliers de points d'éclairage dans différents bâtiments, en collectant automatiquement les statistiques de consommation énergétique et en réalisant des économies de 50 à 60 % sur les inspections. Les systèmes de communication standardisés, tels que BACnet/IP, permettent d'intégrer les solutions d'éclairage aux systèmes CVC, de contrôle d'accès et de détection incendie pour un écosystème de bâtiment optimisé.
Tendances futures du marché de l'éclairage écoénergétique
Domination des commandes d'éclairage en réseau sans fil
Les tendances du marché de l'éclairage écoénergétique indiquent que les systèmes de contrôle d'éclairage sans fil et en réseau représenteront 55 à 60 % des nouvelles installations commerciales d'ici 2030, les normes énergétiques imposant des systèmes de contrôle avancés pour toutes les nouvelles constructions et les rénovations importantes. Les systèmes manuels deviendront obsolètes, car les normes ASHRAE 90.1-2022 et IECC 2021 imposent la détection de présence, la gestion de la lumière naturelle et le contrôle individuel de l'éclairage pour les immeubles de bureaux, les écoles et les commerces. Des entreprises comme Acuity Brands et Signify ont développé des réseaux maillés radio pilotables par applications mobiles, permettant ainsi de gérer à distance le zonage, la programmation et la consommation d'énergie sans modifier le câblage du bâtiment.
Intégration de la maintenance prédictive basée sur l'IA
Grâce à l'analyse des performances des luminaires, de l'état des drivers et des profils d'occupation, l'intelligence artificielle et les algorithmes d'apprentissage automatique joueront un rôle crucial dans la prédiction des pannes système et la transition d'une maintenance réactive à une maintenance proactive. Le logiciel de gestion de l'éclairage par IA permettra de corréler les données historiques de performance avec les données des capteurs afin de créer un programme de gradation mettant en évidence les défaillances potentielles des composants et générant des rapports énergétiques automatisés pour la certification LEED. Ceci garantira la conformité de tous les processus à la réglementation, prolongera la durée de vie des équipements et minimisera les risques d'arrêts imprévus.
Opportunités du marché de l'éclairage écoénergétique
Expansion des infrastructures des marchés émergents
Le Moyen-Orient, l'Afrique et l'Asie-Pacifique offrent d'importantes perspectives de croissance, les visions nationales de développement se concrétisant par des infrastructures tangibles. La Vision 2030 de l'Arabie saoudite englobe des projets pharaoniques de plus de 1 000 milliards de dollars américains, dont NEOM, les complexes hôteliers de la mer Rouge et les destinations de loisirs de Qiddiya. Tous ces projets nécessitent des systèmes d'éclairage écoénergétiques performants, conformes aux normes internationales LEED et Estidama. En Inde, le programme « Smart Cities Mission » vise à moderniser les infrastructures de 100 villes, tandis qu'en Afrique, le taux d'urbanisation annuel de 3,5 % stimule la construction de bâtiments commerciaux et résidentiels à Lagos, Nairobi et au Caire. Les fabricants qui mettent en place des réseaux de distribution locaux, des capacités d'assistance technique et une expertise en matière de conformité réglementaire dans ces régions capteront une part de marché considérable, les avantages liés à l'entrée sur le marché se renforçant au cours de la période de prévision.
Systèmes d'éclairage hybrides solaires-LED
Les systèmes d'éclairage hybrides, combinant la recharge photovoltaïque solaire avec des luminaires LED et le stockage par batteries lithium, permettent de pallier l'instabilité du réseau électrique dans les pays émergents tout en contribuant aux objectifs de développement durable dans les régions développées. Ces systèmes réduisent les coûts d'électricité de 70 à 80 % par rapport aux solutions alimentées par le réseau, renforcent la résilience lors des coupures de courant régionales et s'alignent sur les engagements de neutralité carbone des entreprises, de plus en plus exigés par les investisseurs et les organismes de réglementation. Les fabricants proposant des solutions hybrides modulaires et évolutives, dotées de capacités de surveillance à distance, se démarqueront aussi bien sur le marché des applications rurales hors réseau que sur celui des installations commerciales urbaines, en cherchant à réduire leur empreinte carbone tout en assurant un éclairage continu lors des pannes prolongées et des pics de consommation.
Développements récents
- Mai 2026 : Orion Energy Systems a lancé le MPHL2, une solution d’éclairage LED écoénergétique conçue pour le marché en pleine expansion des centres de données pilotés par l’IA. Ce produit répond aux besoins énergétiques élevés des charges de travail d’IA en offrant des économies d’énergie supérieures, une grande flexibilité de configuration et une intégration aisée, contribuant ainsi à réduire les coûts d’exploitation des centres de données. Avec des milliers de nouveaux centres de données prévus aux États-Unis pour soutenir la croissance de l’IA et du cloud computing, Orion ambitionne de devenir un acteur majeur de ce secteur d’infrastructures en pleine expansion. Fabriqué dans le Wisconsin, le MPHL2 est disponible et personnalisable pour les déploiements à grande échelle.
- Mars 2025 : Atlas Copco a lancé la deuxième génération de tours d'éclairage à énergie solaire, les HiLight MS 4 et MS 5, un développement révolutionnaire dans son engagement à fournir au marché des solutions d'éclairage efficaces, sûres et fiables pour les opérateurs dans un large éventail d'applications, allant des événements au pétrole et au gaz, à la construction et à l'exploitation minière.
- Novembre 2025 : Signify a inauguré un nouveau Philips Smart Light Hub (SLH) à Ahmedabad, dans le Gujarat, étendant ainsi sa présence commerciale en Inde.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -