
Marché des agents de durcissement époxy : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des agents de durcissement époxy : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (amines, polyamides, imidazoles, polymercaptans, anhydrides, autres) ; application (adhésifs, revêtements, composites, électronique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005084
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
6,35 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,05 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,90 %
taux de croissance
Marché adressable
76,96 milliards de dollars américains
(2026-2034)
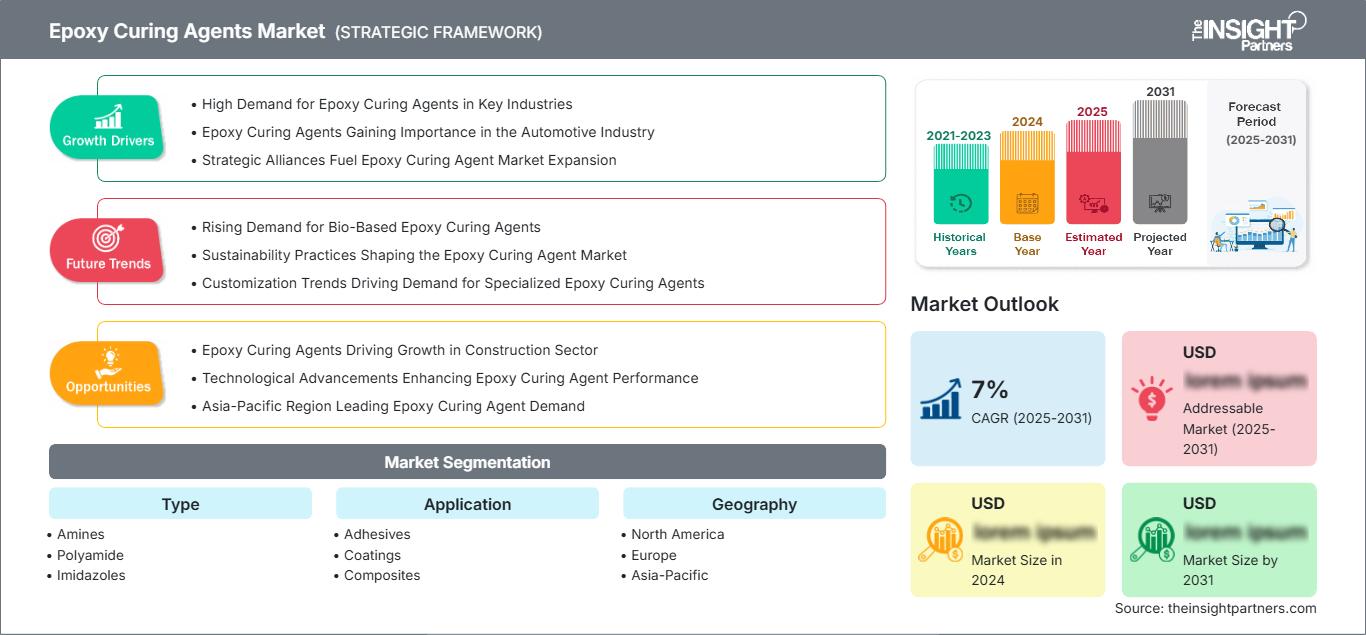
Le marché des agents de durcissement époxy était évalué à 6,35 milliards de dollars américains en 2025 et devrait atteindre 10,05 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,90 % sur la période 2026-2034. Cette croissance de la demande est soutenue par l'utilisation accrue des résines époxy dans les formulations de revêtements, les adhésifs, les composites et les systèmes d'encapsulation électronique. La formulation met l'accent sur les propriétés suivantes : durcissement rapide, stabilité thermique, résistance chimique, faibles émissions, facilité de mise en œuvre et adaptabilité aux substrats industriels exigeants.
Le marché nord-américain des agents de durcissement époxy est porté par les industries existantes des revêtements, de la construction, des transports, de l'aérospatiale et de la fabrication électronique. Le taux de croissance annuel composé projeté, de 5,3 % à 6,1 % entre 2026 et 2034, est influencé par le remplacement des anciens systèmes à base de solvants, la réhabilitation des bâtiments, la demande en revêtements protecteurs et en matériaux composites.
Analyse et perspectives du marché des agents de durcissement époxy
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 22 à 26 % en 2025, avec une croissance annuelle composée de 5,3 à 6,1 % entre 2026 et 2034. La demande bénéficiera de la maintenance des infrastructures, de la fabrication aérospatiale, des revêtements industriels, de l'électronique et des applications de composites avancés.
- États-Unis : Les États-Unis représentent environ 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,4 à 6,2 % entre 2026 et 2034, soutenue par la rénovation industrielle et les applications aérospatiales.
- Europe : L'Europe représente environ 23 à 27 % de la demande mondiale en 2025 et devrait croître à un TCAC de 4,8 à 5,7 % jusqu'en 2034. L'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne génèrent une forte demande dans les secteurs de l'automobile, des revêtements industriels, des énergies renouvelables et de l'électronique.
- Asie-Pacifique : La région Asie-Pacifique détiendra une part estimée entre 34 et 38 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,7 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde sont les principaux moteurs de la demande, grâce à l'expansion des secteurs de l'électronique, de la construction, de l'automobile, de l'énergie éolienne et de la fabrication.
- Segment le plus important : les amines devraient représenter une part de marché de 39 à 43 % en 2025 et connaître une croissance annuelle composée de 5,5 à 6,3 %, reflétant une grande flexibilité de formulation et un durcissement à température ambiante.
- Segment à forte croissance : L'électronique devrait détenir une part de marché de 17 à 21 % en 2025 et connaître une croissance annuelle composée de 6,4 à 7,3 %, soutenue par les exigences en matière d'encapsulation, d'isolation, de conditionnement des semi-conducteurs et de fiabilité électrique.
- Principales sociétés analysées en détail : Aditya Birla Chemicals (Thailand) Private Limited, Atul Limited, BASF SE, Cardolite Corporation, Evonik Industries AG, Hexion Inc., Huntsman Corporation, KUKDO CHEMICAL CO., LTD., Mitsubishi Chemical Group Corporation, Olin Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique actuelle s'oriente vers des formulations spécifiques, adaptées à des applications précises, plutôt que vers des durcisseurs standardisés. Ces formulations optimisent l'équilibre entre la cinétique de polymérisation, la durée de vie en pot, la viscosité, la ténacité et la résistance. Des formulations à base d'amines, de polyamides, d'imidazoles, d'anhydrides et des formulations spéciales seront développées pour les procédés à basse température, les systèmes de revêtement à haute teneur en solides, l'électronique et les composites. La résilience de l'approvisionnement régional, l'intégration des matières premières, les laboratoires d'application et l'assistance à la formulation sur mesure deviendront des leviers de production essentiels. Ces développements élargiront le champ d'application des technologies de durcisseurs, les faisant passer des ingrédients standardisés aux intrants critiques des formulations.
À l'avenir, la production dans les marchés émergents d'Asie générera davantage d'investissements et de ressources dans le développement de formulations. La pression croissante pour réduire les émissions de composés organiques volatils (COV) favorisera le développement de systèmes de durcissement à faibles émissions et sans solvants, tandis que les matières premières renouvelables permettront la différenciation des produits. La modernisation des infrastructures, la mobilité électrique, les systèmes d'énergies renouvelables et l'intégration accrue de l'électronique dans les biens manufacturés garantiront une demande soutenue en agents de durcissement assurant la prévisibilité du processus et la durabilité des produits.
Portée du rapport sur le marché des agents de durcissement époxy
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,35 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,05 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,90% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des agents de durcissement époxy
La demande est fortement liée à l'utilisation de résine époxy, l'agent de durcissement influençant les caractéristiques de mise en œuvre et la structure thermodurcissable finale. Dans les revêtements, la protection contre la corrosion et la résistance à l'abrasion sont des critères essentiels. En revanche, les temps de prise et de durcissement sont primordiaux pour les adhésifs, tandis que la résistance mécanique et thermique est le critère principal pour les composites. L'électronique requiert des propriétés d'isolation électrique et de stabilité dimensionnelle.
La chaîne d'approvisionnement du marché des agents de durcissement époxy comprend les fournisseurs de matières premières, les fabricants d'agents de durcissement, les fabricants de résine époxy, les formulateurs, les distributeurs, les fabricants de composants et les utilisateurs finaux industriels. L'approvisionnement reste tributaire des intermédiaires pétrochimiques, des amines spéciales, des composés aromatiques et des matières premières biosourcées. Les entreprises dotées de compétences variées en chimie peuvent adapter leurs formulations aux fluctuations de l'approvisionnement en matières premières et de la réglementation. La capacité de production régionale des fabricants prend désormais une importance croissante, les clients exigeant des délais de livraison plus courts.
Les entreprises chimiques diversifiées et spécialisées mentionnées dans l'étude de marché sur les agents de durcissement époxy se distinguent par leur concentration sur les technologies de durcissement, un aspect essentiel de la compétitivité. BASF SE propose une gamme diversifiée de produits à base d'amines. Evonik Industries AG, quant à elle, se positionne sur le marché grâce à ses technologies de pointe en matière d'ancamines. Huntsman Corporation commercialise la gamme de produits ARADUR, composée de polyamides, de polyamidoamines, d'amines, d'anhydrides et de composés apparentés. Cardolite Corporation fournit des phénalkamines et des phénalkamides issus du liquide de coque de noix de cajou. Atul Limited dispose d'un site de production diversifié en Inde.
Le positionnement des formulateurs repose désormais sur une combinaison de spécialisation et de diversification. La qualité des formulations prime désormais sur les volumes. Des entreprises telles que Hexion Inc., Olin Corporation, Mitsubishi Chemical Group Corporation, KUKDO CHEMICAL CO., LTD., Aditya Birla Chemicals (Thailand) Private Limited et Atul Limited peuvent proposer des sources d'approvisionnement alternatives aux niveaux régional et international. Leurs priorités d'investissement incluent la fiabilité des capacités de production, le développement d'applications, les matières premières renouvelables, les procédés chimiques à faibles émissions et le durcissement rapide.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des agents de durcissement époxy : Perspectives stratégiques
Perspectives régionales
Marché des agents de durcissement époxy en Amérique du Nord
L'Amérique du Nord devrait représenter entre 22 et 26 % du marché des agents de durcissement époxy en 2025, avec un TCAC prévisionnel de 5,3 à 6,1 % jusqu'en 2034. Le continent bénéficie de marchés existants et dynamiques dans les secteurs de l'aérospatiale, de l'automobile, de la construction, de l'électronique, du nautisme et de la maintenance industrielle. Les revêtements protecteurs resteront essentiels, car les systèmes de revêtement époxy assurent une protection anticorrosion efficace des structures en acier, des pipelines, des sols, des ponts et des machines. Par ailleurs, la demande sera stimulée par la production de composites pour l'aéronautique, les éoliennes, les équipements de loisirs et les infrastructures de transport. Les exigences techniques imposeront de plus en plus de matériaux à faibles émissions, à durcissement rapide, résistants à l'humidité et à haute teneur en solides.
L'industrie de l'approvisionnement en Amérique du Nord regroupe les principaux producteurs de produits chimiques ainsi que des formulateurs spécialisés pour les marchés nationaux et internationaux. Les États-Unis seront le principal marché demandeur, tandis que le Canada y contribuera par le biais des infrastructures, de l'énergie, des transports et des applications industrielles. De plus en plus, les acheteurs de la région s'intéresseront à la performance des agents de durcissement dans la formulation globale, et non plus seulement à leur coût d'achat. Cela incite les fournisseurs à développer des produits adaptés à chaque application, offrant une durée de vie plus longue, un durcissement plus rapide et une meilleure résistance à l'humidité, aux variations de température et aux produits chimiques.
Marché américain des agents de durcissement époxy
Les États-Unis représentent environ 72 à 76 % de la demande nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) de 5,4 à 6,2 % jusqu'en 2034. Cette position dominante sur le marché américain s'explique par son infrastructure industrielle lourde, sa production aérospatiale, son industrie automobile, son secteur de l'électronique, sa construction et sa forte demande en revêtements protecteurs. Les applications sont variées : sols d'usine, revêtements anticorrosion, adhésifs structuraux, composites et encapsulants électriques. Les centres techniques et les chaînes d'approvisionnement des producteurs locaux et multinationaux permettent une adaptation rapide des formulations aux besoins spécifiques des industriels.
La reconstruction des installations anciennes et la nécessité d'utiliser des matériaux durables nécessitant une maintenance à long terme influent également sur la demande. Les secteurs de l'aérospatiale et de la défense utilisent des époxydes haute température et haute résistance ; les fabricants de produits électroniques utilisent des systèmes de polymérisation offrant un processus de polymérisation précis, une faible contamination ionique, une résistance aux cycles thermiques et une isolation électrique. Par conséquent, le marché américain est relativement diversifié, rendant improbable une dépendance à un seul secteur d'application, et les fabricants devraient développer des agents de polymérisation spécifiques.
Marché européen des agents de durcissement époxy
On prévoit que l'Europe détiendra une part de marché de 23 à 27 % en 2025 et un taux de croissance annuel composé (TCAC) de 4,8 à 5,7 % jusqu'en 2034. L'Allemagne figure parmi les pays leaders grâce à ses industries automobile, mécanique, des revêtements, électronique et manufacturière. Au Royaume-Uni, la demande provient des applications dans les secteurs de l'aérospatiale, des infrastructures, du maritime et de la fabrication de pointe. La France, l'Italie et l'Espagne génèrent une demande dans les transports, la construction, les énergies renouvelables, la maintenance industrielle et les revêtements.
En Allemagne, les hautes performances de l'industrie mécanique engendrent un besoin en systèmes époxy exigeant une mise en œuvre rigoureuse. L'électrification du parc automobile génère également une demande accrue en adhésifs, isolants et matériaux composites. Parallèlement, les formulateurs européens adaptent leurs produits aux réglementations environnementales en réduisant la teneur en solvants et en développant des formulations à haute teneur en solides ou sans solvant. Tous ces facteurs favorisent les agents de durcissement présentant d'excellentes propriétés en termes de faibles émissions et de mise en œuvre efficace.
En France, en Italie et en Espagne, les secteurs concernés sont la réhabilitation des infrastructures, les revêtements industriels, la construction, les équipements pour les énergies renouvelables, les transports et les applications maritimes. Sur les marchés d'Europe du Sud, les critères d'approvisionnement privilégient la réglementation, la sécurité et la santé des travailleurs, la durabilité et la performance à long terme.
Marché des agents de durcissement époxy en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % de la demande mondiale en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 5,8 à 6,7 % jusqu'en 2034. Les principaux marchés de cette région sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. La demande émanant des secteurs de l'électronique, de l'automobile, de la construction, de l'énergie éolienne, des équipements électriques et des revêtements industriels est cruciale. La croissance des capacités de production et des investissements dans les infrastructures stimulera la consommation de matériaux époxy, tant pour les applications courantes que pour les applications de spécialité.
L'importance de la production locale, de la qualité des composants électroniques et d'un service technique rapide s'accroît. La Chine et la Corée du Sud misent sur leurs pôles d'excellence en électronique et semi-conducteurs ; le Japon sur la fabrication de pointe ; l'Inde sur le développement de ses infrastructures et de son industrie ; et l'Australie sur la demande minière et infrastructurelle. Les investissements publics dans l'industrie manufacturière, les énergies renouvelables et les transports stimuleront la demande d'adhésifs, de revêtements, de composites et d'encapsulants électriques durables.
Marché des agents de durcissement époxy au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est relativement faible, mais reste soutenue par les secteurs du pétrole et du gaz, des infrastructures, de la construction, des revêtements de sol industriels, des équipements maritimes et des services publics. L'Arabie saoudite et les Émirats arabes unis dominent le marché régional, tandis que l'Afrique du Sud y joue un rôle industriel important. On prévoit une croissance annuelle composée (TCAC) de 4,7 % à 5,6 % pour la région jusqu'en 2034, les projets d'infrastructures et d'énergie nécessitant des produits anticorrosion.
En Arabie saoudite, la demande est principalement tirée par les investissements massifs dans l'industrie et le développement des infrastructures. Aux Émirats arabes unis, ce sont les projets de construction, de transport, maritimes et énergétiques qui sont à l'origine de la demande, tandis qu'en Afrique du Sud, ce sont les secteurs minier, manufacturier, de la maintenance des infrastructures et de l'énergie. Le reste du Moyen-Orient et de l'Afrique demeure un marché très fragmenté, où la demande est principalement liée aux projets. Les systèmes résistants à l'humidité et à séchage rapide sont essentiels dans des conditions difficiles.
Analyse de segmentation
Taper
Le type de polymère reste un critère essentiel pour le choix de la formulation sur le marché des agents de durcissement époxy, car la chimie de durcissement détermine la vitesse de réaction, la durée de vie, les propriétés mécaniques, le comportement thermique, la résistance chimique et la température d'application. Les amines devraient conserver la position dominante, tandis que les formulations spéciales gagnent en popularité lorsque de faibles émissions, un durcissement rapide, une résistance aux hautes températures ou des plages de traitement spécifiques sont requis. Le segment global par type de polymère devrait connaître une croissance annuelle composée (TCAC) de 5,4 % à 6,2 % entre 2026 et 2034.
- Amines : Les amines occupent la position la plus avantageuse car elles offrent une grande flexibilité de formulation, un durcissement à température ambiante et une compatibilité avec les revêtements, les adhésifs, les composites et les applications électriques.
- Polyamide : Les agents de durcissement polyamide restent importants pour les revêtements protecteurs et les adhésifs où la flexibilité, l’adhérence, la résistance chimique et la tolérance aux substrats imparfaits sont des qualités recherchées.
- Imidazoles : Les imidazoles sont utilisés dans des applications spécialisées nécessitant un durcissement accéléré et de fortes performances thermiques, notamment lorsque le comportement de durcissement latent ou à haute température améliore l’efficacité de la fabrication.
- Polymercaptan : Les systèmes à base de polymercaptan sont destinés aux applications nécessitant un durcissement exceptionnellement rapide, notamment les formulations de réparation et de collage où des cycles de traitement courts offrent des avantages opérationnels.
- Anhydrides : Les anhydrides sont stratégiquement importants dans les systèmes électriques et électroniques car ils permettent des performances à haute température, une stabilité dimensionnelle et une encapsulation durable.
Application
Le segment des applications du marché des agents de durcissement époxy est dicté par les différentes priorités de performance des utilisateurs industriels. Les revêtements privilégient la protection contre la corrosion et la durabilité des surfaces, les adhésifs exigent une adhérence et un durcissement contrôlé, les composites requièrent résistance et stabilité thermique, et l'électronique nécessite une isolation électrique et un encapsulage fiable. Le développement de formulations spécifiques à chaque application devrait soutenir un TCAC de 5,7 % à 6,5 % entre 2026 et 2034, les fabricants s'orientant vers des systèmes époxy plus performants.
- Adhésifs : Les adhésifs nécessitent un équilibre entre viscosité, mouillage, force d’adhérence, ténacité et vitesse de durcissement, répondant ainsi à la demande en agents de durcissement dans les secteurs de la construction, des transports, de l’assemblage industriel et des composants techniques.
- Revêtements : Les revêtements restent un débouché important car les systèmes époxy offrent une protection durable au béton et aux métaux exposés aux produits chimiques, à l’humidité, à l’abrasion et aux environnements corrosifs.
- Composites : Les applications des composites privilégient une résistance mécanique élevée, une stabilité thermique, une bonne adhérence des fibres et un comportement de durcissement prévisible pour les secteurs de l'aérospatiale, de l'automobile, de l'éolien, des infrastructures et de la fabrication de pointe.
- Électronique : Les applications électroniques nécessitent un durcissement précis, une faible absorption d'humidité, une isolation électrique, une stabilité thermique et une fiabilité dimensionnelle pour l'encapsulation, l'enrobage, la protection des circuits et les composants d'alimentation.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Adhésifs |
Haut |
Liaison structurale |
Mature |
|
Revêtements |
Haut |
Faible teneur en COV |
Mature |
|
Composites |
Moyen |
Structures légères |
Mise à l'échelle |
|
Électronique |
Moyen |
Gestion thermique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des agents de durcissement époxy
Exigences de formulation à faible teneur en COV et sans solvant
Les exigences environnementales incitent les formulateurs à réduire leur dépendance aux solvants tout en préservant les performances d'application. Les systèmes époxy à faible teneur en COV et sans solvant nécessitent des agents de durcissement offrant une fluidité, une durée de vie en pot, un aspect de surface, une adhérence et un durcissement adéquats dans des conditions de production réelles. Ceci est particulièrement pertinent pour les revêtements de sol, la maintenance industrielle, les revêtements protecteurs et les environnements de fabrication confinés. L'impact commercial dépasse la simple conformité réglementaire, car les systèmes à faibles émissions peuvent réduire les besoins en ventilation et améliorer les conditions de travail. Les fournisseurs qui associent faibles émissions et développement rapide des propriétés peuvent se positionner avantageusement sur les projets aux cahiers des charges précis. Le développement de produits s'oriente donc vers des chimies réactives ou hautement efficaces qui minimisent le recours aux solvants ou diluants réactifs tout en maintenant la qualité et la durabilité du revêtement.
Protection des infrastructures et réhabilitation des actifs industriels
Les infrastructures industrielles vieillissantes (ponts, sols, pipelines, réservoirs et infrastructures énergétiques) nécessitent des systèmes de maintenance capables d'en prolonger la durée de vie sans arrêts prolongés. Les agents de durcissement époxy influencent l'adhérence, la résistance chimique, la vitesse de durcissement, la tolérance à l'humidité et la durabilité du revêtement final, ce qui les rend essentiels à la réussite des travaux de réhabilitation. La demande s'oriente donc vers des formulations capables de durcir de manière fiable dans des conditions de chantier difficiles, notamment les basses températures, une forte humidité et des supports imparfaits. Les technologies de remise en service rapide peuvent améliorer la rentabilité des projets en réduisant les temps d'arrêt et en accélérant les programmes de maintenance. Les fournisseurs qui développent des agents de durcissement pour le béton, l'acier, les infrastructures maritimes et les environnements de traitement chimique peuvent répondre à un large éventail d'exigences de rénovation. Ce facteur favorise également les produits de spécialité haut de gamme, car les coûts liés aux défaillances dépassent souvent le prix initial des matériaux.
Développement des systèmes électroniques et électriques avancés
La complexité croissante des équipements électriques et électroniques renforce les exigences en matière d'encapsulation, d'isolation, de collage et de protection. Les systèmes époxy doivent résister aux cycles thermiques, à l'humidité, aux contraintes mécaniques et aux charges électriques tout en conservant leur stabilité dimensionnelle. Les agents de durcissement influencent directement la transition vitreuse, l'adhérence, la densité de réticulation et les caractéristiques de mise en œuvre, ce qui rend le choix de la chimie crucial pour la fiabilité. L'essor de l'électronique de puissance, des véhicules électriques, des équipements de télécommunications, de l'automatisation industrielle et des systèmes d'énergies renouvelables crée de nouvelles opportunités d'application. Les fabricants développent par conséquent des formulations aux paramètres de fabrication plus précis et aux performances thermiques et électriques améliorées. Les fournisseurs capables de garantir une pureté constante, une cinétique de réaction maîtrisée et un support technique adapté aux applications peuvent consolider leurs relations avec les fabricants de composants électroniques et les formulateurs qui recherchent une qualité de production reproductible.
Tendances futures du marché des agents de durcissement époxy
Chimie de durcissement biosourcée et à bilan massique
Les approches biosourcées et basées sur le bilan massique devraient gagner en visibilité à mesure que les formulateurs recherchent des alternatives à faible empreinte carbone sans compromettre les performances des procédés établis. Les technologies dérivées du liquide de coque de noix de cajou illustrent comment des matières premières renouvelables peuvent être intégrées à des systèmes de vulcanisation spéciaux, notamment les phénalkamines et les phénalkamides. Les développements futurs se concentreront probablement sur l'augmentation de la part de matières renouvelables tout en préservant la viscosité, la vitesse de vulcanisation, la résistance chimique, la stabilité de la couleur et les propriétés mécaniques. La certification, la traçabilité et l'analyse du cycle de vie deviendront de plus en plus importantes lorsque les clients compareront les formulations concurrentes. Les produits les plus attractifs commercialement seront des alternatives prêtes à l'emploi ou quasi prêtes à l'emploi, nécessitant une reformulation minimale. Cette tendance peut également créer un avantage concurrentiel pour les fournisseurs qui maîtrisent l'approvisionnement en matières premières renouvelables, garantissent une qualité constante et fournissent des informations documentées sur les caractéristiques environnementales, en plus des performances techniques.
Systèmes de polymérisation rapide spécifiques à l'application
Les tendances futures du marché des agents de durcissement époxy devraient privilégier les agents conçus pour des conditions d'application précises plutôt que des performances génériques. Les revêtements protecteurs peuvent exiger un durcissement rapide à basse température, les systèmes de revêtement de sol peuvent privilégier la tolérance à l'humidité et une remise en service rapide, tandis que l'électronique requiert un comportement thermique contrôlé et une encapsulation fiable. Ces exigences incitent les fournisseurs à optimiser simultanément la cinétique de réaction, la durée de vie en pot, la qualité de surface et les propriétés finales. Les outils de formulation numérique et les tests d'application peuvent accélérer ce développement en permettant aux producteurs d'évaluer le comportement de durcissement en fonction de la température, de l'humidité, du substrat et des combinaisons de résine. La différenciation concurrentielle reposera de plus en plus sur la résolution de problèmes de traitement spécifiques plutôt que sur la simple offre d'un catalogue de produits plus fourni. Cette approche devrait favoriser le développement d'une chimie de spécialité à plus forte valeur ajoutée pour de multiples applications industrielles.
Opportunités du marché des agents de durcissement époxy
Localisation régionale de la production et de l'approvisionnement
La concentration de la production chimique dans certaines régions offre aux fabricants la possibilité d'implanter des capacités locales de production d'agents de durcissement, des unités de mélange et des centres techniques plus proches de leurs clients. Le marché des agents de durcissement époxy en Asie-Pacifique est particulièrement prometteur, car les secteurs de l'électronique, de l'automobile, des infrastructures et des énergies renouvelables y connaissent une expansion simultanée. L'Inde offre des perspectives supplémentaires grâce à son industrialisation, la construction et le développement de ses capacités dans le domaine des matériaux avancés. La production locale permet de réduire les coûts de transport, d'améliorer la fiabilité des livraisons et d'adapter les formulations aux conditions climatiques et de traitement régionales. Les entreprises souhaitant s'implanter sur ces marchés devraient privilégier des usines flexibles capables de produire plusieurs compositions chimiques plutôt que de se concentrer sur une seule qualité à fort volume. Des partenariats avec des distributeurs, des fabricants de résine et des formulateurs d'applications peuvent accélérer la qualification des clients et réduire le temps nécessaire à l'établissement d'une crédibilité technique.
Solutions de durcissement haut de gamme pour les applications composites et énergétiques
La fabrication de composites et les infrastructures énergétiques offrent des opportunités pour des agents de réticulation à haute valeur ajoutée, où la performance mécanique et la durabilité à long terme sont essentielles. Les composants éoliens, les équipements électriques, les systèmes de batteries, les structures de transport et les composants industriels de pointe nécessitent une réticulation contrôlée et une forte résistance aux contraintes thermiques et environnementales. Les fournisseurs peuvent créer de la valeur en développant des formulations optimisées pour l'infusion, la pultrusion, l'enroulement filamentaire, le collage ou l'encapsulation, plutôt qu'en vendant des agents de réticulation non différenciés. Les laboratoires d'application et les programmes de développement conjoints peuvent renforcer la fidélisation de la clientèle, car la qualification repose souvent sur la démonstration de la compatibilité avec les procédés. Investir dans des amines spéciales, des anhydrides, des systèmes latents et des formulations à faible viscosité peut donc créer des opportunités de positionnement haut de gamme. Les perspectives les plus prometteuses se présenteront probablement là où la performance des matériaux influe directement sur la fiabilité des actifs, l'efficacité de la production ou les coûts de maintenance.
Développements récents
- 30 avril 2026 : Evonik Industries AG a enrichi sa gamme d’agents de durcissement époxy sur le continent américain avec Ancamine® 2868 et Ancamine® 2844, destinés aux revêtements de protection, marins et industriels exposés à de basses températures et à une forte humidité. Ancamine® 2868 permet un durcissement rapide en couches minces grâce à son action d’accélérateur réticulable, tandis qu’Ancamine® 2844 assure un durcissement ultra-rapide et un développement rapide des propriétés dès 5 °C, favorisant une remise en service plus rapide et une protection anticorrosion optimale.
- 16 avril 2026 : Evonik Industries AG lance Ancamine® 2875, un agent de durcissement époxy à base de polyamine modifiée, conçu pour un durcissement ultra-rapide, un temps de travail prolongé et une excellente étanchéité à la vapeur d’eau. Formulé sans accélérateurs alkylphénoliques, ce produit est certifié conforme à la norme ASTM F3010. Il est destiné aux applications exigeantes de revêtements de sol et de sols, notamment les systèmes appliqués sur béton froid et humide, tout en favorisant les formulations à faibles émissions et une remise en service plus rapide.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -