
エポキシ硬化剤市場の収益、予測、規模の概要
エポキシ硬化剤市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(アミン、ポリアミド、イミダゾール、ポリメルカプタン、無水物、その他)、用途別(接着剤、コーティング、複合材料、電子機器、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005084
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
63億5000 万米ドル
基準年値
2034年の予測
100億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.23 %
成長率
対象市場
743億8000 万米ドル
(2026年~2034年)
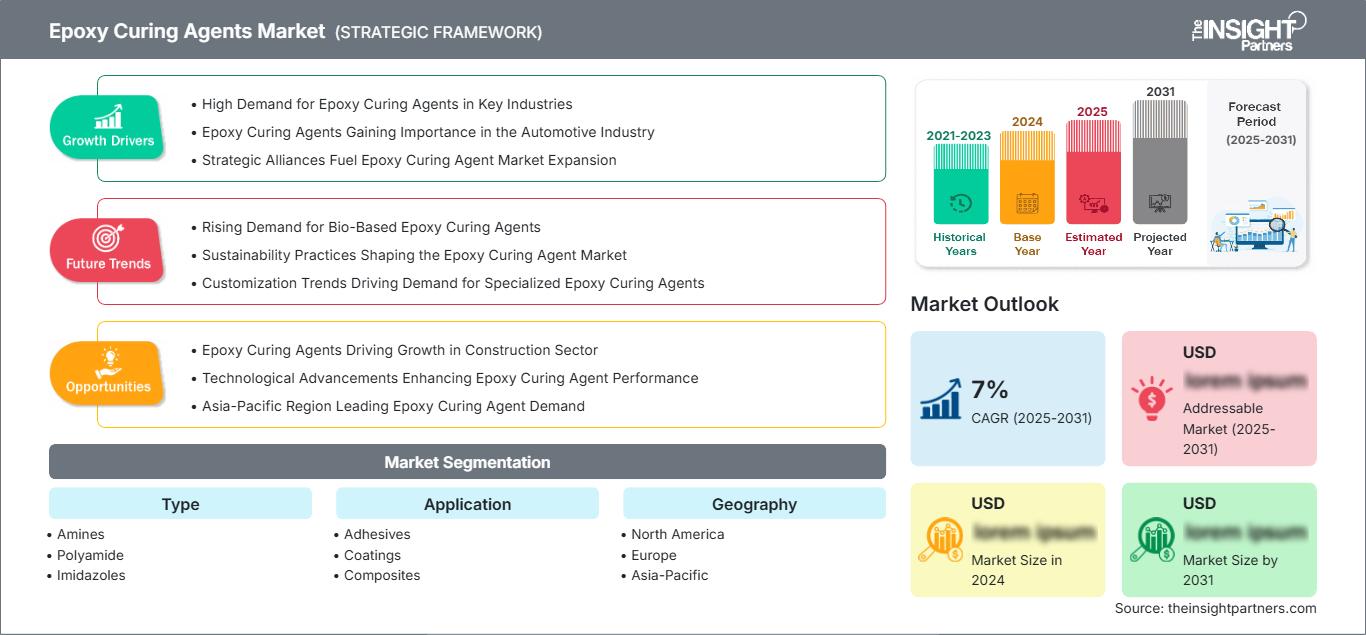
世界のエポキシ硬化剤市場は、2025年には63億5000万米ドルと評価され、2034年までに100億5000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)5.23%を記録すると推定されています。
エポキシ硬化剤市場の評価と洞察
- 北米:北米は2025年には22~26%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)5.3~6.1%で成長すると見込まれています。需要は、インフラ整備、航空宇宙製造、工業用コーティング、電子機器、および先進複合材料の用途によって支えられています。
- 米国:米国は2025年には北米の需要の推定72~76%を占め、産業改修や航空宇宙用途に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.2%で拡大すると予測されている。
- 欧州:欧州は2025年時点で世界の需要の約23~27%を占め、2034年まで年平均成長率(CAGR)4.8~5.7%で成長すると予測されています。ドイツ、イタリア、フランス、英国、スペインは、自動車、工業用塗料、再生可能エネルギー、電子機器分野からの強い需要を支えています。
- アジア太平洋地域:アジア太平洋地域は2025年には推定34~38%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)5.8~6.7%で成長すると予測されている。中国、日本、韓国、インドは、エレクトロニクス、建設、自動車、風力発電、製造業の拡大を通じて需要を牽引している。
- 最大のセグメント:アミン類は、幅広い配合の柔軟性と常温硬化性を反映し、2025年には市場シェアの39~43%を占め、年平均成長率(CAGR)5.5~6.3%で成長すると予測されている。
- 高成長分野:エレクトロニクスは、封止、絶縁、半導体パッケージング、電気的信頼性に関する要件に支えられ、2025年には17~21%の市場シェアを占め、年平均成長率(CAGR)6.4~7.3%で拡大すると予測されています。
- 詳細に分析された主要企業: Aditya Birla Chemicals (Thailand) Private Limited、Atul Limited、BASF SE、Cardolite Corporation、Evonik Industries AG、Hexion Inc.、Huntsman Corporation、KUKDO CHEMICAL CO., LTD.、Mitsubishi Chemical Group Corporation、Olin Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発の方向性は、汎用硬化剤から、硬化速度、ポットライフ、粘度、靭性、耐性が最適にバランスされた用途特化型化学品へとシフトしています。アミン、ポリアミド、イミダゾール、無水物、特殊配合物は、低温プロセス、高固形分コーティングシステム、電子機器、複合材料用途向けに開発されます。地域的な供給の安定性、原料の統合、アプリケーションラボ施設、カスタム配合サポートが、生産における重要なアプローチとなります。これらの開発により、硬化剤技術の範囲は、汎用成分から重要な配合要素へと拡大します。
今後、アジアの新興市場における製造業は、より多くの製剤開発投資と資源を生み出すでしょう。揮発性有機化合物の排出量削減への圧力の高まりは、低排出・無溶剤の硬化システムの開発を促進し、再生可能な原材料は製品の差別化を可能にします。インフラの近代化、電気自動車、再生可能エネルギーシステム、そして製造品における電子機器の搭載量の増加は、加工の予測可能性と耐久性を提供する硬化剤への継続的な需要を確保するでしょう。
エポキシ硬化剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 63億5000万米ドル |
| 2034年までの市場規模 | 100億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.23% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エポキシ硬化剤市場分析
需要はエポキシ樹脂の使用と密接に関連しており、硬化剤は加工特性と最終的な熱硬化性構造に影響を与えます。コーティングにおいては、腐食防止と耐摩耗性が重要な要素となります。一方、接着剤においては接着時間と硬化時間が非常に重要であり、複合材料においては強度と耐熱性が主な考慮事項となります。電子機器には、電気絶縁性と寸法安定性が求められます。
エポキシ硬化剤市場のサプライチェーンは、基本原料の供給業者、硬化剤メーカー、エポキシ樹脂メーカー、配合業者、販売業者、部品メーカー、および産業用エンドユーザーで構成されています。供給は依然として、石油化学中間体、特殊アミン、芳香族材料、およびバイオ由来原料の影響を受けています。幅広い化学能力を持つ企業は、原材料の供給や規制の変化に応じて配合を柔軟に変更することができます。顧客が納期短縮を求める中、生産者の地域的な製造能力がますます重要になっています。
エポキシ硬化剤市場のハイライトで言及されている多角化化学企業と特殊化学企業は、競争環境から硬化技術に焦点を当てています。BASF SEは多様なアミン製品を持っています。一方、Evonik Industries AGはAncamine特殊技術で競争しています。Huntsman Corporationは、ポリアミド、ポリアミドアミン、アミン、無水物、および関連化学品のARADURファミリー製品を提供しています。Cardolite Corporationは、カシューナッツ殻液からフェナルカミンとフェナルカミド製品を提供しています。Atul Limitedは、インドに多様な製造拠点を持っています。
配合メーカーのポジショニングは、専門化と多様化の組み合わせへと変化している。配合技術は、生産量よりも重要視されるようになっている。Hexion Inc.、Olin Corporation、Mitsubishi Chemical Group Corporation、KUKDO CHEMICAL CO., LTD.、Aditya Birla Chemicals (Thailand) Private Limited、Atul Limitedといった企業は、地域的にも国際的にも代替供給源を提供できる。投資の優先事項としては、生産能力の信頼性、用途開発、再生可能な原料、低排出化学、そして迅速な硬化などが挙げられる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エポキシ硬化剤市場:戦略的洞察
地域別分析
北米エポキシ硬化剤市場
北米は2025年にはエポキシ硬化剤市場の22~26%を占めると予想されており、2034年までの年平均成長率(CAGR)は5.3~6.1%と予測されています。北米は航空宇宙、自動車、建設、電子機器、船舶、産業メンテナンス用途において、既に堅調な市場を有しています。エポキシコーティングシステムは鉄骨構造物、パイプライン、床、橋梁、機械類の腐食防止に有効であるため、保護コーティングの重要性は今後も続くでしょう。さらに、航空機、風力発電部品、レクリエーション機器、輸送インフラ向けの複合材料製造も需要を牽引します。技術要件としては、低排出性、速硬化性、耐湿性、高固形分材料への要求がますます高まるでしょう。
北米の供給業界は、国内市場および輸出市場向けの大手化学メーカーと特殊配合メーカーで構成されています。米国が主要な需要市場となる一方、カナダはインフラ、エネルギー、輸送、産業用途を通じて貢献します。この地域のバイヤーは、購入価格だけでなく、配合全体における硬化剤の性能を重視する傾向が強まっています。そのため、サプライヤーは、より長い耐用年数、より速い硬化特性、そして湿気、温度変動、化学物質に対する優れた耐性を備えた、用途に特化した製品を開発する必要に迫られています。
米国のエポキシ硬化剤市場
2025年には北米の需要の約72~76%を米国が占め、2034年まで年平均成長率(CAGR)5.4~6.2%で成長すると予測されています。米国の市場における存在感は、重工業インフラ、航空宇宙産業、自動車製造、エレクトロニクス、建設、および保護コーティングの需要の高さに起因しています。用途は、工場床や防錆コーティングから、構造用接着剤、複合材料、電気封止材まで多岐にわたります。国内外のメーカーの技術センターとサプライチェーンにより、業界消費者のニーズに応じた配合の迅速なカスタマイズが可能です。
老朽化した施設の改修や、長期メンテナンスサイクルに対応できる耐久性の高い材料の使用の必要性も、需要に影響を与えています。航空宇宙・防衛分野では高温・高強度エポキシ樹脂が使用され、電子機器メーカーは精密な硬化プロセス、低イオン汚染、耐熱サイクル性、電気絶縁性を備えた硬化システムを使用しています。このように、米国市場は比較的多様であるため、特定の用途分野に依存する可能性は低く、メーカーは特殊な硬化剤を開発する必要があるでしょう。
欧州エポキシ硬化剤市場
欧州は2025年には市場シェアの23~27%を占め、2034年まで年平均成長率(CAGR)4.8~5.7%で成長すると予測されている。主要国としては、自動車、機械、塗料、電子機器、製造業を擁するドイツが挙げられる。英国では、航空宇宙、インフラ、海洋、先端製造業などの分野で需要が高まっている。フランス、イタリア、スペインでは、輸送、建設、再生可能エネルギー、産業メンテナンス、塗料などの分野で需要が創出されている。
ドイツでは、エンジニアリング産業の高性能化に伴い、慎重な加工を必要とするエポキシ系材料への需要が高まっています。自動車の電動化も、接着剤、断熱材、複合材料に対する需要をさらに増加させています。同時に、ヨーロッパの配合メーカーは、溶剤の使用量を削減し、高固形分または無溶剤配合を開発することで、環境規制に対応するために製品の改良を進めています。これらの要因すべてが、低排出性と効率的な加工性という点で優れた特性を示す硬化剤にとって有利に働いています。
フランス、イタリア、スペインでは、インフラ改修、工業用塗料、建設、再生可能エネルギー機器、輸送、海洋関連用途などが挙げられます。南欧市場における調達では、規制、労働者の健康安全、耐久性、長期的な性能がより重視されます。
アジア太平洋地域のエポキシ硬化剤市場
アジア太平洋地域は、2025年には世界の需要の34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)5.8~6.7%で推移すると予測されています。同地域における主要市場は、中国、日本、韓国、インド、オーストラリアです。エレクトロニクス、自動車、建設、風力発電、電気機器、工業用塗料などの分野からの需要が極めて重要です。製造能力の向上とインフラ投資の拡大が、汎用用途と特殊用途の両方におけるエポキシ材料の消費を促進するでしょう。
現地生産、電子機器グレードの品質、迅速な技術サービスの重要性が高まっている。中国と韓国は電子機器・半導体クラスターを、日本は先端製造業を、インドはインフラ・産業成長を、オーストラリアは鉱業・インフラ需要をそれぞれ強みとしている。製造業、再生可能エネルギー、運輸への政府投資は、耐久性のある接着剤、コーティング剤、複合材料、電気封止材の需要を増加させるだろう。
中東・アフリカのエポキシ硬化剤市場
中東・アフリカ地域における需要は比較的低いものの、石油・ガス、インフラ、建設、工業用床材、船舶機器、公益事業などが需要を牽引している。サウジアラビアとアラブ首長国連邦は同地域における主要プレーヤーであり、南アフリカも重要な工業国である。インフラおよびエネルギープロジェクトにおいて防錆製品が必要とされることから、同地域は2034年まで年平均成長率(CAGR)4.7%~5.6%の成長が見込まれる。
サウジアラビアにおける需要の主な原動力は、国内の産業およびインフラ開発への大規模投資である。一方、アラブ首長国連邦では建設、運輸、海洋、エネルギー関連プロジェクト、南アフリカでは鉱業、製造業、インフラ整備、電力産業が需要を牽引している。中東・アフリカのその他の地域は依然として非常に細分化された市場であり、需要はプロジェクトによって左右されている。耐湿性と速硬化性を備えたシステムは、厳しい条件下での施工において戦略的に重要である。
セグメンテーション分析
タイプ
エポキシ硬化剤市場におけるタイプ別セグメントは、硬化化学が反応速度、使用寿命、機械的特性、熱挙動、耐薬品性、および適用温度を決定するため、配合選択において依然として中心的な役割を果たしています。アミン系硬化剤は最大のシェアを維持すると予想されますが、低排出、速硬化、高温耐性、または特定の処理条件が求められる場合には、特殊化学品が注目を集めています。タイプ別セグメント全体は、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.2%で拡大すると予測されています。
- Amines: Amines hold the strongest position because they provide broad formulation flexibility, ambient-temperature curing, and compatibility with coatings, adhesives, composites, and electrical applications.
- Polyamide: Polyamide curing agents remain important for protective coatings and adhesives where flexibility, adhesion, chemical resistance, and tolerance to less-than-ideal substrates are valued.
- Imidazoles: Imidazoles serve specialized applications requiring accelerated curing and strong thermal performance, particularly where latent or elevated-temperature curing behavior improves manufacturing efficiency.
- Polymercaptan: Polymercaptan systems address applications requiring exceptionally rapid curing, including repair and bonding formulations where short processing cycles provide operational advantages.
- Anhydrides: Anhydrides are strategically important in electrical and electronic systems because they support high-temperature performance, dimensional stability, and durable encapsulation.
Application
The application segment in the Epoxy Curing Agents Market is driven by different performance priorities across industrial users. Coatings emphasize corrosion protection and surface durability, adhesives require adhesion and controlled cure, composites demand strength and thermal stability, and electronics require electrical insulation and reliable encapsulation. Application-specific formulation development should support a 5.7–6.5% CAGR during 2026–2034 as manufacturers move toward higher-performance epoxy systems.
- Adhesives: Adhesives require balanced viscosity, wetting, bond strength, toughness, and cure speed, supporting curing-agent demand across construction, transportation, industrial assembly, and engineered components.
- Coatings: Coatings remain a major outlet because epoxy systems provide durable protection for concrete and metals exposed to chemicals, moisture, abrasion, and corrosive environments.
- Composites: Composite applications prioritize high mechanical strength, thermal stability, fiber adhesion, and predictable cure behavior for aerospace, automotive, wind, infrastructure, and advanced manufacturing.
- Electronics: Electronics applications require precise curing, low moisture uptake, electrical insulation, thermal stability, and dimensional reliability across encapsulation, potting, circuit protection, and power components.
Opportunity Snapshot
|
Application |
Revenue Contribution |
Trend Tag |
Adoption Stage |
|
Adhesives |
High |
Structural Bonding |
Mature |
|
Coatings |
High |
Low VOC |
Mature |
|
Composites |
Medium |
Lightweight Structures |
Scaling |
|
Electronics |
Medium |
Thermal Management |
Scaling |
Epoxy Curing Agents Market Growth Drivers and Impact Analysis
Low-VOC and Solvent-Free Formulation Requirements
環境規制の強化に伴い、配合メーカーは塗布性能を維持しながら溶剤への依存度を低減するよう求められています。低VOCおよび無溶剤エポキシシステムには、実際の製造条件下で十分な流動性、ポットライフ、表面外観、接着性、および硬化性を提供する硬化剤が必要です。これは、床材、産業メンテナンス、保護コーティング、および密閉された製造環境において特に重要です。低排出システムは換気要件の削減や作業環境の改善につながるため、規制遵守にとどまらず、商業的な影響も大きくなります。低排出と迅速な特性開発を両立できるサプライヤーは、仕様主導型プロジェクトにおいてより有利な立場を確保できます。そのため、製品開発は、コーティングの品質と耐久性を維持しながら、追加の溶剤や反応性希釈剤の必要性を最小限に抑える、反応性または高効率の化学へとシフトしています。
インフラ保護および産業資産の復旧
老朽化した産業設備、橋梁、床、パイプライン、タンク、エネルギーインフラには、長期間の操業停止なしに耐用年数を延ばすことができるメンテナンスシステムが必要です。エポキシ硬化剤市場は、接着性、耐薬品性、硬化速度、耐湿性、最終コーティングの耐久性に影響を与えるため、修復性能にとって非常に重要です。そのため、需要は低温、高湿度、不完全な基材など、厳しい現場条件下でも確実に硬化できる配合へと向かっています。迅速なサービス再開技術は、ダウンタイムを削減し、メンテナンススケジュールを加速することで、プロジェクトの経済性を向上させることができます。コンクリート、鉄鋼、海洋設備、化学処理環境向けの硬化剤を開発するサプライヤーは、幅広い改修要件に対応できます。また、故障コストが初期材料費を上回ることが多いため、プレミアム特殊製品の需要も高まっています。
先進的な電子・電気システムの拡張
電気・電子機器の複雑化に伴い、封止材、絶縁材、接着材、保護材に対する要求が高まっています。エポキシ系材料は、寸法安定性を維持しながら、熱サイクル、湿気への曝露、機械的ストレス、電気負荷に耐える必要があります。硬化剤は、ガラス転移挙動、接着性、架橋密度、加工特性に直接影響を与えるため、信頼性を確保するには化学組成の選択が重要となります。パワーエレクトロニクス、電気自動車、通信機器、産業オートメーション、再生可能エネルギーシステムの成長は、新たな用途機会を生み出しています。そのため、メーカーは、より狭いプロセスウィンドウと、熱的・電気的性能が向上した配合を開発しています。一貫した純度、制御された反応速度、用途に応じた技術サポートを提供できるサプライヤーは、再現性のある生産品質を求める電子機器メーカーや配合業者との関係を強化できます。
エポキシ硬化剤市場の将来動向
バイオベースおよび質量バランス硬化化学
バイオベースおよびマスバランス方式は、配合者が既存の加工性能を損なうことなく低炭素代替品を求めるにつれて、より注目されるようになるでしょう。カシューナッツ殻液由来の技術は、再生可能な原料を特殊硬化システム、特にフェナルカミン類およびフェナルカミド類にどのように組み込むことができるかを示しています。今後の開発は、粘度、硬化速度、耐薬品性、色安定性、および機械的特性を維持しながら、再生可能原料の含有量を増やすことに重点が置かれるでしょう。顧客が競合する配合を比較する際には、認証、トレーサビリティ、およびライフサイクルアセスメントがますます重要になります。最も商業的に魅力的な製品は、最小限の配合変更で済むドロップインまたはほぼドロップインの代替品となるでしょう。この傾向は、再生可能な原料の調達を管理し、一貫した品質を維持し、技術的性能に加えて文書化された環境特性を提供するサプライヤーにとって差別化要因にもなり得ます。
用途別速硬化システム
エポキシ硬化剤市場の今後の製品開発動向では、汎用的な性能よりも、特定の用途条件に合わせて設計された硬化剤に重点が置かれると予想されます。保護コーティングには低温での速硬化が求められる場合があり、床材システムでは耐湿性と迅速な使用再開が優先される場合があり、電子機器には制御された熱挙動と信頼性の高い封止が求められます。こうした要件により、サプライヤーは反応速度、ポットライフ、表面品質、最終特性を同時に最適化するよう促されています。デジタル配合ツールとアプリケーションテストにより、製造業者は温度、湿度、基材、樹脂の組み合わせ全体にわたる硬化挙動を評価できるため、この開発を加速できます。競争上の差別化は、単に製品カタログを拡大するのではなく、特定の加工上の問題を解決することにますます依存するようになるでしょう。このアプローチは、複数の産業用途にわたる高付加価値の特殊化学品を支えるはずです。
エポキシ硬化剤市場の機会
地域における製造および供給の現地化
特定の地域に化学製品生産が集中することで、メーカーは顧客に近い場所に硬化剤製造能力、混合作業、技術センターを現地で設立する機会を得られます。アジア太平洋地域のエポキシ硬化剤市場予測は、電子機器、自動車、インフラ、再生可能エネルギー製造が同時に拡大しているため、特に魅力的です。インドは、工業化、建設、先端材料能力の向上を通じて、さらなる機会を提供します。現地生産により、輸送リスクを軽減し、配送の信頼性を向上させ、地域の気候や加工条件に合わせて配合をカスタマイズできます。これらの市場に参入する企業は、単一の大量生産グレードに頼るのではなく、複数の化学物質を生産できる柔軟なプラントを優先すべきです。販売代理店、樹脂メーカー、アプリケーション配合者とのパートナーシップにより、顧客の認定を迅速化し、技術的な信頼性を確立するのに必要な時間を短縮できます。
複合材料およびエネルギー用途向けプレミアム硬化ソリューション
複合材料製造やエネルギーインフラは、機械的性能と長期耐久性が重要な高付加価値硬化剤の需要を生み出します。風力発電部品、電気機器、バッテリー関連システム、輸送構造物、高度な産業部品には、制御された硬化と熱および環境ストレスに対する高い耐性が求められます。サプライヤーは、画一的な硬化剤を販売するのではなく、注入、引抜成形、フィラメントワインディング、接着、または封止に最適化された配合を開発することで、付加価値を高めることができます。アプリケーションラボや共同開発プログラムは、多くの場合、実証されたプロセス適合性に基づいて認定されるため、顧客維持率の向上につながります。したがって、特殊アミン、無水物、潜在性システム、低粘度配合への投資は、プレミアムなポジショニングの機会を生み出す可能性があります。最も有望な市場は、材料性能が資産の信頼性、生産効率、またはメンテナンスコストに直接影響を与える分野に現れるでしょう。
最近の動向
- 2026年4月30日:エボニック・インダストリーズAGは、低温高湿度環境下で使用される保護用、船舶用、および工業用コーティング向けに、Ancamine® 2868とAncamine® 2844を米州で発売し、エポキシ硬化剤の製品ポートフォリオを強化しました。Ancamine® 2868は架橋促進剤として薄膜の迅速な硬化を可能にし、Ancamine® 2844は5℃という低温でも超高速硬化と迅速な特性発現を実現し、迅速な使用再開と腐食防止をサポートします。
- 2026年4月16日:エボニック・インダストリーズAGは、超高速硬化、作業時間の延長、および防湿性能を実現するように設計された改質ポリアミンエポキシ硬化剤「Ancamine® 2875」を発売しました。本製品はアルキルフェノール系促進剤を使用せず、ASTM F3010規格に適合していることが認証されています。低温・湿潤コンクリートへの施工を含む、要求の厳しい床材およびコーティング用途を対象としており、低排出処方と迅速な使用再開をサポートします。
よくある質問

Vrushaliは、8年以上の経験を有するシニアコンサルタントであり、特にスペシャリティケミカル(特殊化学品)を中心とした化学・材料分野において、深い専門知識と豊富な業界経験を備えています。これまでに、化学・材料、食品・飲料、消費財などの幅広い業界において、50件以上のコンサルティングプロジェクトを成功裏に遂行してきました。専門領域は、機能性原料、再生可能資源由来の化学品、動物飼料、農業用化学品など、多岐にわたります。
Vrushaliは、化学の学士号および経営学の修士号を取得しており、確かな技術的専門知識とビジネス戦略に対する深い理解を兼ね備えています。これまで、クライアント企業の市場拡大機会の評価、成長戦略の策定、業務改革・オペレーショナル・トランスフォーメーション施策の実行支援などに携わり、企業の持続的な成長と競争力強化に貢献してきました。
また、Vrushaliは、新規顧客開拓、ステークホルダー・マネジメント、チームリーダーシップにおいても優れた能力を発揮しています。体系的かつ構造化されたプロジェクト遂行アプローチを通じて、クライアント企業の業務効率と生産性の向上を支援してきました。技術的な専門知識とビジネス上の優先課題を結び付ける能力を強みとし、クライアント固有のビジネスニーズに即した、実践的かつ実行可能な戦略的提言を提供しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -