
Marché de l’éthanol : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'éthanol (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par source (éthanol à base de sucre et de mélasse, éthanol à base de céréales, éthanol de deuxième génération) ; application (solvants industriels, carburants et additifs pour carburants, boissons, désinfectants, produits de soins personnels, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021788
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


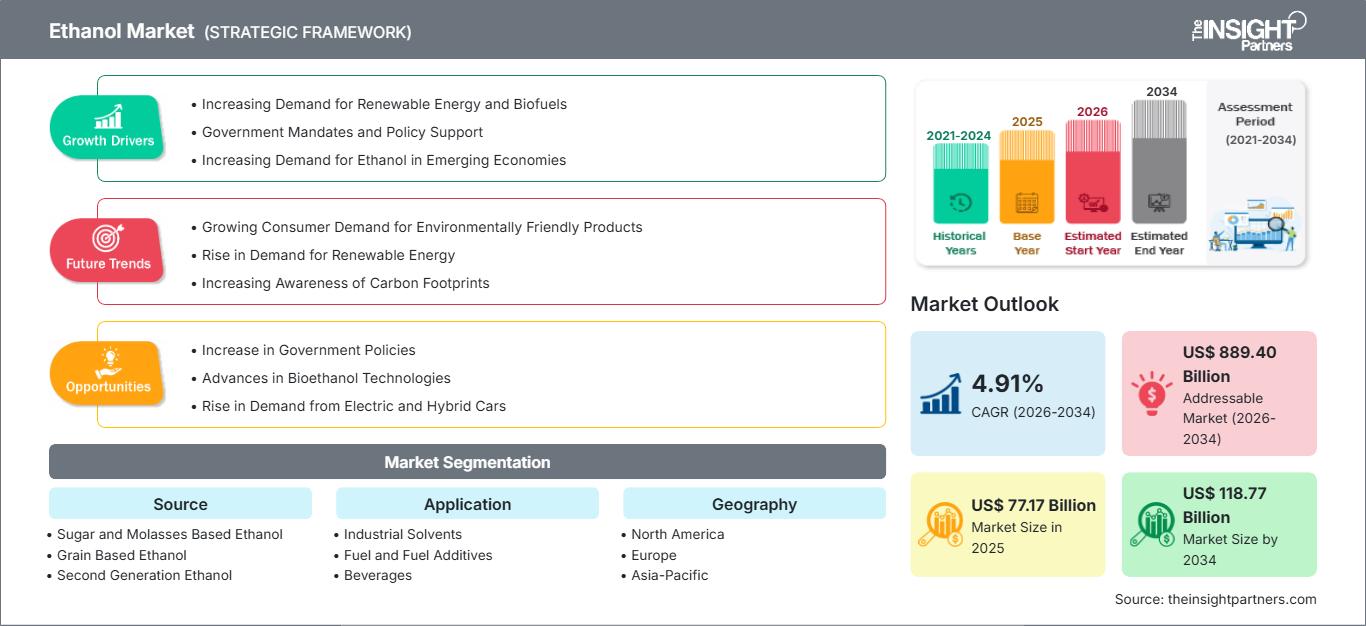
Taille du marché en 2025
77,17 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
118,77 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,91 %
taux de croissance
Marché adressable
889,40 milliards de dollars américains
(2026-2034)
Le marché de l'éthanol devrait passer de 77,17 milliards de dollars US en 2025 à 118,77 milliards de dollars US en 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,91 % sur la période 2026-2034. Cette croissance sera favorisée par le renforcement des réglementations relatives au mélange des carburants, la demande croissante de carburants à faible teneur en carbone dans les transports et l'utilisation accrue de l'éthanol comme solvant, alcool pour boissons, désinfectant et produit de soins personnels. La diversification des matières premières contribue également à renforcer la sécurité d'approvisionnement dans les principaux pays producteurs d'éthanol.
L'Amérique du Nord conservera son importance stratégique grâce à ses installations de production existantes à base de maïs, à ses réseaux de distribution d'éthanol-carburant bien établis et au soutien constant des pouvoirs publics aux énergies renouvelables. Le marché de l'éthanol en Amérique du Nord devrait connaître un taux de croissance annuel composé (TCAC) estimé entre 3,8 % et 4,6 % jusqu'en 2034.
Analyse et perspectives du marché de l'éthanol
- Amérique du Nord : L’Amérique du Nord représentait une part modélisée de 35 à 40 % en 2025 et devrait croître à un TCAC de 3,8 à 4,6 % entre 2026 et 2034, soutenue par une production américaine à grande échelle, des infrastructures établies et des mécanismes politiques en matière de carburants renouvelables.
- États-Unis : Les États-Unis représentaient environ 88 à 92 % de la valeur nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,7 à 4,5 % jusqu'en 2034, tirée par le mélange de carburants et les exportations.
- Europe : L'Europe détenait une part de marché estimée entre 10 et 14 % en 2025 et devrait enregistrer un TCAC de 4,0 à 4,8 % jusqu'en 2034. L'Allemagne, la France, l'Espagne, l'Italie et le Royaume-Uni soutiennent la demande grâce à des objectifs en matière de transports renouvelables et à des systèmes de distribution de carburants bien établis.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 15 à 19 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 7,2 % jusqu'en 2034, la Chine, l'Inde, le Japon, la Corée du Sud et la Thaïlande étant les principaux moteurs de la demande.
- Segment le plus important : Les carburants et additifs pour carburants représentaient une part de marché modélisée de 55 à 60 % en 2025 et devraient croître à un TCAC de 4,5 à 5,3 % jusqu’en 2034.
- Segment à forte croissance : L’éthanol de deuxième génération détenait une part de marché estimée entre 4 et 7 % en 2025 et devrait enregistrer un TCAC de 9,0 à 11,0 % entre 2026 et 2034 à mesure que les filières d’approvisionnement en matières premières à faible teneur en carbone progressent.
- Principales entreprises analysées en détail : Cargill, Incorporated ; Archer-Daniels-Midland Company ; Grain Processing Corporation ; ACE Ethanol LLC ; Advanced BioEnergy, LLC ; MGP Ingredients, Inc. ; Flint Hills Resources, LLC ; Marquis Energy, LLC ; United Breweries Limited ; Molson Coors Beverage Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de l'éthanol a évolué : d'une utilisation principalement destinée aux boissons et à l'industrie, il s'intègre désormais à un écosystème de biocarburants plus vaste. Les matières premières utilisées pour sa production sont le maïs, la canne à sucre, la mélasse et, de plus en plus, les produits cellulosiques. Les grandes entreprises associent la distillation de l'éthanol à la production d'aliments pour animaux, à la production d'électricité, aux systèmes de gestion du carbone et à la fourniture de produits agricoles. La rentabilité de la production est désormais davantage influencée par la disponibilité des matières premières, les prix de l'énergie, la rentabilité des coproduits, les obligations de mélange et la logistique que par la production d'éthanol elle-même.
À l'avenir, le marché de l'éthanol pourrait tirer profit de l'émergence de nouveaux centres de consommation en Inde, en Asie du Sud-Est et dans certains pays d'Amérique latine. L'efficacité des distilleries, la diversification des matières premières, la réduction de l'empreinte carbone et les installations de production de carburant à partir d'éthanol ont pris de l'importance. Par ailleurs, la réglementation est devenue essentielle, le mélange de carburants étant désormais lié à la sécurité énergétique, aux politiques agricoles, à la réduction des émissions et à la valorisation locale.
Portée du rapport sur le marché de l'éthanol
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 77,17 milliards de dollars américains |
| Taille du marché d'ici 2034 | 118,77 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,91% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'éthanol
La croissance du marché de l'éthanol est stimulée par les réglementations sur les carburants, l'agriculture et l'industrie. Sa chaîne de valeur comprend des matières premières telles que la canne à sucre, la mélasse, le maïs, les céréales ou la biomasse cellulosique ; la fermentation ; la distillation ; la déshydratation ; le stockage ; le transport et le mélange. Outre l'éthanol lui-même, les producteurs tirent profit de la vente de divers coproduits, notamment les drêches de distillerie, le dioxyde de carbone, l'huile de maïs, l'électricité, etc. La proximité des sources de matières premières demeure un facteur important, car les coûts de transport peuvent impacter significativement les marges sur l'éthanol livré.
La demande du marché varie selon l'application. Les carburants et les additifs pour carburants constituent le segment le plus important, grâce à la capacité de l'éthanol à améliorer l'oxygénation et l'indice d'octane sans augmenter la consommation de pétrole. Les applications industrielles requièrent un carburant de haute pureté, tandis que les fabricants de boissons exigent une qualité alimentaire. L'offre du marché est de plus en plus influencée par les conditions météorologiques, le prix des matières premières agricoles, le taux d'utilisation des installations, la disponibilité des exportations et les politiques de mélange en vigueur dans les pays consommateurs.
Les concurrents sur le marché comprennent des entreprises agroalimentaires diversifiées, des fabricants d'éthanol spécialisés et des sociétés de boissons disposant de capacités de fermentation. Archer-Daniels-Midland Company et Cargill, Incorporated bénéficient de leur approvisionnement en matières premières, tandis que Flint Hills Resources, LLC, Marquis Energy, LLC, ACE Ethanol LLC et Grain Processing Corporation sont des acteurs majeurs de la production américaine. Le rapport sur le marché de l'éthanol souligne également l'importance accrue accordée à l'efficacité des installations, à l'intensité carbone, à la valorisation des coproduits et à la flexibilité géographique.
Le positionnement stratégique est de plus en plus influencé par l'exposition aux enjeux technologiques et politiques. Archer-Daniels-Midland Company améliore la rentabilité de son éthanol en optimisant la mise en œuvre et le positionnement de ses biocarburants sur le marché, tandis que Cargill, Incorporated a accru sa présence sur les marchés brésiliens du sucre et de l'énergie. MGP Ingredients, Inc. conserve sa position concurrentielle grâce à ses procédés de fermentation et ses produits de distillerie. Des entreprises comme United Breweries Limited et Molson Coors Beverage Company offrent une exposition à la demande de boissons éthanolées.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'éthanol : Perspectives stratégiques
Perspectives régionales
Marché de l'éthanol en Amérique du Nord
En Amérique du Nord, la part de marché de l'éthanol était estimée à environ 35-40 % en 2025 et devrait croître à un TCAC de 3,8 à 4,6 % jusqu'en 2034. Les États-Unis dominent la production régionale, tandis que le Canada contribue à la demande grâce à sa réglementation sur le mélange de carburants et aux opportunités d'exportation. Les entreprises régionales bénéficient d'atouts tels que des systèmes logistiques performants pour le maïs, des capacités de distillation, le transport ferroviaire, des unités de stockage et des installations de mélange de carburants.
De plus, les États-Unis peuvent se targuer d'une économie de coproduits bien établie, avec les drêches de distillerie et l'huile de maïs, ce qui accroît la diversification des installations. La stabilité des politiques, les obligations relatives aux volumes d'énergies renouvelables, la demande à l'exportation et l'augmentation des mélanges d'éthanol sont autant de moteurs du marché. Le Canada contribue également à la demande grâce à ses politiques en faveur des carburants propres et à ses obligations de mélange. Ainsi, cette combinaison favorise la croissance sans dépendre de l'expansion des installations de production.
Marché américain de l'éthanol
Les États-Unis représentaient environ 88 à 92 % de la valeur nord-américaine en 2025 et devraient enregistrer une croissance annuelle composée (TCAC) de 3,7 à 4,5 %. La présence de maïs en tant que matière première, des installations de transformation bien établies, des réseaux de pipelines et de terminaux, ainsi qu'une forte consommation intérieure de carburant sont les principaux moteurs de ce secteur. Parmi les acteurs majeurs figurent Archer-Daniels-Midland Company, Cargill, Incorporated, Flint Hills Resources, LLC, Marquis Energy, LLC et ACE Ethanol LLC.
La consommation de carburants représente le principal mode de consommation aux États-Unis, le reste provenant de la consommation industrielle et des exportations. La production totale de carburants aux États-Unis en 2025 atteignait le chiffre sans précédent de 16,49 milliards de gallons. Des considérations stratégiques sont à prendre en compte, telles que l'augmentation des volumes de mélange, les exportations internationales et les incitations à l'utilisation de carburants à faible teneur en carbone.
Marché européen de l'éthanol
L'Europe représentait environ 10 à 14 % du marché de l'éthanol en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,8 % jusqu'en 2034. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne sont les principaux marchés, grâce à leurs objectifs en matière de transports renouvelables, à un réseau de distribution de carburants bien établi et à l'intérêt croissant porté aux biocarburants durables. L'Allemagne demeure un pôle de demande régional majeur, du fait de son important parc automobile et de son infrastructure de production de carburants renouvelables bien développée.
Le soutien à la consommation d'éthanol se manifeste encore au Royaume-Uni par l'utilisation du E10 et l'obligation d'utiliser des carburants renouvelables pour les transports. L'Allemagne et la France bénéficient de vastes parcs automobiles et d'installations de mélange déjà en place, tandis que l'Italie et l'Espagne contribuent à la demande de décarbonation des transports. Les critères de durabilité et la traçabilité des matières premières prennent une importance croissante.
Marché de l'éthanol en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 15 à 19 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 7,2 %. Parmi les principaux marchés de la région figurent la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie, l'Inde s'imposant comme un marché en forte croissance. Cette croissance est notamment due à l'industrialisation, à la réduction des importations de carburant, à l'approvisionnement en matières premières pour l'agriculture et au développement des installations de mélange.
L'Inde a réalisé des progrès considérables en matière de mélange E20, tandis que la Chine et la Thaïlande disposent d'importantes capacités de production. Le Japon et la Corée du Sud étudient des carburants alternatifs à faible teneur en carbone. Le développement des unités de distillation stimule l'offre régionale ; toutefois, des facteurs tels que les matières premières, la disponibilité de l'eau, la logistique et la compatibilité avec les véhicules ne peuvent être négligés.
Marché de l'éthanol au Moyen-Orient et en Afrique
Toutefois, le Moyen-Orient et l'Afrique représentaient une part plus faible de la demande mondiale en 2025, mais offraient des perspectives de croissance ciblées. L'Arabie saoudite et les Émirats arabes unis privilégient la diversification énergétique et l'utilisation de combustibles moins carbonés, tandis que l'Afrique du Sud mise sur l'agriculture et l'industrie. Le marché de la région devrait croître à un taux de croissance annuel composé (TCAC) de 4,0 % à 5,0 % jusqu'en 2034.
L’Arabie saoudite et les Émirats arabes unis offrent des perspectives de croissance dans les solvants industriels et les futurs carburants à faible teneur en carbone, tandis que l’Afrique du Sud présente des opportunités dans les matières premières agricoles et les boissons. Cependant, le reste de la région MENA présente un contexte fragmenté, où les enjeux liés au développement des infrastructures et à la sécurité énergétique freinent l’adoption de ces technologies. Le manque de capacités de production et de cadre réglementaire pour les mélanges pourrait limiter leur adoption à court terme.
Analyse de segmentation
Source
Le choix des sources influe directement sur les coûts, l'intensité carbone, la flexibilité de la production et l'éligibilité aux politiques publiques. Ce segment devrait connaître une croissance annuelle composée de 4,7 % à 5,6 % entre 2026 et 2034, les filières sucrières et céréalières établies conservant leur envergure tandis que les technologies de deuxième génération acquièrent une importance stratégique.
- Éthanol à base de sucre et de mélasse : La canne à sucre et la mélasse offrent des procédés de fermentation éprouvés, notamment au Brésil et en Inde. Leur intégration aux sucreries permet la valorisation énergétique, une gestion flexible des matières premières et la diversification des revenus agricoles.
- Éthanol à base de céréales : Le maïs et d’autres céréales demeurent essentiels à la production à grande échelle, notamment en Amérique du Nord. La transformation intégrée permet de produire de l’éthanol en même temps que des aliments pour animaux et de l’huile de maïs, ce qui améliore la rentabilité globale de l’usine.
- Éthanol de deuxième génération : les procédés cellulosiques et de valorisation des déchets visent à réduire l’intensité carbone en utilisant des résidus agricoles, de la biomasse municipale et d’autres matières premières non alimentaires. Le passage à l’échelle industrielle reste tributaire du coût de la technologie, de la logistique d’approvisionnement et des incitations politiques.
Application
La diversification des applications réduit la dépendance aux carburants de transport et ouvre la voie à des produits de plus grande pureté. Ce segment devrait connaître une croissance annuelle composée de 4,4 % à 5,3 % jusqu’en 2034, les applications liées aux carburants restant prédominantes tandis que les usages industriels et de soins personnels assurent une diversification.
- Solvants industriels : L’éthanol est un solvant polyvalent utilisé dans les produits chimiques, pharmaceutiques, les encres et les formulations de nettoyage. La demande dépend des spécifications de pureté, de la production industrielle, des coûts de substitution et des exigences réglementaires régissant la manipulation des solvants.
- Carburants et additifs pour carburants : L’utilisation de l’éthanol dans les carburants demeure le principal débouché, car il augmente l’indice d’octane et peut réduire la consommation de pétrole. Les réglementations nationales en matière de mélange, la compatibilité des véhicules, les infrastructures de carburant et les priorités en matière de sécurité énergétique déterminent l’intensité de la demande régionale.
- Boissons : L’industrie des boissons exige de l’éthanol de qualité alimentaire produit selon des normes de contrôle strictes. La demande est liée à la production de spiritueux, aux préférences des consommateurs, à la montée en gamme et aux exigences réglementaires en matière de fabrication, d’étiquetage et de taxation de l’alcool.
- Désinfectant : L’éthanol demeure un ingrédient important des formulations désinfectantes et d’hygiène en raison de son efficacité antimicrobienne reconnue. La demande varie selon la consommation dans le secteur de la santé, les exigences d’hygiène des établissements de santé, les pratiques de nettoyage domestique et les normes de formulation.
- Soins personnels : Les cosmétiques et les produits de soins personnels utilisent l’éthanol comme solvant, vecteur et agent de formulation. La demande bénéficie de l’expansion des catégories de soins de la peau, de parfums, de produits de rasage et d’aérosols, qui exigent une pureté et des performances sensorielles constantes.
Secteur d'utilisation finale
La diversité des utilisateurs finaux renforce le marché de l'éthanol en reliant les applications liées aux carburants, à l'industrie, aux boissons et aux biens de consommation. Ce segment devrait connaître une croissance annuelle composée de 4,6 % à 5,5 % jusqu'en 2034, la consommation industrielle liée à la construction et les transports demeurant d'importants moteurs de volume.
- Bâtiment et construction : Les solvants et formulations à base d’éthanol sont utilisés dans la fabrication de revêtements, de produits de nettoyage, d’adhésifs et de produits chimiques pour la construction. La demande est liée aux travaux d’infrastructure, à la rénovation, à la maintenance industrielle et à l’utilisation plus générale de formulations à base de solvants.
- Biens de consommation : Les produits de consommation comprennent les boissons, les produits d’hygiène personnelle, les produits d’entretien et les produits ménagers. La constance de la qualité des produits et la conformité réglementaire sont des critères d’achat essentiels pour les fabricants.
- Aéronautique : Le secteur aérospatial s’intéresse de plus en plus aux filières dérivées de l’éthanol, notamment aux carburants d’aviation durables et aux produits chimiques de spécialité. L’adoption commerciale dépend de la qualification technique, des émissions sur l’ensemble du cycle de vie, de la certification et de la traçabilité des matières premières.
- Secteur maritime : Les applications marines offrent un potentiel à long terme grâce aux stratégies de carburants à faible teneur en carbone et aux procédés dérivés de l’éthanol. Leur adoption dépend de la compatibilité avec les moteurs, des normes relatives aux carburants, des infrastructures portuaires, de la rentabilité des navires et de la réglementation des émissions maritimes.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Solvants industriels |
Moyen |
Solvants chimiques |
Mature |
|
Carburants et additifs pour carburants |
Haut |
Mélange E20 |
Mature |
|
Boissons |
Moyen |
Spiritueux de qualité supérieure |
Mature |
|
Désinfectant |
Moyen |
Formulations d'hygiène |
Mature |
|
Soins personnels |
Faible |
Formulation propre |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'éthanol
Expansion des programmes de mélange obligatoire d'éthanol
L'incorporation obligatoire d'éthanol est l'un des facteurs structurels les plus puissants, car elle garantit une demande indépendante de la volonté des consommateurs d'acheter des carburants. En août 2025, le Brésil a relevé son taux d'incorporation obligatoire d'éthanol anhydre de 27 % à 30 %, et l'Inde a progressé vers l'utilisation de l'E20 sur l'ensemble du territoire. Ces politiques entraînent une augmentation des achats d'éthanol, une expansion des capacités de production et une meilleure prévisibilité des approvisionnements en matières premières pour les producteurs. Aux États-Unis, les obligations relatives aux carburants renouvelables et les possibilités d'incorporation d'éthanol sont d'autres exemples illustrant l'impact de ces politiques sur la demande des raffineries et des distributeurs. L'effet commercial ne se limite pas à l'achat d'éthanol : une incorporation obligatoire plus importante encourage les investissements dans le stockage, le transport, la déshydratation, le contrôle de la qualité et les terminaux.
Sécurité énergétique et réduction des importations de pétrole
Les objectifs de sécurité énergétique ont entraîné une augmentation de la demande d'éthanol dans les pays fortement dépendants des importations de pétrole. Grâce à l'éthanol, les gouvernements peuvent remplacer une partie de l'essence par un carburant produit à partir de cultures locales. Cela établit un lien entre les politiques de sécurité énergétique et le développement rural. L'Inde, en augmentant ses objectifs de mélange, réduit sa dépendance aux importations de pétrole. De même, le Brésil mise sur l'éthanol pour atteindre l'autosuffisance énergétique nationale. C'est la même logique qui explique l'importance croissante de l'éthanol dans les pays en développement d'Asie du Sud-Est. Cela a des implications importantes pour les producteurs d'éthanol, car les politiques de sécurité énergétique privilégient souvent les accords d'achat à long terme aux programmes de stimulation de la demande.
Diversification des matières premières et intégration agricole
La diversification des matières premières renforce la résilience de la production d'éthanol et élargit le nombre de secteurs pouvant être intégrés à la chaîne de valeur. L'éthanol peut être produit à partir de différentes matières premières : canne à sucre, mélasse, maïs, céréales, drêches, résidus agricoles, matières cellulosiques, etc. L'Inde a diversifié ses sources d'approvisionnement, tandis qu'en Amérique du Nord, la transformation du maïs offre de nombreuses opportunités. Il est possible de valoriser les produits dérivés tels que les drêches de distillerie, l'huile de maïs, l'électricité et le dioxyde de carbone. De plus, ce nouveau modèle de production semble plus adaptable aux fluctuations des prix des matières premières et à l'évolution de la réglementation.
Tendances futures du marché de l'éthanol
Intégration de l'éthanol aux carburants d'aviation durables
Les tendances du marché de l'éthanol s'orientent de plus en plus vers des filières de conversion de l'éthanol en carburant d'aviation, délaissant ainsi le transport routier conventionnel. Les producteurs et les entreprises technologiques évaluent l'éthanol comme matière première intermédiaire pour un carburant d'aviation durable, créant ainsi un débouché potentiel à plus forte valeur ajoutée pour les capacités de fermentation existantes. La pertinence commerciale dépendra de l'intensité carbone du cycle de vie, de l'efficacité de conversion, de la certification aéronautique, de la traçabilité des matières premières et des accords d'achat à long terme. Les régions disposant d'une production d'éthanol établie pourraient bénéficier d'un avantage concurrentiel, car leurs infrastructures existantes de fermentation, de déshydratation, de stockage et de logistique peuvent servir de base à la conversion en aval. À mesure que les politiques de décarbonation du secteur aérien se renforcent, les producteurs pourraient être amenés à évaluer de plus en plus l'opportunité d'investir davantage dans les marchés des carburants conventionnels ou dans des filières spécialisées pour l'aviation. Cette transition pourrait progressivement modifier les priorités d'investissement tout au long de la chaîne de valeur mondiale de l'éthanol.
Production à faible émission de carbone grâce à l'optimisation des procédés
Les futurs producteurs privilégieront probablement la réduction de l'intensité carbone sans compromettre la rentabilité de leurs installations. L'amélioration de l'efficacité de la fermentation, l'intégration thermique, l'utilisation d'électricité renouvelable, d'énergie biomasse, le recyclage de l'eau, la capture du carbone et la valorisation des coproduits peuvent réduire les émissions sur l'ensemble du cycle de vie. Ces initiatives pourraient prendre une importance croissante à mesure que les acheteurs et les organismes de réglementation différencieront l'éthanol en fonction de ses performances environnementales et non plus seulement du volume. Les installations ayant accès à de l'électricité bas carbone ou à des flux de dioxyde de carbone concentrés pourraient se positionner plus avantageusement sur les marchés haut de gamme. Le contrôle numérique des procédés et la maintenance prédictive pourraient encore améliorer les rendements et réduire les temps d'arrêt. Par conséquent, les décisions d'investissement tiendront de plus en plus compte de l'intensité carbone, au même titre que la capacité, le coût des matières premières et l'accès géographique. Les producteurs qui allient efficacité opérationnelle et performances d'émissions vérifiées pourraient bénéficier d'un accès plus large aux marchés réglementés et volontaires des carburants bas carbone.
Opportunités du marché de l'éthanol
Expansion des capacités de production sur les marchés émergents du mélange
Les prévisions du marché de l'éthanol indiquent des opportunités intéressantes dans les pays où la demande de carburant est en hausse, parallèlement aux efforts gouvernementaux visant à réduire les importations de pétrole. L'Inde en est un exemple frappant, tandis que les économies d'Asie du Sud-Est renforcent également leurs cadres réglementaires en matière de biocarburants. Les investisseurs peuvent privilégier les distilleries modulaires, le regroupement des matières premières, les systèmes de déshydratation, les installations de stockage et la logistique régionale plutôt que de miser uniquement sur de grandes usines intégrées. Les partenariats avec les sucreries, les transformateurs de céréales, les compagnies pétrolières et les coopératives agricoles peuvent réduire les risques liés aux matières premières et à l'écoulement de la production. La production locale peut également améliorer la résilience économique en préservant la valeur agricole au sein des chaînes d'approvisionnement nationales. Les meilleures opportunités se présenteront probablement là où les décideurs politiques fixent des objectifs de mélange clairs, des mécanismes d'approvisionnement standardisés et un soutien aux infrastructures, tout en autorisant les producteurs à utiliser plusieurs matières premières admissibles.
Développement de dérivés d'éthanol à plus forte valeur ajoutée
La diversification vers des applications à plus forte valeur ajoutée permet de réduire l'exposition aux fluctuations des prix des carburants et à la volatilité des matières premières. Les producteurs peuvent développer des produits à base d'éthanol de qualité industrielle, pharmaceutique, cosmétique et de spécialité, où la pureté et la fiabilité justifient une tarification différenciée. D'autres opportunités existent dans les produits chimiques dérivés de l'éthanol, les carburants d'aviation durables et d'autres intermédiaires biosourcés. Les entreprises disposant déjà de capacités de distillation et de purification peuvent potentiellement ajouter des unités en aval sans avoir à reconstruire l'intégralité de la chaîne de production. Les investissements stratégiques doivent privilégier les marchés caractérisés par des exigences de qualité strictes, une demande industrielle stable et une offre locale limitée. La certification, la traçabilité, la qualité du stockage et la conformité réglementaire seront essentielles au positionnement commercial. Un portefeuille de produits plus large peut ainsi améliorer l'utilisation des installations tout en générant des sources de revenus alternatives lorsque les marges sur les carburants de transport se contractent.
Développements récents
- Juillet 2026 : Duc Giang Chemicals recherche un acquéreur pour son usine d’éthanol au Vietnam, deux ans après son acquisition. La direction a indiqué que l’éthanol ne constitue pas une activité principale et que la poursuite de la production à base de manioc nécessiterait des investissements supplémentaires. L’usine vendait environ 1 000 tonnes d’éthanol par mois, et des plans initiaux prévoyaient une utilisation accrue et une possible extension de ses capacités.
- Juin 2026 : L’Inde lance un carburant E85 contenant 85 % d’éthanol dans le cadre de son programme de mobilité flex-fuel, contribuant ainsi aux efforts visant à réduire sa dépendance au pétrole brut importé. Cette initiative permet aux véhicules flex-fuel compatibles de fonctionner avec des mélanges essence-éthanol allant de E20 à E100, renforçant ainsi le rôle de l’éthanol dans la stratégie indienne en matière de carburants pour les transports.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -