
エタノール市場:シェア・成長・予測 2034
エタノール市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:供給源別(砂糖および糖蜜由来エタノール、穀物由来エタノール、第二世代エタノール)、用途別(工業用溶剤、燃料および燃料添加剤、飲料、消毒剤、パーソナルケア、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021788
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


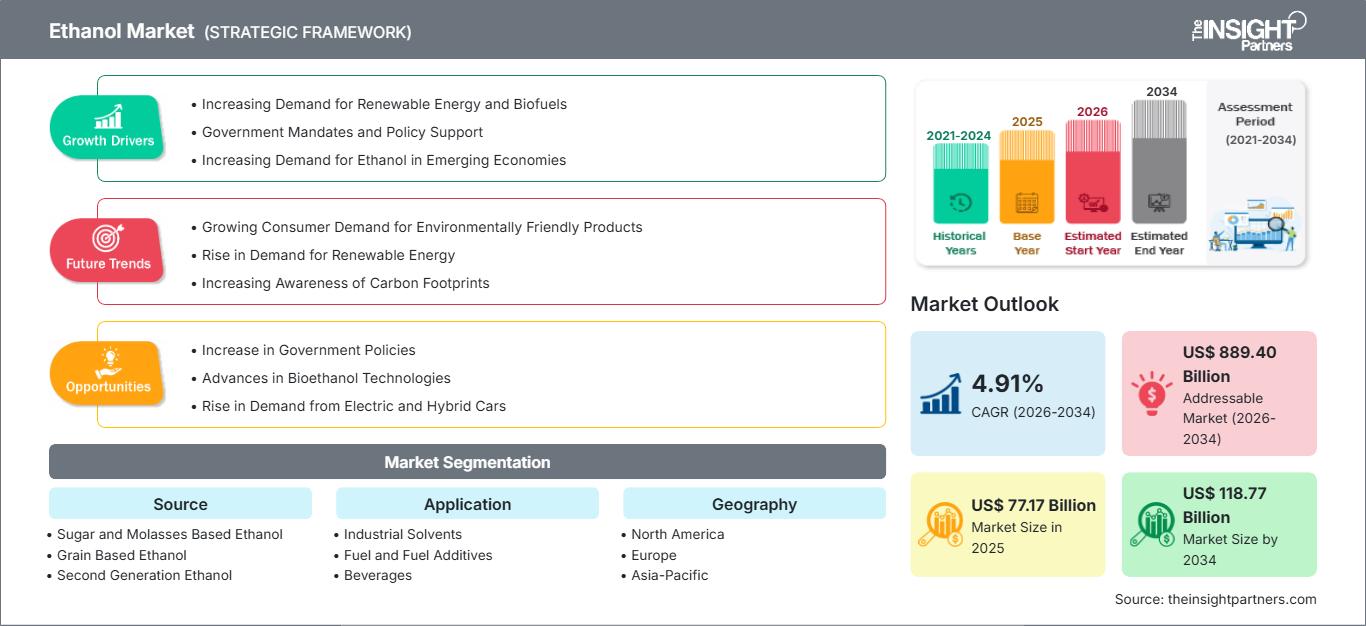
2025年の市場規模
771億7000 万米ドル
基準年値
2034年の予測
1,187億7,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.91 %
成長率
対象市場
8894 億米ドル
(2026年~2034年)
エタノール市場は、2025年の771億7000万米ドルから2034年には1187億7000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は4.91%となる見込みです。この成長は、燃料混合規制の強化、輸送における低炭素燃料への需要の高まり、溶剤、飲料用アルコール、消毒剤、パーソナルケア製品としてのエタノールの使用増加によって促進されるでしょう。また、主要エタノール生産国における原料の多様化も、供給の安定性向上に貢献しています。
北米は、既存のトウモロコシを原料とする生産施設、発達した燃料用エタノールの流通チャネル、そして再生可能エネルギーに対する政府の継続的な支援により、今後も戦略的に重要な地域であり続けるでしょう。北米のエタノール市場規模は、2034年まで年平均成長率(CAGR)3.8%~4.6%で成長すると予測されています。
エタノール市場の評価と洞察
- 北米:北米は2025年には35~40%のシェアを占めると予測されており、米国の大規模生産、確立されたインフラ、再生可能燃料政策メカニズムに支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.6%で成長すると見込まれています。
- 米国: 2025年には北米全体の価値の約88~92%を米国が占め、燃料混合と輸出に牽引され、2034年まで年平均成長率3.7~4.5%で成長すると予測されている。
- 欧州:欧州は2025年時点で10~14%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)4.0~4.8%を記録すると見込まれている。ドイツ、フランス、スペイン、イタリア、英国は、再生可能エネルギー輸送目標と確立された燃料供給システムを通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には約15~19%のシェアを占め、2034年まで年平均成長率6.0~7.2%で拡大すると予測されており、中国、インド、日本、韓国、タイが多様な需要牽引役となっている。
- 最大のセグメントである燃料および燃料添加剤は、2025年には市場シェアの55~60%を占めると予測されており、2034年まで年平均成長率(CAGR)4.5~5.3%で拡大すると見込まれています。
- 高成長分野:第二世代エタノールは、2025年には推定4~7%のシェアを占め、低炭素原料の生産経路が進展するにつれて、2026~2034年には年平均成長率(CAGR)9.0~11.0%を記録すると予想されている。
- 詳細に分析された主要企業:カーギル社、アーチャー・ダニエルズ・ミッドランド社、グレイン・プロセッシング社、ACEエタノール社、アドバンスト・バイオエナジー社、MGPイングレディエンツ社、フリントヒルズ・リソーシズ社、マーキス・エナジー社、ユナイテッド・ブルワリーズ社、モルソン・クアーズ・ビバレッジ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
エタノール市場は、飲料や産業用途を主とする従来の形態から、より広範なバイオ燃料エコシステムにおける利用へと焦点を移しつつあります。生産原料はトウモロコシ、サトウキビ、糖蜜、そして近年ではセルロース系原料も増加傾向にあります。大手企業は、エタノール蒸留と飼料生産、発電、炭素管理システム、農業資材供給などを組み合わせた事業を展開しています。現在、生産の経済性は、エタノール生産そのものよりも、原料の入手可能性、エネルギー価格、副産物の経済性、義務付けられた混合要件、そして物流といった要因によって左右されるようになっています。
今後、エタノール市場は、インド、東南アジア、および特定のラテンアメリカ諸国における新たな消費拠点の出現により、優位性を獲得する可能性がある。効率的な蒸留所、多様な原料、低炭素フットプリント、およびエタノールからジェット燃料への転換施設が重要性を増している。さらに、燃料混合がエネルギー安全保障、農業政策、排出量削減、および地域における付加価値向上と結びついているため、規制の重要性も高まっている。
エタノール市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 771億7000万米ドル |
| 2034年までの市場規模 | 1187億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.91% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エタノール市場分析
エタノール市場の成長は、燃料義務化、農業、および産業によって牽引されています。そのバリューチェーンには、サトウキビ、糖蜜、トウモロコシ、穀物、セルロース系バイオマスなどの原料、発酵、蒸留、脱水、貯蔵、輸送、および混合が含まれます。生産者は、エタノール自体に加えて、蒸留粕、二酸化炭素、コーン油、電力などのさまざまな副産物を販売することで利益を得ています。輸送コストが納入されるエタノールの利益率に大きく影響するため、原料供給源の近さは依然として重要です。
市場の需要は用途によって異なります。エタノールは石油消費量を増やすことなく酸素供給とオクタン価向上を実現できるため、燃料および燃料添加剤が最大のセグメントとなっています。工業用途では純度が求められる一方、飲料メーカーは食品グレードの品質を必要とします。市場供給は、天候、農産物価格、設備稼働率、輸出状況、消費国の混合政策などによってますます左右されるようになっています。
市場の競合企業には、多様な農業加工業者、専門のエタノール製造業者、発酵能力を持つ飲料会社などが含まれます。アーチャー・ダニエルズ・ミッドランド社とカーギル社は原料調達能力で優位に立っていますが、フリントヒルズ・リソーシズ社、マーキス・エナジー社、ACEエタノール社、グレイン・プロセッシング社は米国での生産に携わっています。エタノール市場レポートでは、プラント効率、炭素強度、副産物の収益化、地理的柔軟性への重点が高まっていることも示されています。
戦略的ポジショニングのプロセスは、技術や政策の影響をますます受けるようになっている。アーチャー・ダニエルズ・ミッドランド社は、バイオ燃料の事業展開と市場ポジショニングに関してエタノール事業の経済性を強化している一方、カーギル社はブラジルの砂糖とエネルギーへのエクスポージャーを拡大している。MGPイングレディエンツ社は、発酵プロセスと蒸留製品によって引き続き重要な地位を維持している。ユナイテッド・ブルワリーズ社やモルソン・クアーズ・ビバレッジ社などの企業は、エタノール飲料の需要へのエクスポージャーを提供している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エタノール市場:戦略的洞察
地域別分析
北米エタノール市場
北米地域におけるエタノール市場のシェアは、2025年には約35~40%と推定され、2034年まで年平均成長率(CAGR)3.8~4.6%で成長すると予測されている。地域生産においては米国が圧倒的なシェアを占める一方、カナダは燃料混合規制や輸出機会により需要を牽引している。地域企業の強みとしては、トウモロコシの物流システム、蒸留能力、鉄道輸送、貯蔵施設、燃料混合設備などが挙げられる。
さらに、米国は蒸留粕やコーン油といった副産物経済が確立されており、プラントの多様化が進んでいることを誇れる。政策の確実性、再生可能燃料の義務化、輸出需要、エタノール混合率の上昇などが市場を牽引している。カナダもクリーン燃料政策と混合義務化によって需要を高めている。このように、これらの要因が組み合わさることで、生産設備の拡張に頼ることなく成長が促進される。
米国エタノール市場
2025年には北米全体の価値の約88~92%を米国が占め、年平均成長率(CAGR)は3.7~4.5%と予測されている。トウモロコシ原料の存在、確立された加工施設、パイプラインおよびターミナルネットワーク、そして高い国内燃料消費量がこの業界を牽引している。業界をリードする企業は、アーチャー・ダニエルズ・ミッドランド社、カーギル社、フリントヒルズ・リソーシズ社、マーキス・エナジー社、ACEエタノール社などである。
米国における燃料消費は、消費パターンの大半を占めており、その他は産業消費と輸出によるものです。2025年の米国の燃料総生産量は、前例のない164億9000万ガロンでした。ブレンド量の増加、国際輸出、低炭素燃料へのインセンティブなど、戦略的な検討事項があります。
欧州エタノール市場
2025年時点で、欧州はエタノール市場の約10~14%を占め、2034年まで年平均成長率(CAGR)4.0~4.8%で成長すると予測されている。再生可能輸送目標、確立された燃料流通網、持続可能なバイオ燃料への注力の高まりに支えられ、英国、ドイツ、フランス、イタリア、スペインが主要市場となっている。ドイツは、大規模な自動車産業基盤と確立された再生可能燃料インフラにより、地域における主要な需要拠点であり続けている。
英国では、E10の使用や再生可能エネルギー輸送義務化を通じて、エタノール消費への支持が依然として見られる。ドイツとフランスは大規模な駐車場を有し、既に混合施設を整備しているという利点がある一方、イタリアとスペインは輸送部門の脱炭素化への需要に貢献している。持続可能性基準と原料追跡の重要性がますます高まっている。
アジア太平洋地域のエタノール市場
アジア太平洋地域は2025年に15~19%の市場シェアを占め、年平均成長率(CAGR)6.0~7.2%で拡大すると予測されています。アジア太平洋地域の主要市場には、中国、インド、日本、韓国、オーストラリアなどがあり、中でもインドは成長著しい主要市場として台頭しています。アジア太平洋地域の成長の背景には、工業化、燃料輸入の削減、農業用原料の確保、混合施設の整備などが挙げられます。
インドはE20混合燃料の開発において著しい進歩を遂げており、中国とタイは高い生産能力を有している。日本と韓国は代替となる低炭素燃料の選択肢を検討している。蒸留施設の開発は地域における供給量を増加させているが、原料、水の入手可能性、物流、車両との適合性といった要素も無視できない。
中東・アフリカのエタノール市場
しかしながら、中東・アフリカ地域は2025年の世界需要に占める割合は小さいものの、選択的な成長機会を提供している。サウジアラビアとアラブ首長国連邦はエネルギーの多様化と低炭素燃料の利用に注力しており、南アフリカは農業と工業分野で強みを持っている。同地域の市場は2034年まで年平均成長率(CAGR)4.0~5.0%で成長すると予測されている。
サウジアラビアとアラブ首長国連邦は工業用溶剤と将来の低炭素燃料分野で成長機会を秘めている一方、南アフリカは農業原料と飲料分野で成長機会を秘めている。しかし、中東・アフリカのその他の地域では、インフラ整備やエネルギー安全保障への懸念が普及を阻害するなど、状況は断片的である。生産能力の不足や混合枠組みの不備が、短期的には普及を制限する可能性がある。
セグメンテーション分析
ソース
原料選定は、コスト、炭素強度、生産の柔軟性、および政策適用資格に直接影響を与える。この分野は2026年から2034年にかけて年平均成長率(CAGR)4.7~5.6%で成長すると予想されており、既存の砂糖および穀物輸送ルートは規模を維持する一方、第二世代技術は戦略的に重要性を増していく。
- 砂糖と糖蜜を原料としたエタノール:サトウキビと糖蜜は、特にブラジルとインドにおいて、確立された発酵経路を提供します。これらを製糖工場と統合することで、エネルギー回収、柔軟な原料管理、そして多様な農業収入源が可能になります。
- 穀物由来エタノール:トウモロコシをはじめとする穀物は、特に北米において、大規模生産の中心であり続けている。統合的な加工プロセスにより、エタノールは飼料やコーン油とともに生産され、工場全体の経済性が向上する。
- 第二世代エタノール:セルロース系および廃棄物由来のルートは、農業残渣、都市バイオマス、その他の非食料原料を利用することで、炭素強度を低減することを目指しています。商業規模での生産は、技術コスト、原料の物流、および政策的インセンティブに左右されます。
応用
用途の多様化により、輸送燃料への依存度が低下し、より高純度な製品の開発機会が生まれます。この分野は2034年まで年平均成長率(CAGR)4.4~5.3%で拡大すると予想されており、燃料用途が引き続き主流となる一方、工業用途やパーソナルケア用途が多様化をもたらすと見込まれています。
- 工業用溶剤:エタノールは、化学薬品、医薬品、インク、洗浄剤など、幅広い用途で溶剤として利用されています。需要は、純度仕様、工業生産、代替品の経済性、溶剤の取り扱いに関する規制要件などによって左右されます。
- 燃料および燃料添加剤:エタノールはオクタン価を高め、石油消費量を削減できるため、燃料用途が依然として主要な用途となっています。地域ごとの需要の強さは、国の混合義務、車両との適合性、燃料インフラ、およびエネルギー安全保障の優先事項によって決まります。
- 飲料:飲料用途には、厳格な品質管理の下で製造された食品グレードのエタノールが必要です。需要は、蒸留酒の生産、消費者の嗜好、高級化、およびアルコール製造、表示、課税に関する規制要件と関連しています。
- 消毒剤:エタノールは、その優れた抗菌性能から、消毒剤や衛生用品の配合において依然として重要な役割を果たしています。需要は、医療機関における消費量、施設における衛生要件、家庭での清掃方法、および配合基準によって異なります。
- パーソナルケア:化粧品やパーソナルケア製品では、エタノールが溶剤、キャリア、および製剤助剤として使用されています。スキンケア、フレグランス、グルーミング、エアゾールといったカテゴリーの拡大に伴い、エタノールに対する需要が高まっています。これらのカテゴリーでは、一貫した純度と優れた使用感が求められています。
エンドユーザー業界
エンドユーザーの多様性により、燃料、産業、飲料、消費者向け用途が結びつき、エタノール市場の範囲が拡大しています。この分野は2034年まで年平均成長率(CAGR)4.6~5.5%で拡大すると予想されており、建設関連の産業消費と輸送が引き続き重要な販売量の中心となります。
- 建築・建設分野:エタノール系溶剤および配合物は、塗料、洗浄剤、接着剤、建築用化学薬品などに使用されています。需要は、インフラ整備、改修工事、産業メンテナンス、および溶剤系配合物の幅広い利用に関連しています。
- 消費財:消費財の用途には、飲料、パーソナルケア製品、洗浄剤、家庭用製品などが含まれます。一貫した製品品質と規制遵守は、製造業者にとって重要な購買基準です。
- 航空宇宙分野:航空宇宙分野では、持続可能な航空燃料や特殊化学品といった用途を通じて、エタノール由来の原料経路の評価がますます高まっている。商業的な採用は、技術的な適格性、ライフサイクル排出量、認証、および原料のトレーサビリティによって左右される。
- 海洋分野:海洋用途は、低炭素燃料戦略やエタノール由来の燃料経路を通じて、長期的な可能性を秘めている。導入の成否は、エンジンの適合性、燃料規格、港湾インフラ、船舶の経済性、および海上排出規制に左右される。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
工業用溶剤 |
中くらい |
化学溶剤 |
成熟した |
|
燃料および燃料添加剤 |
高い |
E20ブレンド |
成熟した |
|
飲料 |
中くらい |
高級スピリッツ |
成熟した |
|
消毒剤 |
中くらい |
衛生製剤 |
成熟した |
|
パーソナルケア |
低い |
クリーンな処方 |
スケーリング |
エタノール市場の成長要因と影響分析
エタノール混合義務化プログラムの拡大
義務的な混合は、消費者の燃料購入意欲とは無関係に需要を確保するため、最も強力な構造的要因の一つです。2025年8月、ブラジルは義務的な無水エタノール混合率を27%から30%に引き上げ、インドは全国的にE20の使用に向けて前進しました。こうした政策は、購入が義務付けられるエタノールの量の増加、生産能力の拡大、そして原材料を購入する生産者にとっての予測可能性の向上につながります。米国の再生可能燃料義務と混合機会は、こうした政策が製油所や流通業者の需要にどのように影響するかを示す追加例です。商業的な影響はエタノールの購入にとどまらず、義務的な混合率の上昇は、貯蔵、輸送、脱水、品質管理、ターミナルへの投資を促進します。
エネルギー安全保障と石油輸入削減
エネルギー安全保障目標の達成に伴い、石油輸入に大きく依存する国々ではエタノールの需要が増加している。各国政府はエタノールを通じて、ガソリン使用量の一部を国内で栽培された作物から作られた燃料に置き換えることができる。これは、エネルギー安全保障政策と農村開発を結びつけるものである。インドは、混合目標の引き上げにより、石油輸入への依存度を低下させている。同様に、ブラジルも国内エネルギー自給率向上を目指してエタノールを活用している。東南アジアの発展途上国におけるエタノールの重要性の高まりも、同じ理由によるものである。エネルギー安全保障政策は需要喚起プログラムよりも長期購入契約を優先することが多いため、これはエタノール生産者にとって大きな意味を持つ。
原料の多様化と農業との統合
原料の多様化は、エタノール製造の安定性を高めるとともに、バリューチェーンに関与できる分野の数を拡大します。エタノールは、サトウキビ、糖蜜、トウモロコシ、穀物、腐敗した穀物、農業残渣、セルロース系原料など、さまざまな原料を使用して製造できます。インドは原料の供給源を多様化しており、北米ではトウモロコシの加工に関連する多くの機会があります。蒸留粕、コーン油、電力、二酸化炭素などの副産物を収益化することも可能です。さらに、新しい生産パラダイムは、商品価格や規制の変更に対してより柔軟に対応できると考えられます。
エタノール市場の将来動向
エタノールと持続可能な航空燃料の統合
エタノール市場の動向は、従来の道路輸送からエタノールをジェット燃料に変換する経路へとますます移行しつつあります。生産者や技術企業は、持続可能な航空燃料の中間原料としてエタノールを評価しており、既存の発酵能力に高付加価値の販路をもたらす可能性を秘めています。商業的な意義は、ライフサイクル炭素強度、変換効率、航空認証、原料トレーサビリティ、および長期オフテイク契約によって左右されます。エタノール生産が確立されている地域は、既存の発酵、脱水、貯蔵、および物流インフラが下流への変換の基盤となるため、有利になる可能性があります。航空脱炭素化政策が強化されるにつれ、生産者は、追加投資を従来の燃料市場に向けるべきか、それとも航空燃料に特化した経路に向けるべきかをますます検討するようになるでしょう。この移行は、世界のエタノールバリューチェーン全体における投資の優先順位を徐々に変化させる可能性があります。
プロセス最適化による低炭素生産
将来の生産者は、プラントの経済性を犠牲にすることなく、炭素強度の削減を優先する可能性が高い。発酵効率、熱統合、再生可能電力、バイオマスエネルギー、水のリサイクル、炭素回収、および副産物の利用の改善により、ライフサイクル排出量を削減できる。これらの取り組みは、購入者や規制当局がエタノールを生産量だけでなく環境性能に基づいて差別化するようになるにつれて、ますます重要になる可能性がある。低炭素電力や高濃度の二酸化炭素を利用できるプラントは、プレミアム市場でより有利な立場を築くことができるだろう。デジタルプロセス制御と予知保全は、収率をさらに向上させ、ダウンタイムを削減する可能性がある。したがって、投資決定においては、生産能力、原料コスト、地理的アクセスに加えて、炭素強度もますます考慮されるようになるだろう。操業効率と検証済みの排出性能を両立させた生産者は、規制された低炭素燃料市場と自主的な低炭素燃料市場の両方で、より幅広いアクセスを得ることができるだろう。
エタノール市場の機会
新興ブレンド市場における生産能力の拡大
エタノール市場予測によると、石油輸入削減に向けた政府の取り組みと並行して燃料需要が増加している国々には、魅力的なビジネスチャンスが存在する。インドはその代表例であり、東南アジア諸国もバイオ燃料の枠組みを強化している。投資家は、大規模な統合プラントだけに頼るのではなく、モジュール式蒸留所、原料集約施設、脱水システム、貯蔵施設、地域物流などに注目することができる。製糖工場、穀物加工業者、石油会社、農業協同組合との提携は、原料調達や引き取りに関するリスクを軽減する。また、国内サプライチェーン内で農業価値を維持することで、地域生産は経済の回復力を高める可能性もある。政策立案者が明確な混合目標、標準化された調達メカニズム、インフラ支援を提供しつつ、生産者が複数の適格原料を使用できるような環境であれば、最も大きなビジネスチャンスが生まれるだろう。
高付加価値エタノール誘導体の開発
より高付加価値な用途への多角化は、燃料価格の変動や商品価格の変動リスクを軽減できます。生産者は、純度と信頼性によって差別化された価格設定が可能な、工業用、医薬品用、化粧品用、特殊エタノール製品を開発できます。エタノール由来の化学品、持続可能な航空燃料、その他のバイオベース中間体にも、さらなる機会が存在します。既存の蒸留・精製設備を持つ企業は、生産チェーン全体を再構築することなく、下流工程の設備を追加できる可能性があります。戦略的な投資においては、厳格な品質要件、安定した産業需要、そして限られた地域供給を重視すべきです。認証、トレーサビリティ、保管品質、規制遵守は、商業的な優位性を確立する上で不可欠です。したがって、より幅広い製品ポートフォリオは、輸送燃料のマージンが弱まった際に代替収益源を提供すると同時に、プラントの稼働率を向上させることができます。
最近の動向
- 2026年7月:ドゥク・ジャン・ケミカルズは、ベトナムにあるエタノール工場を買収してから2年後、買い手を探している。経営陣は、エタノールは同社のコアビジネスではなく、キャッサバを原料とした生産を継続するには追加投資が必要になると述べている。同工場は月間約1,000トンのエタノールを販売しており、当初は稼働率の向上と生産能力の拡張を目指していた。
- 2026年6月:インドは、輸入原油への依存度を低減する取り組みを支援するため、フレックス燃料モビリティプログラムの一環として、エタノール85%含有のE85燃料ブレンドを発売した。この取り組みにより、互換性のあるフレックス燃料車は、E20からE100までのエタノール混合ガソリンで走行できるようになり、インドの輸送燃料戦略におけるエタノールの役割が強化される。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -