
Marché des clôtures : taille, part de marché et prévisions 2034
Taille et prévisions du marché des clôtures (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de matériau (métal, bois, plastique et composite, béton, autres) ; utilisateur final (résidentiel, industriel, agricole, gouvernemental, défense, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008294
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
36,36 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
64,72 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,61 %
taux de croissance
Marché adressable
456,85 milliards de dollars américains
(2026-2034)
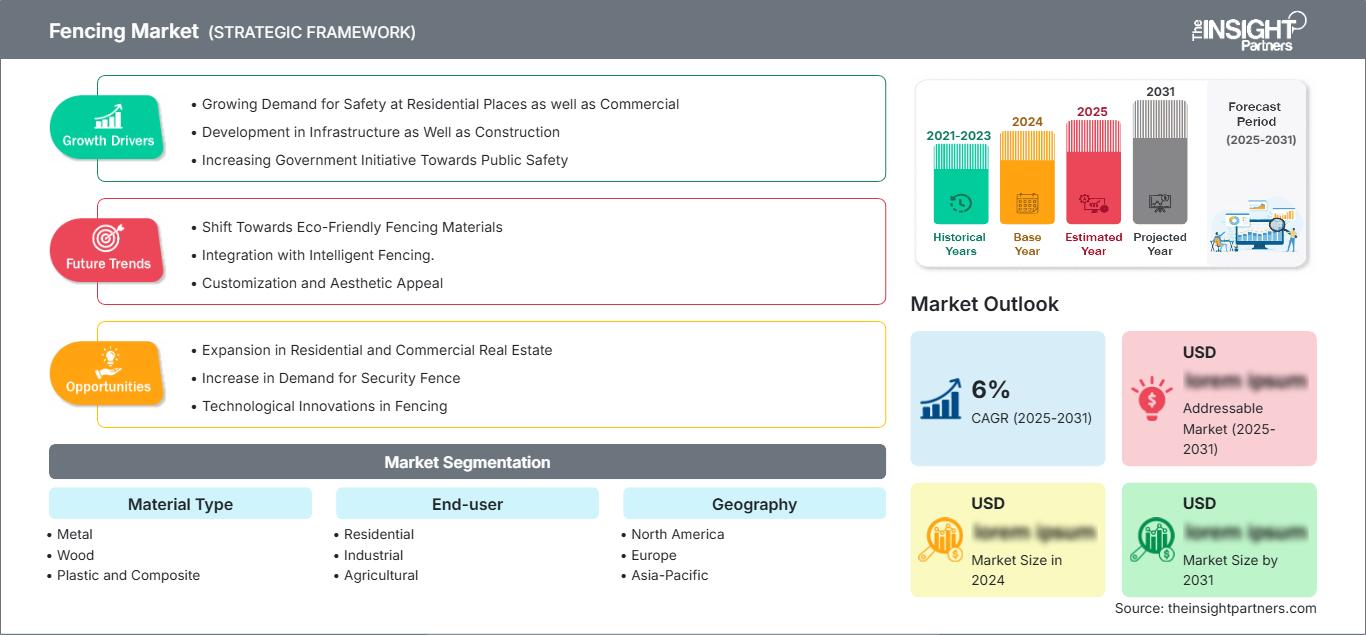
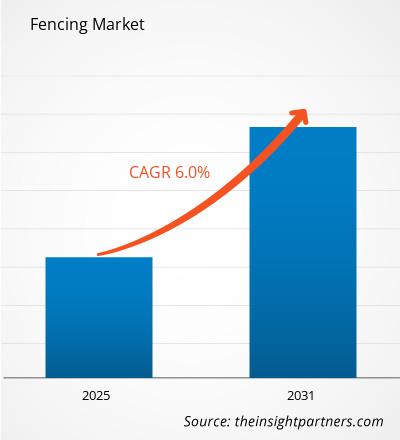
Le marché des clôtures était évalué à 36,36 milliards de dollars américains en 2025 et devrait atteindre 64,72 milliards de dollars américains d'ici 2034 , soit une croissance annuelle composée de 6,61 % entre 2026 et 2034. La demande est soutenue par la construction résidentielle, le développement des infrastructures, la protection des terres agricoles, la sécurité périmétrique des sites industriels et les besoins des secteurs public et de la défense. L'innovation en matière de matériaux élargit également l'utilisation des systèmes de clôtures en métal, bois, plastique, composite et béton dans divers environnements d'installation.
L'Amérique du Nord devrait demeurer un important centre de demande, soutenue par le renouvellement du parc immobilier résidentiel, la construction commerciale, la protection des infrastructures et le renforcement des exigences en matière de périmètres à accès contrôlé. La taille du marché des clôtures dans la région est influencée par les dépenses de rénovation, les améliorations de sécurité et la préférence des consommateurs pour les systèmes en vinyle et composites nécessitant peu d'entretien, tandis que les clôtures en acier restent essentielles pour les applications industrielles et institutionnelles.
Analyse et perspectives du marché des clôtures
- Amérique du Nord : L'Amérique du Nord représentait 27 à 31 % du marché des clôtures en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,7 % entre 2026 et 2034 , soutenue par le remplacement de clôtures résidentielles, la construction commerciale, la sécurité périmétrique et la demande de systèmes durables nécessitant peu d'entretien.
- États-Unis : Les États-Unis représentaient une part de 23 à 27 % en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,6 % entre 2026 et 2034 , soutenue par l’activité du secteur du logement, les investissements dans les infrastructures et la protection périmétrique.
- Europe : L'Europe détenait une part de marché de 21 à 25 % en 2025 et devrait enregistrer un TCAC de 5,7 à 6,4 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de la rénovation résidentielle, des infrastructures, des applications industrielles et de sécurité.
- Asie-Pacifique : L’Asie-Pacifique représentait une part de 31 à 35 % en 2025 et devrait croître à un TCAC de 7,1 à 7,9 % entre 2026 et 2034 , tirée par la Chine, l’Inde, le Japon, la Corée du Sud et l’Australie grâce à la construction, l’agriculture et le développement des infrastructures.
- Segment le plus important : Le métal représentait une part de marché de 52 à 57 % en 2025 et devrait croître à un TCAC de 6,4 à 7,0 % entre 2026 et 2034 , grâce à ses applications de résistance et de sécurité.
- Segment à forte croissance : Le composite représentait une part de marché de 8 à 12 % en 2025 et devrait croître à un TCAC de 7,8 à 8,6 % entre 2026 et 2034 , grâce à la demande en matière de durabilité et de faible entretien.
- Principales entreprises analysées en détail : Ameristar Perimeter Security USA Inc., Bekaert, Betafence, CertainTeed LLC, Gregory Industries, Hoover Fence Co., Jerith Manufacturing Company, Long Fence Company, Ply Gem Residential Solutions et Poly Vinyl Creations, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des produits a transformé les clôtures, passant de simples délimitations à des structures techniques alliant fonctionnalité, esthétique, protection contre la corrosion, intimité, contrôle d'accès et facilité d'installation. L'acier reste le matériau de prédilection pour les clôtures de sécurité, tandis que le vinyle, les matériaux composites et le bois traité répondent aux exigences des clôtures résidentielles. Le marché des clôtures se segmente ainsi en fonction de l'usage, de la durabilité, des modalités d'installation et des propriétés des matériaux.
La croissance future sera portée par le développement urbain, les progrès agricoles, la nécessité de protéger les infrastructures critiques et la demande de remplacement. Les fournisseurs accordent également une grande importance à l'environnement, notamment par l'utilisation de plastiques recyclables, de revêtements plus performants, une meilleure efficacité des matériaux et des solutions de conception minimisant les coûts de maintenance. Ces tendances offrent de nouvelles opportunités aux fabricants de clôtures sur le marché.
Rapport sur le marché des clôtures
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 36,36 milliards de dollars américains |
| Taille du marché d'ici 2034 | 64,72 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,61% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des clôtures
Le développement du marché des clôtures est principalement dû à la construction et à la rénovation de maisons, à l'implantation d'établissements commerciaux et industriels, aux usages agricoles et aux préoccupations de sécurité. La demande de clôtures émane des particuliers et des entreprises propriétaires de biens immobiliers, des constructeurs, des promoteurs immobiliers, des exploitations agricoles, des industries, des centrales électriques et des organismes gouvernementaux, et se poursuit jusqu'aux concepteurs, distributeurs, fabricants, installateurs et entreprises spécialisées. Le choix des matériaux dépend des exigences en matière de résistance, d'esthétique, de durabilité, d'entretien et de prix.
Le rapport sur le marché des clôtures révèle que la chaîne de production comprend des fabricants de fils et de tôles d'acier, des fournisseurs d'aluminium et de polymères, des producteurs de bois, des fabricants de composites, des producteurs de revêtements, des fabricants de clôtures, des fabricants de quincaillerie et des installateurs. Les clôtures métalliques sont produites à l'aide d'installations existantes, tandis que les clôtures en polymères et en composites nécessitent des installations d'extrusion et de profilage. Le rôle des distributeurs régionaux demeure primordial, compte tenu du volume important de matériaux de clôture par rapport à leur prix.
D'après les prévisions du marché des clôtures, la structure concurrentielle du secteur se compose d'experts multinationaux en matériaux, de producteurs régionaux, de fabricants de produits de construction verticalement intégrés et d'installateurs de clôtures spécialisés. Bekaert et Betafence possèdent une solide expertise technologique dans les domaines du fil d'acier, du grillage, de la protection périmétrique et des systèmes de sécurité. Ameristar Perimeter Security USA Inc. se concentre sur l'ingénierie des solutions périmétriques, tandis que CertainTeed LLC et Ply Gem Residential Solutions sont des acteurs majeurs du marché des produits extérieurs pour les habitations.
Les entreprises régionales se distinguent par leur capacité à personnaliser leurs produits, à entretenir d'excellentes relations avec les entrepreneurs, à assurer des services d'installation de qualité, à garantir des délais d'exécution rapides et à optimiser la conception. Gregory Industries, Hoover Fence Co., Jerith Manufacturing Company, Long Fence Company et Poly Vinyl Creations Inc. répondent aux besoins spécifiques des applications résidentielles, commerciales, ornementales et de sécurité. Elles investissent dans l'automatisation, les finitions anticorrosion, les logiciels de conception, les polymères recyclés et les solutions d'installation simples et économiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des clôtures : Perspectives stratégiques
Perspectives régionales
Marché des clôtures en Amérique du Nord
L'Amérique du Nord représentait entre 27 et 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,7 % entre 2026 et 2034. La rénovation des bâtiments résidentiels et commerciaux, la protection des infrastructures et le besoin de clôtures préservant l'intimité figurent parmi les principaux facteurs structurels. Le vinyle et les matériaux composites présentent l'avantage d'un entretien réduit, tandis que l'acier est privilégié lorsqu'une sécurité accrue est requise.
Dans la région, la demande provient majoritairement des États-Unis, grâce à un réseau d'entrepreneurs bien établi et à une large disponibilité des matériaux. Au Canada, la demande est principalement concentrée dans la construction résidentielle, l'agriculture et les applications institutionnelles. On observe une tendance croissante à différencier les produits selon leurs propriétés de résistance au vent, de protection contre la corrosion, de revêtements décoratifs, de clôtures d'intimité et de facilité d'installation.
Marché américain des escrimes
Les États-Unis représentaient entre 23 et 27 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,6 % entre 2026 et 2034. Le remplacement de bâtiments résidentiels, d'immeubles collectifs, de propriétés commerciales, de sites de services publics, d'établissements d'enseignement et d'infrastructures génère une demande diversifiée. Dans le secteur de la construction, les contraintes budgétaires favorisent les produits permettant de réduire les délais d'installation et les coûts de maintenance.
Ameristar Perimeter Security USA Inc., CertainTeed LLC, Hoover Fence Co., Jerith Manufacturing Company, Long Fence Company et Ply Gem Residential Solutions répondent aux besoins de différents segments du marché. La construction résidentielle est mieux adaptée aux clôtures en vinyle, en métal ornemental, en bois et en composite, tandis que la construction industrielle et gouvernementale privilégie la robustesse, le contrôle d'accès, les dispositifs anti-escalade et les systèmes de sécurité des clôtures en acier. L'évolution du coût du logement pourrait limiter la demande de constructions neuves, favorisant ainsi les remplacements et les rénovations.
Marché européen des escrimes
L'Europe détenait une part de marché de 21 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 5,7 à 6,4 % entre 2026 et 2034. Du point de vue de la demande, l'Allemagne est en tête, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où les clôtures de sécurité, les infrastructures, l'agriculture et la rénovation jouent un rôle dans les cycles de remplacement.
L'Allemagne dispose de bâtiments industriels, d'infrastructures logistiques, de terres agricoles et fait l'objet de rénovations résidentielles, ce qui accroît la demande. Au Royaume-Uni, la demande porte sur les clôtures résidentielles, les clôtures de sécurité et les bâtiments commerciaux. Le remplacement régulier de ces infrastructures garantit une demande constante. En France, la demande est également forte, notamment dans les secteurs de l'agriculture, du logement et du secteur public. En Italie et en Espagne, elle concerne les secteurs résidentiel, agricole, touristique et des infrastructures.
Marché des clôtures de la région Asie-Pacifique
La région Asie-Pacifique représentait 31 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,1 à 7,9 % entre 2026 et 2034. En termes de demande régionale, la Chine arrive en tête, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. Cette situation s'explique par l'industrialisation, le développement des infrastructures, le développement agricole et l'urbanisation.
Les avantages de l'Inde par rapport à la Chine résident dans le développement de ses infrastructures et de son industrie, tandis que l'Inde offre des opportunités en matière d'urbanisation, de logistique, d'agriculture et de développement des infrastructures. Par ailleurs, le Japon et la Corée du Sud privilégient les systèmes durables répondant à des spécifications techniques précises, et l'Australie privilégie les systèmes agricoles et de sécurité.
Marché des clôtures du Moyen-Orient et de l'Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 5,8 % à 6,6 % entre 2026 et 2034, portée par le développement des infrastructures, de la sécurité, de l'agriculture et de l'industrie. L'Arabie saoudite et les Émirats arabes unis constituent les principaux marchés du Golfe, tandis que l'Afrique du Sud soutient la demande en Afrique australe.
L'Arabie saoudite bénéficie d'infrastructures et d'un développement urbain importants, tandis que les Émirats arabes unis ont besoin de systèmes pour encadrer leurs structures commerciales, logistiques, industrielles et institutionnelles. L'Afrique du Sud exploite ces technologies dans les secteurs résidentiel, agricole, industriel et de la sécurité. Les besoins de la région Moyen-Orient et Afrique restent moins intégrés, le climat, les limites de propriété et la sécurité des infrastructures étant des facteurs clés.
Analyse de segmentation
Type de matériau
Le type de matériau détermine la résistance structurelle, le coût du cycle de vie, l'aspect, les besoins d'entretien et l'impact environnemental. Le métal demeure le matériau dominant car il répond aux exigences des secteurs résidentiel, industriel, agricole, gouvernemental et de la défense. Le bois conserve son importance dans les applications résidentielles et agricoles, tandis que les systèmes en plastique et composites répondent aux préférences en matière de faible entretien. Le béton est adapté aux applications nécessitant une grande durabilité et à la création de clôtures permanentes. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 7,0 % entre 2026 et 2034. Le marché des clôtures englobe donc à la fois les matériaux conventionnels et les alternatives techniques.
- Métal : Les clôtures métalliques offrent une grande résistance, une sécurité optimale, une flexibilité de conception et une compatibilité avec les portails et les systèmes de contrôle d’accès. L’acier demeure particulièrement important pour les applications industrielles, gouvernementales, de défense et d’infrastructures nécessitant une protection périmétrique robuste.
- Bois : Les clôtures en bois conservent toute leur pertinence dans les contextes résidentiels et agricoles grâce à leur aspect naturel, leur disponibilité, leur facilité de réparation et la flexibilité de conception qu’elles offrent. Les techniques de traitement et de revêtement influent sur leur durabilité en milieu exposé aux intempéries.
- Plastiques et composites : Les systèmes en plastique et en composite séduisent les clients recherchant un entretien minimal, une résistance à l’humidité, une stabilité des couleurs et une homogénéité esthétique. Ils sont particulièrement adaptés aux applications résidentielles préservant l’intimité, à la décoration et au remplacement de pièces.
- Béton : Les clôtures en béton offrent une grande durabilité, une résistance aux chocs, une intimité et une sécurité optimales. Leur construction plus robuste convient aux limites fixes, aux applications exigeant une grande durabilité et aux propriétés où la longévité prime sur la complexité du transport et de l’installation.
Utilisateur final
La segmentation des utilisateurs finaux reflète les différences en matière d'exigences de sécurité, d'esthétique, de conditions d'installation, de processus d'approvisionnement et de priorités liées au cycle de vie. Les applications résidentielles privilégient l'apparence et la confidentialité, tandis que les utilisateurs des secteurs industriel, agricole, gouvernemental et de la défense privilégient la durabilité et le contrôle d'accès. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,9 % entre 2026 et 2034 .
- Résidentiel : La demande résidentielle allie intimité, sécurité, aménagement paysager, possibilité de contenir les animaux domestiques et exigences esthétiques. Les acheteurs privilégient de plus en plus les produits en vinyle, en composite, en métal ornemental et en bois traité, qui réduisent l’entretien tout en améliorant l’attrait extérieur.
- Secteur industriel : Les installations industrielles nécessitent des périmètres de sécurité robustes autour des usines, entrepôts, centres logistiques, réseaux et équipements. Les systèmes de grillage, de palissade et de haute sécurité sont privilégiés lorsque le contrôle d’accès et la résistance aux intrusions sont essentiels.
- En agriculture, les clôtures agricoles facilitent la gestion du bétail, la protection des cultures, la délimitation des propriétés et le contrôle des déplacements. Les exigences varient selon le terrain, l'espèce animale, la superficie et l'accessibilité pour l'entretien, ce qui engendre une demande pour des systèmes pratiques et durables.
- Secteur public : Les applications gouvernementales concernent les bâtiments publics, les écoles, les parcs, les infrastructures de transport, les services publics et les propriétés administratives. Les achats mettent généralement l’accent sur la conformité aux normes, le coût du cycle de vie, la sécurité, la durabilité et l’intégration aux infrastructures à accès contrôlé.
- Défense : Les applications de défense exigent des systèmes périmétriques de haute sécurité capables de résister à l’escalade, au découpage, à l’effraction et à d’autres méthodes d’intrusion. Le choix du produit repose sur l’évaluation des menaces, les conditions du site, le contrôle d’accès, l’intégration de la surveillance et la fiabilité.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Résidentiel |
Haut |
Systèmes de confidentialité |
Mature |
|
Industriel |
Haut |
Sécurité périmétrique |
Mature |
|
Agricole |
Moyen |
Contrôle du bétail |
Mature |
|
Gouvernement |
Moyen |
Contrôle d'accès |
Mise à l'échelle |
|
Défense |
Moyen |
Haute sécurité |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des clôtures
Les exigences en matière de rénovation résidentielle et de protection de la vie privée soutiennent une demande récurrente
Les clôtures résidentielles nécessitent un remplacement régulier en raison de l'usure due aux intempéries, à la corrosion, aux chocs, à la dégradation et à l'évolution des goûts des propriétaires. Le besoin d'intimité incite également les clients à remplacer leurs clôtures lorsqu'ils aménagent un espace de vie extérieur, installent une piscine, adoptent des animaux de compagnie ou modifient leur aménagement paysager. Les clôtures en vinyle et en composite présentent l'avantage d'un entretien minimal, tandis que les clôtures métalliques ornementales sont durables et esthétiques. Les entrepreneurs privilégient les clôtures composées d'éléments standardisés tels que poteaux, panneaux et portails, car ils facilitent l'installation et la planification des travaux. Pour les fabricants, les projets de rénovation offrent un large éventail de clients, non limités à une seule saison de construction. Ils peuvent également proposer leurs produits dans une variété de couleurs, de textures, de niveaux d'intimité, de modularité et de garanties.
La sécurité des infrastructures accroît la demande en systèmes de périmètre conçus à cet effet.
Les clôtures constituent une infrastructure essentielle et doivent être intégrées à un système de sécurité, et non fonctionner de manière isolée. Les services publics, les transports, les centres de données, les plateformes logistiques, les prisons et les sites de production figurent parmi les installations qui intègrent désormais leurs périmètres à un système de sécurité comprenant la surveillance, l'éclairage, le contrôle d'accès et la détection d'intrusion. Cela implique également des exigences techniques accrues concernant la géométrie anti-escalade, la conception anti-effraction et l'intégration avec l'électronique du système de sécurité. L'acier haute résistance et les systèmes de treillis métalliques sont parfaitement adaptés à cet usage, car ils offrent visibilité, robustesse et compatibilité avec les technologies de sécurité. Par conséquent, les tendances d'achat privilégient désormais les systèmes éprouvés et la fiabilité d'exploitation plutôt que le seul coût des matériaux. Les entreprises disposant de compétences en ingénierie, en gestion de projet et en installation seront mieux placées pour remporter les grands contrats d'infrastructure.
La modernisation agricole accroît les exigences en matière de systèmes de délimitation durables
La modernisation croissante de l'agriculture contribue à l'augmentation des besoins en systèmes de clôtures pour la gestion du bétail, la protection des cultures, la gestion des exploitations et l'efficacité des opérations. Les exploitations plus vastes et plus professionnelles ont besoin de clôtures fiables et durables, compatibles avec les portails, les systèmes de gestion du bétail et autres accès. Ces clôtures doivent résister aux intempéries, à la pression des animaux, à la végétation et aux mouvements des machines agricoles, tout en restant abordables pour les grandes surfaces. Les clôtures métalliques restent pertinentes grâce à leur robustesse et leur flexibilité ; il existe également des clôtures spéciales en polymères et en matériaux composites pour des usages spécifiques où la corrosion ou l'entretien posent problème. Le développement de l'agriculture commerciale dans les pays en développement pourrait entraîner une hausse de la demande en matériaux de clôture standardisés, au détriment des matériaux fabriqués localement.
Tendances futures du marché des clôtures
Les polymères recyclables et les matériaux composites gagneront des parts de marché.
Les tendances du marché des clôtures indiquent que l'innovation en matière de matériaux devrait se concentrer sur les polymères recyclés, les systèmes composites recyclables, les additifs biosourcés et les formulations plus durables. Les fabricants visent à réduire l'utilisation de matériaux vierges tout en préservant la résistance aux chocs, aux intempéries, aux UV et l'uniformité dimensionnelle. Les procédés de fabrication en boucle fermée pourraient se généraliser là où la récupération des déchets de production et des produits usagés est économiquement viable. La part de matériaux recyclés dans les clôtures composites devrait augmenter grâce aux progrès technologiques. Ces tendances inciteront les clients à prendre en compte la durabilité des matériaux, en plus de leur résistance et de leur esthétique. La certification des matériaux, les informations relatives à leur contenu recyclé et leur composition détaillée revêtiront une importance croissante dans les processus d'achat commerciaux. À terme, les entreprises performantes en matière d'utilisation des matériaux et celles qui ont mis en place des plans de recyclage pourraient acquérir un avantage concurrentiel sur les projets soumis à des exigences de durabilité imposées par les promoteurs ou les organismes gouvernementaux.
La conception numérique et l'installation modulaire vont transformer la réalisation des projets.
Les outils de configuration numérique devraient prendre une importance croissante à mesure que les projets de clôture se personnalisent. Les logiciels permettent aux entrepreneurs et aux propriétaires de modéliser les limites de propriété, de calculer les quantités de panneaux et de poteaux, de configurer les portails, d'estimer les besoins en matériaux et de visualiser les installations finies avant de passer commande. Les fabricants peuvent connecter ces outils aux stocks des distributeurs et aux catalogues de produits standardisés, réduisant ainsi les erreurs entre la conception et l'installation. Les systèmes modulaires favoriseront cette transition, car les composants standardisés peuvent être configurés pour s'adapter à différentes géométries de site sans nécessiter de fabrication complexe. Les panneaux préfabriqués et la quincaillerie intégrée peuvent également réduire les besoins en main-d'œuvre lorsque les capacités d'installation qualifiées sont limitées. À plus long terme, les flux de travail numériques pourraient connecter les fabricants, les distributeurs, les installateurs et les utilisateurs finaux grâce au partage d'informations sur les projets. Cela pourrait raccourcir les délais de devis, améliorer la planification des matériaux et réduire les déchets d'installation dans les projets résidentiels et commerciaux.
Opportunités du marché des clôtures
Production locale dans les économies de construction à forte croissance
Les fabricants peuvent envisager une production locale dans les pays où les dépenses liées à la construction, à l'agriculture et aux infrastructures augmentent plus rapidement que les capacités de production de clôtures existantes. Les installations locales permettent de réduire les coûts de transport, de raccourcir les délais de livraison et d'adapter les spécifications des produits aux pratiques de construction et aux conditions climatiques régionales. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certaines économies d'Amérique latine offrent des opportunités de partenariats de fabrication régionaux, de centres de distribution ou de sous-traitance. Les entreprises devraient privilégier les panneaux modulaires en acier, les systèmes de câbles revêtus, les profilés en vinyle, les composants composites et les portails standardisés pouvant répondre aux besoins de plusieurs groupes d'utilisateurs finaux. L'approvisionnement local en poteaux, quincaillerie et emballages peut renforcer la compétitivité. Des partenariats stratégiques avec des distributeurs de matériaux de construction et des installateurs peuvent accélérer l'entrée sur le marché sans nécessiter d'infrastructures de vente au détail importantes. Les fournisseurs doivent également évaluer l'exposition à la corrosion, les conditions de vent, la disponibilité de la main-d'œuvre et les normes d'approvisionnement locales avant de choisir leurs sites de production.
Solutions intégrées de sécurité et de clôture pour les infrastructures critiques
Il existe une opportunité considérable à saisir en combinant clôtures physiques, portails, contrôle d'accès, surveillance, capteurs et suivi périmétrique. Les gestionnaires d'infrastructures ont de plus en plus besoin de systèmes de sécurité capables de détecter, de retarder, d'évaluer et de contrer les intrusions, et non plus seulement d'établir une limite visible. Les fabricants peuvent développer des offres intégrées en s'associant à des fournisseurs de solutions de sécurité électronique ou en intégrant des éléments de fixation, des chemins de câbles, des supports de capteurs et des portails automatisés aux systèmes de clôture. De telles solutions peuvent accroître la valeur de chaque projet et créer des opportunités récurrentes de maintenance et de mises à niveau. Les sites industriels, les services publics, les infrastructures de transport, les centres de données et les sites gouvernementaux sont des cibles particulièrement pertinentes, car leurs exigences de sécurité sont plus élevées et les procédures d'achat sont davantage axées sur les spécifications. Les fournisseurs devraient investir dans l'ingénierie, l'interopérabilité, l'expertise en installation et la gestion de projet pour être compétitifs sur le marché des contrats complexes, plutôt que de se reposer uniquement sur des produits de clôture standardisés.
Développements récents
- Mars 2026 : Betafence a annoncé l’arrêt de la production de ses clôtures mobiles et temporaires à compter du 4 mars 2026, orientant ses clients vers ZND comme fournisseur potentiel. Betafence a précisé que cette décision lui permettrait de concentrer ses ressources sur ses solutions de clôture et de protection périmétrique, renforçant ainsi son orientation stratégique vers les applications de sécurité permanentes.
- Juin 2025 : CertainTeed LLC a étendu sa solution de construction hors site ONE PRECISION ASSEMBLIES au sud-est des États-Unis, en intégrant l’Alabama, la Caroline du Sud, la Géorgie, la Floride, le Tennessee, le Kentucky et le Mississippi. Cette expansion a renforcé la présence de CertainTeed sur les marchés de la construction résidentielle en pleine croissance et face à la demande croissante de produits de revêtement extérieur pour le bâtiment.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -