
Mercato del cercas: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle recinzioni (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di materiale (metallo, legno, plastica e compositi, cemento, altri); utente finale (residenziale, industriale, agricolo, governativo, difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008294
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 22, 2026


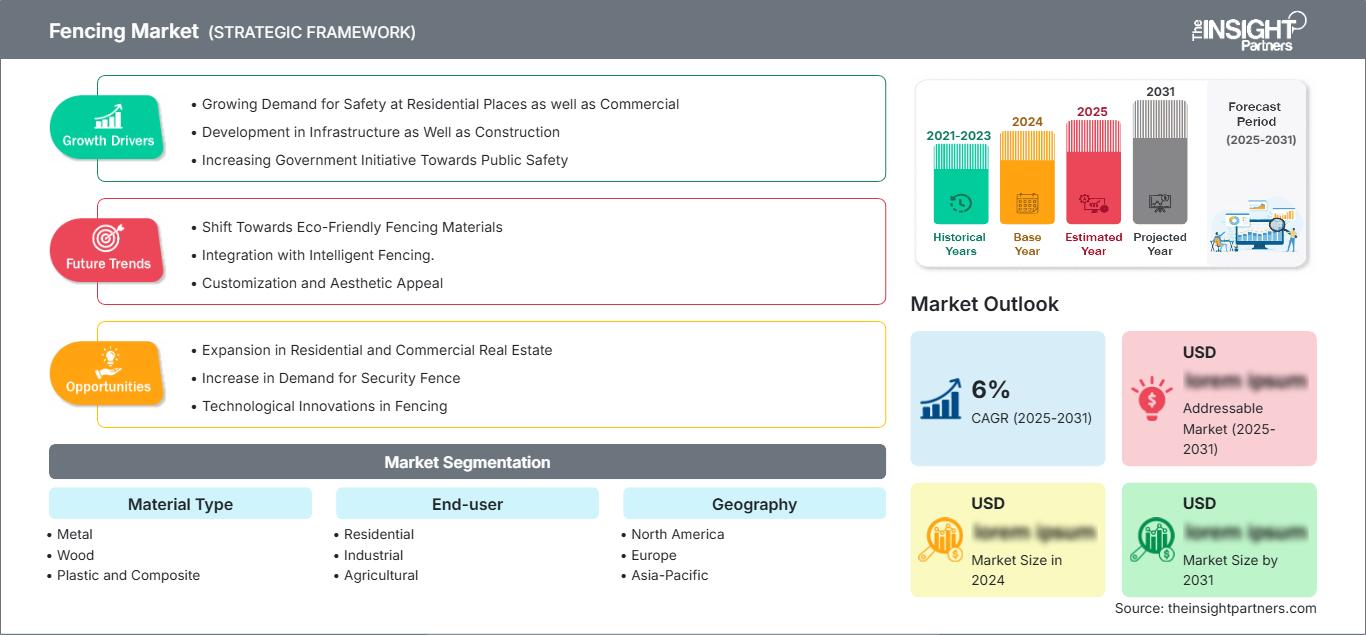
Dimensioni del mercato nel 2025
36,36 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
64,72 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,61 %
Tasso di crescita
Mercato di riferimento
456,85 miliardi di dollari USA
(2026-2034)
Il mercato delle recinzioni aveva un valore di 36,36 miliardi di dollari nel 2025 e si prevede che raggiungerà i 64,72 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 6,61% nel periodo 2026-2034 . La domanda è sostenuta dall'edilizia residenziale, dallo sviluppo delle infrastrutture, dalla protezione dei terreni agricoli, dalla sicurezza perimetrale industriale e dalle esigenze governative e della difesa. L'innovazione dei materiali sta inoltre ampliando l'utilizzo di sistemi di recinzione in metallo, legno, plastica, materiali compositi e cemento in diversi contesti di installazione.
Si prevede che il Nord America rimarrà un importante centro di domanda, sostenuto dalle attività di sostituzione di edifici residenziali, dalle costruzioni commerciali, dalla protezione delle infrastrutture e dalle crescenti esigenze di perimetri ad accesso controllato. Le dimensioni del mercato delle recinzioni nella regione sono influenzate dalla spesa per le ristrutturazioni, dagli aggiornamenti dei sistemi di sicurezza e dalla preferenza dei consumatori per i sistemi in vinile e compositi a bassa manutenzione, mentre le recinzioni in acciaio rimangono importanti per le applicazioni industriali e istituzionali.
Analisi e approfondimenti sul mercato delle recinzioni
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato delle recinzioni compresa tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,7% tra il 2026 e il 2034 , grazie alla sostituzione delle recinzioni residenziali, alle costruzioni commerciali, alla sicurezza perimetrale e alla domanda di sistemi durevoli e a bassa manutenzione.
- USA: Gli Stati Uniti rappresentavano una quota del 23-27% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,9-6,6% tra il 2026 e il 2034 , sostenuti dall'attività edilizia, dagli investimenti in infrastrutture e dalla protezione del perimetro.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 21% e il 25% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,7-6,4% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Italia e Spagna a trainare le applicazioni nei settori della ristrutturazione residenziale, delle infrastrutture, dell'industria e della sicurezza.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 31-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,1-7,9% tra il 2026 e il 2034 , trainata da Cina, India, Giappone, Corea del Sud e Australia grazie ai settori delle costruzioni, dell'agricoltura e dello sviluppo infrastrutturale.
- Segmento più ampio: Il metallo ha rappresentato una quota di mercato del 52-57% nel 2025 e si prevede che crescerà a un CAGR del 6,4-7,0% nel periodo 2026-2034 , grazie alle applicazioni che richiedono resistenza e sicurezza.
- Segmento ad alta crescita: i materiali compositi rappresentavano una quota di mercato dell'8-12% nel 2025 e si prevede che cresceranno a un CAGR del 7,8-8,6% nel periodo 2026-2034 , trainati dalla domanda di durabilità e bassa manutenzione.
- Aziende chiave analizzate nel dettaglio: Ameristar Perimeter Security USA Inc., Bekaert, Betafence, CertainTeed LLC, Gregory Industries, Hoover Fence Co., Jerith Manufacturing Company, Long Fence Company, Ply Gem Residential Solutions e Poly Vinyl Creations, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo dei prodotti ha trasformato le recinzioni, da semplici elementi per delimitare i confini a strutture ingegnerizzate che offrono una combinazione di funzionalità, estetica, protezione dalla corrosione, privacy, controllo degli accessi e facilità di installazione. I prodotti in acciaio dominano ancora quando si tratta di recinzioni che offrono sicurezza, mentre il vinile, i materiali compositi e il legno trattato sono progettati per soddisfare le esigenze delle recinzioni residenziali. Pertanto, il mercato delle recinzioni si sta segmentando in base all'utilizzo, alla durata, alle considerazioni sull'installazione e alle proprietà dei materiali.
La crescita futura sarà trainata dallo sviluppo urbano, dai progressi in agricoltura, dalla necessità di proteggere le infrastrutture critiche e dalla domanda di sostituzione. I fornitori hanno inoltre prestato maggiore attenzione all'ambiente, utilizzando plastiche riciclabili, rivestimenti più performanti, ottimizzando l'efficienza dei materiali e adottando soluzioni progettuali che riducono al minimo i costi di manutenzione. Queste tendenze stanno creando maggiori opportunità nel mercato delle recinzioni per i produttori.
Ambito del rapporto sul mercato delle recinzioni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 36,36 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 64,72 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,61% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle recinzioni
I fattori trainanti dello sviluppo del mercato delle recinzioni sono la costruzione di case, le ristrutturazioni, gli esercizi commerciali, le costruzioni industriali, gli usi agricoli e le esigenze di sicurezza. La catena della domanda di recinzioni inizia con privati e aziende proprietarie di immobili, costruttori, sviluppatori, aziende agricole, industrie, centrali elettriche e organizzazioni governative, e prosegue lungo la catena fino a progettisti, distributori, produttori, installatori e appaltatori specializzati. I materiali selezionati vengono scelti in base alle esigenze di resistenza, design, resistenza agli agenti atmosferici, manutenzione e prezzo.
Il rapporto sul mercato delle recinzioni mostra che la catena di produzione comprende produttori di filo e lamiere d'acciaio, fornitori di alluminio e polimeri, produttori di legno, produttori di materiali compositi, produttori di vernici, fabbricanti di recinzioni, produttori di ferramenta e installatori. Le recinzioni metalliche vengono prodotte utilizzando impianti esistenti, mentre le recinzioni in polimero e materiali compositi si avvalgono di impianti di estrusione e profilatura. Il ruolo dei distributori regionali rimane di fondamentale importanza, poiché il volume dei materiali per recinzioni è elevato rispetto al loro prezzo.
Secondo le previsioni del mercato delle recinzioni, la struttura competitiva del settore è composta da multinazionali specializzate in materiali, produttori regionali, produttori di materiali edili con integrazione verticale e installatori di recinzioni specializzati. Bekaert e Betafence vantano una solida competenza tecnologica in materia di filo d'acciaio, rete metallica, protezione perimetrale e sistemi di sicurezza. Ameristar Perimeter Security USA Inc. si concentra sulla progettazione di soluzioni perimetrali, mentre CertainTeed LLC e Ply Gem Residential Solutions operano attivamente nel settore dei prodotti per esterni destinati all'uso residenziale.
Le aziende regionali si distinguono per la personalizzazione, la gestione dei rapporti con gli appaltatori, i servizi di installazione, la rapidità di esecuzione e l'ottimizzazione del design. Gregory Industries, Hoover Fence Co., Jerith Manufacturing Company, Long Fence Company e Poly Vinyl Creations Inc. si rivolgono a esigenze specifiche per applicazioni residenziali, commerciali, ornamentali e di sicurezza. Si stanno effettuando investimenti in automazione, finiture anticorrosione, software di progettazione, polimeri riciclati e installazioni semplici che riducono i costi di installazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle recinzioni: approfondimenti strategici
Approfondimenti regionali
Mercato delle recinzioni in Nord America
Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 27% e il 31% e si prevede una crescita annua composta (CAGR) del 6,0-6,7% nel periodo 2026-2034. La sostituzione di recinzioni in edifici residenziali e commerciali, la protezione delle infrastrutture e la necessità di garantire la privacy sono alcuni dei fattori strutturali più importanti. I materiali in vinile e compositi offrono il vantaggio di una manutenzione ridotta, mentre l'acciaio viene scelto quando è necessaria una maggiore sicurezza.
Nella regione, la maggior parte della domanda proviene dagli Stati Uniti, grazie a una rete di appaltatori ben consolidata e all'ampia disponibilità di materiali. In Canada, la domanda è rappresentata principalmente dall'edilizia residenziale, dalle applicazioni agricole e da quelle istituzionali. Si osserva una crescente tendenza a differenziare i prodotti in base alle proprietà di resistenza al vento, alla protezione dalla corrosione, ai rivestimenti decorativi, alle recinzioni per la privacy e alla facilità di installazione.
Mercato statunitense delle recinzioni
Nel 2025 gli Stati Uniti rappresentavano una quota del 23-27% del mercato nordamericano e si prevede una crescita annua composta (CAGR) del 5,9-6,6% nel periodo 2026-2034. La sostituzione di edifici residenziali, condomini, immobili commerciali, siti di servizi pubblici, istituti scolastici e infrastrutture rappresenta una domanda diversificata. Le considerazioni sui costi nel settore edile privilegiano prodotti che consentono di risparmiare tempo di installazione e manutenzione.
Ameristar Perimeter Security USA Inc., CertainTeed LLC, Hoover Fence Co., Jerith Manufacturing Company, Long Fence Company e Ply Gem Residential Solutions soddisfano le esigenze di diversi segmenti di mercato. L'edilizia residenziale si presta meglio a recinzioni in vinile, metallo ornamentale, legno e materiali compositi, mentre l'edilizia industriale e governativa predilige la robustezza, il controllo degli accessi, le capacità anti-scalata e i sistemi di sicurezza delle recinzioni in acciaio. Le tendenze relative all'accessibilità economica degli alloggi potrebbero limitare la domanda derivante dalle nuove costruzioni, favorendo sostituzioni e ristrutturazioni.
Mercato europeo delle recinzioni
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 21% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,7-6,4% nel periodo 2026-2034. In termini di domanda, la Germania è leader, seguita da Regno Unito, Francia, Italia e Spagna, dove recinzioni di sicurezza, infrastrutture, agricoltura e ristrutturazioni giocano un ruolo importante nei cicli di sostituzione.
La Germania possiede edifici industriali, infrastrutture logistiche, terreni agricoli e aree residenziali da ristrutturare, il che aumenta la domanda. Il Regno Unito è interessato da recinzioni perimetrali residenziali, recinzioni di sicurezza ed edifici commerciali. La necessità di sostituzione garantisce una domanda ricorrente. Anche in Francia la domanda è elevata, dovuta all'agricoltura, al settore residenziale e al settore pubblico. In Italia e Spagna la domanda si concentra nei settori residenziale, agricolo, turistico e delle infrastrutture.
Mercato delle recinzioni nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota del 31-35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,1-7,9% nel periodo 2026-2034. Per quanto riguarda la domanda regionale, la Cina si posiziona al primo posto, seguita da India, Giappone, Corea del Sud e Australia. Le ragioni di questo primato risiedono nell'industrializzazione, nello sviluppo delle infrastrutture, nello sviluppo dell'agricoltura e nell'urbanizzazione.
I vantaggi della Cina risiedono nello sviluppo infrastrutturale e industriale, mentre l'India offre opportunità in termini di urbanizzazione, logistica, agricoltura e sviluppo infrastrutturale. D'altro canto, Giappone e Corea del Sud prediligono sistemi durevoli con specifiche tecniche, mentre l'Australia privilegia l'agricoltura e i sistemi di sicurezza.
Mercato delle recinzioni in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5,8-6,6% nel periodo 2026-2034, grazie allo sviluppo delle infrastrutture, della sicurezza, dell'agricoltura e dell'industria. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano i principali mercati del Golfo, mentre il Sudafrica è il fulcro della domanda nell'Africa meridionale.
L'Arabia Saudita può beneficiare di una notevole infrastruttura e di un notevole sviluppo urbano, mentre gli Emirati Arabi Uniti necessitano di sistemi integrati per le proprie strutture commerciali, logistiche, industriali e istituzionali. Il Sudafrica è in grado di utilizzare la tecnologia in ambito residenziale, agricolo, industriale e della sicurezza. La regione del Medio Oriente e dell'Africa (Resto del Medio Oriente e dell'Africa) continua a necessitare di una minore integrazione, con il clima, i confini di proprietà e la sicurezza delle infrastrutture come fattori chiave da considerare.
Analisi di segmentazione
Tipo di materiale
Il tipo di materiale determina la resistenza strutturale, il costo del ciclo di vita, l'aspetto, i requisiti di manutenzione e l'idoneità ambientale. Il metallo rimane il materiale dominante perché soddisfa le esigenze residenziali, industriali, agricole, governative e della difesa. Il legno conserva importanza nelle applicazioni residenziali e agricole, mentre i sistemi in plastica e compositi rispondono alle preferenze di bassa manutenzione. Il calcestruzzo è adatto ad applicazioni di alta durabilità e di delimitazione permanente. Si prevede che il segmento crescerà a un CAGR del 6,3-7,0% nel periodo 2026-2034 . L' ambito del mercato delle recinzioni comprende quindi sia i materiali convenzionali che le alternative ingegnerizzate.
- Metallo: Le recinzioni metalliche offrono elevata resistenza, sicurezza, flessibilità di progettazione e compatibilità con cancelli e sistemi di controllo accessi. L'acciaio rimane particolarmente importante per applicazioni industriali, governative, di difesa e infrastrutturali che richiedono una robusta protezione perimetrale.
- Legno: Le recinzioni in legno mantengono la loro rilevanza in ambito residenziale e agricolo grazie al loro aspetto naturale, alla disponibilità, alla facilità di riparazione e alla flessibilità di progettazione. Le tecnologie di trattamento e rivestimento influenzano la durabilità in ambienti esposti.
- Plastica e materiali compositi: i sistemi in plastica e materiali compositi sono apprezzati dai clienti che cercano bassa manutenzione, resistenza all'umidità, stabilità del colore e uniformità del design. Sono particolarmente indicati per applicazioni residenziali in ambito di privacy, decorazione e sostituzione.
- Cemento: Le recinzioni in cemento offrono notevole durata, resistenza agli urti, privacy e sicurezza. La loro struttura più robusta si adatta a confini fissi, applicazioni che richiedono elevata durabilità e proprietà in cui la lunga durata è più importante della complessità di trasporto e installazione.
utente finale
La segmentazione degli utenti finali riflette le differenze in termini di requisiti di sicurezza, estetica, condizioni di installazione, processi di approvvigionamento e priorità del ciclo di vita. Le applicazioni residenziali privilegiano l'aspetto e la privacy, mentre gli utenti industriali, agricoli, governativi e della difesa danno priorità alla durabilità e all'accesso controllato. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 6,1-6,9% nel periodo 2026-2034 .
- Residenziale: La domanda residenziale combina esigenze di privacy, sicurezza, cura del paesaggio, contenimento degli animali domestici e aspetti estetici. Gli acquirenti prediligono sempre più prodotti in vinile, composito, metallo ornamentale e legno trattato, che riducono la manutenzione e migliorano l'aspetto esterno della casa.
- Settore industriale: Gli impianti industriali richiedono recinzioni robuste attorno a stabilimenti, magazzini, centri logistici, impianti e attrezzature. Reti in acciaio, palizzate e sistemi ad alta sicurezza sono i più indicati laddove il controllo degli accessi e la resistenza alle intrusioni sono fondamentali.
- Agricoltura: Le recinzioni agricole sono fondamentali per la gestione del bestiame, la protezione delle colture, la delimitazione delle proprietà e il controllo degli spostamenti. Le esigenze variano in base al terreno, al tipo di animale, alla superficie e all'accesso per la manutenzione, creando la necessità di sistemi pratici e durevoli.
- Settore pubblico: Le applicazioni governative includono edifici pubblici, scuole, parchi, infrastrutture di trasporto, servizi di pubblica utilità e immobili amministrativi. Gli appalti in genere pongono l'accento sulla conformità agli standard, sul costo del ciclo di vita, sulla sicurezza, sulla durabilità e sull'integrazione con le infrastrutture ad accesso controllato.
- Difesa: Le applicazioni di difesa richiedono sistemi perimetrali ad alta sicurezza in grado di resistere a tentativi di scalata, taglio, effrazione e altri metodi di intrusione. La scelta del prodotto è guidata da valutazioni delle minacce, condizioni del sito, controllo degli accessi, integrazione con i sistemi di videosorveglianza e affidabilità.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Residenziale |
Alto |
Sistemi di privacy |
Maturo |
|
Industriale |
Alto |
Sicurezza perimetrale |
Maturo |
|
Agricolo |
Mezzo |
Controllo del bestiame |
Maturo |
|
Governo |
Mezzo |
Controllo degli accessi |
Scalatura |
|
Difesa |
Mezzo |
Alta sicurezza |
Scalatura |
Fattori trainanti della crescita del mercato delle recinzioni e analisi del loro impatto
Ristrutturazione residenziale e requisiti di privacy supportano una domanda ricorrente
Le recinzioni domestiche necessitano di continue sostituzioni a causa dell'usura dovuta agli agenti atmosferici, alla corrosione, agli urti, al degrado e al cambiamento dei gusti dei proprietari. Anche la necessità di privacy spinge i clienti a sostituire le recinzioni quando creano uno spazio abitativo esterno, installano piscine, prendono animali domestici o modificano il design del giardino. Le recinzioni in vinile e composito offrono il vantaggio di richiedere una manutenzione minima, mentre le recinzioni in metallo ornamentale sono resistenti ed esteticamente gradevoli. Gli appaltatori preferiscono recinzioni con componenti standard come pali, pannelli e cancelli perché facilitano l'installazione e la pianificazione dei lavori. Per i produttori, i progetti di ristrutturazione offrono un'ampia gamma di consumatori che non sono vincolati a una sola stagione di costruzione. I produttori hanno anche la possibilità di offrire i loro prodotti in diversi colori, texture, livelli di privacy, modularità e garanzie.
La sicurezza delle infrastrutture aumenta la domanda di sistemi perimetrali progettati su misura.
Le recinzioni sono infrastrutture critiche e dovrebbero funzionare in sinergia con un sistema di sicurezza, e non limitarsi a fungere da semplice recinzione. Aziende di servizi pubblici, centri di trasporto, data center, centri logistici, carceri e impianti di produzione sono solo alcuni esempi di strutture che ora integrano i propri perimetri in un sistema di sicurezza che comprende videosorveglianza, illuminazione, controllo accessi e rilevamento delle intrusioni. Ciò significa anche che sono state imposte maggiori esigenze tecniche in termini di geometria anti-scalata, progettazione anti-manomissione e integrazione con l'elettronica del sistema di sicurezza. Le recinzioni in acciaio ad alta resistenza e le reti metalliche ingegnerizzate sono ideali a questo scopo, in quanto offrono visibilità, capacità strutturale e compatibilità con le tecnologie di sicurezza. Di conseguenza, le tendenze di acquisto si stanno orientando verso sistemi collaudati e affidabilità operativa, piuttosto che verso il solo costo del materiale. Le aziende con competenze ingegneristiche, capacità di gestione dei progetti e servizi di installazione saranno in grado di competere meglio per i principali contratti infrastrutturali.
La modernizzazione dell'agricoltura amplia i requisiti per i sistemi di delimitazione durevoli
La crescente modernizzazione dell'agricoltura ha contribuito all'aumento della domanda di sistemi di recinzione che aiutino nel controllo del bestiame, nella protezione delle colture, nella gestione delle proprietà agricole e nell'efficienza operativa. Le aziende agricole più grandi e professionalizzate necessitano di recinzioni affidabili e durevoli, compatibili con cancelli, sistemi di gestione del bestiame e altri accessi. La recinzione deve resistere a condizioni atmosferiche avverse, alla pressione degli animali, alla vegetazione e al movimento di vari macchinari, pur rimanendo economicamente sostenibile per grandi superfici. Le recinzioni metalliche sono ancora valide grazie alla loro resistenza e flessibilità; esistono anche recinzioni speciali in polimeri e materiali compositi per usi specifici in cui la corrosione o la manutenzione rappresentano un problema. La crescita dell'agricoltura commerciale nei paesi in via di sviluppo potrebbe contribuire all'aumento della domanda di materiali per recinzioni standard, a scapito di quelli prodotti localmente.
Tendenze future del mercato delle recinzioni
I polimeri riciclabili e i materiali compositi aumenteranno la loro quota di mercato
Le tendenze del mercato delle recinzioni indicano che l'innovazione dei materiali si concentrerà su polimeri riciclati, sistemi compositi riciclabili, additivi di origine biologica e formulazioni più durevoli. I produttori mirano a ridurre l'utilizzo di nuovi materiali e a preservare la resistenza agli urti, la resistenza agli agenti atmosferici, la stabilità ai raggi UV e l'uniformità dimensionale. I processi produttivi a ciclo chiuso potrebbero diffondersi maggiormente laddove sia economicamente fattibile recuperare gli scarti di produzione e i prodotti usati. Si prevede che il contenuto riciclato nelle recinzioni composite aumenterà con il progredire dei progressi tecnologici. Queste tendenze incoraggeranno i clienti a considerare la sostenibilità dei materiali, oltre alla durata e all'estetica. La certificazione dei materiali, le informazioni sul contenuto riciclato e la composizione dettagliata del materiale assumeranno un'importanza crescente nei processi di acquisto commerciali. Di conseguenza, le aziende efficienti nell'utilizzo dei materiali e quelle dotate di piani di riciclo potrebbero ottenere un vantaggio competitivo nei progetti che prevedono requisiti di sostenibilità da parte di sviluppatori o enti governativi.
La progettazione digitale e l'installazione modulare rivoluzioneranno la realizzazione dei progetti.
Si prevede che gli strumenti di configurazione digitale acquisiranno sempre maggiore importanza con la crescente personalizzazione dei progetti di recinzione. Il software consentirà ad appaltatori e proprietari di immobili di modellare i confini, calcolare le quantità di pannelli e pali, configurare i cancelli, stimare il fabbisogno di materiali e visualizzare le installazioni finite prima di effettuare l'ordine. I produttori potranno collegare questi strumenti con gli inventari dei distributori e le librerie di prodotti standardizzate, riducendo gli errori tra la fase di progettazione e quella di installazione. I sistemi modulari rafforzeranno questa transizione, poiché i componenti standardizzati possono essere configurati per adattarsi a diverse geometrie del sito senza la necessità di complesse lavorazioni. I pannelli prefabbricati e la ferramenta integrata potranno inoltre ridurre la manodopera necessaria laddove la disponibilità di installatori specializzati sia limitata. A lungo termine, i flussi di lavoro digitali potrebbero connettere produttori, distributori, installatori e utenti finali attraverso la condivisione di informazioni di progetto. Ciò potrebbe abbreviare i cicli di preventivazione, migliorare la pianificazione dei materiali e ridurre gli sprechi di installazione in progetti residenziali e commerciali.
Opportunità di mercato nel settore delle recinzioni
Produzione localizzata nelle economie edilizie ad alta crescita
I produttori possono puntare sulla produzione localizzata in paesi in cui la spesa per l'edilizia, l'agricoltura e le infrastrutture cresce più rapidamente della capacità produttiva di recinzioni. Gli impianti locali possono ridurre i costi di trasporto, abbreviare i tempi di consegna e consentire l'adattamento delle specifiche di prodotto alle pratiche costruttive e alle condizioni climatiche regionali. India, Sud-est asiatico, Medio Oriente e alcune economie latinoamericane offrono opportunità per partnership produttive regionali, centri di distribuzione o produzione su contratto. Le aziende dovrebbero dare priorità a pannelli modulari in acciaio, sistemi a filo rivestito, profili in vinile, componenti compositi e cancelli standardizzati che possano soddisfare le esigenze di diverse tipologie di utenti finali. L'approvvigionamento locale di pali, ferramenta e imballaggi può ulteriormente migliorare la competitività. Partnership strategiche con distributori edili e installatori possono accelerare l'ingresso nel mercato senza richiedere un'ampia infrastruttura di vendita al dettaglio. I fornitori dovrebbero inoltre valutare l'esposizione alla corrosione, le condizioni del vento, la disponibilità di manodopera e gli standard di approvvigionamento locali prima di selezionare le sedi produttive.
Soluzioni integrate di sicurezza e recinzione per infrastrutture critiche
Si apre una significativa opportunità nell'integrare recinzioni fisiche con cancelli, controllo accessi, videosorveglianza, sensori e monitoraggio perimetrale. I proprietari di infrastrutture necessitano sempre più di sistemi di sicurezza in grado di rilevare, ritardare, valutare e reagire agli accessi non autorizzati, anziché limitarsi a stabilire un confine visibile. I produttori possono sviluppare soluzioni integrate collaborando con fornitori di sicurezza elettronica o incorporando nei sistemi di recinzione elementi come predisposizione per il montaggio, canaline per cavi, supporti per sensori e cancelli automatizzati. Tali soluzioni possono aumentare il valore di ogni progetto e creare opportunità ricorrenti per la manutenzione e l'aggiornamento del sistema. Impianti industriali, servizi pubblici, infrastrutture di trasporto, data center e siti governativi rappresentano target particolarmente adatti, in quanto i requisiti di sicurezza sono più elevati e gli appalti sono maggiormente orientati alle specifiche. I fornitori dovrebbero investire in ingegneria, interoperabilità, competenze di installazione e capacità di gestione dei progetti per competere per contratti complessi, anziché affidarsi esclusivamente a prodotti di recinzione standardizzati.
Sviluppi recenti
- Marzo 2026: Betafence ha annunciato che a partire dal 4 marzo 2026 interromperà la produzione di recinzioni mobili e temporanee, indirizzando i clienti verso ZND come potenziale fornitore futuro. Betafence ha dichiarato che tale decisione le consentirà di concentrare le risorse sulle sue soluzioni principali di recinzione e protezione perimetrale, rafforzando il suo focus strategico sulle applicazioni di sicurezza permanenti.
- Giugno 2025: CertainTeed LLC ha esteso la sua soluzione di costruzione prefabbricata ONE PRECISION ASSEMBLIES al sud-est degli Stati Uniti, aggiungendo Alabama, Carolina del Sud, Georgia, Florida, Tennessee, Kentucky e Mississippi. L'espansione ha rafforzato la presenza di CertainTeed nei mercati dell'edilizia residenziale in rapida crescita e nella più ampia domanda di prodotti per esterni.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -