
Marché des systèmes de reconnaissance gestuelle : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des systèmes de reconnaissance gestuelle : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (gesticulation, gestes langagiers, pantomimes, emblèmes et langue des signes) ; technologies (avec et sans contact) ; applications (automobile, électronique grand public, défense, domotique, jeux vidéo, santé et autres) ; et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100001035
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 16, 2026


Taille du marché en 2025
24,09 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
113,28 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
18,77 %
taux de croissance
Marché adressable
564,44 milliards de dollars américains
(2026-2034)
Le marché des systèmes de reconnaissance gestuelle était évalué à 24,09 milliards de dollars américains en 2025 et devrait atteindre 113,28 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 18,77 % entre 2026 et 2034. Ce marché comprend des plateformes matérielles, logicielles et de détection intégrées qui interprètent la gestuelle, les gestes langagiers, les pantomimes, les emblèmes et le langage des signes dans les secteurs de l'automobile, de l'électronique grand public, de la défense, de la domotique, des jeux et de la santé.
En Amérique du Nord, le marché des systèmes de reconnaissance gestuelle devrait connaître une croissance annuelle composée (TCAC) de 17,5 % à 18,5 % d'ici 2034. La vigueur des écosystèmes d'appareils grand public, la numérisation des habitacles automobiles et les investissements dans l'informatique spatiale favorisent l'adoption de ces systèmes. Aux États-Unis, en 2024, les accidents liés à la distraction au volant ont causé 3 208 décès et 315 167 blessés, renforçant ainsi la demande d'interfaces qui réduisent les interactions manuelles tout en préservant une utilisation intuitive.
Analyse et perspectives du marché des systèmes de reconnaissance gestuelle
- Amérique du Nord : La région détenait une part de marché modélisée de 34 à 36 % pour les systèmes de reconnaissance gestuelle en 2025 et devrait croître à un TCAC de 17,5 à 18,5 % entre 2026 et 2034, soutenue par l'informatique spatiale, les interfaces automobiles avancées et les vastes écosystèmes logiciels.
- États-Unis : Le pays représentait 82 à 84 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 17,8 à 18,8 % entre 2026 et 2034.
- Europe : L'Europe représentait une part modélisée de 24 à 26 % en 2025 et devrait progresser à un TCAC de 16,5 à 17,5 % jusqu'en 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique a capté une part de marché modélisée de 30 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 20,0 à 21,0 % jusqu’en 2034, tirée par la Chine, le Japon, la Corée du Sud et l’Inde.
- Segment le plus important : L’électronique grand public détenait une part de marché estimée entre 35 et 37 % en 2025 et devrait enregistrer un TCAC de 17,5 à 18,5 % entre 2026 et 2034.
- Segment à forte croissance : Le secteur de la santé représentait une part modélisée de 10 à 12 % en 2025 et devrait croître à un TCAC de 21,0 à 22,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Cognitec Systems GmbH, Microsoft Corporation, Infineon Technologies AG, eyeSight Technologies Ltd., Intel Corporation, Apple Inc., Google LLC, Microchip Technology Inc., IrisGuard UK Limited et PointGrab Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'architecture technologique a évolué, passant de la reconnaissance tactile fixe à une reconnaissance multimodale et contextuelle s'appuyant sur des caméras, des capteurs TOF, des radars, des réseaux capacitifs, des centrales inertielles et l'apprentissage automatique embarqué. La fabrication implique l'intégration de capteurs semi-conducteurs, de processeurs embarqués, de logiciels d'application et de modèles entraînés, contrairement à l'ancienne approche à entrée unique. Les fabricants privilégient désormais la minimisation de la latence, la protection de la vie privée, la compacité et la robustesse face aux variations de luminosité, de vêtements, de distance et de comportement. Les développeurs simplifieront l'apprentissage grâce à la réutilisation de bibliothèques de gestes et au développement d'interfaces au niveau de la plateforme.
En 2034, les financements devront être diversifiés entre la production manufacturière en Asie-Pacifique, les plateformes automobiles européennes, l'informatique spatiale nord-américaine et les infrastructures des villes intelligentes du Moyen-Orient. Les évolutions législatives concernant la lutte contre les distractions au volant, l'inclusion et les services publics sans contact généreront une demande qualifiée, tandis que la baisse du coût des processeurs de périphérie facilitera une utilisation plus large. La commercialisation nécessitera le consentement du public, la sécurité, des ensembles de données d'entraînement diversifiés et des performances optimales indépendamment de la langue, de la culture, de la mobilité et de l'environnement.
Portée du rapport sur le marché des systèmes de reconnaissance gestuelle
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 24,09 milliards de dollars américains |
| Taille du marché d'ici 2034 | 113,28 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 18,77% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de reconnaissance gestuelle
La croissance du marché des systèmes de reconnaissance gestuelle est favorisée par le besoin d'un contrôle intuitif lorsque le contact physique est impraticable, source de distraction ou non hygiénique. L'électronique grand public et les jeux vidéo contribuent à cette adoption massive, l'automobile privilégie la réduction des distractions, le secteur de la santé met l'accent sur l'accessibilité et la domotique tire profit du contrôle à distance. La chaîne de valeur comprend les capteurs d'image, les composants radar et capacitifs, les processeurs, les outils de modélisation, les intergiciels, les applications et l'intégration système.
L'économie de l'offre sur le marché des systèmes de reconnaissance gestuelle varie selon le type d'architecture. Les systèmes tactiles utilisent des composants tactiles et inertiels éprouvés, tandis que les systèmes non tactiles font appel à un étalonnage optique ou à un radar, au traitement des données et à une inférence spécifique à l'application. Le traitement en périphérie réduit la dépendance au cloud et la latence, mais augmente la consommation d'énergie et de mémoire. Il est nécessaire de gérer les fausses activations, les occlusions, les bruits ambiants et les différences individuelles entre utilisateurs avant la production en série.
L'analyse du marché des systèmes de reconnaissance gestuelle indique que les concurrents privilégient les plateformes intégrant des capacités de détection et de traitement logiciel. Microsoft Corporation, Apple Inc., Google LLC et Intel Corporation interviennent dans les systèmes d'exploitation, l'informatique spatiale, les frameworks de développement et le traitement en périphérie. Infineon Technologies AG et Microchip Technology Inc. proposent des solutions radar, temps de vol, capacitives et des contrôleurs embarqués, tandis qu'eyeSight Technologies Ltd. et PointGrab Ltd. se concentrent sur l'intelligence artificielle appliquée à la vision par ordinateur.
Les investissements sur le marché des systèmes de reconnaissance gestuelle se concentrent sur les modèles réutilisables, la fusion de capteurs et l'inférence embarquée respectueuse de la vie privée. Cognitec Systems GmbH et IrisGuard UK Limited apportent leur expertise biométrique en matière d'identité et d'interactions multimodales. Cependant, l'utilisation de la biométrie est soumise à ses propres exigences de consentement et de gouvernance. L'avantage stratégique repose sur la validation des données d'application, la capacité d'intégration, l'efficacité du processeur et la fiabilité des performances, plutôt que sur la précision d'un algorithme isolé. Les fournisseurs qui simplifient les processus d'étalonnage et de certification ont l'opportunité de remporter des contrats dans les secteurs de l'automobile, de la santé, de la défense et du bâtiment.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
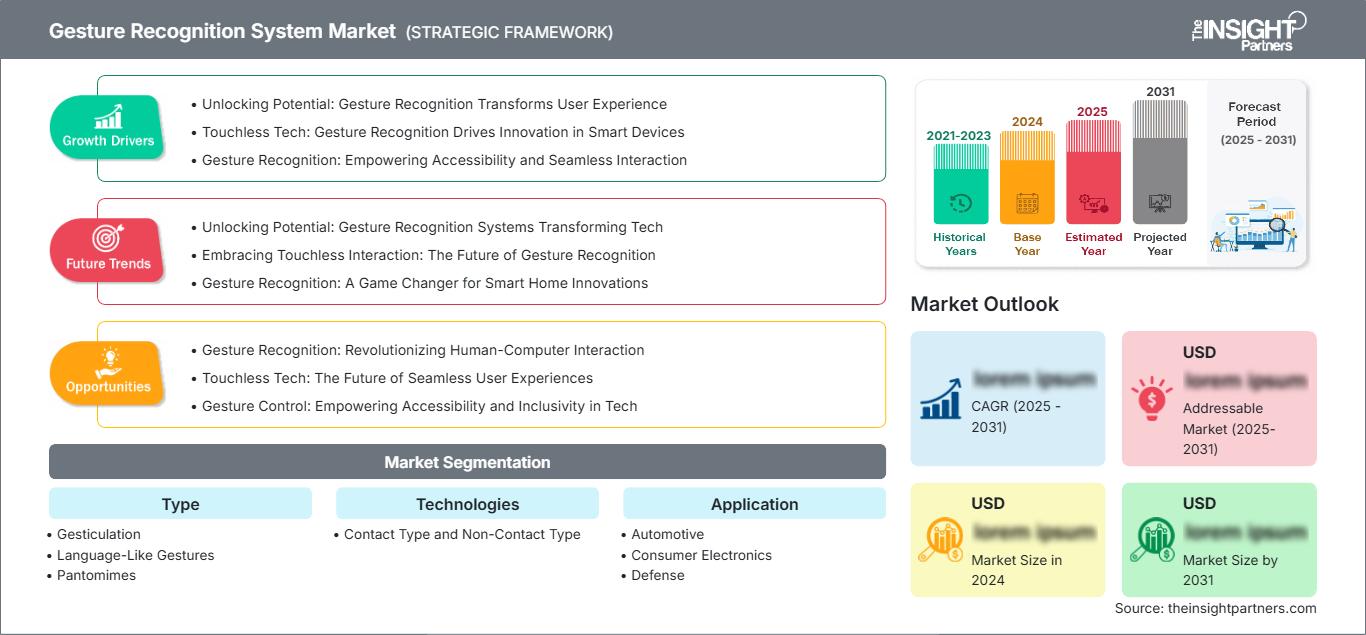
Marché des systèmes de reconnaissance gestuelle : Perspectives stratégiques
Perspectives régionales
Marché des systèmes de reconnaissance gestuelle en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 34 et 36 % pour les systèmes de reconnaissance gestuelle en 2025 et devrait connaître une croissance annuelle composée de 17,5 à 18,5 % entre 2026 et 2034. La région se caractérise par des plateformes de systèmes d'exploitation de pointe, l'intelligence artificielle dans le cloud et en périphérie, la conception de semi-conducteurs, une forte demande en appareils grand public haut de gamme et l'adoption des services numériques. L'informatique spatiale, les jeux vidéo, l'infodivertissement automobile, les bâtiments intelligents, la simulation militaire et les interfaces d'assistance constituent autant de débouchés commerciaux diversifiés.
L'adoption évolue des fonctionnalités novatrices vers le contrôle multimodal intégrant les gestes, les mouvements oculaires, la voix et la proximité. Les exigences en matière de confidentialité impliquent un traitement local, tandis que les normes d'interopérabilité contribuent à minimiser les problèmes d'intégration entre les appareils. Les solutions pour entreprises privilégient la productivité et l'accessibilité, tandis que les solutions grand public se concentrent sur la réactivité et l'autonomie de la batterie. Le Canada est actif dans la recherche en IA, les jeux vidéo, la santé et l'adoption des bâtiments intelligents, tandis que le Mexique est impliqué dans la fabrication de produits électroniques et automobiles. Les achats privilégient les données exhaustives, les tests d'erreur et une performance robuste dans diverses conditions d'éclairage, d'exposition cutanée et en milieu dense.
Marché américain des systèmes de reconnaissance gestuelle
Les États-Unis représentaient, selon les projections, 82 à 84 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 17,8 à 18,8 % entre 2026 et 2034. Des entreprises telles que Microsoft Corporation, Apple Inc., Google LLC, Intel Corporation et Microchip Technology Inc. ont bâti un écosystème riche, comprenant des plateformes, des processeurs, des capteurs, des applications et des outils de développement. L'électronique grand public, la réalité mixte, les jeux vidéo, la formation militaire, l'accès aux soins de santé et les solutions pour espaces de travail intelligents sont les principaux moteurs de la demande.
Les opportunités dans le secteur automobile sont stimulées par les priorités nationales en matière de sécurité liées à la distraction au volant : en 2024, les accidents impliquant des conducteurs distraits ont causé 3 208 décès et 315 167 blessés. Les interfaces gestuelles ne peuvent remplacer une conduite attentive, mais des raccourcis bien conçus peuvent contribuer à minimiser les efforts de déplacement et la recherche visuelle. Les secteurs de la santé et de l’éducation généreront également une demande en traduction de la langue des signes et en interaction gestuelle. Les clients auront besoin d’un traitement local, de tests de biais, de mesures de cybersécurité et de capacités de saisie alternatives. Les réussites commerciales démontreront de faibles taux de faux positifs en conditions réelles.
Marché européen des systèmes de reconnaissance gestuelle
L'Europe représentait une part de marché estimée entre 24 et 26 % en 2025 et devrait connaître une croissance annuelle composée de 16,5 à 17,5 % entre 2026 et 2034, l'Allemagne étant en tête. Des entreprises telles que Microsoft Corporation, Apple Inc., Google LLC, Intel Corporation et Microchip Technology Inc. ont développé un vaste écosystème comprenant des plateformes, des processeurs, des capteurs, des applications et des kits de développement. La demande est principalement tirée par l'électronique grand public, la réalité mixte, les jeux vidéo, la formation militaire, l'accès aux soins de santé et les espaces de travail intelligents.
L'industrie automobile offre des opportunités liées aux priorités nationales en matière de sécurité routière : en 2024, les distractions ont causé 3 208 décès et 315 167 blessures. Si les interfaces gestuelles ne peuvent remplacer l'attention au volant, des raccourcis bien conçus permettront de réduire les mouvements de bras et la recherche visuelle. Les secteurs de la santé et de l'éducation auront également besoin de services de traduction en langue des signes et d'interaction gestuelle. Les clients exigeront un traitement local, des tests de biais, une cybersécurité renforcée et des méthodes de saisie alternatives. Le succès commercial démontrera en pratique de faibles taux de faux positifs.
Marché des systèmes de reconnaissance gestuelle en Asie-Pacifique
La région Asie-Pacifique devrait représenter une part de marché de 30 à 32 % en 2025 et afficher une croissance annuelle composée de 20 à 21 % jusqu'en 2034, portée par la Chine. La vaste chaîne d'approvisionnement en électronique, les communautés de joueurs, la fabrication de smartphones, la numérisation du secteur automobile et les investissements dans les villes intelligentes accélèrent la commercialisation. La Chine mise sur les grandes échelles, le Japon sur la robotique et l'automobile, et la Corée du Sud sur les écrans, la mémoire, l'électroménager et la téléphonie mobile.
L'Inde offre des opportunités dans les domaines du génie logiciel, des soins de santé et de la langue des signes multilingue. L'Australie apporte son expertise en simulation de défense, en automatisation minière et en recherche. Le soutien à la fabrication électronique et à l'IA contribue au développement des capacités de conception locales. La maîtrise des coûts favorise la réutilisation des caméras et l'optimisation des modèles périphériques, tandis que les appareils haut de gamme utilisent des radars et des capteurs de temps de vol pour de meilleures performances en conditions de faible luminosité, à longue portée et en présence d'obstacles.
Marché des systèmes de reconnaissance gestuelle au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 18,0 à 19,0 % entre 2026 et 2034, les Émirats arabes unis étant en tête. Les aéroports intelligents, l'administration numérique, l'hôtellerie, les installations sécurisées, la modernisation des soins de santé et les programmes d'intelligence artificielle souveraine soutiennent cette demande. Les interfaces gestuelles et sans contact sont adaptées aux environnements à haut débit, mais la géolocalisation, le consentement et l'intégration aux systèmes existants demeurent essentiels.
L’Arabie saoudite associe l’adoption de ces technologies à de nouveaux projets d’infrastructure et de divertissement, tandis que les Émirats arabes unis les combinent avec l’aviation, le commerce de détail, la finance et les bâtiments intelligents. L’Afrique du Sud offre des opportunités dans les secteurs de la santé, des mines, de l’éducation et de la sécurité. Dans le reste du Moyen-Orient et de l’Afrique, le déploiement privilégiera des cas d’usage ciblés, une connectivité fiable et un support local. L’efficacité énergétique est essentielle, car le traitement en périphérie doit fonctionner dans des limites de consommation énergétique des appareils et des bâtiments.
Analyse de segmentation
Taper
Le marché des systèmes de reconnaissance gestuelle devrait enregistrer un TCAC modélisé de 18,0 à 19,0 % entre 2026 et 2034. Ce marché couvre l'expression des mouvements, des commandes simples à la langue des signes structurée. Sa valeur commerciale dépend de la taille du vocabulaire, de l'interprétation contextuelle, de l'adaptation culturelle et de la tolérance aux erreurs. Les emblèmes permettent des commandes efficaces, tandis que les applications de langue des signes exigent une modélisation séquentielle plus poussée et des ensembles de données incluant les utilisateurs.
- Gesticulation : Les mouvements naturels des mains et du corps favorisent une interaction intuitive dans les jeux, les véhicules et les espaces intelligents, la demande étant stimulée par de faibles exigences d'apprentissage et une conception de commandes flexible.
- Gestes de type langagier : des séquences structurées font le lien entre les commandes simples et le langage complet, offrant une valeur stratégique lorsque les applications nécessitent une reconnaissance d’intention plus riche sans interprétation linguistique complète.
- Pantomimes : Les actions mimées permettent de découvrir des commandes dans le divertissement, la formation et les interfaces publiques, bien que leur interprétation nécessite des modèles contextuels qui distinguent le mouvement délibéré de l'activité ordinaire.
- Emblèmes : Les symboles culturellement établis offrent une saisie rapide et mémorable pour les appareils électroniques grand public et les raccourcis automobiles, mais leur déploiement mondial nécessite une localisation pour éviter des significations incohérentes ou non intentionnelles.
- Langue des signes : la reconnaissance favorise l’accessibilité de la communication dans les domaines de la santé, de l’éducation, des services publics et des appareils, nécessitant une analyse en continu des mouvements, des ensembles de données linguistiques régionaux et une validation minutieuse auprès des communautés de langue des signes.
Technologies
Le marché des technologies devrait connaître une croissance annuelle composée (TCAC) de 18,5 % à 19,5 % entre 2026 et 2034. Les architectures avec contact conservent leurs avantages en termes de coût, d'intentionnalité et d'interaction familière, tandis que les plateformes sans contact s'imposent lorsque la distance, l'hygiène, l'immersion ou la réduction des distractions sont des facteurs importants. Le choix du système dépend de l'éclairage, de la portée, de la puissance, de la capacité de calcul, de l'exposition aux intempéries, du respect de la vie privée, des déclenchements intempestifs et de l'intégration avec les écrans ou commandes existants.
- Type de contact : Les surfaces tactiles, les objets connectés et les capteurs inertiels offrent une saisie explicite et une intégration aboutie, restant importants pour les appareils sensibles aux coûts, les accessoires de jeu et les environnements à visibilité incertaine.
- Type sans contact : les caméras, l’infrarouge, le temps de vol, le radar et la détection de champ électrique permettent un contrôle à distance ou sans contact, prenant en charge les habitacles automobiles, la réalité mixte, les soins de santé, les appareils électroménagers et les interfaces de bâtiments intelligents.
Application
La demande d'applications devrait croître à un TCAC modélisé de 18,8 % à 19,8 % entre 2026 et 2034. L'électronique grand public représente la plus grande source de revenus, tandis que le secteur de la santé offre le plus fort potentiel de croissance grâce à l'accessibilité et aux flux de travail sans contact. L'automobile privilégie la réduction des distractions, la défense valorise la formation et le contrôle sécurisé, la domotique privilégie le confort et les jeux vidéo récompensent une interaction expressive et à faible latence.
- Automobile : La commande gestuelle en cabine prend en charge l’infodivertissement, la climatisation, l’éclairage et les raccourcis contextuels, et revêt une importance stratégique croissante à mesure que les cockpits numériques exigent une interaction intuitive et des dispositifs de protection contre les distractions.
- Électronique grand public : les smartphones, les montres, les ordinateurs, les téléviseurs, les écouteurs et les appareils spatiaux constituent la base de déploiement la plus large, mettant l’accent sur l’efficacité de la batterie, le traitement embarqué, le support des développeurs et une réactivité quotidienne constante.
- Défense : Les systèmes de simulation, de commandement, de robotique et les interfaces portables utilisent des gestes lorsque le contrôle mains libres améliore le flux de travail situationnel, bien que la sécurité, la robustesse et la validation spécifique à la mission régissent l'acquisition.
- Domotique : le contrôle à distance de l’éclairage, des divertissements, des appareils électroménagers, de l’accès et du climat améliore le confort et l’accessibilité, son adoption dépendant du respect de la vie privée, de l’interopérabilité, du prix abordable et de la fiabilité de la détection du contexte domestique.
- Jeux vidéo : Les jeux riches en mouvement, la réalité virtuelle et les expériences de fitness tirent parti d’un suivi squelettique à faible latence et d’une saisie expressive, ce qui rend le contenu logiciel, le confort, le calibrage de la pièce et l’accessibilité financière de l’appareil commercialement décisifs.
- Soins de santé : les interfaces sans contact, la réadaptation, l’assistance chirurgicale, la communication avec les patients et les outils de langue des signes permettent de lutter contre les infections et d’améliorer l’accessibilité, ce qui nécessite une intégration au flux de travail clinique, le consentement, la fiabilité et une validation inclusive.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Contrôle de cabine |
Mise à l'échelle |
|
Électronique grand public |
Haut |
Dispositifs spatiaux |
Mature |
|
Défense |
Moyen |
Interfaces de mission |
Mise à l'échelle |
|
Domotique |
Moyen |
Contrôle ambiant |
Mise à l'échelle |
|
Jeux |
Moyen |
Jeu de mouvement |
Mature |
|
Soins de santé |
Moyen |
Soins accessibles |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de reconnaissance gestuelle
L'informatique spatiale élargit l'interaction naturelle
L'informatique spatiale utilise les mouvements des mains et du corps comme mode principal d'interaction avec l'interface, et non plus comme un mode optionnel. Les casques et lunettes connectées nécessitent une interaction permettant aux utilisateurs de sélectionner, manipuler, naviguer et communiquer sans clavier ni écran tactile traditionnel. De ce fait, des technologies de suivi des mains, de reconnaissance gestuelle, de coordination œil-main et d'inférence en périphérie en temps réel sont indispensables. Les standards des plateformes et l'accès des développeurs sont définis par des entreprises telles qu'Apple, Microsoft, Google et Intel, tandis que les capteurs de profondeur sont soumis à des limitations de profondeur, de consommation d'énergie et de champ de vision. L'impact de cette technologie ne se limite pas aux jeux vidéo, mais s'étend à la conception, la formation, l'assistance à distance, la formation dans le domaine de la santé et bien d'autres secteurs.
Les cockpits numériques privilégient les commandes moins distrayantes.
L'aménagement intérieur des véhicules évolue vers une utilisation accrue des écrans, rendant indispensable la conception d'interfaces qui captent l'attention des utilisateurs et permettent une exécution rapide des instructions. Aux États-Unis, en 2024, les accidents liés à la distraction au volant ont causé 3 208 décès et 315 167 blessés. En Europe, la réglementation automobile impose des systèmes d'alerte de distraction performants dans tous les véhicules neufs. Les systèmes de reconnaissance gestuelle, associés à la commande vocale, au retour haptique et au suivi du regard, pourraient permettre de gérer la climatisation, les applications d'infodivertissement, l'éclairage et les raccourcis contextuels. Les applications commerciales incluent les caméras, les radars, les capteurs de temps de vol, le traitement des données et les systèmes embarqués. Pour être efficaces, ces fonctionnalités doivent se limiter à un nombre restreint de commandes, minimiser les déclenchements intempestifs, fonctionner de nuit et proposer des solutions de repli performantes en cas de défaillance.
L'accessibilité transforme un besoin non satisfait en demande pour la plateforme
L'accessibilité engendre une demande soutenue en matière de reconnaissance de la langue des signes, de commande gestuelle et de modes de saisie alternatifs. Selon l'Organisation mondiale de la Santé, environ 430 millions de personnes nécessitent actuellement une réadaptation pour une déficience auditive invalidante, dont 34 millions d'enfants, et ce chiffre devrait dépasser les 700 millions d'ici 2050. La technologie gestuelle peut être utilisée dans la communication, l'éducation, la télémédecine, les services publics et l'accessibilité des appareils, mais son utilité dépend de l'étendue du soutien linguistique et de la validation par la communauté. Les langues des signes sont des systèmes linguistiques complexes qui varient selon les régions ; par conséquent, les classificateurs de signes isolés ne suffisent pas dans la plupart des cas pratiques. Les implications commerciales comprennent la collecte de données, l'étiquetage, la modélisation de séquences continues, le déploiement en périphérie et la combinaison avec des sous-titres ou la voix.
Tendances futures du marché des systèmes de reconnaissance gestuelle
Les modèles d'intention multimodaux remplacent les commandes isolées.
Les tendances du marché des systèmes de reconnaissance gestuelle évolueront vers des systèmes intégrant les gestes au regard, à la parole, à la posture, à la proximité et au contexte d'utilisation. Un geste est souvent ambigu en soi ; les indices contextuels permettent de déterminer si l'utilisateur souhaite sélectionner, rejeter, pointer ou parler. Le système minimisera les déclenchements intempestifs et simplifiera la mémorisation des commandes. À l'avenir, les systèmes de reconnaissance gestuelle conserveront de plus en plus le contexte local sur le processeur périphérique, garantissant ainsi une faible latence et la confidentialité tout en synchronisant uniquement les événements essentiels. Les développeurs exigeront des scores de confiance, la possibilité pour l'utilisateur de modifier l'automatisation et d'obtenir un retour d'information afin que le processus soit prévisible.
La reconnaissance en périphérie respectueuse de la vie privée devient la norme
Les futures générations de produits effectueront une part croissante du traitement des données directement sur l'appareil, traduisant les flux de capteurs en coordonnées, caractéristiques ou commandes anonymisées. La détection de contours réduit la latence, la dépendance au réseau, les coûts du cloud et la vulnérabilité des vidéos intimes capturées à domicile, en déplacement, au bureau et en clinique. Le traitement au niveau des capteurs deviendra de plus en plus sélectif, n'activant le système hôte qu'en cas de mouvement significatif, par souci d'efficacité. Le compromis lors de la conception des solutions futures résidera entre la compacité du modèle et sa précision. Les fabricants concurrents se démarqueront en proposant des mises à jour sécurisées des modèles, une explication claire de leurs scores de confiance et la possibilité de configurer les politiques de conservation des données. Les cahiers des charges devront clairement distinguer les données interactives des données biométriques.
Opportunités du marché des systèmes de reconnaissance gestuelle
Création de bibliothèques de gestes verticales et de services de validation
Les investisseurs peuvent développer des bibliothèques de gestes réutilisables, des jeux de données de test et des services de certification pour les secteurs de l'automobile, de la santé, de l'électroménager, des jeux vidéo et de la défense. Les prévisions du marché des systèmes de reconnaissance gestuelle privilégient les fournisseurs qui réduisent le travail de collecte de données et d'étalonnage pour leurs clients, tout en documentant les performances dans des conditions réalistes d'éclairage, de distance, de vêtements, de mouvement et d'utilisateurs divers. Une plateforme verticale peut combiner matériel de référence, données étiquetées, modèles périphériques, logiciels d'intégration et protocoles de validation. Les revenus peuvent provenir de services de licences, d'ingénierie et de mise à jour des modèles. Les partenariats avec les fabricants, les cliniques, les universités et les communautés d'utilisateurs renforcent la pertinence et la confiance. La véritable valeur ajoutée résidera dans les preuves spécifiques à l'application et le support au déploiement, plutôt que dans la précision de reconnaissance générique mesurée sur des jeux de données de laboratoire.
Localiser les interfaces de langue des signes et de service public
Les établissements de santé, les écoles, les plateformes de transport, les agences gouvernementales et les institutions financières peuvent investir dans des interfaces de service localisées en langue des signes et sans contact. Le potentiel est maximal lorsque les bornes interactives, les services de télésanté ou les plateformes vidéo existants peuvent intégrer la reconnaissance sans bouleverser les processus. Les développeurs devraient commencer par des vocabulaires restreints mais essentiels, puis les enrichir grâce à la collecte de données participative et à une évaluation continue de la qualité. Les modèles commerciaux peuvent combiner abonnements logiciels, implémentation et assistance humaine. La précision doit être mesurée par les résultats obtenus, et non par une simple classification gestuelle. Une conception inclusive exige également des sous-titres, du texte, la synthèse vocale et des alternatives manuelles pour permettre aux utilisateurs de se repérer en cas de faible confiance dans la reconnaissance ou de différences régionales en langue des signes.
Développements récents
- Août 2026 : L’Université Northwestern a développé EITWatch, une montre connectée open source capable de reconnaître les mouvements de la main en mesurant les variations électriques sous-cutanées. Ce projet combine un microcontrôleur ESP32-S3 et la tomographie d’impédance électrique (EIT) pour créer un système de détection gestuelle compact. Contrairement aux interfaces gestuelles classiques qui utilisent des caméras, des accéléromètres ou des capteurs placés autour du poignet, EITWatch utilise des électrodes fixées directement au dos de la montre. Ces électrodes détectent les variations d’impédance électrique produites par les mouvements des muscles et des tendons de la main.
- Août 2026 : HONOR a officiellement lancé en Chine son Robot Phone atypique, un smartphone haut de gamme doté d’une nacelle motorisée permettant de se déplacer, de suivre des sujets et de filmer sous différents angles. L’appareil intègre une nacelle en titane à quatre degrés de liberté (4DoF). Un capteur principal de 200 mégapixels est monté sur ce mécanisme. HONOR s’est également associé au fabricant de caméras de cinéma ARRI pour intégrer des technologies d’imagerie professionnelles et des flux de travail colorimétriques à ce smartphone.
- Août 2026 : Google DeepMind a dévoilé un nouveau système d’intelligence artificielle conçu pour comprendre la langue des signes et la convertir en texte, franchissant ainsi une nouvelle étape vers une meilleure accessibilité des outils de communication basés sur l’IA pour les personnes sourdes et malentendantes. Cette technologie, appelée SL2T (Sign Language To Text), vise à pallier une lacune persistante de l’IA. Alors que les systèmes de reconnaissance vocale ont progressé rapidement et peuvent désormais traduire, transcrire et interpréter les langues parlées, les langues des signes ont reçu beaucoup moins d’attention, malgré leur utilisation par des millions de personnes dans le monde.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -