
Marché des systèmes de souffleries et ventilateurs CVC : taille et croissance 2034
Rapport d'analyse du marché des systèmes de ventilation et de soufflage pour le CVC : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (ventilateurs axiaux, centrifuges, à flux incliné vers l'arrière, autres) ; application (industrielle, résidentielle, commerciale) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019782
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
13,56 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
20,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,55 %
taux de croissance
Marché adressable
153,46 milliards de dollars américains
(2026-2034)
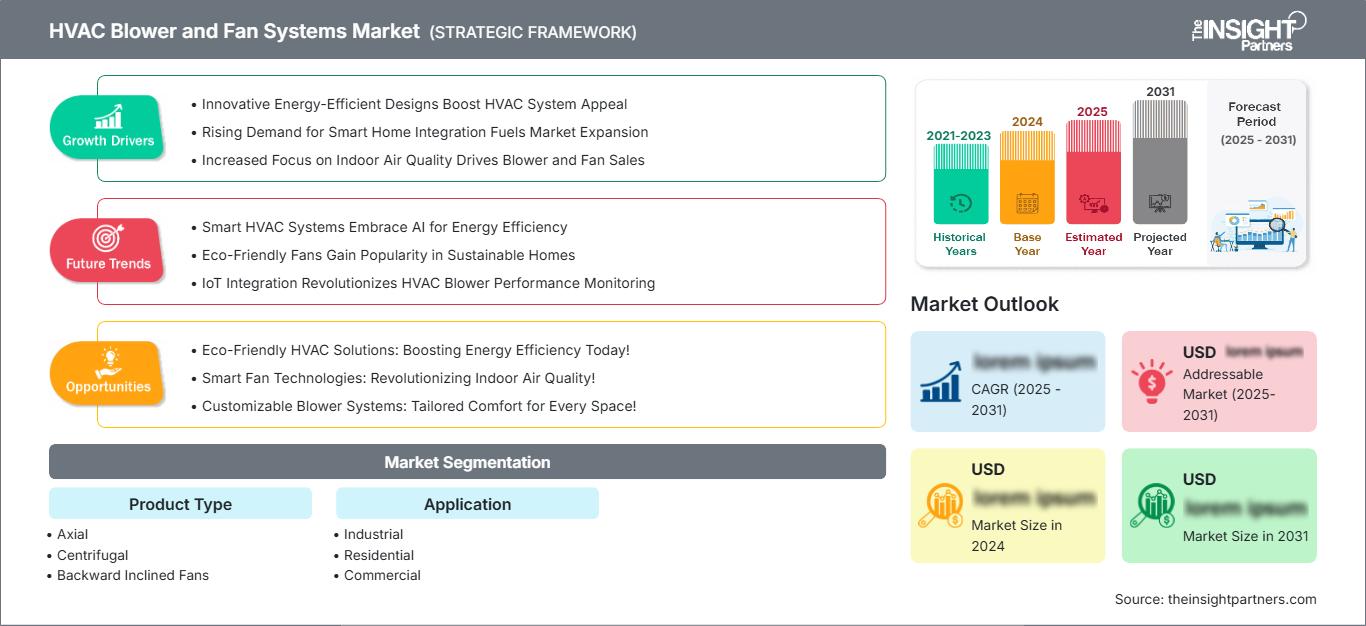
Le marché des systèmes de ventilation et de soufflage de fluides était évalué à 13,56 milliards de dollars américains en 2025 et devrait atteindre 20,24 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 4,55 % entre 2026 et 2034. Ce marché comprend les ventilateurs axiaux, centrifuges et à hélice inclinée vers l'arrière, utilisés dans les applications industrielles, résidentielles et commerciales, et dont la demande dépend des besoins en ventilation, de l'efficacité des équipements, de la qualité de l'air intérieur, de la construction des bâtiments et du contrôle de l'air des procédés industriels.
En Amérique du Nord, une croissance soutenue est prévue grâce à la rénovation des systèmes de chauffage, ventilation et climatisation (CVC) dans le secteur commercial et aux investissements dans la ventilation industrielle. Parmi les facteurs influençant la taille du marché des systèmes de ventilation et de soufflage de CVC, on note des normes d'efficacité plus strictes, la construction de nouveaux centres de données et d'entrepôts, ainsi que la demande d'équipements de traitement d'air fiables.
Analyse et perspectives du marché des systèmes de ventilation et de traitement d'air pour les systèmes de chauffage, ventilation et climatisation
- Amérique du Nord : L'Amérique du Nord détenait une part de marché de 24 à 28 % en 2025 et devrait croître à un TCAC de 4,2 à 4,8 % entre 2026 et 2034, grâce aux rénovations commerciales, à la ventilation industrielle et au remplacement des systèmes de ventilation inefficaces.
- États-Unis : Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,1 à 4,7 % entre 2026 et 2034, tirée par la modernisation des systèmes CVC commerciaux.
- Europe : L'Europe représentait une part de 25 à 29 % en 2025 et devrait croître à un TCAC de 4,0 à 4,6 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant le remplacement axé sur l'efficacité.
- Asie-Pacifique : L’Asie-Pacifique représentait une part de 30 à 34 % en 2025 et devrait enregistrer un TCAC de 5,0 à 5,6 % entre 2026 et 2034, la Chine, l’Inde, le Japon, la Corée du Sud et l’Australie étant les principaux moteurs de la demande en matière de ventilation dans le secteur de la construction et l’industrie.
- Segment le plus important : Les ventilateurs centrifuges détenaient une part de marché de 45 à 49 % en 2025 et devraient croître à un TCAC de 4,7 à 5,1 % entre 2026 et 2034, soutenus par les applications à forte pression.
- Segment à forte croissance : Les ventilateurs axiaux représentaient une part de marché de 34 à 38 % en 2025 et devraient croître à un TCAC de 4,9 à 5,3 % entre 2026 et 2034, soutenus par la demande en matière de ventilation.
- Principales entreprises analysées en détail : CG Power and Industrial Solutions Limited ; Acme Engineering and Manufacturing Corporation ; Air System Components Inc. ; Wuhan General Group (China) Co., Ltd. ; Continental Blower LLC ; Air Master Fan Company, Inc. ; DongKun Industrial Co., Ltd. ; FläktGroup SA ; Greenheck Fan Corporation ; Howden Group Ltd.
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des systèmes de ventilation et de soufflage pour le CVC s'oriente vers des configurations à entraînement direct, des moteurs à commutation électronique, des variateurs de vitesse, une aérodynamique optimisée et une sélection assistée par ordinateur. Les méthodes de production privilégient de plus en plus la modularisation, la conception nécessitant peu d'entretien, l'encombrement réduit et une meilleure efficacité énergétique. Ces évolutions impacteront la fabrication des ventilateurs et soufflantes individuels installés dans les centrales de traitement d'air, les systèmes de toiture, les systèmes de ventilation et les procédés industriels.
La demande future devrait croître dans la région Asie-Pacifique et dans certains pays en développement, la construction urbaine et l'expansion industrielle, ainsi que la construction de centres de données, entraînant un besoin accru en ventilation. Les marchés nord-américain et ouest-européen privilégieront le remplacement des systèmes existants et l'amélioration de leur efficacité. L'accent mis par la réglementation sur la performance des bâtiments, la qualité de l'air intérieur, le rendement des moteurs et la consommation énergétique des équipements devrait également stimuler la demande de systèmes de ventilation plus performants.
Rapport sur le marché des systèmes de ventilation et de soufflage CVC
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 13,56 milliards de dollars américains |
| Taille du marché d'ici 2034 | 20,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,55% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de ventilation et de soufflage CVC
La demande provient de trois principaux environnements d'application : les établissements industriels nécessitant une ventilation de process, les bâtiments résidentiels exigeant une circulation et une extraction d'air, et les établissements commerciaux nécessitant un contrôle de la circulation d'air. Les facteurs qui stimulent le marché des systèmes de ventilation et de soufflage de CVC incluent la construction, le remplacement d'équipements anciens, les exigences en matière de qualité de l'air intérieur et le traitement de volumes d'air importants. La chaîne de valeur comprend les fournisseurs de moteurs, les fournisseurs de ventilateurs, les entreprises d'assemblage d'équipements CVC, les distributeurs, les bureaux d'études, les entrepreneurs et les services de maintenance.
Les facteurs influençant la fourniture comprennent les moteurs électriques, les turbines, le carter, les roulements, les systèmes de contrôle, les matériaux et les capacités de fabrication. Les ventilateurs centrifuges sont particulièrement adaptés aux applications à haute pression, tandis que les ventilateurs axiaux sont les plus courants pour les applications nécessitant un débit d'air important à pression relativement basse. Les ventilateurs à pales inclinées vers l'arrière représentent la conception optimisée en termes d'efficacité des systèmes de traitement d'air.
Le rapport sur le marché des systèmes de ventilation et de soufflage indique que la concurrence sur ce marché oppose des entreprises diversifiées du secteur du CVC à des fabricants spécialisés de ventilateurs et de soufflantes. Greenheck Fan Corporation et FläktGroup SA proposent des gammes diversifiées pour la circulation de l'air et la ventilation, tandis que Howden Group Ltd répond aux besoins complexes de traitement de l'air et des gaz dans l'industrie. Acme Engineering and Manufacturing Corporation, Continental Blower LLC et Air Master Fan Company, Inc. complètent le classement des fournisseurs spécialisés.
CG Power and Industrial Solutions Limited excelle dans les moteurs et les solutions de traitement de l'air, tout comme Wuhan General Group (China) Co., Ltd. et DongKun Industrial Co., Ltd., qui représentent la production asiatique. Air System Components Inc. et sa gamme de produits, en collaboration avec des fournisseurs spécialisés, misent sur l'ingénierie d'application, l'accès à la distribution, la personnalisation, l'efficacité énergétique et la garantie de livraison. Les investissements stratégiques porteront sur les moteurs à haut rendement, les systèmes à entraînement direct, les outils de sélection numériques et la production locale.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de ventilation et de traitement d'air pour le CVC : Perspectives stratégiques
Perspectives régionales
Marché des systèmes de ventilation et de climatisation en Amérique du Nord
En 2025, l'Amérique du Nord détenait une part de marché de 24 à 28 % pour les systèmes de ventilation et de traitement d'air (CVC). Ce marché devrait croître à un TCAC de 4,2 à 4,8 % entre 2026 et 2034. Les États-Unis, principal centre de demande, dominent ce marché. Le Canada et le Mexique contribuent également aux opportunités grâce à la construction de bâtiments commerciaux, d'usines, d'entrepôts et d'établissements, ainsi qu'aux travaux de remplacement. Les circuits de distribution des systèmes CVC et le parc d'équipements installés en Amérique du Nord assurent une demande constante de ventilateurs, de moteurs et de souffleurs de rechange. Les installations industrielles ont des besoins spécifiques en matière de ventilation.
Le marché nord-américain connaît une demande croissante de ventilateurs à entraînement direct, de moteurs à vitesse variable, de moteurs à commutation électronique et d'équipements faciles à entretenir. Les centres de données, les plateformes logistiques, les établissements de santé et les bâtiments commerciaux constituent des cibles d'investissement privilégiées. La tendance à l'efficacité énergétique incite les propriétaires à privilégier le coût total de consommation électrique sur la durée de vie des équipements plutôt que leur coût d'acquisition. Cette situation offre des opportunités aux fabricants proposant des courbes de ventilation optimisées, des systèmes de contrôle performants, une ingénierie d'application efficace et des équipements faciles à intégrer.
Marché américain des systèmes de ventilation et de climatisation
En 2025, les États-Unis détenaient entre 78 et 82 % du marché nord-américain et devraient connaître une croissance annuelle composée (TCAC) de 4,1 à 4,7 % jusqu'en 2034. La demande est principalement alimentée par la modernisation des systèmes de chauffage, ventilation et climatisation (CVC) commerciaux, la production industrielle, la construction d'entrepôts, les établissements de santé et les centres de données. Parmi les principaux fournisseurs figurent Greenheck Fan Corporation, Acme Engineering and Manufacturing Corporation et Air Master Fan Company, Inc.
La demande de remplacement est cruciale, car les bâtiments existants disposent d'un parc important de ventilateurs, de soufflantes, de systèmes de traitement d'air et de systèmes de ventilation. De plus, les acheteurs prennent en compte l'efficacité des moteurs, la facilité de contrôle, les performances acoustiques, la fiabilité et la maintenance. D'une part, les utilisateurs industriels s'intéressent à la pression et au débit d'air. D'autre part, les utilisateurs commerciaux privilégient l'efficacité, le confort des occupants, l'acoustique et l'intégration des équipements.
Marché européen des systèmes de ventilation et de traitement d'air pour le CVC
L'Europe représentait 25 à 29 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,6 % entre 2026 et 2034. L'Allemagne est un marché de premier plan, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. L'Allemagne bénéficie de capacités de production industrielle et d'ingénierie avancées, tandis que le Royaume-Uni associe la rénovation commerciale à une attention croissante portée à la ventilation et à l'efficacité énergétique des bâtiments. La France offre des opportunités dans les projets d'infrastructures commerciales, industrielles et publiques.
La demande italienne et espagnole provient des industries manufacturières, du secteur de l'hôtellerie, des bâtiments commerciaux et de la construction résidentielle. Les acheteurs européens privilégient l'efficacité énergétique, la qualité acoustique, l'encombrement des équipements et le coût sur l'ensemble du cycle de vie de l'installation. FläktGroup SA joue un rôle majeur dans la région en fournissant des solutions de climatisation et de ventilation.
Marché des systèmes de ventilation et de climatisation en Asie-Pacifique
Le segment Asie-Pacifique représentait 30 à 34 % des parts de marché en 2025 et devrait afficher un TCAC de 5,0 à 5,6 % sur la période 2026-2034. La Chine est le principal pays de la région, tandis que l'Inde, le Japon, la Corée du Sud et l'Australie présentent une demande considérable. La croissance des industries, des bâtiments commerciaux, des infrastructures logistiques, de la fabrication électronique et des centres de données exige une ventilation et un contrôle des flux d'air accrus.
Les politiques d'efficacité énergétique incitent à privilégier les moteurs performants et les appareils à vitesse variable. En Chine, la production est importante et la construction d'infrastructures est massive, tandis qu'en Inde, les investissements se concentrent sur les infrastructures et l'industrie. Le Japon et la Corée du Sud privilégient les équipements performants, tandis qu'en Australie, la demande provient principalement des bâtiments commerciaux, des industries et des systèmes de ventilation.
Marché des systèmes de ventilation et de climatisation au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 3,8 % à 4,4 % entre 2026 et 2034, l'Arabie saoudite et les Émirats arabes unis étant les principaux moteurs de la demande régionale. L'Afrique du Sud demeure un secteur important pour les applications industrielles et commerciales, tandis que le reste de la région est principalement tiré par les projets d'infrastructures et de construction.
Les besoins importants en climatisation des marchés du Golfe rendent une circulation d'air et une ventilation efficaces encore plus indispensables. Les systèmes de climatisation monoblocs et les ventilateurs associés offrent de nombreuses possibilités pour les complexes hôteliers, les hôpitaux, les espaces commerciaux, les aéroports et les projets à usage mixte. Il est également possible de proposer des ventilateurs centrifuges et axiaux pour les projets industriels en Arabie saoudite et aux Émirats arabes unis (EAU).
Analyse de segmentation
Type de produit
Le segment « Type de produit » comprend les ventilateurs axiaux, centrifuges et à pales inclinées vers l'arrière. Le marché des systèmes de ventilation et de traitement d'air pour le CVC devrait connaître une croissance annuelle composée (TCAC) de 4,4 % à 4,8 % entre 2026 et 2034. Les ventilateurs centrifuges demeurent essentiels lorsque la génération de pression est cruciale, tandis que les modèles axiaux répondent aux exigences de ventilation à haut débit et les configurations à pales inclinées vers l'arrière privilégient l'efficacité.
- Axial: Les ventilateurs axiaux sont largement utilisés pour la ventilation et la circulation d’air à haut débit et basse pression. Leur conception relativement simple, la grande variété de tailles disponibles et leur adéquation à la ventilation industrielle et commerciale expliquent la demande.
- Centrifuge: Les ventilateurs centrifuges sont utilisés dans des applications nécessitant une pression élevée et un débit d’air contrôlé, notamment les centrales de traitement d’air, la ventilation industrielle et les systèmes de filtration. Leur large plage de fonctionnement garantit un approvisionnement efficace dans les installations industrielles et commerciales.
- Ventilateurs inclinés vers l'arrière : Ces ventilateurs sont privilégiés lorsque l'efficacité, la stabilité du flux d'air et la réduction de la consommation d'énergie sont des critères essentiels. Ils sont particulièrement pertinents dans les systèmes de traitement de l'air et de ventilation commerciale.
Application
La demande d'applications devrait croître à un TCAC de 4,6 % à 5,0 % entre 2026 et 2034. Les installations industrielles nécessitent un flux d'air pour le contrôle des procédés, le refroidissement et l'élimination des contaminants, tandis que les bâtiments résidentiels et commerciaux dépendent de la ventilation, de la circulation de l'air et de la gestion de l'environnement intérieur. Les exigences des applications influencent donc la géométrie des ventilateurs, leur capacité de pression, le choix du moteur, les performances acoustiques et les systèmes de contrôle.
- Industriel: Les installations industrielles nécessitent des ventilateurs pour la ventilation des procédés, le refroidissement, la circulation de l’air de combustion, le traitement des poussières et la gestion de la température. La fiabilité des équipements et leur résistance aux environnements exigeants sont des critères essentiels lors de l’achat.
- Secteur résidentiel : La demande résidentielle est soutenue par des exigences en matière de ventilation, d’extraction, de circulation d’air et de qualité de l’air intérieur. Les produits compacts, silencieux, dotés de moteurs performants et faciles à installer sont des critères de plus en plus importants pour les propriétaires et les constructeurs.
- Bâtiments commerciaux : Les bâtiments commerciaux nécessitent une ventilation fiable pour les bureaux, les commerces, les établissements de santé, l’hôtellerie, l’éducation et les institutions. La performance énergétique, l’acoustique, la contrôlabilité et la compatibilité avec les systèmes de gestion technique du bâtiment influencent les spécifications.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Industriel |
Haut |
Ventilation de procédé |
Mature |
|
Résidentiel |
Moyen |
Ventilation silencieuse |
Mise à l'échelle |
|
Commercial |
Haut |
Flux d'air intelligent |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de ventilation et de soufflage de fluides (CVC).
Demande croissante de systèmes de ventilation économes en énergie
La consommation d'énergie devient un critère d'achat essentiel pour les ventilateurs et les soufflantes, car ces systèmes peuvent fonctionner pendant de longues périodes dans les installations commerciales et industrielles. Les configurations à entraînement direct, les moteurs à commutation électronique, les variateurs de vitesse et une géométrie de turbine améliorée permettent de réduire la consommation d'énergie inutile lorsque les besoins en débit d'air varient. Ceci crée un avantage concurrentiel pour les fabricants capables d'allier efficacité aérodynamique et flexibilité de commande. Les propriétaires de bâtiments évaluent de plus en plus les coûts d'exploitation sur l'ensemble du cycle de vie des équipements, ce qui encourage le remplacement des systèmes anciens inefficaces. Les clients industriels bénéficient également de cette optimisation du flux d'air, qui réduit les pertes de charge et améliore les performances des processus. L'impact s'étend aux moteurs, aux commandes, aux ensembles de ventilateurs et aux services d'ingénierie, car les gains d'efficacité nécessitent souvent une conception système coordonnée plutôt qu'un simple remplacement de composant.
Expansion des infrastructures industrielles et commerciales
L'augmentation des capacités industrielles, les installations logistiques, la construction commerciale, les projets de santé et le développement des centres de données engendrent des besoins directs en équipements de ventilation fiables. Les nouvelles installations nécessitent généralement des systèmes de ventilation conçus sur mesure, tandis que les bâtiments existants génèrent une demande de remplacement à mesure que les équipements vieillissent. Les applications industrielles peuvent exiger des systèmes centrifuges haute pression, tandis que les entrepôts, les parkings et les grands espaces commerciaux requièrent souvent des configurations de ventilation axiale ou mixte à haut débit. La diversité des conditions d'exploitation permet de proposer une large gamme de produits et de réduire la dépendance à une seule catégorie d'application. Les fabricants peuvent générer une valeur ajoutée en proposant des services d'ingénierie de sélection, d'intégration des systèmes de contrôle, de mise en service et de maintenance. L'impact sur le marché est le plus marqué dans les régions où les investissements dans la construction et la production sont simultanés, car chaque nouvelle installation génère à la fois une demande initiale d'équipements et un potentiel de remplacement futur.
Exigences plus strictes en matière de qualité de l'air intérieur et de ventilation
La qualité de l'air intérieur demeure un enjeu majeur pour les bâtiments commerciaux, de santé, d'enseignement et résidentiels. L'attention accrue portée à l'apport d'air extérieur, à la gestion des extractions, à la filtration et à la ventilation contrôlée alimente la demande en systèmes de ventilation fiables. Les systèmes de ventilation modernes requièrent de plus en plus d'équipements capables d'ajuster le débit d'air en fonction de l'occupation, de la pression, de la température et des horaires de fonctionnement. Ceci favorise l'utilisation de moteurs à vitesse variable et de systèmes de ventilation à commande électronique, au détriment d'un fonctionnement à vitesse constante. Les fabricants peuvent tirer profit de l'intégration d'équipements de ventilation avec des capteurs, des systèmes de contrôle et des systèmes de récupération d'énergie. L'impact sur le marché est également visible dans les projets de rénovation, car les propriétaires de bâtiments peuvent moderniser la ventilation sans remplacer intégralement l'infrastructure CVC. Les entreprises de construction et les bureaux d'études bénéficient ainsi de nouvelles opportunités pour l'évaluation des systèmes, la sélection des équipements, l'installation, l'équilibrage, la mise en service et la maintenance tout au long du cycle de vie.
Tendances futures du marché des systèmes de ventilation et de traitement d'air pour les systèmes de chauffage, ventilation et climatisation
Performances du ventilateur optimisées numériquement
Le marché des systèmes de ventilation et de traitement d'air (CVC) s'oriente vers des équipements optimisés numériquement, capables d'ajuster en continu le débit d'air en fonction des conditions de fonctionnement. Capteurs, moteurs à vitesse variable, commandes connectées et surveillance logicielle permettent aux installations d'adapter le débit des ventilateurs à la demande réelle, au lieu de maintenir un débit d'air constant. Les systèmes futurs devraient fournir de plus en plus de diagnostics de performance, d'alertes de maintenance et de données d'exploitation via des plateformes de gestion technique du bâtiment (GTB). Cette évolution permettra de réduire le gaspillage d'énergie tout en améliorant la visibilité des équipements pour les gestionnaires d'installations. Les fabricants devraient se positionner sur le marché grâce à des solutions intégrées de moteurs, de commandes et de ventilateurs, simplifiant ainsi la mise en service et la surveillance. Les outils de sélection de produits devraient également gagner en sophistication, permettant aux ingénieurs d'évaluer l'efficacité, l'acoustique, la pression, le débit d'air et le coût du cycle de vie dans un environnement numérique unique. Ces fonctionnalités contribueront à consolider les relations clients sur le long terme.
Adoption accrue des configurations EC et à entraînement direct
Les architectures à entraînement direct et les moteurs à commutation électronique devraient se généraliser, les utilisateurs privilégiant l'efficacité, la compacité, la réduction des coûts de maintenance et la facilité de contrôle. L'élimination des courroies et des poulies simplifie la maintenance tout en réduisant les pertes mécaniques, rendant les configurations à entraînement direct particulièrement intéressantes pour les applications de ventilation et de traitement de l'air commerciales. Les moteurs à commutation électronique permettent également un fonctionnement à vitesse variable et un contrôle plus précis du débit d'air. Les développements futurs devraient combiner ces technologies avec une géométrie de turbine améliorée, des conceptions plus silencieuses et des interfaces de commande standardisées. L'adoption de ces technologies variera en fonction des contraintes économiques, de l'infrastructure existante et des niveaux de pression requis. Les industriels continueront probablement à privilégier les configurations spécialisées à entraînement par courroie ou haute pression lorsque les conditions d'exploitation l'exigent, tandis que les projets commerciaux et institutionnels privilégieront de plus en plus les systèmes compacts conçus pour un fonctionnement efficace à charge partielle.
Opportunités du marché des systèmes de ventilation et de soufflage CVC
Infrastructure des centres de données et des systèmes de refroidissement critiques
La construction de centres de données représente une opportunité d'investissement attractive, car les infrastructures critiques exigent une gestion continue et extrêmement fiable des flux d'air. Les systèmes de refroidissement nécessitent de plus en plus d'équipements capables de fonctionner efficacement sous des charges variables, tout en garantissant redondance et performances prévisibles. Les fournisseurs peuvent tirer parti de cette opportunité grâce à des ventilateurs haute performance, des configurations à entraînement direct, des moteurs à commutation électronique et des équipements à surveillance numérique. La production locale et la rapidité d'intervention peuvent renforcer la compétitivité, car les exploitants de centres de données privilégient la disponibilité et la réactivité en matière de maintenance. Les partenariats d'ingénierie avec les intégrateurs de systèmes de refroidissement et les entreprises de génie climatique peuvent aider les fabricants à intervenir plus tôt dans les projets, dès les premières étapes de la spécification. Les prévisions du marché des systèmes de ventilation et de traitement d'air indiquent que les fournisseurs capables de démontrer l'efficacité, la fiabilité, la contrôlabilité et le support tout au long du cycle de vie peuvent générer de la valeur ajoutée au-delà de la simple vente initiale de ventilateurs, à mesure que les infrastructures critiques se développent dans les principaux pôles technologiques.
Programmes de rénovation pour les bâtiments commerciaux et industriels
Les programmes de rénovation offrent une opportunité évolutive, car de nombreux bâtiments en exploitation sont équipés de ventilateurs, de soufflantes, de moteurs et de systèmes de contrôle vieillissants. Les fournisseurs peuvent concevoir des solutions de remplacement qui préservent les conduits existants tout en améliorant l'efficacité du flux d'air, la contrôlabilité, l'acoustique et l'accessibilité pour la maintenance. Les propriétaires de bâtiments commerciaux peuvent combiner la modernisation des ventilateurs avec une modernisation plus globale du système CVC, tandis que les exploitants industriels peuvent cibler les applications où un fonctionnement continu rend les économies d'énergie économiquement significatives. La réussite des stratégies de rénovation nécessite des études de site, la sélection des ventilateurs, l'adaptation des moteurs, une évaluation électrique, l'équilibrage et la mise en service, créant ainsi des opportunités pour les distributeurs et les prestataires de services, ainsi que pour les fabricants d'équipements. Les fournisseurs peuvent améliorer les taux de conversion en proposant des kits de rénovation standardisés, des systèmes de montage configurables et une compatibilité avec les commandes existantes. Cette approche permet de raccourcir les délais des projets et de réduire les perturbations, tout en générant une demande récurrente pour les grands parcs immobiliers.
Développements récents
- Mai 2026 : Les technologies CVC modernes sont confrontées à la hausse des coûts énergétiques, à la limitation de l’espace d’installation et à des exigences de performance toujours plus élevées. Avec le RadiFlow 630, ebm-papst propose une solution de ventilation qui répond directement à ces défis. Débits d’air élevés, efficacité nettement améliorée et conception exceptionnellement compacte ouvrent de nouvelles perspectives aux fabricants d’unités CVC, d’unités CRAH et de ventilateurs muraux (FWU), notamment pour les centres de données.
- Février 2026 : Carrier révolutionne le confort domestique avec le lancement d’un nouveau système de confort comprenant quatre solutions CVC innovantes au salon International Builders’ Show, du 17 au 19 février à Orlando (stand W6267). Face à l’électrification croissante, aux exigences d’efficacité énergétique toujours plus élevées et à la demande grandissante de systèmes domotiques connectés, Carrier dévoile une plateforme CVC résidentielle de nouvelle génération, conçue pour l’avenir. Offrant une efficacité énergétique supérieure, une connectivité avancée et une installation simplifiée, cette nouvelle gamme permet aux particuliers et aux professionnels de bénéficier de performances plus intelligentes et plus fiables, ainsi que d’une expérience utilisateur intuitive. Carrier fait partie de Carrier Global Corporation (NYSE : CARR), leader mondial des solutions énergétiques et climatiques intelligentes.
- Avril 2026 : MAHLE présente un ventilateur radial bionique révolutionnaire pour les systèmes de climatisation automobile, améliorant l’efficacité tout en réduisant considérablement le bruit. Spécialement conçu pour les véhicules à espace d’installation restreint, ce ventilateur s’inspire de la nature : la forme aérodynamique de ses pales est calquée sur les nageoires d’un pingouin, qui glissent avec agilité dans l’eau. Grâce à cette conception innovante, le ventilateur bionique est 4 décibels (dB), soit 60 % plus silencieux que les composants similaires. Parallèlement, son efficacité est accrue d’environ 15 %, le moteur consommant moins d’énergie grâce à une conception optimisée. Avec cette innovation, MAHLE établit une nouvelle référence.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -