
Mercato dei sistemi di sopladori e ventilatori HVAC: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi di ventilazione e soffiaggio HVAC (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (ventilatori assiali, centrifughi, a inclinazione inversa, altri); applicazione (industriale, residenziale, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019782
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
13,56 dollari USA miliardi
Valore dell'anno base
Previsioni per il 2034
20,24 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
4,55 %
Tasso di crescita
Mercato di riferimento
153,46 dollari USA miliardi
(2026-2034)
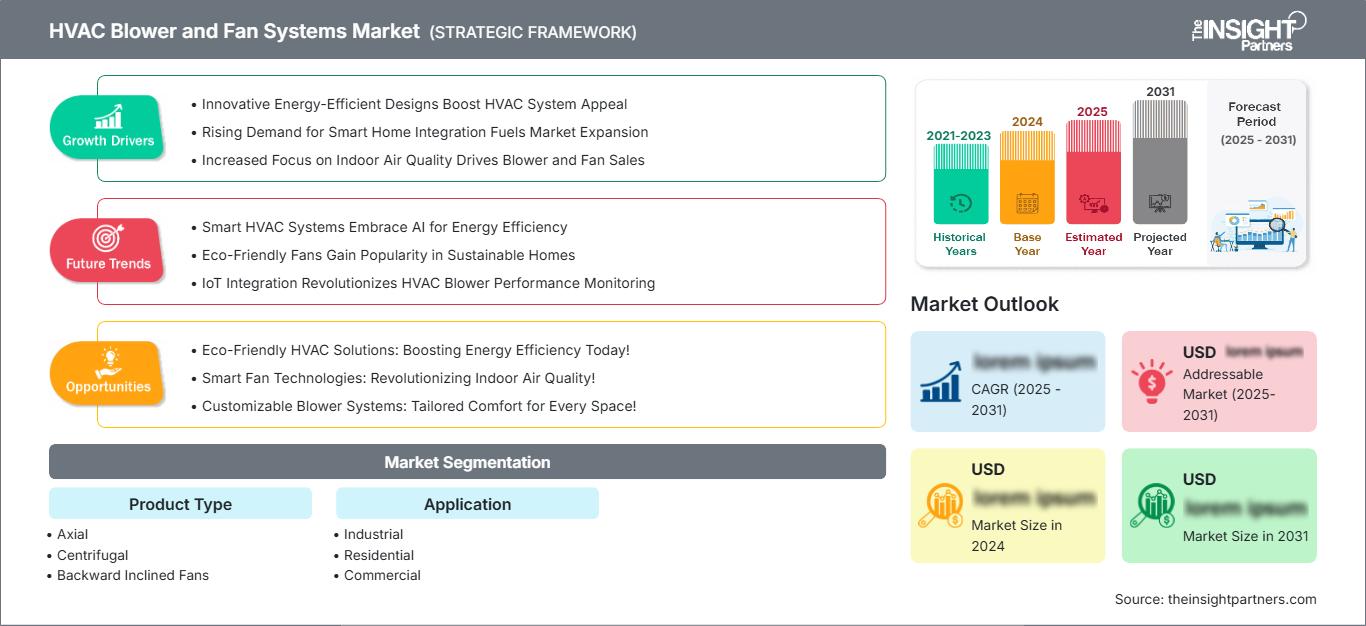
Il mercato dei sistemi di ventilazione e soffiaggio per impianti HVAC aveva un valore di 13,56 miliardi di dollari nel 2025 e si prevede che raggiungerà i 20,24 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,55% nel periodo 2026-2034. Il mercato comprende ventilatori assiali, centrifughi e a pale inclinate all'indietro, utilizzati in applicazioni industriali, residenziali e commerciali, la cui domanda dipende dalle esigenze di ventilazione, dall'efficienza delle apparecchiature, dalla qualità dell'aria interna, dalla tipologia di costruzione degli edifici e dal controllo dell'aria nei processi industriali.
In Nord America, si prevede una crescita costante grazie alla ristrutturazione degli impianti HVAC nel settore commerciale e agli investimenti nella ventilazione industriale. I fattori che influenzano le dimensioni del mercato dei sistemi di soffiaggio e ventilazione HVAC includono standard di efficienza più rigorosi, la costruzione di nuovi data center, la costruzione di magazzini e la domanda di apparecchiature di movimentazione dell'aria affidabili.
Analisi e approfondimenti sul mercato dei sistemi di ventilazione e soffiaggio per impianti HVAC.
- America del Nord: Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,8% nel periodo 2026-2034, grazie agli interventi di ammodernamento degli edifici commerciali, alla ventilazione industriale e alla sostituzione dei sistemi di ventilazione inefficienti.
- NOI: Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,1-4,7% nel periodo 2026-2034, trainati dalla modernizzazione degli impianti HVAC commerciali.
- Europa: Nel 2025 l'Europa rappresentava una quota del 25-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,6% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la sostituzione degli impianti basata sull'efficienza energetica.
- Asia Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato del 30-34% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,0-5,6% nel periodo 2026-2034, con Cina, India, Giappone, Corea del Sud e Australia a trainare la domanda di ventilazione per il settore edile e industriale.
- Segmento più ampio: i ventilatori centrifughi detenevano una quota di mercato del 45-49% nel 2025 e si prevede che cresceranno a un CAGR del 4,7-5,1% nel periodo 2026-2034, sostenuti dalle applicazioni ad alta pressione.
- Segmento ad alta crescita: i ventilatori assiali rappresentavano una quota di mercato del 34-38% nel 2025 e si prevede che cresceranno a un CAGR del 4,9-5,3% nel periodo 2026-2034, sostenuti dalla domanda di ventilazione.
- Aziende chiave analizzate nel dettaglio: CG Power and Industrial Solutions Limited; Acme Engineering and Manufacturing Corporation; Air System Components Inc.; Wuhan General Group (China) Co., Ltd.; Continental Blower LLC; Air Master Fan Company, Inc.; DongKun Industrial Co., Ltd.; FläktGroup SA; Greenheck Fan Corporation; Howden Group Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze del mercato dei sistemi di ventilazione e soffiaggio per HVAC si stanno orientando verso sistemi a trasmissione diretta, motori a commutazione elettronica, azionamenti a velocità variabile, tecnologie aerodinamiche più avanzate e selezione assistita da sistemi digitali. I metodi di produzione si concentrano sempre più sulla modularizzazione, sulla progettazione a bassa manutenzione, sulle dimensioni ridotte e su una maggiore efficienza energetica. Questi fattori avranno un impatto sulla produzione di singoli ventilatori e soffianti installati in unità di trattamento aria, sistemi a tetto, sistemi di ventilazione e processi industriali.
Si prevede che la domanda futura crescerà nella regione Asia-Pacifico e in alcuni paesi in via di sviluppo, in quanto l'espansione urbana e industriale, così come la costruzione di data center, comporteranno una maggiore necessità di ventilazione. I mercati nordamericani ed europei occidentali si concentreranno sulla sostituzione e sul miglioramento dell'efficienza. Si prevede inoltre che l'enfasi normativa sulle prestazioni degli edifici, sulla qualità dell'aria interna, sull'efficienza dei motori e sul consumo energetico delle apparecchiature stimolerà la domanda di sistemi di movimentazione dell'aria più efficienti.
Ambito del rapporto sul mercato dei sistemi di soffiaggio e ventilazione HVAC
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,56 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 20,24 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,55% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di soffiaggio e ventilazione HVAC
La domanda deriva da tre principali ambiti applicativi: stabilimenti industriali che necessitano di ventilazione di processo, edifici residenziali che richiedono movimentazione ed estrazione dell'aria e attività commerciali che necessitano di controllo del flusso d'aria. I fattori che guidano il mercato dei sistemi di ventilazione e soffiaggio HVAC includono nuove costruzioni, la sostituzione di apparecchiature obsolete, i requisiti di qualità dell'aria interna e la movimentazione di grandi volumi d'aria. La catena del valore coinvolge fornitori di motori, fornitori di ventilatori, aziende di assemblaggio di apparecchiature HVAC, distributori, società di ingegneria, appaltatori e servizi di manutenzione.
I fattori che influenzano la portata includono motori elettrici, giranti, involucro, cuscinetti, sistemi di controllo, materiali e capacità di fabbricazione. I ventilatori centrifughi sono più adatti a situazioni che richiedono alta pressione, mentre i ventilatori assiali sono i più comuni per situazioni che necessitano di un elevato volume d'aria e di una pressione relativamente bassa. I ventilatori a pale inclinate all'indietro rappresentano la soluzione ottimizzata in termini di efficienza dei sistemi di trattamento dell'aria.
Il rapporto sul mercato dei sistemi di ventilazione e soffiaggio HVAC suggerisce che la concorrenza nel mercato è caratterizzata da una combinazione di aziende HVAC diversificate e produttori specializzati di ventilatori e soffianti. Greenheck Fan Corporation e FläktGroup SA offrono linee diversificate per la movimentazione e la ventilazione dell'aria, mentre Howden Group Ltd si occupa di complesse esigenze di gestione dell'aria e dei gas in ambito industriale. Acme Engineering and Manufacturing Corporation, Continental Blower LLC e Air Master Fan Company, Inc. arricchiscono il quadro dei fornitori specializzati.
CG Power and Industrial Solutions Limited vanta punti di forza nei motori e nelle soluzioni per la gestione dell'aria, così come Wuhan General Group (China) Co., Ltd. e DongKun Industrial Co., Ltd., che rappresentano il settore manifatturiero asiatico. Air System Components Inc. e la sua gamma di prodotti, in collaborazione con fornitori specializzati, competono sulla base di ingegneria applicativa, accesso alla distribuzione, personalizzazione, efficienza energetica e garanzia di consegna. Gli investimenti strategici si concentreranno su motori efficienti, sistemi a trasmissione diretta, strumenti di selezione digitali e produzione locale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di ventilazione e soffiaggio HVAC: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di soffiaggio e ventilazione per impianti HVAC
Nel 2025, il Nord America deteneva una quota di mercato del 24-28% nel settore dei sistemi di ventilazione e soffiaggio per impianti HVAC, con una previsione di crescita a un tasso annuo composto (CAGR) del 4,2-4,8% nel periodo 2026-2034. Il mercato nordamericano è dominato dagli Stati Uniti, che rappresentano il principale centro di domanda; Canada e Messico contribuiscono ulteriormente alle opportunità di mercato grazie alle attività di costruzione di edifici commerciali, unità produttive, magazzini, istituzioni e alle sostituzioni di impianti. I canali di distribuzione dei sistemi HVAC e la base installata di apparecchiature in Nord America garantiscono una domanda costante di ventilatori, motori e soffianti di ricambio. Anche gli impianti industriali hanno esigenze specifiche in termini di ventilazione.
Il mercato nordamericano registra una crescente domanda di ventilatori a trasmissione diretta, motori a velocità variabile, motori a commutazione elettronica e apparecchiature di facile manutenzione. I data center, i centri logistici, le strutture sanitarie e gli edifici commerciali rappresentano destinazioni di investimento chiave. La tendenza verso l'efficienza energetica ha spinto i proprietari a considerare il costo del consumo elettrico durante l'intero ciclo di vita dell'apparecchiatura, piuttosto che il costo di acquisto. Tale situazione offre opportunità ai produttori che dispongono di curve di funzionamento ottimizzate per i ventilatori, capacità di controllo, ingegneria applicativa e apparecchiature di facile integrazione.
Mercato statunitense dei sistemi di soffiaggio e ventilazione per impianti HVAC
Nel 2025, gli Stati Uniti detenevano una quota di mercato compresa tra il 78% e l'82% del totale nordamericano e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 4,1-4,7% fino al 2034. I fattori trainanti della domanda includono la modernizzazione dei sistemi HVAC commerciali, la produzione industriale, la costruzione di magazzini, le strutture sanitarie e i data center. Tra i principali fornitori figurano Greenheck Fan Corporation, Acme Engineering and Manufacturing Corporation, Air Master Fan Company, Inc. e altri.
La domanda di sostituzione è cruciale, poiché le strutture esistenti presentano un'ampia base installata di ventilatori, soffianti, sistemi di trattamento dell'aria e sistemi di ventilazione. Inoltre, gli acquirenti considerano l'efficienza dei motori, la controllabilità, le prestazioni acustiche, l'affidabilità e gli aspetti relativi alla manutenzione. Da un lato, gli utenti industriali considerano la pressione e il flusso d'aria. Dall'altro, gli utenti commerciali si concentrano su efficienza, comfort degli occupanti, acustica e integrazione delle apparecchiature.
Mercato europeo dei sistemi di soffiaggio e ventilazione HVAC
Nel 2025 l'Europa rappresentava il 25-29% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,6% nel periodo 2026-2034. La Germania è un mercato leader, seguita da Regno Unito, Francia, Italia e Spagna. La Germania beneficia di capacità produttive e ingegneristiche industriali avanzate, mentre il Regno Unito combina la ristrutturazione commerciale con una crescente attenzione alla ventilazione e all'efficienza energetica degli edifici. La Francia offre opportunità in progetti commerciali, industriali e di infrastrutture pubbliche.
La domanda proveniente da Italia e Spagna deriva dai settori manifatturiero, alberghiero, degli edifici commerciali e dell'edilizia residenziale. Gli acquirenti europei tendono a valutare l'efficienza energetica, la qualità acustica, lo spazio occupato dalle apparecchiature e il costo totale dell'impianto. FläktGroup SA svolge un ruolo di primo piano nella regione, fornendo soluzioni per sistemi di climatizzazione e ventilazione per interni.
Mercato dei sistemi di soffiaggio e ventilazione HVAC nella regione Asia-Pacifico
Nel 2025, il segmento Asia-Pacifico rappresentava una quota di mercato del 30-34% e si prevede che registrerà un CAGR (tasso di crescita annuale composto) del 5,0-5,6% nel periodo di previsione 2026-2034. La Cina è il paese leader nella regione, mentre India, Giappone, Corea del Sud e Australia presentano una domanda considerevole. La crescita di industrie, edifici commerciali, infrastrutture logistiche, produzione di elettronica e data center richiede una maggiore ventilazione e un controllo più efficace del flusso d'aria.
Le politiche di efficienza energetica stanno spingendo le persone a prestare attenzione ai motori efficienti e ai dispositivi a velocità variabile. In Cina, la produzione è elevata e l'edilizia è molto diffusa, mentre in India gli investimenti si concentrano su infrastrutture e industria. Giappone e Corea del Sud puntano su apparecchiature efficienti, mentre in Australia la domanda proviene da edifici commerciali, industrie e sistemi di ventilazione.
Mercato dei sistemi di soffiaggio e ventilazione HVAC in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 3,8-4,4% nel periodo 2026-2034, con l'Arabia Saudita e gli Emirati Arabi Uniti a guidare la domanda regionale. Il Sudafrica rimane importante per le applicazioni industriali e commerciali, mentre il resto del Medio Oriente e dell'Africa è trainato principalmente da progetti infrastrutturali e di costruzione.
Le elevate esigenze di raffreddamento dei mercati del Golfo rendono ancora più essenziale un'efficace circolazione e ventilazione dell'aria. Vi è un ampio margine di applicazione per i sistemi di condizionamento dell'aria compatti e i relativi ventilatori in complessi alberghieri, ospedali, spazi commerciali, aeroporti e aree a uso misto. Vi è inoltre la possibilità di offrire ventilatori centrifughi e assiali per progetti industriali in Arabia Saudita e negli Emirati Arabi Uniti.
Analisi di segmentazione
Tipo di prodotto
Il segmento Tipo di prodotto comprende ventilatori assiali, centrifughi e a pale inclinate all'indietro. Si prevede che il mercato dei sistemi di ventilazione e soffiaggio HVAC, suddiviso per tipo di prodotto, crescerà a un tasso annuo composto (CAGR) del 4,4-4,8% nel periodo 2026-2034. I ventilatori centrifughi rimangono importanti laddove la generazione di pressione è fondamentale, mentre i modelli assiali soddisfano i requisiti di ventilazione ad alto volume e le configurazioni a pale inclinate all'indietro privilegiano l'efficienza.
- Assiali: I ventilatori assiali sono ampiamente utilizzati per la ventilazione e la circolazione dell'aria ad alto volume e bassa pressione. La loro costruzione relativamente semplice, l'ampia disponibilità di dimensioni e l'idoneità per la ventilazione industriale e commerciale ne sostengono la domanda.
- Centrifughe: Le ventole centrifughe sono adatte ad applicazioni che richiedono una pressione più elevata e un flusso d'aria controllato, tra cui unità di trattamento aria, ventilazione di processo e sistemi di filtrazione. Il loro ampio campo di funzionamento ne garantisce un'ampia diffusione in impianti industriali e commerciali.
- Ventilatori a pale inclinate all'indietro: i ventilatori a pale inclinate all'indietro vengono scelti quando l'efficienza operativa, le caratteristiche di flusso d'aria stabili e il ridotto consumo energetico sono prioritari. Sono strategicamente rilevanti negli impianti di trattamento dell'aria e nelle apparecchiature di ventilazione commerciale.
Applicazione
Si prevede che la domanda di applicazioni crescerà a un tasso annuo composto (CAGR) del 4,6-5,0% nel periodo 2026-2034. Gli impianti industriali necessitano di flusso d'aria per il controllo dei processi, il raffreddamento e la rimozione dei contaminanti, mentre gli edifici residenziali e commerciali dipendono dalla ventilazione, dalla circolazione dell'aria e dalla gestione dell'ambiente interno. I requisiti applicativi influenzano quindi la geometria della ventola, la capacità di pressione, la selezione del motore, le prestazioni acustiche e i sistemi di controllo.
- Industriale: Gli impianti industriali necessitano di ventilatori per la ventilazione di processo, il raffreddamento, la movimentazione dell'aria di combustione, la gestione delle polveri e il controllo della temperatura. L'affidabilità delle apparecchiature e la resistenza ad ambienti difficili sono fattori importanti da considerare in fase di acquisto.
- Residenziale: La domanda per il settore residenziale è supportata da requisiti di ventilazione, aspirazione, circolazione dell'aria e qualità dell'aria interna. Prodotti compatti, bassa rumorosità, motori efficienti e installazione semplice sono sempre più importanti per i proprietari di case e i costruttori.
- Edifici commerciali: Gli edifici commerciali necessitano di un flusso d'aria affidabile per uffici, negozi, strutture sanitarie, alberghiere, scolastiche e istituzionali. Le prestazioni energetiche, l'acustica, la controllabilità e la compatibilità con i sistemi di gestione degli edifici influenzano le specifiche.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Industriale |
Alto |
Ventilazione di processo |
Maturo |
|
Residenziale |
Mezzo |
Ventilazione silenziosa |
Scalatura |
|
Commerciale |
Alto |
Flusso d'aria intelligente |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi di soffiaggio e ventilazione HVAC.
Crescente domanda di sistemi di movimentazione dell'aria a basso consumo energetico
Il consumo energetico sta diventando un criterio di acquisto fondamentale per ventilatori e soffianti, poiché questi sistemi possono funzionare per lunghi periodi in impianti commerciali e industriali. Le configurazioni a trasmissione diretta, i motori a commutazione elettronica, gli azionamenti a velocità variabile e una geometria della girante ottimizzata possono ridurre il consumo energetico superfluo quando le esigenze di flusso d'aria variano. Ciò crea un vantaggio competitivo per i produttori in grado di combinare l'efficienza aerodinamica con controlli flessibili. I proprietari degli edifici valutano sempre più i costi operativi sull'intero ciclo di vita delle apparecchiature, incentivando la sostituzione dei sistemi obsoleti e inefficienti. Anche i clienti industriali ne traggono vantaggio, poiché un flusso d'aria ottimizzato riduce le perdite di pressione e migliora le prestazioni di processo. L'impatto si estende a motori, controlli, gruppi ventilatore e servizi di ingegneria, poiché i miglioramenti dell'efficienza spesso richiedono una progettazione di sistema coordinata piuttosto che una semplice sostituzione di un componente.
Espansione delle infrastrutture industriali e commerciali
L'ampliamento della capacità industriale, le strutture logistiche, le costruzioni commerciali, i progetti sanitari e lo sviluppo di data center creano esigenze dirette di apparecchiature di movimentazione dell'aria affidabili. Le nuove strutture richiedono generalmente sistemi di ventilazione progettati appositamente, mentre gli immobili esistenti generano una domanda di sostituzione con l'invecchiamento delle apparecchiature. Le applicazioni industriali possono richiedere sistemi centrifughi ad alta pressione, mentre magazzini, parcheggi e grandi spazi commerciali spesso necessitano di configurazioni di ventilazione assiale o mista ad alto volume. La diversità delle condizioni operative supporta un ampio portafoglio di prodotti e riduce la dipendenza da una singola categoria di applicazione. I produttori possono ottenere un valore aggiunto offrendo servizi di ingegneria della selezione, integrazione dei sistemi di controllo, collaudo e assistenza per la manutenzione. L'impatto sul mercato è maggiore nelle regioni in cui gli investimenti in edilizia e produzione avvengono simultaneamente, poiché ogni nuova struttura aggiunge sia una domanda iniziale di apparecchiature sia un potenziale di sostituzione futura.
Requisiti più stringenti in materia di qualità dell'aria interna e ventilazione
La qualità dell'aria interna rimane un aspetto fondamentale per edifici commerciali, sanitari, scolastici e residenziali. La crescente attenzione all'immissione di aria esterna, alla gestione dell'aspirazione, alla filtrazione e alla ventilazione controllata alimenta la domanda di sistemi di ventilazione affidabili. I moderni progetti di ventilazione richiedono sempre più apparecchiature in grado di regolare il flusso d'aria in base all'occupazione, alla pressione, alla temperatura e ai programmi di funzionamento. Ciò favorisce l'utilizzo di motori a velocità variabile e sistemi di ventilazione a controllo elettronico, anziché a velocità costante. I produttori possono trarre vantaggio dall'abbinamento di apparecchiature per la gestione del flusso d'aria con sensori, sistemi di controllo e sistemi di recupero energetico. L'impatto sul mercato è visibile anche nei progetti di ammodernamento, poiché i proprietari degli edifici possono migliorare la ventilazione senza dover sostituire completamente l'infrastruttura HVAC. Di conseguenza, appaltatori e società di ingegneria ottengono maggiori opportunità per la valutazione del sistema, la selezione delle apparecchiature, l'installazione, il bilanciamento, la messa in servizio e la manutenzione del ciclo di vita.
Mercato dei sistemi di soffiaggio e ventilazione HVAC: tendenze future
Prestazioni della ventola ottimizzate digitalmente
Il mercato dei sistemi di ventilazione e soffiaggio per impianti HVAC si sta orientando verso apparecchiature ottimizzate digitalmente, in grado di regolare continuamente il flusso d'aria in base alle condizioni operative. Sensori, motori a velocità variabile, controlli connessi e monitoraggio basato su software consentono agli impianti di adattare la potenza dei ventilatori alla domanda effettiva, anziché mantenere un flusso d'aria costante. I sistemi futuri potrebbero fornire sempre più spesso diagnostica delle prestazioni, avvisi di manutenzione e dati operativi tramite piattaforme di gestione degli edifici. Questa evoluzione può ridurre gli sprechi energetici e migliorare la visibilità delle apparecchiature per i gestori degli impianti. I produttori probabilmente competeranno offrendo pacchetti integrati di motore, controllo e ventilatore che semplificano la messa in servizio e il monitoraggio. Anche gli strumenti di selezione dei prodotti potrebbero diventare più sofisticati, consentendo agli ingegneri di valutare efficienza, acustica, pressione, flusso d'aria e costi del ciclo di vita all'interno di un unico ambiente digitale. Queste funzionalità possono rafforzare le relazioni a lungo termine con i clienti.
Maggiore adozione delle configurazioni EC e Direct Drive
Le architetture a trasmissione diretta e i motori a commutazione elettronica sono destinati a diffondersi sempre più, poiché gli utenti privilegiano efficienza, compattezza, riduzione della manutenzione e controllabilità. L'eliminazione di cinghie e pulegge semplifica la manutenzione e riduce le perdite meccaniche, rendendo le configurazioni a trasmissione diretta interessanti per le applicazioni di ventilazione e trattamento dell'aria in ambito commerciale. I motori a commutazione elettronica supportano inoltre il funzionamento a velocità variabile e un controllo più preciso del flusso d'aria. Si prevede che lo sviluppo futuro dei prodotti combinerà queste tecnologie con una geometria della girante migliorata, design a bassa rumorosità e interfacce di controllo standardizzate. L'adozione varierà in base alla convenienza economica dell'applicazione, all'infrastruttura installata e ai livelli di pressione richiesti. Gli acquirenti industriali potrebbero continuare a scegliere configurazioni specializzate a trasmissione a cinghia o ad alta pressione laddove le condizioni operative lo richiedano, mentre i progetti commerciali e istituzionali privilegiano sempre più sistemi compatti progettati per un funzionamento efficiente a carico parziale.
Opportunità di mercato per i sistemi di ventilazione e soffiaggio HVAC
Infrastruttura per data center e sistemi di raffreddamento critici
La costruzione di data center rappresenta un'interessante opportunità di investimento, poiché le infrastrutture critiche richiedono una gestione del flusso d'aria continua e altamente affidabile. I sistemi di raffreddamento necessitano sempre più di apparecchiature in grado di operare in modo efficiente con carichi variabili, mantenendo al contempo ridondanza e prestazioni prevedibili. I fornitori possono sfruttare questa opportunità attraverso ventilatori ad alta efficienza, configurazioni a trasmissione diretta, motori a commutazione elettronica e apparecchiature monitorate digitalmente. La produzione locale e la capacità di fornire assistenza rapida possono ulteriormente rafforzare la competitività, poiché gli operatori dei data center danno priorità ai tempi di attività e alla reattività della manutenzione. Le partnership ingegneristiche con integratori di sistemi di raffreddamento e appaltatori meccanici possono aiutare i produttori a entrare nei progetti in una fase più precoce del processo di specifica. Le previsioni di mercato per i sistemi di ventilazione e soffiaggio HVAC suggeriscono che i fornitori in grado di dimostrare efficienza, affidabilità, controllabilità e supporto per l'intero ciclo di vita possono generare valore anche dopo la vendita iniziale del ventilatore, man mano che le infrastrutture critiche si espandono nei principali hub tecnologici.
Programmi di riqualificazione per edifici commerciali e industriali
I programmi di ammodernamento offrono un'opportunità scalabile poiché molti edifici in funzione contengono ventilatori, soffianti, motori e sistemi di controllo obsoleti. I fornitori possono sviluppare pacchetti di sostituzione che preservano le canalizzazioni esistenti, migliorando al contempo l'efficienza del flusso d'aria, la controllabilità, l'acustica e l'accessibilità per la manutenzione. I proprietari di edifici commerciali possono combinare l'aggiornamento dei ventilatori con una più ampia modernizzazione degli impianti HVAC, mentre gli operatori industriali possono concentrarsi su applicazioni in cui il funzionamento continuo rende il risparmio energetico economicamente vantaggioso. Strategie di ammodernamento efficaci richiedono sopralluoghi, selezione dei ventilatori, abbinamento dei motori, valutazione elettrica, bilanciamento e collaudo, creando opportunità per distributori e fornitori di servizi oltre che per i produttori di apparecchiature. I fornitori possono migliorare i tassi di conversione offrendo kit di ammodernamento standardizzati, configurazioni di montaggio flessibili e compatibilità con i sistemi di controllo esistenti. Questo approccio può ridurre i tempi di realizzazione dei progetti e minimizzare i disagi, generando al contempo una domanda ricorrente in ampi portafogli immobiliari.
Sviluppi recenti
- Maggio 2026: La moderna tecnologia HVAC si trova ad affrontare costi energetici crescenti, spazi di installazione limitati e requisiti di prestazioni sempre più stringenti. Con RadiFlow 630, ebm-papst introduce una soluzione di ventilazione che affronta direttamente queste sfide. Elevate portate d'aria, un'efficienza notevolmente migliorata nell'applicazione e un design eccezionalmente compatto aprono nuove possibilità per i produttori di unità HVAC, unità CRAH e unità a parete con ventilatori (FWU), soprattutto nei data center.
- Febbraio 2026: Carrier ridefinisce il comfort domestico con il debutto di un nuovo sistema di climatizzazione con quattro innovative soluzioni HVAC all'International Builders' Show, dal 17 al 19 febbraio a Orlando, stand W6267. Spinta dall'accelerazione dell'elettrificazione, dall'aumento degli standard di efficienza e dalla crescente domanda di sistemi per la casa connessa, Carrier presenta una piattaforma HVAC residenziale di nuova generazione progettata per il futuro. Pensata per offrire un'efficienza energetica superiore, connettività avanzata e un'installazione semplificata, la nuova gamma offre a proprietari di casa e installatori prestazioni più intelligenti e affidabili e un'esperienza intuitiva. Carrier fa parte di Carrier Global Corporation (NYSE: CARR), leader mondiale nelle soluzioni intelligenti per il clima e l'energia.
- Aprile 2026: MAHLE presenta un innovativo ventilatore radiale bionico per sistemi di climatizzazione automobilistici che migliora l'efficienza riducendo significativamente la rumorosità. Lo sviluppo, specificamente progettato per veicoli con spazi di installazione limitati, si ispira alla natura: la forma aerodinamica delle pale del ventilatore è stata modellata sulle pinne di un pinguino, che scivolano velocemente e agilmente nell'acqua. Grazie a questo design innovativo, il ventilatore bionico è più silenzioso di 4 decibel (dB), ovvero del 60%, rispetto a componenti simili. Allo stesso tempo, è circa il 15% più efficiente, poiché il motore richiede meno energia grazie al design ottimizzato. Con questa innovazione, MAHLE stabilisce un nuovo punto di riferimento.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -