
Marché de l’industriel freins : taille, part de marché et prévisions 2031
Analyse de la taille et des prévisions du marché des freins industriels (2021-2031), des parts mondiales et régionales, des tendances et des opportunités de croissance. Couverture du rapport : par type (freins à application mécanique, freins à application hydraulique, freins à application pneumatique, freins à application électrique, etc.), application (freins de maintien, freins dynamiques et d'urgence, freins de tension), secteur d'activité (fabrication, métallurgie et mines, construction, production d'énergie, marine et transport maritime, etc.) et géographie.
- Statut : Données publiées
- Code du rapport : TIPRE00007789
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


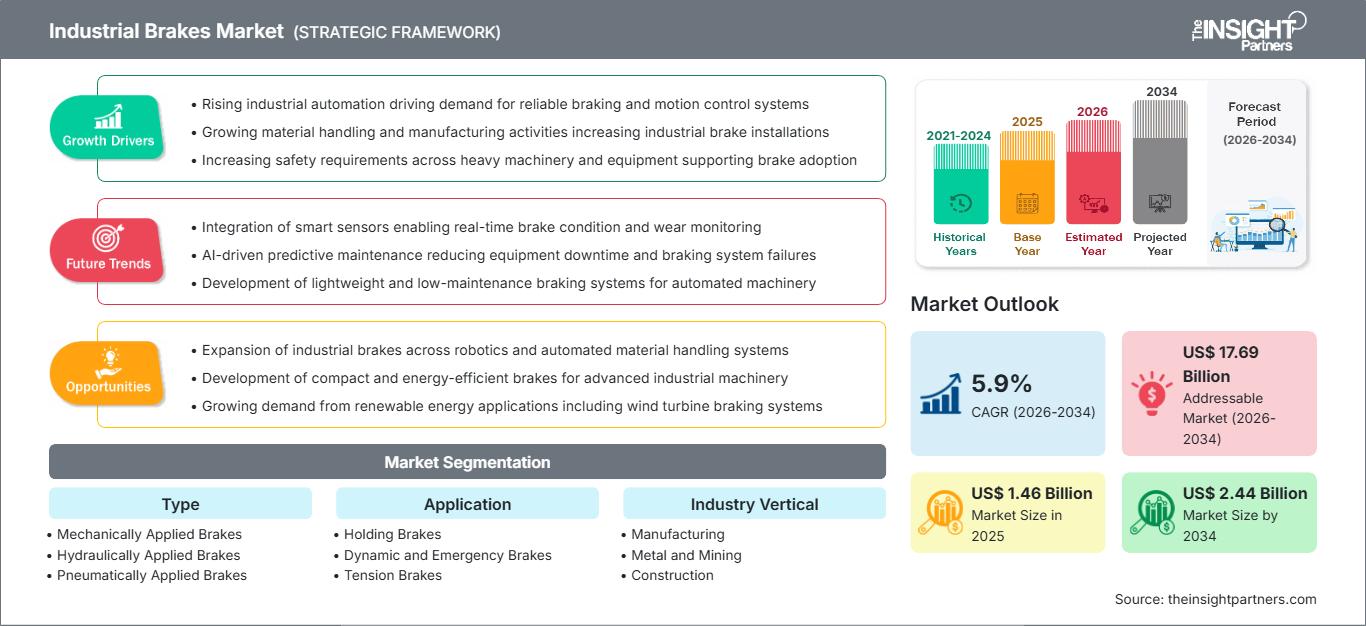
Taille du marché en 2025
1,46 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,44 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,9 %
taux de croissance
Marché adressable
17,69 milliards de dollars américains
(2026-2034)
Le marché des freins industriels devrait passer de 1,46 milliard de dollars US en 2025 à 2,44 milliards de dollars US d'ici 2034, enregistrant un TCAC de 5,9 % entre 2026 et 2034. Cette demande reflète le rôle essentiel des systèmes de freinage dans le maintien, la décélération contrôlée, l'arrêt d'urgence et la gestion de la tension des équipements de fabrication, de métallurgie et d'exploitation minière, de construction, de production d'énergie, maritimes et de transport maritime fonctionnant dans des conditions de plus en plus automatisées et critiques en matière de sécurité.
L'Amérique du Nord demeure un centre de demande technologiquement mature, le marché des freins industriels étant soutenu par les cycles de remplacement, les investissements dans l'automatisation et des pratiques de sécurité des machines plus rigoureuses. Un TCAC régional modélisé de 4,8 % à 5,4 % est cohérent avec l'essor de l'automatisation des entrepôts, la modernisation des ports et le parc installé de grues, convoyeurs, palans et machines de process. Les acheteurs privilégient de plus en plus l'architecture à sécurité intégrée, la surveillance de l'état, la résistance à la corrosion et la facilité d'entretien au détriment du coût initial des composants.
Analyse et perspectives du marché des freins industriels
- L'Amérique du Nord représentait une part de marché estimée entre 31 et 34 % en 2025 et devrait croître de 4,8 à 5,4 % entre 2026 et 2034, grâce aux modernisations d'automatisation, aux investissements portuaires et à la demande de remplacement motivée par des raisons de sécurité.
- Les États-Unis représentaient 76 à 79 % des revenus nord-américains en 2025 et devraient progresser de 4,9 à 5,5 %, reflétant l'important parc de machines installées et l'automatisation des entrepôts.
- L'Europe détenait une part de marché estimée entre 27 et 30 % en 2025 et devrait croître de 4,6 à 5,2 %, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne grâce à la modernisation de ses équipements.
- La région Asie-Pacifique a capté une part de marché estimée entre 29 et 32 % en 2025 et devrait croître de 6,8 à 7,4 %, sous l'impulsion de la Chine, du Japon, de l'Inde et de la Corée du Sud.
- Le segment le plus important, celui des freins à application mécanique, détenait une part de marché estimée entre 34 et 38 % en 2025 et devrait enregistrer un TCAC de 4,7 à 5,3 % jusqu'en 2034.
- Le segment à forte croissance des freins à commande électrique représentait une part de marché estimée entre 20 et 24 % en 2025 et devrait atteindre un TCAC de 7,2 à 7,8 % jusqu'en 2034.
- Principales entreprises analysées en détail : Akebono Brake Industry Co., Ltd., Regal Rexnord Corporation, AMETEK, Inc., Aplicaciones Nuevas Tecnologías ANTEC, SAU, Dellner Bubenzer Germany GmbH, The Hilliard Corporation, Kobelt Manufacturing Co. Ltd., KOR-PAK Corporation, RINGSPANN GmbH et Tolomatic, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des freins industriels a connu une évolution majeure, passant d'éléments de freinage mécaniques individuels à des sous-systèmes de contrôle de mouvement sophistiqués intégrant actionnement, produits de friction, commandes et fonctions de diagnostic. L'électrification croissante réduit les connexions hydrauliques dans des environnements de production plus propres, tandis que les conceptions à ressort et à déclenchement par force restent essentielles pour garantir la sécurité des opérations. Les tendances de fabrication exigent de plus en plus de modules, de standardisation des interfaces, d'interchangeabilité des composants d'usure et de niveaux de stock locaux pour la maintenance. De ce fait, la validation du couple, de la dissipation thermique, de l'étanchéité et de la sécurité fonctionnelle sur des cycles de service spécifiques à l'application devient le principal critère de succès sur le marché des freins industriels.
Les prévisions du marché des freins industriels indiquent que les investissements devraient s'étendre aux secteurs manufacturiers en Asie, aux ports du Moyen-Orient, aux installations minières en Afrique et à la production d'énergie renouvelable. L'augmentation du coût des pannes due à l'automatisation dans la construction de machines incitera à une spécification plus précoce des freins dès la conception du système. Les réglementations relatives à la protection des travailleurs, à la sécurité des grues et à la disponibilité des équipements offriront des opportunités de remplacement, tandis que les plateformes de maintenance numérique généreront des revenus supplémentaires grâce aux capteurs, aux mises à niveau, aux inspections et aux pièces de rechange agréées.
Portée du rapport sur le marché des freins industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,46 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,44 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,9% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des freins industriels
La croissance du secteur des freins industriels s'explique par l'utilisation accrue des machines, l'automatisation et la réduction des distances de freinage. La demande émane des équipementiers et des intégrateurs de systèmes de modernisation avant d'atteindre les fabricants de matériaux de friction, les fournisseurs de fonderie et d'usinage, les fournisseurs d'actionneurs, les fournisseurs de systèmes de contrôle, les distributeurs et les prestataires de services. Les métaux tels que l'acier et l'aluminium, les élastomères, les composants électroniques et les pièces usinées déterminent l'exposition aux risques.
La fiabilité de l'approvisionnement sera assurée par une double source d'approvisionnement, un stock régional et des pièces d'usure interchangeables. Les clients évaluent le coût total du cycle de vie en fonction de la fréquence des inspections, du temps de remplacement des patins, de la consommation d'énergie et des temps d'arrêt. Les pièces électro-activées sont privilégiées lorsque la propreté et la précision sont essentielles, mais les pièces hydrauliques et pneumatiques conservent leurs avantages pour les applications exigeant une force élevée ou dans des environnements difficiles.
L'analyse du marché des freins industriels révèle que la concurrence y est fragmentée et axée sur le savoir-faire applicatif, et non uniquement sur la taille des entreprises. Regal Rexnord Corporation propose une gamme variée de freins et de systèmes de transmission de puissance, tandis que Dellner Bubenzer Germany GmbH se spécialise dans les applications pour grues lourdes, mines, applications marines et éoliennes. RINGSPANN GmbH, Tolomatic, Inc. et The Hilliard Corporation misent sur une diversification stratégique de leur offre et une large couverture de leurs canaux de distribution.
La stratégie repose sur l'ingénierie locale, les tests de certification, le support après-vente et les capacités numériques. Akebono Brake Industry Co., Ltd. apporte son expertise en matière de friction et de freinage, AMETEK, Inc. ses compétences spécifiques en contrôle de mouvement, et Aplicaciones Nuevas Tecnologías ANTEC, SAU, Kobelt Manufacturing Co. Ltd. et KOR-PAK Corporation couvrent des segments industriels spécifiques. Les investissements se tournent vers les capteurs, les solutions anticorrosion et les plateformes configurables, ce qui réduit les délais de personnalisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des freins industriels : Perspectives stratégiques
Perspectives régionales
marché des freins industriels en Amérique du Nord
L'Amérique du Nord représentait, selon les projections, entre 31 et 34 % du marché mondial des freins industriels en 2025 et devrait enregistrer un TCAC de 4,8 à 5,4 % jusqu'en 2034. Cette région bénéficie d'un important parc de grues, de palans, de convoyeurs, d'équipements de manutention des métaux et de lignes d'assemblage automatisées. Le marché du remplacement est relativement résilient, car il est impératif de remplacer les freins critiques pour la sécurité dès lors que l'usure, les inspections ou les modifications du cycle de service l'exigent.
Le processus d'achat privilégiera la traçabilité, la disponibilité de composants certifiés et le service après-vente. Les freins de maintien à commande électromécanique pourront tirer parti des servomécanismes, tandis que les étriers hydrauliques demeureront essentiels pour les grues à couple élevé, les applications minières et les installations éoliennes. Les incitations à la production nationale peuvent stimuler les achats d'équipements ; toutefois, la région est soumise à des droits de douane et à la volatilité des prix des métaux, ce qui pourrait impacter la rentabilité des composants.
Marché américain des freins industriels
Les États-Unis représentaient, selon les projections, entre 76 et 79 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,5 %. La forte concentration d'installations d'automatisation, d'ateliers de métallurgie, d'engins de chantier, de ports et de centrales électriques sur leur territoire garantit une demande soutenue en matière de capacités d'attente, de freinage dynamique et d'intervention d'urgence. Les freins à commande électronique se généralisent dans la robotique et les servomoteurs, tandis que les freins à commande hydraulique restent utilisés pour les grands rotors et les applications de levage de charges lourdes.
Ces entreprises proposent des produits destinés à diverses applications industrielles et à des marchés de niche. Regal Rexnord Corporation, AMETEK, Inc., The Hilliard Corporation, KOR-PAK Corporation et Tolomatic, Inc. opèrent aux États-Unis et possèdent une expertise en conception, distribution et fabrication. Parmi les applications, on trouve l'utilisation de freins à ressort garantissant une position de sécurité et une indication d'usure à distance, ainsi que des solutions de freinage intégrées à des variateurs et des systèmes de commande. La forte rentabilité du marché de l'après-vente incite les fournisseurs à proposer des offres de maintenance associées aux équipements.
Marché européen des freins industriels
L'Europe détenait une part de marché estimée entre 27 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,2 %. L'Allemagne domine les secteurs des machines, des métaux, de l'automatisation logistique et des équipements éoliens, grâce à des exigences d'ingénierie rigoureuses et à un vaste réseau de fournisseurs. Le Royaume-Uni contribue aux secteurs maritime, des infrastructures portuaires, de la manutention et des énergies renouvelables ; dans le premier cas, ses activités comprennent la remise à neuf et la maintenance des freins, garantissant ainsi un flux constant de commandes. Outre son expertise en ingénierie de précision pour l'aérospatiale, la France se distingue par ses projets de modernisation portuaire et industrielle.
L'Italie et l'Espagne contribuent à la demande en machines-outils, grues, engins de chantier, équipements de production sidérurgique et centres logistiques. Le marché européen privilégie les produits nécessitant peu d'entretien, une sécurité fonctionnelle éprouvée et des actionneurs économes en énergie. Des entreprises comme Dellner Bubenzer Germany GmbH et RINGSPANN GmbH bénéficient d'une proximité privilégiée avec les clients industriels. Si l'électrification progresse, les solutions hydrauliques et pneumatiques conservent néanmoins une place importante.
Marché des freins industriels de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 29 et 32 % du marché en 2025 et enregistrer une croissance annuelle composée (TCAC) de 6,8 à 7,4 %. La Chine stimule la demande régionale grâce à la fabrication de machines, la métallurgie, les activités portuaires, les équipements miniers et l'automatisation industrielle. Le Japon et la Corée du Sud se concentrent sur les machines de précision, la robotique, la construction navale et les composants de haute spécification.
Les investissements indiens dans le secteur manufacturier et les infrastructures créent des opportunités dans les domaines des grues, des convoyeurs, des engins de chantier et des équipements énergétiques, tandis que l'Australie soutient la demande dans les secteurs minier et de la manutention de vrac. Le développement de la production nationale et des énergies renouvelables favorise les politiques publiques en faveur de la production locale d'équipements. Face à une concurrence intense, l'ingénierie d'application, la qualité, l'accessibilité et la production locale deviennent des facteurs de différenciation clés.
Marché des freins industriels au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 5,7 % à 6,3 %, tirée par l'Arabie saoudite. La diversification industrielle et les grands programmes d'infrastructures stimulent la demande en grues, convoyeurs, engins de chantier et équipements portuaires. Les Émirats arabes unis contribuent également à ce marché grâce à leurs applications logistiques, maritimes et offshore, avec des exigences élevées en matière de services.
L'Afrique du Sud concentre les besoins en matière d'exploitation minière, de métallurgie et de manutention de vrac, tandis que le reste de la région MENA offre des opportunités ciblées liées à l'extraction minière, aux investissements énergétiques et à la modernisation des terminaux. Les environnements difficiles exigent une protection contre la corrosion, des systèmes d'actionnement étanches, une capacité thermique élevée et un approvisionnement robuste en pièces de rechange. Les partenaires locaux demeurent essentiels pour la mise en service, l'inspection et le dépannage.
Analyse de segmentation
Taper
Le marché des freins industriels se divise en plusieurs types : mécaniques, hydrauliques, pneumatiques et électriques. On prévoit un TCAC global de 5,6 % à 6,2 % par type entre 2026 et 2034. Le choix du type de frein dépend du couple, de la réactivité, des utilités, de la propreté, des compétences en maintenance et des exigences de sécurité. Les freins mécaniques dominent les installations existantes, tandis que les freins électriques connaissent la croissance la plus rapide, l’automatisation, les servosystèmes et les diagnostics connectés transformant l’architecture des équipements.
- Les freins à application mécanique restent importants pour les tâches de maintien et d'arrêt simples et sensibles aux coûts, offrant une actionnement direct, une dépendance limitée à l'énergie et une maintenance familière sur les machines générales et les équipements industriels mobiles.
- Les freins à application hydraulique offrent une densité de force élevée pour les grues, les systèmes miniers, les équipements éoliens et les machines rotatives lourdes, en particulier lorsque des ensembles compacts doivent gérer des couples et des charges thermiques importants.
- Les freins à commande pneumatique conviennent aux usines disposant d'une infrastructure d'air comprimé établie, permettant un cycle rapide et un fonctionnement propre dans les applications de conversion, d'emballage, de contrôle de tension et de manutention de matériaux sélectionnées.
- Les freins à commande électrique acquièrent une importance stratégique dans les machines automatisées car ils simplifient l'intégration des commandes, réduisent la manutention des fluides et permettent un engagement, un diagnostic et une coordination précis avec les entraînements.
Application
La demande d'applications devrait progresser à un TCAC estimé entre 5,5 % et 6,1 % entre 2026 et 2034. Les freins de maintien bénéficient de l'automatisation et de la sécurité sur axe vertical, les freins dynamiques et d'urgence assurent un arrêt contrôlé en cas d'événements anormaux, et les freins de tension sont adaptés aux procédés de production en continu. Les spécifications dissocient de plus en plus les fonctions de service normal, de stationnement, d'urgence et de sécurité intégrée afin d'éviter le surdimensionnement tout en garantissant une réponse prévisible sur des cycles de service définis.
- Les freins de maintien sécurisent les charges stationnaires dans les grues, les palans, les ascenseurs, les robots et les servo-axes, rendant l'engagement prévisible et la sécurité en cas de coupure de courant essentiels à la certification des équipements et à la protection des opérateurs.
- Les freins dynamiques et d'urgence absorbent l'énergie cinétique lors des décélérations de routine ou d'événements anormaux, ce qui nécessite un dimensionnement thermique précis, une validation de la réponse et une redondance dans les machines à haut risque.
- Les freins de tension régulent le déroulement et la tension de la bande dans les lignes de papier, de fil, de textile, de film et de transformation, où un contrôle précis du couple influe directement sur la qualité du produit et le débit.
Secteur d'activité vertical
La demande sectorielle devrait croître à un TCAC modélisé de 5,7 % à 6,3 % entre 2026 et 2034. Le secteur manufacturier assure un volume de consommation important et régulier, tandis que les industries métallurgiques et minières exigent des systèmes robustes à couple élevé. Les secteurs de la construction, de la production d'énergie et du transport maritime privilégient la résistance aux intempéries, la certification et le service après-vente. Tous secteurs confondus, les achats évoluent des composants individuels vers des solutions de freinage intégrées, adaptées aux commandes des équipements, aux conditions environnementales et aux programmes de maintenance.
- Le secteur manufacturier représente la base installée la plus large, englobant l'automatisation, les machines-outils, les convoyeurs, l'emballage et la robotique, la demande de remplacement étant renforcée par l'utilisation, les audits de sécurité et la modernisation des lignes.
- L'industrie métallurgique et minière exige des systèmes à couple élevé et résistants à la contamination pour les broyeurs, les enrouleurs, les convoyeurs, les empileurs et les concasseurs, où la fiabilité des freins protège le personnel et évite les interruptions de production coûteuses.
- La demande dans le secteur de la construction s'oriente vers les grues, les palans, les treuils et les équipements lourds, en privilégiant un emballage compact, des matériaux robustes, une force de maintien prévisible et une inspection simple malgré l'évolution des conditions sur le chantier.
- Le secteur de la production d'énergie utilise des systèmes de freinage dans les éoliennes, les équipements de manutention, les équipements de maintenance et les actifs rotatifs, le support tout au long du cycle de vie et la durabilité environnementale influençant le choix des fournisseurs à long terme.
- Le secteur maritime et du transport maritime privilégie la résistance à la corrosion, la certification et un service fiable pour la propulsion, les machines de pont, les grues portuaires et les systèmes de manutention de cargaison exposés à l'eau salée et à des charges variables.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Freins de maintien |
Haut |
Haches à sécurité intégrée |
Mature |
|
Freins dynamiques et d'urgence |
Haut |
Arrêt contrôlé |
Mise à l'échelle |
|
Freins à tension |
Moyen |
Précision Web |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des freins industriels
L'automatisation augmente le coût des mouvements incontrôlés
Les opérations de production à grande vitesse, avec un nombre réduit d'interventions manuelles, sont davantage affectées par les mouvements involontaires. Les freins jouent un rôle essentiel dans les machines à axe vertical, les cellules robotisées, les convoyeurs, les unités de stockage et les machines-outils, où la stabilité doit être garantie en cas de panne de courant. Les répercussions sur le marché ne se limitent pas aux machines neuves : les machines anciennes nécessitent également de nouveaux freins, contrôleurs et systèmes de surveillance compatibles avec les systèmes d'automatisation modernes. Les fournisseurs auront tout intérêt à proposer une marge de couple suffisante, une absence de jeu, une réponse rapide et des interfaces compatibles. Les utilisateurs finaux pourront ainsi réduire les risques de blessures, de dommages matériels et les délais de réparation.
La modernisation des infrastructures accroît la demande en poids lourds
Les ports, les mines, les centrales électriques et les chantiers de construction dépendent de grues, de treuils, de convoyeurs, de systèmes de reprise de conteneurs et d'équipements rotatifs qui nécessitent des freins fiables sous fortes charges et dans des environnements difficiles. La modernisation des systèmes de freinage offre des opportunités non seulement pour l'installation de nouveaux systèmes, mais aussi pour la rénovation des équipements existants. Une mise à niveau ciblée des freins permet d'améliorer les performances, la résistance à la corrosion et la facilité d'entretien sans avoir à remplacer l'ensemble de l'équipement. Cette solution est particulièrement pertinente pour les portiques à conteneurs et les tambours d'enroulement miniers, dont la durée de vie opérationnelle est encore de plusieurs décennies. Les entreprises proposant des études de site, des modifications techniques, des services d'installation et un service de pièces détachées généreront des profits continus et aideront les opérateurs à minimiser les temps d'arrêt des équipements.
La conformité aux normes de sécurité assure la continuité des cycles de remplacement
Les exploitants industriels doivent démontrer que les machines critiques restent sûres d'utilisation. Par conséquent, les résultats des inspections, les limites d'usure et la maintenance sont des critères d'achat essentiels. Les freins des appareils de levage, presses, grues et véhicules de transport de passagers doivent être réparés ou remplacés, même en cas de ralentissement du cycle d'investissement. Cela favorisera également le respect des principes de séparation des opérations de maintenance et d'intervention d'urgence, de redondance et de sécurité en cas de coupure de courant. Sur le plan commercial, les fabricants seront gagnants s'ils fournissent la documentation relative aux tests, à l'ingénierie d'application, à la traçabilité des pièces et aux partenaires de service.
Tendances futures du marché des freins industriels
Les freins connectés deviennent des sources de données maintenables.
Les futures tendances en matière de freins industriels s'articuleront autour de capteurs qui surveilleront l'usure, le desserrage, la température, la pression, la course et les cycles de fonctionnement. Dans les années à venir, ces données permettront de piloter le système de contrôle machine et la plateforme de maintenance, afin de privilégier la maintenance conditionnelle à la maintenance planifiée. Le déploiement débutera avec les grues à haut risque, les éoliennes, les entrepôts automatisés et les engins miniers, où les arrêts de production entraînent des pertes de revenus. L'intégrité des données et la robustesse du dispositif seront primordiales, au-delà de la simple technologie du capteur.
L'électrification remodèle les architectures d'actionnement
Les freins à commande et à relâchement électriques gagneront en popularité auprès des fabricants recherchant des machines plus propres, une installation simplifiée, un calage précis et une coordination directe avec les entraînements. Cette transition sera sélective plutôt qu'universelle, car les systèmes hydrauliques conservent leurs avantages en termes de force élevée et les systèmes pneumatiques restent économiques dans les usines équipées d'air comprimé. Les conceptions futures devront utiliser des bobines modulaires, des états de maintien à faible consommation, une rectification intégrée et une rétroaction configurable. La croissance sera la plus forte dans les secteurs de la robotique, de l'emballage, des machines-outils, de la logistique automatisée et des équipements mobiles compacts. Les produits performants devront gérer la chaleur, les variations de tension, la protection contre les infiltrations et un comportement de relâchement sûr, tout en offrant aux équipes de maintenance des procédures d'entretien mécaniques familières.
Opportunités du marché des freins industriels
Solutions de modernisation pour les actifs critiques vieillissants
Le vieillissement des grues, palans, convoyeurs, treuils et systèmes maritimes représente une opportunité d'investissement intéressante, car le remplacement complet des équipements est souvent non rentable. Les fournisseurs peuvent standardiser les modèles d'évaluation, les adaptateurs, les propulseurs améliorés, les composants résistants à la corrosion et la surveillance numérique de l'état des installations, tout en préservant les structures compatibles. Les modèles commerciaux les plus performants combinent études techniques, installation, mise en service, formation et contrats de maintenance pluriannuels. Des plateformes régionales permettent de réduire les délais d'intervention d'urgence et de disposer de pièces d'usure spécifiques à chaque application. Les clients cibles comprennent les ports, les aciéries, les mines, les entreprises de services publics et les armateurs possédant des équipements à longue durée de vie. Un retour sur investissement clair doit être démontré par la réduction des temps d'arrêt, des heures de maintenance, l'allongement de la durée de vie des équipements et l'amélioration de la documentation de sécurité.
Ingénierie localisée dans les régions à industrialisation rapide
L'Asie, le Moyen-Orient et l'Afrique offrent des opportunités de croissance où les nouvelles usines, mines, ports et infrastructures nécessitent des freins adaptés aux cycles de service et aux conditions d'utilisation locales. Les investissements doivent privilégier les ingénieurs d'application, les partenaires d'assemblage qualifiés, les capacités de test et les stocks de pièces détachées plutôt que les seuls bureaux de vente. Un approvisionnement local peut réduire les délais et les risques de change, mais la gouvernance de la qualité doit rester centralisée. Les partenariats avec les constructeurs de grues, les intégrateurs de systèmes et les entreprises de maintenance peuvent accélérer l'accès aux spécifications. Les plateformes de produits doivent résister à l'humidité tropicale, à la poussière, au sel, à la chaleur et aux variations de la qualité des services publics. Les fournisseurs retenus sauront concilier certification internationale, personnalisation réactive et transparence des coûts du cycle de vie.
Développements récents
- Octobre 2025 : Akebono Brake Industry Co., Ltd. a annoncé la participation d’une vaste exposition de technologies de freinage au Japan Mobility Show 2025, présentant des solutions pour les secteurs des machines industrielles, du ferroviaire, de la moto et de l’automobile. L’exposition mettait en vedette un frein à tambour pour chariot élévateur et un frein à disque pour Shinkansen N700S, ainsi que des systèmes électriques et de sport automobile de dernière génération, illustrant ainsi son expertise en ingénierie transversale et en matière de friction.
- Août 2025 : Dellner Bubenzer Germany GmbH a présenté en détail un programme de révision à mi-vie en cours au Benelux, portant sur 10 grues de quai et 3 grues de quai pour barges. Ce programme inclut le remplacement des propulseurs BUEL H, la maintenance des freins à disque SB 28 et SB 8.1, l’application de revêtements protecteurs et la modernisation des accouplements. Les travaux devraient s’achever en 2026 afin d’améliorer la fiabilité et la rentabilité du cycle de vie.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -