
Marché des distributeurs automatiques industriels : taille et croissance 2034
Rapport d'analyse du marché des distributeurs automatiques industriels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (carrousel, bobine) ; produit (MRO, EPI, pièces détachées) ; utilisation finale (fabrication industrielle, pétrole et gaz, agroalimentaire, sidérurgie, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010115
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
3,67 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,25 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,42 %
taux de croissance
Marché adressable
53,22 milliards de dollars américains
(2026-2034)
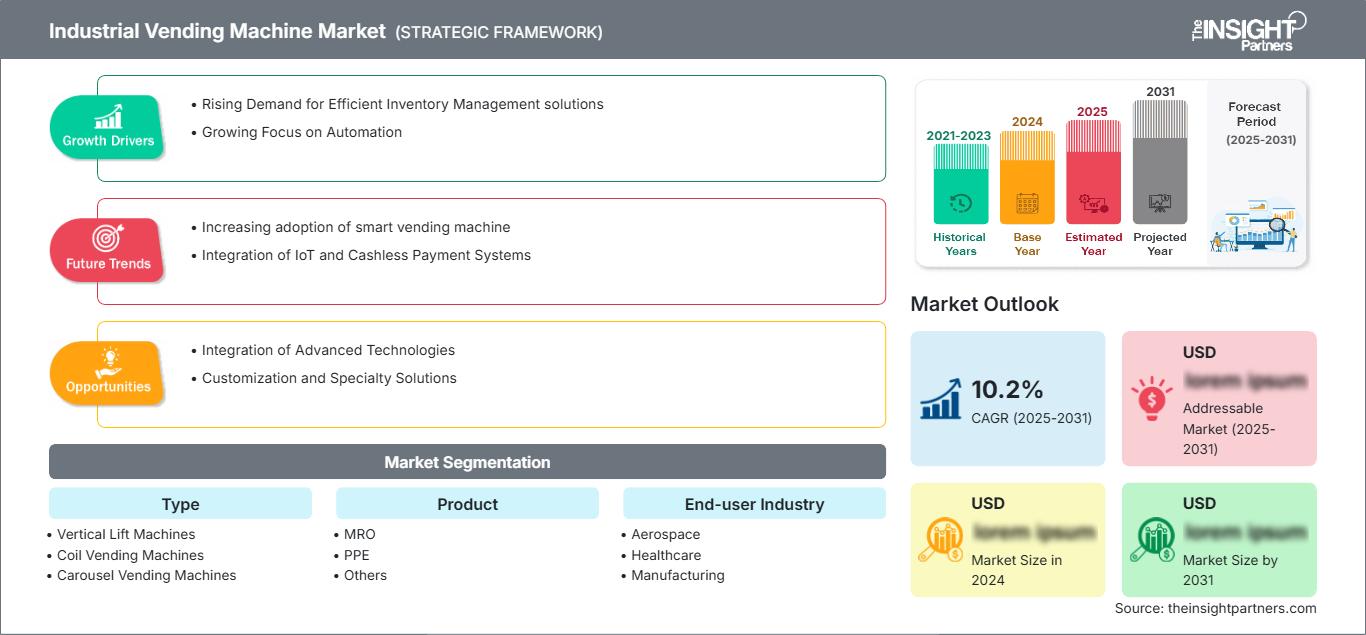
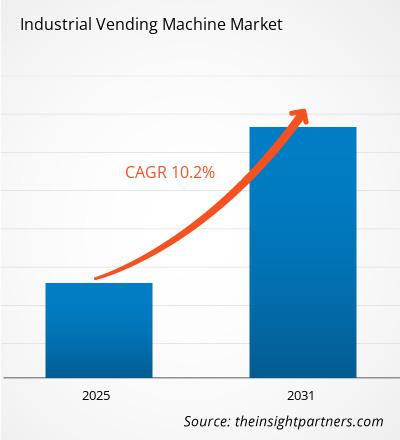
Le marché des distributeurs automatiques industriels était évalué à 3,67 milliards de dollars américains en 2025 et devrait atteindre 8,25 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 9,42 % sur la période 2026-2034. Ce marché est façonné par la distribution automatisée des stocks, l'accès au point d'utilisation, le suivi de la consommation et l'intégration aux systèmes d'approvisionnement numériques. L'adoption de ces distributeurs est particulièrement pertinente lorsque la disponibilité des équipements de maintenance, de réparation et d'exploitation (MRO) et des équipements de protection individuelle (EPI), la traçabilité des stocks, la productivité du travail et la sécurité au travail ont un impact direct sur la performance opérationnelle.
Le marché nord-américain des distributeurs automatiques industriels devrait connaître une croissance annuelle composée de 9,5 à 10 % entre 2026 et 2034. Ses réseaux de distribution industrielle bien établis et la forte pénétration des programmes d'inventaire automatisés lui assurent une base installée solide, tandis que la modernisation de la production et un contrôle plus strict de la consommation de produits de maintenance, de réparation et d'exploitation (MRO) et d'équipements de protection individuelle (EPI) continuent de favoriser le déploiement d'équipements de distribution connectés dans les sites de production.
Analyse et perspectives du marché des distributeurs automatiques industriels
- On estime que l'Amérique du Nord détiendra une part de marché de 34 à 36 % en 2025 et connaîtra une croissance annuelle composée de 9,5 à 10 % entre 2026 et 2034, grâce à une automatisation industrielle mature, à la numérisation des stocks et à une adoption généralisée des systèmes de maintenance, de réparation et d'exploitation (MRO) et de distribution automatique d'EPI.
- Les États-Unis représentent 90 à 92 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 9,5 à 10 % entre 2026 et 2034, soutenue par les secteurs de la fabrication, de l'aérospatiale, de la construction et de la distribution industrielle.
- La part de l'Europe est estimée à 21-23 % en 2025 et devrait croître à un TCAC de 9,0 à 9,7 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique représente une part de 22 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 10,5 à 11,2 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde soutenant l'adoption industrielle.
- Le segment le plus important est celui des distributeurs automatiques à bobines, estimé à une part de marché de 43 à 47 % en 2025 et qui devrait croître à un TCAC de 9,0 à 9,5 % entre 2026 et 2034.
- Le segment à forte croissance est celui des distributeurs automatiques carrousel, estimé à une part de marché de 16 à 20 % en 2025 et qui devrait croître à un TCAC de 10,5 à 11,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : 1sourcevend, AutoCrib, Inc., Apex Industrial Technologies, LLC, Brammer, CribMaster, Fastenal Company, Silkron, SupplyPoint, WW Grainger, Inc. et MSC Industrial Direct Co., Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des distributeurs automatiques industriels a évolué, passant de simples machines de distribution mécaniques à des systèmes intégrés de gestion des stocks. Ces systèmes utilisent des logiciels cloud, l'authentification, la RFID, la lecture de codes-barres, des capteurs, des casiers et l'automatisation pour le réapprovisionnement. De plus en plus de ces systèmes sont déployés dans les sites de production, notamment sur les lieux d'utilisation, afin de relier le processus de consommation aux employés, aux centres de coûts et aux systèmes de réapprovisionnement. Il en résulte un meilleur contrôle des matières premières indirectes fréquemment consommées, sans nécessiter un entrepôt entièrement géré par du personnel.
À l'avenir, l'adoption de ces technologies devrait se généraliser dans les installations de production industrielle et le développement des infrastructures où il est stratégiquement nécessaire d'améliorer la main-d'œuvre, la précision des stocks et le respect des normes de sécurité. Les investissements dans les usines de fabrication intelligentes, la construction aéronautique, les usines d'assemblage électronique et les sites de développement des infrastructures faciliteront ces investissements. Le respect des réglementations relatives aux équipements de protection individuelle et la numérisation accrue des processus d'approvisionnement y contribueront également.
Portée du rapport sur le marché des distributeurs automatiques industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,67 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,25 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,42% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des distributeurs automatiques industriels
La croissance du marché des distributeurs automatiques industriels s'explique par la nécessité de réguler l'utilisation des matières premières tout en y ayant un accès immédiat. Les sites de production, les installations aérospatiales, les chantiers de construction, les exploitations pétrolières et gazières et les établissements de santé peuvent s'appuyer sur des solutions de distribution automatique pour contrôler l'accès aux produits de maintenance, de réparation et d'exploitation (MRO) et aux équipements de protection individuelle (EPI). La demande sera la plus forte là où les ruptures de stock risquent d'entraîner des retards de production ou les retraits de produits d'accroître les coûts de gestion des stocks, rendant ainsi la traçabilité indispensable.
L'écosystème comprend des fournisseurs de machines, des éditeurs de logiciels de gestion des stocks, des distributeurs industriels, des fournisseurs d'EPI et de produits de maintenance, d'exploitation et de réparation (MRO), des intégrateurs de systèmes et des utilisateurs finaux. Le matériel utilisé va des distributeurs à bobines aux carrousels, en passant par les casiers et les armoires à capteurs. Le logiciel assure la connexion des transactions avec les systèmes d'achat et les progiciels de gestion intégrée (ERP), tandis que les distributeurs prennent de plus en plus en charge la gestion des stocks et le réapprovisionnement. Cette approche intégrée fait que la concurrence sur le marché ne repose plus sur la disponibilité des équipements, mais sur l'efficacité de la gestion des stocks.
Le rapport sur la structure et la dynamique du marché concurrentiel des distributeurs automatiques industriels révèle une fragmentation due à la présence de fournisseurs de technologies spécialisées et de grands distributeurs industriels. Fastenal Company exploite un important réseau de distribution automatique, tandis qu'AutoCrib, Inc., Apex Industrial Technologies, LLC, CribMaster, SupplyPoint et 1sourcevend privilégient les fonctionnalités d'automatisation. Brammer propose des services de distribution automatique grâce à ses capacités de distribution industrielle, tandis que WW Grainger, Inc. et MSC Industrial Direct Co., Inc. disposent d'un vaste réseau dans le secteur de la maintenance, de la réparation et de l'exploitation (MRO).
Les investissements se concentrent désormais sur la connectivité au cloud, les logiciels indépendants des machines, la RFID, les capteurs et la gestion des stocks. La technologie d'inventaire numérique de Fastenal Company illustre l'ampleur de ce déploiement, avec 25 892 signatures pondérées d'appareils FASTBin et FASTVend prévues pour 2025. Le positionnement stratégique repose sur les installations réseau, l'intégration logicielle, le réapprovisionnement des stocks et la capacité de couvrir différentes catégories industrielles sur une plateforme unique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des distributeurs automatiques industriels : Perspectives stratégiques
Perspectives régionales
Marché des distributeurs automatiques industriels en Amérique du Nord
L'Amérique du Nord devrait représenter entre 34 et 36 % du marché des distributeurs automatiques industriels en 2025 et devrait connaître une croissance annuelle composée de 9,5 à 10 % jusqu'en 2034. La région bénéficie de vastes réseaux de distribution industrielle, de programmes de distribution automatique bien établis et d'une forte adoption des pratiques de gestion des stocks automatisées. Les secteurs de la fabrication, de l'aérospatiale, de la construction et des hydrocarbures demeurent d'importants moteurs de demande.
La demande est principalement tirée par les États-Unis, tandis que le Canada et le Mexique offrent de nouvelles perspectives dans les secteurs de la fabrication, des mines, de l'énergie et de la construction. Les machines connectées sont de plus en plus utilisées pour la gestion des EPI, des outils de coupe, des fixations, des produits de maintenance et autres articles à forte rotation. Le développement de la chaîne d'approvisionnement dans cette région permet l'utilisation de systèmes de gestion des stocks par le fournisseur, dans lesquels les distributeurs peuvent réapprovisionner les équipements en fonction des données d'utilisation au niveau de chaque transaction.
Marché américain des distributeurs automatiques industriels
Les États-Unis représentent 90 à 92 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 9,5 à 10 % jusqu'en 2034. Le développement des infrastructures de distribution industrielle, la sécurité au travail et l'automatisation de la production sont les principaux moteurs de cette croissance. Parmi les acteurs majeurs du secteur figurent Fastenal Company, AutoCrib, Inc., Apex Industrial Technologies, LLC et CribMaster.
Les applications sont diverses : EPI, outils de maintenance, de réparation et d’exploitation (MRO), consommables de coupe, articles de maintenance et gestion contrôlée des stocks. Le secteur manufacturier demeure prépondérant, tandis que les secteurs de l’aérospatiale et de la construction stimulent la demande de systèmes de distribution sécurisés sur le lieu d’utilisation. De plus en plus, les industriels souhaitent une gestion des identités, le reporting des transactions, le réapprovisionnement automatique et l’intégration ERP. Par ailleurs, aux États-Unis, le marché est facilité par les systèmes gérés par les fournisseurs, permettant le déploiement de distributeurs en complément des stocks et des services de maintenance locaux, évitant ainsi un investissement initial important.
Marché européen des distributeurs automatiques industriels
L'Europe devrait représenter 21 à 23 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 9,0 à 9,7 % jusqu'en 2034. L'Allemagne domine la demande régionale grâce à ses importantes capacités de production et d'ingénierie, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La gestion automatisée des stocks répond aux préoccupations des pays européens en matière d'efficacité de la production, de productivité du travail et de maîtrise de la consommation de matières premières.
Le Royaume-Uni bénéficiera d'un coup de pouce grâce aux industries aérospatiales, automobiles, d'ingénierie et manufacturières en général, qui ont recours à la solution Invend de Brammer pour faciliter la fourniture de consommables industriels en bord de ligne. Le vaste secteur industriel allemand stimulera la demande en outils et EPI pour la fabrication de véhicules et de machines. En France, l'aérospatiale et la production manufacturière sont des moteurs de croissance, tandis qu'en Italie, les secteurs de la mécanique et de l'automobile présentent des perspectives prometteuses.
Marché des distributeurs automatiques industriels de la région Asie-Pacifique
La région Asie-Pacifique représente 22 % à 24 % du marché en 2025 et devrait enregistrer un TCAC de 10,5 % à 11,2 %. La Chine est en tête, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, qui constituent tous des marchés majeurs. Les principaux utilisateurs finaux sont les secteurs des semi-conducteurs, de l'électronique, de l'automobile et de la fabrication de précision.
La capacité de production de la Chine permet le stockage automatisé des pièces détachées, le Japon et la Corée du Sud se concentrent sur la fabrication de précision et les systèmes de production, l'Inde prospère grâce à ses investissements dans le secteur manufacturier et la numérisation de l'industrie, et l'Australie présente un fort potentiel dans les secteurs minier, énergétique et des infrastructures. La hausse du coût du travail et l'avènement de l'Industrie 4.0 engendrent une demande d'accès automatisé aux stocks, notamment pour les usines qui nécessitent un accès régulier aux outils et aux pièces.
Marché des distributeurs automatiques industriels au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique repose sur l'énergie, la construction, la diversification industrielle et les projets d'infrastructure. L'Arabie saoudite est le plus grand marché, tandis que les Émirats arabes unis et l'Afrique du Sud offrent d'excellentes perspectives pour le déploiement de la distribution automatique industrielle. Cette solution est particulièrement prisée dans les lieux nécessitant un accès sécurisé aux équipements et autres fournitures, même dans des zones reculées.
La croissance industrielle en Arabie saoudite favorise les systèmes de distribution automatique industrielle dans les secteurs de l'énergie et de la construction. Aux Émirats arabes unis, la demande est liée au développement des infrastructures, à la logistique et à la production manufacturière, ainsi qu'aux grandes usines. L'Afrique du Sud offre des opportunités dans les secteurs minier, manufacturier et des services publics. Le déploiement par projet influence la demande dans la région Moyen-Orient et Afrique (RoMEA). La technologie de distribution automatique contribue à réduire le besoin de points de vente gérés par des employés dans les zones reculées.
Analyse de segmentation
Taper
Le segment « Type » du marché des distributeurs automatiques industriels devrait connaître une croissance annuelle composée (TCAC) de 9,3 % à 9,9 % entre 2026 et 2034. Les systèmes à bobine restent largement utilisés pour les consommables standardisés à grand volume, grâce à leur configuration mécanique relativement simple et compacte. Les formats carrousel et à levage vertical gagnent en popularité pour les stocks plus diversifiés ou à plus forte valeur ajoutée, où le contrôle d’accès, la protection des produits et une densité de stockage accrue justifient des équipements plus sophistiqués.
- Machines à levage vertical : Les machines à levage vertical offrent un stockage haute densité et un accès contrôlé pour des stocks variés. Leur intérêt stratégique est accru lorsque l’espace au sol est limité et que les entreprises doivent gérer de nombreuses références via un point de distribution automatisé centralisé.
- Distributeurs automatiques de bobines : Ces distributeurs restent essentiels à la distribution à haut volume car ils gèrent efficacement les consommables standardisés tels que les gants, les abrasifs, les batteries et les petits produits de maintenance, réparation et exploitation (MRO). Leur architecture simple facilite un déploiement à grande échelle.
- Distributeurs automatiques à carrousel : Ces distributeurs permettent une distribution organisée de plusieurs catégories de produits tout en améliorant le contrôle d’accès et la visibilité des stocks. Ils sont particulièrement adaptés aux secteurs où divers consommables nécessitent une disponibilité fiable sur le lieu d’utilisation.
- Distributeurs automatiques de produits pesés : Ces systèmes utilisent un système de pesage pour contrôler la consommation et les stocks restants. Ils sont particulièrement adaptés aux produits en vrac ou de formes irrégulières, pour lesquels les mécanismes de distribution classiques, article par article, sont moins pratiques.
- Autres formats : Les casiers, armoires, tiroirs et distributeurs hybrides font également partie des formats existants. Leur importance croît pour les biens volumineux, de grande valeur, consignés ou de forme atypique nécessitant un contrôle d’accès et une traçabilité.
Produit
Le segment des produits du marché des distributeurs automatiques industriels devrait connaître une croissance annuelle composée (TCAC) de 9,1 % à 9,7 % jusqu'en 2034. La maintenance, la réparation et l'exploitation (MRO) demeurent essentielles, car les opérations industrielles nécessitent un accès continu aux matériaux, outils et consommables de maintenance. Les équipements de protection individuelle (EPI) constituent une application parallèle importante, car la distribution automatisée permet d'associer l'utilisation des équipements de sécurité aux employés et aux services, renforçant ainsi la responsabilisation. Les distributeurs combinés répondent de plus en plus aux besoins des deux catégories.
- MRO : Les produits MRO constituent une catégorie d’inventaire essentielle, car la continuité de la production dépend d’un accès rapide aux consommables de maintenance. La distribution automatisée permet de lier la consommation aux besoins de réapprovisionnement, tout en réduisant les prélèvements incontrôlés et les achats d’urgence.
- Équipements de protection individuelle (EPI) : La distribution automatique d’EPI permet une distribution contrôlée de gants, de lunettes de sécurité, de protections auditives, de respirateurs et d’équipements connexes. Son rôle stratégique est renforcé par les programmes de sécurité au travail qui exigent une disponibilité documentée et un accès approprié pour les employés.
Industrie utilisatrice finale
Le segment des utilisateurs finaux du marché des distributeurs automatiques industriels devrait connaître une croissance annuelle composée (TCAC) de 9,6 % à 10,2 % entre 2026 et 2034. Le secteur manufacturier représente la principale source de demande, les usines consommant d'importants volumes de matières premières indirectes. Les secteurs de l'aérospatiale, de la santé, du pétrole et du gaz, ainsi que de la construction, ajoutent à cette demande des applications où l'accès sécurisé, la traçabilité et la disponibilité continue sont essentiels. Les effectifs importants et dispersés géographiquement sont particulièrement bien adaptés à la distribution automatisée.
- Aérospatiale : Les installations aérospatiales exigent une traçabilité des outils, des composants, des EPI et des fournitures de maintenance. La distribution automatisée facilite le contrôle d’accès dans les environnements où la précision de la production, la conformité et la responsabilité des actifs sont étroitement liées.
- Santé : Les applications dans le secteur de la santé étendent les concepts de distribution automatique industrielle à la distribution contrôlée de fournitures pour les installations et les opérations techniques. La distribution sécurisée permet d’améliorer la disponibilité et la visibilité des fournitures fréquemment utilisées, tout en respectant les politiques d’accès standardisées.
- Production : Le secteur de la production est le principal environnement d’utilisation, car les lignes de production nécessitent un accès continu aux fournitures MRO et aux EPI. La distribution au point d’utilisation réduit les déplacements inutiles et fournit des données transactionnelles pour les décisions de réapprovisionnement et d’achat.
- Pétrole et gaz : Les sites pétroliers et gaziers nécessitent un accès fiable aux EPI, aux outils et aux produits d’entretien, souvent dans des endroits isolés. La distribution automatique sécurisée permet de contrôler la disponibilité des produits tout en réduisant la dépendance aux entrepôts constamment surveillés.
- Construction : Les chantiers bénéficient de la distribution mobile ou sur site, car les travailleurs ont besoin d’un accès immédiat aux équipements de sécurité, aux outils et aux consommables. L’accès automatisé permet d’améliorer la traçabilité sur les sites de projet temporaires ou dispersés.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Aérospatial |
Moyen |
Traçabilité des outils |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Fournitures sécurisées |
Émergent |
|
Fabrication |
Haut |
Automatisation des usines |
Mature |
|
Pétrole et gaz |
Moyen |
Accès à distance |
Mise à l'échelle |
|
Construction |
Moyen |
Distributeurs automatiques sur les chantiers |
Mise à l'échelle |
|
Autres |
Faible |
Contrôle des actifs |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des distributeurs automatiques industriels
Renforcer le contrôle de la consommation de produits de maintenance, de réparation et d'exploitation (MRO) et d'équipements de protection individuelle
Les entreprises industrielles accordent une importance croissante à la maîtrise des dépenses en matières indirectes, car les prélèvements fréquents, même de faible montant, peuvent engendrer des coûts d'exploitation importants. La distribution automatique crée un historique des transactions pour chaque distribution et permet d'associer l'utilisation à un employé, un service, un projet ou un centre de coûts. Ceci améliore la visibilité des achats et aide les entreprises à identifier les anomalies de consommation. L'impact sur le marché est particulièrement marqué pour les gants, les abrasifs, la visserie, les outils de coupe, les batteries et les produits d'entretien, dont la consommation est continue. Les distributeurs peuvent également utiliser ces données pour définir des seuils de réapprovisionnement et optimiser leurs niveaux de stock. Dans un contexte où les services achats recherchent des économies mesurables sur leurs stocks sans compromettre la disponibilité des produits, la distribution automatique devient un outil de pilotage opérationnel, et non plus un simple dispositif de stockage automatisé. Ceci favorise son adoption à plus grande échelle dans les entreprises disposant d'effectifs importants et de besoins fréquents en matières indirectes.
Expansion de la fabrication intelligente et des achats numériques
L'essor de l'industrie 4.0 accroît la demande en systèmes de gestion des stocks capables d'échanger des données avec une infrastructure numérique plus vaste. Les distributeurs automatiques industriels peuvent connecter la consommation au point d'utilisation aux flux de travail des systèmes ERP, des achats, des entrepôts et des stocks gérés par les fournisseurs. Les entreprises peuvent ainsi remplacer les contrôles manuels des stocks par un réapprovisionnement automatisé et des informations d'achat plus précises. L'impact dépasse le simple gain de temps, car l'historique des transactions numériques facilite les négociations avec les fournisseurs, la prévision de la demande, la rationalisation des références et la planification de la production. Les sites de production équipés de machines connectées sont également plus réceptifs aux équipements de gestion des stocks connectés, car ces deux technologies contribuent à une architecture de données commune. Avec l'automatisation croissante des usines, la disponibilité des matériaux devient une exigence fondamentale des processus numériques. Les fournisseurs proposant des interfaces de programmation d'applications (API), des tableaux de bord cloud, la surveillance à distance et des contrôles d'accès configurables sont donc bien placés pour tirer parti de la digitalisation industrielle.
Exigences renforcées en matière de sécurité et de responsabilité au travail
Les exigences en matière de sécurité au travail renforcent la pertinence de la distribution automatisée des EPI. Les entreprises doivent garantir la disponibilité des équipements de protection appropriés sur les lieux d'utilisation, tout en maîtrisant la consommation et le réapprovisionnement. Les distributeurs automatiques permettent de restreindre l'accès en fonction des autorisations des employés, d'enregistrer les transactions et de fournir aux responsables des informations sur l'utilisation. Il en résulte un processus de distribution documenté qui complète les programmes de sécurité et les procédures de conformité internes. L'impact sur le marché est particulièrement important dans les secteurs de la fabrication, de la construction, de l'aérospatiale et de l'énergie, où l'exposition des travailleurs aux risques opérationnels peut être considérable. La distribution automatisée peut également réduire les pénuries en générant des alertes de réapprovisionnement lorsque les stocks approchent des seuils définis. À mesure que les employeurs intègrent de plus en plus la gestion de la sécurité aux données opérationnelles, la distribution automatique d'EPI s'inscrit dans une démarche de responsabilisation plus globale, et non plus comme un simple achat d'équipement.
Tendances futures du marché des distributeurs automatiques industriels
Prévision des stocks basée sur l'apprentissage automatique
Les tendances du marché des distributeurs automatiques industriels devraient intégrer de plus en plus l'apprentissage automatique à la prévision et au réapprovisionnement des stocks. Les plateformes futures pourront analyser la fréquence des transactions, les habitudes d'utilisation des employés, les calendriers de production, la saisonnalité et les ruptures de stock historiques afin de recommander des seuils de stock plus précis. Au lieu de s'appuyer principalement sur des niveaux minimum et maximum fixes, les systèmes pourraient ajuster dynamiquement les paramètres de stockage en fonction de l'évolution des conditions opérationnelles. Cette capacité permettrait de réduire les stocks excédentaires tout en garantissant la disponibilité des produits critiques. L'apprentissage automatique peut également identifier les schémas de consommation inhabituels qui indiquent des changements de processus, des articles mal rangés ou une utilisation potentiellement abusive. À mesure que les plateformes cloud gagnent en puissance, les fournisseurs pourraient proposer des outils de prévision associés à des flux de travail de réapprovisionnement automatisés et à des notifications aux fournisseurs. Il en résulterait une transition d'une gestion réactive des distributeurs automatiques vers une orchestration prédictive des stocks, augmentant ainsi la valeur stratégique des données de transaction générées à chaque point de distribution.
Convergence des distributeurs automatiques, des casiers et du suivi des actifs
La distribution automatique industrielle devrait converger avec les casiers intelligents, les armoires RFID, les bacs à capteurs et les systèmes de gestion des stocks consignés. Les clients exigent de plus en plus une plateforme unique pour gérer les consommables, les outils, les équipements, les tablettes, les scanners et autres articles de grande valeur. Les systèmes futurs pourront combiner différents mécanismes de distribution tout en conservant une couche commune d'identité, d'autorisation et de reporting. Cette convergence permettra aux sites industriels de sélectionner le matériel adapté aux caractéristiques des articles, plutôt que d'adopter des plateformes distinctes pour chaque catégorie d'inventaire. L'authentification mobile et l'interaction sans contact devraient également se développer, notamment lorsque les utilisateurs ont besoin d'un accès rapide sans procédures complexes. Les fournisseurs capables d'unifier la distribution, les retours, le suivi des actifs et le reporting d'inventaire seront mieux placés pour répondre aux besoins des installations complexes. Cette tendance devrait accroître la portée moyenne des déploiements et renforcer le rôle des plateformes de distribution automatique dans les stratégies de gestion des actifs industriels.
Opportunités du marché des distributeurs automatiques industriels
Développement des modèles de gestion des stocks
Les prévisions du marché des distributeurs automatiques industriels doivent tenir compte des opportunités croissantes offertes par les modèles de gestion des stocks par les fournisseurs, qui combinent machines, logiciels, réapprovisionnement et analyses. De nombreux clients industriels préfèrent externaliser la gestion quotidienne de leurs stocks plutôt que d'investir dans des ressources internes spécialisées. Les fournisseurs peuvent exploiter les données transactionnelles pour gérer les niveaux de stock, planifier les réapprovisionnements, consolider les achats et identifier les références sous-performantes. Ce modèle crée des relations de service récurrentes et permet d'étendre le déploiement des distributeurs automatiques au-delà des machines individuelles, pour intégrer des programmes de gestion des stocks plus vastes. Des opportunités d'investissement existent dans les plateformes cloud, l'optimisation des tournées, l'intégration des distributeurs et les technologies de réapprovisionnement automatisé. Les fournisseurs peuvent également développer des offres différenciées autour de la garantie de disponibilité des articles critiques ou d'une gestion par catégorie pour les EPI, les outils de coupe et les produits de maintenance. Les modèles les plus performants aligneront les incitations commerciales sur la précision des stocks, la disponibilité, le contrôle de la consommation et les résultats opérationnels des clients.
Déploiement de projets Greenfield dans les pôles industriels émergents
Les nouveaux sites de production et les grands projets d'infrastructure offrent l'opportunité d'intégrer la distribution automatisée des stocks dès la conception des installations, plutôt que de rénover les entrepôts existants. Les pôles industriels émergents d'Asie-Pacifique, du Moyen-Orient et de certains marchés d'Amérique latine développent des installations où l'approvisionnement numérique et l'accès automatisé aux matériaux peuvent être spécifiés dès le départ. Les fournisseurs peuvent s'associer à des entreprises d'ingénierie, des distributeurs industriels et des intégrateurs d'équipements pour intégrer la distribution automatique à l'infrastructure globale des usines ou des chantiers. Cette approche simplifie la connectivité réseau, la conception du contrôle d'accès, l'implantation des machines et la logistique de réapprovisionnement. Les investissements doivent privilégier les équipements modulaires capables de s'adapter à l'évolution des références produits (SKU) au fur et à mesure de l'expansion de la production. Les réseaux de service locaux resteront essentiels, car les clients exigent une maintenance et un réapprovisionnement rapides. Une intégration précoce permet également de standardiser les plateformes de distribution automatique sur plusieurs sites exploités par un même groupe industriel.
Développements récents
- Mars 2026 : BuyBuyCart fait son entrée sur le marché du commerce automatisé avec le lancement de distributeurs automatiques intelligents offrant un accès pratique et permanent aux produits alimentaires et de grande consommation. Ces machines sont dotées d’interfaces tactiles interactives et prennent en charge de multiples options de paiement numérique, notamment UPI, les codes QR, les cartes de débit et de crédit, ainsi que les portefeuilles numériques. Elles proposent des produits tels que des en-cas, des boissons, des aliments sains, des plats préparés, des confiseries, des produits d’hygiène et de soins personnels, ainsi qu’une sélection de produits alimentaires, tout en offrant aux marques des opportunités de promotion.
- Janvier 2025 : Vendekin Technologies a renforcé sa position dans le commerce de détail automatisé grâce à des solutions de distribution automatique intelligentes pilotées par l’IA, conçues pour offrir aux marques des canaux de vente efficaces, basés sur les données et disponibles 24 h/24 et 7 j/7. Ses distributeurs automatiques utilisent des données consommateurs issues de l’IA, des configurations personnalisables pour une large gamme de produits, des en-cas et boissons aux produits d’épicerie et surgelés, ainsi que de multiples options de paiement numérique.
- Mai 2026 : Seaga Manufacturing fait l’acquisition de Three Square Market afin de développer ses activités dans le domaine des micromarchés et de renforcer sa plateforme technologique intégrée de vente au détail sans personnel. Cette acquisition permet aux opérateurs d’intégrer les bornes interactives, les plateformes logicielles, les technologies de paiement sécurisées et les services de conception et d’aménagement de micromarchés de Three Square Market, et de déployer ainsi des environnements de vente au détail en libre-service évolutifs sur les lieux de travail, les campus, les établissements de santé, les hôtels et autres sites à forte fréquentation.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -