
Mercato delle macchine expendedoras industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei distributori automatici industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (carosello, bobina); prodotto (MRO, DPI, ricambi); utilizzo finale (produzione industriale, petrolio e gas, alimenti e bevande, acciaio, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010115
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 16, 2026


Dimensioni del mercato nel 2025
3,67 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
8,25 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,42 %
Tasso di crescita
Mercato di riferimento
53,22 miliardi di dollari USA
(2026-2034)
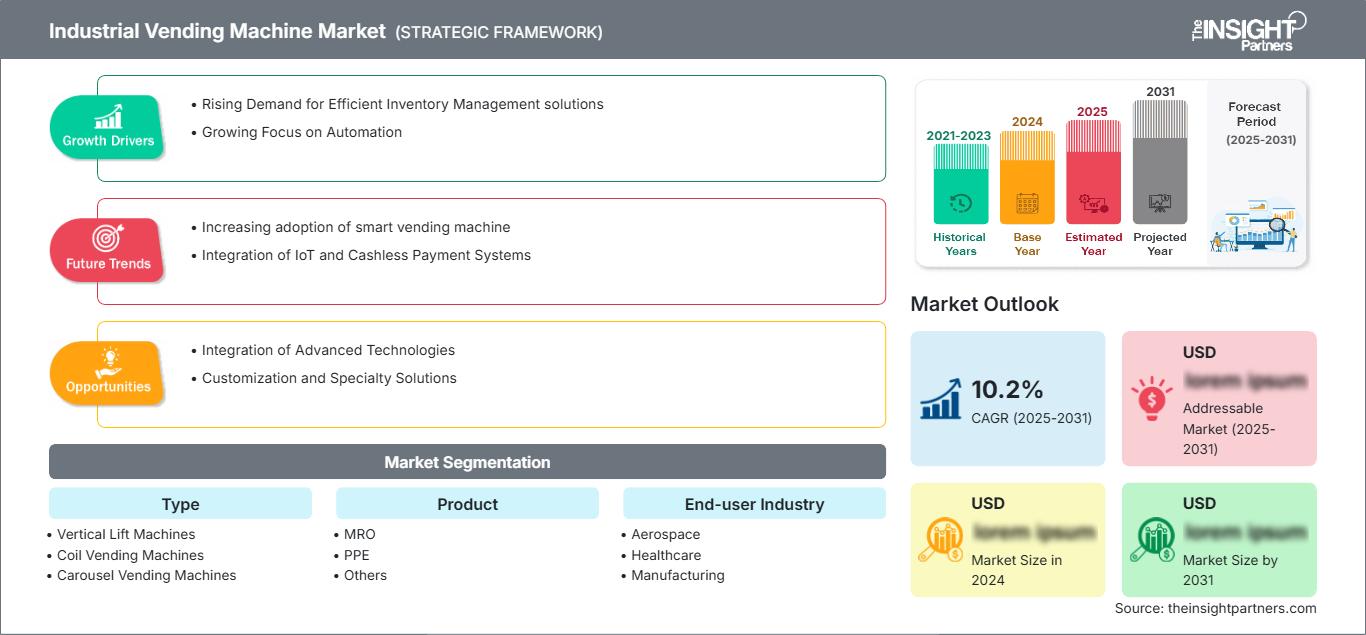
Il mercato dei distributori automatici industriali ha un valore di 3,67 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 8,25 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,42% nel periodo 2026-2034. Il mercato è plasmato dall'erogazione automatizzata delle scorte, dall'accesso al punto di utilizzo, dal monitoraggio dei consumi e dall'integrazione con i sistemi di approvvigionamento digitali. L'adozione è particolarmente rilevante laddove la disponibilità di MRO e DPI, la tracciabilità delle scorte, la produttività del lavoro e la sicurezza sul lavoro influenzano direttamente le prestazioni operative.
Si prevede che il mercato nordamericano dei distributori automatici industriali crescerà a un tasso annuo composto (CAGR) del 9,5-10,0% nel periodo 2026-2034. Le consolidate reti di distribuzione industriale e l'elevata diffusione di programmi di inventario automatizzati garantiscono una solida base installata, mentre la modernizzazione della produzione e un controllo più rigoroso del consumo di MRO e DPI continuano a incentivare l'implementazione di apparecchiature di erogazione connesse negli impianti di produzione.
Analisi e approfondimenti sul mercato dei distributori automatici industriali.
- Si stima che il Nord America deterrà una quota di mercato del 34-36% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,5-10,0% tra il 2026 e il 2034, grazie alla maturazione dell'automazione industriale, alla digitalizzazione delle scorte e all'ampia diffusione dei distributori automatici di MRO e DPI.
- Gli Stati Uniti rappresentano il 90-92% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,5-10,0% tra il 2026 e il 2034, grazie ai settori manifatturiero, aerospaziale, edile e della distribuzione industriale.
- Si stima che l'Europa deterrà una quota del 21-23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-9,7% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico rappresenta una quota del 22-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,5-11,2% nel periodo 2026-2034, con Cina, Giappone, Corea del Sud e India a supporto dell'adozione industriale.
- Il segmento più ampio è quello dei distributori automatici di bobine, con una quota di mercato stimata tra il 43% e il 47% nel 2025 e una crescita prevista a un tasso annuo composto (CAGR) del 9,0-9,5% nel periodo 2026-2034.
- Il segmento a forte crescita è quello dei distributori automatici a carosello, con una quota di mercato stimata tra il 16% e il 20% nel 2025 e una crescita prevista a un tasso annuo composto (CAGR) del 10,5-11,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: 1sourcevend, AutoCrib, Inc., Apex Industrial Technologies, LLC, Brammer, CribMaster, Fastenal Company, Silkron, SupplyPoint, WW Grainger, Inc. e MSC Industrial Direct Co., Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei distributori automatici industriali si è evoluto dai semplici erogatori meccanici a un sistema integrato di controllo delle scorte che utilizza software cloud, autenticazione, RFID, scansione di codici a barre, sensori, tecnologia di armadietti e automazione per il rifornimento. Questi sistemi sono sempre più diffusi negli impianti di produzione, soprattutto nei punti di utilizzo, per collegare il processo di consumo con i dipendenti, i centri di costo e i sistemi di rifornimento. Ciò ha permesso un migliore controllo dei materiali indiretti consumati frequentemente, anche in assenza di un magazzino con personale dedicato.
In futuro, si dovrebbe assistere a una maggiore adozione di queste tecnologie negli impianti di produzione industrializzata e nello sviluppo di infrastrutture, laddove vi sia la necessità strategica di migliorare la gestione del lavoro, l'accuratezza delle scorte e il rispetto delle norme di sicurezza. Gli investimenti in impianti di produzione intelligenti, nella produzione aeronautica, negli stabilimenti di assemblaggio di componenti elettronici e nei siti di sviluppo infrastrutturale contribuiranno a facilitare tali investimenti. Anche il rispetto da parte degli enti regolatori delle normative sui dispositivi di protezione individuale e una maggiore digitalizzazione dei processi di approvvigionamento saranno di aiuto.
Ambito del rapporto sul mercato dei distributori automatici industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,67 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 8,25 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,42% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei distributori automatici industriali
La crescita del mercato dei distributori automatici industriali deriva dalla necessità di regolare l'utilizzo indiretto dei materiali, garantendone al contempo l'accesso immediato. Impianti di produzione, strutture aerospaziali, cantieri edili, impianti petroliferi e del gas e strutture sanitarie possono fare affidamento su soluzioni di distribuzione automatica per stabilire un accesso controllato a prodotti MRO (manutenzione, riparazione e revisione) e DPI (dispositivi di protezione individuale). La domanda sarà massima laddove le rotture di stock potrebbero causare ritardi nella produzione o i ritiri potrebbero comportare un aumento dei costi di gestione delle scorte, rendendo quindi la tracciabilità una necessità piuttosto che una possibilità.
L'ecosistema è composto da fornitori di macchinari, fornitori di software di gestione dell'inventario, distributori industriali, fornitori di DPI e MRO, integratori di sistemi e utenti finali. L'hardware varia da distributori di bobine a caroselli, armadietti e armadi con sensori. Il software collega le transazioni con i sistemi di acquisto e ERP, mentre i distributori assumono sempre più spesso la funzione di stoccaggio e rifornimento. Un approccio così integrato fa sì che il mercato competi non sulla disponibilità delle attrezzature, ma sui risultati della gestione dell'inventario.
Il rapporto "Market Structure and Dynamics of Competitive Industrial Vending Machine" rivela una frammentazione del mercato, risultato della presenza sia di fornitori di tecnologie specializzate che di importanti distributori industriali. Fastenal Company vanta una rete di distributori automatici di notevole portata, mentre AutoCrib, Inc., Apex Industrial Technologies, LLC, CribMaster, SupplyPoint e 1sourcevend si concentrano sulle funzionalità di automazione. Brammer offre servizi di distribuzione automatica avvalendosi di capacità di distribuzione industriale, mentre WW Grainger, Inc. e MSC Industrial Direct Co., Inc. dispongono di ampie connessioni nel settore MRO (manutenzione, riparazione e revisione).
L'attenzione degli investimenti si è spostata sempre più verso la connessione al cloud, il software indipendente dalle macchine, la tecnologia RFID, i sensori e la gestione dell'inventario. La tecnologia di inventario digitale di Fastenal Company dimostra l'entità dell'implementazione, con 25.892 installazioni ponderate di dispositivi FASTBin e FASTVend previste per il 2025. Il posizionamento strategico deve basarsi su installazioni di rete, integrazione software, rifornimento dell'inventario e capacità di coprire diverse categorie industriali su un'unica piattaforma.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei distributori automatici industriali: approfondimenti strategici
Approfondimenti regionali
Mercato dei distributori automatici industriali in Nord America
Si stima che il Nord America rappresenterà il 34-36% della quota di mercato dei distributori automatici industriali nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,5-10% fino al 2034. La regione beneficia di estese reti di distribuzione industriale, programmi di distribuzione automatica consolidati e un'elevata adozione di pratiche di inventario automatizzate. I settori manifatturiero, aerospaziale, edile e petrolifero e del gas rimangono importanti centri di domanda.
La domanda è trainata principalmente dagli Stati Uniti, mentre Canada e Messico offrono nuove opportunità nei settori manifatturiero, minerario, energetico e delle costruzioni. Le macchine connesse vengono utilizzate sempre più spesso per la gestione di DPI, utensili da taglio, elementi di fissaggio, articoli per la manutenzione e altri articoli ad alto tasso di rotazione. La consolidata base di fornitori in questa regione consente l'utilizzo di sistemi di gestione delle scorte da parte del fornitore, in cui i distributori possono rifornire le apparecchiature in base ai dati di utilizzo a livello di singola transazione.
Mercato statunitense dei distributori automatici industriali
Gli Stati Uniti rappresentano il 90-92% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,5-10% fino al 2034. L'utilizzo di questi sistemi è trainato da infrastrutture ben sviluppate per la distribuzione industriale, dalla sicurezza negli ambienti di lavoro e dall'automazione della produzione. Tra i principali operatori del settore figurano Fastenal Company, AutoCrib, Inc., Apex Industrial Technologies, LLC e CribMaster.
Gli impieghi spaziano dai DPI agli strumenti MRO, dai materiali di consumo per il taglio agli articoli per la manutenzione e alla gestione controllata dei materiali. Il settore manifatturiero continua a svolgere il ruolo più importante, mentre i settori aerospaziale e delle costruzioni guidano la necessità di sistemi di erogazione sicura a punto d'uso. Sempre più consumatori industriali richiedono la gestione delle identità, la rendicontazione delle transazioni, il rifornimento automatico e l'integrazione con i sistemi ERP. Inoltre, il mercato statunitense è agevolato dai sistemi gestiti dal fornitore, in cui gli erogatori possono essere implementati insieme alle scorte locali e alla capacità di assistenza, anziché dover acquistare le apparecchiature come beni strumentali.
Mercato europeo dei distributori automatici industriali
Si prevede che l'Europa conquisterà una quota di mercato del 21-23% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 9,0-9,7% fino al 2034. La Germania domina la domanda regionale grazie alle sue elevate capacità produttive e ingegneristiche, seguita da Regno Unito, Francia, Italia e Spagna. La gestione automatizzata delle scorte è rilevante per le esigenze dei paesi europei in termini di efficienza produttiva, produttività del lavoro e controllo del consumo di materiali.
Il Regno Unito beneficerà della spinta dei settori aerospaziale, automobilistico, ingegneristico e manifatturiero in generale, che trovano applicazione nella soluzione Invend di Brammer per facilitare la fornitura di materiali di consumo industriali a bordo linea. Il vasto settore industriale dell'economia tedesca sosterrà la domanda di sistemi di erogazione di utensili e DPI nella produzione di componenti automobilistici e meccanici. In Francia, i settori aerospaziale e manifatturiero si configurano come motori di crescita, mentre in Italia le prospettive di sviluppo sono rappresentate dai settori meccanico e automobilistico.
Mercato dei distributori automatici industriali nella regione Asia-Pacifico
La regione APAC rappresenta il 22%-24% del mercato nel 2025 e si prevede che registrerà un CAGR del 10,5%-11,2%. La Cina è leader di mercato, seguita da Giappone, Corea del Sud, India e Australia, tutti importanti attori del settore. I principali settori di utilizzo finale includono semiconduttori, elettronica, industria automobilistica e produzione di precisione.
La capacità produttiva della Cina consente lo stoccaggio automatizzato dei componenti, Giappone e Corea del Sud si stanno concentrando sulla produzione di precisione e sui sistemi di produzione, l'India prospera grazie agli investimenti nella produzione e nella digitalizzazione dell'industria, e l'Australia ha un grande potenziale nei settori minerario, energetico e delle infrastrutture. L'aumento del costo del lavoro e l'avvento dell'Industria 4.0 generano una crescente domanda di accesso automatizzato alle scorte, soprattutto nei casi in cui gli impianti di produzione necessitano di un accesso regolare a utensili e componenti.
Mercato dei distributori automatici industriali in Medio Oriente e Africa
La domanda in Medio Oriente e Africa si basa su energia, edilizia, diversificazione industriale e progetti infrastrutturali. L'Arabia Saudita è il mercato più grande, mentre gli Emirati Arabi Uniti e il Sudafrica offrono ottime prospettive per l'implementazione di sistemi di distribuzione automatica industriale. L'applicazione è particolarmente diffusa in luoghi che richiedono un accesso sicuro ad attrezzature e altri materiali in località remote.
La crescita industriale in Arabia Saudita favorisce i sistemi di distribuzione automatica industriale nei settori dell'energia e delle costruzioni. La domanda negli Emirati Arabi Uniti è legata allo sviluppo delle infrastrutture, alla logistica e alla produzione, nonché agli impianti di grandi dimensioni. Il Sudafrica è il paese in cui si presentano opportunità nei settori minerario, manifatturiero e dei servizi di pubblica utilità. L'implementazione basata su progetti influenza la domanda nella regione ReMEA. La tecnologia di distribuzione automatica contribuisce a ridurre la necessità di negozi gestiti dai dipendenti in località remote.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" del mercato dei distributori automatici industriali crescerà a un tasso annuo composto (CAGR) del 9,3-9,9% nel periodo 2026-2034. I sistemi a bobina rimangono ampiamente utilizzati per i prodotti di consumo standardizzati e ad alto volume, grazie alla loro configurazione meccanica relativamente semplice ed efficiente in termini di spazio. I formati a carosello e a sollevamento verticale stanno guadagnando terreno per inventari di maggior valore o diversificati, dove l'accesso controllato, la protezione del prodotto e una maggiore densità di stoccaggio giustificano attrezzature più sofisticate.
- Distributori verticali: i distributori verticali offrono un'elevata densità di stoccaggio e un accesso controllato per diverse tipologie di prodotti. Il loro valore strategico aumenta laddove lo spazio a disposizione è limitato e le organizzazioni necessitano di gestire molteplici referenze attraverso un punto di erogazione automatizzato centralizzato.
- Distributori automatici di bobine: i distributori automatici di bobine rimangono fondamentali per l'erogazione di grandi volumi perché gestiscono in modo efficiente materiali di consumo standardizzati come guanti, abrasivi, batterie e piccoli prodotti MRO. La loro architettura semplice ne facilita l'ampia diffusione.
- Distributori automatici a carosello: i distributori automatici a carosello consentono l'erogazione organizzata di diverse categorie di prodotti, migliorando al contempo il controllo degli accessi e la visibilità delle scorte. Sono particolarmente indicati laddove è necessario disporre di una varietà di beni di consumo affidabili nel punto di utilizzo.
- Distributori automatici di bilance: i sistemi di bilance utilizzano il monitoraggio del peso per identificare il consumo e le scorte rimanenti. Sono utili per materiali sfusi o di forma irregolare, dove i meccanismi di erogazione convenzionali articolo per articolo risultano meno pratici.
- Altri formati: Altri formati includono armadietti, contenitori, cassetti e unità di erogazione ibride. La loro importanza è in aumento per beni di grandi dimensioni, di alto valore, restituibili o di forma insolita che richiedono accesso controllato e tracciabilità.
Prodotto
Si prevede che il segmento di prodotto del mercato dei distributori automatici industriali crescerà a un CAGR del 9,1-9,7% fino al 2034. La manutenzione, riparazione e revisione (MRO) rimane fondamentale perché le operazioni industriali richiedono un accesso continuo a materiali, strumenti e consumabili per la manutenzione. I dispositivi di protezione individuale (DPI) offrono una solida applicazione parallela, poiché l'erogazione automatizzata può associare l'utilizzo dei prodotti di sicurezza a dipendenti e reparti, migliorando la responsabilità. I distributori combinati sono sempre più spesso in grado di gestire entrambe le categorie.
- MRO: I prodotti MRO costituiscono una categoria di inventario fondamentale perché la continuità della produzione dipende dalla disponibilità tempestiva dei materiali di manutenzione. L'erogazione automatizzata consente di collegare il consumo alle esigenze di rifornimento, riducendo al contempo i prelievi incontrollati e gli acquisti di emergenza.
- DPI: I distributori automatici di DPI supportano la distribuzione controllata di guanti, occhiali di sicurezza, protezioni per l'udito, respiratori e attrezzature correlate. Il loro ruolo strategico è rafforzato dai programmi di sicurezza sul lavoro che richiedono la documentazione della disponibilità e l'accesso appropriato da parte dei dipendenti.
Settore degli utenti finali
Si prevede che il segmento "Industria degli utenti finali" del mercato dei distributori automatici industriali crescerà a un tasso annuo composto (CAGR) del 9,6-10,2% nel periodo 2026-2034. Il settore manifatturiero rappresenta la principale base di domanda, poiché le fabbriche consumano volumi considerevoli di materiali indiretti. I settori aerospaziale, sanitario, petrolifero e del gas e delle costruzioni aggiungono applicazioni in cui l'accesso sicuro, la tracciabilità e la disponibilità ininterrotta sono importanti. Le grandi forze lavoro distribuite sono particolarmente adatte ai sistemi di erogazione automatizzata.
- Settore aerospaziale: gli impianti aerospaziali richiedono la tracciabilità di strumenti, componenti, DPI e materiali di manutenzione. L'erogazione automatizzata supporta l'accesso controllato in ambienti in cui precisione produttiva, conformità e responsabilità delle risorse sono strettamente interconnesse.
- Assistenza sanitaria: le applicazioni in ambito sanitario estendono i concetti di distribuzione automatica industriale alla distribuzione controllata di forniture per strutture e operazioni tecniche. L'erogazione sicura può migliorare la disponibilità e la visibilità delle forniture di uso frequente, supportando al contempo politiche di accesso standardizzate.
- Produzione: La produzione è l'ambiente di utilizzo principale perché le linee di produzione richiedono un accesso continuo ai materiali MRO e DPI. L'erogazione a punto d'uso riduce gli spostamenti non necessari e fornisce dati sulle transazioni per le decisioni di rifornimento e acquisto.
- Settore petrolifero e del gas: i siti di estrazione di petrolio e gas necessitano di un accesso affidabile a DPI, strumenti e prodotti per la manutenzione, spesso in località remote. I distributori automatici sicuri possono garantire una disponibilità controllata, riducendo al contempo la dipendenza da magazzini presidiati in modo continuativo.
- Edilizia: I cantieri edili traggono vantaggio dai sistemi di erogazione mobili o orientati al cantiere, poiché i lavoratori necessitano di un accesso immediato a prodotti per la sicurezza, strumenti e materiali di consumo. L'accesso automatizzato può migliorare la tracciabilità in cantieri temporanei o distribuiti.
Panoramica dell'opportunità
|
Settore degli utenti finali |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
Aerospaziale |
Mezzo |
Tracciabilità degli utensili |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Forniture sicure |
Emergenti |
|
Produzione |
Alto |
Automazione di fabbrica |
Maturo |
|
Petrolio e gas |
Mezzo |
Accesso remoto |
Scalatura |
|
Costruzione |
Mezzo |
Distributori automatici nei cantieri edili |
Scalatura |
|
Altri |
Basso |
Controllo patrimoniale |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei distributori automatici industriali.
Aumento del controllo sul consumo di MRO e DPI
Le organizzazioni industriali attribuiscono sempre maggiore importanza al controllo delle spese per materiali indiretti, poiché piccoli prelievi frequenti possono accumularsi e tradursi in costi operativi significativi. I distributori automatici creano una registrazione di transazione per ogni erogazione e possono associare l'utilizzo a un dipendente, un reparto, un progetto o un centro di costo. Ciò migliora la visibilità degli acquisti e aiuta le organizzazioni a identificare modelli di consumo anomali. L'impatto sul mercato è particolarmente forte per guanti, abrasivi, elementi di fissaggio, utensili da taglio, batterie e prodotti per la manutenzione, che vengono consumati in modo continuativo. I distributori possono inoltre utilizzare i dati delle transazioni per stabilire soglie di rifornimento e ottimizzare i livelli di scorte. Poiché le organizzazioni di approvvigionamento cercano di ottenere risparmi di inventario misurabili senza compromettere la disponibilità, i distributori automatici diventano un meccanismo di controllo operativo piuttosto che un semplice dispositivo di stoccaggio automatizzato. Ciò favorisce una maggiore adozione in stabilimenti con un elevato numero di dipendenti e un fabbisogno di materiali indiretti elevato.
Espansione della produzione intelligente e degli acquisti digitali
La crescita della produzione intelligente sta aumentando la domanda di sistemi di gestione dell'inventario in grado di scambiare dati con un'infrastruttura digitale più ampia. I distributori automatici industriali possono collegare il consumo nel punto di utilizzo con i flussi di lavoro di ERP, approvvigionamento, magazzino e gestione dell'inventario da parte dei fornitori. Ciò consente alle organizzazioni di sostituire i controlli manuali delle scorte con il rifornimento basato sugli eventi e informazioni di acquisto più precise. L'impatto va oltre il risparmio di manodopera, poiché le cronologie digitali delle transazioni possono supportare le negoziazioni con i fornitori, la previsione della domanda, la razionalizzazione degli SKU e la pianificazione della produzione. Gli impianti di produzione che adottano macchinari connessi sono anche più ricettivi alle apparecchiature di gestione dell'inventario connesse, poiché entrambe le tecnologie contribuiscono a un'architettura dati comune. Con la crescente automazione degli stabilimenti, la disponibilità dei materiali diventa un requisito di processo digitale. I fornitori che offrono interfacce di programmazione delle applicazioni, dashboard cloud, monitoraggio remoto e controlli di accesso configurabili sono quindi nella posizione ideale per beneficiare di una più ampia digitalizzazione industriale.
Requisiti più rigorosi in materia di sicurezza e responsabilità sul luogo di lavoro.
Le normative in materia di sicurezza sul lavoro stanno rafforzando la necessità di una distribuzione automatizzata dei DPI (Dispositivi di Protezione Individuale). Le organizzazioni devono garantire la disponibilità di dispositivi di protezione individuale adeguati nel punto di utilizzo, mantenendo al contempo un controllo sufficiente sul consumo e sul rifornimento. I sistemi di distribuzione automatica possono limitare l'accesso in base alle autorizzazioni dei dipendenti, registrare le transazioni e fornire ai responsabili informazioni sull'utilizzo. Ciò crea un processo di distribuzione documentato che integra i programmi di sicurezza e le procedure interne di conformità. L'impatto sul mercato è particolarmente rilevante nei settori manifatturiero, edile, aerospaziale ed energetico, dove l'esposizione della forza lavoro ai rischi operativi può essere considerevole. La distribuzione automatizzata può anche ridurre le carenze generando avvisi di rifornimento quando le scorte si avvicinano a soglie predefinite. Poiché i datori di lavoro collegano sempre più la gestione della sicurezza ai dati operativi, la distribuzione automatica dei DPI diventa parte di un'architettura di responsabilità più ampia, piuttosto che un acquisto di attrezzature a sé stante.
Tendenze future del mercato dei distributori automatici industriali
Previsione delle scorte basata sull'apprendimento automatico
Si prevede che le tendenze del mercato dei distributori automatici industriali integreranno sempre più l'apprendimento automatico nella previsione e nel rifornimento delle scorte. Le piattaforme future potranno analizzare la frequenza delle transazioni, i modelli di utilizzo da parte dei dipendenti, i programmi di produzione, la stagionalità e le rotture di stock storiche per raccomandare soglie di inventario più precise. Invece di basarsi principalmente su livelli minimi e massimi fissi, i sistemi potrebbero regolare dinamicamente i parametri di stoccaggio in base alle mutevoli condizioni operative. Questa capacità potrebbe ridurre le scorte in eccesso, garantendo al contempo la disponibilità dei prodotti critici. L'apprendimento automatico può anche identificare modelli di consumo anomali che indicano cambiamenti di processo, materiali fuori posto o potenziale uso improprio. Con il progredire delle piattaforme cloud, i fornitori potrebbero integrare strumenti di previsione con flussi di lavoro di rifornimento automatizzati e notifiche ai fornitori. Il risultato sarebbe un passaggio da una gestione reattiva dei distributori automatici a un'orchestrazione predittiva delle scorte, aumentando il valore strategico dei dati di transazione generati in ogni punto di erogazione.
Convergenza di distributori automatici, armadietti e tracciamento delle risorse.
È probabile che i distributori automatici industriali convergano con armadietti intelligenti, armadi RFID, contenitori con sensori e sistemi di restituzione dei beni. I clienti richiedono sempre più un'unica piattaforma per gestire materiali di consumo insieme a utensili, attrezzature, tablet, scanner e altri articoli di alto valore. I sistemi futuri potranno combinare diversi meccanismi di erogazione mantenendo un livello comune di identità, autorizzazione e reporting. Questa convergenza consentirà agli impianti industriali di selezionare l'hardware più adatto in base alle caratteristiche degli articoli, anziché adottare piattaforme separate per ogni categoria di inventario. Anche l'autenticazione mobile e l'interazione senza contatto potrebbero diffondersi, soprattutto laddove gli utenti necessitano di un accesso rapido senza lunghe procedure di transazione. I fornitori in grado di unificare erogazione, restituzione, tracciamento dei beni e reporting dell'inventario saranno in una posizione migliore per servire impianti complessi. Questa tendenza dovrebbe aumentare la portata media delle implementazioni e rafforzare il ruolo delle piattaforme di distribuzione automatica all'interno delle strategie di gestione dei beni industriali.
Opportunità di mercato per i distributori automatici industriali
Espansione dei modelli di gestione delle scorte
Le previsioni di mercato per i distributori automatici industriali dovrebbero tenere conto delle crescenti opportunità offerte dai modelli di gestione dell'inventario da parte dei fornitori, che combinano macchine, software, rifornimento e analisi. Molti clienti industriali preferiscono esternalizzare la gestione quotidiana dell'inventario piuttosto che investire in risorse interne specializzate. I fornitori possono utilizzare i dati delle transazioni per gestire i livelli di scorte, pianificare il rifornimento, consolidare gli acquisti e identificare i prodotti con prestazioni inferiori alle aspettative. Questo modello crea rapporti di servizio ricorrenti e può estendere le implementazioni dei distributori automatici oltre le singole macchine, verso programmi di gestione dell'inventario più ampi. Esistono opportunità di investimento in piattaforme cloud, ottimizzazione dei percorsi, integrazione con i distributori e tecnologie di rifornimento automatizzato. I fornitori possono anche sviluppare offerte differenziate basate sulla disponibilità garantita di articoli critici o sulla gestione specifica per categoria di DPI, utensili da taglio e prodotti per la manutenzione. I modelli più efficaci allineeranno gli incentivi commerciali con l'accuratezza dell'inventario, la disponibilità, il controllo dei consumi e i risultati operativi del cliente.
Implementazione di nuovi impianti in poli industriali emergenti
I nuovi complessi produttivi e i grandi progetti infrastrutturali offrono l'opportunità di integrare la distribuzione automatizzata delle scorte già in fase di progettazione degli impianti, anziché adattare i magazzini esistenti. I nuovi poli industriali in Asia Pacifico, Medio Oriente e in alcuni mercati latinoamericani stanno sviluppando strutture in cui l'approvvigionamento digitale e l'accesso automatizzato ai materiali possono essere specificati fin dall'inizio. I fornitori possono collaborare con imprese di ingegneria, distributori industriali e integratori di apparecchiature per integrare la distribuzione automatica nell'infrastruttura più ampia di fabbrica o cantiere. Questo approccio può semplificare la connettività di rete, la progettazione del controllo degli accessi, il posizionamento delle macchine e la logistica di rifornimento. Gli investimenti dovrebbero privilegiare apparecchiature modulari in grado di supportare profili SKU variabili con l'espansione della produzione. Le reti di assistenza locali rimarranno importanti perché i clienti richiedono un supporto rapido per la manutenzione e il rifornimento. L'integrazione precoce crea anche opportunità per standardizzare le piattaforme di distribuzione automatica su più siti gestiti dallo stesso gruppo industriale.
Sviluppi recenti
- Marzo 2026: BuyBuyCart è entrata nel mercato della vendita al dettaglio automatizzata con il lancio di distributori automatici intelligenti progettati per offrire un accesso comodo e disponibile 24 ore su 24, 7 giorni su 7, a prodotti alimentari e di largo consumo. I distributori sono dotati di interfacce touchscreen interattive e supportano diverse opzioni di pagamento digitale, tra cui UPI, codici QR, carte di debito e di credito e portafogli digitali. Offriranno prodotti come snack, bevande, alimenti salutari, piatti pronti, dolciumi, prodotti per la cura della persona e una selezione di generi alimentari, offrendo al contempo ai marchi opportunità di promozione dei prodotti.
- Gennaio 2025: Vendekin Technologies ha rafforzato la sua posizione nel settore della vendita al dettaglio automatizzata con soluzioni di distributori automatici intelligenti basate sull'intelligenza artificiale, progettate per offrire ai marchi canali di vendita efficienti, basati sui dati e disponibili 24 ore su 24, 7 giorni su 7. I suoi distributori automatici utilizzano informazioni sui consumatori elaborate dall'IA, configurazioni personalizzabili per prodotti che spaziano da snack e bevande a generi alimentari e surgelati, e molteplici opzioni di pagamento digitale.
- Maggio 2026: Seaga Manufacturing ha acquisito Three Square Market per espandere le proprie capacità nel settore dei micromercati e rafforzare la propria piattaforma tecnologica integrata per la vendita al dettaglio automatizzata. L'acquisizione include i chioschi per micromercati, le piattaforme software, le tecnologie di pagamento sicure e i servizi di progettazione e realizzazione di Three Square Market, consentendo agli operatori di implementare ambienti di vendita al dettaglio self-service scalabili in luoghi di lavoro, campus universitari, strutture sanitarie, locali di ristorazione e altri luoghi ad alta frequentazione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -