
Marché de la finition inorganique des métaux : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des traitements de surface inorganiques des métaux : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (prétraitement/préparation de surface, procédés de traitement de surface inorganiques des métaux, consommables et pièces détachées, autres) ; application (automobile, électricité et électronique, industrie, quincaillerie, défense, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023353
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
137,88 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
191,87 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,74 %
taux de croissance
Marché adressable
1 497,70 milliards de dollars américains
(2026-2034)
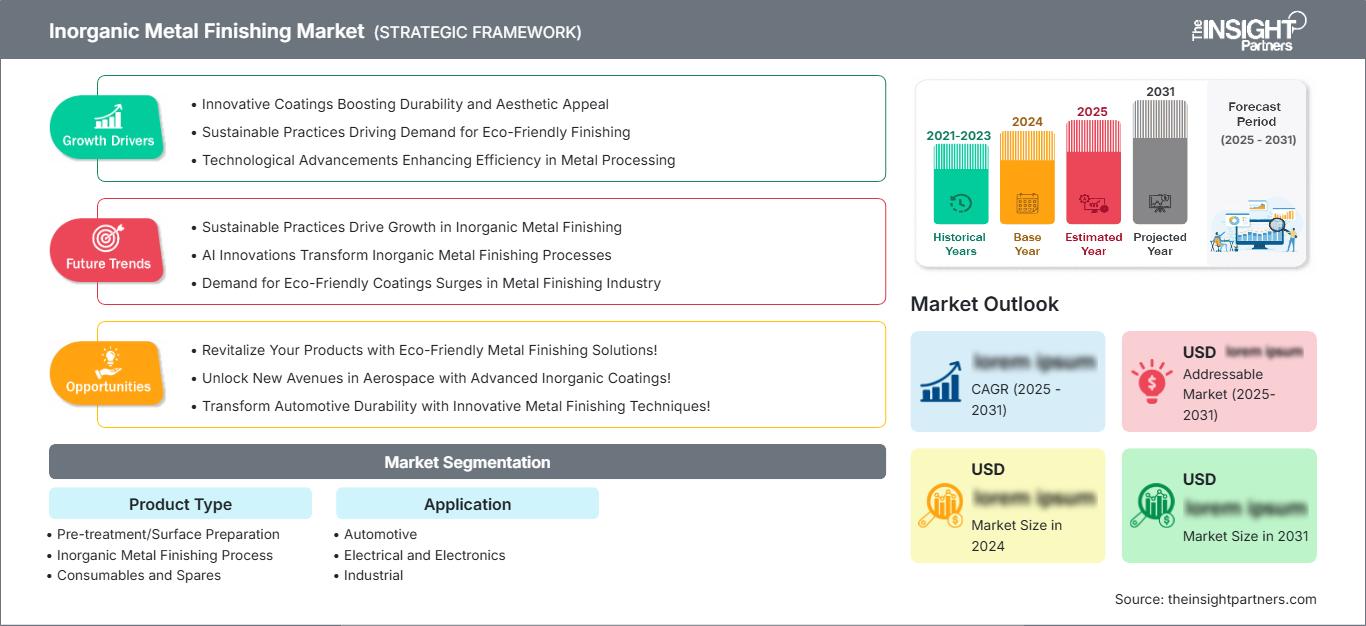
Le marché des traitements de surface inorganiques des métaux était évalué à 137,88 milliards de dollars américains en 2025 et devrait atteindre 191,87 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 3,74 % sur la période 2026-2034 . Ce marché englobe la préparation de surface inorganique, la conversion, le dépôt électrolytique, le dépôt chimique en phase vapeur, la passivation et les consommables associés utilisés pour améliorer la résistance à la corrosion, la conductivité, l'adhérence, la résistance à l'usure et l'aspect des surfaces dans les secteurs de l'automobile, de l'électronique, de l'industrie, de la quincaillerie et de la défense.
L'Amérique du Nord devrait conserver sa position de leader technologique, avec une croissance annuelle composée estimée entre 3,2 % et 3,6 % entre 2026 et 2034. Le remplacement des procédés utilisant du chrome hexavalent, l'électrification croissante des transports et la demande de composants résistants à la corrosion dans les secteurs de l'aérospatiale, de la défense, de l'électronique et des équipements industriels soutiennent les investissements régionaux. La taille du marché du traitement de surface des métaux inorganiques dans la région est également favorisée par l'automatisation des procédés et le renforcement des exigences en matière de gestion des eaux usées.
Analyse et perspectives du marché du traitement de finition inorganique des métaux
- L'Amérique du Nord représentait une part estimée entre 24 et 28 % en 2025 et devrait croître à un TCAC de 3,2 à 3,6 % entre 2026 et 2034 , soutenue par l'électrification automobile, la fabrication aérospatiale, les acquisitions de défense et le remplacement des procédés chimiques de finition traditionnels par des procédés à faibles émissions.
- Les États-Unis représentaient environ 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,3 à 3,7 % entre 2026 et 2034 , tirée par l'électronique, les transports, les équipements industriels et la finition des composants de défense.
- L'Europe détenait une part estimée entre 25 et 29 % en 2025 et devrait enregistrer un TCAC de 3,1 à 3,5 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne demeurent d'importants centres de production, notamment pour l'automobile, les machines industrielles, l'aérospatiale et la quincaillerie technique.
- La région Asie-Pacifique représentait une part estimée entre 38 et 42 % en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,6 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde bénéficient d'importants écosystèmes de fabrication dans les secteurs de l'électronique, de l'automobile, des semi-conducteurs, des machines et des infrastructures.
- Segment le plus important : Les applications industrielles représentaient une part de marché estimée entre 29 et 33 % en 2025 et devraient connaître une croissance annuelle composée de 3,5 à 3,9 % entre 2026 et 2034 , soutenue par les machines, les métaux transformés, les équipements énergétiques et les exigences en matière de contrôle de la corrosion.
- Segment à forte croissance : L'électronique et l'électrotechnique représentaient environ 20 à 24 % de parts de marché en 2025 et devraient progresser à un TCAC de 4,5 à 4,9 % entre 2026 et 2034 , grâce aux technologies de pointe en matière d'emballage, de connecteurs, de circuits imprimés, de batteries et de composants électroniques haute performance.
- Principales entreprises analysées en détail : MacDermid Enthone Industrial Solutions ; MKS Instruments, Inc. ; Atotech Deutschland GmbH ; TIB Chemicals AG ; Elementis plc ; Honeywell International Inc. ; Chemetall GmbH ; Henkel AG & Co. KGaA ; BASF SE ; et Quaker Houghton Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les exigences de fabrication ont progressivement évolué, passant des finitions décoratives conventionnelles à des performances de surface optimisées. L'automatisation, la gestion chimique en circuit fermé, le nettoyage à basse température, les systèmes au chrome trivalent, les prétraitements à base de zirconium et les technologies de dépôt sélectif prennent une importance croissante à mesure que les fabricants recherchent des rendements plus élevés et un impact environnemental réduit. Le marché des traitements de surface inorganiques des métaux associe donc de plus en plus la chimie des procédés aux équipements, au contrôle analytique, à la filtration, à la récupération et à la surveillance numérique. L'activité récente du secteur témoigne également d'une importance accrue accordée aux composants de batteries, à l'électronique, à la protection contre la corrosion et aux technologies sans chrome.
À l'avenir, le développement des capacités se concentrera principalement sur la croissance des chaînes d'approvisionnement en électronique et véhicules électriques dans la région Asie-Pacifique, en Amérique du Nord et dans certains pôles de production européens. Le renforcement des exigences réglementaires relatives à la manipulation de produits chimiques dangereux et au traitement des eaux usées entraîne une augmentation des investissements dans des produits chimiques respectueux de l'environnement et des lignes de production plus efficaces. Les centres techniques régionaux peuvent également contribuer à accélérer le processus de qualification et à améliorer le service client. L'expansion de MKS en Espagne jusqu'en 2025 illustre ce type d'investissement.
Portée du rapport sur le marché du traitement inorganique des métaux
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 137,88 milliards de dollars américains |
| Taille du marché d'ici 2034 | 191,87 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,74% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du traitement de finition des métaux inorganiques
La croissance du marché des revêtements métalliques inorganiques est étroitement liée à la demande croissante de composants à durée de vie prolongée, de performances électriques améliorées, de résistance à la corrosion et de compatibilité avec des substrats de plus en plus complexes. Les constructeurs automobiles ont besoin de revêtements protecteurs pour les fixations, les pièces structurelles, les joints et les batteries, tandis que les fabricants d'électronique exigent des dépôts contrôlés de cuivre, de nickel, d'étain, d'argent et autres métaux. La préparation est essentielle, car les procédés de nettoyage, d'activation et de conversion influent sur l'adhérence et la qualité des dépôts.
La chaîne de valeur comprend les sels inorganiques, les additifs spéciaux, les acides, les bases, les catalyseurs et les produits chimiques de conversion, ainsi que les équipements de traitement, les instruments d'analyse, les installations de traitement de l'eau et les services de revêtement. L'environnement d'approvisionnement est influencé par la volatilité des prix des métaux, le coût de l'énergie, les dépenses liées à la conformité environnementale et les exigences en matière de qualifications. Les grands clients exigent de plus en plus de fournisseurs intégrés capables de leur fournir la chimie, le savoir-faire en matière de procédés, les équipements et le support, et non plus seulement des produits chimiques isolés.
L' analyse du marché du traitement de surface inorganique des métaux révèle un environnement concurrentiel où la différenciation technologique repose de plus en plus sur la durabilité, la stabilité des bains, l'efficacité des ressources et les performances spécifiques à chaque application. MKS Instruments, Inc. commercialise ses produits et équipements de placage sous la marque Atotech, tandis que MacDermid Enthone Industrial Solutions répond aux besoins de diverses applications de finition électronique et industrielle. En 2025, Atotech a développé des produits sans chrome, respectueux de l'environnement (conformes aux normes PFAS), à circuit fermé, pour batteries et pour l'électronique de pointe.
Le positionnement concurrentiel est également déterminé par la maîtrise des formulations et le soutien technique géographique. Des entreprises comme Henkel AG & Co. KGaA, BASF SE, Chemetall GmbH, TIB Chemicals AG, Elementis plc, Honeywell International Inc. et Quaker Houghton Company sont présentes sur le marché des produits chimiques de spécialité et des traitements de surface associés. L'activité Surface Technologies de BASF illustre l'importance des technologies de surface pour batteries et métaux, même si les portefeuilles des différents fournisseurs varient selon les applications de finition.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du traitement de finition des métaux inorganiques : perspectives stratégiques
Perspectives régionales
marché nord-américain du traitement inorganique des métaux
L'Amérique du Nord représentait environ 24 à 28 % du marché du traitement de surface inorganique des métaux en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,2 à 3,6 % entre 2026 et 2034. La production automobile, les besoins des secteurs de l'aérospatiale et de la défense, les machines industrielles, l'assemblage électronique et la demande de composants résistants à la corrosion constituent une base de consommation diversifiée. Les exigences réglementaires relatives aux produits chimiques dangereux et aux eaux usées encouragent les investissements dans le chrome trivalent, les prétraitements sans phosphate, la filtration améliorée et les systèmes de récupération chimique.
La région a également tout à gagner de l'augmentation des investissements dans les batteries, les transports électriques et la fabrication de semi-conducteurs. Ces industries sont très exigeantes en matière de conductivité, d'adhérence, de résistance à la corrosion et de propreté des surfaces. La prestation de services, l'automatisation du dosage, l'analyse des procédés et l'intégration des équipements sont devenues des facteurs de différenciation clés pour les fournisseurs. Les initiatives MKS 2025 en Amérique du Nord portaient sur les solutions de finition pour les boîtiers de batteries, les barres omnibus, les collecteurs de courant, les bornes et autres composants de véhicules électriques.
marché américain du traitement inorganique des métaux
Les États-Unis représentaient environ 78 à 82 % de la demande du marché nord-américain des traitements de finition inorganiques des métaux en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 3,3 à 3,7 % entre 2026 et 2034. Le pays bénéficie d'atouts dans les secteurs de l'aérospatiale, de la défense, de l'automobile, des équipements industriels, de l'électronique et de l'énergie. Les besoins de production du marché intérieur exigent de plus en plus des traitements de finition offrant une résistance à la corrosion, des procédés à faibles émissions et une efficacité chimique optimale.
Les principaux fournisseurs de technologies disposent de capacités commerciales, de laboratoire, de production et d'assistance client adaptées aux opérations de finition aux États-Unis. On observe une tendance croissante à l'extension des applications au-delà du matériel traditionnel pour inclure les batteries de véhicules électriques, les interconnexions électroniques, les boîtiers électroniques, les connecteurs et les composants industriels haute performance. En 2025, à Détroit, Atotech (MKS) a présenté des technologies de traitement de surface pour batteries, couvrant le cuivre, la résistance à la corrosion, l'adhérence et le blindage électromagnétique.
marché européen du traitement inorganique des métaux
L'Europe détenait environ 25 à 29 % du marché des traitements de surface inorganiques des métaux en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,1 à 3,5 % entre 2026 et 2034. L'Allemagne demeure le principal marché régional grâce à son important tissu industriel, notamment dans les secteurs de l'automobile, de la mécanique, de l'électrotechnique, de la chimie et de la production industrielle. Le Royaume-Uni contribue également à la demande par le biais des secteurs de l'aérospatiale, de la défense, des transports, de l'électronique et des applications d'ingénierie spécialisées, où la fiabilité des finitions et le respect d'exigences de qualification strictes restent essentiels.
La France, l'Italie et l'Espagne contribuent à cet effort via leurs chaînes d'approvisionnement dans les secteurs de l'aérospatiale, de l'automobile, des machines, de la quincaillerie, des biens de consommation et des infrastructures. La réglementation européenne continue d'accélérer le remplacement des produits chimiques dangereux et encourage les procédés de finition générant moins de déchets. MKS a inauguré un site de plus de 2 000 mètres carrés à Derio, en Espagne, en 2025 afin de renforcer son soutien technique et commercial dans la péninsule Ibérique et en Europe du Sud.
marché de la finition inorganique des métaux en Asie-Pacifique
La région Asie-Pacifique représentait environ 38 à 42 % du marché du traitement de surface inorganique des métaux en 2025 et devrait enregistrer un TCAC de 4,2 à 4,6 % entre 2026 et 2034 , faisant de la Chine le principal marché régional. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie soutiennent la demande grâce aux secteurs de l'électronique, de l'automobile, des machines, des batteries, des équipements miniers et des infrastructures.
La localisation des industries et des politiques relatives aux semi-conducteurs et à la fabrication de pointe engendre une demande accrue en matière de traitement de surface de haute qualité. L'Inde s'est imposée comme un acteur majeur dans ce domaine, tandis que le Japon et la Corée du Sud demeurent parmi les marchés de l'électronique les plus avancés technologiquement. En 2025, Atotech (MKS) a mis l'accent sur ses avancées dans les technologies d'encapsulation et de finition de surface des semi-conducteurs en Inde et en Asie.
Marché de la finition inorganique des métaux au Moyen-Orient et en Afrique
Le marché du traitement de surface inorganique des métaux au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 3,8 % à 4,2 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont les principaux moteurs des investissements régionaux grâce à leurs programmes de diversification industrielle, de construction, de transport, d’énergie et d’infrastructures, tandis que l’Afrique du Sud demeure un acteur important pour les secteurs minier, automobile et des équipements industriels.
Les infrastructures énergétiques engendrent des besoins constants en composants métalliques résistants à la corrosion, en fixations, en structures préfabriquées et en équipements de production. Les capacités locales de finition se développent progressivement, parallèlement aux initiatives de localisation de la production. Toutefois, la dépendance aux produits chimiques de spécialité importés et aux équipements de pointe peut accroître les coûts de la chaîne d'approvisionnement et les délais de qualification, ce qui ouvre la voie à des partenariats techniques régionaux et à la production locale de mélanges chimiques.
Analyse de segmentation
Type de produit
Le segment « Type de produit » devrait connaître une croissance annuelle composée (TCAC) de 3,6 % à 4,0 % entre 2026 et 2034. La demande couvre l’ensemble du processus de finition, du nettoyage et de l’activation du substrat au dépôt et à la maintenance. Les clients évaluent de plus en plus la performance globale du processus plutôt que le prix des produits chimiques individuels, privilégiant ainsi les solutions intégrées qui réduisent les rebuts, prolongent la durée de vie des bains, minimisent la production d’eaux usées et garantissent une qualité de revêtement constante. Ce rôle étendu dans la chaîne de valeur définit le périmètre du marché de la finition inorganique des métaux .
- Le prétraitement/la préparation de surface facilite les opérations de nettoyage, d'activation, de détartrage et de conversion qui déterminent l'adhérence et la durabilité du revêtement. La demande est de plus en plus influencée par le fonctionnement à basse température, la réduction de la production de boues et la compatibilité avec les lignes de production multimétaux.
- Le procédé de finition inorganique des métaux constitue l'étape principale de dépôt et de conversion, incluant le placage, la passivation et les traitements de protection associés. Son importance stratégique s'accroît à mesure que les fabricants exigent des propriétés spécifiques à l'application : conductivité, résistance à la corrosion, résistance à l'usure et constance dimensionnelle.
- Les consommables et les pièces de rechange comprennent les matériaux et les composants nécessaires au maintien de la continuité des procédés. Leur demande récurrente assure la stabilité opérationnelle, notamment pour les lignes automatisées qui exigent des performances prévisibles en matière de filtration, de dosage, d'anode, de membrane et d'équipement.
Application
Le rapport sur le marché du traitement de surface inorganique des métaux indique que le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 3,7 % à 4,1 % entre 2026 et 2034. Les exigences des utilisateurs finaux varient considérablement en fonction de la conductivité électrique, de l'exposition à la corrosion, de l'aspect esthétique, de l'usure mécanique et des spécifications réglementaires. L'électrification et la miniaturisation de l'électronique accroissent la complexité des procédés, tandis que les applications industrielles et matérielles classiques continuent de générer une importante demande en matière de remplacement et de maintenance.
- Les applications automobiles exigent des finitions résistantes à la corrosion pour les fixations, les pièces structurelles, les connecteurs, les composants de gestion thermique et les systèmes de batteries. Les véhicules électrifiés imposent des exigences accrues en matière de conductivité, de blindage, de traitement des substrats légers et de couches protectrices durables.
- Les applications électriques et électroniques exigent des caractéristiques de surface précises pour les circuits imprimés, les substrats de boîtiers, les connecteurs, les contacts, le blindage et les composants de batteries. La miniaturisation accroît les exigences en matière d'épaisseur de dépôt contrôlée, d'adhérence, d'uniformité et de performances fiables à haute fréquence.
- Les applications industrielles constituent la plus grande base d'applications, soutenues par les machines, les équipements énergétiques, les métaux transformés, les équipements de traitement et les composants robustes nécessitant une durée de vie prolongée dans des conditions de fonctionnement corrosives ou abrasives.
- La demande en quincaillerie comprend les accessoires architecturaux, les fixations, les outils, les composants ménagers et les installations techniques. Les fabricants doivent concilier esthétique, protection contre la corrosion, rentabilité, productivité et conformité aux exigences de plus en plus strictes en matière de gestion des produits chimiques.
- Dans le secteur de la défense , la fiabilité, la protection contre la corrosion, les performances électriques et la conformité aux spécifications de qualification les plus exigeantes sont primordiales. La longue durée de vie des produits et les exigences de performance rigoureuses rendent la maîtrise des processus validée particulièrement importante pour les fournisseurs et les prestataires de services de finition.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Composants de la batterie |
Mise à l'échelle |
|
Électricité et électronique |
Haut |
Emballage avancé |
Mise à l'échelle |
|
Industriel |
Haut |
Contrôle de la corrosion |
Mature |
|
Matériel |
Moyen |
Substitution du chrome |
Mise à l'échelle |
|
Défense |
Moyen |
Haute fiabilité |
Mature |
Analyse des facteurs de croissance et de l'impact du marché du traitement de surface inorganique des métaux
L'électrification accroît les exigences en matière de surfaces conductrices et protectrices.
L'électrification croissante engendre un besoin accru de caractéristiques de surface contrôlées pour les batteries, l'électronique de puissance, les connecteurs, les barres omnibus, les collecteurs de courant, les boîtiers et la gestion thermique. Ce besoin implique souvent une amélioration de la conductivité, de la résistance à la corrosion, de l'adhérence et de la fiabilité lors des cycles thermiques. La solution réside dans des produits de chimie de surface spécifiques pour le cuivre, le nickel, l'étain et les applications de conversion. Atotech, une société du groupe MKS, a présenté plusieurs solutions de finition pour batteries lors du salon 2025, notamment pour les collecteurs de courant, les bornes, les boîtiers et le blindage électromagnétique. L'impact sur le marché dépasse la simple augmentation de l'utilisation de produits chimiques, car les clients investissent de plus en plus dans le contrôle des procédés, les mesures analytiques, l'automatisation et l'expertise technique.
Des exigences environnementales plus strictes accélèrent la substitution des procédés
Les réglementations environnementales transforment le secteur de la finition en rendant économiquement viables les alternatives chimiques non dangereuses et les procédés économes en eau. Le remplacement du chrome hexavalent, la réduction de l'utilisation des PFAS, le nettoyage à basse température, le prétraitement sans phosphate et le traitement en circuit fermé sont autant de technologies qui prennent de l'importance. Cette transition peut nécessiter une reformulation, des modifications d'équipements, la qualification des procédés et des essais clients, offrant un avantage aux fournisseurs qui adoptent une approche intégrée des solutions chimiques et d'ingénierie. Le portefeuille 2025 d'Atotech comprenait des procédés sans Cr(VI), des systèmes sans PFAS, des nettoyants basse température et le traitement en circuit fermé des alliages zinc-nickel.
L'électronique de pointe accroît la demande en métallisation de précision
La métallisation et la préparation de surface deviennent plus exigeantes en raison des infrastructures matérielles d'IA avancées, des applications de calcul haute performance, des solutions d'encapsulation de pointe et de l'intégration électronique toujours plus dense. Les circuits à lignes fines et les substrats d'encapsulation avancés nécessitent un dépôt uniforme, une bonne adhérence, une rugosité contrôlée et une reproductibilité du processus. La concurrence entre fournisseurs évolue des procédés à faible volume vers des procédés à plus fort volume, mais également moins sujets aux défauts. En 2025, MKS Atotech et ESI ont mis en œuvre avec succès un portefeuille de technologies comprenant la chimie avancée, les systèmes de placage, les lasers et la production de circuits imprimés et de substrats d'encapsulation de pointe. Ceci est particulièrement important pour la région Asie-Pacifique, qui connaît actuellement une croissance des investissements dans la chaîne de valeur des semi-conducteurs et de l'électronique.
Tendances futures du marché du traitement de finition inorganique des métaux
Lignes de finition en boucle fermée et à commande numérique
Les tendances du marché du traitement de surface inorganique des métaux s'orientent de plus en plus vers des opérations en boucle fermée combinant récupération des produits chimiques, dosage automatisé, analyse des bains, filtration et surveillance des procédés en temps réel. Les investissements futurs devraient se concentrer sur la réduction de la consommation d'eau, de l'intensité énergétique, des pertes de produits chimiques et des variations liées à l'opérateur. Les équipements connectés numériquement peuvent faciliter la maintenance prédictive et l'identification plus rapide des dérives de procédé. Cette transition favorisera les fournisseurs capables d'associer une chimie de pointe à des équipements et des services performants. Les petites entreprises de traitement de surface pourront adopter l'automatisation modulaire lorsque le remplacement complet d'une ligne n'est pas rentable. À terme, les exigences de traçabilité des clients des secteurs de l'automobile, de l'électronique, de l'aérospatiale et de la défense devraient faire de la documentation des procédés basée sur les données un atout concurrentiel majeur.
Finitions spécifiques aux applications pour les nouvelles énergies et l'électronique
Le développement futur des produits ciblera de plus en plus les défis spécifiques des composants plutôt que de vastes catégories de finition standardisées. Les systèmes de batteries nécessitent une protection contre la corrosion par contact et les pertes électriques, tandis que l'électronique haute fréquence exige une rugosité de surface contrôlée et une intégrité du signal optimale. Les matériaux avancés, tels que les alliages d'aluminium et les composites polymères, requièrent des procédés de prétraitement et de métallisation compatibles. Les fabricants devraient donc renforcer leur collaboration avec les équipementiers et les fournisseurs de rang 1 dès la conception des composants, et non plus après la finalisation des spécifications de production. Ce changement peut allonger les délais de qualification, mais consolider les relations avec les fournisseurs. Les entreprises capables de démontrer leurs performances, leur compatibilité environnementale et leur capacité de production à grande échelle seront mieux positionnées face à l'expansion mondiale des applications de fabrication avancée.
Opportunités du marché du traitement de finition des métaux inorganiques
Centres techniques localisés dans les pôles manufacturiers émergents
Les prévisions du marché des traitements de surface inorganiques des métaux indiquent des opportunités significatives pour les fournisseurs souhaitant implanter des laboratoires, des centres d'application et des services techniques à proximité des pôles de production émergents. Un support localisé permet de réduire les délais de qualification, d'améliorer le dépannage et d'aider les clients à adapter les procédés chimiques internationaux aux substrats, aux conditions d'eau, aux équipements et aux réglementations locales. L'Inde, l'Asie du Sud-Est, certaines zones industrielles du Moyen-Orient et l'Europe du Sud offrent des sites potentiels où les investissements industriels sont en pleine expansion. L'ouverture par MKS de son site de Derio illustre la valeur stratégique des laboratoires régionaux et des infrastructures de support client. Les investisseurs peuvent cibler les installations combinant essais d'application, formation, procédés pilotes et fourniture de produits chimiques en petites séries, favorisant ainsi une intégration plus étroite avec les écosystèmes locaux des équipementiers et des fournisseurs de rang 1.
Solutions de modernisation pour des mises à niveau de conformité durables
Il existe une opportunité considérable à saisir en modernisant les lignes de finition existantes plutôt qu'en remplaçant intégralement les installations. De nombreux fabricants exploitent des équipements de production performants à longue durée de vie, mais exigent des produits chimiques à faibles émissions, un meilleur traitement des eaux usées et une efficacité accrue des procédés. Les fournisseurs peuvent développer des solutions modulaires intégrant de nouveaux nettoyants, des alternatives au chrome, des revêtements de conversion, des membranes, des systèmes de filtration, de dosage automatisé et de récupération. Cette approche permet de réduire les investissements initiaux et les interruptions de production par rapport à un remplacement complet. Les investissements stratégiques doivent donc privilégier les tests de compatibilité et les architectures de modernisation standardisées. Les prestataires de services peuvent associer la mise à niveau des équipements à des services récurrents de traitement chimique, de surveillance, de maintenance et de conformité, créant ainsi des relations clients plus durables et des sources de revenus plus stables.
Développements récents
- Octobre 2025 : MKS Inc. a annoncé que ses marques stratégiques Atotech (produits chimiques de traitement, équipements, logiciels et services) et ESI (systèmes laser) présenteront leur toute dernière gamme de solutions de fabrication de pointe pour la fabrication de circuits imprimés (PCB) et de substrats d’emballage lors du 26e salon TPCA 2025 qui se tiendra au centre d’exposition de Taipei Nangang du 22 au 24 octobre 2025.
- Janvier 2025 : Metal Finishing Technologies, à Bristol (Connecticut), a inauguré sa nouvelle ligne de production automatisée de zinc/zinc-nickel. Cette ligne de pointe propose le plaquage sur cadre et en tonneau, pilotée par un automate programmable (PLC) permettant de gérer simultanément plusieurs opérations personnalisées, adaptées aux besoins spécifiques de chaque client.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -