
Mercato dell’acabado inorganico di metalli: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della finitura metallica inorganica (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (pretrattamento/preparazione della superficie, processo di finitura metallica inorganica, materiali di consumo e ricambi, altro); applicazione (automotive, elettrico ed elettronico, industriale, ferramenta, difesa, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023353
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
137,88 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
191,87 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,74 %
Tasso di crescita
Mercato di riferimento
1.497,70 miliardi di dollari USA
(2026-2034)
Il mercato dei trattamenti inorganici per la finitura dei metalli valeva 137,88 miliardi di dollari nel 2025 e si prevede che raggiungerà i 191,87 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 3,74% nel periodo 2026-2034 . Il mercato comprende la preparazione delle superfici inorganiche, la conversione, la galvanostegia, la deposizione chimica, la passivazione e i relativi materiali di consumo utilizzati per migliorare la resistenza alla corrosione, la conduttività, l'adesione, le prestazioni di usura e l'aspetto in applicazioni automobilistiche, elettroniche, industriali, hardware e di difesa.
Si prevede che il Nord America manterrà una posizione tecnologicamente avanzata, espandendosi a un tasso di crescita annuo composto (CAGR) stimato tra il 3,2% e il 3,6% nel periodo 2026-2034 . La sostituzione dei processi al cromo esavalente, la crescente elettrificazione dei trasporti e la domanda di componenti resistenti alla corrosione nei settori aerospaziale, della difesa, dell'elettronica e delle apparecchiature industriali supportano gli investimenti regionali. Le dimensioni del mercato della finitura inorganica dei metalli nella regione sono inoltre sostenute dall'automazione dei processi e da requisiti più stringenti in materia di gestione delle acque reflue.
Analisi e approfondimenti sul mercato della finitura inorganica dei metalli.
- Nel 2025 il Nord America rappresentava una quota stimata tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,6% tra il 2026 e il 2034 , grazie all'elettrificazione del settore automobilistico, alla produzione aerospaziale, agli appalti per la difesa e alla sostituzione dei processi chimici di finitura tradizionali con processi a basse emissioni.
- Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,3-3,7% nel periodo 2026-2034 , trainati dai settori dell'elettronica, dei trasporti, delle apparecchiature industriali e della finitura dei componenti per la difesa.
- Nel 2025 l'Europa deteneva una quota stimata tra il 25% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,1-3,5% nel periodo 2026-2034 . Germania, Regno Unito, Francia, Italia e Spagna rimangono importanti centri manifatturieri, in particolare per i settori automobilistico, dei macchinari industriali, aerospaziale e della componentistica ingegneristica.
- Si stima che la regione Asia-Pacifico rappresentasse una quota di mercato compresa tra il 38% e il 42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,6% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India beneficiano di ampi ecosistemi produttivi nei settori dell'elettronica, dell'automotive, dei semiconduttori, dei macchinari e delle infrastrutture.
- Segmento più ampio: le applicazioni industriali rappresentavano una quota di mercato stimata tra il 29% e il 33% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,5-3,9% nel periodo 2026-2034 , grazie ai settori dei macchinari, della lavorazione dei metalli, delle apparecchiature energetiche e dei requisiti di controllo della corrosione.
- Segmento ad alta crescita: il settore elettrico ed elettronico ha rappresentato circa il 20-24% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 4,5-4,9% nel periodo 2026-2034 , grazie al supporto di packaging avanzato, connettori, PCB, batterie e componenti elettronici ad alte prestazioni.
- Aziende chiave analizzate nel dettaglio: MacDermid Enthone Industrial Solutions; MKS Instruments, Inc.; Atotech Deutschland GmbH; TIB Chemicals AG; Elementis plc; Honeywell International Inc.; Chemetall GmbH; Henkel AG & Co. KGaA; BASF SE; e Quaker Houghton Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I requisiti di produzione si sono progressivamente spostati dalle tradizionali finiture decorative verso prestazioni superficiali ingegnerizzate. Automazione, gestione chimica a ciclo chiuso, pulizia a bassa temperatura, sistemi al cromo trivalente, pretrattamenti a base di zirconio e tecnologie di deposizione selettiva stanno acquisendo sempre maggiore importanza, poiché i produttori ricercano una maggiore produttività e un minore impatto ambientale. Il mercato della finitura metallica inorganica, pertanto, combina sempre più la chimica di processo con apparecchiature, controllo analitico, filtrazione, recupero e monitoraggio digitale. Le recenti attività del settore dimostrano inoltre una maggiore attenzione ai componenti per batterie, all'elettronica, alla protezione dalla corrosione e alle tecnologie prive di cromo.
In futuro, l'espansione della capacità produttiva si concentrerà principalmente sulla crescita delle catene di fornitura di elettronica e veicoli elettrici nell'area Asia-Pacifico, in Nord America e in specifici distretti produttivi europei. Le crescenti esigenze normative relative alla gestione di sostanze chimiche pericolose e alle emissioni di acque reflue stanno spingendo verso maggiori investimenti in prodotti chimici ecocompatibili e linee di processo più efficienti. I centri tecnici regionali possono inoltre contribuire ad accelerare il processo di qualificazione e a fornire un servizio clienti migliore. L'espansione di MKS in Spagna fino al 2025 è un esempio di questo tipo di investimento.
Ambito del rapporto sul mercato della finitura inorganica dei metalli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 137,88 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 191,87 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,74% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della finitura inorganica dei metalli
La crescita del mercato delle finiture metalliche inorganiche è strettamente legata alla domanda di maggiore durata dei componenti, migliori prestazioni elettriche, resistenza alla corrosione e compatibilità con substrati sempre più complessi. Le case automobilistiche necessitano di rivestimenti protettivi per elementi di fissaggio, componenti strutturali, giunti e batterie, mentre i produttori di elettronica richiedono depositi controllati di rame, nichel, stagno, argento e altri materiali. La preparazione è fondamentale, poiché i processi di pulizia, attivazione e conversione influenzano l'adesione e la qualità dei depositi.
La catena del valore comprende sali inorganici, additivi speciali, acidi, basi, catalizzatori e prodotti chimici di conversione, nonché apparecchiature di processo, strumenti analitici, impianti di trattamento delle acque e servizi di rivestimento. Il contesto di fornitura è influenzato dalla volatilità dei prezzi dei metalli, dal costo dell'energia, dalle spese per la conformità ambientale e dalle qualifiche. I clienti, sempre più grandi, richiedono fornitori integrati in grado di offrire chimica, know-how di processo, attrezzature e supporto, non semplici prodotti chimici separati.
L' analisi del mercato della finitura inorganica dei metalli indica un ambiente competitivo in cui la differenziazione tecnologica si basa sempre più su sostenibilità, stabilità del bagno, efficienza delle risorse e prestazioni specifiche per l'applicazione. MKS Instruments, Inc. utilizza il suo marchio Atotech per la chimica e le apparecchiature di placcatura, mentre MacDermid Enthone Industrial Solutions si rivolge a diverse applicazioni di finitura elettronica e industriale. L'attività di prodotto di Atotech nel 2025 ha riguardato soluzioni senza cromo, compatibili con PFAS, a circuito chiuso, per batterie ed elettronica avanzata.
Il posizionamento competitivo è determinato anche dalla conoscenza delle formulazioni e dal supporto tecnico geografico. Aziende come Henkel AG & Co. KGaA, BASF SE, Chemetall GmbH, TIB Chemicals AG, Elementis plc, Honeywell International Inc. e Quaker Houghton Company operano nel settore dei prodotti chimici speciali e delle relative esigenze di trattamento delle superfici. La divisione Surface Technologies di BASF dimostra l'importanza delle tecnologie di trattamento delle superfici per batterie e metalli, sebbene i diversi fornitori presentino portafogli differenti a seconda delle applicazioni di finitura.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della finitura metallica inorganica: approfondimenti strategici
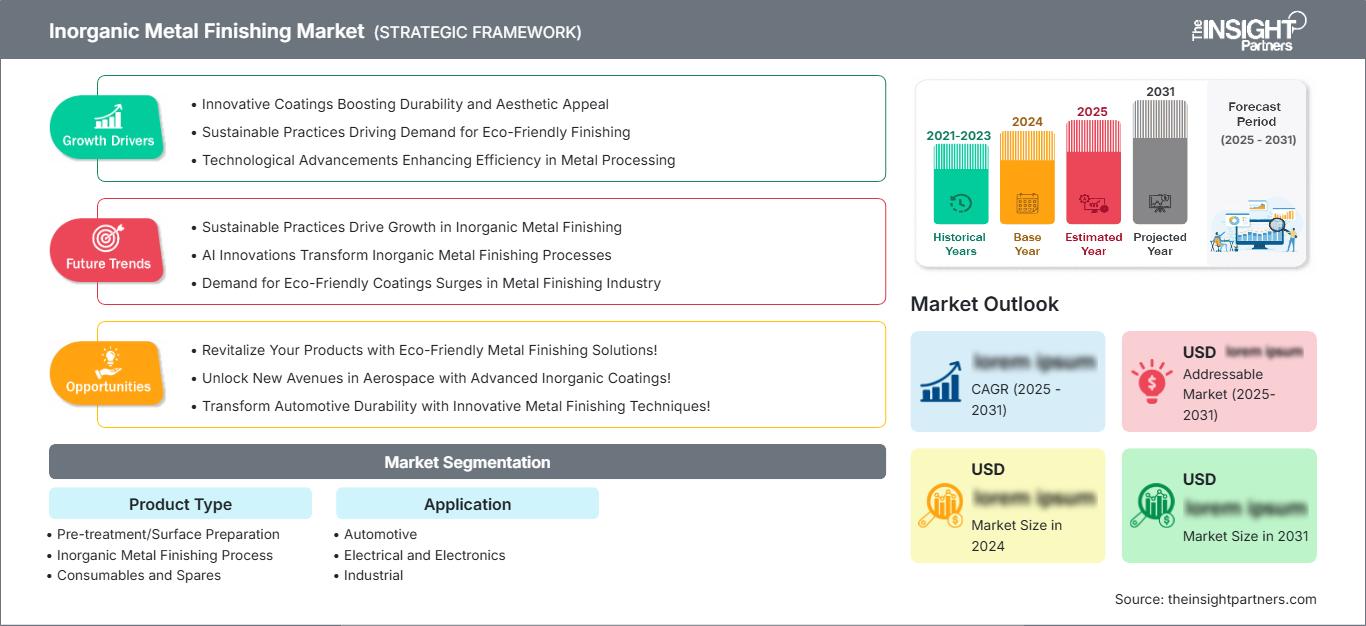
Approfondimenti regionali
Mercato nordamericano della finitura inorganica dei metalli
Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 24% e il 28% nel settore della finitura inorganica dei metalli, con una crescita prevista a un tasso annuo composto (CAGR) del 3,2-3,6% nel periodo 2026-2034 . La produzione automobilistica, i requisiti del settore aerospaziale e della difesa, i macchinari industriali, l'assemblaggio di componenti elettronici e la domanda di sostituzione di componenti resistenti alla corrosione offrono una base di consumo diversificata. Le normative in materia di sostanze chimiche pericolose e acque reflue incentivano gli investimenti in cromo trivalente, pretrattamenti senza fosfati, sistemi di filtrazione migliorati e sistemi di recupero dei prodotti chimici.
La regione trarrà inoltre vantaggio dai crescenti investimenti in batterie, trasporti elettrificati e produzione di semiconduttori. Tali settori richiedono elevati livelli di conduttività, adesione, resistenza alla corrosione e pulizia delle superfici. L'offerta di servizi, l'automazione del dosaggio, l'analisi dei processi e l'integrazione delle apparecchiature sono diventati elementi di differenziazione tra i fornitori. Le iniziative MKS 2025 in Nord America hanno riguardato soluzioni di finitura per alloggiamenti di batterie, barre collettrici, collettori di corrente, terminali e altri componenti dei veicoli elettrici.
Mercato statunitense della finitura inorganica dei metalli
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% della domanda del mercato nordamericano dei prodotti per la finitura inorganica dei metalli e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 3,3-3,7% nel periodo 2026-2034 . Il Paese vanta una posizione di vantaggio nei settori aerospaziale, della difesa, automobilistico, delle apparecchiature industriali, dell'elettronica e dell'energia. Le esigenze produttive del mercato interno richiedono sempre più spesso prodotti chimici per la finitura in grado di garantire resistenza alla corrosione, processi a basse emissioni ed elevata efficienza chimica.
I principali fornitori di tecnologia dispongono di capacità commerciali, di laboratorio, di produzione o di assistenza clienti che si rivolgono alle operazioni di finitura negli Stati Uniti. Si osserva una crescente tendenza all'espansione delle applicazioni, che vanno oltre l'hardware tradizionale per includere batterie per veicoli elettrici, interconnessioni elettroniche, packaging elettronico, connettori e componenti industriali ad alte prestazioni. Atotech, divisione di MKS, ha offerto a Detroit nel 2025 tecnologie di trattamento superficiale per applicazioni su batterie, che coprivano rame, resistenza alla corrosione, adesione e schermatura elettromagnetica.
Mercato europeo della finitura inorganica dei metalli
Nel 2025, l'Europa deteneva una quota di mercato stimata tra il 25% e il 29% nel settore delle finiture metalliche inorganiche, con una crescita prevista a un tasso annuo composto (CAGR) del 3,1-3,5% nel periodo 2026-2034 . La Germania si conferma il mercato regionale leader grazie alla sua solida base produttiva nei settori automobilistico, meccanico, elettrotecnico, chimico e manifatturiero. Anche il Regno Unito contribuisce alla domanda, grazie ai settori aerospaziale, della difesa, dei trasporti, dell'elettronica e delle applicazioni ingegneristiche specializzate, dove finiture ad alta affidabilità e rigorosi requisiti di qualificazione rimangono fondamentali.
Francia, Italia e Spagna contribuiscono attraverso le filiere di fornitura dei settori aerospaziale, automobilistico, dei macchinari, della ferramenta, dei prodotti di consumo e delle infrastrutture. Le normative europee continuano ad accelerare la sostituzione delle sostanze chimiche pericolose e a incoraggiare processi di finitura a basso impatto ambientale. Nel 2025 MKS ha inaugurato uno stabilimento di oltre 2.000 metri quadrati a Derio, in Spagna, per rafforzare il supporto tecnico e commerciale in tutta la penisola iberica e nell'Europa meridionale.
Mercato della finitura inorganica dei metalli nella regione Asia-Pacifico
Nel 2025 , la regione Asia-Pacifico rappresentava una quota di mercato stimata tra il 38% e il 42% nel settore della finitura metallica inorganica e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,2-4,6% nel periodo 2026-2034 , con la Cina come mercato regionale leader. Cina, Giappone, Corea del Sud, India e Australia sostengono la domanda attraverso i settori dell'elettronica, dell'automotive, dei macchinari, delle batterie, delle attrezzature minerarie e delle infrastrutture.
La localizzazione delle industrie e delle politiche per i semiconduttori e la produzione avanzata sta creando una crescente domanda di trattamenti superficiali di alta qualità. L'India si è affermata come una delle aree geografiche chiave, mentre Giappone e Corea del Sud continuano a essere tra i mercati elettronici tecnologicamente più avanzati. Nel 2025, Atotech di MKS ha sottolineato i suoi progressi nelle tecnologie di confezionamento e finitura superficiale dei semiconduttori in India e in Asia.
Mercato della finitura inorganica dei metalli in Medio Oriente e Africa
Si prevede che il mercato dei trattamenti inorganici per la finitura dei metalli in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 3,8-4,2% nel periodo 2026-2034 . L'Arabia Saudita e gli Emirati Arabi Uniti guidano gli investimenti regionali attraverso la diversificazione industriale, l'edilizia, i trasporti, l'energia e i programmi infrastrutturali, mentre il Sudafrica rimane un punto di riferimento per i settori minerario, automobilistico e delle attrezzature industriali.
Le infrastrutture energetiche creano una costante esigenza di componenti metallici resistenti alla corrosione, elementi di fissaggio, strutture prefabbricate e apparecchiature di processo. Anche la capacità locale di finitura si sta gradualmente espandendo, parallelamente alle iniziative di localizzazione della produzione. Tuttavia, la dipendenza da prodotti chimici speciali importati e da apparecchiature di processo avanzate può aumentare i costi della catena di approvvigionamento e i tempi di qualificazione, creando opportunità per collaborazioni tecniche regionali e miscelazione locale di prodotti chimici.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento "Tipo di prodotto" crescerà a un tasso annuo composto (CAGR) del 3,6-4,0% nel periodo 2026-2034 . La domanda copre l'intero flusso di lavoro di finitura, dalla pulizia e attivazione del substrato alla deposizione e manutenzione. I clienti valutano sempre più le prestazioni complessive del processo piuttosto che i prezzi dei singoli prodotti chimici, supportando soluzioni integrate che riducono gli scarti, migliorano la durata del bagno, minimizzano la produzione di acque reflue e mantengono una qualità di rivestimento costante. Questo ampio ruolo nella catena del valore definisce la portata del mercato della finitura inorganica dei metalli .
- Il pretrattamento/preparazione delle superfici supporta i processi di pulizia, attivazione, decalcificazione e conversione che determinano l'adesione e la durata del rivestimento. La domanda è sempre più influenzata dal funzionamento a basse temperature, dalla riduzione della produzione di fanghi e dalla compatibilità con le linee di produzione di metalli misti.
- Il processo di finitura inorganica dei metalli rappresenta la fase centrale di deposizione e conversione, che comprende placcatura, passivazione e relativi trattamenti protettivi. La sua importanza strategica è in costante crescita, poiché i produttori richiedono conduttività specifica per l'applicazione, resistenza alla corrosione, proprietà di usura e uniformità dimensionale.
- I materiali di consumo e i pezzi di ricambio includono i materiali e i componenti di ricambio necessari per mantenere la continuità del processo. La loro domanda ricorrente garantisce stabilità operativa, soprattutto laddove le linee automatizzate richiedono prestazioni prevedibili in termini di filtrazione, dosaggio, anodi, membrane e apparecchiature.
Applicazione
Il rapporto sul mercato della finitura metallica inorganica indica che il segmento delle applicazioni dovrebbe espandersi a un CAGR del 3,7-4,1% nel periodo 2026-2034. I requisiti di utilizzo finale variano significativamente in base alla conduttività elettrica, all'esposizione alla corrosione, all'aspetto estetico, all'usura meccanica e alle specifiche normative. L'elettrificazione e la miniaturizzazione dell'elettronica stanno aumentando la complessità dei processi, mentre le applicazioni industriali e hardware convenzionali continuano a fornire un'ampia base installata per la domanda di sostituzione e manutenzione.
- Le applicazioni automobilistiche richiedono finiture resistenti alla corrosione per elementi di fissaggio, componenti strutturali, connettori, componenti per la gestione termica e sistemi di batterie. I veicoli elettrici stanno ampliando i requisiti in termini di conduttività, schermatura, trattamento di substrati leggeri e strati protettivi durevoli.
- Le applicazioni elettriche ed elettroniche dipendono da caratteristiche superficiali precise per PCB, substrati di incapsulamento, connettori, contatti, schermature e componenti delle batterie. La miniaturizzazione aumenta la richiesta di spessore di deposizione controllato, adesione, uniformità e prestazioni affidabili ad alta frequenza.
- Le applicazioni industriali costituiscono la base applicativa più ampia, supportata da macchinari, apparecchiature energetiche, lavorazione dei metalli, apparecchiature di processo e componenti per impieghi gravosi che richiedono una lunga durata in condizioni operative corrosive o abrasive.
- La domanda di ferramenta comprende accessori architettonici, elementi di fissaggio, utensili, componenti per la casa e dispositivi di fissaggio progettati su misura. I produttori devono trovare un equilibrio tra aspetto estetico, protezione dalla corrosione, efficienza dei costi, produttività e conformità a requisiti sempre più restrittivi in materia di gestione delle sostanze chimiche.
- Le applicazioni nel settore della difesa privilegiano l'affidabilità, la protezione dalla corrosione, le prestazioni elettriche e la conformità a specifiche di qualificazione rigorose. I lunghi cicli di vita dei prodotti e i severi requisiti prestazionali rendono il controllo di processo validato particolarmente importante per i fornitori e i fornitori di servizi di finitura.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Componenti della batteria |
Scalatura |
|
Elettrotecnica ed elettronica |
Alto |
Imballaggio avanzato |
Scalatura |
|
Industriale |
Alto |
Controllo della corrosione |
Maturo |
|
Hardware |
Mezzo |
Sostituzione del cromo |
Scalatura |
|
Difesa |
Mezzo |
Elevata affidabilità |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato della finitura metallica inorganica
L'elettrificazione amplia i requisiti per le superfici conduttive e protettive.
Con l'aumento dell'elettrificazione e la crescente necessità di caratteristiche superficiali controllate in batterie, elettronica di potenza, connettori, barre collettrici, collettori di corrente, involucri e sistemi di gestione termica, questa esigenza spesso comporta un miglioramento della conduttività, della resistenza alla corrosione, dell'adesione e dell'affidabilità ai cicli termici. La soluzione a questo problema risiede in prodotti chimici specifici per la finitura superficiale di rame, nichel, stagno e applicazioni di conversione. Atotech, azienda del gruppo MKS, ha presentato diverse soluzioni per la finitura delle batterie al 2025, tra cui collettori di corrente, terminali, involucri e applicazioni di schermatura elettromagnetica. L'impatto di tutto ciò sul mercato va oltre il maggiore utilizzo di prodotti chimici, poiché i clienti destinano sempre più budget al controllo di processo, alla misurazione analitica, all'automazione e alla competenza tecnica.
Requisiti ambientali più rigorosi accelerano la sostituzione dei processi
Le normative ambientali stanno cambiando il volto della finitura, rendendo economicamente tangibili le alternative chimiche non pericolose e i processi a basso consumo idrico. La sostituzione del cromo esavalente, la riduzione dell'uso di sostanze chimiche PFAS, la pulizia a basse temperature, il pretrattamento senza fosfati e i processi a ciclo chiuso sono alcune delle aree tecnologiche che hanno iniziato ad acquisire importanza. Tale transizione può comportare riformulazioni, modifiche alle apparecchiature, qualificazione dei processi e prove presso i clienti, offrendo un vantaggio ai fornitori che adottano un approccio integrato alle soluzioni chimiche e ingegneristiche. Il portfolio 2025 di Atotech includeva processi senza Cr(VI), sistemi senza PFAS, detergenti a bassa temperatura e processi a ciclo chiuso per leghe zinco-nichel.
L'elettronica avanzata aumenta la domanda di metallizzazione di precisione
La metallizzazione e la preparazione delle superfici diventano sempre più complesse a causa delle infrastrutture hardware avanzate per l'intelligenza artificiale, delle applicazioni di calcolo ad alte prestazioni, del packaging avanzato e della maggiore densità di componenti elettronici. I circuiti a linee sottili e i substrati per il packaging avanzato richiedono una deposizione uniforme, una buona adesione, una rugosità controllata e la ripetibilità del processo. La concorrenza tra i fornitori si sposta dai processi a basso volume a processi più orientati al volume, ma anche a una minore percentuale di difetti. Nel 2025, MKS Atotech ed ESI hanno implementato con successo un portafoglio di tecnologie che include chimica avanzata, sistemi di placcatura, laser e produzione di circuiti stampati e substrati per il packaging avanzati. Ciò è particolarmente significativo per la regione Asia-Pacifico, che sta attualmente assistendo a una crescente catena del valore dei semiconduttori e dell'elettronica.
Tendenze future del mercato della finitura metallica inorganica
Linee di finitura a circuito chiuso e a controllo digitale
Le tendenze del mercato della finitura inorganica dei metalli indicano sempre più un orientamento verso processi a ciclo chiuso che combinano recupero di sostanze chimiche, dosaggio automatizzato, analisi del bagno, filtrazione e monitoraggio del processo in tempo reale. Si prevede che gli investimenti futuri si concentreranno sulla riduzione del consumo idrico, dell'intensità energetica, delle perdite di sostanze chimiche e della variabilità dipendente dall'operatore. Le apparecchiature connesse digitalmente possono supportare la manutenzione predittiva e una più rapida identificazione delle deviazioni di processo. Questa transizione favorirà i fornitori in grado di combinare la chimica specialistica con le capacità di attrezzature e assistenza. Le aziende di finitura più piccole potrebbero adottare l'automazione modulare laddove la sostituzione completa della linea non sia economicamente vantaggiosa. Nel tempo, si prevede che i requisiti di tracciabilità richiesti dai clienti del settore automobilistico, elettronico, aerospaziale e della difesa renderanno la documentazione di processo supportata dai dati un requisito competitivo sempre più importante.
Finiture specifiche per applicazioni nel settore delle nuove energie e dell'elettronica.
Lo sviluppo futuro dei prodotti si concentrerà sempre più su specifiche problematiche relative ai componenti, piuttosto che su ampie categorie di finitura standardizzate. I sistemi di batterie richiedono protezione contro la corrosione da contatto e le perdite elettriche, mentre l'elettronica ad alta frequenza necessita di una rugosità superficiale controllata e dell'integrità del segnale. Materiali avanzati come le leghe di alluminio e i compositi polimerici richiederanno processi di pretrattamento e metallizzazione compatibili. Ci si aspetta quindi che i produttori amplino la collaborazione con gli OEM e i fornitori di primo livello durante la fase di progettazione dei componenti, anziché dopo la definizione delle specifiche di produzione. Questo cambiamento può allungare i tempi di qualificazione, ma rafforza i rapporti con i fornitori. Le aziende in grado di dimostrare prestazioni, compatibilità ambientale e scalabilità produttiva saranno in una posizione migliore con l'espansione globale delle applicazioni di produzione avanzata.
Opportunità di mercato per la finitura inorganica dei metalli
Centri tecnici localizzati nei distretti manifatturieri emergenti
Le previsioni per il mercato della finitura metallica inorganica indicano significative opportunità per i fornitori di creare laboratori, centri applicativi e capacità di assistenza tecnica in prossimità dei cluster produttivi emergenti. Il supporto localizzato può ridurre i tempi di qualificazione, migliorare la risoluzione dei problemi e aiutare i clienti ad adattare le formulazioni chimiche globali ai substrati, alle condizioni idriche, alle attrezzature e alle normative locali. India, Sud-est asiatico, alcune zone industriali del Medio Oriente e l'Europa meridionale rappresentano potenziali aree in cui gli investimenti nel settore manifatturiero sono in espansione. L'apertura dello stabilimento MKS di Derio illustra il valore strategico dei laboratori regionali e delle infrastrutture di assistenza clienti. Gli investitori possono puntare su strutture che combinino test applicativi, formazione, processi pilota e fornitura di prodotti chimici in piccoli lotti, creando una maggiore integrazione con gli ecosistemi locali di OEM e fornitori di primo livello.
Soluzioni di ammodernamento per adeguamenti sostenibili in ottica di conformità.
Esiste una notevole opportunità nell'ammodernamento delle linee di finitura esistenti, anziché nella sostituzione completa degli impianti. Molti produttori utilizzano apparecchiature di produzione qualificate con una lunga durata utile, ma necessitano di prodotti chimici a basse emissioni, migliori prestazioni delle acque reflue e una maggiore efficienza di processo. I fornitori possono sviluppare pacchetti modulari che integrano nuovi detergenti, alternative al cromo, rivestimenti di conversione, membrane, sistemi di filtrazione, dosaggio automatizzato e sistemi di recupero. Questo approccio può ridurre i requisiti di capitale e minimizzare le interruzioni di produzione rispetto alla sostituzione completa degli impianti. Gli investimenti strategici dovrebbero quindi concentrarsi sui test di compatibilità e su architetture di ammodernamento standardizzate. I fornitori di servizi possono combinare l'aggiornamento delle apparecchiature con servizi ricorrenti di gestione dei prodotti chimici, monitoraggio, manutenzione e supporto alla conformità, creando relazioni a lungo termine con i clienti e flussi di entrate più stabili.
Sviluppi recenti
- Ottobre 2025: MKS Inc. ha annunciato che i suoi marchi strategici Atotech (prodotti chimici di processo, apparecchiature, software e servizi) ed ESI (sistemi laser) presenteranno la loro ultima gamma di soluzioni di produzione all'avanguardia per la fabbricazione di circuiti stampati (PCB) e substrati per packaging alla prossima 26ª edizione del TPCA Show 2025, che si terrà presso il Taipei Nangang Exhibition Center dal 22 al 24 ottobre 2025.
- Gennaio 2025: Metal Finishing Technologies di Bristol, Connecticut, ha inaugurato la sua nuova linea di produzione automatizzata di zincatura/zincatura al nichel. La linea all'avanguardia offre un sistema di placcatura a telaio e a tamburo, supportato da controlli PLC che gestiscono simultaneamente diverse lavorazioni personalizzate, adattate alle specifiche esigenze di ogni cliente.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -