
Marché du recyclage de batteries lithium-ion : taille et croissance 2034
Marché du recyclage des batteries lithium-ion : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par technologie (lithium-nickel-manganèse-cobalt, lithium-fer-phosphate, oxyde de lithium-manganèse, oxyde de titanate de lithium et oxyde de lithium-nickel-cobalt-aluminium), par application (automobile, mines, électronique grand public, industrie et énergie) et par zone géographique.
- Statut : Données publiées
- Code du rapport : TIPRE00009267
- Catégorie : Énergie et puissance
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
5,18 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
32,84 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
22,78 %
taux de croissance
Marché adressable
149,11 milliards de dollars américains
(2026-2034)
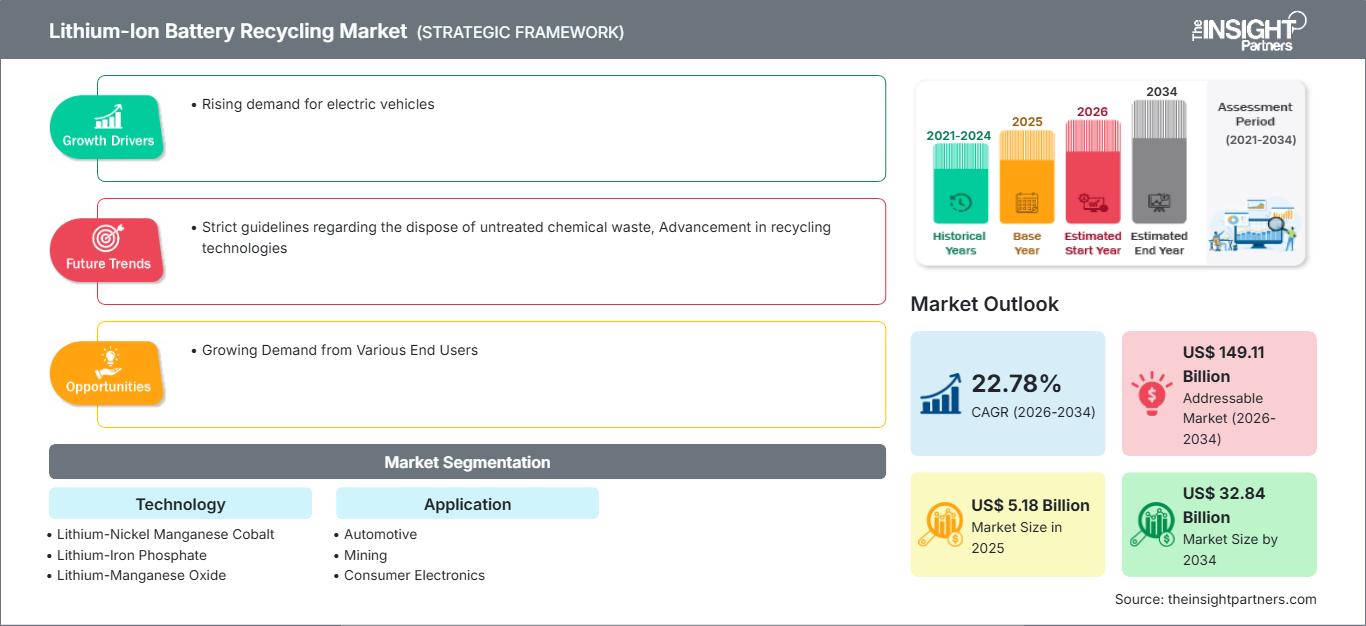
Le marché du recyclage des batteries lithium-ion était évalué à 5,18 milliards de dollars américains en 2025 et devrait atteindre 32,84 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 22,78 % entre 2026 et 2034. L'essor des véhicules électriques, la croissance des installations de production de batteries et l'intérêt croissant pour l'économie circulaire ont alimenté le besoin de systèmes de recyclage efficaces. L'extraction de matériaux essentiels comme le lithium, le nickel, le cobalt et le manganèse est devenue un enjeu stratégique pour les entreprises qui cherchent à sécuriser leur approvisionnement tout en minimisant leur impact environnemental.
En Amérique du Nord, des lois environnementales favorables, des politiques minières nationales et les progrès de la mobilité électrique ont contribué à stimuler la croissance du secteur. Le marché du recyclage des batteries lithium-ion bénéficiera de facteurs tels que le développement des infrastructures de collecte, les investissements dans les usines de recyclage hydrométallurgiques et la collaboration entre les constructeurs automobiles et les recycleurs. La croissance de la région devrait se situer entre 21,5 % et 23,5 % par an.
Analyse et perspectives du marché du recyclage des batteries lithium-ion
- Amérique du Nord : Elle représentait une part de 32 à 35 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 21,5 % à 23,5 % entre 2026 et 2034 , soutenue par l’expansion de la production de véhicules électriques, les stratégies relatives aux minéraux critiques et l’augmentation des investissements dans le recyclage des batteries commerciales.
- États-Unis : Ils représentaient 75 à 79 % du marché nord-américain en 2025 et devraient croître à un TCAC compris entre 21,8 % et 23,8 % grâce à une forte activité de fabrication de véhicules électriques, aux incitations fédérales et à l’expansion des infrastructures de récupération des batteries.
- Europe : Détenait 27 à 30 % des parts de marché du recyclage des batteries lithium-ion en 2025 et devrait croître à un TCAC compris entre 22,0 % et 24,0 % , l'Allemagne, la France et les pays nordiques étant à la pointe des initiatives en matière de conformité réglementaire et de circularité des batteries.
- Asie-Pacifique : Elle représentait une part de marché de 29 à 32 % en 2025 et devrait enregistrer le taux de croissance annuel composé (TCAC) régional le plus élevé, entre 23,5 % et 25,5 % , grâce à la Chine, au Japon, à la Corée du Sud et à l’Inde, qui bénéficient de l’expansion de la production de batteries et de politiques de recyclage soutenues par les gouvernements.
- Segment le plus important : Application – Automobile représentait 52 à 56 % de parts de marché en 2025 et devrait croître à un TCAC compris entre 23,0 % et 25,0 % , reflétant la base installée en expansion rapide de batteries de véhicules électriques arrivant en fin de vie.
- Segment à forte croissance : Technologie – Le lithium-fer-phosphate représentait une part de marché de 18 à 22 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 25,0 % et 27,0 % , soutenue par le déploiement croissant des batteries LFP dans les véhicules de tourisme et les systèmes de stockage d'énergie.
- Principales sociétés analysées en détail : Ecobat Technologies Ltd., RecycLiCo Battery Materials Inc., Fortum Corporation, GEM Co., Ltd., International Metals Reclamation Company (INMETCO), Li-Cycle Holdings Corp., Neometals Ltd., Retriev Technologies Inc., Recupyl Battery Solutions SAS, TES-AMM Pte. Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'électrification croissante des transports et le développement du stockage stationnaire d'énergie ont déplacé l'attention de la simple gestion des déchets de batteries vers un écosystème industriel plus complexe et stratégique. Les progrès réalisés dans le domaine de l'hydrométallurgie, des technologies de recyclage direct des batteries et de l'automatisation des processus de démontage ont amélioré l'efficacité de la récupération des matériaux tout en réduisant les coûts. Les fabricants de batteries utilisent de plus en plus fréquemment des batteries recyclées pour la fabrication de nouvelles batteries, afin de diminuer leur dépendance aux matières premières extraites des mines, d'accroître la stabilité de la chaîne d'approvisionnement et de se conformer aux nouvelles réglementations en matière de développement durable dans les secteurs de l'automobile et de l'électronique.
Dans les années à venir, les opportunités commerciales s'étendront des marchés développés de véhicules électriques aux pays en voie d'industrialisation rapide, dont les stocks de batteries sont en constante augmentation. Les efforts déployés pour mettre en place des systèmes de collecte, instaurer des passeports pour batteries et développer des capacités locales de raffinage permettront d'accroître la valorisation des matériaux. Le soutien des gouvernements à la production nationale de minéraux critiques, conjugué à une nouvelle législation sur la responsabilité des producteurs, stimulera les investissements dans le recyclage des batteries et la coopération entre les fabricants de batteries, les constructeurs automobiles et les développeurs de technologies de recyclage.
Portée du rapport sur le marché du recyclage des batteries lithium-ion
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,18 milliards de dollars américains |
| Taille du marché d'ici 2034 | 32,84 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 22,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du recyclage des batteries lithium-ion
L'augmentation de la production de véhicules électriques, le développement des énergies renouvelables et la consommation accrue d'électronique grand public continuent d'alimenter la croissance du marché du recyclage des batteries lithium-ion dans les pays développés. Les batteries en fin de vie sont considérées comme des ressources secondaires précieuses, car elles contiennent des métaux critiques nécessaires à la fabrication de nouvelles batteries. Les gouvernements mettent en place des régimes de responsabilité élargie des producteurs et des politiques de recyclage qui encouragent la collecte des batteries et facilitent le développement de technologies de recyclage modernes. Parallèlement, la hausse des prix des métaux critiques a contraint les fabricants à diversifier leurs sources de matières premières en utilisant des matériaux recyclés.
La chaîne de valeur du secteur a été profondément transformée par une collaboration plus étroite entre les fabricants de batteries, les constructeurs automobiles, les entreprises de recyclage, les sociétés de logistique et les transformateurs de métaux. Les technologies d'identification des batteries, le tri assisté par l'intelligence artificielle et l'hydrométallurgie contribuent à une récupération efficace du lithium, du nickel, du cobalt, du cuivre et du graphite. La collaboration de tous les acteurs impliqués garantira l'accès aux flux de matières premières et réduira les émissions de gaz à effet de serre lors de l'extraction des métaux vierges.
D'après le rapport sur le marché du recyclage des batteries lithium-ion, la concurrence s'intensifiera en raison de l'augmentation des capacités des experts en recyclage existants et des entreprises intégrées de valorisation des matériaux, via des fusions, des coentreprises et des accords de licence technologique. Cette analyse du secteur du recyclage des batteries lithium-ion indique que les entreprises se concentrent désormais sur l'expansion géographique, la maîtrise des technologies de valorisation et la signature de contrats d'approvisionnement avec les constructeurs de véhicules électriques afin de garantir un approvisionnement stable en matières premières et de maintenir leur compétitivité commerciale.
Les principaux acteurs du secteur, tels qu'Ecobat Technologies Ltd., Li-Cycle Holdings Corp., Fortum Corporation, GEM Co., Ltd., Neometals Ltd., RecycLiCo Battery Materials Inc., TES-AMM Pte. Ltd., Retriev Technologies Inc., International Metals Reclamation Company (INMETCO) et Recupyl Battery Solutions SAS, continuent d'investir dans l'innovation des procédés et l'expansion géographique. Leurs stratégies commerciales sont axées sur la récupération de matériaux de qualité batterie, les solutions de traitement respectueuses de l'environnement, la traçabilité numérique et les écosystèmes de recyclage favorisant une production de batteries durable à l'échelle mondiale.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du recyclage des batteries lithium-ion : perspectives stratégiques
Perspectives régionales
Marché du recyclage des batteries lithium-ion en Amérique du Nord
L’Amérique du Nord détenait entre 32 % et 35 % des parts de marché du recyclage des batteries lithium-ion en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 21,5 % à 23,5 % sur la période 2026-2034. Cette croissance est soutenue par une production robuste de véhicules électriques, le développement des installations de collecte de batteries et une réglementation fédérale et provinciale favorable à l’économie circulaire. Le soutien financier apporté à l’indépendance en minéraux critiques et à la production de batteries a permis d’investir dans des installations commerciales de recyclage de batteries lithium-ion, tandis que la collaboration entre les constructeurs automobiles et les recycleurs renforce la valorisation des matériaux en boucle fermée tout au long de la chaîne d’approvisionnement des batteries.
Le déploiement croissant des systèmes de stockage d'énergie et l'augmentation du nombre de batteries en fin de vie assurent un approvisionnement régulier en matières premières pour les recycleurs. Les progrès technologiques en hydrométallurgie, en automatisation et dans les procédés de désassemblage des batteries améliorent les taux de récupération tout en réduisant les coûts d'exploitation. La présence d'acteurs majeurs du secteur du recyclage, le respect rigoureux des réglementations environnementales et l'importance accrue accordée au développement durable devraient renforcer la compétitivité de la région. La production nationale de lithium, de nickel, de cobalt et de graphite de qualité batterie à partir de batteries recyclées devrait se généraliser au cours de la période de prévision.
Marché américain du recyclage des batteries lithium-ion
Les États-Unis représentaient 75 à 79 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) comprise entre 21,8 % et 23,8 % entre 2026 et 2034. Les incitations gouvernementales encourageant la production nationale de cellules de batteries et les investissements dans les infrastructures d'énergie propre stimulent le développement des capacités de recyclage des batteries. Les constructeurs automobiles, les fabricants de batteries et les recycleurs de batteries nouent des partenariats stratégiques pour récupérer les métaux précieux et développer une chaîne d'approvisionnement robuste pour la mobilité électrique et les solutions de stockage d'énergie stationnaire.
Dans plusieurs États, de nombreuses entreprises investissent de plus en plus dans les usines de recyclage de batteries afin de recycler celles utilisées dans les véhicules électriques, les applications industrielles et l'électronique grand public. L'utilisation accrue de méthodes de tri innovantes, de systèmes numériques de traçabilité des batteries et de procédés efficaces de récupération des matériaux contribue à améliorer la productivité. Plusieurs entreprises de recyclage et instituts de recherche ont développé des technologies de pointe pour l'avenir. La croissance de la demande en matériaux de qualité batterie devrait stimuler la production nationale tout en garantissant la sécurité d'approvisionnement à long terme.
Marché européen du recyclage des batteries lithium-ion
L'Europe représentait 27 à 30 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 22 et 24 % entre 2026 et 2034. L'Allemagne est le leader de la région grâce à son industrie automobile très développée, à ses investissements importants dans la production de batteries et à l'application rigoureuse de sa législation sur le recyclage. Le Royaume-Uni renforce son réseau de centres de collecte et encourage l'innovation par le biais de financements de la recherche, tandis que les pays nordiques militent pour des chaînes d'approvisionnement durables en batteries et des technologies de recyclage à faible émission de carbone.
Face à la demande croissante de véhicules électriques en Europe du Sud, la France, l'Italie et l'Espagne ont renforcé leurs capacités de recyclage des batteries. La France a privilégié une économie circulaire, soutenue par des politiques industrielles, tandis que l'Italie a accru ses capacités de recyclage tout en développant sa production locale de batteries. L'Espagne encourage la collecte et le recyclage des batteries grâce à des politiques environnementales et à l'augmentation des énergies renouvelables. Ces pays ont ainsi amélioré la sécurité des approvisionnements en matériaux au niveau régional, permettant aux entreprises de répondre aux exigences croissantes de durabilité liées à la production et à l'élimination des batteries en Europe.
Marché du recyclage des batteries lithium-ion en Asie-Pacifique
En 2025, la région Asie-Pacifique représentait 29 à 32 % du marché mondial et devrait connaître une croissance annuelle composée (TCAC) de 23,5 % à 25,5 % entre 2026 et 2034. La Chine est le marché clé de la région grâce à son vaste écosystème de fabrication de batteries. Le Japon et la Corée du Sud investissent continuellement dans les technologies de pointe de recyclage des batteries. L'Inde renforce ses politiques de gestion des déchets de batteries, tandis que l'Australie développe ses capacités de récupération des minéraux critiques par le recyclage des batteries.
Les politiques gouvernementales, la croissance de la production de véhicules électriques et les investissements dans la fabrication de batteries ont continué de stimuler la croissance dans la région. Le partenariat entre les fabricants de batteries, les constructeurs automobiles et les recycleurs contribue également à améliorer l'efficacité de la collecte et du recyclage des batteries dans la région.
Marché du recyclage des batteries lithium-ion au Moyen-Orient et en Afrique
Le marché du recyclage des batteries au Moyen-Orient et en Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 19 % à 21 % entre 2026 et 2034, grâce à la mise en œuvre de systèmes de gestion des déchets de batteries par les gouvernements concernés. L’Arabie saoudite et les Émirats arabes unis privilégient une croissance industrielle durable, tandis que l’Afrique du Sud bénéficie d’un secteur minier expérimenté et d’un intérêt croissant pour le recyclage des matériaux des batteries.
Les investissements dans les infrastructures de collecte et de recyclage des piles ont gagné en popularité grâce à l'essor des projets d'énergies renouvelables, des véhicules électriques et des politiques d'économie circulaire. Bien que ce marché soit encore relativement modeste, il devrait bénéficier du développement des projets d'énergies propres et de la législation environnementale.
Analyse de segmentation
Technologie
Le segment technologique devrait enregistrer un TCAC compris entre 22,5 % et 24,5 % sur la période 2026-2034 . Le marché du recyclage des batteries lithium-ion continue de se développer, les entreprises de recyclage investissant dans des méthodes de récupération avancées qui optimisent l'efficacité d'extraction tout en minimisant les coûts de traitement et l'impact environnemental. Les innovations en matière d'hydrométallurgie et de recyclage direct améliorent les taux de récupération du lithium, du nickel, du cobalt, du manganèse et du graphite, permettant ainsi aux fabricants de réintroduire des matériaux de qualité batterie dans de nouveaux cycles de production et de renforcer la résilience de la chaîne d'approvisionnement.
- Batterie lithium-nickel-manganèse-cobalt (NMC) : largement recyclée grâce à sa forte teneur en nickel et en cobalt, elle présente un intérêt commercial certain pour la valorisation des matériaux. La demande reste soutenue, les constructeurs automobiles continuant d’utiliser des batteries NMC dans leurs véhicules électriques haut de gamme.
- Lithium-fer-phosphate (LFP) : Son utilisation croissante dans les véhicules particuliers et le stockage stationnaire d’énergie accroît la demande de recyclage. Malgré une teneur en cobalt plus faible, l’augmentation des volumes de batteries crée d’importantes opportunités commerciales à long terme pour les technologies de récupération spécialisées.
- Oxyde de lithium-manganèse (LMO) : couramment utilisé dans l’électronique grand public et certaines applications de mobilité. Les activités de recyclage visent à récupérer le manganèse et le lithium tout en favorisant une élimination écologiquement responsable des systèmes de batteries usagés.
- Oxyde de titanate de lithium (LTO) : utilisé dans des applications industrielles et de transport spécialisées exigeant une longue durée de vie. Le recyclage reste relativement marginal, mais devrait se développer à mesure que les installations de batteries industrielles se développent.
- Oxyde de lithium-nickel-cobalt-aluminium (NCA) : Les batteries à haute densité énergétique largement utilisées dans les véhicules électriques haut de gamme encouragent des solutions de récupération sophistiquées capables d'extraire du nickel et du cobalt précieux avec des niveaux de pureté élevés.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) comprise entre 23,0 % et 25,0 % entre 2026 et 2034. Les batteries automobiles continuent de générer les plus importants volumes de recyclage, en raison de l'accélération de l'adoption des véhicules électriques à l'échelle mondiale. L'électrification industrielle croissante, le déploiement d'équipements alimentés par batterie et le renouvellement des appareils électroniques grand public contribuent également à accroître la disponibilité des matières premières pour les recycleurs. La diversification de la demande applicative favorise un taux d'utilisation des capacités stable et encourage les investissements dans des installations de recyclage flexibles, capables de traiter différentes chimies de batteries.
- Automobile : L'application dominante en raison de la croissance rapide des ventes de véhicules électriques et des volumes croissants de batteries de traction en fin de vie nécessitant une récupération efficace de minéraux critiques précieux.
- Exploitation minière : Les véhicules et équipements miniers alimentés par batterie engendrent des besoins spécifiques en matière de recyclage. Les exploitants privilégient de plus en plus une gestion durable des matériaux afin de réduire leur impact environnemental et d’améliorer leur efficacité opérationnelle.
- Électronique grand public : les smartphones, les ordinateurs portables, les tablettes et les appareils portables génèrent un flux continu de petites batteries lithium-ion, soutenant une demande de recyclage stable et le développement d’un réseau de collecte efficace.
- Secteur industriel : Les équipements de manutention, la robotique, les systèmes d’alimentation de secours et les installations de fabrication développent le déploiement des batteries industrielles, créant ainsi des opportunités constantes pour les fournisseurs de recyclage commercial.
- Énergie : Les systèmes de stockage d'énergie à l'échelle du réseau et les installations d'énergies renouvelables augmentent l'utilisation des batteries, établissant ainsi un futur flux de batteries recyclables qui renforcera la disponibilité des matériaux secondaires.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Recyclage des véhicules électriques |
Mature |
|
Exploitation minière |
Moyen |
Exploitation minière électrique |
Mise à l'échelle |
|
Électronique grand public |
Haut |
Récupération de l'appareil |
Mature |
|
Industriel |
Moyen |
Entrepôt d'usine |
Mise à l'échelle |
|
Pouvoir |
Moyen |
Stockage sur réseau |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché du recyclage des batteries lithium-ion
L'expansion du parc de véhicules électriques crée une source de matières premières recyclables à long terme.
L'essor rapide de la production mondiale de véhicules électriques accroît considérablement le volume futur de batteries lithium-ion en fin de vie destinées au recyclage. Les gouvernements continuent de mettre en œuvre des politiques de réduction des émissions, des objectifs de véhicules zéro émission et des incitations financières pour encourager l'adoption des véhicules électriques dans les transports de particuliers et de marchandises. À mesure que les véhicules électriques de première génération arrivent en fin de vie, les entreprises de recyclage investissent dans la collecte automatisée, le transport sécurisé et les technologies avancées de valorisation des matériaux afin de traiter efficacement des volumes plus importants de batteries. Cette transition améliore la disponibilité de lithium, de nickel, de cobalt et de manganèse secondaires pour les fabricants de batteries, tout en réduisant leur dépendance aux nouvelles ressources minières. Une collaboration étroite entre les constructeurs automobiles, les producteurs de batteries, les prestataires logistiques et les recycleurs devrait renforcer la sécurité d'approvisionnement, réduire les émissions liées au cycle de vie des batteries et soutenir une chaîne de valeur mondiale plus résiliente tout au long de la période de prévision.
La sécurité d'approvisionnement en minéraux critiques accélère les investissements dans l'économie circulaire
Les préoccupations croissantes concernant la disponibilité et la volatilité des prix des minéraux critiques incitent les gouvernements et les fabricants à investir davantage dans les infrastructures de recyclage des batteries. Le lithium, le nickel, le cobalt et le graphite demeurent des intrants essentiels à la production de batteries de pointe, ce qui rend les matériaux recyclés de plus en plus précieux à mesure que la demande augmente. Les stratégies nationales axées sur la sécurité des ressources nationales soutiennent le financement d'installations de recyclage commerciales, de programmes de recherche et de technologies de récupération innovantes capables de produire des matériaux de qualité batterie. Les fabricants concluent également des accords à long terme avec des entreprises de recyclage afin de garantir des approvisionnements fiables tout en améliorant leurs performances en matière de développement durable. Ces évolutions réduisent l'exposition aux perturbations géopolitiques des approvisionnements, renforcent les capacités de production régionales et créent des alternatives économiquement attractives à l'extraction de minéraux primaires, dans un contexte d'expansion mondiale de la production de batteries.
Les progrès réalisés dans les technologies de recyclage améliorent la viabilité commerciale
L'innovation continue dans les technologies de recyclage améliore l'efficacité opérationnelle et renforce l'attractivité commerciale du recyclage des batteries. Les procédés hydrométallurgiques, le recyclage direct, le démantèlement robotisé des batteries et les systèmes de tri assistés par intelligence artificielle augmentent les taux de récupération tout en réduisant les coûts de traitement et la consommation d'énergie. Les installations modernes permettent de récupérer du lithium, du nickel, du cobalt, du cuivre, du manganèse et du graphite de haute pureté, aptes à être réutilisés dans la fabrication de batteries. L'automatisation accrue améliore également la sécurité au travail en minimisant la manipulation manuelle des batteries endommagées. À mesure que les fournisseurs de technologies perfectionnent des méthodes de traitement à grande échelle, les entreprises de recyclage devraient accroître leur rentabilité, augmenter leurs capacités de traitement et soutenir des modèles de production en boucle fermée qui réduisent la production de déchets et l'impact environnemental de l'ensemble du secteur des batteries.
Tendances futures du marché du recyclage des batteries lithium-ion
Expansion des écosystèmes de fabrication de batteries en circuit fermé
La fabrication en boucle fermée devrait devenir un élément déterminant des futures chaînes d'approvisionnement de batteries, les fabricants intégrant de plus en plus de matériaux recyclés dans la production de nouvelles batteries. Les tendances du marché du recyclage des batteries lithium-ion témoignent d'une collaboration croissante entre les producteurs de batteries, les constructeurs automobiles, les affineurs de matériaux et les spécialistes du recyclage afin d'établir des réseaux d'approvisionnement circulaires et traçables. Les passeports numériques pour batteries, les systèmes de collecte standardisés et les processus de certification des matériaux améliorés renforceront la transparence tout en permettant une meilleure utilisation des métaux récupérés. Ces écosystèmes intégrés devraient réduire les risques liés à l'approvisionnement en matières premières, diminuer les émissions de carbone et améliorer la résilience à long terme des chaînes d'approvisionnement dans l'ensemble du secteur mondial de la fabrication de batteries.
L'intelligence artificielle et le suivi numérique transforment les opérations de recyclage
Les technologies numériques devraient transformer le recyclage des batteries grâce à l'identification intelligente, au tri automatisé, aux diagnostics prédictifs et à la traçabilité du cycle de vie. L'intelligence artificielle peut améliorer la reconnaissance de la composition chimique des batteries et optimiser les processus de démantèlement, tandis que les systèmes de surveillance basés sur l'Internet des objets contribuent à un transport et un stockage plus sûrs des batteries usagées. Des solutions de traçabilité basées sur la blockchain émergent également pour vérifier l'origine des matériaux recyclés et la conformité réglementaire. Face à l'augmentation constante des volumes de batteries, ces capacités numériques devraient améliorer l'efficacité opérationnelle, réduire les pertes de matériaux, accroître la précision du recyclage et favoriser une plus grande transparence tout au long de la chaîne de valeur mondiale du recyclage des batteries.
Opportunités du marché du recyclage des batteries lithium-ion
Développement à grande échelle des infrastructures de recyclage automobile sur les marchés émergents
L'essor des véhicules électriques dans les économies émergentes offre d'importantes opportunités d'investissement pour les infrastructures de collecte, de démantèlement et de valorisation des batteries. Les prévisions concernant le marché du recyclage des batteries lithium-ion indiquent que les pays d'Asie-Pacifique, d'Amérique latine et certaines régions du Moyen-Orient connaîtront une forte augmentation des volumes de batteries en fin de vie au cours de la prochaine décennie. Les investisseurs privilégient les plateformes de recyclage régionales, les installations de traitement automatisées et les partenariats stratégiques avec les constructeurs automobiles afin de garantir un approvisionnement durable en matières premières. Les entreprises qui mettent en place des écosystèmes de recyclage locaux peuvent réduire leurs coûts logistiques, renforcer la disponibilité nationale en minéraux critiques et se conformer à l'évolution des réglementations environnementales, tout en soutenant la production durable de batteries et les objectifs d'économie circulaire sur des marchés en forte croissance.
Commercialisation de la récupération de matériaux de batteries de haute pureté
Les progrès des technologies de raffinage offrent la possibilité de récupérer du lithium, du nickel, du cobalt, du manganèse et du graphite de qualité batterie avec une pureté toujours plus élevée. Les fabricants recherchent des sources fiables de matières premières secondaires afin de limiter leur exposition à la volatilité des prix des matières premières et aux risques géopolitiques d'approvisionnement. Les entreprises qui investissent dans des technologies hydrométallurgiques avancées et de recyclage direct peuvent conclure des accords d'approvisionnement avantageux avec les fabricants de cellules de batteries tout en réduisant les émissions de carbone sur l'ensemble du cycle de vie. L'amélioration continue de l'efficacité de la récupération, de l'automatisation et de l'extensibilité des procédés devrait accroître la rentabilité, favoriser la production en circuit fermé et renforcer la compétitivité à long terme de l'écosystème mondial des matériaux pour batteries.
Développements récents
- Juin 2026 : Li-Cycle Holdings Corp. a annoncé des progrès dans la mise en œuvre d’initiatives de financement stratégique et d’activités d’optimisation pour son réseau de recyclage intégré Spoke & Hub, renforçant ainsi son engagement à récupérer des matériaux critiques de qualité batterie tout en améliorant son efficacité opérationnelle à long terme.
- Octobre 2025 : Fortum Corporation a étendu sa collaboration avec les acteurs européens de la chaîne de valeur des batteries afin de renforcer les capacités de recyclage durable des batteries lithium-ion et d’accroître la récupération des matières premières stratégiques nécessaires à la fabrication des véhicules électriques.
- Mai 2024 : Neometals Ltd. a annoncé la poursuite des progrès de son programme de commercialisation de la technologie de recyclage des batteries lithium-ion grâce à ses activités de coentreprise, soutenant ainsi le développement de solutions durables de récupération des matériaux de batteries.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -