
Marché des entreprises pharmaceutiques de taille intermédiaire : taille, part de marché et prévisions 2031
Marché pharmaceutique de taille moyenne : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (sur ordonnance, en vente libre), type de développement (interne/externalisé), type de désignation (médicaments orphelins, médicaments non orphelins), formulation (comprimés et gélules, injectables, topiques, autres), indication (maladies cardiovasculaires, gestion de la douleur, maladies respiratoires, diabète, oncologie, maladies infectieuses, neurologie, immunologie, ophtalmologie, maladies auto-immunes, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale).
- Statut : Publié
- Code du rapport : TIPRE00018321
- Catégorie : Sciences de la vie
- Nombre de pages : 204
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
712,27 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 267,28 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,8 %
taux de croissance
Marché adressable
10 531,18 millions de dollars US
(2026-2034)
Le marché pharmaceutique des entreprises de taille moyenne était évalué à 712,27 milliards de dollars américains en 2025 et devrait atteindre 1 267,28 milliards de dollars américains d’ici 2034, enregistrant un TCAC de 6,6 % entre 2026 et 2034. Le marché continue de connaître une forte demande de médicaments sur ordonnance, de médicaments de spécialité et de diversification des formulations dans les domaines des maladies chroniques, de l’oncologie, de l’immunologie, de la neurologie, des maladies infectieuses et des maladies rares.
L’Amérique du Nord demeure la région commerciale la plus développée, le marché pharmaceutique de taille moyenne étant dynamisé par des systèmes de paiement éprouvés, la présence de prescripteurs spécialistes et l’adoption de thérapies différenciées. Le taux de croissance annuel composé (TCAC) devrait se maintenir entre 5,8 % et 6,4 % au cours de la période de prévision 2026-2034.
Évaluation et perspectives du marché pharmaceutique des entreprises de taille moyenne
- L'Amérique du Nord détenait une part de marché de 46,5 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,4 % entre 2026 et 2034, grâce à l'accès aux soins spécialisés, aux formulaires établis et à une infrastructure de développement clinique active.
- Les États-Unis représentaient 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,9 à 6,5 % entre 2026 et 2034, tirée par la demande de médicaments sur ordonnance et le lancement de produits spécialisés.
- L’Europe détenait une part de marché de 24,6 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,4 à 6,0 % entre 2026 et 2034, sous l’impulsion de l’Allemagne, du Royaume-Uni, de la France, de l’Italie et de l’Espagne grâce à des voies d’accès réglementées.
- La région Asie-Pacifique détenait une part de marché de 21,8 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 7,4 % et 8,2 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie.
- Le segment le plus important , celui des médicaments sur ordonnance, détenait 83,74 % de parts de marché en 2025 et devrait croître à un TCAC compris entre 6,2 et 6,8 % grâce à la prescription par des spécialistes et aux voies de remboursement réglementées.
- Le segment à forte croissance de l'oncologie détenait 16,48 % de parts de marché en 2025 et devrait croître à un TCAC de 7,6 à 8,4 % grâce aux thérapies ciblées, aux diagnostics compagnons et aux schémas thérapeutiques combinés.
- Principales entreprises analysées en détail : Eisai Co., Ltd. ; Bausch Health Companies Inc. ; Regeneron Pharmaceuticals, Inc. ; Sun Pharmaceutical Industries Limited ; Alexion Pharmaceuticals, Inc. ; Mallinckrodt Pharmaceuticals ; Endo International plc ; Les Laboratoires Servier ; UCB SA ; Daiichi Sankyo Company, Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du portefeuille des entreprises pharmaceutiques de taille moyenne repose sur la spécialisation clinique, conjuguée à une expansion géographique stratégique et à des investissements dans la production. Parmi les tendances technologiques observées, on note la numérisation des essais cliniques, l'amélioration des analyses, l'optimisation des procédés de fabrication des produits biologiques et la segmentation des patients. La dynamique de production se caractérise par une capacité de production flexible, l'externalisation du développement et la différenciation des formulations, permettant aux entreprises de maîtriser leurs coûts et de maintenir leur positionnement concurrentiel.
La demande future sera déterminée par de nouvelles zones géographiques, l'évolution des remboursements des traitements spécialisés et les procédures d'autorisation réglementaires favorisant la différenciation clinique. La région Asie-Pacifique est propice à une croissance rapide de l'accès aux soins pour les patients, l'Europe valorise un positionnement fondé sur les preuves et l'Amérique du Nord est favorable aux primes liées aux traitements spécialisés. Les investissements prévus se concentreront sur l'oncologie, l'immunologie, la neurologie, l'endocrinologie et les maladies rares, domaines où des portefeuilles ciblés peuvent concurrencer efficacement les grands groupes pharmaceutiques.
Portée du rapport sur le marché pharmaceutique de taille moyenne
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 712,27 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 267,28 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 9,8% |
| Données historiques | 2021-2025 |
| Période de prévision | 2026-2034 |
Analyse du marché pharmaceutique de taille moyenne
La forte incidence des maladies chroniques, le vieillissement de la population et la tendance à délaisser les médicaments de première intention à large spectre au profit des médicaments de spécialité justifient les perspectives de croissance prometteuses du marché pharmaceutique de taille moyenne. Les priorités de l'OMS en matière de traitement des maladies non transmissibles, la pérennité des dépenses de santé préconisée par le FMI et les programmes nationaux d'accès aux médicaments soulignent l'importance de disposer de médicaments de qualité. Les entreprises de taille moyenne bénéficient d'une position optimale dans la chaîne de valeur par rapport aux entreprises innovantes axées sur la recherche et aux fabricants de génériques.
Il est essentiel que l'offre repose sur des compétences internes équilibrées et une collaboration étroite. L'approche moderne consiste à conserver les activités stratégiques en interne tout en déléguant les activités cliniques, l'analyse des données, les soumissions réglementaires, le conditionnement et la pharmacovigilance à des tiers. Cette approche accroît la flexibilité sans nécessiter l'infrastructure à grande échelle des acteurs mondiaux du secteur.
Le positionnement au sein du marché pharmaceutique de taille moyenne est déterminé par l'approche thérapeutique, la rapidité de développement et la solidité des preuves fournies par les organismes payeurs. Eisai Co., Ltd. et Daiichi Sankyo Company, Limited privilégient une stratégie innovante axée sur des portefeuilles de spécialités. À l'inverse, Regeneron Pharmaceuticals, Inc. et UCB SA occupent des positions fortes dans les domaines des produits biologiques et de l'immunologie. Sun Pharmaceutical Industries Limited et Bausch Health Companies Inc. s'appuient sur une forte présence géographique grâce à leurs génériques de marque, leurs spécialités et leurs produits d'accès aux soins.
L'accent est mis sur un investissement stratégique axé sur le développement ciblé de nouveaux produits, plutôt que sur une diversification à grande échelle. Alexion Pharmaceuticals, Inc., Mallinckrodt Pharmaceuticals, Endo International plc et Les Laboratoires Servier illustrent les avantages d'une expertise pointue sur une maladie spécifique, de relations privilégiées avec les hôpitaux et d'une commercialisation spécialisée. Les stratégies de positionnement reposent désormais sur la désignation de médicament orphelin, la différenciation des technologies d'administration, la production de données probantes et les partenariats, permettant ainsi aux acteurs de plus petite taille d'agir plus rapidement que leurs concurrents plus importants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché pharmaceutique des entreprises de taille moyenne : Perspectives stratégiques
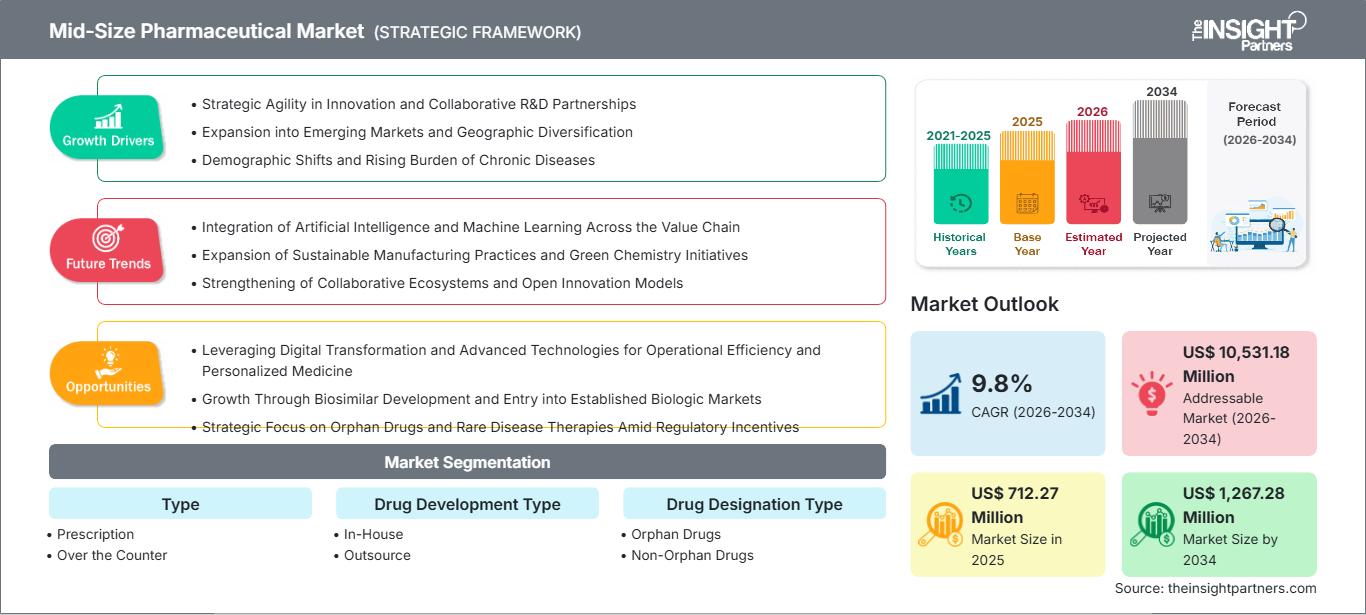
Perspectives régionales
Marché pharmaceutique de taille moyenne en Amérique du Nord
L'Amérique du Nord domine le marché des entreprises pharmaceutiques de taille moyenne avec 46,5 % en 2025 et un TCAC prévu entre 5,8 et 6,4 % entre 2026 et 2034. La région bénéficie également de réseaux de médecins spécialistes, d'une expertise en matière de diagnostic, d'une bonne connaissance des médicaments de spécialité de marque par les payeurs et d'une large disponibilité de sites d'essais cliniques.
Parmi les facteurs structurels, on peut citer la gestion du cycle de vie, la motivation pour le développement de médicaments orphelins, la forte densité d'essais cliniques en oncologie et le rôle croissant des données en vie réelle dans les décisions de prise en charge. Les entreprises de taille moyenne de la région bénéficient d'acquisitions, de capitaux-risqueurs et de réseaux de distribution performants. C'est pourquoi l'Amérique du Nord est la région de référence pour les lancements de médicaments haut de gamme et l'extension des indications thérapeutiques.
Marché pharmaceutique américain de taille moyenne
Les États-Unis représentaient 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034. Le dynamisme du marché s'explique par une forte consommation de médicaments sur ordonnance, de solides capacités en matière de pharmacies spécialisées et une adoption rapide par les médecins d'options de traitement présentant des différences cliniques.
L'activité de l'entreprise est diversifiée et comprend Regeneron Pharmaceuticals, Inc., Alexion Pharmaceuticals, Inc., Mallinckrodt Pharmaceuticals, Endo International plc, ainsi que des filiales américaines de sociétés internationales innovantes dans les domaines de l'oncologie, de l'immunologie, des maladies rares, de la neurologie et de la douleur. Ses applications incluent les produits biologiques, les injectables, les médicaments ophtalmologiques, les thérapies ciblées en oncologie et la gestion des risques liés aux maladies chroniques.
Marché pharmaceutique européen de taille moyenne
L'Europe représentait 24,6 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,4 % à 6,0 % entre 2026 et 2034. L'Allemagne se distingue par son système de remboursement structuré, sa recherche hospitalière et un environnement favorable à la prescription par les spécialistes. Le Royaume-Uni encourage l'innovation grâce aux données du système de santé et à la recherche translationnelle.
La France, l'Italie et l'Espagne resteront des marchés importants grâce à leurs formulaires qui offrent des voies d'accès claires en cas de preuves solides. Les entreprises de taille moyenne doivent veiller à l'évaluation des technologies de la santé, à la négociation des prix et à la stratégie de lancement de leurs produits dans chaque pays.
Marché pharmaceutique de taille moyenne de la région Asie-Pacifique
La région Asie-Pacifique détenait 21,8 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,4 % à 8,2 % entre 2026 et 2034. La Chine est le pays en tête, grâce au développement de ses infrastructures hospitalières, à ses programmes de dépistage du cancer et à ses politiques nationales d'innovation. Le Japon contribue quant à lui par ses systèmes de prescription et son expertise en matière de maladies.
L'Inde, la Corée du Sud et l'Australie enrichissent l'écosystème grâce à leurs atouts en matière de production pharmaceutique, leurs capacités de recherche et l'évolution de leurs systèmes de remboursement. Leurs forces industrielles résident dans les exportations de formulations, les investissements dans les produits biologiques et les services de développement à façon. Leurs atouts politiques se manifestent par des procédures d'examen réglementaire accélérées, des financements pour l'innovation et l'amélioration des traitements des maladies chroniques.
Marché pharmaceutique de taille moyenne au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée (TCAC) de 4,8 % à 5,6 % entre 2026 et 2034, l'Arabie saoudite étant le principal moteur de la demande régionale. Les Émirats arabes unis développent leurs hôpitaux spécialisés, tandis que l'Afrique du Sud connaît une plus grande hétérogénéité clinique et un besoin accru de traitements pour les maladies chroniques et infectieuses.
Dans la région du Golfe, les investissements dans le secteur de la santé, soutenus par le secteur énergétique, améliorent l'approvisionnement, la chaîne du froid et la production locale de médicaments. Au Moyen-Orient et en Afrique (RoMEA), l'adoption de ces technologies est inégale en raison des limitations des remboursements et des capacités de diagnostic. La demande est la plus forte lorsque les entreprises de taille moyenne peuvent fournir des médicaments sur ordonnance et des options thérapeutiques par le biais de canaux publics et privés.

Analyse de segmentation
Taper
Le marché des médicaments de taille moyenne devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,7 % entre 2026 et 2034. Son étendue, par type de médicament, dépend de la réglementation des prescriptions, de la prise en charge des maladies par les médecins, de l'accessibilité des pharmacies et des exigences des organismes payeurs en matière de justificatifs. Les médicaments sur ordonnance prédominent, car ils sont nécessaires au diagnostic, au suivi et à la prise en charge des maladies chroniques, des cancers, des maladies immunologiques, neurologiques et des maladies rares.
- Les médicaments sur ordonnance génèrent la plus grande part des revenus car ils traitent des maladies complexes, nécessitent l'avis de spécialistes et impliquent une approbation réglementaire, une supervision clinique et des programmes de remboursement.
- Les produits en vente libre complètent le portefeuille de santé des consommateurs, mais leur stratégie est plus spécifique et inclut la réputation de la marque, les marges de sécurité, la présence en pharmacie et le recours à l'automédication.
Type de développement de médicaments
Le développement de médicaments en interne devrait connaître une croissance annuelle composée (TCAC) de 6,0 % à 6,6 % entre 2026 et 2034. L'approche de développement repose sur une combinaison de propriété des actifs et de flexibilité opérationnelle. Les opérations internes permettent de maîtriser le pipeline, de cibler les thérapies et de protéger la propriété intellectuelle, tandis que l'externalisation accélère les processus pour l'ensemble des essais cliniques, des analyses, de la production et de la conformité.
- Le développement en interne est le meilleur choix pour les actifs thérapeutiques de base, car dans de tels cas, les entreprises ont besoin de contrôler la découverte, les essais cliniques, la réglementation et la gestion du cycle de vie du produit.
- L'externalisation du développement permet une plus grande flexibilité opérationnelle grâce au recours à des organismes de recherche, de fabrication, d'analyse et de surveillance de la sécurité sous contrat, afin de gérer la charge de travail sans augmenter les coûts fixes.
Type de désignation du médicament
Le type de désignation de médicament devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 6,9 % entre 2026 et 2034. La stratégie de désignation est importante car les entreprises de taille moyenne recherchent souvent des populations cibles bien définies, une réglementation claire et une différenciation fondée sur la valeur. Les programmes de médicaments orphelins permettent des investissements ciblés, tandis que les portefeuilles de médicaments non orphelins offrent un avantage concurrentiel dans les indications chroniques et spécialisées à forte prévalence.
- L'attrait des médicaments orphelins tient au fait qu'ils présentent une biologie spécifique, des populations restreintes, un soutien des associations de patients et des incitations réglementaires, ce qui rend leur développement possible pour les entreprises spécialisées.
- Les médicaments non orphelins restent au cœur des volumes de production, compte tenu des besoins en matière de maladies cardiovasculaires, de diabète, de douleur, de maladies respiratoires et infectieuses.
Formulation
Le marché des formulations devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,8 % entre 2026 et 2034. Les décisions relatives à la formulation ont un impact sur l’observance du traitement par le patient, les préférences des médecins, les contraintes de fabrication et la gestion des marges. Les comprimés et les gélules restent pertinents pour les indications chroniques, tandis que les formes injectables sont privilégiées pour les produits biologiques, les médicaments oncologiques, les agents immunologiques, les indications ophtalmologiques et les traitements des affections aiguës.
- Les comprimés et les gélules conservent leur importance commerciale car la formulation orale permet une observance thérapeutique chronique, une production à grande échelle, une large distribution et une administration dans diverses classes thérapeutiques.
- Les produits injectables sont commercialement pertinents pour les produits biologiques, les agents oncologiques, les produits immunologiques, les indications ophtalmologiques et les médicaments de soins aigus qui nécessitent une administration contrôlée ou une action systémique immédiate.
- Les topiques répondent aux besoins de traitement local et minimisent l'exposition systémique en dermatologie, dans le traitement de la douleur, en ophtalmologie adjuvante et dans le traitement de l'inflammation.
Indication
L'indication devrait croître à un TCAC de 6,5 % à 7,1 % entre 2026 et 2034. Le choix du domaine thérapeutique repose sur les besoins non satisfaits, la concentration des prescripteurs, la faisabilité des essais cliniques et le remboursement. L'oncologie présente le plus fort potentiel de croissance, tandis que le diabète, l'immunologie, la neurologie, les maladies cardiovasculaires et les maladies infectieuses stimulent la demande en raison de la prévalence des maladies chroniques et de l'innovation.
- Les maladies cardiovasculaires demeurent une priorité en raison du grand nombre de patients concernés, des comorbidités à prendre en charge et de l'utilisation de médicaments à long terme.
- La prise en charge de la douleur nécessite des approches nouvelles et plus précises, car les médecins et les professionnels de la santé recherchent des méthodes plus sûres et mieux contrôlées, avec des indications bien définies.
- Les maladies respiratoires bénéficieront de la prise en charge des maladies chroniques, d'une utilisation accrue des produits biologiques dans les cas graves et du besoin de médicaments minimisant les exacerbations et les hospitalisations.
- Le diabète est une autre indication hautement prioritaire, car la prise en charge des maladies métaboliques nécessite un traitement à long terme et une réduction des facteurs de risque, en plus de médicaments faciles à suivre.
- L'oncologie représente le domaine de spécialité le plus dynamique car les tests de biomarqueurs, les combinaisons de médicaments et les traitements ciblés conduisent à des lancements différenciés et à une supériorité clinique.
- Les maladies infectieuses représentent toujours un segment stratégique en raison de la nécessité de rester vigilant face à la résistance aux antibiotiques, aux menaces virales, aux infections nosocomiales et aux traitements chez les patients immunodéprimés.
- La neurologie présente des domaines stratégiques où les besoins non satisfaits, les traitements à long terme, les biomarqueurs et la prescription par des spécialistes peuvent différencier les thérapies pour les maladies difficiles.
- L'immunologie est un domaine stratégique qui bénéficierait d'un développement de produits axé sur les voies de signalisation en dermatologie, rhumatologie, gastro-entérologie et inflammation respiratoire, laissant ainsi place à la différenciation dans le domaine des produits biologiques.
- L'ophtalmologie est un domaine intéressant en raison de la spécialisation des soins, des objectifs d'imagerie et de la prise en charge des maladies rétiniennes, permettant la création de produits à forte valeur ajoutée et d'opportunités tout au long du cycle de vie.
- Les maladies auto-immunes présentent des opportunités stratégiques pour une entreprise spécialisée en raison du chevauchement des voies immunitaires entre plusieurs maladies spécifiques.
Aperçu des opportunités
| Cours de thérapie |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Maladies cardiovasculaires |
Moyen |
Contrôle des risques |
Mature |
|
Gestion de la douleur |
Moyen |
Analgésie plus sûre |
Mise à l'échelle |
|
Maladies respiratoires |
Moyen |
Asthme sévère |
Mise à l'échelle |
|
Diabète |
Haut |
Soins métaboliques |
Mature |
|
Oncologie |
Haut |
thérapie ciblée |
Mise à l'échelle |
|
Maladies infectieuses |
Moyen |
Soins de résistance |
Mise à l'échelle |
|
Neurologie |
Haut |
Neurologie de précision |
Émergent |
|
Immunologie |
Haut |
Parcours de soins |
Mise à l'échelle |
|
Ophtalmologie |
Moyen |
thérapie rétinienne |
Mise à l'échelle |
|
Auto-immune |
Moyen |
Voies immunitaires |
Mise à l'échelle |
|
Autres |
Faible |
Portefeuilles de niche |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché pharmaceutique des entreprises de taille moyenne
Demande de thérapies spécialisées pour les maladies chroniques et rares
L'augmentation de la prévalence des maladies rares stimulera la demande pour les entreprises capables de concentrer leurs activités sur des spécialités cliniques spécifiques, par opposition aux marchés de masse proposant un portefeuille de produits diversifié. Les entreprises pharmaceutiques de taille moyenne sont particulièrement bien placées pour répondre à ce besoin de spécialisation en oncologie, immunologie, neurologie, ophtalmologie et maladies rares, grâce à des équipes médicales et commerciales spécialisées et ciblées. L'impact commercial se traduira par une formation médicale accélérée, une meilleure production de données probantes et un engagement accru auprès des associations de patients. Les priorités stratégiques de l'OMS en matière de maladies chroniques et les stratégies nationales relatives aux maladies rares indiquent que le besoin de médicaments différenciés persistera. C'est un domaine où les entreprises de taille moyenne excelleront sur le marché pharmaceutique des entreprises de taille moyenne.
Partenariats de développement et de fabrication flexibles
Les modèles opérationnels fondés sur les partenariats deviennent rapidement un moteur de croissance important, car les entreprises de taille moyenne n'ont plus besoin de dupliquer l'intégralité de leur infrastructure mondiale pour se développer. Les organismes de recherche sous contrat (CRO), les organismes de développement et de fabrication sous contrat (CDMO), les fournisseurs de technologies et les partenaires régionaux de licences permettent aux entreprises de développer de nombreux produits tout en maîtrisant leurs coûts fixes. Cette approche est particulièrement importante pour les produits biologiques, les injectables, les médicaments reformulés et les essais cliniques de phase avancée, où les besoins en capacité sont très variables. Les effets sur le marché incluent des délais de développement plus courts, une diversification géographique des essais et une utilisation optimale des ressources.
Spécialisation en gestion du cycle de vie et en portefeuille
La gestion du cycle de vie garantit des revenus durables grâce à l'extension des bénéfices cliniques, une meilleure distribution et l'élargissement des indications des produits existants. Les entreprises de taille moyenne possèdent généralement une expertise approfondie dans certains domaines thérapeutiques, ce qui leur permet d'explorer d'autres segments de patients et d'optimiser la posologie et la formulation. Ceci est particulièrement important aujourd'hui, face à la pression accrue des organismes payeurs et à la concurrence grandissante des génériques. Les données en vie réelle, les informations de pharmacovigilance et les retours des médecins permettent aux entreprises d'affiner leur positionnement après le lancement. L'enjeu pour ces entreprises est de renforcer la résilience de leur portefeuille et de ne pas dépendre d'un seul lancement, tout en disposant d'une position de négociation solide avec les systèmes de santé.
Tendances futures du marché pharmaceutique des entreprises de taille moyenne
Modèles de commercialisation de spécialités riches en données probantes
La prochaine étape de l'évolution du marché pharmaceutique des entreprises de taille moyenne sera marquée par des stratégies de commercialisation fondées sur des données probantes relatives aux résultats, un suivi en vie réelle et une stratification des patients. Contrairement aux approches promotionnelles actuelles axées sur le lancement de nouveaux produits, les entreprises devront fournir des preuves démontrant la persistance du traitement, la réduction des complications ou l'amélioration des processus de soins spécialisés. Cette tendance sera avantageuse pour les entreprises de taille moyenne capables d'intégrer rapidement les aspects médicaux, médico-économiques et réglementaires. Face à la pression croissante des organismes payeurs sur la démonstration de la valeur ajoutée, les entreprises de taille moyenne disposant de portefeuilles de produits concentrés pourront réagir avec agilité.
Expansion ciblée par le biais de licences régionales
L'octroi de licences régionales prendra une importance croissante à mesure que les entreprises chercheront à accéder aux marchés d'Asie-Pacifique, d'Amérique latine et de certains marchés du Moyen-Orient sans pour autant y implanter des activités commerciales complètes. Les partenaires possédant une connaissance approfondie des réglementations locales, des relations privilégiées avec les hôpitaux et une expérience des appels d'offres peuvent accélérer l'accès au marché pour les produits de spécialité et les médicaments sur ordonnance. Ce modèle est particulièrement pertinent pour les portefeuilles en oncologie, diabétologie, immunologie et ophtalmologie, où la prescription est concentrée mais le remboursement variable. La réussite des accords reposera sur une définition claire de la pharmacovigilance, des responsabilités en matière d'approvisionnement, de la gouvernance des prix et de la gestion de la marque. Les entreprises qui structurent soigneusement leurs partenariats peuvent diversifier leurs sources de revenus tout en préservant leur capital pour le développement de leurs produits.
Opportunités du marché pharmaceutique de taille moyenne
Investissement ciblé dans des portefeuilles spécialisés à forte valeur ajoutée
Les maladies présentant une synergie entre différenciation clinique, implication de spécialistes et justification du remboursement offrent les meilleures opportunités d'investissement. L'oncologie, l'immunologie, la neurologie, l'ophtalmologie et les maladies rares présentent un intérêt particulier pour les entreprises de taille moyenne, car elles permettent de définir la population cible, de générer des données probantes et d'élaborer une stratégie d'entrée sur le marché fondée sur les besoins non satisfaits. Les prévisions du marché pharmaceutique des entreprises de taille moyenne indiquent que les investisseurs privilégieront celles qui disposent d'actifs de spécialité en phase avancée de développement, d'une protection solide de la propriété intellectuelle et de procédés de fabrication viables. Les étapes à suivre comprennent l'acquisition de molécules, la réalisation d'essais pivots pertinents pour les payeurs et le développement d'une fonction d'affaires médicales avant le lancement.
Résilience manufacturière et localisation de l'approvisionnement
La fiabilité de la chaîne d'approvisionnement devient un atout concurrentiel majeur, les gouvernements privilégiant la disponibilité des médicaments, leur production nationale et la diversification des sources d'approvisionnement. Les PME peuvent renforcer leur compétitivité en investissant dans le double approvisionnement, le conditionnement régional, la logistique du froid et des partenariats ciblés avec des fabricants locaux. Cela est particulièrement vrai pour les produits injectables, les agents biologiques, les médicaments ophtalmologiques et les traitements pour maladies chroniques, qui feront l'objet d'un examen rigoureux des procédures d'achat. L'entreprise doit déterminer les activités à localiser et celles à externaliser. Une stratégie d'approvisionnement robuste constitue un avantage concurrentiel pour répondre aux appels d'offres, atténuer les risques et garantir le contrôle qualité.
Développements récents
- Juin 2026 : UCB SA – UCB a finalisé l’acquisition de Candid Therapeutics, renforçant ainsi son portefeuille de produits d’immunologie de nouvelle génération et consolidant sa position dans le développement de traitements ciblés des maladies auto-immunes. Cette transaction s’inscrit dans la stratégie d’UCB visant à constituer des portefeuilles de spécialités ciblés, axés sur des maladies biologiques et à médiation immunitaire, et pertinents pour des populations de patients aux besoins importants.
- Mai 2026 : Daiichi Sankyo Company, Limited – Daiichi Sankyo et AstraZeneca annoncent l’approbation aux États-Unis de Datroway pour les patientes adultes atteintes d’un cancer du sein triple négatif non résécable ou métastatique non éligibles à un traitement par inhibiteur de PD-1 ou PD-L1. Cette approbation renforce les stratégies de spécialisation de taille moyenne axées sur les conjugués anticorps-médicament et la différenciation en oncologie.
- Février 2026 : Regeneron Pharmaceuticals, Inc. – Sanofi et Regeneron annoncent l’approbation par la FDA américaine de Dupixent pour le traitement de la rhinosinusite fongique allergique chez les adultes et les enfants de six ans et plus. Cette approbation élargit le champ d’application de Dupixent dans le traitement de l’inflammation de type 2 et confirme la poursuite de son expansion d’indications en tant que stratégie de valorisation clé pour les médicaments de spécialité.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -