
Mercato delle farmaceutiche medianas: dimensioni, crescita e previsioni 2031
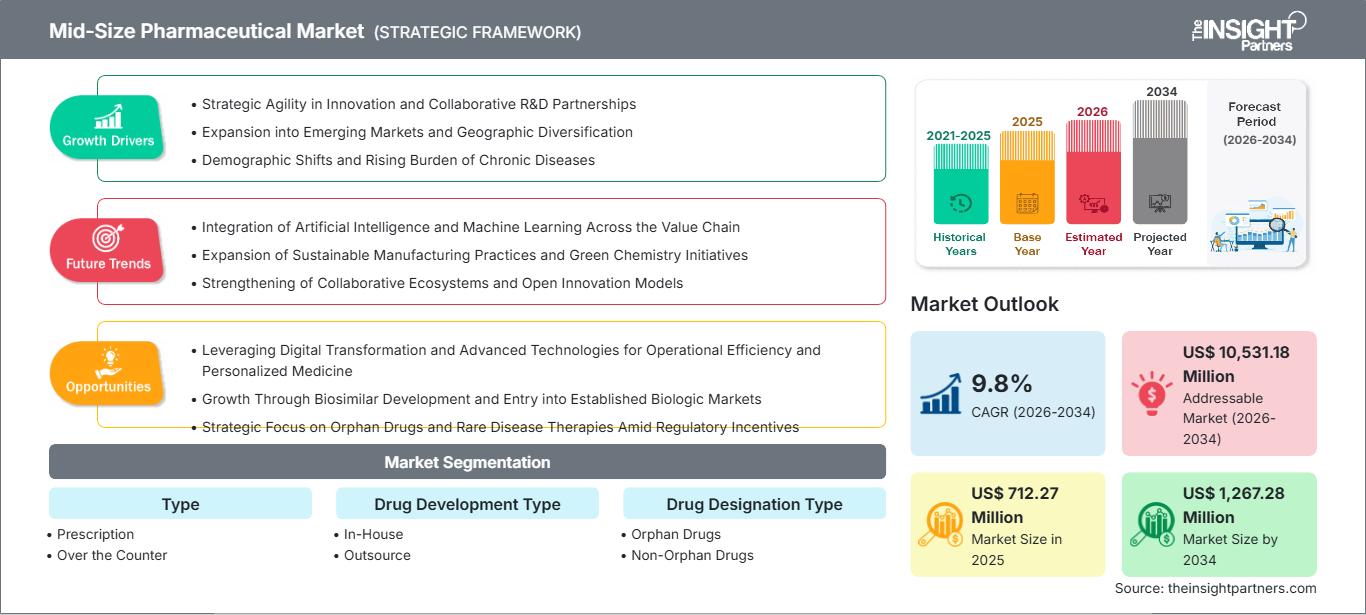
Dimensioni e previsioni del mercato farmaceutico di medie dimensioni (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (con prescrizione, da banco), tipologia di sviluppo del farmaco (interno o esterno), tipologia di designazione del farmaco (farmaci orfani, farmaci non orfani), formulazione (compresse e capsule, iniettabili, topici, altri tipi), indicazione (malattie cardiovascolari, gestione del dolore, malattie respiratorie, diabete, oncologia, malattie infettive, neurologia, immunologia, oftalmologia autoimmuni, altri) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa, Sud e Centro America e Asia Pacifico).
- Stato : Edito
- Codice del report : TIPRE00018321
- Categoria : Scienze della vita
- Numero di pagine : 204
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
712,27 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.267,28 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,8 %
Tasso di crescita
Mercato di riferimento
10.531,18 milioni di dollari USA
(2026-2034)
Il mercato farmaceutico di medie dimensioni aveva un valore di 712,27 miliardi di dollari nel 2025 e si prevede che raggiungerà i 1.267,28 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,6% nel periodo 2026-2034. Il mercato continua a registrare una forte domanda di farmaci da prescrizione, farmaci specialistici e diversificazione delle formulazioni nei settori delle malattie croniche, dell'oncologia, dell'immunologia, della neurologia, delle malattie infettive e delle malattie rare.
Il Nord America continua a essere la regione commerciale più sviluppata, con un mercato farmaceutico di medie dimensioni sostenuto da meccanismi di pagamento consolidati, dalla presenza di medici specialisti e dall'adozione di terapie differenziate. Si prevede che il tasso di crescita annuale composto (CAGR) si manterrà in un intervallo compreso tra il 5,8% e il 6,4% nel periodo di previsione dal 2026 al 2034.
Analisi e approfondimenti sul mercato delle aziende farmaceutiche di medie dimensioni
- Nel 2025 il Nord America deteneva una quota di mercato del 46,5% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,8% e il 6,4% nel periodo 2026-2034, grazie all'accesso a cure specialistiche, a prontuari farmaceutici consolidati e a un'infrastruttura attiva per lo sviluppo clinico.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 5,9% e il 6,5% nel periodo 2026-2034, trainati dalla domanda di farmaci su prescrizione e dal lancio di nuovi farmaci specialistici.
- Nel 2025 l'Europa deteneva una quota del 24,6% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,4% e il 6,0% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna attraverso percorsi di accesso regolamentati.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato del 21,8% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,4% e l'8,2% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello dei farmaci su prescrizione, deteneva una quota di mercato dell'83,74% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 6,2% e il 6,8% grazie alla prescrizione specialistica e ai percorsi di rimborso regolamentati.
- Nel 2025, il segmento in forte crescita dell'oncologia deteneva una quota di mercato del 16,48% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,6% e l'8,4% grazie a terapie mirate, diagnostica di accompagnamento e regimi di combinazione.
- Aziende chiave analizzate nel dettaglio : Eisai Co., Ltd.; Bausch Health Companies Inc.; Regeneron Pharmaceuticals, Inc.; Sun Pharmaceutical Industries Limited; Alexion Pharmaceuticals, Inc.; Mallinckrodt Pharmaceuticals; Endo International plc; Les Laboratoires Servier; UCB SA; Daiichi Sankyo Company, Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del portafoglio prodotti delle aziende farmaceutiche di medie dimensioni si sta sviluppando attraverso la specializzazione clinica, combinata con un'espansione geografica strategica e investimenti nella produzione. Tra le tendenze tecnologiche si possono osservare la digitalizzazione delle sperimentazioni cliniche, il miglioramento delle analisi, l'ottimizzazione del processo di produzione dei farmaci biologici e la segmentazione dei pazienti. Le dinamiche produttive includono una capacità produttiva flessibile, l'esternalizzazione dello sviluppo e la differenziazione delle formulazioni, che aiutano le aziende a controllare i costi e a sostenere le proprie proposte di valore in segmenti di mercato competitivi.
La domanda futura sarà determinata da nuove aree geografiche, modifiche ai rimborsi specialistici e percorsi di approvazione normativa che favoriscono la differenziazione clinica. L'area geografica dell'Asia-Pacifico è favorevole a una rapida crescita dell'accesso dei pazienti, l'Europa premia il posizionamento basato sull'evidenza e il Nord America è favorevole ai premi assicurativi specialistici. Gli investimenti previsti si concentreranno su oncologia, immunologia, neurologia, malattie endocrine e malattie rare, settori in cui portafogli mirati possono competere efficacemente con le grandi aziende farmaceutiche.
Ambito del rapporto sul mercato farmaceutico di medie dimensioni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 712,27 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.267,28 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,8% |
| Dati storici | 2021-2025 |
| periodo di previsione | 2026-2034 |
Analisi del mercato farmaceutico di medie dimensioni
La domanda per il mercato farmaceutico di medie dimensioni, con prospettive di crescita, è giustificata dall'elevata incidenza di malattie croniche, dall'invecchiamento della popolazione e dalla tendenza a passare dai farmaci generici ad ampio spettro ai farmaci specialistici. Le priorità dell'OMS in materia di trattamento delle malattie non trasmissibili, la sostenibilità della spesa sanitaria legata al FMI e i programmi nazionali di accesso ai farmaci sottolineano l'importanza di disporre di medicinali di qualità. Le aziende di medie dimensioni godono di una posizione ottimale nella catena del valore rispetto alle aziende innovative basate sulla ricerca e ai produttori di farmaci generici.
È fondamentale che l'offerta sia guidata da un equilibrio tra competenze interne e collaborazione. L'approccio moderno prevede di mantenere le attività strategiche all'interno dell'azienda, delegando al contempo a terzi le attività cliniche, l'analisi dei dati, la presentazione delle domande di autorizzazione, il confezionamento e la farmacovigilanza. Tale approccio aumenta la flessibilità senza la necessità di infrastrutture su larga scala tipiche dei grandi player globali del settore.
Il posizionamento all'interno dell'analisi del mercato farmaceutico di medie dimensioni è determinato dall'approccio terapeutico, dalla velocità di sviluppo e dalla solidità delle evidenze fornite dai pagatori. Eisai Co., Ltd. e Daiichi Sankyo Company, Limited si concentrano sull'innovazione dei portafogli specialistici. Al contrario, Regeneron Pharmaceuticals, Inc. e UCB SA vantano posizioni di rilievo nei settori dei farmaci biologici e dell'immunologia. Sun Pharmaceutical Industries Limited e Bausch Health Companies Inc. apportano una forte presenza geografica grazie ai farmaci generici di marca, ai prodotti specialistici e ai farmaci di accesso.
Si pone l'accento sugli investimenti strategici, orientati alla crescita mirata della pipeline, piuttosto che su un'ampia diversificazione. Alexion Pharmaceuticals, Inc., Mallinckrodt Pharmaceuticals, Endo International plc e Les Laboratories Servier esemplificano i vantaggi di una competenza specifica in determinate patologie, delle solide relazioni con gli ospedali e della commercializzazione di farmaci specialistici. Le strategie di posizionamento dipendono sempre più dalla designazione di farmaco orfano, dalla differenziazione tecnologica nella somministrazione, dalla creazione di evidenze scientifiche e da partnership che consentono alle aziende più piccole di agire più rapidamente rispetto alla concorrenza più grande.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato farmaceutico di medie dimensioni: spunti strategici
Approfondimenti regionali
Mercato farmaceutico di medie dimensioni del Nord America
Il Nord America rappresenta il segmento di mercato più importante per le aziende farmaceutiche di medie dimensioni, con una quota del 46,5% nel 2025 e un tasso di crescita annuo composto (CAGR) previsto tra il 5,8% e il 6,4% nel periodo 2026-2034. La regione è inoltre caratterizzata dalla presenza di reti di medici specialisti, competenze diagnostiche, notorietà dei farmaci specialistici di marca presso gli enti pagatori e un'ampia disponibilità di siti per la sperimentazione clinica.
Alcuni dei fattori strutturali includono la gestione del ciclo di vita, la motivazione allo sviluppo di farmaci orfani, l'elevata densità di studi oncologici e il ruolo crescente delle evidenze del mondo reale nelle decisioni di copertura. Le aziende di medie dimensioni nella regione beneficiano di acquisizioni, capitale di rischio e reti di distribuzione. Per questo motivo il Nord America è la regione di riferimento per i lanci di farmaci premium e l'espansione delle indicazioni.
Mercato farmaceutico statunitense di medie dimensioni
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 5,9% e il 6,5% nel periodo 2026-2034. La dinamica del mercato è dovuta all'elevato utilizzo di farmaci su prescrizione, alla solida capacità delle farmacie specializzate e alla rapida adozione da parte dei medici di opzioni terapeutiche con differenze cliniche.
La presenza dell'azienda è diversificata e comprende Regeneron Pharmaceuticals, Inc., Alexion Pharmaceuticals, Inc., Mallinckrodt Pharmaceuticals, Endo International plc e filiali statunitensi di aziende leader a livello globale nei settori dell'oncologia, dell'immunologia, delle malattie rare, della neurologia e del trattamento del dolore. Le applicazioni includono farmaci biologici, iniettabili, oftalmici, terapie oncologiche mirate e farmaci per la gestione del rischio nelle malattie croniche.
Mercato farmaceutico europeo di medie dimensioni
Nel 2025 l'Europa deteneva una quota del 24,6% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,4% e il 6,0% nel periodo 2026-2034. La Germania è all'avanguardia grazie al suo sistema di revisione dei rimborsi strutturato, alla ricerca ospedaliera e a un solido contesto di prescrizione specialistica. Il Regno Unito promuove l'innovazione utilizzando i dati del sistema sanitario e la ricerca traslazionale.
Francia, Italia e Spagna continueranno a essere rilevanti grazie ai loro prontuari farmaceutici, che offrono percorsi chiari per l'accesso ai rispettivi mercati in presenza di solide evidenze scientifiche. Le aziende di medie dimensioni devono occuparsi delle esigenze di valutazione delle tecnologie sanitarie, della negoziazione dei prezzi e della corretta sequenza di lancio dei propri prodotti in ciascun paese.
Mercato farmaceutico di medie dimensioni nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 21,8% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,4% e l'8,2% nel periodo 2026-2034. La Cina è il paese all'avanguardia, grazie allo sviluppo delle infrastrutture ospedaliere, ai programmi di screening oncologico e alle politiche interne di innovazione. Il Giappone contribuisce con i suoi sistemi di prescrizione e la sua conoscenza specialistica delle patologie.
India, Corea del Sud e Australia rafforzano l'ecosistema grazie alla loro forza nella produzione farmaceutica, alle capacità di ricerca e alle modifiche ai sistemi di rimborso. I punti di forza a livello industriale risiedono nell'esportazione di formulazioni, negli investimenti in prodotti biologici e nei servizi di sviluppo a contratto. I punti di forza a livello politico si concretizzano in procedure di revisione normativa accelerate, finanziamenti per l'innovazione e trattamenti migliorati per le malattie croniche.
Mercato farmaceutico di medie dimensioni in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 4,8% e il 5,6% nel periodo 2026-2034, con l'Arabia Saudita a guidare la domanda regionale. Gli Emirati Arabi Uniti stanno incrementando il numero dei loro ospedali specializzati, mentre il Sudafrica presenta una maggiore eterogeneità clinica e una maggiore necessità di trattamenti sia per malattie croniche che infettive.
Gli investimenti nel settore sanitario, sostenuti dal settore energetico nella regione del Golfo, stanno potenziando gli approvvigionamenti, la catena del freddo e la localizzazione dei farmaci. Nell'area del Medio Oriente e dell'Africa l'adozione di queste tecnologie è discontinua a causa delle limitazioni nei rimborsi e nelle capacità diagnostiche. La domanda è più elevata quando le aziende di medie dimensioni sono in grado di fornire farmaci e opzioni terapeutiche attraverso canali pubblici e privati.

Analisi di segmentazione
Tipo
Si prevede che il segmento crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 6,1% e il 6,7% nel periodo 2026-2034. L'ambito del mercato farmaceutico di medie dimensioni per tipologia dipende dalla regolamentazione delle prescrizioni, dalle patologie gestite dai medici, dall'accessibilità delle farmacie e dai requisiti di prova richiesti dagli enti pagatori. I farmaci soggetti a prescrizione medica sono predominanti poiché i trattamenti per patologie croniche, oncologia, immunologia, neurologia e malattie rare richiedono diagnosi, monitoraggio e gestione.
- I farmaci soggetti a prescrizione medica generano la maggior parte dei ricavi perché riguardano malattie complesse, richiedono decisioni specialistiche e implicano l'approvazione normativa, la supervisione clinica e programmi di rimborso.
- I prodotti da banco costituiscono il portafoglio di prodotti per la salute dei consumatori, ma la loro strategia è più specifica e include la reputazione del marchio, i margini di sicurezza, la presenza nelle farmacie e l'uso dell'automedicazione.
Tipo di sviluppo del farmaco
Si prevede che il settore dello sviluppo di farmaci crescerà a un tasso annuo composto (CAGR) compreso tra il 6,0% e il 6,6% nel periodo 2026-2034. L'approccio allo sviluppo si basa su una combinazione di proprietà degli asset e flessibilità operativa. Le operazioni interne consentono il controllo della pipeline, la focalizzazione sulle terapie e la protezione della proprietà intellettuale, mentre l'esternalizzazione permette processi più rapidi in tutte le fasi di sperimentazione, analisi, produzione e conformità.
- Lo sviluppo interno è la scelta migliore per i principali asset terapeutici, poiché in questi casi le aziende necessitano di avere il controllo sulla scoperta, le sperimentazioni cliniche, le normative e la gestione del ciclo di vita del prodotto.
- L'esternalizzazione dello sviluppo consente una maggiore flessibilità operativa grazie all'utilizzo di organizzazioni esterne specializzate in ricerca, produzione, analisi e monitoraggio della sicurezza, al fine di gestire il carico di lavoro senza incrementare i costi fissi.
Tipo di designazione del farmaco
Si prevede che il tipo di designazione del farmaco crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 6,3% e il 6,9% nel periodo 2026-2034. La strategia di designazione è importante perché le aziende di medie dimensioni spesso cercano popolazioni ben definite, chiarezza normativa e differenziazione basata sul valore. I programmi per farmaci orfani possono supportare investimenti mirati, mentre i portafogli di farmaci non orfani offrono economie di scala nelle indicazioni croniche e specialistiche ad alta prevalenza.
- L'attrattiva dei farmaci orfani deriva dal fatto che presentano caratteristiche biologiche specifiche, popolazioni ristrette, sostegno da parte di associazioni di pazienti e incentivi normativi, elementi che rendono lo sviluppo fattibile per aziende specializzate.
- I farmaci non orfani rimangono al centro dell'attenzione in termini di volume, data la necessità di trattare malattie cardiovascolari, diabete, dolore, malattie respiratorie e infettive.
Formulazione
Si prevede che il settore delle formulazioni crescerà a un tasso annuo composto (CAGR) compreso tra il 6,2% e il 6,8% nel periodo 2026-2034. Le decisioni relative alle formulazioni hanno un impatto sull'aderenza del paziente alla terapia, sulle preferenze del medico, sulle considerazioni relative alla produzione e sulla gestione dei margini. Compresse e capsule continuano ad essere rilevanti per le indicazioni croniche, mentre le formulazioni iniettabili sono rilevanti per i farmaci biologici, i farmaci oncologici, gli agenti immunologici, le indicazioni oftalmologiche e i trattamenti per le patologie acute.
- Compresse e capsule continuano ad essere commercialmente rilevanti poiché la formulazione orale consente l'aderenza alla terapia farmacologica cronica, la produzione su larga scala, un'ampia distribuzione e la somministrazione in diverse classi terapeutiche.
- I farmaci iniettabili sono commercialmente rilevanti per i farmaci biologici, gli agenti oncologici, gli immunologici, le indicazioni oftalmologiche e i farmaci per la cura delle emergenze che richiedono una somministrazione controllata o un'azione sistemica immediata.
- I trattamenti topici rispondono alle esigenze di trattamento locale e minimizzano l'esposizione sistemica in dermatologia, nel trattamento del dolore, nelle applicazioni oftalmologiche adiuvanti e nelle infiammazioni.
Indicazione
Si prevede che l'indicazione crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 6,5% e il 7,1% nel periodo 2026-2034. La selezione delle aree terapeutiche si basa sul bisogno insoddisfatto, sulla concentrazione di prescrittori, sulla fattibilità degli studi clinici e sul rimborso. Le migliori prospettive di crescita si riscontrano in oncologia, mentre diabete, immunologia, neurologia, malattie cardiovascolari e malattie infettive trainano la domanda a causa dell'incidenza delle malattie croniche e dell'innovazione.
- Le malattie cardiovascolari continuano a rappresentare una priorità a causa dell'elevato numero di pazienti, delle patologie concomitanti da trattare e dell'uso prolungato di farmaci.
- La gestione del dolore richiede approcci nuovi e più precisi, poiché medici e operatori sanitari sono alla ricerca di metodi più sicuri e meglio controllati, con indicazioni ben definite.
- Le malattie respiratorie trarranno beneficio dai percorsi di gestione delle malattie croniche, dal maggiore utilizzo di farmaci biologici nei casi gravi e dalla necessità di farmaci che riducano al minimo le riacutizzazioni e i ricoveri ospedalieri.
- Il diabete rappresenta un'altra indicazione prioritaria, poiché la gestione delle malattie metaboliche richiede una terapia a lungo termine e la riduzione dei fattori di rischio, oltre a farmaci che facilitino l'aderenza al trattamento.
- L'oncologia rappresenta la specializzazione più dinamica, poiché i test sui biomarcatori, le combinazioni di farmaci e le terapie mirate consentono lanci di prodotti differenziati e una superiorità clinica.
- Le malattie infettive rappresentano ancora un segmento strategico a causa della continua necessità di affrontare la resistenza ai farmaci, le minacce virali, le infezioni nosocomiali e i trattamenti per i pazienti immunocompromessi.
- In neurologia si riscontrano aree strategiche in cui i bisogni insoddisfatti, i trattamenti a lungo termine, i biomarcatori e la prescrizione specialistica possono differenziare le terapie per le malattie più complesse.
- L'immunologia è un campo strategico che trarrebbe vantaggio dallo sviluppo di prodotti basati su percorsi molecolari specifici in dermatologia, reumatologia, gastroenterologia e infiammazione respiratoria, lasciando spazio alla differenziazione nel campo dei farmaci biologici.
- L'oftalmologia è un settore interessante grazie alla possibilità di erogare servizi specialistici, di utilizzare parametri di valutazione basati sull'imaging e di gestire le patologie retiniche, consentendo così la creazione di prodotti di alto valore e offrendo opportunità lungo tutto il loro ciclo di vita.
- Le malattie autoimmuni rappresentano opportunità strategiche per un'azienda specializzata, a causa della sovrapposizione di percorsi immunitari in diverse patologie specifiche.
Panoramica dell'opportunità
| Corso di terapia |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
malattie cardiovascolari |
Mezzo |
Controllo della stampa |
Maturo |
|
Gestione del dolore |
Mezzo |
Analgesia più sicura |
Scalatura |
|
Malattie respiratorie |
Mezzo |
Asma grave |
Scalatura |
|
Diabete |
Alto |
Cura metabolica |
Maturo |
|
Oncologia |
Alto |
Terapia mirata |
Scalatura |
|
Malattie infettive |
Mezzo |
Resistenza Cura |
Scalatura |
|
Neurologia |
Alto |
Neurologia di precisione |
Emergenti |
|
Immunologia |
Alto |
Percorso di cura |
Scalatura |
|
Oftalmologia |
Mezzo |
Terapia retinica |
Scalatura |
|
Autoimmune |
Mezzo |
Percorsi immunitari |
Scalatura |
|
Altri |
Basso |
Portafogli di nicchia |
Emergenti |
Fattori trainanti della crescita e analisi del loro impatto sul mercato delle aziende farmaceutiche di medie dimensioni
Domanda di terapie specialistiche per malattie croniche e rare
L'aumento del carico di malattie specialistiche incrementerà la domanda di aziende in grado di concentrare le proprie attività in ambiti clinici specifici, anziché rivolgersi ai mercati di massa con un portafoglio diversificato di prodotti. Le aziende farmaceutiche di medie dimensioni sono particolarmente adatte a rispondere a questa esigenza di specializzazione in oncologia, immunologia, neurologia, oftalmologia e malattie rare, avvalendosi di un team di affari medici mirato e di una forza vendita specializzata. L'impatto commerciale si concretizzerà attraverso una formazione più rapida dei medici, una migliore produzione di evidenze scientifiche e un maggiore coinvolgimento delle associazioni di pazienti. Le priorità strategiche dell'OMS per la lotta alle malattie croniche e le strategie nazionali per le malattie rare indicano che continuerà a esserci bisogno di farmaci differenziati. Questo è un ambito in cui le aziende di medie dimensioni eccelleranno nel mercato farmaceutico di fascia media.
Partnership flessibili per lo sviluppo e la produzione.
I modelli operativi basati sulle partnership stanno rapidamente diventando un importante motore di crescita, poiché consentono alle aziende di medie dimensioni di espandersi senza dover replicare intere infrastrutture globali. Le organizzazioni di ricerca a contratto (CRO), le organizzazioni di sviluppo e produzione a contratto (CMO), i fornitori di tecnologia e i partner regionali per le licenze permettono alle aziende di sviluppare numerose risorse mantenendo al contempo sotto controllo i costi fissi. Questo approccio è particolarmente importante nel settore dei farmaci biologici, iniettabili, riformulati e delle sperimentazioni cliniche specialistiche in fase avanzata, dove i requisiti di capacità produttiva sono altamente variabili. I vantaggi per il mercato includono periodi di sviluppo più brevi, diversificazione geografica delle attività di sperimentazione e un utilizzo più efficiente delle risorse.
Gestione del ciclo di vita e specializzazione del portafoglio
La gestione del ciclo di vita garantisce ricavi sostenibili attraverso l'estensione del beneficio clinico, una migliore somministrazione e l'ampliamento delle indicazioni per i farmaci esistenti. Le aziende di medie dimensioni possiedono in genere una conoscenza approfondita di determinate aree patologiche, che consente loro di esplorare altri segmenti di pazienti, ottimizzare il dosaggio e la formulazione. Questo è particolarmente importante oggigiorno, in un contesto di maggiore pressione da parte dei pagatori e di crescente concorrenza dei farmaci generici. I dati del mondo reale, le informazioni di farmacovigilanza e il feedback dei medici consentono alle aziende di definire ulteriormente il proprio posizionamento dopo il lancio. Per le aziende è fondamentale poter contare su un portafoglio più resiliente e non dipendente da un singolo lancio, oltre a disporre di una solida posizione negoziale con i sistemi sanitari.
Tendenze future del mercato farmaceutico di medie dimensioni
Modelli di commercializzazione di specialità basati su solide prove empiriche
La prossima fase delle tendenze nel mercato farmaceutico delle medie imprese sarà guidata da approcci di commercializzazione basati su evidenze di efficacia, monitoraggio nel mondo reale e stratificazione dei pazienti. A differenza degli attuali approcci promozionali incentrati sul lancio, le aziende avranno bisogno di un pacchetto di evidenze che dimostri la persistenza del trattamento, una minore incidenza di complicanze o flussi di lavoro specialistici più efficienti. Questa tendenza sarà vantaggiosa per le medie imprese in grado di integrare fin dalle prime fasi gli aspetti medici, di economia sanitaria e regolatori. Con la crescente pressione da parte dei pagatori sulla dimostrazione del valore, le medie imprese con portafogli concentrati saranno in grado di reagire tempestivamente.
Espansione mirata tramite licenze regionali
Le licenze regionali diventeranno sempre più importanti man mano che le aziende cercheranno di accedere ai mercati dell'Asia-Pacifico, dell'America Latina e di alcuni mercati del Medio Oriente senza dover necessariamente avviare attività commerciali complete. I partner con una conoscenza approfondita delle normative locali, solide relazioni con gli ospedali ed esperienza nelle gare d'appalto possono accelerare l'accesso a farmaci specialistici e da prescrizione. Questo modello è particolarmente rilevante per i settori dell'oncologia, del diabete, dell'immunologia e dell'oftalmologia, dove la prescrizione è concentrata ma i rimborsi variano. Il successo degli accordi richiederà chiarezza in materia di farmacovigilanza, responsabilità di fornitura, governance dei prezzi e gestione del marchio. Le aziende che strutturano attentamente le partnership possono ampliare i flussi di entrate preservando al contempo il capitale per lo sviluppo della pipeline.
Opportunità di mercato per le aziende farmaceutiche di medie dimensioni
Investimento mirato in portafogli specializzati ad alto valore
L'opportunità di investimento ottimale è offerta da quelle patologie in cui esiste una sinergia tra differenziazione clinica, coinvolgimento di specialisti e logica di rimborso. Le opportunità di investimento in oncologia, immunologia, neurologia, oftalmologia e malattie rare sono interessanti per le aziende di medie dimensioni grazie alla possibilità di definire la popolazione di pazienti, generare evidenze e sviluppare una strategia di ingresso nel mercato basata sui bisogni insoddisfatti. Le previsioni del mercato farmaceutico per le aziende di medie dimensioni indicano che gli investitori privilegeranno le aziende con farmaci specialistici in fase avanzata, una solida protezione della proprietà intellettuale e percorsi produttivi fattibili. I passi da compiere includono l'acquisizione di molecole, la conduzione di studi clinici pivotal rilevanti per i pagatori e lo sviluppo della funzione affari medici prima del lancio.
Resilienza della produzione e localizzazione della catena di approvvigionamento
Una catena di approvvigionamento affidabile si sta trasformando sempre più in un vantaggio competitivo, dato che i governi si concentrano sulla disponibilità dei farmaci, sulla loro produzione nazionale e sulla diversificazione delle fonti di approvvigionamento. Le aziende di medie dimensioni possono aumentare la propria competitività investendo in approvvigionamenti multipli, confezionamento regionale, logistica a catena del freddo e partnership selezionate con produttori locali. Ciò è particolarmente vero per i farmaci iniettabili, i farmaci biologici, i medicinali oftalmici e i farmaci per patologie croniche, che saranno soggetti a un attento controllo degli appalti. L'azienda deve decidere quali attività produrre localmente e quali esternalizzare. Una solida strategia di catena di approvvigionamento può offrire un vantaggio in termini di partecipazione alle gare d'appalto, mitigazione dei rischi e mantenimento del controllo qualità.
Sviluppi recenti
- Giugno 2026: UCB SA - UCB ha completato l'acquisizione di Candid Therapeutics, rafforzando la sua pipeline immunologica di nuova generazione ed espandendo la sua posizione nello sviluppo di trattamenti autoimmuni mirati. L'operazione supporta la strategia di UCB di costruire portafogli specialistici focalizzati con rilevanza per le malattie biologiche e immuno-mediate in popolazioni di pazienti con elevate esigenze.
- Maggio 2026: Daiichi Sankyo Company, Limited - Daiichi Sankyo e AstraZeneca hanno annunciato l'approvazione negli Stati Uniti di Datroway per pazienti adulti con carcinoma mammario triplo negativo non resecabile o metastatico non candidabili alla terapia con inibitori di PD-1 o PD-L1. L'approvazione rafforza le strategie specialistiche di medie dimensioni basate su coniugati anticorpo-farmaco e differenziazione oncologica.
- Febbraio 2026: Regeneron Pharmaceuticals, Inc. - Sanofi e Regeneron hanno annunciato l'approvazione da parte della FDA statunitense di Dupixent per adulti e bambini dai sei anni in su affetti da rinosinusite allergica fungina. L'approvazione amplia l'ambito di applicazione di Dupixent per l'infiammazione di tipo 2 e dimostra la continua espansione delle indicazioni terapeutiche come strategia chiave per la creazione di valore nel settore farmaceutico specialistico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -