
Markt für mittelgroße Pharmaunternehmen: Größe, Marktanteil & Prognose 2031
Marktgröße und Prognose für den mittelständischen Pharmamarkt (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Art (verschreibungspflichtig, rezeptfrei), Art der Arzneimittelentwicklung (intern, extern), Art der Arzneimittelbezeichnung (Orphan Drugs, Nicht-Orphan Drugs), Darreichungsform (Tabletten und Kapseln, Injektionspräparate, topische Präparate, Sonstige), Indikation (Herz-Kreislauf-Erkrankungen, Schmerztherapie, Atemwegserkrankungen, Diabetes, Onkologie, Infektionskrankheiten, Neurologie, Immunologie, Ophthalmologie, Autoimmunerkrankungen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika, Süd- und Mittelamerika und Asien-Pazifik).
- Status : Veröffentlicht
- Berichtscode : TIPRE00018321
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 204
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
712,27 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
1.267,28 Mio. US$
Prognose bis 2034
CAGR 2026-2034
9,8 %
Wachstumsrate
Adressierbarer Markt
10.531,18 Mio. US$
(2026–2034)
Der Markt für mittelständische Pharmaunternehmen wurde 2025 auf 712,27 Mrd. US-Dollar geschätzt und soll bis 2034 auf 1.267,28 Mrd. US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6 % im Zeitraum 2026–2034 entspricht. Der Markt verzeichnet weiterhin eine starke Nachfrage nach verschreibungspflichtigen Medikamenten, Spezialarzneimitteln und einer Diversifizierung der Darreichungsformen in den Bereichen chronische Erkrankungen, Onkologie, Immunologie, Neurologie, Infektionskrankheiten und seltene Erkrankungen.
Nordamerika ist weiterhin die am weitesten entwickelte Handelsregion. Der Markt für mittelgroße Pharmaunternehmen profitiert von seinen ausgereiften Zahlungssystemen, der Präsenz spezialisierter Verschreiber und der Anwendung differenzierter Therapien. Es wird erwartet, dass die durchschnittliche jährliche Wachstumsrate (CAGR) im Prognosezeitraum von 2026 bis 2034 zwischen 5,8 % und 6,4 % liegen wird.
Marktanalyse und Einblicke für mittelständische Pharmaunternehmen
- Nordamerika hielt 2025 einen Marktanteil von 46,5 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 5,8 % und 6,4 % wachsen, unterstützt durch den Zugang zu spezialisierter Versorgung, etablierte Arzneimittelverzeichnisse und eine aktive Infrastruktur für die klinische Entwicklung.
- Die USA machten im Jahr 2025 82–86 % des nordamerikanischen Marktes aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 5,9 und 6,5 % wachsen, angetrieben durch die Nachfrage nach verschreibungspflichtigen Medikamenten und die Einführung von Spezialprodukten.
- Europa hielt im Jahr 2025 einen Marktanteil von 24,6 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 5,4 % und 6,0 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien durch regulierte Zugangswege.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 21,8 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,4 % und 8,2 % wachsen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Das größte Segment, das Verschreibungspflichtige Medikamente, hielt im Jahr 2025 einen Marktanteil von 83,74 % und wird voraussichtlich durch spezialisierte Verschreibungspraxis und regulierte Erstattungswege mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen.
- Das Wachstumssegment Onkologie hielt im Jahr 2025 einen Marktanteil von 16,48 % und wird voraussichtlich durch zielgerichtete Therapien, Begleitdiagnostik und Kombinationsbehandlungen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,4 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen : Eisai Co., Ltd.; Bausch Health Companies Inc.; Regeneron Pharmaceuticals, Inc.; Sun Pharmaceutical Industries Limited; Alexion Pharmaceuticals, Inc.; Mallinckrodt Pharmaceuticals; Endo International plc; Les Laboratoires Servier; UCB SA; Daiichi Sankyo Company, Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Portfolioentwicklung mittelständischer Pharmaunternehmen schreitet durch klinische Spezialisierung in Verbindung mit strategischer geografischer Expansion und Investitionen in die Produktion voran. Zu den erkennbaren Technologietrends zählen die Digitalisierung von Studien, verbesserte Analytik, die Optimierung von Herstellungsprozessen biologischer Arzneimittel und die Patientensegmentierung. Die Produktionsdynamik umfasst flexible Fertigungskapazitäten, Outsourcing der Entwicklung und Differenzierung der Formulierungen, wodurch Unternehmen Kosten kontrollieren und ihre Wertversprechen im Wettbewerbsumfeld sichern können.
Die zukünftige Nachfrage wird durch neue geografische Märkte, Änderungen bei der Kostenerstattung in Spezialgebieten und Zulassungsverfahren bestimmt, die eine klinische Differenzierung begünstigen. Der asiatisch-pazifische Raum bietet gute Voraussetzungen für ein schnelles Wachstum des Patientenzugangs, Europa belohnt evidenzbasierte Positionierung und Nordamerika ist günstig für Spezialprämien. Die erwarteten Investitionen konzentrieren sich auf Onkologie, Immunologie, Neurologie, endokrine Erkrankungen und seltene Krankheiten, da spezialisierte Portfolios hier effektiv mit großen Pharmaunternehmen konkurrieren können.
Berichtsumfang zum Markt für mittelständische Pharmaunternehmen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 712,27 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.267,28 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,8 % |
| Historische Daten | 2021–2025 |
| Prognosezeitraum | 2026–2034 |
Analyse des mittelständischen Pharmamarktes
Die Wachstumsaussichten des Marktes für mittelständische Pharmaunternehmen lassen sich durch die hohe Inzidenz chronischer Erkrankungen, die alternde Bevölkerung und den Trend weg von Breitbandpräparaten hin zu Spezialpharmazeutika begründen. Die Prioritäten der WHO hinsichtlich der Behandlung nichtübertragbarer Krankheiten, die Nachhaltigkeit der vom IWF finanzierten Gesundheitsausgaben und nationale Programme zum Zugang zu Medikamenten unterstreichen die Bedeutung qualitativ hochwertiger Arzneimittel. Mittelständische Unternehmen nehmen im Vergleich zu innovativen, forschungsbasierten Firmen und Generikaherstellern eine optimale Position in der Wertschöpfungskette ein.
Es ist entscheidend, dass die Lieferkette durch ausgewogene interne Kompetenzen und Zusammenarbeit gewährleistet wird. Der moderne Ansatz sieht vor, strategische Aktivitäten im Unternehmen zu belassen, während klinische Studien, Datenanalyse, Zulassungsanträge, Verpackung und Pharmakovigilanz an externe Dienstleister delegiert werden. Dieser Ansatz erhöht die Flexibilität, ohne dass die umfangreiche Infrastruktur globaler Branchenakteure erforderlich ist.
Die Positionierung im Marktsegment der mittelständischen Pharmaunternehmen wird durch den Behandlungsansatz, die Entwicklungsgeschwindigkeit und die Evidenzlage der Kostenträger bestimmt. Eisai Co., Ltd. und Daiichi Sankyo Company, Limited konzentrieren sich auf innovative Spezialportfolios. Regeneron Pharmaceuticals, Inc. und UCB SA hingegen verfügen über starke Positionen in den Bereichen Biologika und Immunologie. Sun Pharmaceutical Industries Limited und Bausch Health Companies Inc. bringen geografische Stärke durch Marken-Generika, Spezialprodukte und Zugangsprodukte ein.
Der Fokus liegt auf strategischen Investitionen in Form von gezieltem Pipeline-Wachstum, nicht auf breiter Diversifizierung. Alexion Pharmaceuticals, Inc., Mallinckrodt Pharmaceuticals, Endo International plc und Les Laboratories Servier veranschaulichen die Vorteile fokussierter Krankheitsexpertise, Beziehungen zu Krankenhäusern und spezialisierter Vermarktung. Positionierungsstrategien hängen zunehmend von der Orphan-Drug-Zulassung, der Differenzierung der Verabreichungstechnologie, der Generierung von Evidenz und Partnerschaften ab, die es kleineren Unternehmen ermöglichen, schneller als größere Wettbewerber zu agieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für mittelständische Pharmaunternehmen: Strategische Einblicke
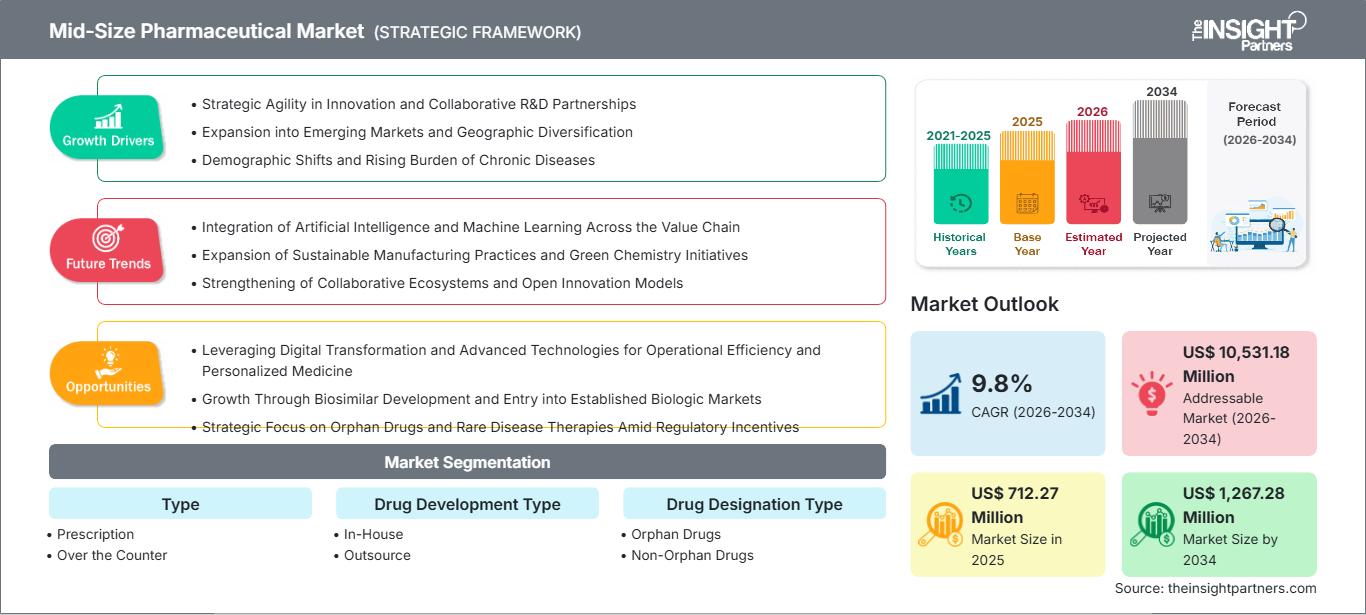
Regionale Einblicke
Markt für mittelständische Pharmaunternehmen in Nordamerika
Nordamerika dominiert den Markt für mittelständische Pharmaunternehmen mit einem Anteil von 46,5 % im Jahr 2025 und einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % im Zeitraum 2026–2034. Zudem verfügt die Region über Netzwerke spezialisierter Ärzte, Expertise in der Diagnostik, ein hohes Bewusstsein der Kostenträger für Markenmedikamente und eine breite Verfügbarkeit von Standorten für klinische Studien.
Zu den strukturellen Faktoren zählen das Lebenszyklusmanagement, die Förderung der Entwicklung von Arzneimitteln für seltene Erkrankungen, die hohe Dichte an onkologischen Studien und die zunehmende Bedeutung von Real-World-Daten bei Kostenerstattungsentscheidungen. Mittelständische Unternehmen in der Region profitieren von Akquisitionen, Risikokapital und Vertriebsnetzen. Daher gilt Nordamerika als Referenzregion für die Markteinführung von Premium-Medikamenten und die Erweiterung von Indikationen.
US-Markt für mittelständische Pharmaunternehmen
Die USA repräsentierten 2025 82–86 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen. Die Dynamik des Marktes ist auf den hohen Verschreibungsverbrauch, die leistungsstarken Spezialapothekenkapazitäten und die schnelle Akzeptanz von Behandlungsoptionen mit klinischen Unterschieden durch Ärzte zurückzuführen.
Das Unternehmen ist breit aufgestellt und umfasst Regeneron Pharmaceuticals, Inc., Alexion Pharmaceuticals, Inc., Mallinckrodt Pharmaceuticals, Endo International plc sowie US-amerikanische Tochtergesellschaften globaler Innovationsführer in den Bereichen Onkologie, Immunologie, seltene Erkrankungen, Neurologie und Schmerztherapie. Zu den Anwendungsgebieten gehören Biologika, Injektionspräparate, Ophthalmologika, zielgerichtete Krebstherapien und Risikomanagement für chronische Erkrankungen.
Europäischer Markt für mittelständische Pharmaunternehmen
Europa erreichte 2025 einen Marktanteil von 24,6 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen. Deutschland ist führend aufgrund seines strukturorientierten Erstattungssystems, seiner krankenhausbasierten Forschung und seines starken Umfelds für die Verschreibung von Fachärzten. Großbritannien fördert Innovationen durch die Nutzung von Daten aus dem Gesundheitssystem und translationaler Forschung.
Frankreich, Italien und Spanien bleiben aufgrund ihrer Arzneimittellisten, die bei Vorliegen solider Evidenz klare Wege zum Marktzugang bieten, weiterhin relevant. Mittelständische Unternehmen müssen sich um die Bewertung von Gesundheitstechnologien, die Aushandlung von Preisen und die richtige Markteinführungsreihenfolge ihrer Produkte in den jeweiligen Ländern kümmern.
Markt für mittelständische Pharmaunternehmen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 21,8 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen. China ist führend, gestützt durch den Ausbau der Krankenhausinfrastruktur, Krebsvorsorgeprogramme und eine innovationsfördernde Politik. Japan trägt mit seinen Verschreibungssystemen und seinem Fachwissen über bestimmte Krankheiten dazu bei.
Indien, Südkorea und Australien stärken das Ökosystem durch ihre Kompetenzen in der pharmazeutischen Produktion, ihre Forschungskapazitäten und die Anpassungen im Erstattungssystem. Industrielle Stärken liegen im Export von Arzneimittelformulierungen, Investitionen in Biologika und Auftragsentwicklungsdienstleistungen. Politische Stärken umfassen beschleunigte Zulassungsverfahren, Innovationsförderung und verbesserte Behandlungsmethoden für chronische Erkrankungen.
Pharmamarkt im mittleren Segment im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,8–5,6 % erwartet, wobei Saudi-Arabien die regionale Nachfrage anführt. Die VAE bauen ihre Spezialkliniken aus, während in Südafrika eine größere klinische Heterogenität und ein höherer Bedarf an Behandlungen sowohl chronischer als auch infektiöser Erkrankungen bestehen.
Investitionen in das Gesundheitswesen, die durch den Energiesektor in der Golfregion gedeckt werden, verbessern die Beschaffung, die Kühlkette und die lokale Arzneimittelversorgung. RoMEA wird aufgrund von Einschränkungen bei der Kostenerstattung und den diagnostischen Möglichkeiten nur uneinheitlich angenommen. Die Nachfrage ist am höchsten, wenn mittelständische Unternehmen verschreibungspflichtige Medikamente und Therapieoptionen über öffentliche und private Kanäle anbieten können.

Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für mittelständische Pharmazeutika im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen wird. Die Marktgröße hängt von verschiedenen Faktoren ab, darunter die Verschreibungspraxis, die Behandlung von Krankheiten durch Ärzte, die Verfügbarkeit von Apotheken und die Nachweisanforderungen der Kostenträger. Verschreibungspflichtige Medikamente dominieren, da die Behandlung chronischer Erkrankungen, onkologischer, immunologischer, neurologischer und seltener Krankheiten diagnostiziert, überwacht und gesteuert werden muss.
- Die verschreibungspflichtigen Produkte generieren den größten Umsatz, da sie sich mit komplizierten Krankheiten befassen, die Entscheidungen von Spezialisten erfordern und behördliche Genehmigungen, klinische Überwachung und Erstattungsprogramme beinhalten.
- Die rezeptfreien Produkte erweitern das Gesundheitsportfolio der Verbraucher, ihre Strategie ist jedoch spezifischer und umfasst Markenreputation, Sicherheitsmargen, Präsenz in Apotheken und die Nutzung der Selbstbehandlung.
Arzneimittelentwicklungstyp
Der Bereich der Arzneimittelentwicklung wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. Der Entwicklungsansatz kombiniert die Kontrolle über die eigenen Ressourcen mit operativer Flexibilität. Interne Prozesse ermöglichen die Kontrolle der Entwicklungspipeline, die Fokussierung auf Therapien und den Schutz des geistigen Eigentums, während Outsourcing schnellere Abläufe in allen Bereichen – von klinischen Studien über Analytik und Herstellung bis hin zur Einhaltung der Vorschriften – ermöglicht.
- Die Eigenentwicklung ist die beste Wahl für therapeutische Kernprodukte, da Unternehmen in solchen Fällen die Kontrolle über Entdeckung, klinische Studien, regulatorische Vorgaben und das Produktlebenszyklusmanagement benötigen.
- Die Auslagerung der Entwicklung ermöglicht flexible Arbeitsabläufe durch den Einsatz von Auftragsforschungs-, Fertigungs-, Analyse- und Sicherheitsüberwachungsorganisationen, um die Arbeitslast zu bewältigen, ohne die Fixkostenstruktur zu erhöhen.
Arzneimittelbezeichnungstyp
Die Anzahl der Arzneimittelbezeichnungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % steigen. Die Bezeichnungsstrategie ist wichtig, da mittelständische Unternehmen häufig klar definierte Patientengruppen, regulatorische Klarheit und wertbasierte Differenzierung anstreben. Orphan-Drug-Programme ermöglichen gezielte Investitionen, während Nicht-Orphan-Drug-Portfolios Skaleneffekte bei häufig auftretenden chronischen Erkrankungen und Spezialindikationen bieten.
- Die Attraktivität von Orphan Drugs beruht darauf, dass es sich um spezifische biologische Gegebenheiten, kleine Patientengruppen, Unterstützung durch Interessenvertreter und regulatorische Anreize handelt, was die Entwicklung für spezialisierte Unternehmen rentabel macht.
- Nicht-Orphan-Arzneimittel stehen nach wie vor im Mittelpunkt des Absatzvolumens, da Bedarf an Medikamenten gegen Herz-Kreislauf-Erkrankungen, Diabetes, Schmerzen, Atemwegserkrankungen und Infektionskrankheiten besteht.
Formulierung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Formulierungen von 6,2–6,8 % erwartet. Formulierungsentscheidungen beeinflussen die Patienten-Compliance, die Präferenzen der Ärzte, die Herstellung und das Margenmanagement. Tabletten und Kapseln bleiben bei chronischen Erkrankungen relevant, während Injektionspräparate für Biologika, Onkologika, Immuntherapeutika, ophthalmologische Indikationen und die Akutbehandlung von Bedeutung sind.
- Tabletten und Kapseln sind nach wie vor wirtschaftlich relevant, da die orale Darreichungsform eine chronische Medikamentenadhärenz, die Produktion in großem Maßstab, den breiten Vertrieb und die Verabreichung in verschiedenen therapeutischen Klassen ermöglicht.
- Injektionspräparate sind kommerziell relevant für Biologika, Onkologika, Immunologika, ophthalmologische Indikationen und Akutmedikamente, die eine kontrollierte Verabreichung oder eine sofortige systemische Wirkung erfordern.
- Topische Präparate erfüllen lokale Behandlungsanforderungen und minimieren die systemische Belastung in der Dermatologie, Schmerztherapie, unterstützenden ophthalmologischen Anwendungen und Entzündungstherapie.
Anzeige
Für die Indikation wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,1 % prognostiziert. Die Auswahl der Krankheitsbereiche basiert auf ungedecktem Bedarf, der Konzentration verschreibender Ärzte, der Durchführbarkeit von Studien und der Kostenerstattung. Das größte Wachstumspotenzial bietet die Onkologie, während Diabetes, Immunologie, Neurologie, Herz-Kreislauf-Erkrankungen und Infektionskrankheiten die Nachfrage durch die Belastung durch chronische Erkrankungen und Innovationen ankurbeln.
- Herz-Kreislauf-Erkrankungen haben aufgrund der großen Patientenzahl, der zu behandelnden Begleiterkrankungen und der langfristigen Medikamenteneinnahme weiterhin Priorität.
- Die Schmerztherapie benötigt neue und präzisere Ansätze, da Ärzte und Gesundheitsdienstleister nach sichereren und besser kontrollierbaren Methoden mit klar definierten Indikationen suchen.
- Die Forschung im Bereich der Atemwegserkrankungen wird von der Erforschung chronischer Krankheitsverläufe, dem verstärkten Einsatz von Biologika in schweren Fällen und dem Bedarf an Medikamenten profitieren, die Verschlimmerungen und Krankenhausaufenthalte minimieren.
- Diabetes ist eine weitere Indikation mit hoher Priorität, da die Behandlung von Stoffwechselerkrankungen neben therapiefreundlichen Medikamenten auch eine Langzeittherapie und die Reduzierung von Risikofaktoren erfordert.
- Die Onkologie stellt das dynamischste Fachgebiet dar, da Biomarker-Tests, Medikamentenkombinationen und zielgerichtete Behandlungen zu differenzierten Produkteinführungen und klinischer Überlegenheit führen.
- Infektionskrankheiten stellen aufgrund der anhaltenden Resistenzentwicklung, viraler Bedrohungen, im Krankenhaus erworbener Infektionen und der Behandlung immungeschwächter Patienten weiterhin ein strategisches Segment dar.
- Die Neurologie bietet strategische Bereiche, in denen ungedeckter Bedarf, Langzeitbehandlung, Biomarker und spezialisierte Verschreibungspraxis die Therapien für schwierige Erkrankungen differenzieren können.
- Die Immunologie ist ein strategisches Feld, das von einer wegweisenden Produktentwicklung in den Bereichen Dermatologie, Rheumatologie, Gastroenterologie und Atemwegsentzündungen profitieren würde und somit Raum für Differenzierung bei Biologika lässt.
- Die Ophthalmologie ist ein interessantes Gebiet aufgrund der spezialisierten Leistungserbringung, der Bildgebungsendpunkte und des Managements von Netzhauterkrankungen, die die Schaffung hochwertiger Produkte und Möglichkeiten über den gesamten Lebenszyklus hinweg ermöglichen.
- Autoimmunerkrankungen bieten strategische Chancen für ein spezialisiertes Unternehmen, da sich die Immunwege bei verschiedenen Spezialerkrankungen überschneiden.
Momentaufnahme der Chancen
| Therapieklasse |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Herz-Kreislauf-Erkrankungen |
Medium |
Risikokontrolle |
Reifen |
|
Schmerzmanagement |
Medium |
Sicherere Schmerztherapie |
Skalierung |
|
Atemwegserkrankungen |
Medium |
Schweres Asthma |
Skalierung |
|
Diabetes |
Hoch |
Stoffwechselbehandlung |
Reifen |
|
Onkologie |
Hoch |
Gezielte Therapie |
Skalierung |
|
Infektionskrankheiten |
Medium |
Widerstandsfähigkeit |
Skalierung |
|
Neurologie |
Hoch |
Präzisionsneurologie |
Aufkommen |
|
Immunologie |
Hoch |
Pathway Care |
Skalierung |
|
Augenheilkunde |
Medium |
Netzhauttherapie |
Skalierung |
|
Autoimmun |
Medium |
Immunwege |
Skalierung |
|
Andere |
Niedrig |
Niche Portfolios |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des mittelständischen Pharmamarktes
Nachfrage nach Spezialtherapien bei chronischen und seltenen Erkrankungen
Die zunehmende Belastung durch seltene Erkrankungen wird die Nachfrage nach Unternehmen steigern, die sich auf klinische Spezialgebiete konzentrieren können, anstatt Massenmärkte mit einem diversifizierten Produktportfolio zu bedienen. Mittelständische Pharmaunternehmen sind bestens geeignet, den Bedarf an spezialisierten Produkten für Onkologie, Immunologie, Neurologie, Ophthalmologie und seltene Erkrankungen durch gezielte medizinische Abteilungen und spezialisierte Vertriebsteams zu decken. Der kommerzielle Erfolg wird durch eine beschleunigte Weiterbildung von Ärzten, eine verbesserte Evidenzgenerierung und eine stärkere Einbindung von Patientenorganisationen erzielt. Die strategischen Prioritäten der WHO zur Bekämpfung chronischer Krankheiten und die nationalen Strategien für seltene Erkrankungen deuten darauf hin, dass der Bedarf an differenzierten Arzneimitteln weiterhin bestehen wird. In diesem Bereich werden mittelständische Unternehmen im Markt für mittelständische Pharmaunternehmen herausragende Leistungen erbringen.
Flexible Entwicklungs- und Fertigungspartnerschaften
Partnerschaftsbasierte Geschäftsmodelle entwickeln sich rasant zu einem wichtigen Wachstumstreiber, da mittelständische Unternehmen für ihr Wachstum keine vollständige globale Infrastruktur duplizieren müssen. Auftragsforschungsinstitute (CROs), Auftragsentwicklungs- und -herstellungsunternehmen (CDMOs), Technologieanbieter und regionale Lizenzpartner ermöglichen es Unternehmen, zahlreiche Produkte zu entwickeln und gleichzeitig die Fixkosten zu kontrollieren. Dieser Ansatz ist besonders wichtig bei Biologika, Injektionspräparaten, neu formulierten Arzneimitteln und spezialisierten Studien in späten Phasen, da hier die Kapazitätsanforderungen stark schwanken. Zu den Markteffekten zählen kürzere Entwicklungszeiten, die geografische Diversifizierung der Studienaktivitäten und eine effiziente Ressourcennutzung.
Lebenszyklusmanagement und Portfoliospezialisierung
Das Lifecycle-Management sichert nachhaltige Umsätze durch die Erweiterung des klinischen Nutzens, eine verbesserte Darreichungsform und die Ausweitung der Indikationen für bestehende Produkte. Mittelständische Unternehmen verfügen in der Regel über umfassendes Wissen in bestimmten Krankheitsbereichen und können so weitere Patientensegmente sowie Dosis- und Formulierungsoptimierungen erschließen. Dies ist insbesondere angesichts des zunehmenden Drucks der Kostenträger und des wachsenden Wettbewerbs durch Generika wichtig. Real-World-Daten, Informationen zur Pharmakovigilanz und das Feedback von Ärzten ermöglichen es Unternehmen, ihre Positionierung nach der Markteinführung weiter zu präzisieren. Entscheidend für die Unternehmen ist ein widerstandsfähigeres Portfolio, das sie unabhängig von einer einzelnen Markteinführung macht und ihnen eine starke Verhandlungsposition gegenüber Gesundheitssystemen sichert.
Zukunftstrends im Markt für mittelständische Pharmaunternehmen
Evidenzreiche Spezialvermarktungsmodelle
Die nächste Phase der Trends im Markt für mittelständische Pharmaunternehmen wird von Vermarktungsansätzen geprägt sein, die auf Wirksamkeitsnachweisen, Daten aus der realen Versorgungspraxis und Patientenstratifizierung basieren. Im Gegensatz zu den derzeitigen, auf Produkteinführungen fokussierten Marketingstrategien benötigen Unternehmen künftig ein umfassendes Evidenzpaket, das die Therapietreue, weniger Komplikationen oder optimierte Arbeitsabläufe in der spezialisierten Versorgung belegt. Dieser Trend ist besonders vorteilhaft für mittelständische Unternehmen, die frühzeitig medizinische, gesundheitsökonomische und regulatorische Aspekte integrieren können. Angesichts des zunehmenden Drucks der Kostenträger auf den Nachweis des Nutzens ihrer Produkte können mittelständische Unternehmen mit konzentrierten Produktportfolios schnell reagieren.
Gezielte Expansion durch regionale Lizenzvergabe
Regionale Lizenzvergabe wird immer wichtiger, da Unternehmen Zugang zu Märkten im asiatisch-pazifischen Raum, Lateinamerika und ausgewählten Regionen des Nahen Ostens suchen, ohne dort ein umfassendes Vertriebsnetz aufzubauen. Partner mit Kenntnissen der lokalen regulatorischen Gegebenheiten, guten Kontakten zu Krankenhäusern und Erfahrung mit Ausschreibungen können den Marktzugang für Spezial- und verschreibungspflichtige Produkte beschleunigen. Dieses Modell ist besonders relevant für die Bereiche Onkologie, Diabetes, Immunologie und Ophthalmologie, in denen die Verschreibungspraxis konzentriert ist, die Kostenerstattung jedoch variiert. Erfolgreiche Vereinbarungen erfordern Klarheit in Bezug auf Pharmakovigilanz, Lieferverantwortung, Preisgestaltung und Markenführung. Unternehmen, die Partnerschaften sorgfältig strukturieren, können ihre Umsatzpotenziale erweitern und gleichzeitig Kapital für die Produktentwicklung sichern.
Marktchancen für mittelständische Pharmaunternehmen
Gezielte Investitionen in hochwertige Spezialportfolios
Optimale Investitionsmöglichkeiten bieten Krankheiten, bei denen klinische Differenzierung, die Beteiligung von Spezialisten und die Erstattungsfähigkeit synergistisch zusammenwirken. Die Investitionsmöglichkeiten in den Bereichen Onkologie, Immunologie, Neurologie, Ophthalmologie und seltene Erkrankungen sind für mittelständische Unternehmen interessant, da sie die Möglichkeit bieten, die Patientenpopulation zu definieren, Evidenz zu generieren und die Markteintrittsstrategie auf Basis ungedeckter Bedürfnisse zu entwickeln. Prognosen für den pharmazeutischen Markt für mittelständische Unternehmen sagen voraus, dass Investoren Unternehmen mit fortgeschrittenen Spezialpräparaten, starkem Schutz des geistigen Eigentums und praktikablen Herstellungsverfahren bevorzugen werden. Zu den erforderlichen Schritten gehören die Akquisition von Wirkstoffen, die Durchführung von zulassungsrelevanten Studien für Kostenträger und der Aufbau einer medizinischen Abteilung vor der Markteinführung.
Resilienz der Fertigung und Lokalisierung der Lieferkette
Eine zuverlässige Lieferkette wird zunehmend zum Wettbewerbsvorteil, da Regierungen den Fokus auf die Verfügbarkeit von Medikamenten, deren heimische Herstellung und die Diversifizierung der Lieferketten legen. Mittelständische Unternehmen können ihre Wettbewerbsfähigkeit durch Investitionen in Dual Sourcing, regionale Verpackung, Kühlkettenlogistik und ausgewählte lokale Produktionspartnerschaften steigern. Dies gilt insbesondere für Injektionspräparate, Biologika, Augenmedikamente und Medikamente für chronisch Kranke, die verstärkt im Rahmen der Beschaffungsrichtlinien geprüft werden. Unternehmen müssen entscheiden, welche Produktionsprozesse lokal und welche ausgelagert werden sollen. Eine robuste Lieferkettenstrategie kann Vorteile bei der Teilnahme an Ausschreibungen, der Risikominderung und der Sicherstellung der Qualitätskontrolle bieten.
Aktuelle Entwicklungen
- Juni 2026: UCB SA – UCB hat die Übernahme von Candid Therapeutics abgeschlossen und damit seine Pipeline im Bereich der Immunologie der nächsten Generation gestärkt sowie seine Entwicklungsposition in der gezielten Therapie von Autoimmunerkrankungen ausgebaut. Die Transaktion unterstützt die Strategie von UCB, fokussierte Spezialportfolios mit Relevanz für biologische und immunvermittelte Erkrankungen bei Patienten mit hohem Bedarf aufzubauen.
- Mai 2026: Daiichi Sankyo Company, Limited – Daiichi Sankyo und AstraZeneca gaben die US-Zulassung von Datroway für erwachsene Patientinnen mit inoperablem oder metastasiertem, dreifach negativem Brustkrebs bekannt, die nicht für eine Therapie mit PD-1- oder PD-L1-Inhibitoren geeignet sind. Die Zulassung stärkt die Strategien mittelständischer Spezialunternehmen, die auf Antikörper-Wirkstoff-Konjugaten und onkologischer Differenzierung basieren.
- Februar 2026: Regeneron Pharmaceuticals, Inc. – Sanofi und Regeneron gaben die FDA-Zulassung von Dupixent für Erwachsene und Kinder ab sechs Jahren mit allergischer Pilzrhinosinusitis bekannt. Die Zulassung erweitert das Anwendungsgebiet von Dupixent bei Typ-2-Entzündungen und unterstreicht die kontinuierliche Indikationserweiterung als wichtige Wertschöpfungsstrategie im Bereich Spezialpharmazeutika.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -