
Marché des capteurs infrarouges non dispersifs (NDIR) : taille et tendances 2034
Rapport d'analyse du marché de la spectroscopie infrarouge non dispersive (NDIR) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de gaz (dioxyde de carbone, hydrocarbures, gaz réfrigérants, hexafluorure de soufre, autres) ; application (CVC, surveillance, détection et analyse, autres) ; secteur d'activité (automobile et transport, chimie, pétrole et gaz, médical, agroalimentaire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017526
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
738,06 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 370,6 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
7,12 %
taux de croissance
Marché adressable
9 517,29 millions de dollars US
(2026-2034)
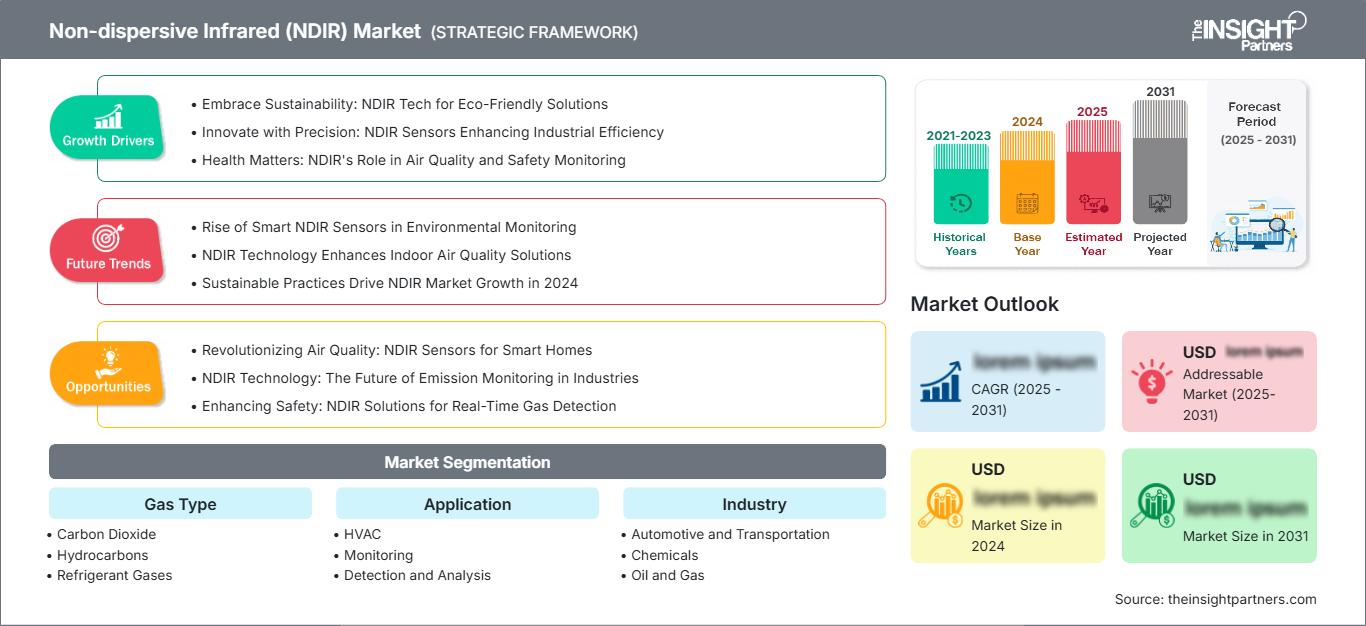
Le marché de la spectroscopie infrarouge non dispersive était évalué à 738,06 millions de dollars américains en 2025 et devrait atteindre 1 370,6 millions de dollars américains d’ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,12 % entre 2026 et 2034. Cette technologie permet la mesure sélective des gaz par absorption infrarouge et est de plus en plus utilisée pour le dioxyde de carbone, les hydrocarbures, les gaz réfrigérants et l’hexafluorure de soufre dans les secteurs industriel, environnemental, du bâtiment, des transports et médical.
L'Amérique du Nord devrait conserver une position dominante, soutenue par la demande en matière de surveillance de la qualité de l'air intérieur, de détection des gaz industriels, de contrôle écoénergétique des systèmes de chauffage, de ventilation et de climatisation (CVC) et de gestion des émissions. Les prévisions régionales indiquent un taux de croissance annuel composé (TCAC) de 6,6 % à 7,0 % entre 2026 et 2034. L'intégration de capteurs compacts dans les systèmes de bâtiments connectés et les exigences accrues de surveillance des installations industrielles favorisent leur déploiement dans les applications établies et émergentes.
Évaluation et perspectives du marché de l'infrarouge non dispersif (NDIR)
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 27 à 31 % pour l'infrarouge non dispersif en 2025, l'adoption étant soutenue par l'automatisation du CVC, la sécurité industrielle et la surveillance des émissions, tout en connaissant une croissance annuelle composée de 6,6 à 7,0 % entre 2026 et 2034.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % de la part de l'Amérique du Nord en 2025, grâce à l'automatisation des bâtiments, la surveillance du pétrole et du gaz et la détection avancée des gaz, avec un TCAC de 6,5 à 6,9 %.
- Europe : L'Europe devrait détenir une part de marché de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 6,7 à 7,1 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne grâce au contrôle des émissions industrielles et à la surveillance des fluides frigorigènes.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 36 et 40 % en 2025 et devrait croître à un TCAC de 7,5 à 7,9 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie grâce à l'adoption des secteurs de la fabrication et du CVC.
- Segment le plus important : le CVC est le segment d’application le plus important, représentant une part de 45 à 49 % en 2025 et affichant un TCAC de 7,2 à 7,6 % jusqu’en 2034.
- Segment à forte croissance : Le secteur pétrolier et gazier est le segment industriel à forte croissance, détenant une part de 18 à 22 % en 2025 et progressant à un TCAC de 8,0 à 8,4 % jusqu'en 2034.
- Principales entreprises analysées en détail : Amphenol Advanced Sensors ; Cambustion Limited ; Dynament ; Fuji Electric Co., Ltd. ; Honeywell International Inc. ; HORIBA, Ltd. ; NETSrl ; TechStar ; Yokogawa Electric Corporation ; Zhengzhou Winsen Electronics Technology Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Cette évolution a permis de passer des technologies infrarouges de laboratoire à des modules miniaturisés adaptés à la détection embarquée. Les innovations en matière de sources infrarouges, de filtres optiques, de détecteurs, de traitement du signal, de correction de température et d'étalonnage ont permis de réduire la taille tout en optimisant la stabilité. La fabrication s'oriente davantage vers des approches modulaires, ce qui permettra aux fabricants de capteurs de répondre aux besoins des systèmes de contrôle CVC, des détecteurs portables, des analyseurs industriels et des applications automobiles grâce à des plateformes communes. Cette évolution élargit le champ d'application et simplifie l'intégration.
La demande future sur le marché de l'infrarouge non dispersif sera davantage orientée vers les pôles de production de la région Asie-Pacifique, les travaux d'infrastructure au Moyen-Orient et la rénovation des bâtiments existants. Les investissements se concentrent désormais sur l'électronique basse consommation, les capteurs connectés, la détection des fluides frigorigènes et la détection de plusieurs gaz. L'attention portée à la qualité de l'air, aux émissions de méthane, à la détection des fuites de fluides frigorigènes et à l'exposition sur les lieux de travail renforcera le besoin de mesures en continu. Ces évolutions favoriseront l'adoption de cette technologie grâce à des architectures de surveillance distribuées.
Portée du rapport sur le marché de l'infrarouge non dispersif (NDIR)
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 738,06 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 370,6 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'infrarouge non dispersif (NDIR)
La demande sur le marché de l'infrarouge non dispersif est stimulée par le besoin de détection de gaz sélective, fiable et facile à gérer. Les entreprises de CVC intègrent la détection du CO₂ dans leurs systèmes de contrôle de la ventilation, et les utilisateurs industriels ont besoin d'une surveillance constante des hydrocarbures et des gaz de combustion. La chaîne de valeur comprend les sources infrarouges, les détecteurs, les chambres optiques, l'électronique, les micrologiciels, les services d'étalonnage, les modules de capteurs, les analyseurs, les sociétés d'intégration de systèmes et les fabricants d'équipement d'origine (OEM). Par conséquent, la compétitivité de l'offre repose sur la fiabilité des composants, la capacité d'étalonnage et l'adaptabilité de la production.
La dynamique de l'offre sur le marché des capteurs infrarouges non dispersifs dépend de l'application. Les modules CO2 à haut volume doivent être compacts, économes en énergie et rentables, tandis que les analyseurs industriels doivent être fiables et insensibles aux interférences. La détection des fluides frigorigènes et des hydrocarbures implique des spécifications supplémentaires concernant la gamme de longueurs d'onde et les conditions environnementales. Les entreprises maîtrisant à la fois la technologie des composants et le développement d'applications peuvent occuper différents postes au sein de la chaîne de valeur et développer des plateformes de détection spécifiquement destinées aux applications industrielles.
La concurrence oppose des entreprises d'automatisation diversifiées, des fournisseurs de capteurs spécialisés, des fournisseurs d'instruments d'analyse et des fournisseurs régionaux. Amphenol Advanced Sensors et Honeywell International Inc. sont des sociétés qui possèdent une technologie de capteurs et un vaste réseau de clients dans divers secteurs industriels, tandis que Dynament est spécialisée dans la détection de gaz par infrarouge. Fuji Electric Co., Ltd., HORIBA, Ltd. et Yokogawa Electric Corporation privilégient les instruments d'analyse et les mesures de procédés, renforçant ainsi leur position sur le marché des environnements industriels exigeants.
Le positionnement stratégique du marché de l'infrarouge non dispersif s'oriente désormais vers la miniaturisation, la détection multigaz, la connectivité et l'immunité aux interférences environnementales. Cambustion Limited se distingue par ses mesures à haute vitesse pour les moteurs et la combustion de pointe, tandis que NETSrl propose des solutions de détection de gaz pour les équipementiers. TechStar est présent sur le marché avec des équipements d'analyse et de détection de gaz, et Zhengzhou Winsen Electronics Technology Co., Ltd. propose des modules de détection miniatures. Par conséquent, les investissements se tournent maintenant vers l'intégration des produits et la couverture multigaz.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'infrarouge non dispersif (NDIR) : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de l'infrarouge non dispersif
On estime que l'Amérique du Nord détiendra entre 27 et 31 % du marché des capteurs infrarouges non dispersifs en 2025 et que ce marché connaîtra une croissance annuelle composée (TCAC) de 6,6 à 7,0 % jusqu'en 2034. Les États-Unis demeurent le marché clé en raison de la demande croissante de mesures continues de gaz dans les bâtiments commerciaux, les installations industrielles, les entreprises énergétiques et le secteur des transports. Les systèmes CVC modernes et les initiatives en matière de qualité de l'air intérieur favorisent l'utilisation de capteurs de CO₂, tandis que l'industrie pétrolière et gazière a besoin de capteurs d'hydrocarbures.
Le Canada répondra à la demande grâce à ses secteurs de l'énergie et des mines, ainsi qu'à ses procédés industriels et à ses bâtiments, tandis que le Mexique y contribuera également par le biais des secteurs automobile et industriel. En Amérique du Nord, on observe une préférence croissante pour les capteurs à faible consommation d'énergie, à sortie numérique, à compensation environnementale et à durée de vie plus longue. La disponibilité de fabricants de technologies et de circuits de distribution contribue également à satisfaire la demande de remplacement et des équipementiers.
Marché américain des infrarouges non dispersifs
Les États-Unis représentent environ 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,5 à 6,9 %. La demande est alimentée par l'utilisation de systèmes de contrôle CVC, la sécurité au travail, les tests d'émissions, les tests automobiles et la surveillance des procédés. Les bâtiments ont de plus en plus recours aux capteurs de CO₂ pour optimiser la ventilation, sans être contraints à des horaires fixes.
Les secteurs concernés incluent les raffineries, les usines de traitement chimique, les sites de production, les laboratoires et les établissements de santé. Honeywell International Inc. et Amphenol Advanced Sensors proposent des technologies de détection adaptées, tandis que Cambustion Limited répond aux besoins spécifiques en matière de mesures automobiles et de combustion. L'adoption de ces technologies sera également favorisée par les systèmes de bâtiments connectés, les détecteurs de gaz portables et les mises à niveau technologiques. Aux États-Unis, la diversité des applications permettra ainsi de réduire la dépendance à un gaz ou à un type d'application particulier.
Marché européen de l'infrarouge non dispersif
D'après le rapport sur le marché de l'infrarouge non dispersif, l'Europe devrait représenter entre 22 et 26 % du marché en 2025 et connaître une croissance annuelle composée (TCAC) de 6,7 à 7,1 %. L'Allemagne est le pays leader, grâce à l'automatisation industrielle, la fabrication automobile, les industries de transformation et la mesure environnementale. Le Royaume-Uni constitue également un important pôle technologique et d'instrumentation.
Le savoir-faire en matière d'analyse des gaz et les applications concrètes dans le secteur automobile constituent un atout pour le Royaume-Uni, tandis que l'Allemagne bénéficie d'une combinaison unique d'applications dans les domaines du contrôle des procédés, de la production et de l'automatisation des bâtiments. Les installations industrielles, la modernisation des systèmes de chauffage, ventilation et climatisation, la production alimentaire et les systèmes énergétiques sont des enjeux clés pour la France, l'Italie et l'Espagne. On observe une attention croissante portée aux achats européens en matière de faibles émissions, de fluides frigorigènes, d'efficacité énergétique et de fiabilité de la surveillance. Le cadre réglementaire européen et le système d'ingénierie performant offrent la possibilité de mettre en œuvre des capteurs et des analyseurs de pointe.
Marché de l'infrarouge non dispersif en Asie-Pacifique
La région Asie-Pacifique devrait représenter 36 à 40 % de la demande en 2025 et connaître une croissance annuelle composée de 7,5 à 7,9 %. La Chine figure parmi les principaux pays contributeurs, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'importance du secteur manufacturier et le déploiement des systèmes de chauffage, ventilation et climatisation (CVC) favorisent l'adoption des capteurs.
Les marchés chinois et indiens offrent un potentiel considérable pour les ventes en volume dans les secteurs du bâtiment, de l'automobile, de la chimie et des machines industrielles. Tandis que le Japon et la Corée du Sud privilégient l'instrumentation et la production manufacturière, la gestion de l'énergie et des ressources relève de la compétence australienne. La modernisation industrielle, l'amélioration de la qualité de l'air, l'efficacité énergétique et la maîtrise des émissions sont des enjeux croissants.
Marché de l'infrarouge non dispersif au Moyen-Orient et en Afrique
Les prévisions du marché de l'infrarouge non dispersif indiquent que la demande au Moyen-Orient et en Afrique devrait progresser à un TCAC de 7,1 à 7,5 %, l'Arabie saoudite étant en tête de l'adoption régionale. Les investissements dans les infrastructures commerciales et les bâtiments intelligents aux Émirats arabes unis stimuleront les applications CVC et les solutions pour la qualité de l'air intérieur, tandis que l'Afrique du Sud pourra contribuer à ce segment grâce à ses activités minières et de transformation industrielle.
L'infrastructure énergétique de l'Arabie saoudite peut favoriser le développement des applications de détection des hydrocarbures et de surveillance des procédés, tandis que les Émirats arabes unis privilégieront l'efficacité énergétique et la connectivité des infrastructures. L'Afrique du Sud, quant à elle, aura besoin de solutions robustes de mesure des gaz pour les secteurs minier, chimique et industriel. Les autres pays du Moyen-Orient et d'Afrique de l'Est adopteront progressivement l'utilisation de systèmes de surveillance dans le cadre de leurs projets énergétiques, hydriques, manufacturiers et d'infrastructures. Les conditions de travail difficiles engendrent une forte demande en capteurs robustes et en solutions d'étalonnage.
Analyse de segmentation
Type de gaz
Le marché des gaz devrait connaître une croissance annuelle composée de 7,0 à 7,4 % entre 2026 et 2034. Le dioxyde de carbone demeure essentiel à la ventilation des bâtiments et à la surveillance environnementale, tandis que les hydrocarbures et les gaz réfrigérants gagnent en importance en raison des exigences de sécurité et de contrôle des fuites. Les applications de l'hexafluorure de soufre restent spécialisées mais techniquement importantes, notamment lorsqu'une détection de fuites sensible est requise.
- Le dioxyde de carbone ( CO2) représente le segment de marché le plus important, car les applications CVC, de qualité de l'air intérieur, médicales et en environnement contrôlé nécessitent une mesure continue de sa concentration. Son architecture de capteur éprouvée favorise une intégration généralisée dans les équipements connectés.
- Hydrocarbures : La détection des hydrocarbures est essentielle pour la sécurité des secteurs pétrolier et gazier, automobile, minier et industriel. Le méthane et les gaz apparentés nécessitent une détection sélective et un fonctionnement fiable même dans des conditions environnementales variables.
- Gaz réfrigérants : La détection des fluides frigorigènes prend de l’importance à mesure que les équipements de refroidissement évoluent vers des fluides frigorigènes à plus faible potentiel de réchauffement climatique et que la surveillance des fuites devient plus importante dans les installations CVC commerciales et industrielles.
- L' hexafluorure de soufre ( SF6) est utilisé dans des applications électriques et industrielles spécialisées où l'identification des fuites est importante pour l'intégrité des équipements, la gestion environnementale et la planification de la maintenance.
Application
Le marché des applications devrait enregistrer un TCAC de 7,1 à 7,5 %. Le CVC demeure le principal secteur d'application, car la ventilation à la demande s'appuie de plus en plus sur les données de concentration des gaz. La surveillance, la détection et l'analyse étendent les applications à la sécurité industrielle, la mesure des émissions, le contrôle des procédés et les systèmes analytiques spécialisés.
- CVC : Les applications CVC bénéficient d’une base installée importante, mais continuent de se développer grâce aux améliorations apportées aux bâtiments intelligents, à l’optimisation énergétique et aux initiatives visant à améliorer la qualité de l’air intérieur. Les capteurs intégrés permettent de prendre des décisions automatisées en matière de ventilation.
- Surveillance : Les applications de surveillance couvrent les secteurs de l’environnement, de l’industrie, de la médecine et du bâtiment. La mesure continue améliore la visibilité sur l’évolution des concentrations de gaz et facilite les décisions opérationnelles préventives.
- Détection et analyse : Les applications de détection et d’analyse exigent une précision accrue et un étalonnage spécifique. Elles revêtent une importance stratégique dans les industries de transformation, les essais automobiles, le contrôle des émissions et les laboratoires spécialisés.
Industrie
Le secteur devrait progresser à un TCAC de 7,3 à 7,7 %, sous l'effet des exigences croissantes en matière de surveillance des gaz dans les domaines de la fabrication, de l'énergie, des transports, de la santé et de l'agroalimentaire. Le secteur pétrolier et gazier se positionne comme le segment industriel à la croissance la plus rapide, car la surveillance du méthane et des hydrocarbures influe de plus en plus sur la sécurité opérationnelle et la gestion des émissions.
- Automobile et transport : les essais de véhicules, la surveillance de la qualité de l’air dans l’habitacle, le développement de carburants alternatifs et l’analyse des émissions créent une demande pour des technologies de détection de gaz compactes et à réponse rapide.
- Produits chimiques : Les installations chimiques nécessitent des mesures fiables pour le contrôle des procédés, la sécurité, la gestion des émissions et l’identification des fuites, ce qui privilégie les capteurs présentant une forte sélectivité et une grande stabilité environnementale.
- Pétrole et gaz : Les applications dans le secteur pétrolier et gazier mettent l’accent sur la détection des hydrocarbures, la surveillance du méthane, l’analyse des procédés et la protection des travailleurs. La détection en continu permet une identification plus rapide des anomalies liées au gaz.
- Applications médicales : Les applications médicales utilisent la mesure des gaz dans les systèmes respiratoires, les équipements liés à l'anesthésie, les instruments de laboratoire et les environnements contrôlés où une mesure fiable de la concentration contribue au bon fonctionnement des équipements.
- Industrie agroalimentaire : L’industrie agroalimentaire utilise la détection de gaz pour le contrôle des atmosphères, la surveillance du stockage, les systèmes de combustion et l’optimisation des processus, créant ainsi une demande pour des capteurs compacts adaptés aux équipements automatisés.
Aperçu des opportunités
|
Industrie |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Automobile et transport |
Moyen |
Tests d'émissions |
Mise à l'échelle |
|
Produits chimiques |
Moyen |
Sécurité des procédés |
Mature |
|
Pétrole et gaz |
Haut |
Surveillance du méthane |
Mise à l'échelle |
|
Médical |
Moyen |
Contrôle du gaz |
Mature |
|
Transformation des aliments |
Faible |
Contrôle de l'atmosphère |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'infrarouge non dispersif (NDIR)
Expansion de la ventilation à la demande
La préoccupation croissante concernant la qualité de l'air intérieur souligne la nécessité de mesures continues du CO2 dans les bâtiments commerciaux, les établissements scolaires, les centres de santé et les transports. Les systèmes de ventilation à la demande permettent de s'adapter aux variations du nombre d'occupants et de contrôler l'apport d'air extérieur en fonction des données réelles, et non d'horaires prédéfinis. Ceci ouvre la voie à l'intégration de petits capteurs infrarouges de CO2 dans les thermostats, les centrales de traitement d'air, les systèmes de gestion technique du bâtiment et les systèmes de contrôle d'ambiance. Des opportunités de commercialisation existent non seulement pour les constructions neuves, mais aussi pour les programmes de rénovation. Les fabricants de capteurs offrant des mesures stables, une faible consommation d'énergie, une taille réduite et une capacité de communication numérique sont bien positionnés pour tirer profit de cette tendance. Celle-ci génère un flux de revenus récurrents positif, car les capteurs devront être remplacés, recalibrés ou mis à niveau.
Importance croissante accordée par l'industrie à la sécurité continue du gaz
Les installations industrielles adoptent de plus en plus les techniques de mesure des gaz, car des problèmes peuvent survenir entre deux mesures. La surveillance des gaz combustibles et des émissions dans des secteurs tels que le pétrole et le gaz, la chimie, les mines et la fabrication est de plus en plus demandée. La technique infrarouge offre une solution idéale : sa résistance à l’empoisonnement et la possibilité de mesures optiques garantissent une fiabilité supérieure aux techniques sensibles à l’empoisonnement par le catalyseur. L’aspect commercial est particulièrement important dans les environnements difficiles où l’accessibilité pour la maintenance et les alarmes intempestives peuvent perturber la production. La demande évolue également, passant d’instruments isolés à des systèmes de sécurité complets intégrant des fonctions de détection, d’alarme, de connectivité et d’analyse. Les fournisseurs capables de fabriquer des composants robustes avec des capteurs calibrés pour l’application pourront ainsi approvisionner aussi bien les fabricants d’équipements que les utilisateurs finaux.
Gestion des fluides frigorigènes et systèmes de refroidissement à faible PRG
Le passage à des fluides frigorigènes à faible potentiel de réchauffement climatique (PRG) va engendrer un besoin accru de technologies de détection précises dans les applications de réfrigération commerciale, de climatisation, de pompes à chaleur et de refroidissement industriel. Face à la diversité croissante des fluides frigorigènes, les systèmes de détection devront être capables de détecter différentes longueurs d'onde d'absorption tout en s'affranchissant des interférences dues à l'humidité et à d'autres facteurs environnementaux. Ceci impliquera l'adoption de technologies infrarouges, qui peuvent être conçues pour s'adapter aux signatures spécifiques de chaque fluide frigorigène et intégrées aux équipements. Cette tendance est particulièrement importante pour les fabricants d'équipement d'origine (OEM), car le choix des capteurs deviendra une composante essentielle de la conception d'un système sûr et facile à entretenir, et non plus une simple option. Les entreprises ont tout intérêt à concevoir des capteurs portables capables de détecter une variété de fluides frigorigènes et de fournir des diagnostics numériques.
Tendances futures du marché de l'infrarouge non dispersif (NDIR)
Intelligence embarquée et détection d'autodiagnostic
Les tendances du marché de l'infrarouge non dispersif indiquent que les futures architectures de capteurs intégreront probablement davantage de traitement directement au sein du module de détection, permettant ainsi la gestion de la ligne de base, la compensation de la dérive, l'identification des défauts et l'étalonnage adaptatif. Au lieu de se limiter à la transmission d'une valeur de concentration, les modules intelligents pourront fournir des informations de diagnostic sur les effets de la température, la dégradation optique, la condensation et les conditions de fonctionnement anormales. Ceci permettra de réduire la dépendance aux contrôleurs externes et de simplifier l'intégration dans les systèmes CVC, industriels et portables connectés. Le traitement en périphérie pourrait également permettre aux fabricants de différencier leurs produits par le biais du logiciel plutôt que par la seule optique. À terme, les plateformes de capteurs dotées de fonctions de diagnostic intégrées pourraient faciliter la maintenance prédictive en identifiant la dégradation des performances avant que la qualité des mesures ne devienne inacceptable. Cette tendance est particulièrement pertinente pour les installations distribuées où l'accès physique à chaque capteur est coûteux. Elle pourrait donc orienter les décisions d'achat vers la performance globale sur l'ensemble du cycle de vie plutôt que vers le prix initial des composants.
Plateformes multigaz et architectures optiques modulaires
La détection multigaz devrait acquérir une importance stratégique sur le marché de l'infrarouge non dispersif, les fabricants d'équipements cherchant à réduire le nombre de composants et à étendre les fonctionnalités au sein de plateformes compactes. Les progrès réalisés dans les domaines des trajets optiques, des détecteurs, des filtres et du traitement du signal permettent aux architectures de capteurs associées de détecter le dioxyde de carbone, le méthane, les fluides frigorigènes et d'autres gaz grâce à des configurations adaptées à chaque application. Les plateformes modulaires peuvent raccourcir les cycles de développement des produits, car les structures électroniques et mécaniques communes peuvent être adaptées à différents types de gaz. Cette approche est particulièrement intéressante pour les fabricants d'équipements de CVC, de sécurité industrielle, automobiles et d'analyse destinés à de multiples applications. Cette tendance encourage également les fournisseurs à développer des bibliothèques d'étalonnage configurables et des interfaces numériques qui simplifient l'intégration des équipements. Face à la demande croissante des clients pour des solutions de détection flexibles, les entreprises capables d'allier expertise optique et production à grande échelle sont susceptibles d'améliorer leur positionnement concurrentiel et de réduire la duplication des processus d'ingénierie.
Opportunités du marché de l'infrarouge non dispersif (NDIR)
Détection intégrée dans les équipements de bâtiments intelligents
Les équipements pour bâtiments intelligents représentent une opportunité d'investissement intéressante, car la détection de gaz peut devenir un composant standard des systèmes de ventilation connectés, des thermostats, des moniteurs de qualité de l'air et des systèmes de gestion technique du bâtiment. Les fournisseurs peuvent cibler les fabricants d'équipements plutôt que de se reposer uniquement sur la vente de capteurs autonomes, ce qui ouvre la voie à des déploiements intégrés à plus grande échelle. Les stratégies produits doivent privilégier la compacité, la faible consommation d'énergie, les interfaces numériques, les longs intervalles d'étalonnage et la fiabilité des performances malgré les variations de température et d'humidité. Les meilleures opportunités se présenteront probablement là où les données de détection influencent directement les décisions en matière de ventilation ou de gestion énergétique. Les partenariats avec les fabricants de systèmes CVC, les sociétés de contrôle et les intégrateurs de systèmes peuvent accélérer la spécification des produits et réduire les coûts d'acquisition de clients. Une plateforme modulaire capable de prendre en charge différentes plages de concentration et différents protocoles de communication peut élargir encore davantage les applications possibles tout en réduisant les exigences de développement pour chaque famille d'équipements.
Surveillance spécialisée des installations énergétiques et industrielles
Les installations énergétiques et industrielles offrent des opportunités pour les systèmes de détection dédiés, combinant mesure de gaz, alarmes, communications et analyses. La surveillance du méthane, des hydrocarbures, des fluides frigorigènes et des gaz de procédé contribue à la sécurité opérationnelle, à la maintenance et à la gestion des émissions. Les fournisseurs peuvent créer de la valeur en adaptant les configurations optiques, la protection de l'environnement, les procédures d'étalonnage et la connectivité aux conditions d'exploitation spécifiques, plutôt qu'en vendant des modules génériques. Cette demande est particulièrement pertinente pour les installations où l'inspection est difficile ou lorsque des arrêts non planifiés entraînent des conséquences financières importantes. Investir stratégiquement dans des capteurs robustes, des instruments portables et des détecteurs fixes en réseau permet de répondre aux besoins des clients à différentes étapes de leur cycle de vie. Les entreprises peuvent également se développer en nouant des partenariats avec des fournisseurs de solutions d'automatisation industrielle et des sociétés d'ingénierie, intégrant ainsi la technologie des capteurs à des programmes de modernisation d'usines plus vastes, au lieu de la considérer comme un composant isolé.
Développements récents
- Juin 2026 : Honeywell International Inc. a mis à jour ses ressources relatives au capteur de gaz NDIR 4R, notamment un kit logiciel d’évaluation et la documentation produit pour la détection des hydrocarbures. Cette mise à jour facilite l’intégration et l’évaluation de la plateforme NDIR de Honeywell pour les applications de détection de gaz. La documentation produit a été diffusée via les canaux de communication de Honeywell dédiés aux solutions de détection au cours de l’année 2026.
- Mars 2026 : Honeywell International Inc. a lancé son capteur de gaz hydrocarbures NDIR série 4 pour la détection du méthane, du propane et du butane dans les secteurs minier, pétrolier et gazier, pétrochimique, des plastiques et de la fabrication. Ce capteur est conçu pour les détecteurs fixes et portables et intègre des fonctionnalités visant à améliorer ses performances dans des conditions humides et difficiles.
- Janvier 2026 : Cambustion Limited a remporté un contrat auprès de l’Université de Loughborough pour la fourniture d’un analyseur de gaz utilisant les technologies FID, NDIR et CLD. Ce système permet la mesure à haute vitesse des hydrocarbures, du CO, du CO₂, du NO et du NO₂ pour la recherche sur la combustion et les turbines à gaz, illustrant ainsi l’utilisation continue de la technologie NDIR dans les applications de recherche de pointe pour l’automobile et l’énergie.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -