
Mercato dell’infrarrojo non dispersivo (NDIR): dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dell'infrarosso non dispersivo (NDIR) (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di gas (anidride carbonica, idrocarburi, gas refrigeranti, esafluoruro di zolfo, altri); applicazione (HVAC, monitoraggio, rilevamento e analisi, altri); settore (automotive e trasporti, prodotti chimici, petrolio e gas, settore medico, industria alimentare, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017526
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
738,06 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.370,6 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,12 %
Tasso di crescita
Mercato di riferimento
9.517,29 milioni di dollari USA
(2026-2034)
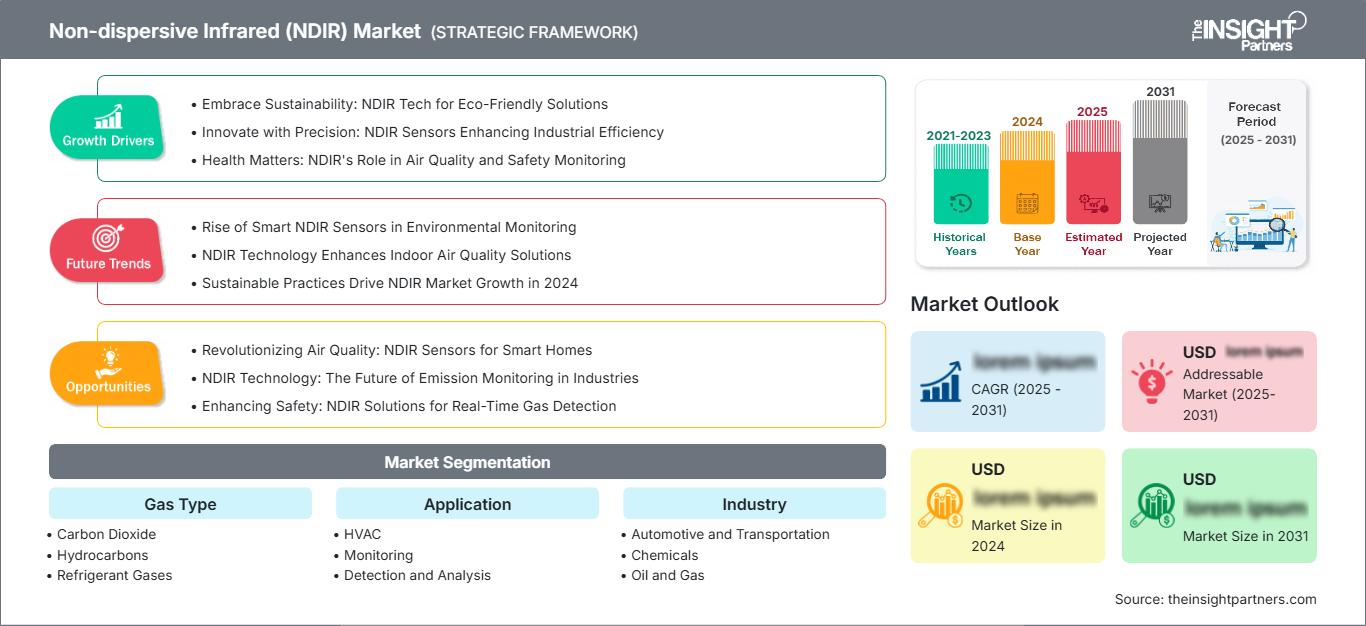
Il mercato della termografia a infrarossi non dispersiva ha un valore di 738,06 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.370,6 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,12% nel periodo 2026-2034. Questa tecnologia consente la misurazione selettiva dei gas tramite assorbimento a infrarossi ed è sempre più utilizzata per l'analisi di anidride carbonica, idrocarburi, gas refrigeranti ed esafluoruro di zolfo in diversi settori industriali, ambientali, edilizi, dei trasporti e medicali.
Si prevede che il Nord America manterrà una posizione di forza, sostenuta dalla domanda di monitoraggio della qualità dell'aria interna, rilevamento di gas industriali, controllo efficiente degli impianti HVAC e gestione delle emissioni. Le prospettive regionali indicano un tasso di crescita annuo composto (CAGR) del 6,6-7,0% nel periodo 2026-2034. L'integrazione di sensori compatti nei sistemi di edifici connessi e le crescenti esigenze di monitoraggio per gli impianti industriali stanno rafforzando la diffusione di queste tecnologie in applicazioni consolidate ed emergenti.
Analisi e approfondimenti sul mercato dell'infrarosso non dispersivo (NDIR).
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato del 27-31% per la tecnologia a infrarossi non dispersiva nel 2025, con un'adozione supportata dall'automazione HVAC, dalla sicurezza industriale e dal monitoraggio delle emissioni, e con un tasso di crescita annuo composto (CAGR) del 6,6-7,0% tra il 2026 e il 2034.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-82% della quota nordamericana nel 2025, grazie all'automazione degli edifici, al monitoraggio del settore petrolifero e del gas e ai sistemi avanzati di rilevamento del gas, con un tasso di crescita annuo composto (CAGR) del 6,5-6,9%.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 22-26% nel 2025, con una crescita annua composta (CAGR) del 6,7-7,1%, trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie al controllo delle emissioni industriali e al monitoraggio dei refrigeranti.
- Asia Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota di mercato del 36-40% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-7,9%, trainata da Cina, Giappone, Corea del Sud, India e Australia grazie alla produzione manifatturiera e all'adozione di sistemi HVAC.
- Segmento più ampio: il settore HVAC (riscaldamento, ventilazione e condizionamento dell'aria) rappresenta il segmento applicativo più ampio, con una quota di mercato del 45-49% nel 2025 e una crescita annua composta (CAGR) del 7,2-7,6% fino al 2034.
- Segmento ad alta crescita: il settore petrolifero e del gas è quello a più alta crescita, con una quota di mercato compresa tra il 18% e il 22% nel 2025 e un tasso di crescita annuo composto (CAGR) dell'8,0-8,4% fino al 2034.
- Aziende chiave analizzate nel dettaglio: Amphenol Advanced Sensors; Cambustion Limited; Dynament; Fuji Electric Co., Ltd.; Honeywell International Inc.; HORIBA, Ltd.; NETSrl; TechStar; Yokogawa Electric Corporation; Zhengzhou Winsen Electronics Technology Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Questo sviluppo si è evoluto dalla tecnologia a infrarossi di laboratorio verso moduli miniaturizzati adatti al rilevamento integrato. Le innovazioni nelle sorgenti IR, nei filtri ottici, nei rivelatori, nell'elaborazione del segnale, nella correzione della temperatura e nella calibrazione hanno ridotto al minimo le dimensioni massimizzando al contempo la stabilità. La produzione è sempre più orientata verso approcci modulari che consentiranno ai produttori di sensori di soddisfare le esigenze di controllori HVAC, rivelatori portatili, analizzatori industriali e applicazioni automobilistiche utilizzando piattaforme comuni. Questa evoluzione sta ampliando la gamma di applicazioni e riducendo i problemi di integrazione.
La domanda futura nel mercato dell'infrarosso non dispersivo sarà maggiormente orientata verso i distretti manifatturieri nella regione Asia-Pacifico, le opere infrastrutturali in Medio Oriente e gli interventi di ammodernamento negli edifici già esistenti. Le aree di interesse per gli investimenti si stanno spostando verso l'elettronica a basso consumo, il rilevamento connesso, il rilevamento dei refrigeranti e il rilevamento di gas multipli. L'attenzione alla qualità dell'aria, alle emissioni di metano, al rilevamento delle perdite di refrigerante e all'esposizione nei luoghi di lavoro aumenterà la necessità di misurazioni continue. Questi sviluppi alimenteranno l'adozione di questa tecnologia attraverso architetture di monitoraggio distribuito.
Ambito del rapporto di mercato sull'infrarosso non dispersivo (NDIR)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 738,06 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.370,6 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,12% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'infrarosso non dispersivo (NDIR)
La domanda nel mercato dell'infrarosso non dispersivo è trainata dalla necessità di un rilevamento dei gas selettivo, affidabile e di facile gestione. Le aziende del settore HVAC integrano il rilevamento di CO2 nei sistemi di controllo della ventilazione, mentre gli utenti industriali necessitano di un monitoraggio costante di idrocarburi e gas di combustione. La catena del valore comprende sorgenti a infrarossi, rivelatori, camere ottiche, componenti elettronici, firmware, servizi di calibrazione, moduli sensore, analizzatori, aziende di integrazione di sistemi e produttori di apparecchiature originali (OEM). Pertanto, la competitività dell'offerta è determinata dall'affidabilità dei componenti, dalla capacità di calibrazione e dalla scalabilità della produzione.
Le dinamiche di offerta nel mercato dell'infrarosso non dispersivo dipendono dall'applicazione. I moduli per il rilevamento di CO2 ad alto volume devono essere piccoli, a basso consumo energetico ed economici, mentre gli analizzatori industriali devono essere affidabili e insensibili alle interferenze. Il rilevamento di refrigeranti e idrocarburi implica specifiche aggiuntive in termini di intervallo di lunghezze d'onda e condizioni ambientali. Le aziende che possiedono sia competenze tecnologiche relative ai componenti sia competenze nello sviluppo di applicazioni possono coprire diverse posizioni all'interno della catena del valore e sviluppare piattaforme di rilevamento specifiche per applicazioni industriali.
Tra i concorrenti figurano aziende di automazione diversificate, fornitori specializzati di sensori, fornitori di strumenti analitici e fornitori regionali. Amphenol Advanced Sensors e Honeywell International Inc. sono aziende che vantano una solida tecnologia di sensori e una vasta clientela in diversi settori, mentre Dynament è specializzata nel rilevamento di gas a infrarossi. Fuji Electric Co., Ltd., HORIBA, Ltd. e Yokogawa Electric Corporation si concentrano maggiormente su strumenti analitici e misurazioni di processo, rafforzando così la propria posizione in contesti industriali complessi.
Il posizionamento strategico del mercato dell'infrarosso non dispersivo si è concentrato maggiormente su miniaturizzazione, multigassificazione, connettività e immunità alle interferenze ambientali. Cambustion Limited si distingue per la misurazione ad alta velocità di motori e processi di combustione avanzati, mentre NETSrl si occupa del rilevamento di gas per i produttori di apparecchiature originali (OEM). TechStar partecipa al mercato con apparecchiature analitiche e di rilevamento di gas, mentre Zhengzhou Winsen Electronics Technology Co., Ltd. compete con moduli di rilevamento miniaturizzati. Di conseguenza, gli investimenti si stanno ora spostando verso l'integrazione dei prodotti e la copertura multigassificazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'infrarosso non dispersivo (NDIR): approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli infrarossi non dispersivi
Si stima che il Nord America deterrà una quota di mercato del 27-31% nel settore dei sensori a infrarossi non dispersivi nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 6,6-7,0% fino al 2034. Gli Stati Uniti mantengono la loro posizione di mercato chiave grazie alla crescente domanda di misurazione continua dei gas da parte di edifici commerciali, impianti industriali, aziende energetiche e settore dei trasporti. I moderni sistemi HVAC e le iniziative per la qualità dell'aria interna stanno promuovendo l'uso di sensori di CO2, e l'industria petrolifera e del gas necessita di sensori per idrocarburi.
Il Canada soddisferà la domanda attraverso i suoi settori energetico e minerario, nonché i processi industriali e gli edifici, mentre il Messico contribuirà ulteriormente alla domanda tramite i settori automobilistico e industriale. In Nord America, si registra una crescente preferenza per sensori a basso consumo energetico, con uscita digitale, compensazione ambientale e maggiore durata operativa. La disponibilità di produttori di tecnologia e canali di distribuzione contribuisce inoltre a soddisfare la domanda di sostituzione e di componenti OEM.
Mercato statunitense dell'infrarosso non dispersivo
Gli Stati Uniti rappresentano circa il 78-82% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,5-6,9%. La domanda deriva dall'utilizzo di sistemi di controllo HVAC, sicurezza sul lavoro, test sulle emissioni, test nel settore automobilistico e monitoraggio dei processi. Gli edifici ricorrono sempre più spesso all'utilizzo di sensori di CO2 per prendere decisioni in merito alla ventilazione, senza dover necessariamente attenersi a orari fissi.
I settori industriali includono raffinerie, impianti di lavorazione chimica, impianti di produzione, laboratori e strutture sanitarie. Honeywell International Inc. e Amphenol Advanced Sensors offrono tecnologie di rilevamento adatte, mentre Cambustion Limited si occupa delle esigenze specifiche della misurazione nel settore automobilistico e della combustione. L'adozione sarà inoltre favorita dai sistemi di edifici connessi, dai rilevatori di gas portatili e dagli aggiornamenti tecnologici. Il mix di applicazioni negli Stati Uniti sarà quindi diversificato, riducendo la dipendenza da un singolo gas o tipo di applicazione.
Mercato europeo dell'infrarosso non dispersivo
Secondo il rapporto sul mercato dell'infrarosso non dispersivo, si stima che l'Europa deterrà una quota di mercato compresa tra il 22% e il 26% nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 6,7-7,1%. La Germania è il paese leader, grazie all'automazione industriale, alla produzione automobilistica, alle industrie di processo e alla misurazione ambientale. Anche il Regno Unito rappresenta un'importante base tecnologica e strumentale.
Il know-how nell'analisi dei gas e i casi d'uso orientati alla ricerca nel settore automobilistico rappresentano un vantaggio per il Regno Unito, mentre la Germania beneficia della sua combinazione unica di applicazioni per il controllo di processo, la produzione e l'automazione degli edifici. Impianti industriali, ammodernamenti HVAC, produzione alimentare e sistemi energetici sono fondamentali per Francia, Italia e Spagna. Si registra una crescente attenzione negli appalti europei verso basse emissioni, refrigeranti, efficienza energetica e affidabilità del monitoraggio. Il quadro normativo europeo e il sistema ingegneristico ben sviluppato offrono il potenziale per l'implementazione di sensori e analizzatori di fascia alta.
Mercato degli infrarossi non dispersivi nella regione APAC
Si prevede che la regione Asia-Pacifico rappresenterà il 36-40% della domanda nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,5-7,9%. Tra i paesi leader figurano la Cina, seguita da Giappone, Corea del Sud, India e Australia. La presenza di un'ampia base di industrie manifatturiere e l'installazione di sistemi HVAC stanno favorendo l'adozione dei sensori.
In Cina e in India vi è un ampio margine di crescita per le vendite di grandi volumi nei settori dell'edilizia, dell'industria automobilistica, della chimica e dei macchinari industriali. Mentre Giappone e Corea del Sud si concentrano su strumentazione e produzione manifatturiera, il settore della gestione dell'energia e delle risorse rientra nelle competenze dell'Australia. Vi è una crescente necessità di modernizzazione industriale, miglioramento della qualità dell'aria, efficienza energetica e gestione delle emissioni.
Mercato degli infrarossi non dispersivi in Medio Oriente e Africa
Le previsioni di mercato per la tecnologia a infrarossi non dispersiva indicano che la domanda in Medio Oriente e Africa dovrebbe crescere a un tasso annuo composto (CAGR) del 7,1-7,5%, con l'Arabia Saudita in testa all'adozione regionale. Gli investimenti in infrastrutture commerciali ed edifici intelligenti negli Emirati Arabi Uniti stimoleranno le applicazioni HVAC e le soluzioni per la qualità dell'aria interna, mentre il Sudafrica potrà contribuire al segmento attraverso l'industria mineraria e la lavorazione industriale.
Le infrastrutture energetiche in Arabia Saudita possono favorire lo sviluppo di applicazioni per il rilevamento di idrocarburi e il monitoraggio dei processi, mentre gli Emirati Arabi Uniti si concentreranno sull'efficienza energetica e sulla connettività infrastrutturale, e il Sudafrica avrà bisogno di soluzioni robuste per la misurazione del gas nei settori minerario, chimico e industriale. Il resto del Medio Oriente e dell'Africa adotterà gradualmente l'uso di sistemi di monitoraggio in progetti energetici, idrici, manifatturieri e infrastrutturali. Le difficili condizioni di lavoro generano una crescente domanda di sensori robusti e soluzioni di calibrazione.
Analisi di segmentazione
Tipo di gas
Si prevede che il segmento dei gas si espanderà a un tasso di crescita annuo composto (CAGR) del 7,0-7,4% nel periodo 2026-2034. L'anidride carbonica rimane fondamentale per la ventilazione degli edifici e il monitoraggio ambientale, mentre gli idrocarburi e i gas refrigeranti acquisiscono importanza per i requisiti di sicurezza e di controllo delle perdite. Le applicazioni dell'esafluoruro di zolfo rimangono specializzate ma tecnicamente significative, soprattutto laddove è richiesto un rilevamento sensibile delle perdite.
- Anidride carbonica: la CO2 rappresenta la base di domanda più ampia poiché le applicazioni HVAC, per la qualità dell'aria interna, mediche e per gli ambienti controllati richiedono la misurazione continua della concentrazione. La sua consolidata architettura di sensori supporta un'ampia integrazione nelle apparecchiature connesse.
- Idrocarburi: Il rilevamento degli idrocarburi è strategicamente importante per la sicurezza nei settori petrolifero e del gas, automobilistico, minerario e industriale. Il metano e i gas correlati richiedono un rilevamento selettivo e un funzionamento affidabile in condizioni ambientali variabili.
- Gas refrigeranti: il rilevamento dei refrigeranti sta acquisendo sempre maggiore importanza man mano che le apparecchiature di raffreddamento si orientano verso refrigeranti a basso potenziale di riscaldamento globale e il monitoraggio delle perdite diventa più rilevante negli impianti HVAC commerciali e industriali.
- Esafluoruro di zolfo: il rilevamento di SF6 è utile in applicazioni elettriche e industriali specializzate, dove l'identificazione delle perdite è importante per l'integrità delle apparecchiature, la gestione ambientale e la pianificazione della manutenzione.
Applicazione
Si prevede che le applicazioni registreranno un CAGR del 7,1-7,5%. Il settore HVAC rimane l'applicazione principale, poiché la ventilazione a controllo della domanda si basa sempre più sui dati di concentrazione dei gas. Il monitoraggio, il rilevamento e l'analisi ampliano l'utilizzo alla sicurezza industriale, alla misurazione delle emissioni, al controllo di processo e ai sistemi analitici specializzati.
- HVAC: Le applicazioni HVAC vantano una base installata consolidata, ma continuano ad espandersi grazie agli aggiornamenti degli edifici intelligenti, all'ottimizzazione energetica e alle iniziative per la qualità dell'aria interna. I sensori integrati supportano le decisioni automatizzate in materia di ventilazione.
- Monitoraggio: Le applicazioni di monitoraggio spaziano in ambito ambientale, industriale, medico ed edilizio. La misurazione continua migliora la visibilità sulle variazioni delle concentrazioni di gas e supporta le decisioni operative preventive.
- Rilevamento e analisi: le applicazioni di rilevamento e analisi richiedono una precisione elevata e una calibrazione specifica per l'applicazione. Sono strategicamente importanti nei processi industriali, nei test automobilistici, nel controllo delle emissioni e negli ambienti di laboratorio specializzati.
Industria
Si prevede che il settore industriale crescerà a un tasso annuo composto (CAGR) del 7,3-7,7%, a causa delle crescenti esigenze di monitoraggio dei gas nei settori manifatturiero, energetico, dei trasporti, sanitario e alimentare. Il settore petrolifero e del gas si posiziona come quello a più rapida crescita, poiché il monitoraggio del metano e degli idrocarburi ha un impatto sempre maggiore sulla sicurezza operativa e sulla gestione delle emissioni.
- Settore automobilistico e dei trasporti: i test sui veicoli, il monitoraggio dell'aria nell'abitacolo, lo sviluppo di carburanti alternativi e l'analisi delle emissioni creano una domanda di tecnologie di rilevamento dei gas compatte e a risposta rapida.
- Prodotti chimici: Gli impianti chimici necessitano di misurazioni affidabili per il controllo dei processi, la sicurezza, la gestione delle emissioni e l'individuazione delle perdite, privilegiando sensori con elevata selettività e stabilità ambientale.
- Settore petrolifero e del gas: le applicazioni nel settore petrolifero e del gas si concentrano sul rilevamento degli idrocarburi, sul monitoraggio del metano, sull'analisi dei processi e sulla protezione dei lavoratori. Il rilevamento continuo può favorire un'identificazione più rapida di condizioni anomale del gas.
- Settore medico: Le applicazioni mediche utilizzano la misurazione dei gas nei sistemi respiratori, nelle apparecchiature per l'anestesia, negli strumenti di laboratorio e negli ambienti controllati, dove una misurazione affidabile della concentrazione è fondamentale per garantire le prestazioni delle apparecchiature.
- Trasformazione alimentare: la trasformazione alimentare utilizza sensori di gas per il controllo dell'atmosfera, il monitoraggio dello stoccaggio, i sistemi di combustione e l'ottimizzazione dei processi, creando una domanda di sensori compatti adatti ad apparecchiature automatizzate.
Panoramica dell'opportunità
|
Industria |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Settore automobilistico e dei trasporti |
Mezzo |
Test sulle emissioni |
Scalatura |
|
Prodotti chimici |
Mezzo |
Sicurezza del processo |
Maturo |
|
Petrolio e gas |
Alto |
Monitoraggio del metano |
Scalatura |
|
Medico |
Mezzo |
Controllo del gas |
Maturo |
|
Trasformazione alimentare |
Basso |
Controllo dell'atmosfera |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dell'infrarosso non dispersivo (NDIR).
Espansione della ventilazione a domanda controllata
La crescente preoccupazione per la qualità dell'aria interna aumenta la necessità di misurazioni continue di CO2 in edifici commerciali, istituti scolastici, strutture sanitarie e mezzi di trasporto. I sistemi di ventilazione a controllo della domanda possono essere utilizzati per adattarsi alle variazioni del numero di occupanti e controllare l'apporto di aria esterna in base a dati reali, non a programmi preimpostati. Ciò creerà un'opportunità per l'integrazione di piccoli sensori a infrarossi di CO2 in termostati, unità di trattamento aria, sistemi di gestione degli edifici e controllori di ambiente. Esistono opportunità di commercializzazione non solo nelle nuove costruzioni, ma anche attraverso programmi di ammodernamento. I produttori di sensori che forniscono misurazioni stabili, consumano poca energia, hanno dimensioni ridotte e capacità di comunicazione digitale sono ben posizionati per trarre vantaggio da questa tendenza. Questa tendenza offre una dinamica positiva di ricavi ricorrenti, poiché i sensori dovranno essere sostituiti, ricalibrati o aggiornati.
Crescente attenzione da parte dell'industria alla sicurezza continua del gas
Gli impianti industriali stanno adottando sempre più tecniche di misurazione dei gas, data la possibilità che si verifichino problemi tra una misurazione e l'altra. Il monitoraggio dei gas combustibili e delle emissioni in settori come quello petrolifero e del gas, chimico, minerario e manifatturiero è in costante crescita. La tecnica a infrarossi può rappresentare una soluzione ideale in questo contesto, poiché la resistenza agli agenti contaminanti e la misurazione ottica possono fare la differenza in termini di affidabilità rispetto alle tecniche soggette a contaminazione da catalizzatori. L'aspetto commerciale è particolarmente importante in ambienti difficili, dove l'accessibilità per la manutenzione e gli allarmi indesiderati possono interrompere la produzione. La domanda si sta inoltre evolvendo da singoli strumenti a sistemi di sicurezza completi che includono funzioni di rilevamento, allarme, connettività e analisi. I fornitori in grado di produrre componenti robusti con sensori calibrati per l'applicazione specifica saranno quindi in grado di rifornire sia i produttori di apparecchiature che gli utenti finali.
Gestione del refrigerante e sistemi di raffreddamento a basso GWP
Il passaggio a refrigeranti con un minore potenziale di riscaldamento globale (GWR) comporterà una maggiore necessità di tecnologie di rilevamento accurate nelle applicazioni di refrigerazione commerciale, condizionamento dell'aria, pompe di calore e raffreddamento industriale. Con la crescente varietà di refrigeranti, i sistemi di rilevamento dovranno essere in grado di rilevare diverse lunghezze d'onda di assorbimento, evitando al contempo le interferenze dovute all'umidità e ad altri fattori ambientali. Ciò implicherà l'adozione di tecnologie a infrarossi, che possono essere progettate per adattarsi alle specifiche caratteristiche dei refrigeranti e integrate nelle apparecchiature. Questa tendenza è particolarmente importante per i produttori di apparecchiature originali (OEM), poiché la scelta dei sensori diventerà parte integrante della progettazione di un sistema sicuro e di facile manutenzione, anziché una semplice opzione aggiuntiva. Le aziende possono trarre vantaggio dalla progettazione di sensori portatili in grado di rilevare una varietà di refrigeranti e di fornire diagnostica digitale.
Tendenze future del mercato dell'infrarosso non dispersivo (NDIR)
Intelligenza periferica e rilevamento autodiagnostico
Le tendenze del mercato dell'infrarosso non dispersivo indicano che le future architetture dei sensori integreranno probabilmente una maggiore capacità di elaborazione direttamente nel modulo di rilevamento, consentendo la gestione della linea di base, la compensazione della deriva, l'identificazione dei guasti e la calibrazione adattiva. Anziché trasmettere solo un valore di concentrazione, i moduli intelligenti possono fornire informazioni diagnostiche sugli effetti della temperatura, il degrado ottico, la condensa e le condizioni operative anomale. Ciò può ridurre la dipendenza da controller esterni e semplificare l'integrazione in sistemi HVAC, industriali e portatili connessi. L'elaborazione edge potrebbe inoltre consentire ai produttori di differenziare i prodotti tramite software anziché solo tramite l'ottica. Nel tempo, le piattaforme di sensori con diagnostica integrata potrebbero supportare la manutenzione predittiva, identificando il deterioramento delle prestazioni prima che la qualità della misurazione diventi inaccettabile. Questa tendenza è particolarmente rilevante per le installazioni distribuite, dove l'accesso fisico a ciascun sensore è costoso. Potrebbe quindi spostare le decisioni di acquisto verso le prestazioni totali del ciclo di vita piuttosto che verso il prezzo iniziale del componente.
Piattaforme multigass e architetture ottiche modulari
Si prevede che il rilevamento di più gas acquisirà un'importanza strategica nel mercato dell'infrarosso non dispersivo, poiché i produttori di apparecchiature cercano di ridurre il numero di componenti ed espandere le funzionalità all'interno di piattaforme compatte. I progressi nei percorsi ottici, nei rivelatori, nei filtri e nell'elaborazione del segnale possono consentire alle architetture di sensori correlate di rilevare anidride carbonica, metano, refrigeranti e altri gas con configurazioni specifiche per l'applicazione. Le piattaforme modulari possono accorciare i cicli di sviluppo del prodotto perché le strutture elettroniche e meccaniche comuni possono essere adattate a diversi tipi di gas. Questo approccio è interessante per i produttori di apparecchiature HVAC, per la sicurezza industriale, per il settore automobilistico e per l'analisi, che servono molteplici applicazioni. La tendenza incoraggia inoltre i fornitori a sviluppare librerie di calibrazione configurabili e interfacce digitali che semplificano l'integrazione delle apparecchiature. Poiché i clienti richiedono sempre più portafogli di sensori flessibili, le aziende in grado di combinare la competenza ottica con una produzione scalabile hanno buone probabilità di migliorare il proprio posizionamento competitivo e ridurre la duplicazione ingegneristica.
Opportunità di mercato nell'infrarosso non dispersivo (NDIR)
Rilevamento integrato nelle apparecchiature degli edifici intelligenti
Le apparecchiature per edifici intelligenti rappresentano un'interessante opportunità di investimento, poiché il rilevamento dei gas può diventare un componente standard di sistemi di ventilazione, termostati, monitor della qualità dell'aria e sistemi di gestione degli edifici connessi. I fornitori possono rivolgersi ai produttori di apparecchiature anziché affidarsi esclusivamente alla vendita di sensori singoli, creando opportunità per implementazioni integrate su larga scala. Le strategie di prodotto dovrebbero privilegiare dimensioni compatte, basso consumo energetico, interfacce digitali, lunghi intervalli di calibrazione e prestazioni affidabili in presenza di variazioni di temperatura e umidità. Le maggiori opportunità si presenteranno probabilmente laddove i dati rilevati influenzano direttamente le decisioni relative alla ventilazione o alla gestione energetica. Le partnership con produttori di sistemi HVAC, aziende di controllo e integratori di sistemi possono accelerare la definizione delle specifiche e ridurre i costi di acquisizione dei clienti. Una piattaforma modulare in grado di supportare diversi intervalli di concentrazione e protocolli di comunicazione può ulteriormente ampliare le applicazioni, riducendo al contempo i requisiti di sviluppo per ciascuna famiglia di apparecchiature.
Monitoraggio specializzato per impianti energetici e industriali
Gli impianti energetici e industriali offrono opportunità per sistemi di rilevamento specifici per applicazioni, che combinano la misurazione dei gas con allarmi, comunicazioni e analisi. Il monitoraggio di metano, idrocarburi, refrigeranti e gas di processo può supportare gli obiettivi di sicurezza operativa, manutenzione e gestione delle emissioni. I fornitori possono creare valore personalizzando configurazioni ottiche, protezione ambientale, procedure di calibrazione e connettività in base alle specifiche condizioni operative, anziché vendere moduli generici. La domanda è particolarmente rilevante per gli impianti in cui l'ispezione è difficile o dove gli arresti imprevisti comportano significative conseguenze finanziarie. Investimenti strategici in sensori robusti, strumenti portatili e rilevatori fissi in rete possono essere utili in diverse fasi del ciclo di vita del cliente. Le aziende possono inoltre espandersi attraverso partnership con fornitori di automazione industriale e società di ingegneria, consentendo alla tecnologia dei sensori di diventare parte integrante di programmi di modernizzazione degli impianti più ampi, anziché rimanere un componente a sé stante.
Sviluppi recenti
- Giugno 2026: Honeywell International Inc. ha aggiornato le risorse relative al sensore di gas 4R NDIR, includendo un pacchetto software per la valutazione e la documentazione del prodotto per il rilevamento di idrocarburi. L'aggiornamento supporta le attività di integrazione e valutazione della piattaforma NDIR di Honeywell per le applicazioni di rilevamento di gas. La documentazione del prodotto è stata pubblicata attraverso i canali di Honeywell dedicati alle soluzioni di rilevamento nel corso del 2026.
- Marzo 2026: Honeywell International Inc. ha presentato il suo sensore di gas idrocarburici NDIR serie 4 per il rilevamento di metano, propano e butano in ambienti minerari, petroliferi e del gas, petrolchimici, delle materie plastiche e manifatturieri. Il sensore è progettato per rilevatori fissi e portatili e incorpora funzionalità volte a migliorare le prestazioni in condizioni di umidità e ambienti difficili.
- Gennaio 2026: Cambustion Limited si è aggiudicata un contratto con l'Università di Loughborough per la fornitura di un analizzatore di gas che utilizza le tecnologie FID, NDIR e CLD. Il sistema consente la misurazione ad alta velocità di idrocarburi, CO, CO2, NO e NO2 per la ricerca sulla combustione e sulle turbine a gas, dimostrando il continuo utilizzo della tecnologia NDIR in applicazioni di ricerca avanzate nei settori automobilistico ed energetico.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -