
Marché des réseaux de capteurs sans fil pour le pétrole et le gaz : prévisions 2034
Rapport d'analyse du marché des réseaux de capteurs sans fil pour le secteur pétrolier et gazier : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par application (amont, intermédiaire, aval) ; technologie (Bluetooth, ZigBee, LPWA cellulaire, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013154
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
6,32 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,12 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,45 %
taux de croissance
Marché adressable
87,21 milliards de dollars américains
(2026-2034)
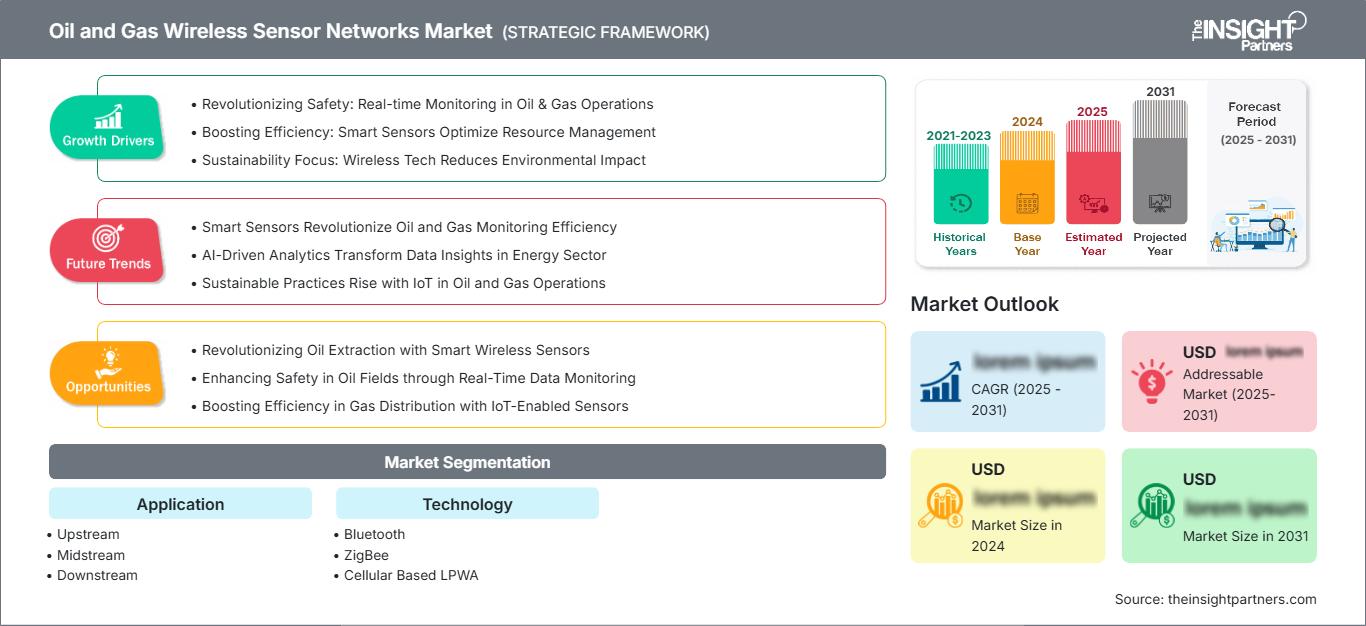
Le marché des réseaux de capteurs sans fil pour l'industrie pétrolière et gazière était évalué à 6,32 milliards de dollars américains en 2025 et devrait atteindre 13,12 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 8,45 % sur la période 2026-2034 . Ce marché bénéficie du déploiement croissant des technologies de numérisation industrielle dans les opérations en amont, intermédiaires et en aval. Les plateformes de détection sans fil améliorent la surveillance des actifs en temps réel, la visibilité opérationnelle, la sécurité des travailleurs et la maintenance prédictive, tout en réduisant la complexité d'installation sur les sites pétroliers et gaziers géographiquement dispersés.
En Amérique du Nord, l'augmentation des investissements dans les infrastructures intelligentes des champs pétroliers et la modernisation des réseaux de pipelines vieillissants continuent de dynamiser le marché des réseaux de capteurs sans fil pour l'industrie pétrolière et gazière . Ce marché régional devrait connaître une croissance annuelle composée de 7,8 % à 8,4 % jusqu'en 2034, portée par l'adoption de l'Internet industriel des objets (IIoT), le renforcement des réglementations en matière d'intégrité des pipelines et le déploiement croissant de solutions de surveillance sans fil pour les sites de production isolés, les stations de compression et les terminaux de stockage.
Analyse et perspectives du marché des réseaux de capteurs sans fil pour l'industrie pétrolière et gazière
- Amérique du Nord : La région représentait une part de 34 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034. D’importants investissements dans les champs pétroliers numériques, une infrastructure énergétique mature et une surveillance accrue de l’intégrité des pipelines continuent de soutenir l’expansion régionale.
- États-Unis : Le pays représentait 74 à 78 % du marché nord-américain en 2025 et devrait enregistrer un TCAC de 7,9 à 8,5 % entre 2026 et 2034 , grâce aux activités de production de schiste bitumineux, à la modernisation des raffineries et aux investissements dans l'automatisation industrielle.
- Europe : L’Europe a capté une part de marché de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,0 % entre 2026 et 2034. La Norvège, le Royaume-Uni, l’Allemagne et les Pays-Bas restent en tête du déploiement de la surveillance numérique dans les installations offshore et aval.
- Asie-Pacifique : La région Asie-Pacifique représentait 26 à 30 % du marché en 2025 et devrait connaître la croissance régionale la plus rapide, avec un TCAC de 9,2 à 9,8 % entre 2026 et 2034. La Chine, l’Inde, l’Australie, le Japon et la Corée du Sud continuent d’investir dans la modernisation des raffineries et les technologies de communication sans fil industrielles.
- Segment le plus important : Application – Le secteur en amont détenait une part de marché de 42 à 46 % en 2025 et devrait croître à un TCAC de 8,3 à 8,9 % entre 2026 et 2034 , grâce au déploiement croissant de systèmes de surveillance à distance des actifs et de maintenance prédictive.
- Segment à forte croissance : Technologie – Les réseaux LPWA cellulaires représentaient 24 à 28 % de parts de marché en 2025 et devraient enregistrer un TCAC de 10,2 à 10,8 % entre 2026 et 2034 , sous l’impulsion des besoins de connectivité longue portée et du déploiement croissant de l’Internet des objets industriels.
- Principales entreprises analysées en détail : Analog Devices, Inc. ; ABB Ltd. ; Baker Hughes Company ; Cisco Systems, Inc. ; Emerson Electric Co. ; Honeywell International Inc. ; Halliburton Company ; Huawei Technologies Co., Ltd. ; Mettler-Toledo International Inc. ; Omega Engineering, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'essor de la connectivité sans fil dans l'industrie a profondément transformé le marché des réseaux de capteurs sans fil pour le secteur pétrolier et gazier au cours de la dernière décennie. On observe une utilisation accrue des solutions de détection sans fil pour mesurer la pression, les vibrations, la température, la corrosion, les émissions et l'état des équipements, sans aucun câble. Les progrès réalisés en matière de normes de communication basse consommation, d'informatique de périphérie, d'efficacité énergétique des batteries et de cybersécurité industrielle ont permis aux opérateurs d'étendre le déploiement de leurs réseaux de capteurs sans fil sur les plateformes offshore, les pipelines, les usines de GNL et les raffineries. Ces initiatives contribueront à améliorer l'efficacité des processus de production tout en réduisant les coûts de maintenance et les arrêts non planifiés.
On s'attend à ce que, dans le futur, les investissements augmentent dans les nouvelles économies productrices d'hydrocarbures, que les infrastructures énergétiques existantes soient modernisées et que les gouvernements prennent des initiatives pour numériser le secteur. Le recours accru aux solutions de gestion d'actifs dans le nuage, à la maintenance prédictive basée sur l'IA et aux réseaux sans fil privés industriels favorisera les perspectives de déploiement à long terme.
Rapport sur le marché des réseaux de capteurs sans fil pour le secteur pétrolier et gazier
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,32 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,12 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,45% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des réseaux de capteurs sans fil pour le secteur pétrolier et gazier
La croissance du marché est aujourd'hui fortement tirée par l'essor des opérations intelligentes et de la gestion numérique des actifs dans le secteur pétrolier et gazier. Les entreprises pétrolières et gazières s'attachent désormais à surveiller en permanence leurs équipements afin d'en accroître l'efficacité, de réduire les coûts de maintenance et de se conformer aux réglementations environnementales. Le déploiement de capteurs sans fil facilite l'installation dans des environnements à risque et difficiles d'accès, tout en réduisant les temps d'arrêt. Face à la modernisation croissante des installations existantes, le besoin d'infrastructures sans fil fiables et évolutives, capables d'assurer la maintenance prédictive, la surveillance de l'état des équipements et l'optimisation des processus au sein des réseaux de production, se fait de plus en plus sentir.
Un autre facteur déterminant est la transformation de la chaîne de valeur industrielle. La coopération croissante entre les fabricants de capteurs, les fournisseurs de semi-conducteurs, les prestataires de technologies de communication, les fournisseurs de plateformes cloud et les sociétés de services pétroliers favorise la création de solutions de surveillance. Les progrès réalisés dans les domaines des batteries, de la récupération d'énergie, des passerelles industrielles et de l'informatique de périphérie prolongent la durée de vie des systèmes et en réduisent le coût.
Le rapport sur le marché des réseaux de capteurs sans fil pour l'industrie pétrolière et gazière souligne l'importance croissante des innovations en matière de produits, de cybersécurité, d'interopérabilité et de partenariats. Les principaux acteurs du secteur, tels qu'Analog Devices, Inc., ABB Ltd., Baker Hughes Company, Cisco Systems, Inc., Emerson Electric Co., Honeywell International Inc., Halliburton Company, Huawei Technologies Co., Ltd., Mettler-Toledo International Inc. et Omega Engineering, Inc., continuent d'enrichir leurs gammes de capteurs sans fil destinés aux environnements industriels difficiles.
Les investissements sur le marché sont axés sur les plateformes IoT industrielles, l'intégration de l'intelligence artificielle, les diagnostics via les services cloud et les communications sans fil privées industrielles. Les entreprises améliorent également leurs logiciels et leurs matériels afin de proposer des solutions de surveillance complètes. Les fusions-acquisitions, la coopération technologique et le développement des services numériques renforcent la compétitivité et permettent de répondre à l'évolution des besoins d'exploitation des installations énergétiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des réseaux de capteurs sans fil pour le secteur pétrolier et gazier : Perspectives stratégiques
Perspectives régionales
Marché des réseaux de capteurs sans fil pour le pétrole et le gaz en Amérique du Nord
L'Amérique du Nord représentait 34 à 38 % du marché des réseaux de capteurs sans fil pour l'industrie pétrolière et gazière en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034. La région bénéficie d'importantes activités de production en amont, d'un réseau de pipelines mature et d'investissements élevés dans l'automatisation industrielle. Les opérateurs énergétiques poursuivent le remplacement des systèmes de surveillance traditionnels par des réseaux de capteurs sans fil qui permettent une visibilité en temps réel des actifs, une maintenance prédictive et une sécurité opérationnelle accrue sur des installations géographiquement dispersées.
Les États-Unis et le Canada demeurent les principaux moteurs de la demande régionale, grâce à l'exploitation continue du gaz de schiste, à la production en mer et à la modernisation des raffineries. Les exploitants de pipelines déploient de plus en plus de solutions de détection sans fil pour la détection des fuites, la surveillance de la corrosion et le diagnostic des équipements, afin d'améliorer la conformité réglementaire et de réduire les coûts de maintenance. Le déploiement croissant de plateformes de l'Internet industriel des objets et d'infrastructures de communication sans fil privées contribue également à l'expansion du marché régional.
Marché américain des réseaux de capteurs sans fil pour le pétrole et le gaz
Les États-Unis représentaient 74 à 78 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 7,9 à 8,5 % entre 2026 et 2034. La production à grande échelle de gaz de schiste, le développement des infrastructures de GNL et la modernisation des raffineries continuent d'alimenter une demande soutenue en technologies de surveillance sans fil. Les principaux fournisseurs de solutions d'automatisation industrielle et les entreprises de technologies énergétiques maintiennent des activités importantes sur le marché intérieur, favorisant ainsi l'innovation continue et le déploiement de plateformes de détection avancées.
L'augmentation des investissements dans les initiatives numériques pour les champs pétroliers a accéléré leur adoption dans les opérations de forage en amont, les infrastructures de transport intermédiaires et les installations de raffinage en aval. Les opérateurs intègrent de plus en plus la détection sans fil aux plateformes d'analyse en nuage, d'informatique de périphérie et de maintenance prédictive afin d'améliorer l'efficacité de la production et de minimiser les temps d'arrêt imprévus. L'accent mis en permanence sur la sécurité des travailleurs et la surveillance environnementale renforce encore les perspectives de déploiement à long terme à travers le pays.
Marché européen des réseaux de capteurs sans fil pour le pétrole et le gaz
L'Europe détenait entre 24 et 28 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8 % entre 2026 et 2034. La Norvège demeure le principal marché régional grâce à son importante production offshore et à l'adoption généralisée des solutions de gestion d'actifs numériques. Le Royaume-Uni poursuit ses investissements dans la modernisation des infrastructures offshore tout en soutenant la décarbonation industrielle par le biais de technologies opérationnelles intelligentes.
L'Allemagne privilégie la modernisation des raffineries, l'automatisation des procédés et la numérisation industrielle, créant ainsi un contexte favorable au déploiement de capteurs sans fil dans les installations en aval. La France, l'Italie et l'Espagne continuent de renforcer leurs capacités de surveillance industrielle grâce à des investissements dans la modernisation des infrastructures énergétiques, les technologies de conformité environnementale et les systèmes de communication industrielle avancés. La conjugaison des objectifs d'efficacité opérationnelle et des exigences de sécurité de plus en plus strictes continue de soutenir la demande régionale.
Marché des réseaux de capteurs sans fil pour le secteur pétrolier et gazier en Asie-Pacifique
La région Asie-Pacifique représentait 26 à 30 % du marché mondial en 2025 et devrait enregistrer le taux de croissance annuel composé (TCAC) régional le plus élevé, soit 9,2 à 9,8 %, entre 2026 et 2034. La Chine est en tête du déploiement régional grâce à l'expansion de ses raffineries, la construction de pipelines et ses investissements dans l'automatisation industrielle, tandis que l'Inde poursuit l'accélération de la transformation numérique de son secteur pétrolier.
Le Japon et la Corée du Sud privilégient la surveillance industrielle avancée pour les opérations de raffinage, tandis que l'Australie encourage son adoption dans les installations de GNL et les gisements situés en amont, même dans les zones reculées. Les initiatives de modernisation industrielle soutenues par les gouvernements et les projets d'infrastructures énergétiques en expansion continuent de créer d'importantes opportunités pour les technologies de détection sans fil dans toute la région.
Marché des réseaux de capteurs sans fil pour le pétrole et le gaz au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 8,8 % à 9,4 % entre 2026 et 2034 , grâce à d'importantes réserves d'hydrocarbures, à l'augmentation des investissements dans les technologies numériques des champs pétroliers et à la modernisation des infrastructures de production. L'Arabie saoudite demeure le principal marché régional, tandis que les Émirats arabes unis poursuivent le développement de l'automatisation industrielle dans les opérations en amont et en aval.
L'Afrique du Sud privilégie la modernisation des raffineries et les applications de surveillance industrielle, tandis que le reste de la région MENA continue d'investir dans l'expansion des pipelines, les installations de stockage et les systèmes de production intelligents. L'importance croissante accordée à l'efficacité opérationnelle, à la maintenance prédictive et à la surveillance environnementale devrait favoriser l'adoption régionale des technologies de réseaux de capteurs sans fil au cours de la période prévisionnelle.
Analyse de segmentation
Application
Le segment des applications a représenté la plus grande contribution au marché, la catégorie Amont demeurant la principale source de revenus. Ce segment devrait croître à un TCAC de 8,3 % à 8,9 % entre 2026 et 2034. Le déploiement croissant de plateformes de surveillance numérique dans les activités d'exploration, de production, de transport et de raffinage continue d'améliorer l'efficacité opérationnelle, la sécurité et les capacités de maintenance prédictive. Le marché des réseaux de capteurs sans fil pour l'industrie pétrolière et gazière poursuit son expansion, les opérateurs privilégiant la connectivité sans fil dans des environnements industriels de plus en plus complexes.
- En amont : ce secteur domine la demande du marché grâce à l’utilisation intensive de capteurs sans fil pour la surveillance des têtes de puits, l’optimisation du forage, le diagnostic des équipements, la surveillance des réservoirs et la maintenance prédictive dans des environnements de production isolés.
- Secteur intermédiaire : Le déploiement croissant de ces infrastructures favorise la gestion de l’intégrité des pipelines, la détection des fuites, la surveillance de la pression, l’optimisation des stations de compression et la surveillance des installations de stockage, tout en réduisant les coûts d’inspection sur l’ensemble des vastes réseaux de transport.
- En aval : les solutions de surveillance sans fil améliorent l’automatisation des raffineries, l’optimisation des processus, la surveillance des émissions, la fiabilité des équipements et la sécurité opérationnelle tout en permettant une collecte continue de données provenant des actifs de production critiques.
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 9,0 % à 9,6 % entre 2026 et 2034 , portée par les progrès réalisés en matière de fiabilité des communications industrielles, d'efficacité énergétique, de cybersécurité et de connectivité longue portée. Le choix des technologies dépendra de plus en plus des environnements opérationnels, de la distance de communication, des exigences en matière d'autonomie des batteries et de la compatibilité avec les plateformes d'automatisation industrielle dans le secteur pétrolier et gazier.
- Bluetooth : principalement utilisé pour le diagnostic d’équipements à courte portée, les appareils de maintenance portables et les applications de surveillance industrielle localisées nécessitant une communication sans fil sécurisée et économe en énergie au sein des installations de production.
- ZigBee : largement utilisé dans les réseaux de capteurs industriels basse consommation où la communication maillée améliore la couverture, la fiabilité et la surveillance continue des usines de traitement et des installations de stockage complexes.
- LPWA cellulaire : Prend en charge la connectivité longue distance, la surveillance à distance des pipelines, les actifs de production distribués et les déploiements IoT industriels nécessitant une couverture géographique étendue, une grande évolutivité et une consommation d’énergie efficace.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
En amont |
Haut |
Puits numériques |
Mature |
|
En milieu de chaîne |
Moyen |
Sécurité des pipelines |
Mise à l'échelle |
|
En aval |
Haut |
Raffinage intelligent |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des réseaux de capteurs sans fil pour le secteur pétrolier et gazier
Extension de l'Internet industriel des objets à travers les infrastructures énergétiques
L'adoption croissante des technologies de l'Internet industriel des objets (IIoT) transforme les pratiques de surveillance et de contrôle dans le secteur pétrolier et gazier. Les opérateurs déploient de plus en plus de réseaux de capteurs sans fil pour collecter en continu des données opérationnelles provenant des puits, des pipelines, des réservoirs de stockage, des compresseurs et des installations de traitement. Ces systèmes améliorent la visibilité des actifs tout en permettant la maintenance prédictive, en réduisant les pannes d'équipement et en minimisant les interruptions de production coûteuses. L'intégration avec le cloud computing, l'intelligence artificielle et l'analyse de données en périphérie favorise une prise de décision opérationnelle plus rapide et une utilisation optimisée des ressources. La transformation numérique devenant une priorité stratégique pour les entreprises énergétiques, les investissements dans les technologies de détection intelligentes devraient s'accélérer, créant une demande soutenue pour des solutions de surveillance sans fil évolutives dans les secteurs de l'amont, du transport et de l'aval.
Accent accru sur la sécurité des pipelines et la gestion de l'intégrité des actifs
Les exploitants de pipelines renforcent leurs investissements dans les technologies de surveillance continue afin d'améliorer la sécurité d'exploitation, la conformité environnementale et la fiabilité des infrastructures. Les réseaux de capteurs sans fil fournissent des informations en temps réel sur les fluctuations de pression, les niveaux de corrosion, les variations de température, les contraintes structurelles et la détection des fuites sur l'ensemble des vastes réseaux de transport. Comparés aux systèmes filaires classiques, les déploiements sans fil simplifient l'installation dans les zones reculées tout en réduisant les besoins de maintenance et les coûts d'infrastructure. L'attention accrue portée par les autorités réglementaires à la réduction des émissions, à la prévention des accidents et à la transparence opérationnelle encourage l'adoption généralisée des systèmes de surveillance intelligents. La capacité à détecter les anomalies avant qu'elles ne provoquent des défaillances améliore considérablement la planification de la maintenance et réduit les risques opérationnels pour les entreprises énergétiques qui gèrent des infrastructures critiques.
Automatisation croissante des installations en amont et en aval
Les initiatives d'automatisation dans les installations d'exploration, de production, de raffinage et de stockage continuent de stimuler la demande en technologies de détection avancées. Les entreprises pétrolières et gazières intègrent de plus en plus les réseaux de capteurs sans fil aux systèmes de contrôle distribués, aux plateformes de supervision et aux logiciels de maintenance prédictive afin d'optimiser leur production. La surveillance automatisée réduit la fréquence des inspections manuelles tout en fournissant des informations opérationnelles continues sur les équipements fonctionnant en environnements dangereux. Les technologies modernes de communication sans fil améliorent également l'évolutivité, permettant aux opérateurs d'étendre la couverture de surveillance sans modifications majeures des infrastructures. Ces avantages opérationnels encouragent les investissements à long terme dans les plateformes de détection intelligentes, les entreprises cherchant à mettre en œuvre des stratégies de production plus sûres, plus efficaces et fondées sur les données tout au long de la chaîne de valeur énergétique.
Tendances futures du marché des réseaux de capteurs sans fil pour le secteur pétrolier et gazier
Amélioration de la surveillance des actifs sans fil grâce à l'intelligence artificielle
L'intelligence artificielle (IA) devient un élément essentiel des systèmes de surveillance industrielle, améliorant l'interprétation des volumes importants de données générées par les capteurs. L'analyse basée sur l'IA permet la détection précoce des pannes, la planification prédictive de la maintenance et l'optimisation opérationnelle sur les sites de forage, les pipelines et les raffineries. Les déploiements futurs devraient combiner l'apprentissage automatique et l'informatique de périphérie, permettant une prise de décision locale plus rapide tout en réduisant la latence de communication. Cette évolution du marché des réseaux de capteurs sans fil pour l'industrie pétrolière et gazière améliorera la fiabilité des équipements, réduira les coûts d'exploitation, renforcera la sécurité et favorisera des environnements de production d'énergie de plus en plus autonomes grâce à des écosystèmes de surveillance sans fil intelligents.
Réseaux sans fil industriels privés soutenant les champs pétrolifères numériques
L'infrastructure de communication sans fil privée devrait jouer un rôle de plus en plus crucial à mesure que les entreprises énergétiques étendent leurs opérations connectées sur des actifs géographiquement dispersés. Les réseaux industriels dédiés offrent une connectivité sécurisée, fiable et à faible latence à des milliers de capteurs sans fil fonctionnant simultanément dans des environnements exigeants. Les déploiements futurs intégreront des technologies de communication avancées aux plateformes cloud, aux jumeaux numériques, à la robotique et aux systèmes d'inspection autonomes. L'investissement croissant dans une architecture de communication industrielle résiliente renforcera la continuité des opérations, améliorera la cybersécurité et soutiendra les stratégies de transformation numérique à long terme de l'industrie pétrolière et gazière mondiale.
Opportunités du marché des réseaux de capteurs sans fil pour le secteur pétrolier et gazier
Développement des investissements dans l'énergie numérique dans les économies émergentes
Les pays émergents producteurs de pétrole continuent d'investir dans la modernisation des raffineries, la construction de pipelines, la production offshore et les infrastructures industrielles intelligentes. Ces projets offrent des opportunités considérables aux fournisseurs de solutions de détection sans fil capables de proposer des plateformes de surveillance évolutives et adaptées aux environnements d'exploitation difficiles. La disponibilité croissante de plateformes cloud industrielles, de technologies de communication sans fil abordables et d'analyses avancées permet aux opérateurs de moderniser simultanément leurs installations existantes et nouvelles. Les prévisions du marché des réseaux de capteurs sans fil pour l'industrie pétrolière et gazière indiquent que les fournisseurs qui nouent des partenariats régionaux, proposent un support technique localisé et offrent des services numériques intégrés seront bien placés pour tirer profit de l'expansion des investissements dans les infrastructures en Asie-Pacifique, au Moyen-Orient, en Afrique et sur certains marchés d'Amérique latine.
Plateformes de surveillance intégrées générant des revenus de service à long terme
Les fabricants d'équipements et les fournisseurs de solutions d'automatisation ont l'opportunité de diversifier leurs activités au-delà de la simple vente de matériel en proposant des services complets de suivi du cycle de vie. Les plateformes intégrées, combinant capteurs sans fil, analyse de données dans le cloud, cybersécurité, maintenance prédictive et gestion des actifs numériques, offrent des opportunités de revenus récurrents tout en renforçant les relations clients. Les entreprises capables de proposer des solutions interopérables compatibles avec les systèmes d'automatisation industrielle existants peuvent se démarquer sur un marché de plus en plus concurrentiel. L'investissement continu dans le développement logiciel, le diagnostic à distance et l'intelligence artificielle industrielle permettra aux fournisseurs de soutenir l'optimisation opérationnelle à long terme tout en améliorant la fiabilité et la durabilité des infrastructures énergétiques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -