
Mercato delle reti inalambriche di sensori per petrolio e gas: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle reti di sensori wireless per il settore petrolifero e del gas (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (upstream, midstream, downstream); tecnologia (Bluetooth, ZigBee, LPWA basato su rete cellulare, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00013154
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
6,32 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,12 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,45 %
Tasso di crescita
Mercato di riferimento
87,21 miliardi di dollari USA
(2026-2034)
Il mercato delle reti di sensori wireless per il settore petrolifero e del gas aveva un valore di 6,32 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13,12 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) dell'8,45% nel periodo 2026-2034 . Il mercato sta beneficiando della crescente diffusione delle tecnologie di digitalizzazione industriale nelle operazioni di estrazione, trasporto e distribuzione (upstream, midstream e downstream). Le piattaforme di rilevamento wireless migliorano il monitoraggio degli asset in tempo reale, la visibilità operativa, la sicurezza dei lavoratori e la manutenzione predittiva, riducendo al contempo la complessità di installazione in impianti petroliferi e del gas geograficamente distribuiti.
In tutto il Nord America, i crescenti investimenti in infrastrutture intelligenti per i giacimenti petroliferi e la modernizzazione delle reti di oleodotti obsolete continuano a rafforzare il mercato delle reti di sensori wireless per il settore petrolifero e del gas . Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 7,8-8,4% fino al 2034, grazie all'adozione dell'IoT industriale, a normative più severe in materia di integrità degli oleodotti e alla crescente diffusione di soluzioni di monitoraggio wireless per siti di produzione remoti, stazioni di compressione e terminali di stoccaggio.
Analisi e approfondimenti sul mercato delle reti di sensori wireless per il settore petrolifero e del gas.
- Nord America: La regione ha rappresentato una quota del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,4% nel periodo 2026-2034 . I consistenti investimenti nel settore petrolifero digitale, le infrastrutture energetiche mature e il crescente monitoraggio dell'integrità degli oleodotti continuano a sostenere l'espansione regionale.
- USA: Nel 2025 il Paese rappresentava il 74-78% del mercato nordamericano e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,9-8,5% nel periodo 2026-2034 , trainato dalle attività di produzione di shale gas, dalla modernizzazione delle raffinerie e dagli investimenti nell'automazione industriale.
- Europa: L'Europa ha conquistato una quota di mercato del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,0% nel periodo 2026-2034 . Norvegia, Regno Unito, Germania e Paesi Bassi continuano a essere all'avanguardia nell'implementazione del monitoraggio digitale negli impianti offshore e a valle.
- Asia-Pacifico: Nel 2025 la regione Asia-Pacifico rappresentava una quota di mercato del 26-30% e si prevede che registrerà la crescita regionale più rapida, con un CAGR del 9,2-9,8% nel periodo 2026-2034 . Cina, India, Australia, Giappone e Corea del Sud continuano a investire nella modernizzazione delle raffinerie e nelle tecnologie di comunicazione wireless industriale.
- Largest Segment: Application – Upstream held a 42–46% market share in 2025 and is projected to grow at a CAGR of 8.3–8.9% during 2026–2034, supported by increasing deployment of remote asset monitoring and predictive maintenance systems.
- High Growth Segment: Technology – Cellular Based LPWA represented 24–28% market share in 2025 and is anticipated to register a CAGR of 10.2–10.8% during 2026–2034, driven by long-range connectivity requirements and expanding industrial IoT deployments.
- Key companies analyzed in detail: Analog Devices, Inc.; ABB Ltd.; Baker Hughes Company; Cisco Systems, Inc.; Emerson Electric Co.; Honeywell International Inc.; Halliburton Company; Huawei Technologies Co., Ltd.; Mettler-Toledo International Inc.; Omega Engineering, Inc.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
The increasing needs for wireless connectivity in industries have brought about drastic changes in the oil and gas wireless sensor networks market in the past decade. There has been increased use of wireless sensing solutions to help measure pressure, vibration, temperature, corrosion, emissions, and the health of the equipment without using wires. Advances in low power communication standards, edge computing, battery efficiency, and industrial cybersecurity have enabled operators to increase the deployment of their wireless sensor networks in offshore platforms, pipelines, LNG plants, and refineries. These initiatives will help to boost the production process efficiency while decreasing the maintenance costs and the shutdowns that are unplanned.
There is an expectation that in the future, there will be more investments made in hydrocarbon-producing economies that are new, modernization of the existing energy infrastructure and initiatives by the government to digitize the industry. There will be the increased use of cloud-based asset management solutions, AI-powered predictive maintenance, and industrial private wireless networks that will aid in the long term deployment prospects.
Oil and Gas Wireless Sensor Networks Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 6.32 Billion |
| Market Size by 2034 | US$ 13.12 Billion |
| Global CAGR (2026 - 2034) | 8.45% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Oil and Gas Wireless Sensor Networks Market Analysis
La crescita del mercato è ora fortemente trainata dalla crescente transizione verso operazioni intelligenti e gestione digitale degli asset nel settore petrolifero e del gas. Le compagnie petrolifere e del gas si concentrano ora sul monitoraggio costante dei propri macchinari al fine di aumentarne l'efficienza, ridurre i costi di manutenzione e rispettare le normative ambientali. L'implementazione di sensori wireless semplifica l'installazione in ambienti rischiosi e difficilmente accessibili, riducendo al contempo i tempi di inattività. Con l'ammodernamento di un numero sempre maggiore di impianti obsoleti, aumenta la necessità di infrastrutture wireless affidabili e scalabili in grado di fornire manutenzione predittiva, monitoraggio delle condizioni e ottimizzazione dei processi nelle reti di produzione.
Un ulteriore fattore trainante è rappresentato dal cambiamento all'interno della catena del valore industriale. La crescente collaborazione tra produttori di sensori, fornitori di semiconduttori, fornitori di tecnologie di comunicazione, fornitori di piattaforme cloud e aziende di servizi per il settore petrolifero porta alla creazione di soluzioni di monitoraggio. I miglioramenti apportati alle batterie, al recupero energetico, ai gateway industriali e all'edge computing prolungano la durata dei sistemi e ne riducono i costi.
Il report sulla concorrenza nel mercato delle reti di sensori wireless per il settore petrolifero e del gas evidenzia la crescente importanza delle innovazioni di prodotto, della sicurezza informatica, dell'interoperabilità industriale e delle partnership. I principali attori del settore, come Analog Devices, Inc., ABB Ltd., Baker Hughes Company, Cisco Systems, Inc., Emerson Electric Co., Honeywell International Inc., Halliburton Company, Huawei Technologies Co., Ltd., Mettler-Toledo International Inc. e Omega Engineering, Inc., continuano ad ampliare la propria gamma di sensori wireless per l'utilizzo in ambienti industriali difficili.
Gli investimenti di capitale nel mercato sono diretti verso piattaforme IoT industriali, integrazione dell'intelligenza artificiale, diagnostica tramite servizi cloud e comunicazioni wireless private industriali. Le aziende stanno inoltre potenziando il proprio software, oltre all'hardware, per offrire soluzioni di monitoraggio complete. Ulteriori fusioni e acquisizioni, cooperazione tecnologica e sviluppo di servizi digitali migliorano la competitività e consentono di soddisfare le mutevoli esigenze operative degli impianti energetici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle reti di sensori wireless per il settore petrolifero e del gas: approfondimenti strategici
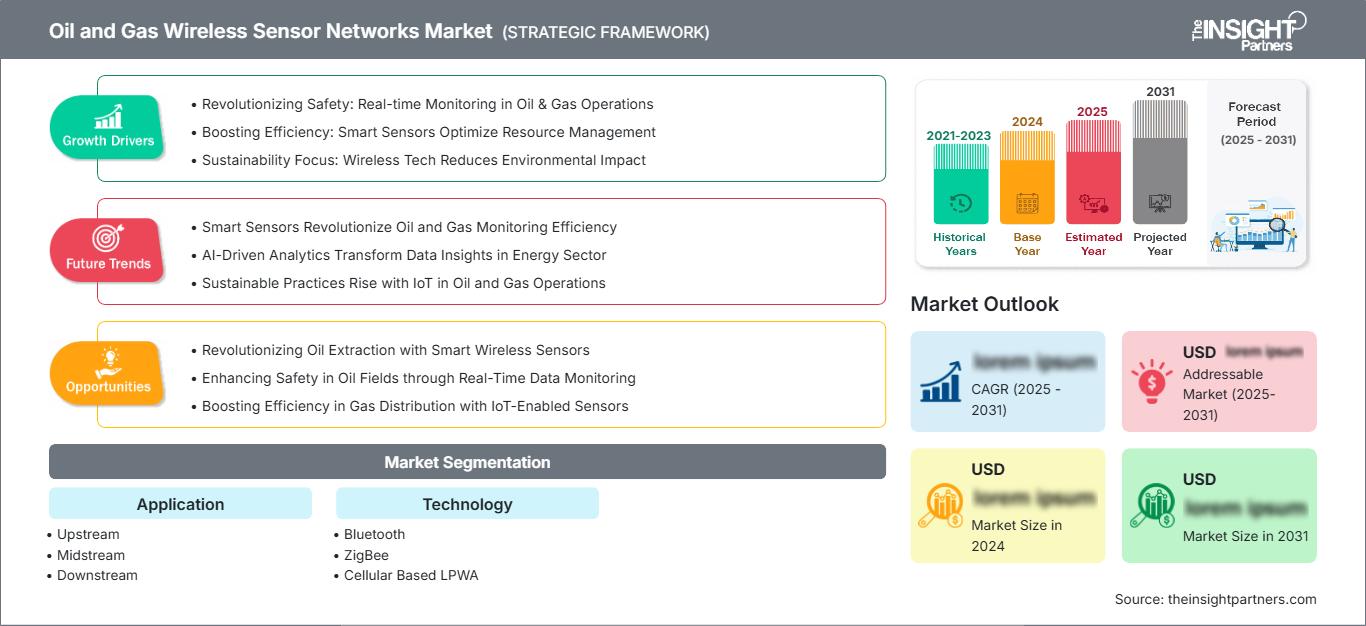
Approfondimenti regionali
Mercato nordamericano delle reti di sensori wireless per il settore petrolifero e del gas
Nel 2025, il Nord America rappresentava il 34-38% della quota di mercato delle reti di sensori wireless per il settore petrolifero e del gas , e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,4% nel periodo 2026-2034 . La regione beneficia di un'intensa attività di produzione a monte, di un'infrastruttura di gasdotti consolidata e di elevati investimenti nell'automazione industriale. Gli operatori del settore energetico continuano a sostituire i sistemi di monitoraggio tradizionali con reti di sensori wireless che consentono la visibilità in tempo reale degli asset, la manutenzione predittiva e una maggiore sicurezza operativa in impianti geograficamente distribuiti.
Gli Stati Uniti e il Canada rimangono i principali contributori alla domanda regionale grazie al continuo sviluppo dello shale gas, alla produzione offshore e alla modernizzazione delle raffinerie. Gli operatori di oleodotti e gasdotti implementano sempre più soluzioni di rilevamento wireless per l'individuazione di perdite, il monitoraggio della corrosione e la diagnostica delle apparecchiature, al fine di migliorare la conformità normativa e ridurre i costi di manutenzione. La crescente diffusione di piattaforme Internet of Things industriali e di infrastrutture di comunicazione wireless private supporta ulteriormente l'espansione del mercato regionale.
Mercato statunitense delle reti di sensori wireless per il settore petrolifero e del gas
Nel 2025 gli Stati Uniti rappresentavano il 74-78% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 7,9-8,5% nel periodo 2026-2034 . La produzione di shale gas su larga scala, l'espansione delle infrastrutture per il GNL e la modernizzazione degli impianti di raffinazione continuano a generare una domanda costante di tecnologie di monitoraggio wireless. I principali fornitori di automazione industriale e le aziende di tecnologie energetiche mantengono una solida presenza sul mercato interno, favorendo la continua innovazione e l'implementazione di piattaforme di rilevamento avanzate.
I crescenti investimenti in iniziative digitali per il settore petrolifero hanno accelerato l'adozione di queste tecnologie nelle operazioni di perforazione a monte, nelle infrastrutture di trasporto intermedie e negli impianti di raffinazione a valle. Gli operatori integrano sempre più spesso sensori wireless con analisi cloud, edge computing e piattaforme di manutenzione predittiva per migliorare l'efficienza produttiva e ridurre al minimo i tempi di inattività non pianificati. La continua attenzione alla sicurezza dei lavoratori e al monitoraggio ambientale rafforza ulteriormente le opportunità di implementazione a lungo termine in tutto il paese.
Mercato europeo delle reti di sensori wireless per il settore petrolifero e del gas
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,0% nel periodo 2026-2034 . La Norvegia rimane il mercato regionale leader grazie all'ampia produzione offshore e all'elevata adozione di soluzioni digitali per la gestione degli asset. Il Regno Unito continua a investire nella modernizzazione delle infrastrutture offshore, sostenendo al contempo la decarbonizzazione industriale attraverso tecnologie operative intelligenti.
La Germania punta sulla modernizzazione delle raffinerie, sull'automazione dei processi e sulla digitalizzazione industriale, creando condizioni favorevoli per l'implementazione di sensori wireless negli impianti a valle. Francia, Italia e Spagna continuano a rafforzare le capacità di monitoraggio industriale attraverso investimenti nell'ammodernamento delle infrastrutture energetiche, nelle tecnologie per la conformità ambientale e nei sistemi di comunicazione industriale avanzati. La combinazione di obiettivi di efficienza operativa e requisiti di sicurezza sempre più stringenti continua a sostenere la domanda regionale.
Mercato delle reti di sensori wireless per il settore petrolifero e del gas nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 26-30% del mercato globale e si prevede che registrerà il più alto tasso di crescita annuo composto (CAGR) regionale, pari al 9,2-9,8% nel periodo 2026-2034 . La Cina è leader nella diffusione delle tecnologie digitali a livello regionale, grazie all'espansione delle raffinerie, alla costruzione di oleodotti e agli investimenti nell'automazione industriale, mentre l'India continua ad accelerare la trasformazione digitale nel suo settore petrolifero.
Giappone e Corea del Sud puntano sul monitoraggio industriale avanzato per le operazioni di raffinazione, mentre l'Australia ne promuove l'adozione negli impianti di GNL e nelle infrastrutture di estrazione remote. Le iniziative governative di modernizzazione industriale e i progetti di espansione delle infrastrutture energetiche continuano a creare solide opportunità per le tecnologie di rilevamento wireless in tutta la regione.
Mercato delle reti di sensori wireless per il settore petrolifero e del gas in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% nel periodo 2026-2034 , grazie alle ingenti riserve di idrocarburi, ai crescenti investimenti nella digitalizzazione dei giacimenti petroliferi e alla modernizzazione delle infrastrutture di produzione. L'Arabia Saudita rimane il mercato regionale leader, mentre gli Emirati Arabi Uniti continuano ad espandere l'automazione industriale nelle operazioni a monte e a valle.
Il Sudafrica si concentra principalmente sulla modernizzazione delle raffinerie e sulle applicazioni di monitoraggio industriale, mentre il resto del Medio Oriente e dell'Africa continua a investire nell'espansione degli oleodotti, negli impianti di stoccaggio e nei sistemi di produzione intelligenti. Si prevede che la crescente attenzione all'efficienza operativa, alla manutenzione predittiva e al monitoraggio ambientale rafforzerà l'adozione regionale delle tecnologie di rete di sensori wireless nel periodo di previsione.
Analisi di segmentazione
Applicazione
Il segmento Applicazioni ha rappresentato il contributo maggiore al mercato, mentre la categoria Upstream è rimasta la principale fonte di ricavi. Si prevede che il segmento crescerà a un CAGR dell'8,3-8,9% nel periodo 2026-2034 . L'espansione dell'implementazione di piattaforme di monitoraggio digitale nelle attività di esplorazione, produzione, trasporto e raffinazione continua a migliorare l'efficienza operativa, la sicurezza e le capacità di manutenzione predittiva. Il mercato delle reti di sensori wireless per il settore petrolifero e del gas continua ad espandersi, poiché gli operatori danno priorità alla connettività wireless in ambienti industriali sempre più complessi.
- Settore Upstream: domina la domanda di mercato grazie all'ampio utilizzo di sensori wireless per il monitoraggio delle teste pozzo, l'ottimizzazione della perforazione, la diagnostica delle apparecchiature, la sorveglianza dei giacimenti e la manutenzione predittiva in ambienti di produzione remoti.
- Midstream: L'implementazione su larga scala supporta la gestione dell'integrità delle condotte, il rilevamento delle perdite, il monitoraggio della pressione, l'ottimizzazione delle stazioni di compressione e la sorveglianza degli impianti di stoccaggio, riducendo al contempo i costi di ispezione su vaste reti di trasporto.
- A valle: le soluzioni di monitoraggio wireless migliorano l'automazione delle raffinerie, l'ottimizzazione dei processi, il monitoraggio delle emissioni, l'affidabilità delle apparecchiature e la sicurezza operativa, consentendo al contempo la raccolta continua di dati da risorse produttive critiche.
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) del 9,0-9,6% nel periodo 2026-2034 , grazie ai miglioramenti nell'affidabilità delle comunicazioni industriali, nell'efficienza energetica, nella sicurezza informatica e nella connettività a lungo raggio. La scelta della tecnologia dipende sempre più dagli ambienti operativi, dalla distanza di comunicazione, dai requisiti di durata della batteria e dalla compatibilità con le piattaforme di automazione industriale nelle operazioni petrolifere e del gas.
- Bluetooth: adottato principalmente per la diagnostica di apparecchiature a corto raggio, dispositivi di manutenzione portatili e applicazioni di monitoraggio industriale localizzate che richiedono una comunicazione wireless sicura ed efficiente dal punto di vista energetico all'interno degli impianti di produzione.
- ZigBee: Ampiamente utilizzato per reti di sensori industriali a basso consumo energetico, dove la comunicazione mesh migliora la copertura, l'affidabilità e il monitoraggio continuo in impianti di lavorazione e magazzini complessi.
- LPWA basato su rete cellulare: supporta la connettività a lunga distanza, il monitoraggio remoto delle condotte, le risorse di produzione distribuite e le implementazioni IoT industriali che richiedono un'ampia copertura geografica, un'elevata scalabilità e un consumo energetico efficiente.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
A monte |
Alto |
Pozzi digitali |
Maturo |
|
Midstream |
Mezzo |
Sicurezza delle condotte |
Scalatura |
|
A valle |
Alto |
Raffinazione intelligente |
Scalatura |
Analisi dei fattori di crescita e dell'impatto delle reti di sensori wireless nel settore petrolifero e del gas.
Espansione dell'IoT industriale nelle infrastrutture energetiche
La crescente adozione delle tecnologie dell'Internet delle cose industriale (IIoT) sta trasformando le pratiche di monitoraggio e controllo nelle operazioni petrolifere e del gas. Gli operatori stanno implementando sempre più reti di sensori wireless per acquisire dati operativi continui da pozzi, oleodotti, serbatoi di stoccaggio, compressori e impianti di trattamento. Questi sistemi migliorano la visibilità degli asset, consentendo al contempo la manutenzione predittiva, riducendo i guasti alle apparecchiature e minimizzando le costose interruzioni di produzione. L'integrazione con il cloud computing, l'intelligenza artificiale e l'edge analytics supporta un processo decisionale operativo più rapido e un utilizzo ottimizzato delle risorse. Poiché la trasformazione digitale sta diventando una priorità strategica per le aziende energetiche, si prevede un'accelerazione degli investimenti in tecnologie di rilevamento intelligenti, creando una domanda sostenuta di soluzioni di monitoraggio wireless scalabili negli ambienti upstream, midstream e downstream.
Maggiore attenzione alla sicurezza delle condotte e alla gestione dell'integrità degli asset.
Gli operatori di oleodotti e gasdotti stanno intensificando gli investimenti in tecnologie di monitoraggio continuo per migliorare la sicurezza operativa, la conformità ambientale e l'affidabilità delle infrastrutture. Le reti di sensori wireless forniscono informazioni in tempo reale su fluttuazioni di pressione, livelli di corrosione, variazioni di temperatura, sollecitazioni strutturali e rilevamento di perdite su estese reti di trasporto. Rispetto ai sistemi cablati convenzionali, le implementazioni wireless semplificano l'installazione in luoghi remoti, riducendo al contempo le esigenze di manutenzione e i costi infrastrutturali. L'attenzione normativa verso la riduzione delle emissioni, la prevenzione degli incidenti e la trasparenza operativa continua a incoraggiare una più ampia adozione di sistemi di monitoraggio intelligenti. La capacità di rilevare anomalie prima che si verifichino guasti migliora significativamente la pianificazione della manutenzione e riduce il rischio operativo per le aziende energetiche che gestiscono infrastrutture critiche.
Automazione crescente degli impianti a monte e a valle
Le iniziative di automazione nei settori dell'esplorazione, produzione, raffinazione e stoccaggio continuano a stimolare la domanda di tecnologie di rilevamento avanzate. Le aziende del settore petrolifero e del gas integrano sempre più reti di sensori wireless con sistemi di controllo distribuiti, piattaforme di supervisione e software di manutenzione predittiva per ottimizzare l'efficienza produttiva. Il monitoraggio automatizzato riduce la frequenza delle ispezioni manuali, fornendo al contempo informazioni operative continue sulle apparecchiature che operano in ambienti pericolosi. Le moderne tecnologie di comunicazione wireless migliorano inoltre la scalabilità, consentendo agli operatori di estendere la copertura del monitoraggio senza la necessità di importanti modifiche infrastrutturali. Questi vantaggi operativi incoraggiano gli investimenti a lungo termine in piattaforme di rilevamento intelligenti, in quanto le aziende perseguono strategie di produzione più sicure, efficienti e basate sui dati lungo tutta la catena del valore energetico.
Tendenze future del mercato delle reti di sensori wireless per il settore petrolifero e del gas
L'intelligenza artificiale migliora il monitoraggio delle risorse wireless.
L'intelligenza artificiale sta diventando una componente essenziale dei sistemi di monitoraggio industriale, migliorando l'interpretazione di grandi volumi di dati generati dai sensori. Le analisi basate sull'IA consentono l'individuazione precoce dei guasti, la pianificazione predittiva della manutenzione e l'ottimizzazione operativa in siti di perforazione, oleodotti e impianti di raffinazione. Si prevede che le implementazioni future combineranno l'apprendimento automatico con l'edge computing, consentendo un processo decisionale locale più rapido e riducendo la latenza di comunicazione. Questa evoluzione del mercato delle reti di sensori wireless per il settore petrolifero e del gas migliorerà l'affidabilità delle apparecchiature, ridurrà i costi operativi, rafforzerà le prestazioni in termini di sicurezza e supporterà ambienti di produzione energetica sempre più autonomi attraverso ecosistemi di monitoraggio wireless intelligenti.
Reti wireless industriali private a supporto dei giacimenti petroliferi digitali
Si prevede che le infrastrutture private per le comunicazioni wireless acquisiranno sempre maggiore importanza con l'espansione delle attività connesse delle compagnie energetiche su asset geograficamente distribuiti. Le reti industriali dedicate forniscono connettività sicura, affidabile e a bassa latenza per migliaia di sensori wireless che operano simultaneamente in ambienti difficili. Le implementazioni future integreranno tecnologie di comunicazione avanzate con piattaforme cloud, gemelli digitali, robotica e sistemi di ispezione autonomi. I crescenti investimenti in architetture di comunicazione industriale resilienti miglioreranno la continuità operativa, rafforzeranno la sicurezza informatica e supporteranno le strategie di trasformazione digitale a lungo termine nell'industria globale del petrolio e del gas.
Opportunità di mercato per le reti di sensori wireless nel settore petrolifero e del gas
Espansione degli investimenti nell'energia digitale nelle economie emergenti
I paesi emergenti produttori di petrolio continuano a investire nella modernizzazione delle raffinerie, nella costruzione di oleodotti, nella produzione offshore e nelle infrastrutture industriali intelligenti. Questi progetti creano notevoli opportunità per i fornitori di sensori wireless in grado di offrire piattaforme di monitoraggio scalabili e adattabili ad ambienti operativi difficili. La crescente disponibilità di piattaforme cloud industriali, tecnologie di comunicazione wireless a prezzi accessibili e analisi avanzate consente agli operatori di modernizzare simultaneamente impianti nuovi ed esistenti. Le previsioni per il mercato delle reti di sensori wireless nel settore petrolifero e del gas indicano che i fornitori che instaurano partnership regionali, offrono supporto ingegneristico localizzato e capacità di servizi digitali integrati saranno ben posizionati per beneficiare dei crescenti investimenti infrastrutturali in Asia Pacifico, Medio Oriente, Africa e in alcuni mercati dell'America Latina.
Piattaforme di monitoraggio integrate che generano ricavi da servizi a lungo termine
I produttori di apparecchiature e i fornitori di automazione hanno l'opportunità di espandersi oltre la vendita di hardware, offrendo servizi completi di monitoraggio del ciclo di vita. Piattaforme integrate che combinano sensori wireless, analisi cloud, sicurezza informatica, manutenzione predittiva e gestione digitale degli asset offrono opportunità di ricavi ricorrenti, rafforzando al contempo le relazioni con i clienti. Le aziende in grado di offrire soluzioni interoperabili e compatibili con i sistemi di automazione industriale esistenti possono differenziarsi in un mercato sempre più competitivo. Il continuo investimento nello sviluppo di software, nella diagnostica remota e nell'intelligenza artificiale industriale consentirà ai fornitori di supportare l'ottimizzazione operativa a lungo termine, migliorando al contempo l'affidabilità e la sostenibilità delle infrastrutture energetiche.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -