
Marché du papier et du carton : taille, part de marché et prévisions 2034
Marché du papier et du carton : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par qualité (papier sulfurisé blanchi, carton kraft couché non blanchi, carton pour boîtes pliantes, papier glassine et papier ingraissable, autres) ; secteur d’utilisation finale (agroalimentaire, santé, biens de consommation, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018686
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
385,2 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
519,78 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,39 %
taux de croissance
Marché adressable
4 110,83 milliards de dollars US
(2026-2034)
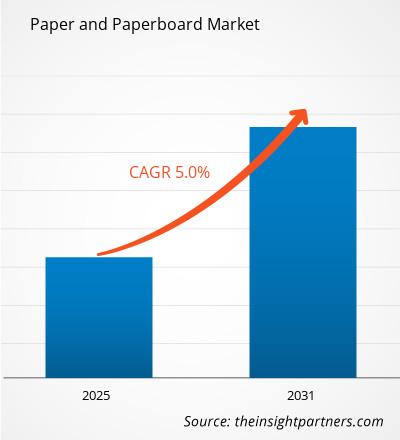
Le marché du papier et du carton est bien positionné pour une expansion soutenue, les emballages alimentaires, les produits de santé, les emballages de biens de consommation et les applications de vente au détail continuant de privilégier les matériaux recyclables à base de fibres. Ce marché, évalué à 385,2 milliards de dollars américains en 2025 , devrait atteindre 519,78 milliards de dollars américains d'ici 2034 , soit une croissance annuelle composée de 3,39 % entre 2026 et 2034. Cette croissance est soutenue par la substitution des emballages, l'innovation produit et l'importance croissante accordée aux systèmes d'économie circulaire.
L'Amérique du Nord demeure un important centre de production et de consommation, grâce à une infrastructure de recyclage bien établie, à la demande d'emballages alimentaires et de boissons, et aux investissements dans les papiers légers. La région devrait connaître une croissance annuelle composée (TCAC) de 3,1 % à 3,6 % entre 2026 et 2034. Les perspectives du marché du papier et du carton bénéficient également de la croissance du commerce électronique, des emballages pour le secteur de la santé et de la demande soutenue en formats pliables et ondulés haute performance.
Analyse et perspectives du marché du papier et du carton
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de marché de 24 à 27 % du papier et du carton en 2025 et connaîtra une croissance annuelle composée de 3,1 à 3,6 % entre 2026 et 2034 , soutenue par une capacité de transformation mature, la demande d'emballages alimentaires, l'infrastructure de recyclage et les initiatives d'allègement.
- États-Unis : Les États-Unis représentent environ 20 à 23 % du marché nord-américain en 2025 , avec une croissance annuelle composée de 3,0 à 3,5 % entre 2026 et 2034 , soutenue par la restauration, le commerce électronique, les soins de santé et l'emballage de détail.
- Europe : L'Europe détiendra une part estimée à 22-25 % en 2025 et devrait connaître une croissance annuelle composée de 2,8 à 3,4 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, de l'Italie, de la France, du Royaume-Uni et de l'Espagne, où la recyclabilité et les réglementations en matière d'emballage influencent le choix des matériaux.
- Asie-Pacifique : La région Asie-Pacifique représente environ 38 à 42 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,7 à 4,3 % entre 2026 et 2034 , tirée par la Chine, le Japon, l'Inde, la Corée du Sud et les pôles de fabrication d'emballages d'Asie du Sud-Est.
- Segment le plus important : le carton pour boîtes pliantes devrait détenir une part de marché de 22 à 26 % en 2025 et croître à un TCAC de 3,4 à 3,9 % entre 2026 et 2034 , soutenu par les emballages alimentaires, de boissons et de biens de consommation.
- Segment à forte croissance : La part des soins de santé dans l'utilisation finale est estimée entre 9 et 12 % en 2025 , avec un TCAC de 4,1 à 4,7 % entre 2026 et 2034 , reflétant les exigences en matière d'emballage pharmaceutique et médical.
- Principales sociétés analysées en détail : Amcor plc, Cascades Inc., Clearwater Paper Corporation, DS Smith Plc, International Paper Company, Mondi plc, Nippon Paper Industries Co., Ltd., Oji Holdings Corporation, Smurfit Westrock plc, Stora Enso Oyj.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché du papier et du carton a continué de se développer, l'accent étant mis sur l'allègement, les propriétés barrières, la teneur en fibres recyclées et la transformation. Les fabricants de papier optimisent la composition des fibres, les technologies de couchage, les traitements de surface et l'efficacité de la production afin d'améliorer la fonctionnalité du produit et de réduire l'impact environnemental du matériau. Les fabricants intégrés ont renforcé leurs capacités en aval, ce qui leur permet de coordonner efficacement les opérations de production de pâte à papier, de carton, de transformation et de distribution et de répondre plus rapidement aux nouvelles spécifications d'emballage.
À l'avenir, l'industrie du papier et du carton se développera en investissant dans les revêtements recyclables, les papiers barrière haute performance, le traitement des fibres recyclées et les technologies de transformation. Les pays émergents d'Asie joueront un rôle important dans les investissements de capacité, compte tenu de la croissance de la consommation et de la production alimentaires dans la région. La réglementation européenne encouragera les investissements dans la conception d'emballages recyclables, tandis que les fabricants nord-américains s'attacheront à optimiser leurs actifs et leur efficacité énergétique.
Portée du rapport sur le marché du papier et du carton
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 385,2 milliards de dollars américains |
| Taille du marché d'ici 2034 | 519,78 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,39% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du papier et du carton
La demande sur le marché du papier et du carton est de plus en plus liée aux produits alimentaires emballés, aux boissons, aux produits pharmaceutiques, aux produits d'hygiène et de soins personnels, ainsi qu'au commerce électronique. La chaîne de valeur comprend la collecte des fibres recyclées, la fabrication de la pâte à papier, les papeteries intégrées, les spécialistes du couchage, les transformateurs, les transformateurs d'emballages, les marques, les détaillants et les recycleurs. L'offre reste sensible aux problèmes d'approvisionnement en fibres, aux coûts de l'énergie et du transport, aux coûts de la pâte à papier, aux taux d'utilisation des capacités et à l'équilibre de la production par région.
Le choix de la qualité du papier dépendra principalement des besoins en matière de barrière, de rigidité, d'imprimabilité, de pliabilité, de résistance aux graisses et de protection de l'emballage. Les emballages alimentaires et de boissons privilégient les papiers offrant à la fois une bonne usinabilité et une résistance à l'humidité et aux graisses, tandis que les emballages pour le secteur de la santé exigent une qualité constante et une maîtrise des performances de transformation. Les entreprises disposant de capacités intégrées de gestion forestière, de production de pâte à papier et de transformation sont mieux à même de gérer la volatilité des matières premières que celles possédant des usines spécialisées.
Le positionnement sur le marché du papier et du carton s'articule désormais autour de l'intégration des actifs, de la couverture géographique, des qualités spéciales et des engagements en matière de développement durable. Amcor plc intègre la conception d'emballages à la production d'emballages à base de papier, tandis que Cascades Inc. et Clearwater Paper Corporation conservent une position solide sur le marché des emballages et du papier à base de fibres. DS Smith Plc et International Paper Company privilégient les solutions d'emballage intégrées, tandis que Mondi plc et Stora Enso Oyj mettent l'accent sur les solutions d'emballage et de carton renouvelables.
Les stratégies de diversification varient en fonction des besoins des différentes régions et des avantages économiques liés aux investissements. Par exemple, Nippon Paper Industries Co., Ltd. et Oji Holdings Corporation ont bénéficié d'une solide base de production en Asie, tandis que Smurfit Westrock plc dispose d'un vaste réseau de transformation et de conditionnement présent dans toutes les grandes régions. Les qualités de papier à haute valeur ajoutée, la modernisation des actifs, l'automatisation, l'efficacité de l'utilisation des fibres et les technologies de barrière recyclables ont pris le pas sur la croissance des volumes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du papier et du carton : Perspectives stratégiques

Perspectives régionales
Marché du papier et du carton en Amérique du Nord
L'Amérique du Nord devrait représenter entre 24 et 27 % du marché du papier et du carton en 2025, avec un taux de croissance annuel composé (TCAC) de 3,1 à 3,6 % jusqu'en 2034. Ce marché se caractérise par des capacités de production de pâte à papier existantes, un système étendu de collecte des fibres, des installations de transformation très performantes et une forte demande des secteurs de l'agroalimentaire, des boissons, de la santé et de l'emballage pour le commerce électronique. La production et la consommation locales sont dominées par des entreprises basées aux États-Unis, tandis que le Canada fournit à la région les matières premières et les usines de fabrication de fibres.
La demande croissante se tourne vers les emballages, délaissant les papiers graphiques traditionnels. On observe un intérêt grandissant pour les cartons légers, les boîtes pliantes, les cartons pour la restauration et les films barrières recyclables. Les producteurs locaux privilégient l'amélioration de l'efficacité, l'automatisation, le traitement des fibres recyclables et les papiers spéciaux. La maturité du secteur freine l'accélération de la croissance, mais la demande de remplacement, la modification des emballages et les applications à forte valeur ajoutée constituent un socle solide pour le développement.
Marché américain du papier et du carton
Les États-Unis représentaient environ 82 à 86 % du marché nord-américain du papier et du carton en 2025, avec un taux de croissance annuel composé (TCAC) de 3,0 à 3,5 % jusqu'en 2034. La demande se concentrait sur les emballages alimentaires et de boissons, les biens de consommation, la santé, la distribution et le commerce électronique. Des entreprises telles qu'International Paper Company, Clearwater Paper Corporation, Amcor plc et Smurfit Westrock plc jouissaient d'une importance considérable sur ce marché grâce à leurs activités d'emballage et de transformation.
La croissance du marché du papier et du carton sera davantage liée à la refonte des emballages qu'à une simple augmentation de la consommation. Les papiers légers, les emballages recyclables, le carton pour boîtes pliantes et le carton ondulé restent pertinents car les marques ont besoin de moins de matériaux pour leurs emballages sans compromettre leur résistance. L'infrastructure de recyclage et les capacités de transformation permettant la réutilisation des fibres recyclées sont suffisantes.
Marché européen du papier et du carton
On estime que l'Europe détiendra entre 22 et 25 % des parts de marché du papier et du carton en 2025, avec un taux de croissance annuel composé (TCAC) de 2,8 à 3,4 %. L'Allemagne s'impose comme le marché national dominant grâce à ses systèmes de production, d'emballage alimentaire, de transformation et de recyclage. Le Royaume-Uni demeure un marché important, notamment pour l'emballage alimentaire, la grande distribution et le commerce électronique, tandis que la demande en France et en Italie est générée par les biens de consommation et les applications d'emballage industriel.
L'Allemagne est reconnue pour ses capacités de production, de transformation et de recyclage du carton, ce qui engendre un besoin croissant de matériaux légers et performants. Le Royaume-Uni se préoccupe de plus en plus des emballages recyclables et de l'optimisation des matériaux. La France, l'Italie et l'Espagne génèrent une demande d'emballages pour les secteurs de l'alimentation, des boissons, de la pharmacie, de la mode et des biens de consommation. Cette demande est alimentée par des impératifs réglementaires, notamment en matière de recyclabilité dès la conception des emballages.
Marché du papier et du carton de la région Asie-Pacifique
La région Asie-Pacifique représentera environ 38 à 42 % du marché du papier et du carton en 2025 et devrait connaître une croissance annuelle composée de 3,7 à 4,3 %. La Chine demeure le principal marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. L'augmentation de la consommation d'aliments emballés, de la production manufacturière, de la part de marché dans la grande distribution et du commerce électronique soutient la demande en papiers d'emballage et en cartons spéciaux.
Si la Chine offre des capacités de production à grande échelle, l'Inde bénéficie d'une croissance structurelle de la demande relativement rapide. Le Japon et la Corée du Sud privilégient les produits haut de gamme et une production efficace, tandis que l'Australie tire profit de la demande en emballages alimentaires et de boissons. Les politiques encourageant le recyclage et l'utilisation rationnelle des ressources dans la région stimulent les investissements dans le traitement des fibres recyclées et les emballages recyclables. Par ailleurs, la volatilité des prix des matières premières et des coûts logistiques incite les entreprises à automatiser davantage leurs opérations et à les localiser.
Marché du papier et du carton au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 3,0 à 3,6 % jusqu'en 2034. L'Arabie saoudite figure parmi les principaux marchés, grâce à la diversification de son industrie, à son secteur agroalimentaire et au développement de ses infrastructures. La logistique, la distribution, l'hôtellerie et la réexportation sont autant de facteurs qui contribuent au potentiel de croissance du marché des Émirats arabes unis, tandis que l'Afrique du Sud représente un marché majeur grâce à ses installations existantes d'emballage et de recyclage.
La demande dans la région est alimentée par la croissance démographique, l'industrie agroalimentaire, la modernisation du commerce de détail et le développement des infrastructures. L'Arabie saoudite et les Émirats arabes unis mettent en place des écosystèmes industriels qui stimulent la consommation de matériaux d'emballage, tandis que l'Afrique du Sud restera un marché majeur pour les fibres recyclées et leur transformation. Les autres marchés du Moyen-Orient et d'Afrique présentent des perspectives de croissance à long terme, portées par le développement du commerce de détail, la consommation d'aliments emballés, la distribution pharmaceutique et le secteur manufacturier.
Analyse de segmentation
Grade
Le segment des qualités de papier devrait connaître une croissance annuelle composée de 3,2 % à 3,7 % entre 2026 et 2034. Le choix de la qualité dépend de plus en plus des performances de l'emballage, de la recyclabilité, des exigences d'impression, de la rigidité, des propriétés barrières et de l'efficacité de transformation. Le marché du papier et du carton s'étend donc au-delà de la simple demande en volume pour inclure des qualités techniquement différenciées répondant à des exigences d'utilisation finale de plus en plus spécifiques.
- Sulfate de sodium blanchi solide : ce grade demeure essentiel pour les emballages pliants haut de gamme, les emballages médicaux et les biens de consommation grâce à sa surface lisse, son imprimabilité, sa rigidité et son aspect impeccable. Ses atouts en font un choix privilégié pour les applications d’emballage de haute qualité.
- Carton kraft couché non blanchi : ce type de carton convient aux applications exigeant résistance et aspect naturel. Ses performances sont idéales pour les supports de boissons, les emballages industriels et certaines applications alimentaires où l’intégrité structurelle est primordiale.
- Carton pour boîtes pliantes : Ce carton est particulièrement adapté aux secteurs de l’alimentation, des boissons, de la confiserie, des produits d’hygiène et de consommation. Ses propriétés d’imprimabilité, de rigidité, de pliage et de qualité de surface permettent de nombreuses applications de transformation.
- Papier cristal et papier ingraissable : ces qualités sont destinées aux applications exigeant une résistance aux graisses et un contact contrôlé avec le produit. La demande est soutenue par les secteurs de la boulangerie, de la confiserie, de l’emballage alimentaire, du démoulage et des emballages spéciaux nécessitant des surfaces en papier fonctionnelles.
Utilisation finale
Le segment des utilisations finales devrait connaître une croissance annuelle composée de 3,5 % à 4,0 % entre 2026 et 2034 , soutenue par l'augmentation du nombre d'emballages dans les secteurs de l'alimentation, des boissons, de la santé et des biens de consommation. L'évolution des formats de vente au détail, de la distribution pharmaceutique, de la livraison de repas et des exigences en matière de développement durable influence les spécifications. Le marché du papier et du carton privilégie de plus en plus les structures recyclables, l'allègement des emballages, les revêtements fonctionnels et les conceptions d'emballages qui concilient protection et réduction de la consommation de matériaux.
- Alimentation et boissons : L’alimentation et les boissons représentent la base d’applications d’emballage la plus large, soutenue par les aliments transformés, les boissons, les produits surgelés, les collations, les produits de boulangerie et les formats à emporter nécessitant une imprimabilité, une protection et une transformation efficace.
- Santé : Les applications dans le secteur de la santé exigent une qualité constante, une stabilité dimensionnelle, des performances d’impression optimales et des caractéristiques d’emballage maîtrisées. Les emballages pharmaceutiques, les emballages de dispositifs médicaux et les emballages secondaires contribuent à la demande en cartons spécialisés.
- Biens de consommation : L’emballage des biens de consommation englobe les produits d’hygiène personnelle, les produits ménagers, l’électronique, les jouets et la vente au détail en général. Les boîtes pliantes et les cartons spéciaux offrent des surfaces de marquage tout en assurant la protection des produits, une bonne présentation en rayon et une logistique efficace.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Nourriture et boissons |
Haut |
Substitution des fibres |
Mature |
|
Soins de santé |
Moyen |
Cartons pharmaceutiques |
Mise à l'échelle |
|
Biens de consommation |
Haut |
Cartons de vente au détail |
Mature |
Analyse des facteurs de croissance et de l'impact du marché du papier et du carton
Expansion des emballages à base de fibres dans l'alimentation et les boissons
Les fabricants de produits alimentaires et de boissons continuent de repenser les emballages primaires et secondaires afin de réduire la complexité des matériaux tout en préservant la protection du produit. Les étuis pliants, les porte-boissons, les emballages pour la restauration et les revêtements contribuent à cette tendance grâce au carton. Cette tendance est particulièrement marquée lorsque la marque peut abandonner le plastique rigide ou les emballages multicouches sans compromettre la durée de conservation. Cela a un impact sur l'ensemble du secteur, des usines de transformation aux fabricants de revêtements et aux fabricants de machines, car les nouvelles conceptions nécessitent une adaptation globale des matériaux et des procédés. Le besoin de cartons légers incite également les producteurs à améliorer le rapport résistance/poids par modification des fibres et de la surface. Les distributeurs privilégiant de plus en plus les emballages recyclables, le producteur qui offrira de meilleures performances avec un grammage réduit remportera des contrats plus importants.
Renforcement de la préférence réglementaire pour les structures d'emballage recyclables
L'évolution de la réglementation renforce l'intérêt économique de la conception d'emballages recyclables. Le règlement européen relatif aux emballages et aux déchets d'emballages est entré en vigueur en février 2025 et s'applique généralement depuis août 2026. Il impose des exigences concernant la composition des emballages, leur recyclabilité et la gestion des déchets. Ces exigences incitent les transformateurs et les marques à repenser les combinaisons de matériaux, les revêtements et les formats d'emballage. Pour les fournisseurs de carton, l'impact est le plus significatif lorsque les structures à base de fibres répondent aux exigences de performance tout en restant compatibles avec les filières de recyclage existantes. Les producteurs renforcent donc leur collaboration technique avec les transformateurs et leurs clients. Cette orientation réglementaire encourage également l'investissement dans les papiers barrière, les revêtements recyclables, les alternatives à base de fibres et les conceptions d'emballages qui réduisent la dépendance aux combinaisons de matériaux difficiles à recycler.
Croissance du commerce électronique et de l'emballage de détail organisé
Le commerce électronique et la grande distribution continuent d'accroître la demande en emballages protecteurs, personnalisables et aux dimensions optimisées. La distribution en ligne exige des emballages capables de résister à la manutention automatisée, au transport, au tri et aux mouvements répétés au sein des réseaux logistiques. Les formats en carton et en carton ondulé peuvent être conçus pour répondre à ces exigences, tout en offrant un fort potentiel de marque et de recyclage. Cet enjeu est particulièrement important dans la région Asie-Pacifique, où le commerce numérique et la distribution de produits de consommation emballés sont en pleine expansion. Les fabricants s'adaptent en allégeant leurs emballages, en renforçant leurs structures fibreuses, en améliorant leur résistance à la compression et en optimisant la transformation numérique. Les opportunités ne se limitent pas aux cartons d'expédition : les boîtes pliantes, les encarts, les éléments de protection et les emballages prêts à la vente peuvent également générer de la valeur. Les fournisseurs disposant de capacités intégrées de transformation et de logistique sont en mesure de répondre rapidement à l'évolution des profils de commandes et à la réduction des cycles de vie des produits.
Tendances futures du marché du papier et du carton
Technologies de barrière recyclables avancées
La prochaine étape du développement du papier et du carton reposera de plus en plus sur des barrières fonctionnelles permettant aux emballages à base de fibres de résister à l'humidité, à l'oxygène, aux graisses et à d'autres conditions exigeantes. Les producteurs s'orientent vers des revêtements et des traitements de surface conçus pour préserver la recyclabilité tout en améliorant les performances des emballages. Cette tendance peut étendre les applications du carton aux secteurs de l'alimentation, des boissons, de la santé et des biens de consommation, auparavant tributaires de structures de matériaux plus complexes. Les priorités de développement incluront des grammages de revêtement plus faibles, une meilleure repulpabilité, des systèmes à base d'eau et la compatibilité avec les infrastructures de recyclage existantes. Face à la recherche d'allégations environnementales crédibles par les marques, les fournisseurs de matériaux devront démontrer leurs performances par des caractéristiques techniques mesurables plutôt que de se fier uniquement à la teneur en fibres. Cette transition devrait renforcer l'importance stratégique des qualités spéciales et la collaboration technique entre les usines, les fournisseurs de revêtements, les transformateurs et les concepteurs d'emballages.
Optimisation des processus de broyage et de transformation basée sur les données
La numérisation influencera de plus en plus la rentabilité de la production grâce à la maintenance prédictive, l'inspection par vision industrielle, le contrôle des procédés et la surveillance de la qualité en temps réel. Les papeteries peuvent exploiter les données de production pour stabiliser le grammage, l'humidité, l'uniformité du couchage et la consommation d'énergie, tandis que les transformateurs peuvent optimiser la découpe, le pliage, l'impression et l'utilisation des matériaux. Ces technologies sont particulièrement précieuses dans les régions matures où les gains de productivité progressifs peuvent générer un meilleur retour sur investissement que les grands projets de construction. L'intelligence artificielle et l'analyse avancée des données peuvent également faciliter la prévision de la demande, la gestion des stocks, l'approvisionnement en fibres et la planification de la production. À terme, l'intégration numérique des papeteries et des unités de transformation devrait réduire les variations de qualité et raccourcir les délais de réponse aux commandes personnalisées. Les entreprises disposant de vastes réseaux de production peuvent tirer des avantages supplémentaires du partage des enseignements tirés des procédés entre leurs sites et de la standardisation de leurs pratiques opérationnelles.
Opportunités du marché du papier et du carton
Cartons de soins de santé et pharmaceutiques de qualité supérieure
L'emballage pour le secteur de la santé offre une opportunité intéressante aux producteurs capables de combiner haute qualité d'impression, régularité dimensionnelle, dispositifs de sécurité et performances des matériaux maîtrisées. Les entreprises pharmaceutiques exigent de plus en plus d'emballages garantissant la traçabilité, l'information produit, l'inviolabilité et une transformation automatisée fiable. Les fournisseurs de carton peuvent créer de la valeur ajoutée en développant des qualités optimisées pour le pliage, l'impression, la sérialisation et les finitions spécialisées. Cette opportunité s'étend au-delà des emballages classiques pour inclure les emballages de diagnostic, les conditionnements de dispositifs médicaux et les emballages secondaires pour le secteur de la santé. Les producteurs devraient privilégier les partenariats avec les transformateurs et les spécialistes de l'emballage pharmaceutique afin de comprendre les exigences de validation et les contraintes de production. Investir dans des environnements de production propres, des systèmes qualité, des revêtements avancés et une compatibilité avec l'impression haute résolution permet aux fournisseurs de se démarquer de la concurrence et de bâtir des relations clients durables.
Expansion des emballages en papier recyclables à haute barrière
Les prévisions du marché du papier et du carton indiquent une opportunité de se développer dans des applications où le carton conventionnel requiert une protection fonctionnelle renforcée. Les papiers à haute barrière répondent aux exigences en matière d'oxygène, d'humidité, d'arômes et de graisses, tout en conservant une structure fibreuse. Les investissements devraient se concentrer sur les technologies de couchage, la repulpabilité, le thermoscellage et la compatibilité avec les équipements de remplissage et de conditionnement existants. Le succès commercial dépendra de la démonstration de la stabilité des performances tout au long de la distribution et de l'utilisation par le consommateur. Les fournisseurs peuvent accélérer l'adoption de ces solutions en collaborant directement avec les marques agroalimentaires et de biens de consommation lors de la qualification des emballages, plutôt que de proposer des matériaux comme produits de base indépendants. Les entreprises capables de combiner production de papier, couchage, transformation et tests d'application peuvent raccourcir les cycles de développement et se positionner avantageusement sur les segments d'emballage haut de gamme.
Développements récents
- Août 2026 : ITC Limited a finalisé l’acquisition de Century Pulp and Paper auprès d’Aditya Birla Real Estate Limited pour environ 3 500 crores de roupies. Cette transaction a augmenté la capacité de production de papier et de carton d’ITC de plus de 50 %, pour atteindre environ 1,5 million de tonnes par an, faisant d’elle la plus grande entreprise intégrée de papier et de carton en Inde. Cette acquisition renforce la position d’ITC sur le marché du carton et des papiers spéciaux.
- Janvier 2026 : Foundation Investment Partners a fait l’acquisition de Paper Converters, Inc. par le biais de sa plateforme d’emballages durables. Paper Converters fabrique des tubes en papier spiralés, des cornières en carton et des feuilles de papier, des produits biodégradables et recyclables. Cette acquisition vise à améliorer la continuité de la chaîne d’approvisionnement, la coordination opérationnelle et la collaboration avec sa société sœur Amspak, renforçant ainsi la présence de la plateforme sur le marché des emballages papier durables.
- Juillet 2025 : Hammond Paper Company Limited a fait l’acquisition d’Industries Paulymark Inc., une entreprise canadienne spécialisée dans la transformation du carton recyclé et les emballages spéciaux. Paulymark propose des solutions de reliure, de boîtes rigides, d’échantillonnage et d’emballage alimentaire partout en Amérique du Nord. Cette transaction permet à Hammond d’élargir sa gamme de produits et sa capacité opérationnelle, tout en créant des opportunités de mutualisation des ressources, d’expansion de sa présence sur le marché et de renforcement du service à la clientèle dans ses activités de transformation du carton.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -