
紙・板紙市場:動向・予測 2034
紙・板紙市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:グレード別(固形漂白硫酸塩、コーティング未漂白クラフト板紙、折りたたみ箱用板紙、グラシン紙および耐油紙、その他)、エンドユーザー産業別(食品・飲料、ヘルスケア、消費財、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018686
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
3,852 億米ドル
基準年値
2034年の予測
5197億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.39 %
成長率
対象市場
4兆1108億3000万 米ドル
(2026年~2034年)
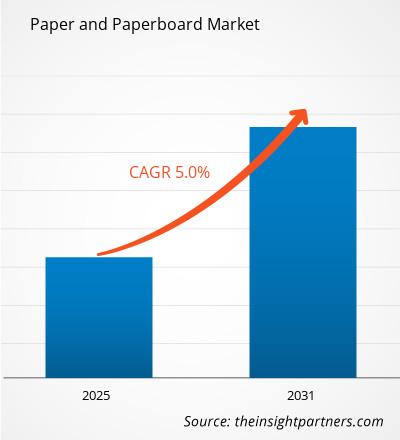
紙・板紙市場は、食品包装、ヘルスケア関連製品、消費財包装、小売用途などにおいて、リサイクル可能な繊維系素材への移行が進むにつれ、着実に拡大していくと見込まれています。市場規模は2025年には3,852億米ドルと評価され、 2034年には5,197億8,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)3.39%で成長すると見込まれています。この成長は、包装材の代替、製品イノベーション、循環型素材システムへの注目の高まりによって支えられています。
北米は、確立されたリサイクルインフラ、食品・飲料包装の需要、軽量グレードへの投資に支えられ、依然として重要な生産・消費拠点となっています。同地域は、2026年から2034年にかけて年平均成長率(CAGR)3.1~3.6%で拡大すると予測されています。紙・板紙 市場の規模見通しは、eコマースのフルフィルメント、ヘルスケア包装、高性能折りたたみ式および段ボール形式への継続的な需要からも恩恵を受けています。
紙・板紙市場の評価と分析
- 北米:北米は、成熟した加工能力、食品包装の需要、リサイクルインフラ、軽量化への取り組みに支えられ、 2025年には紙・板紙市場の24~27%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)3.1~3.6%で成長すると予測されています。
- 米国:米国は2025年には北米市場の約20~23%を占め、2026年から2034年にかけては、外食産業、eコマース、ヘルスケア、小売包装に支えられ、年平均成長率(CAGR)3.0~3.5%で成長すると予測されています。
- ヨーロッパ:ヨーロッパは2025年には推定22~25%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)2.8~3.4%で成長すると予想されている。成長を牽引するのはドイツ、イタリア、フランス、英国、スペインであり、これらの国々ではリサイクル性や包装に関する規制が材料選択に影響を与えている。
- アジア太平洋地域:アジア太平洋地域は2025年には約38~42%のシェアを占め、中国、日本、インド、韓国、および東南アジアの包装製造拠点を中心に、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.3%で拡大すると予測されている。
- 最大のセグメントである折りたたみ式ボックスボードは、食品、飲料、および消費者向け包装に支えられ、 2025年には22~26%の市場シェアを占め、 2026年から2034年の間に年平均成長率(CAGR)3.4~3.9%で成長すると予測されています。
- 高成長分野:最終用途におけるヘルスケア分野は、2025年には9~12%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)が4.1~4.7%になると予測されており、これは医薬品および医療用包装のニーズを反映している。
- 詳細に分析された主要企業: Amcor plc、Cascades Inc.、Clearwater Paper Corporation、DS Smith Plc、International Paper Company、Mondi plc、Nippon Paper Industries Co., Ltd.、王子ホールディングス株式会社、Smurfit Westrock plc、Stora Enso Oyj。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
紙・板紙市場は、軽量化、バリア性、再生繊維含有量、加工技術に重点を置き、さらに発展を遂げています。製紙メーカーは、製品の機能性を向上させるとともに、材料の使用量を削減するために、繊維組成、コーティング技術、表面処理、生産効率の最適化に取り組んでいます。総合メーカーは、パルプ、板紙、加工、流通といった各工程を効率的に連携させ、新たな包装仕様に迅速に対応できるよう、下流工程における能力構築を進めています。
今後、紙・板紙業界は、リサイクル可能なコーティング、高性能バリアグレード、再生繊維加工、および加工技術への投資という点で発展していくでしょう。アジアの新興国は、地域における食料消費と生産の増加に伴い、さらなる設備投資において重要な役割を果たすと考えられます。欧州の規制は、リサイクルを念頭に置いた包装設計への投資を促進する一方、北米のメーカーは、資産の最適化とエネルギー効率の向上に注力するでしょう。
紙・板紙市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3852億米ドル |
| 2034年までの市場規模 | 5197億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.39% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
紙・板紙市場分析
紙・板紙市場の成長分野における需要は、包装食品、飲料、医薬品、パーソナルケア製品、およびeコマース用途とますます密接に関連しています。バリューチェーンには、再生繊維の収集、パルプ製造、製紙工場、コーティング専門業者、加工業者、包装加工業者、ブランドオーナー、小売業者、リサイクル業者が含まれます。供給動向は、繊維供給問題、エネルギーコスト、輸送コスト、パルプコスト、設備稼働率、地域別生産バランスに依然として影響を受けやすい状況です。
グレードの選択は、バリア性、剛性、印刷性、折り曲げ性、耐油性、およびパッケージ保護の必要性に大きく左右されます。食品・飲料パッケージは、機械加工性と耐湿性・耐油性の両方を備えたグレードが求められる一方、医療用パッケージは、品質の一貫性と加工性能の制御が求められます。林業、パルプ、製紙、加工の各工程を統合した企業は、専門工場を持つ企業よりも、原材料の変動にうまく対応できます。
紙・板紙市場レポートにおけるポジショニングは、資産統合、地理的範囲、特殊グレード、および持続可能性に関する認証を中心に展開され始めています。Amcor plcは包装設計と紙ベースの包装を統合しており、Cascades Inc.とClearwater Paper Corporationは繊維ベースの包装と紙において良好な地位を維持しています。DS Smith PlcとInternational Paper Companyは統合包装ソリューションに注力しており、Mondi plcとStora Enso Oyjは再生可能な包装と板紙ソリューションに重点を置いています。
多角化戦略は、地域ごとの需要や資産投資に伴う経済的メリットに応じて多様化する。例えば、日本製紙株式会社や王子ホールディングス株式会社はアジアにおける優れた製造基盤の恩恵を受けている一方、スマーフィット・ウェストロック社は主要地域すべてに強力な加工・包装ネットワークを有している。高付加価値グレード、設備の近代化、自動化、繊維利用効率の向上、リサイクル可能なバリア技術などが、量的な成長よりも重要視されるようになっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
紙・板紙市場:戦略的洞察

地域別分析
北米の紙・板紙市場
北米は、2025年には紙・板紙市場の24~27%を占めると推定されており、2034年までの年平均成長率(CAGR)は3.1~3.6%と見込まれています。北米市場の特徴は、既存のパルプ・製紙能力、広範な繊維回収システム、高度に発達した加工施設、そして食品、飲料、ヘルスケア、電子商取引向け包装業界からの堅調な需要です。現地での生産と消費は米国に拠点を置く企業が中心ですが、カナダは繊維原料と製紙工場をこの地域に供給しています。
需要の高まりは、従来の印刷用紙に代わり、包装製品へとシフトしている。軽量コンテナボード、折りたたみ式ボックス、食品サービス用紙板、リサイクル可能なバリア材への注目が高まっている。地元の生産者は、効率改善、自動化、リサイクル可能な繊維加工、特殊紙に注力している。業界の成熟度が成長の加速を阻んでいるものの、代替需要、包装の改良、高付加価値用途が、発展のための確固たる基盤となっている。
米国紙・板紙市場
米国は2025年時点で北米の紙・板紙市場の約82~86%を占め、2034年までの年平均成長率(CAGR)は3.0~3.5%と予測されている。需要の中心は、食品・飲料包装、消費財、ヘルスケア、小売、eコマース分野である。インターナショナル・ペーパー・カンパニー、クリアウォーター・ペーパー・コーポレーション、アムコア、スマーフィット・ウェストロックなどの企業は、包装・加工事業を通じて市場で大きな存在感を示している。
紙・板紙市場の成長は、消費量の増加というよりも、パッケージデザインの変更に大きく左右されるだろう。軽量グレード、リサイクル可能なパッケージ、折りたたみ式ボックスボード、コンテナボードは、強度を損なうことなくパッケージに使用する材料の量を減らすことができるため、依然として需要が高い。再生繊維を利用するためのリサイクルインフラと加工能力も十分に整備されている。
欧州の紙・板紙市場
欧州は2025年までに紙・板紙市場の22~25%を占めると予測されており、年平均成長率(CAGR)は2.8~3.4%で拡大すると見込まれています。ドイツは、製造、食品包装、加工、リサイクルシステムが充実していることから、最も有力な国内市場として位置づけられています。英国は食品、小売、eコマースの包装需要により引き続き主要市場であり、フランスとイタリアは消費財や産業用包装用途からの需要が見込まれています。
ドイツは板紙の生産、加工、リサイクル能力が高く評価されており、その結果、軽量で効率的な素材が求められています。英国では、リサイクル可能な包装材と素材の最適化への関心が高まっています。フランス、イタリア、スペインでは、食品、飲料、医薬品、ファッション、消費財の包装材に対する需要が高まっています。特に包装材の設計段階からリサイクル性を確保するなど、規制上の懸念が需要を喚起しています。
アジア太平洋地域の紙・板紙市場
アジア太平洋地域は、2025年時点で紙・板紙市場の約38~42%を占め、年平均成長率(CAGR)は3.7~4.3%と予測されています。中国が引き続き最大の市場であり、日本、インド、韓国、オーストラリアがそれに続きます。包装食品の消費拡大、製造業の生産量増加、小売業の普及、eコマースの拡大などが、包装用板紙や特殊板紙の需要を支えています。
中国は規模の経済性を誇る一方、インドは比較的急速な構造的需要の伸びを誇っている。日本と韓国は高品質製品と効率的な製造に注力しており、オーストラリアは食品・飲料包装の需要から優位性を得ている。この地域では、リサイクルと資源効率を促進する政策が、再生繊維加工とリサイクル可能な包装への投資を後押ししている。また、物流と原材料価格の変動に対応するため、企業は自動化を進め、事業の現地化を進めている。
中東・アフリカの紙・板紙市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)3.0~3.6%で拡大すると予測されている。サウジアラビアは、多様な産業、食品加工、インフラ開発によって支えられた主要市場の一つである。アラブ首長国連邦(UAE)の市場成長の可能性を高める要因としては、物流、小売、ホスピタリティ、再輸出などが挙げられる。一方、南アフリカは、既存の包装・リサイクル施設のおかげで主要市場となっている。
この地域からの需要は、人口増加、食品加工、小売業の近代化、インフラ開発によって牽引されています。サウジアラビアとアラブ首長国連邦は、包装材の消費を促進する産業エコシステムを構築しており、南アフリカは再生繊維と加工製品の主要市場であり続けるでしょう。その他の中東・アフリカ市場は、小売業の発展、包装食品の消費、医薬品の流通、製造業によって、長期的な市場成長の見通しを示しています。
セグメンテーション分析
学年
グレードセグメントは、 2026年から2034年にかけて年平均成長率(CAGR)3.2~3.7%で拡大すると予測されています。グレードの選択は、包装性能、リサイクル性、印刷要件、剛性、バリア特性、加工効率などにより大きく左右されるようになっています。そのため、紙・板紙の事業範囲は、基本的な数量需要にとどまらず、ますます細分化された最終用途要件を満たす、技術的に差別化されたグレードへと広がっています。
- 固形漂白硫酸塩:このグレードは、滑らかな表面、印刷適性、剛性、そして清潔感のある外観といった特長から、高級折りたたみカートン、医療用包装、消費財などの包装用途において依然として重要な位置を占めています。その優れた品質は、高品質な包装用途を支えています。
- コーティング済み未漂白クラフト紙板:このグレードは、強度と天然繊維の風合いが求められる用途に適しています。その性能は、飲料容器、工業用包装、および構造的完全性が重要な一部の食品用途をサポートします。
- 折りたたみ式ボックスボード:折りたたみ式ボックスボードは、食品、飲料、菓子、パーソナルケア製品、消費財など幅広い分野で高い関連性を持っています。印刷適性、剛性、折り曲げ性能、表面品質といった特性を兼ね備えているため、多様な加工用途に対応可能です。
- グラシン紙および耐油紙:これらのグレードは、耐油性と製品との接触制御が求められる用途に適しています。需要は、製パン、製菓、食品包装、剥離用途、および機能性紙表面を必要とする特殊包装分野で支えられています。
最終用途
エンドユース分野は、食品、飲料、ヘルスケア、消費財における包装需要の高まりに支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.0%で成長すると予測されています。小売業態の変化、医薬品流通、食品配送、そして持続可能性への期待が、仕様に影響を与えています。紙・板紙市場のトレンドとしては、リサイクル可能な構造、軽量化、機能性コーティング、そして保護性能と材料使用量の削減を両立させた包装デザインがますます重視されています。
- 食品・飲料:食品・飲料は、加工食品、飲料、冷凍食品、スナック菓子、ベーカリー製品、テイクアウト製品など、印刷性、保護性、効率的な加工が求められる幅広い包装用途分野です。
- 医療分野:医療用途では、一貫した品質、寸法安定性、印刷性能、および管理された包装特性が求められます。医薬品カートン、医療製品の包装、二次包装などは、特殊な板紙グレードに対する需要を支えています。
- 消費財:消費財のパッケージは、パーソナルケア製品、家庭用品、電子機器、玩具、一般小売など多岐にわたります。折りたたみ式カートンや特殊ボードは、製品の保護、店頭での陳列、効率的な物流をサポートするだけでなく、ブランドイメージをアピールする面も提供します。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
食品・飲料 |
高い |
繊維代替 |
成熟した |
|
健康管理 |
中くらい |
医薬品用カートン |
スケーリング |
|
消費財 |
高い |
小売用カートン |
成熟した |
紙・板紙市場の成長要因と影響分析
食品・飲料分野における繊維系包装材の普及拡大
食品・飲料メーカーは、製品の保護性能を維持しながら材料の複雑さを軽減するため、一次包装と二次包装の再設計を継続的に行っています。折りたたみ式カートン、飲料キャリア、フードサービス用パッケージ、コーティングなどは、板紙を通してこの傾向を促進しています。この傾向は特に、ブランドが賞味期限を短縮することなく、硬質プラスチックや多層構造から切り替えることができる場合に顕著です。新しい設計には材料とプロセスの統合的な変更が必要となるため、製紙工場、加工業者、コーティング業者、機械メーカーなど、業界全体に影響を与えています。軽量板紙へのニーズの高まりは、繊維改質や表面改質によって強度対重量比を高めるという生産者の意欲をさらに高めています。小売業者がリサイクル可能な包装形態をますます好むようになっているため、より少ない坪量でより優れた性能を提供する生産者は、より高額な契約を獲得できるでしょう。
リサイクル可能な包装構造に対する規制上の優遇措置の強化
規制の進展により、リサイクル可能な包装設計のビジネス上のメリットが強化されています。欧州連合の包装および包装廃棄物規則は2025年2月に発効し、2026年8月からは概ね適用され、包装の構成、リサイクル性、廃棄物管理に関する要件が定められています。これらの要件は、加工業者やブランドオーナーに対し、材料の組み合わせ、コーティング、包装形態の見直しを促しています。板紙サプライヤーにとって、繊維ベースの構造が既存のリサイクルルートとの互換性を維持しながら性能要件を満たす場合に、その影響は最も大きくなります。そのため、生産者は加工業者や顧客との技術協力を強化しています。また、この規制の方向性は、バリア紙、リサイクル可能なコーティング、繊維ベースの代替品、リサイクルが困難な材料の組み合わせへの依存度を低減する包装設計への投資も促進しています。
Eコマースの成長と組織化された小売包装
Eコマースと組織化された小売業では、保護性、印刷性、効率的なサイズを備えたパッケージへのニーズがますます高まっています。オンライン流通では、自動化された取り扱い、輸送、仕分け、フルフィルメントネットワークを通じた繰り返しの移動に耐えられるパッケージが求められます。板紙や段ボールは、強力なブランディングとリサイクル性を備えながら、これらの要件を満たすように設計できます。この影響は、デジタルコマースと包装済み消費財の流通が拡大し続けるアジア太平洋地域で特に重要です。生産者は、軽量化、より強固な繊維構造、圧縮性能の向上、デジタル対応の加工によって対応しています。この機会は輸送箱に限ったものではなく、折りたたみ式カートン、インサート、保護部品、小売向けパッケージも価値を生み出すことができます。加工と物流機能を統合したサプライヤーは、変化する注文プロファイルと短い製品サイクルに迅速に対応できる立場にあります。
紙・板紙市場の将来動向
先進的なリサイクル可能なバリア技術
紙・板紙開発の次の段階では、繊維ベースの包装材が水分、酸素、油分、その他の厳しい条件に対応できる機能性バリアがますます重要になってくるでしょう。製造業者は、包装性能を向上させながらリサイクル性を維持するように設計されたコーティングや表面処理へと移行しています。この傾向により、これまでより複雑な材料構造に依存していた食品、飲料、ヘルスケア、消費財分野に板紙の用途が拡大する可能性があります。開発の優先事項には、コーティング重量の低減、再生パルプ化の向上、水性システム、既存のリサイクルインフラとの互換性などが含まれます。ブランドオーナーが信頼できる環境に関する主張を求めるにつれ、材料供給業者は繊維含有量だけに頼るのではなく、測定可能な技術的特性を通じて性能を実証する必要が出てきます。この移行により、特殊グレードの戦略的重要性が高まり、製紙工場、コーティング供給業者、加工業者、包装設計者間の技術協力が強化されるでしょう。
データ駆動型製粉・加工工程最適化
デジタル化は、予知保全、マシンビジョン検査、プロセス制御、リアルタイム品質監視などを通じて、生産経済にますます大きな影響を与えるでしょう。製紙工場はプロセスデータを利用して坪量、水分、コーティングの均一性、エネルギー消費量を安定させることができ、加工工場は切断、折り畳み、印刷、材料利用率を向上させることができます。これらの技術は、漸進的な生産性向上によって大規模な新規投資よりも高い収益が得られる成熟地域で特に価値があります。人工知能と高度な分析は、需要予測、在庫管理、繊維調達、生産スケジューリングも支援する可能性があります。時間の経過とともに、製紙工場と加工工場全体にわたるデジタル統合により、品質のばらつきが減り、特注品の対応時間が短縮されるはずです。広範な生産ネットワークを持つ企業は、プロセス学習の知見を施設間で共有し、運用方法を標準化することで、さらなるメリットを得ることができます。
紙および板紙市場の機会
高級ヘルスケア・医薬品用カートン
医療用包装は、印刷品質、寸法精度、セキュリティ機能、材料性能を両立できる製造業者にとって魅力的な機会を提供します。製薬会社は、トレーサビリティ、製品情報、改ざん防止機能、信頼性の高い自動加工をサポートする包装をますます求めています。板紙サプライヤーは、折り畳み、印刷、シリアル化、特殊仕上げに最適化されたグレードを開発することで、さらなる価値を獲得できます。この機会は、従来のカートンにとどまらず、診断用包装、医療機器パック、二次医療フォーマットにも広がっています。製造業者は、検証要件と生産上の制約を理解するために、加工業者や医薬品包装の専門家とのパートナーシップを優先すべきです。クリーンな生産環境、品質システム、高度なコーティング、高解像度印刷との互換性への投資は、サプライヤーを汎用グレードの競合他社から差別化し、長期的な顧客関係を構築するのに役立ちます。
リサイクル可能な高バリア紙包装の拡大
紙・板紙 市場予測によると、従来の板紙がさらなる機能的保護を必要とする用途への進出機会が見込まれます。高バリア性グレードは、繊維ベースの構造を維持しながら、酸素、水分、香気、油脂に対する要件を満たすことができます。投資は、コーティング技術、再生パルプ化、ヒートシール、既存の充填・包装設備との互換性に重点を置くべきです。商業的な成功は、流通および消費者使用全体を通して性能が安定していることを実証できるかどうかにかかっています。サプライヤーは、材料を単独の商品として提供するのではなく、包装の認証段階で食品、飲料、消費財ブランドと直接協力することで、採用を加速できます。製紙、コーティング、加工の専門知識、用途試験を組み合わせられる企業は、開発サイクルを短縮し、プレミアム包装セグメントで差別化された地位を構築できます。
最近の動向
- 2026年8月:ITC Limitedは、 Aditya Birla Real Estate LimitedからCentury Pulp and Paperを約350億ルピーで買収しました。この取引により、ITCの紙・板紙生産能力は50%以上増加し、年間約150万トンとなり、インド最大の統合型板紙・紙事業会社となりました。この買収は、板紙および特殊紙分野におけるITCの事業規模を強化するものです。
- 2026年1月:ファウンデーション・インベストメント・パートナーズは、サステナブル・パッケージング・プラットフォームを通じて、ペーパー・コンバーターズ社を買収しました。ペーパー・コンバーターズ社は、生分解性およびリサイクル可能な製品として、スパイラル巻き紙管、エッジボード、シートを製造しています。今回の買収は、サプライチェーンの継続性、業務上の連携、姉妹会社であるアムスパック社との協力関係を強化し、サステナブルな紙包装分野におけるプラットフォームの存在感を高めることを目的としています。
- 2025年7月:ハモンド・ペーパー・カンパニー・リミテッドは、再生紙板加工および特殊包装を専門とするカナダの企業、インダストリーズ・ポーリマーク社を買収しました。ポーリマーク社は、北米全域で製本、硬質箱、サンプル包装、食品包装などの用途に対応しています。今回の買収により、ハモンドの製品ポートフォリオと事業規模が拡大するとともに、資源の統合、市場範囲の拡大、紙板加工事業における顧客サービスの強化といった機会が生まれます。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -