
Marché des pompes à cavité progressive : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des pompes à cavité progressive : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par puissance (jusqu'à 50 CV, 51-150 CV, plus de 150 CV) ; utilisateur final (pétrole et gaz, gestion de l'eau et des eaux usées, agroalimentaire, chimie et pétrochimie, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005340
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
2,56 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,03 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,18 %
taux de croissance
Marché adressable
29,91 milliards de dollars américains
(2026-2034)
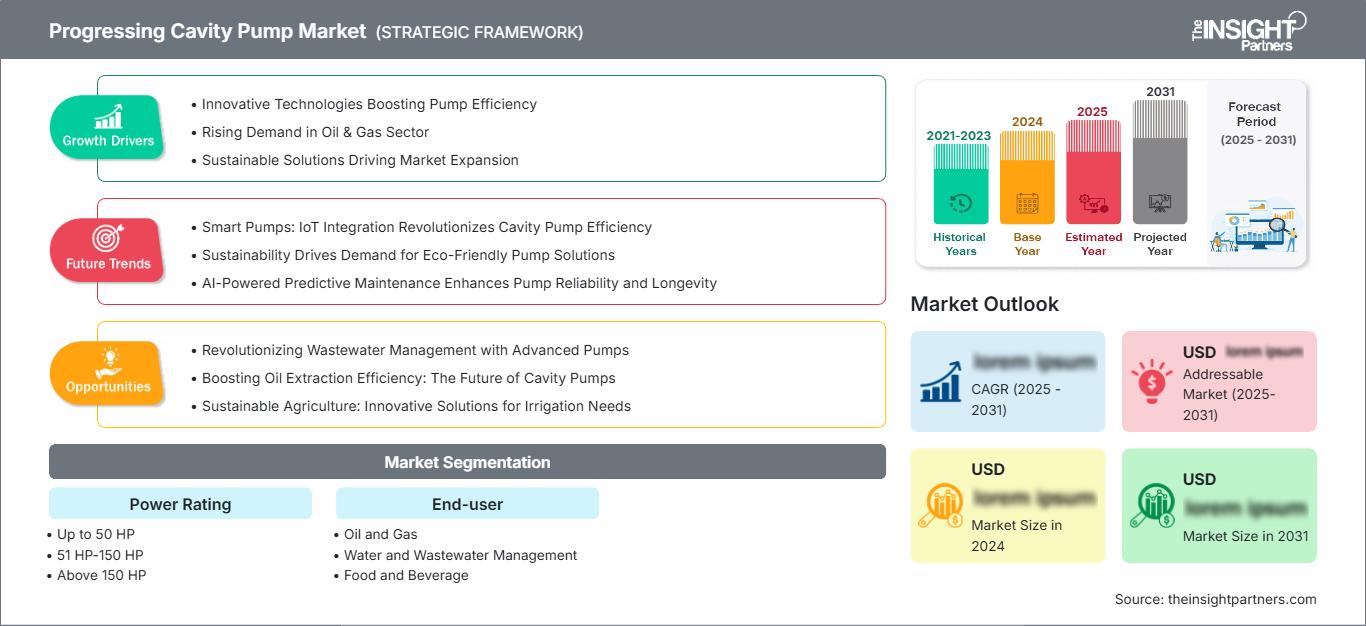
Le marché des pompes à cavité progressive était évalué à 2,56 milliards de dollars américains en 2025 et devrait atteindre 4,03 milliards de dollars américains d'ici 2034 , progressant à un TCAC de 5,18 % entre 2026 et 2034. Cette expansion est soutenue par la demande de pompage volumétrique contrôlé dans des applications telles que le relevage artificiel, le traitement des eaux usées, la chimie et l'agroalimentaire, où la viscosité, les solides, la sensibilité au cisaillement et la pression variable rendent les méthodes de pompage conventionnelles moins adaptées.
En Amérique du Nord, le marché des pompes à cavité progressive devrait connaître une croissance annuelle composée (TCAC) estimée entre 4,7 % et 5,3 % entre 2026 et 2034 , soutenue par la maturité des infrastructures de production pétrolière et gazière, l'optimisation croissante des systèmes de pompage artificiel et les investissements dans le traitement des eaux usées municipales. La demande est également stimulée par le besoin de remplacement des installations de pompage vieillissantes et par la nécessité de traiter efficacement les fluides visqueux, abrasifs et chargés de particules solides.
Évaluation et perspectives du marché des pompes à cavité progressive
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 29 à 33 % en 2025 , avec une croissance annuelle composée de 4,7 à 5,3 % entre 2026 et 2034 , soutenue par les applications de levage artificiel dans les champs pétrolifères, les infrastructures de traitement des eaux usées et la demande de remplacement dans les installations industrielles existantes.
- États-Unis : Les États-Unis représentent environ 75 à 80 % de la part de l'Amérique du Nord en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,8 à 5,4 % entre 2026 et 2034 , tiré par les champs pétrolifères matures et les applications de traitement des eaux usées industrielles.
- Europe : La part de l'Europe est estimée entre 22 et 26 % en 2025 , avec un TCAC de 4,5 à 5,1 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande grâce à leurs industries de transformation, leurs infrastructures environnementales et la gestion spécialisée des fluides.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché estimée entre 25 et 29 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 5,8 à 6,5 % entre 2026 et 2034. La Chine, l’Inde, le Japon et la Corée du Sud constituent les principaux moteurs de la demande industrielle et d’infrastructures.
- Segment le plus important : Le secteur pétrolier et gazier devrait détenir une part de marché de 34 à 38 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,9 à 5,5 % entre 2026 et 2034 , reflétant les nombreuses applications de levage artificiel et de fluides difficiles.
- Segment à forte croissance : La gestion de l'eau et des eaux usées devrait représenter une part de marché de 25 à 29 % en 2025 , avec un TCAC de 6,0 à 6,7 % entre 2026 et 2034 , soutenu par les besoins en matière de traitement des boues et des matières solides.
- Principales sociétés analysées en détail : CIRCOR International, Inc. ; Dover Corporation ; Erich Netzsch GmbH & Co. Holding KG ; Halliburton Company ; National Oilwell Varco ; PCM Inc. ; PK Borets OOO ; Schlumberger Limited ; Weatherford International plc ; Xylem Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies de base ont évolué vers des conceptions plus efficaces, des élastomères plus performants, des vitesses variables, des capacités de surveillance à distance et des combinaisons de rotors et de stators adaptées aux applications. La production privilégie désormais une conception modulaire et une maintenance simplifiée, car les performances d'une pompe dépendent fortement de facteurs tels que la viscosité du fluide, la concentration en particules solides, la température, la pression et la vitesse.
La croissance future reposera de plus en plus sur la réutilisation industrielle de l'eau, le traitement des eaux usées vieillissantes, la récupération assistée du pétrole et certaines applications chimiques. Les fournisseurs sont également bien placés pour tirer profit du cycle de remplacement, le choix des équipements étant déterminé par le coût du cycle de vie, la facilité d'entretien et l'efficacité énergétique. L'attention accrue portée par la réglementation au traitement des eaux usées et à l'amélioration de leur efficacité devrait stimuler les investissements dans les pompes volumétriques capables de fonctionner dans des conditions variables.
Portée du rapport sur le marché des pompes à cavité progressive
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,56 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,03 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,18% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse progressive du marché des pompes à cavité
La croissance du marché des pompes à cavités est étroitement liée aux applications exigeant un débit continu et à faible pulsation dans des milieux difficiles. Les opérateurs pétroliers et gaziers utilisent la technologie PCP pour les huiles visqueuses, les opérations à forte teneur en solides, la déshydratation du gaz et le pompage artificiel, tandis que le secteur industriel l'emploie pour les boues, les polymères, les émulsions et les milieux sensibles au cisaillement. Selon NETZSCH, ces pompes sont couramment utilisées dans les industries pétrolière et gazière, chimique, agroalimentaire, environnementale, papetière et des matériaux de construction.
La chaîne de valeur comprend les fournisseurs d'élastomères et de composants métalliques, les fabricants de rotors et de stators, les fournisseurs de systèmes d'entraînement, les assembleurs de pompes, les distributeurs, les prestataires de services sur site et les utilisateurs finaux. Les facteurs déterminants pour l'offre incluent les capacités d'usinage, la compatibilité des élastomères, la résistance à la corrosion et les compétences en ingénierie d'application. La personnalisation joue un rôle essentiel, car le choix des pompes doit tenir compte non seulement de leur capacité, mais aussi des propriétés du fluide et des paramètres de fonctionnement.
Le positionnement des acteurs du marché des pompes à cavités dépend de plus en plus de leur rentabilité globale, de leur ingénierie, de leur facilité d'entretien et de leur automatisation. CIRCOR International, Inc., Dover Corporation, Erich Netzsch GmbH & Co. Holding KG, Halliburton Company, National Oilwell Varco, PCM Inc., PK Borets OOO, Schlumberger Limited, Weatherford International plc et Xylem Inc. répondent à divers besoins industriels, municipaux et pétroliers.
On observe une importance accrue accordée aux investissements dans des équipements qui minimisent les interventions et garantissent une meilleure visibilité opérationnelle. Par exemple, la technologie Scion de NOV privilégie la réduction du poids et l'amélioration de la facilité d'entretien, tandis que Weatherford propose des PCP de différentes géométries avec régulation automatique du débit. De même, les systèmes KUDU de Schlumberger intègrent des fonctions de surveillance automatisée et de contrôle de la vitesse.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des pompes à cavité progressives : Perspectives stratégiques
Perspectives régionales
marché des pompes à cavité en Amérique du Nord en pleine croissance
Le marché nord-américain des pompes à cavité progressive devrait représenter entre 29 et 33 % du marché mondial en 2025 et connaître une croissance annuelle composée (TCAC) de 4,7 à 5,3 % entre 2026 et 2034. Cette région bénéficie d'infrastructures pétrolières existantes, de techniques de pompage performantes, d'un besoin en traitement des eaux usées industrielles et d'une forte demande de remplacement. Les champs pétrolifères américains, où le traitement de fluides à haute viscosité et à forte teneur en matières solides est requis, figurent parmi les principaux domaines d'application de la technologie des pompes à cavité progressive.
Un autre atout des fournisseurs locaux réside dans leur réseau de service après-vente et leur expertise en ingénierie d'application. L'utilisation des pompes à compression de pression (PCP) est observée dans les secteurs du pétrole lourd et léger, de la déshydratation du gaz, des opérations thermiques et dans les conditions de puits difficiles. Le système de surveillance numérique, la possibilité de faire varier la vitesse et les élastomères spéciaux permettent d'optimiser les performances.
Marché américain des pompes à cavité progressive
On estime que les États-Unis représenteront 75 à 80 % du marché nord-américain en 2025 , avec un TCAC de 4,8 à 5,4 % entre 2026 et 2034. Le pompage artificiel dans les champs pétrolifères demeure une application importante, tout comme le traitement des eaux usées, l'industrie chimique, l'agroalimentaire et le transfert de liquides industriels. On observe une préférence croissante pour les pompes capables de supporter une forte concentration de particules solides, une viscosité variable et des fluctuations de débit.
Le marché américain est bien desservi par des fournisseurs de premier plan tels que CIRCOR International, Inc., Dover Corporation, Halliburton Company, National Oilwell Varco, Schlumberger Limited, Weatherford International plc et Xylem Inc. Parmi les applications importantes figurent la commande automatisée des pompes, les solutions de maintien en place et les élastomères spéciaux. Selon Weatherford, les systèmes PCP sont adaptés aux caractéristiques spécifiques de chaque réservoir.
Le marché européen des pompes à cavité progresse
On estime que l'Europe représentera entre 22 et 26 % du marché des pompes à cavité progressive en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,5 à 5,1 % entre 2026 et 2034. L'Allemagne est à la pointe de l'écosystème des équipements dans la région, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Les principaux secteurs d'activité sont le traitement des eaux usées, les procédés chimiques, la production alimentaire et le traitement de fluides spéciaux.
Le Royaume-Uni combine les besoins urbains et industriels, ainsi que le remplacement des pompes. L'Allemagne tire profit de son expertise en ingénierie et de la présence de fabricants spécialisés comme Erich Netzsch GmbH & Co. Holding KG. La production alimentaire, la chimie, l'environnement et les procédés industriels constituent des sources de demande supplémentaires pour la France, l'Italie et l'Espagne.
marché des pompes à cavité en progression en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 25 à 29 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 5,8 à 6,5 % entre 2026 et 2034. La Chine domine la région, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'expansion industrielle, les infrastructures de traitement des eaux usées, la transformation chimique et l'activité pétrolière favorisent l'adoption de ces technologies.
La Chine et l'Inde offrent d'importantes opportunités dans le secteur des procédés industriels, tandis que le Japon et la Corée du Sud privilégient les applications d'ingénierie. L'Australie contribue à ce secteur par ses activités minières, de gestion de l'eau et d'exploitation des ressources. Les fournisseurs régionaux et les fabricants internationaux mettent de plus en plus l'accent sur les systèmes compacts, les élastomères adaptés à des applications spécifiques et le support technique pour les environnements agressifs et les conditions de process changeantes.
Marché des pompes à cavité progressives au Moyen-Orient et en Afrique
La demande croissante de pompes à cavités au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 4,2 % à 4,9 % entre 2026 et 2034. L’Arabie saoudite représente le principal marché régional, suivie des Émirats arabes unis et de l’Afrique du Sud. La production pétrolière, la gestion des eaux de production, le traitement des eaux usées et le développement des infrastructures demeurent les principaux domaines d’application.
L’Arabie saoudite et les Émirats arabes unis soutiennent la demande grâce à leurs infrastructures énergétiques et à la diversification industrielle, tandis que l’Afrique du Sud y contribue par le biais des mines, de la distribution d’eau potable et des procédés industriels. Le reste de la région MENA offre des opportunités où la forte concentration de matières solides, la viscosité élevée et les infrastructures limitées rendent le pompage volumétrique performant avantageux pour les applications liées aux ressources et à l’environnement.
Analyse de segmentation
Puissance nominale
La puissance nominale demeure un critère d'achat important, car les besoins des pompes varient considérablement selon les applications : levage artificiel, traitement des eaux usées, chimie et industrie. Comme le souligne le rapport sur le marché des pompes à cavités , ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,9 % à 5,5 % entre 2026 et 2034. Le choix des pompes prend de plus en plus en compte le couple, la viscosité, la charge en solides, la pression, la régulation de vitesse et la maintenance tout au long du cycle de vie, et non plus seulement la puissance.
- Jusqu'à 50 CV : cette catégorie est destinée aux applications industrielles, municipales, de dosage et à certaines applications de levage artificiel de faible capacité. La compacité des équipements et la simplicité d'installation favorisent leur adoption lorsque les charges et les débits restent modérés.
- 51 à 150 CV : Cette gamme de puissance répond à un large éventail d’applications industrielles et pétrolières nécessitant un débit ou une pression élevés. Sa polyvalence la rend adaptée au traitement des eaux usées, au transfert de fluides et aux systèmes de production de moyenne puissance.
- Au-delà de 150 CV : les équipements haute puissance sont destinés aux environnements de production et de process exigeants, nécessitant un couple important et un fonctionnement continu. Les acheteurs privilégient généralement la robustesse mécanique, la résistance thermique et la fiabilité sous fortes charges.
Utilisateur final
La demande des utilisateurs finaux est influencée par la complexité du fluide, la pression de service, la teneur en matières solides et la stabilité d'écoulement requise. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 5,8 % entre 2026 et 2034. Le secteur pétrolier et gazier demeure stratégique, tandis que les infrastructures environnementales et les industries de transformation élargissent le champ d'application.
- Pétrole et gaz : le pompage artificiel, le transfert multiphasique, le traitement des eaux de production et la production de pétrole lourd génèrent une demande soutenue. Les systèmes PCP sont particulièrement adaptés lorsque la viscosité, le sable, le gaz et les conditions changeantes du réservoir compliquent le pompage conventionnel.
- Gestion de l'eau et des eaux usées : Les boues, les matières solides épaissies et les applications à média variable nécessitent un mouvement contrôlé avec des pulsations limitées. Les stations d'épuration municipales et industrielles privilégient la facilité d'entretien et la fiabilité des performances de transfert.
- Industrie agroalimentaire : Les procédés de transformation hygiéniques exigent de plus en plus un déplacement délicat et précis des produits visqueux et sensibles au cisaillement. Le choix des pompes repose sur la facilité de nettoyage, la régularité du dosage, la compatibilité des matériaux et la protection du procédé.
- Industrie chimique et pétrochimique : les fluides corrosifs, visqueux, abrasifs et sensibles à la température nécessitent des configurations de pompes spécifiques. Le choix des matériaux et la compatibilité des élastomères sont essentiels à la fiabilité de fonctionnement.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Pétrole et gaz |
Haut |
Ascenseur artificiel |
Mature |
|
Gestion de l'eau et des eaux usées |
Haut |
Transfert de boues |
Mise à l'échelle |
|
Nourriture et boissons |
Moyen |
Dosage hygiénique |
Mise à l'échelle |
|
Chimie et pétrochimie |
Moyen |
Transfert visqueux |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des pompes à cavité progressive
Besoins croissants en systèmes de levage artificiel dans les champs pétrolifères matures
De plus en plus, les gisements matures devront recourir à des méthodes de production assistée, capables de maintenir la production lorsque la pression du gisement diminue et que les propriétés du fluide deviennent problématiques. Les systèmes PCP sont parfaitement adaptés au traitement du pétrole brut visqueux, des fortes teneurs en sable et des conditions d'écoulement variables. Ceci permet à ce produit de se distinguer des autres solutions disponibles. Les systèmes modernes intègrent des variateurs de vitesse, la mesure du couple et des élastomères spéciaux conçus pour des applications spécifiques. Selon Schlumberger, son système PCP est compatible avec les fluides visqueux et les fortes teneurs en sable. De son côté, Weatherford propose des géométries adaptées aux exigences des différents gisements.
Expansion des infrastructures de traitement des eaux usées pour la gestion des solides
Les stations d'épuration doivent utiliser des équipements fiables capables de traiter les boues, les matières solides épaissies et les fluides à rhéologie variable. Les pompes à cavité progressive offrent un débit continu et une réduction des pulsations, ainsi que la capacité de traiter des fluides chargés en matières solides ; elles sont donc idéales pour les applications de traitement exigeantes. Un autre facteur important à prendre en compte lors de l'achat de pompes par les exploitants de stations d'épuration municipales est la disponibilité des services de maintenance, car les arrêts de production peuvent impacter le processus de traitement et, par conséquent, les coûts d'exploitation. Les dispositifs de maintenance, tels que la conception permettant la maintenance en place des systèmes EZstrip de NOV, illustrent l'importance croissante de ces dispositifs, au même titre que la conception hydraulique, comme critère d'acquisition.
Exigences de contrôle de processus accrues pour les fluides industriels difficiles
Les industries chimiques, agroalimentaires, environnementales et industrielles exigent de plus en plus un contrôle précis du débit lors de la manipulation de fluides visqueux, abrasifs, sensibles au cisaillement ou chargés de particules solides. Le fonctionnement par déplacement positif permet un débit étroitement corrélé à la vitesse de la pompe, assurant un dosage précis et un transfert stable. NETZSCH met en avant le pompage à faible pulsation, la précision du dosage et l'adaptabilité aux fluides complexes dans de nombreux secteurs. Cette capacité permet de réduire la variabilité des procédés et d'optimiser l'utilisation des équipements lorsque les pompes centrifuges deviennent moins prévisibles en cas de variation de la viscosité ou de la concentration en particules solides. Il en résulte un élargissement du champ d'application des systèmes PCP, notamment lorsque la constance des procédés et la compatibilité des matériaux justifient l'utilisation d'équipements plus performants.
Tendances futures du marché des pompes à cavité progressive
Contrôle PCP basé sur l'état et maintenance prédictive
L' évolution du marché des pompes à cavité s'oriente vers un fonctionnement conditionnel, où les données de couple, de vitesse, de pression, de température et de débit permettent d'identifier les anomalies avant toute panne mécanique. Les systèmes futurs intégreront probablement des capteurs directement aux variateurs de fréquence et aux logiciels de supervision, permettant ainsi aux opérateurs d'ajuster la vitesse en fonction des variations de débit et de viscosité. L'intelligence artificielle pourra à terme faciliter la détection d'anomalies en comparant les caractéristiques de fonctionnement aux données historiques de la pompe. Le diagnostic à distance devrait s'avérer particulièrement précieux pour les installations pétrolières dispersées et les stations d'épuration disposant de ressources techniques limitées. La priorité commerciale passera de la vente d'une pompe comme simple équipement mécanique à la fourniture d'un système de pompage surveillé, avec des indicateurs mesurables de disponibilité, d'intervention et de consommation d'énergie.
Élastomères avancés et géométries de pompes spécifiques à l'application
Le développement futur des produits se concentrera de plus en plus sur les élastomères, les profils de rotor et les géométries de stator adaptés à la température, à l'exposition chimique, à la charge abrasive et à la composition du fluide. Les fabricants devraient élargir leurs gammes de matériaux afin de répondre aux exigences des produits chimiques agressifs, des hydrocarbures, des fortes concentrations de sable et de l'industrie agroalimentaire, tout en préservant la stabilité dimensionnelle. Cette approche permettra de réduire l'usure prématurée due au gonflement, aux contraintes thermiques ou à l'incompatibilité entre les élastomères et les fluides de process. La conception à élastomère uniforme de Schlumberger illustre comment la distribution thermique et le comportement au gonflement peuvent être maîtrisés grâce à l'ingénierie des composants. À terme, les configurations spécifiques à chaque application devraient améliorer la fiabilité et créer des opportunités à plus forte valeur ajoutée pour les fournisseurs disposant de solides compétences en ingénierie et en matériaux.
Opportunités de croissance sur le marché des pompes à cavités
Groupes de pompage intégrés pour les services d'eaux produites et multiphasiques
Le marché des pompes à cavité progressive (PCP) est en pleine expansion. Les prévisions indiquent une opportunité pour les fournisseurs de proposer des solutions intégrées comprenant des pompes, des systèmes d'entraînement, de contrôle, de surveillance et de gestion des fluides, plutôt que de vendre des unités mécaniques individuelles. Le traitement des eaux produites, le transfert multiphasique et les services pétroliers complexes peuvent tirer profit de ces solutions intégrées qui réduisent la complexité d'ingénierie et simplifient la mise en service. Les fournisseurs disposant de capacités de service sur site peuvent se différencier par l'évaluation des applications, l'assistance à l'installation, la planification des pièces de rechange et la surveillance à distance. PCM positionne déjà les systèmes PCP dans la gestion des eaux produites, le transfert multiphasique, les services de puits et le traitement en aval. Investir dans des solutions modulaires standardisées pourrait réduire les délais de livraison tout en conservant une configuration spécifique à l'application, créant ainsi une solution évolutive pour les projets de réhabilitation et les environnements de production isolés.
Plateformes de rechange pour la modernisation et l'optimisation de la maintenance
Le marché des pompes à cavité progressive s'étend au-delà des équipements d'origine, car les pompes installées nécessitent le remplacement des élastomères, la remise en état des rotors, l'entretien des joints, la maintenance des entraînements et l'optimisation des performances. Les fournisseurs peuvent développer des plateformes de services après-vente combinant l'évaluation de l'état, la maintenance planifiée, les composants compatibles et le remplacement rapide sur site. Les conceptions permettant une maintenance sur place sont particulièrement intéressantes lorsque le démontage des tuyauteries d'aspiration et de refoulement entraînerait des temps d'arrêt prolongés. La technologie Scion de NOV illustre l'importance accordée aux équipements plus légers et à une maintenance simplifiée. Un modèle de services après-vente plus performant peut générer des revenus récurrents tout en fidélisant la clientèle, notamment dans les stations d'épuration et les champs pétroliers matures où les décisions de remplacement d'équipement sont guidées par le coût total du cycle de vie plutôt que par le prix d'achat initial.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -