
プラグレシングカヴァティーポンプ市場:規模・成長・予測 2034
プログレッシブキャビティポンプ市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:出力定格別(50HP以下、51HP~150HP、150HP以上)、エンドユーザー別(石油・ガス、水・廃水管理、食品・飲料、化学・石油化学、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005340
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
25億6000 万米ドル
基準年値
2034年の予測
40億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.18 %
成長率
対象市場
299億1000 万米ドル
(2026年~2034年)
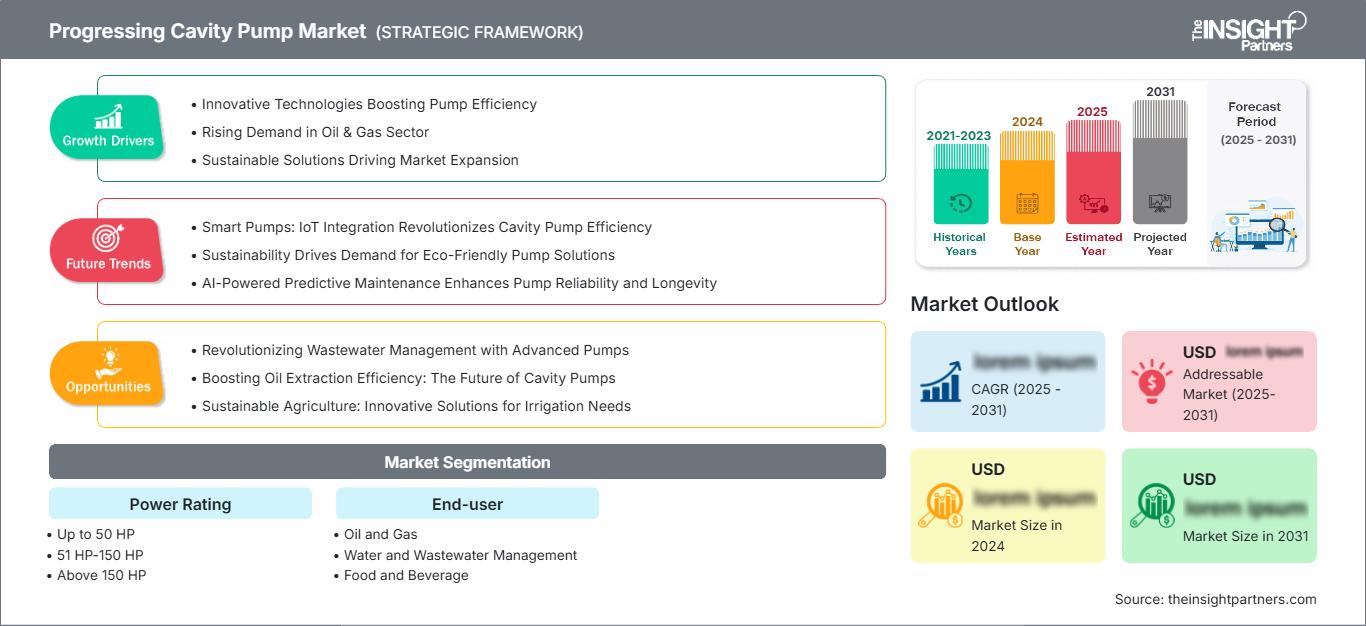
成長を続けるキャビティポンプ市場は、2025年には25億6,000万米ドルと評価され、2034年には40億3,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)5.18%で成長すると見込まれています。この拡大は、人工揚水、廃水処理、化学処理、食品などの分野における、制御された容積式ポンプの需要によって支えられています。これらの分野では、粘度、固形物、せん断感受性、および変動圧力により、従来のポンプ方式が適さないためです。
北米全域において、キャビティポンプ市場は、成熟した石油・ガス生産インフラ、人工揚水最適化の進展、および都市下水処理への投資に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)4.7~5.3%で拡大すると予測されています。また、老朽化したポンプ設備の交換ニーズや、粘性、研磨性、固形物を含む流体の確実な処理の必要性も、需要を押し上げています。
キャビティポンプ市場の評価と洞察
- 北米:北米は2025年には29~33%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)4.7~5.3%で成長すると予測されています。これは、油田における人工揚水用途、廃水処理インフラ、および既存の産業施設における代替需要に支えられています。
- 米国:米国は、 2025年の北米市場シェアの約75~80%を占め、成熟した油田と産業廃水処理用途に牽引され、 2026年から2034年にかけて年平均成長率4.8~5.4%で拡大する見込みです。
- 欧州:欧州は2025年には22~26%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は4.5~5.1%と見込まれています。ドイツ、英国、フランス、イタリア、スペインは、プロセス産業、環境インフラ、特殊流体処理分野を通じて需要を支えています。
- アジア太平洋地域:アジア太平洋地域は2025年には推定25~29%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で成長すると予測されている。中国、インド、日本、韓国が主要な産業およびインフラ需要基盤となっている。
- 最大のセグメントである 石油・ガス分野は、 2025年には市場シェアの34~38%を占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)4.9~5.5%で拡大すると予測されています。これは、大規模な人工揚水技術や難流体用途を反映したものです。
- 高成長分野: 水および廃水管理は、汚泥および固形物処理のニーズに支えられ、 2025年には市場シェアの25~29%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.7%で成長すると予測されています。
- 詳細に分析された主要企業: CIRCOR International, Inc.、Dover Corporation、Erich Netzsch GmbH & Co. Holding KG、Halliburton Company、National Oilwell Varco、PCM Inc.、PK Borets OOO、Schlumberger Limited、Weatherford International plc、Xylem Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術基盤は、より効率的な設計、より優れたエラストマー、可変速、遠隔監視機能、用途に応じたローターとステーターの組み合わせなどへと変化してきました。ポンプの性能は流体の粘度、固形物濃度、温度、圧力、速度といった要因に大きく左右されるため、生産においてはモジュール設計とメンテナンスの容易化が重視されるようになりました。
今後の成長は、産業用水の再利用、老朽化した廃水処理施設、石油増進回収、および特定の化学用途への応用といった分野にますます重点を置くようになるでしょう。サプライヤーは、ライフサイクルコスト、メンテナンスの容易さ、エネルギー効率が機器選定の決め手となるため、交換サイクルから利益を得るのに有利な立場にあります。廃水処理と効率性に対する規制の強化は、様々な運転条件に対応できる容積式ポンプへの投資を促進するはずです。
プログレッシブキャビティポンプ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 25億6000万米ドル |
| 2034年までの市場規模 | 40億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.18% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
プログレッシブキャビティポンプ市場分析
キャビティポンプ市場の成長は、困難な媒体条件下で連続的かつ低脈動の流量を必要とする用途と密接に関連しています。石油・ガス事業者は、粘性の高い油、高固形分処理、ガス脱水、人工揚水などにPCP技術を採用しており、一方、産業分野では、スラリー、スラッジ、ポリマー、エマルジョン、せん断感受性媒体などにPCPが使用されています。NETZSCH社によると、石油・ガス、化学、食品、環境、製紙、建材などの業界で既に確立された用途があります。
バリューチェーンには、エラストマーおよび金属部品のサプライヤー、ローターおよびステーターメーカー、駆動システムプロバイダー、ポンプ組立業者、販売代理店、フィールドサービスプロバイダー、エンドユーザーが関与します。供給要因としては、機械加工能力、エラストマーとの適合性、耐腐食性、およびアプリケーションエンジニアリング能力が挙げられます。ポンプの選定は容量だけでなく、流体の特性や運転パラメータにも左右されるため、カスタマイズが重要な役割を果たします。
キャビティポンプ市場の分析において、各社の位置づけは、ライフサイクル経済性、エンジニアリング、保守性、および自動化にますます依存するようになっています。CIRCOR International, Inc.、Dover Corporation、Erich Netzsch GmbH & Co. Holding KG、Halliburton Company、National Oilwell Varco、PCM Inc.、PK Borets OOO、Schlumberger Limited、Weatherford International plc、およびXylem Inc.は、産業、自治体、および油田のニーズのさまざまな組み合わせに対応しています。
介入を最小限に抑え、運用状況の可視性を高める機器への投資がますます重視されるようになっている。例えば、NOV社のScionテクノロジーでは、軽量化と保守性の向上に重点が置かれている一方、Weatherford社は様々な形状のPCP(圧力制御ポンプ)を自動流量制御機能付きで提供している。同様に、Schlumberger社のKUDUシステムには、自動監視機能と速度制御機能が搭載されている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
キャビティポンプ市場の進展:戦略的洞察
地域別分析
北米のプログレッシブキャビティポンプ市場
北米のキャビティポンプ市場は成長を続けており、2025年には29~33%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.7~5.3%で拡大すると予測されている。この地域は、既存の油田インフラ、高度に発達した揚水技術、産業廃水処理の必要性、そして交換用ポンプに対する大きな需要といった利点を享受している。高粘度・高固形分濃度の流体を扱う必要がある米国の油田は、PCP技術の主要な応用分野の一つとなっている。
地元サプライヤーのもう一つの利点は、高度に発達したサービスネットワークとアプリケーションエンジニアリングにあります。PCPは、重油、軽油、ガス脱水、熱利用、および困難な坑井条件において使用されています。デジタル監視システム、可変速度機能、および特殊エラストマーにより、性能の最適化が容易になります。
米国プログレッシブキャビティポンプ市場
米国は、2025年の北米市場の75~80%を占めると推定されており、2026~2034年の年平均成長率は4.8~5.4%です。油田の人工揚水は、廃水、化学薬品、食品加工、工業用液体の移送などとともに、引き続き重要な用途となっています。固形物、粘度の変動、生産量の変動に耐えられるポンプへの需要が高まっています。
米国市場は、CIRCOR International, Inc.、Dover Corporation、Halliburton Company、National Oilwell Varco、Schlumberger Limited、Weatherford International plc、Xylem Inc.といった大手サプライヤーによって十分に供給されています。重要な用途としては、自動ポンプ制御、定置維持ソリューション、特殊エラストマーなどが挙げられます。Weatherfordによると、PCPシステムは様々な貯留層特性に合わせてカスタマイズされています。
欧州のキャビティポンプ市場は成長を続けている。
欧州は、2025年までにキャビティポンプ市場の22~26%を占めると予測されており、2026~2034年の年平均成長率(CAGR)は4.5~5.1%と見込まれています。この地域における機器エコシステムの中心はドイツであり、英国、フランス、イタリア、スペインがそれに続きます。市場の動向としては、廃水処理、化学プロセス、食品生産、特殊流体処理などが挙げられます。
英国では、都市部とプロセス産業のニーズに加え、ポンプの交換需要も高い。ドイツは、その高度なエンジニアリング技術と、Erich Netzsch GmbH & Co. Holding KGのような専門メーカーの存在によって恩恵を受けている。フランス、イタリア、スペインでは、食品生産、化学、環境、工業プロセスといった分野からも需要が生まれている。
アジア太平洋地域のキャビティポンプ市場
アジア太平洋地域は2025年には25~29%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で成長すると見込まれています。この地域では中国が首位で、日本、韓国、インド、オーストラリアがそれに続きます。産業の拡大、廃水処理インフラ、化学プロセス、油田開発などが導入を後押ししています。
中国とインドはプロセス産業において大きなビジネスチャンスを提供しており、日本と韓国はエンジニアリング用途に重点を置いている。オーストラリアは鉱業、水管理、資源開発事業を通じて貢献している。地域サプライヤーと国際的なメーカーは、小型システム、用途特化型エラストマー、過酷な環境や変化するプロセス条件に対応するサービスサポートをますます重視している。
中東・アフリカのプログレッシブキャビティポンプ市場
中東・アフリカ地域におけるキャビティポンプ市場の需要は、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.9%で拡大すると予測されている。サウジアラビアが地域市場を牽引し、アラブ首長国連邦(UAE)と南アフリカがそれに続く。油田生産、生産水管理、廃水処理、インフラ開発が主要な用途分野となる。
サウジアラビアとアラブ首長国連邦は、エネルギーインフラと産業の多様化を通じて需要を支えており、南アフリカは鉱業、都市用水、工業プロセスを通じて貢献している。中東・アフリカのその他の地域では、固形分濃度が高く、粘度が高く、インフラが限られているため、資源および環境用途において、堅牢な容積式ポンプが有利となる機会が存在する。
セグメンテーション分析
電力定格
ポンプの用途は人工揚水、廃水処理、化学薬品処理、工業用途など多岐にわたるため、出力定格は依然として重要な調達基準となっています。キャビティポンプ市場の最新レポートで強調されているように、この分野全体は2026年から2034年にかけて年平均成長率(CAGR)4.9~5.5%で拡大すると予測されています。選定にあたっては、馬力だけでなく、トルク、粘度、固形物負荷、圧力、速度制御、ライフサイクルメンテナンスなども考慮されるようになっています。
- 最大50HP:このカテゴリーは、低容量の産業、自治体、投薬、および一部の人工揚水用途に対応します。コンパクトな機器と管理しやすい設置要件により、運転負荷と処理量が中程度の用途での採用をサポートします。
- 51 HP~150 HP:このシリーズは、より高い流量または圧力を必要とする幅広い産業および油田用途に対応します。その汎用性により、廃水処理、プロセス移送、中負荷生産システムなどに適しています。
- 150馬力以上:高出力機器は、大きなトルクと連続運転を必要とする、要求の厳しい生産・プロセス環境を対象としています。購入者は通常、機械的な堅牢性、熱特性、および過酷な負荷条件下での信頼性を重視します。
エンドユーザー
エンドユーザーの需要は、流体の複雑さ、運転圧力、固形分含有量、および必要な流量安定性によって左右されます。この分野は、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。石油・ガス分野は引き続き戦略的に重要であり、環境インフラやプロセス産業が適用可能な用途範囲を拡大しています。
- 石油・ガス:人工揚水、多相輸送、生産水処理、重油生産などにより、持続的な需要が生まれています。PCPシステムは、粘度、砂、ガス、変化する貯留層条件などにより従来のポンプ作業が困難な場合に特に適しています。
- 水処理・廃水処理:汚泥、濃縮固形物、および様々な媒体を用いた処理では、脈動を抑えた制御された移動が求められます。自治体や産業施設の処理施設では、保守性と信頼性の高い移送性能が重視されます。
- 食品・飲料業界:衛生的な加工においては、粘性やせん断力に敏感な製品を、穏やかかつ正確に制御して移送することがますます求められています。ポンプの選定においては、洗浄性、吐出量の安定性、材料との適合性、およびプロセス保護が重要な要素となります。
- 化学・石油化学分野:腐食性、粘性、研磨性、温度変化に敏感な流体を扱うため、特殊なポンプ構成が求められます。材料の選定とエラストマーとの適合性は、運転信頼性を確保する上で極めて重要です。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
石油・ガス |
高い |
人工揚水 |
成熟した |
|
水および廃水管理 |
高い |
汚泥移送 |
スケーリング |
|
食品・飲料 |
中くらい |
衛生的な投薬 |
スケーリング |
|
化学・石油化学 |
中くらい |
粘性移動 |
スケーリング |
キャビティポンプ市場の成長促進要因と影響分析
成熟油田における人工揚水需要の増加
成熟した油田では、油田圧力が低下し、流体の特性が厳しくなった場合でも生産を維持できる人工揚水方式への依存度が高まるでしょう。PCPシステムは、粘性の高い原油、高砂分、および変動する流入条件に対応できる十分な機能を備えています。これにより、この製品は他の選択肢と差別化されています。最新のシステムでは、可変速ドライブ、トルク測定、および特定の用途向けに設計された特殊エラストマーを統合できます。シュルンベルジェによると、同社のPCPシステムは粘性の高い流体と高砂分に対応しています。一方、ウェザーフォードは、さまざまな油田の要件を満たす形状設計を提供しています。
固形物処理下水インフラの拡張
下水処理場では、汚泥、濃縮固形物、レオロジー特性の異なる媒体を処理できる信頼性の高い機器の使用が求められます。プログレッシブキャビティポンプは、連続流量と脈動低減機能に加え、固形物を含む媒体を処理できる能力を備えているため、困難な処理用途に最適です。自治体の処理場所有者がポンプを購入する際に考慮すべきもう1つの要素は、メンテナンスサービスの利用可能性です。ポンプの停止は処理プロセスに影響を与え、ひいては運転コストにも影響する可能性があるためです。NOV社のEZstripシステムによる現場維持設計などのメンテナンス機能は、油圧設計と並んで、メンテナンス機能が調達基準となっていることを示しています。
扱いの難しい工業用流体に対する、より高度なプロセス制御要件
化学、食品、環境、および産業分野のメーカーは、粘性、研磨性、せん断感受性、または固形物を含む媒体を扱う際に、正確な流量制御をますます必要としています。容積式ポンプは、流量をポンプ速度に密接に連動させることができ、制御された定量供給と安定した移送を可能にします。NETZSCHは、低脈動ポンプ、定量供給精度、および複数の産業における複雑な媒体への適合性を強調しています。この機能により、粘度や固形物濃度が変化すると遠心式ポンプでは予測が難しくなる場合でも、プロセスの変動性を低減し、機器の利用効率を向上させることができます。商業的な効果としては、特にプロセスの一貫性と材料適合性により高仕様の機器が正当化されるような場合、設計されたPCPシステムの適用範囲が拡大します。
キャビティポンプ市場の将来動向
状態基準PCP制御と予知保全
キャビティポンプ市場の動向は、トルク、速度、圧力、温度、流量の情報を用いて機械的故障が発生する前に異常状態を特定する、状態監視型運転へと移行しつつあります。将来のシステムでは、センサーが可変周波数ドライブや監視ソフトウェアに直接統合され、運転者は流入量や粘度の変化に応じて速度を調整できるようになるでしょう。人工知能は、運転特性を過去のポンプ挙動と比較することで、最終的には異常検知を支援できるようになります。遠隔診断は、技術スタッフが限られている分散型油田設備や廃水処理施設において特に有用となるでしょう。商業的な優先事項は、ポンプを単体の機械設備として販売することから、稼働時間、介入、エネルギー効率を測定可能な監視型ポンプシステムを提供することへと移行していくでしょう。
高度なエラストマーと用途に特化したポンプ形状
今後の製品開発は、温度、化学物質への曝露、摩耗負荷、流体組成に合わせて調整されたエラストマー、ローター形状、ステーター形状にますます重点を置くようになるでしょう。メーカーは、寸法安定性を維持しながら、腐食性の高い化学物質、炭化水素、高砂含有量、食品加工の要件に対応できる材料ライブラリを拡充していくと考えられます。この方向性により、膨潤、熱応力、またはエラストマー化合物とプロセス流体との不適合によって引き起こされる早期摩耗を低減できます。シュルンベルジェの均一エラストマー設計は、コンポーネントエンジニアリングによって熱分布と膨潤挙動にどのように対処できるかを示しています。時間の経過とともに、用途に応じた構成によって信頼性が向上し、優れたエンジニアリングおよび材料能力を持つサプライヤーにとって、より価値の高い機会が生まれるはずです。
キャビティポンプ市場の発展機会
生産水および多相流サービス向け統合ポンプパッケージ
キャビティポンプ市場の進展予測によると、サプライヤーは個々の機械ユニットを販売するのではなく、駆動装置、制御装置、監視装置、流体管理装置をポンプとパッケージ化する機会を得ています。生産水処理、多相移送、および困難な油田サービスは、エンジニアリングの複雑さを軽減し、試運転を簡素化する統合パッケージの恩恵を受けることができます。フィールドサービス機能を備えたサプライヤーは、アプリケーション評価、設置サポート、スペアパーツ計画、およびリモート監視を通じて差別化を図ることができます。PCMはすでに、生産水管理、多相ブースト、坑井サービス、および下流処理にわたってPCPシステムを展開しています。標準化されたモジュールパッケージへの投資は、アプリケーション固有の構成を維持しながらリードタイムを短縮し、ブラウンフィールドプロジェクトや遠隔生産環境への拡張可能なルートを作り出すことができます。
後付けおよびメンテナンス最適化のためのアフターマーケットプラットフォーム
キャビティポンプ市場の拡大に伴い、設置済みのポンプにはエラストマー交換、ローター改修、ジョイントメンテナンス、ドライブ整備、性能最適化などのメンテナンスが必要となるため、対象範囲は当初の設備機器にとどまりません。サプライヤーは、状態評価、計画メンテナンス、互換性のあるコンポーネント、迅速な現場交換を組み合わせたアフターマーケットプラットフォームを開発できます。特に、吸込管と吐出管を取り外すとダウンタイムが長くなるような場所では、設置場所をそのまま維持できる設計が魅力的です。NOV社のScionテクノロジーは、軽量機器とシンプルなメンテナンスを重視した商業的な取り組みを実証しています。より強力なアフターマーケットモデルは、顧客維持率を向上させながら継続的な収益を生み出すことができ、特に廃水処理施設や成熟した油田では、機器の交換決定は初期購入価格ではなく、総ライフサイクルコストによって左右されるため、その効果は顕著です。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -