
Marché des actionneurs pour robotique et automatisation : taille et tendances 2034
Rapport d'analyse du marché des actionneurs pour la robotique et l'automatisation : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (linéaire, rotatif) ; actionnement (électrique, hydraulique, pneumatique, autres) ; application (robotique, automatisation des processus, robots de service) ; secteur d'activité (automobile, électronique, aérospatiale et défense, chimie et matériaux, ingénierie et construction, énergie et services publics, agroalimentaire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006377
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
51,65 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
161,35 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
13,49 %
taux de croissance
Marché adressable
922,64 milliards de dollars américains
(2026-2034)
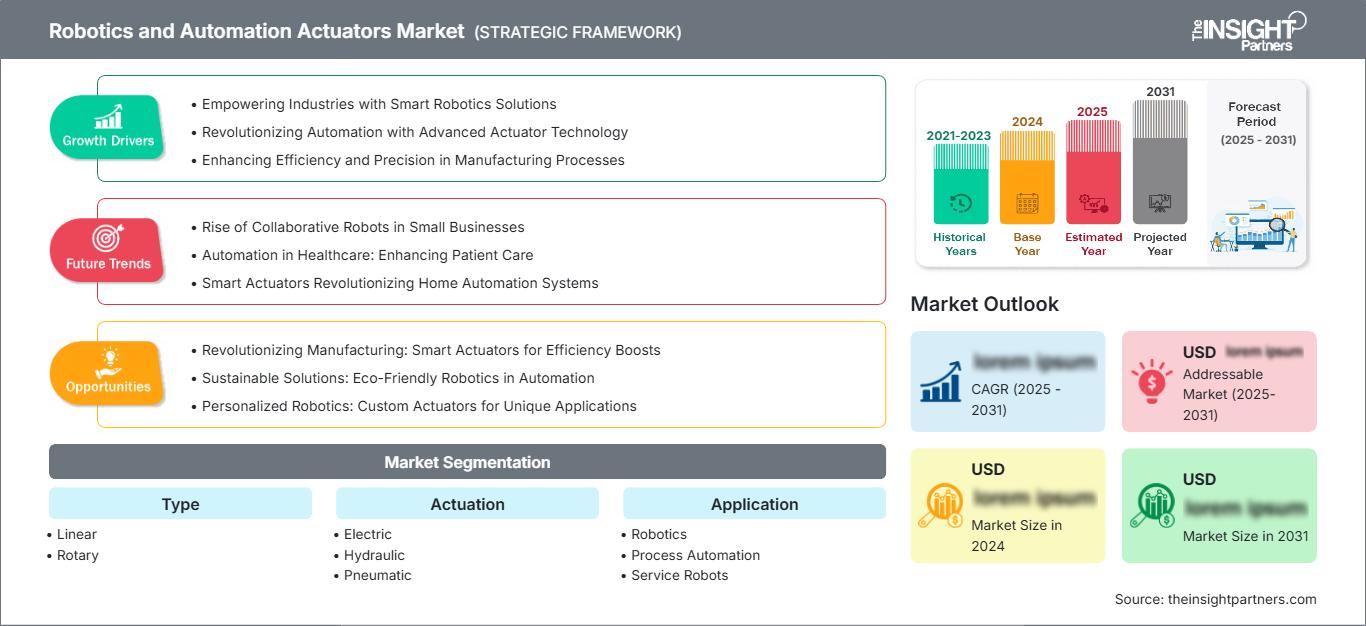
Le marché des actionneurs pour la robotique et l'automatisation était évalué à 51,65 milliards de dollars américains en 2025 et devrait atteindre 161,35 milliards de dollars américains d'ici 2034 , soit une croissance annuelle composée de 13,49 % sur la période 2026-2034 . Cette croissance reflète le déploiement croissant de systèmes de mouvement dans les robots industriels, les lignes de production automatisées, les machines mobiles et les équipements de process. Les actionneurs combinent de plus en plus moteurs, variateurs, capteurs, retours d'information et communications pour fournir un mouvement précis et programmable, tout en optimisant la flexibilité et l'efficacité énergétique.
Le marché des actionneurs pour la robotique et l'automatisation en Amérique du Nord est porté par la fabrication de pointe, la relocalisation des activités, l'électrification automobile et l'automatisation flexible. La région devrait connaître une croissance annuelle composée (TCAC) de 12,2 % à 13,0 % entre 2026 et 2034 , la demande étant stimulée par la production électronique, l'automatisation des entrepôts, la modernisation du secteur de la défense et le remplacement des équipements de mouvement vieillissants.
Analyse et perspectives du marché des actionneurs pour la robotique et l'automatisation
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de 29 à 31 % en 2025 et connaîtra une croissance annuelle composée de 12,2 à 13,0 % entre 2026 et 2034 , grâce à la relocalisation, à la modernisation industrielle et aux investissements dans l'automatisation.
- États-Unis : Les États-Unis représentent 82 à 84 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 12,4 à 13,2 % entre 2026 et 2034 , tirée par la fabrication de pointe.
- Europe : La part de l'Europe est estimée à 24-26 % en 2025 et devrait croître à un TCAC de 11,3-12,1 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant en tête de l'adoption.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 32 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 14,2 à 15,0 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : L’actionnement électrique détient une part de marché de 54 à 57 % en 2025 et devrait croître à un TCAC de 14,0 à 14,8 % entre 2026 et 2034 , reflétant la précision et l’intégration numérique.
- Segment à forte croissance : Les robots de service détiennent une part de marché de 16 à 19 % en 2025 et devraient croître à un TCAC de 16,0 à 17,0 % entre 2026 et 2034 , soutenus par la mobilité autonome.
- Principales entreprises analysées en détail : Curtiss-Wright Corporation ; DVG Automation SpA ; Macron Dynamics Inc. ; MISUMI Group Inc. ; Moog Inc. ; Rotomation ; Ewellix ; SMC Corporation ; Thomson Industries, Inc. ; Tolomatic, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le secteur a évolué, passant de vérins et moteurs distincts à des ensembles électromécaniques intégrés combinant actionnement, retour d'information, entraînements et communications. Les solutions électriques gagnent du terrain là où le positionnement programmable, la propreté et la gestion de l'énergie sont essentiels, tandis que les systèmes hydrauliques et pneumatiques restent importants pour les applications à force élevée, à cadence rapide et aux infrastructures existantes. La conception en production privilégie de plus en plus les actionneurs modulaires qui raccourcissent l'intégration et simplifient le diagnostic.
D'après le rapport sur le marché des actionneurs pour la robotique et l'automatisation , leur adoption devrait s'étendre à l'Asie du Sud-Est, à l'Inde, à l'Amérique latine et aux économies en voie d'industrialisation du Moyen-Orient, à mesure que les usines se modernisent au cours de la période de prévision. Les investissements dans la robotique, l'électrification et les équipements à surveillance numérique soutiendront la demande, tandis que les exigences en matière de sécurité des machines, d'efficacité énergétique et d'interopérabilité favoriseront le développement d'architectures de mouvement intelligentes. Les projets des secteurs de l'aérospatiale, de la défense, de l'agroalimentaire et de l'énergie devraient maintenir une demande spécifique pour les systèmes robustes à haute force.
Portée du rapport sur le marché des actionneurs pour la robotique et l'automatisation
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 51,65 milliards de dollars américains |
| Taille du marché d'ici 2034 | 161,35 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 13,49% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des actionneurs pour la robotique et l'automatisation
La demande découle du besoin de mouvements plus rapides et répétables. Le marché comprend des moteurs, des vis, des engrenages, des vérins, des vannes, des variateurs, des capteurs, des systèmes de commande et des logiciels ; les constructeurs de machines, les intégrateurs et les distributeurs complètent la chaîne d'approvisionnement. Les fabricants de composants proposent de plus en plus d'ensembles adaptés à des applications spécifiques afin de minimiser les travaux de conception. Les industries de l'électronique et de l'automobile utilisent des mouvements électriques de précision ; les applications de process, quant à elles, dépendent de mouvements pneumatiques et hydrauliques.
Les facteurs influençant l'approvisionnement comprennent les semi-conducteurs, les roulements de précision, les vis (à billes et à rouleaux), les composants d'étanchéité, les installations d'usinage et l'électronique de commande. Les actionneurs sont souvent intégrés, ce qui réduit le nombre de composants et le temps de mise en service. La modularité permet aux constructeurs de machines de standardiser leurs plateformes pour une gamme de produits.
Les prévisions du marché des actionneurs pour la robotique et l'automatisation indiquent une intensification de la concurrence, les spécialistes du contrôle de mouvement, les fournisseurs industriels et les fabricants de composants robotiques convergeant vers l'actionnement intelligent. Curtiss-Wright Corporation est reconnue pour son expertise dans les systèmes électromécaniques à haute force destinés aux applications industrielles, aérospatiales et de défense ; Moog Inc. propose des solutions électromécaniques et hydrauliques. SMC Corporation offre une gamme complète de solutions électriques et pneumatiques, tandis que Thomson Industries, Inc. et Tolomatic, Inc. se concentrent sur les actionneurs linéaires et électriques.
Le groupe MISUMI Inc. peut tirer parti de la configurabilité de ses composants de mouvement et de ses services de distribution en ingénierie. DVG Automation SpA, Macron Dynamics Inc. et Rotomation sont parfaitement aptes à répondre à des besoins d'automatisation spécifiques. Ewellix fournit des technologies de mouvement de haute précision. Les investissements dans les moteurs intégrés, les contrôleurs, les systèmes de retour d'information et les logiciels augmentent afin de réduire les délais de sélection et de mise en service.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des actionneurs pour la robotique et l'automatisation : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des actionneurs de robotique et d'automatisation
On estime que l'Amérique du Nord représentera entre 29 et 31 % du marché des actionneurs pour la robotique et l'automatisation en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 12,2 à 13 % entre 2026 et 2034. Les États-Unis sont le principal moteur de la demande régionale, tandis que le Canada et le Mexique bénéficient des investissements dans les secteurs de l'automobile, de l'agroalimentaire, de la logistique et des machines. La relocalisation et la délocalisation de la production favorisent l'automatisation des mouvements répétitifs et de l'assemblage, ce qui accroît la demande en matière de positionnement précis des actionneurs électriques et des axes robotiques.
Une autre tendance structurelle est l'électrification du secteur automobile, notamment l'assemblage des batteries, le soudage, le pressage et la manutention. L'électronique et l'entreposage stimulent la demande en systèmes linéaires compacts, tandis que les secteurs de l'aérospatiale et de la défense exigent des systèmes d'actionnement extrêmement fiables. Lors du choix des composants, les acheteurs prennent en compte la consommation énergétique sur l'ensemble du cycle de vie, les diagnostics, la maintenance et la compatibilité avec les contrôleurs, en plus de la force et de la vitesse. La demande de modernisation offre une opportunité, car les anciennes cellules de travail robotisées peuvent être équipées de composants de mouvement sans qu'il soit nécessaire de remplacer l'ensemble du système.
Marché américain des actionneurs pour la robotique et l'automatisation
Les États-Unis représentent 82 à 84 % du marché nord-américain des actionneurs pour la robotique et l'automatisation en 2025 et devraient connaître une croissance annuelle composée de 12,4 à 13,2 % entre 2026 et 2034. L'automatisation de la production, la robotique d'entrepôt, la modernisation de la défense et les investissements dans la production nationale soutiennent la demande. Curtiss-Wright Corporation, Moog Inc., Thomson Industries, Inc. et Tolomatic, Inc. fournissent des technologies d'actionneurs pour les secteurs industriel, aérospatial et mobile.
Les tendances actuelles privilégient les systèmes électriques linéaires et rotatifs pour les mouvements programmables, tandis que l'hydraulique demeure essentielle lorsque la force et la densité de puissance élevées surpassent les avantages de l'électrification. Les usines de batteries automobiles, le soudage robotisé, l'emballage, les équipements pour semi-conducteurs et les systèmes logistiques contribuent à l'expansion du parc installé. La demande évolue également vers des actionneurs intégrés avec retour d'information et commandes embarquées, permettant aux constructeurs de machines de simplifier le câblage, la mise en service et la maintenance.
Marché européen des actionneurs pour la robotique et l'automatisation
L'Europe représenterait entre 24 et 26 % du marché des actionneurs pour la robotique et l'automatisation en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 11,3 à 12,1 % entre 2026 et 2034. L'Allemagne est le principal marché, portée par les secteurs de l'automobile, des machines, de l'automatisation industrielle et de l'ingénierie. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à la demande grâce aux secteurs de l'aérospatiale, de l'agroalimentaire, de l'emballage, de l'énergie et de la modernisation industrielle.
Le Royaume-Uni renforce son automatisation dans les secteurs de la logistique, de l'agroalimentaire, de l'aérospatiale et de la fabrication de pointe. L'Allemagne bénéficie d'une forte demande de la part des industries automobile, des machines-outils et de la robotique, où l'actionnement électrique de précision est essentiel au fonctionnement des cellules flexibles. La France tire profit des applications dans les secteurs de l'aérospatiale, du nucléaire, de l'agroalimentaire et de l'emballage, tandis que l'Italie dispose de pôles d'excellence dans les domaines de la mécanique, de l'automobile et de l'emballage. L'Espagne contribue à la demande en raison des secteurs de l'automobile, de l'agroalimentaire, des équipements pour les énergies renouvelables et de la logistique. L'efficacité énergétique et la sécurité des machines influencent de plus en plus le choix des actionneurs dans toute la région.
Marché des actionneurs pour la robotique et l'automatisation en Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 32 et 34 % du marché des actionneurs pour la robotique et l'automatisation en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 14,2 à 15 % entre 2026 et 2034 , ce qui en fait la région majeure affichant la croissance la plus rapide. La Chine est en tête, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La demande est principalement soutenue par les investissements dans les secteurs de l'électronique, de l'automobile, des semi-conducteurs et de l'industrie manufacturière en général.
Les politiques industrielles favorisant la modernisation des usines encouragent l'adoption de ces technologies. La Chine bénéficie d'un vaste écosystème d'automatisation, le Japon de la robotique de pointe, la Corée du Sud de la production électronique et automobile, et l'Inde de l'expansion de ses capacités de production. L'Australie contribue à cet effort par l'automatisation des secteurs minier, agroalimentaire, logistique et des infrastructures. Le déploiement de systèmes de mouvement électrique évolutifs et la mise en place de services de proximité devraient faciliter les nouvelles installations et les programmes de modernisation.
Marché des actionneurs robotiques et d'automatisation au Moyen-Orient et en Afrique
Le marché des actionneurs pour la robotique et l'automatisation au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 10,4 % à 11,2 % entre 2026 et 2034. L'Arabie saoudite représente la principale opportunité, suivie des Émirats arabes unis et de l'Afrique du Sud. La diversification industrielle, les infrastructures logistiques, les projets énergétiques et les nouvelles installations de production créent une demande ciblée pour les systèmes de mouvement automatisés.
L’Arabie saoudite et les Émirats arabes unis investissent dans des projets industriels et d’infrastructures intégrant la robotique et l’automatisation des processus. L’Afrique du Sud contribue par le biais de l’automobile, de l’agroalimentaire, des mines et de la transformation des matériaux, tandis que le reste de la région MENA demeure fragmenté. La demande privilégie les actionneurs robustes pour environnements difficiles, ainsi que les systèmes électriques pour des installations plus propres et surveillées numériquement. Les projets liés à l’énergie et à l’eau répondent aux besoins spécifiques en matière d’automatisation des processus.
Analyse de segmentation
Taper
Les prévisions du marché des actionneurs pour la robotique et l'automatisation indiquent que le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 12,8 % à 13,6 % entre 2026 et 2034. Les architectures linéaires et rotatives répondent à des exigences de mouvement complémentaires, le choix étant déterminé par la course, le couple, la charge, la vitesse, la géométrie d'installation et la précision de contrôle. La complexité croissante des robots alimente la demande en composants de mouvement compacts et modulaires, s'intégrant efficacement aux équipements multi-axes.
- Actionneurs linéaires : les actionneurs linéaires permettent le positionnement, le levage, la pression, le serrage et l’exécution d’opérations robotiques sur des axes supplémentaires. La demande privilégie les conceptions électriques compactes où la course programmable, la répétabilité, la facilité de nettoyage et la simplicité d’intégration sont des critères importants.
- Actionneurs rotatifs : Les actionneurs rotatifs assurent un mouvement angulaire contrôlé pour les articulations, les vannes, l’indexation, la direction et les effecteurs terminaux. Leur importance s’accroît dans les robots articulés et les équipements nécessitant un mouvement de rotation synchronisé.
Actionnement
Selon le marché des actionneurs pour la robotique et l'automatisation , le segment de l'actionnement devrait connaître une croissance annuelle composée (TCAC) de 13,8 % à 14,6 % entre 2026 et 2034. Les technologies électriques, hydrauliques et pneumatiques coexistent en raison de la diversité des exigences applicatives. L'électrification s'impose lorsque la précision du contrôle, la connectivité des données et la gestion de l'énergie sont primordiales, tandis que les architectures fluidiques et pneumatiques éprouvées demeurent essentielles dans les environnements exigeants.
- Actionnement électrique : L’actionnement électrique combine positionnement précis, mouvement programmable et connectivité numérique. Il est de plus en plus privilégié en robotique, emballage, électronique et machines flexibles, secteurs où l’efficacité énergétique et l’intégration des commandes sont essentielles.
- Hydraulique : Les actionneurs hydrauliques demeurent essentiels pour les applications à forte force exigeant une densité de puissance élevée et un fonctionnement robuste. Ils sont utilisés dans les machines lourdes, l’aérospatiale, la défense et les équipements de process où les besoins en force peuvent dépasser les capacités des solutions électromécaniques classiques.
- Pneumatique : L’actionnement pneumatique reste largement utilisé pour les mouvements répétitifs rapides, la préhension, le serrage et les fonctions simples des machines. L’infrastructure d’air comprimé existante et la faible complexité des composants favorisent son adoption dans les usines.
Application
Selon le marché des actionneurs pour la robotique et l'automatisation , le segment des applications devrait connaître une croissance annuelle composée de 14,2 % à 15,0 % entre 2026 et 2034. La robotique, l'automatisation des processus et les robots de service requièrent différentes combinaisons de force, de précision, de vitesse, de cycle de service et de portabilité. L'autonomie croissante accroît le besoin d'actionneurs compacts intégrant la détection et le contrôle.
- Robotique : Les applications robotiques nécessitent des mouvements multiaxes coordonnés, de la répétabilité, un contrôle de la force et des composants de plus en plus compacts. Les actionneurs sont essentiels aux manipulateurs, aux plateformes mobiles, aux systèmes collaboratifs et aux équipements robotiques spécialisés.
- Automatisation des procédés : L’automatisation des procédés utilise des actionneurs pour les vannes, le positionnement, la manutention, le dosage et les opérations répétitives des machines. La fiabilité, le cycle de service, la résistance environnementale et la compatibilité avec les systèmes de contrôle de l’usine sont des critères déterminants dans les décisions d’achat.
- Robots de service : Les robots de service nécessitent des systèmes de mouvement légers, efficaces, silencieux et contrôlables pour les tâches de mobilité, de manipulation, d’inspection, de santé, d’hôtellerie et commerciales. L’autonomie de la batterie et la compacité sont des critères stratégiques.
Secteur d'activité vertical
D'après l' étude de marché sur les actionneurs pour la robotique et l'automatisation , le segment vertical industriel devrait connaître une croissance annuelle composée de 13,1 % à 13,9 % entre 2026 et 2034. L'adoption de ces technologies s'étend car les investissements en automatisation ciblent de plus en plus la productivité, la qualité, la sécurité des travailleurs et la répétabilité des mouvements. Les secteurs de l'automobile et de l'électronique représentent une part importante du parc installé, tandis que les secteurs de l'énergie, de la construction, de l'agroalimentaire et de l'aérospatiale imposent des exigences spécifiques.
- Industrie automobile : Les usines automobiles utilisent des actionneurs pour le soudage, le pressage, l’assemblage, la production de batteries, la manutention et le positionnement robotisé. L’électrification accroît la demande de mouvements précis dans la fabrication des batteries et des composants électroniques.
- Électronique : La fabrication de produits électroniques privilégie des actionneurs compacts et précis pour la manipulation, l’assemblage, l’inspection, le conditionnement et le positionnement de précision des semi-conducteurs. Un débit élevé et des composants de petite taille accroissent l’importance d’un mouvement répétable.
- Aérospatiale et défense : Les applications aérospatiales et de défense privilégient la fiabilité, la densité de force, la tolérance environnementale et la qualification. Les systèmes d’actionnement sont utilisés dans les systèmes de vol, les plateformes, les équipements de manutention, les systèmes sans pilote et les mécanismes robotiques spécialisés.
- Produits chimiques et matériaux : Les applications liées aux produits chimiques et aux matériaux exigent des systèmes de mouvement robustes pour les vannes, les doseurs, les convoyeurs, les équipements de manutention et de traitement. La résistance à la corrosion, l’étanchéité, la fiabilité et la compatibilité avec les environnements dangereux sont des critères déterminants dans le choix du système.
- Ingénierie et construction : Les applications en ingénierie et construction utilisent des actionneurs dans les machines, les systèmes de positionnement, les équipements de levage, la fabrication automatisée et la manutention. La robustesse, la capacité de charge et la facilité d’entretien sont des critères d’achat essentiels.
- Énergie et services publics : Les installations du secteur de l’énergie et des services publics utilisent des actionneurs pour les vannes, les turbines, les équipements de traitement, l’infrastructure du réseau et les systèmes d’inspection. La fiabilité, la possibilité de fonctionnement à distance et la résilience environnementale favorisent leur adoption.
- Agroalimentaire : Les applications dans le secteur agroalimentaire privilégient une conception hygiénique, un fonctionnement propre, des cycles rapides et une manipulation répétable. Les actionneurs électriques permettent de réduire les risques de contamination des fluides dans certaines applications mobiles et d’emballage.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Robotique |
Haut |
Mouvement multi-axes |
Mature |
|
Automatisation des processus |
Haut |
Automatisation des vannes |
Mature |
|
Robots de service |
Moyen |
Dextérité mobile |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des actionneurs pour la robotique et l'automatisation
Électrification du mouvement des machines
L'électrification influence l'approvisionnement en actionneurs, les fabricants privilégiant de plus en plus les mouvements programmables, la maintenance minimale et l'interface directe avec les commandes numériques. L'électrification permet au système d'obtenir des informations sur la position et la force grâce à l'utilisation d'encodeurs et de contrôleurs. Cette tendance est particulièrement pertinente en présence de systèmes hydrauliques et pneumatiques, sources de pertes d'énergie, de maintenance ou de contamination. Les systèmes hydrauliques et pneumatiques restent néanmoins une solution viable pour les applications à forte force et à cycles élevés. De ce fait, l'évolution du marché se traduit concrètement par une migration vers l'hybridation, en fonction des applications. Les fournisseurs capables de proposer des alternatives électrifiées offrant des performances équivalentes en termes de force, de robustesse et de coût du cycle de vie peuvent tirer profit de la modernisation des systèmes existants.
Croissance de la production robotisée flexible
Les usines réorganisent leurs processus de fabrication pour s'adapter à des cycles de vie produits plus courts, une plus grande variété de produits et des systèmes d'automatisation plus flexibles. Il en résulte un besoin croissant de technologies d'actionneurs permettant de programmer la position, la vitesse, la force et la course, plutôt que de les ajuster mécaniquement. Des applications telles que le soudage robotisé, l'assemblage de batteries, l'emballage, l'alimentation de machines et l'inspection peuvent être améliorées grâce à la programmation des mouvements. Les actionneurs intégrés réduisent l'encombrement et les besoins en câblage en intégrant le moteur, l'encodeur et le contrôleur. Les effets se font sentir tout au long de la chaîne de valeur, car les fournisseurs de robots, les intégrateurs de systèmes et les fabricants de machines peuvent standardiser la plateforme de mouvement tout en personnalisant l'application finale par logiciel. Les entreprises proposant une technologie basée sur des normes de communication industrielle communes et une configuration rapide seront les plus performantes.
Développement des machines autonomes et de la robotique mobile
Les dispositifs autonomes nécessitent des actionneurs compacts offrant un bon compromis entre couple, masse, consommation d'énergie, vitesse de réaction et durabilité. Les robots mobiles, les véhicules à guidage automatique, les machines agricoles, les équipements d'inspection et les robots de service sur mesure sont soumis à des contraintes de puissance plus strictes que les machines industrielles stationnaires. Il en résulte une forte demande en actionneurs électriques légers, en transmission de puissance efficace, en intégration de la rétroaction et en actionneurs rotatifs robustes. Des solutions hydrauliques sur mesure restent nécessaires pour les plateformes mobiles exigeant une densité de force élevée. Le marché devrait ainsi connaître une expansion des capacités des actionneurs, ainsi que le développement de produits fonctionnant sur batterie et conçus pour des cycles autonomes intermittents. Avec l'augmentation de l'autonomie, les défaillances d'actionneurs peuvent perturber les mouvements et les opérations de manutention.
Tendances futures du marché des actionneurs pour la robotique et l'automatisation
L'actionnement intégré deviendra une architecture standard
Les futurs actionneurs présenteront des solutions de conception plus intégrées, regroupant moteur, transmission, retour d'information, contrôleur et interfaces de communication au sein d'un seul système. Ce concept réduit le câblage, le nombre d'armoires, les problèmes d'appariement des pièces et simplifie l'installation, tout en augmentant la modularité des machines. L'intelligence embarquée dans les actionneurs permettra non seulement de surveiller l'état d'une machine, mais aussi de prendre des décisions locales concernant ses mouvements. En robotique, il est possible de créer un système intégré autour de l'ensemble du mécanisme et, par conséquent, de simplifier l'intégration des systèmes multiaxes. Ceci incitera les fournisseurs à dépasser la simple conception de composants mécaniques individuels et à se concentrer sur le développement de modules mécatroniques. Toutefois, des interfaces standardisées sont indispensables, car les constructeurs de machines exigent l'interopérabilité entre différentes plateformes de contrôle.
Les actionneurs seront optimisés pour l'IA physique et la dextérité.
En matière de robotique physique, la demande d'actionneurs capables d'effectuer des mouvements point à point, mais aussi de se déplacer rapidement et de manière répétée avec précision, va croître. Les robots évoluant dans des environnements non structurés auront besoin d'actionneurs à faible jeu, à large bande passante, dotés de capteurs internes et d'une bonne gestion thermique, pour réaliser des tâches de manipulation d'objets divers et de réaction au contact. Le poids et la consommation d'énergie seront des facteurs tout aussi importants pour les robots mobiles et humanoïdes, car chaque actionneur influe sur l'autonomie et la capacité de charge. Ces facteurs stimuleront la recherche et le développement d'actionneurs rotatifs compacts à couple élevé, d'actionneurs linéaires performants et d'actionneurs à détection de force.
Opportunités du marché des actionneurs pour la robotique et l'automatisation
Programmes de modernisation des systèmes d'automatisation existants
Le parc installé d'équipements de production anciens représente une véritable opportunité pour les fournisseurs et intégrateurs d'actionneurs. De nombreuses usines peuvent améliorer leur productivité et leur flexibilité sans remplacer l'intégralité de leurs machines en modernisant les vérins, moteurs, variateurs ou axes robotisés avec des composants plus performants. Les kits de modernisation permettent d'intégrer des actionneurs électriques, des contrôleurs, des capteurs, des modules de communication et des services d'ingénierie autour des structures mécaniques existantes. Cette approche réduit les investissements initiaux et permet aux fabricants de se concentrer sur les opérations critiques. Les fournisseurs peuvent cibler les lignes de conditionnement, les machines-outils, les systèmes de manutention et les cellules robotisées où les coûts de maintenance ou la programmabilité limitée freinent la productivité. Une stratégie de modernisation réussie doit privilégier la compatibilité, la réduction des temps d'arrêt, les gains de performance mesurables et le support tout au long du cycle de vie. Des kits standardisés pour les architectures de machines courantes permettent de réduire le temps d'ingénierie et de créer des modèles de déploiement reproductibles au sein des réseaux d'usines régionaux.
Plateformes d'actionnement pour la robotique de service émergente
Les tendances du marché des actionneurs pour la robotique et l'automatisation mettent en lumière la robotique de service comme une opportunité d'investissement. En effet, la mobilité, la manipulation et l'interaction autonome requièrent des caractéristiques d'actionneurs différentes de celles des robots industriels classiques. La logistique de santé, le nettoyage commercial, l'hôtellerie, l'agriculture, l'inspection et la gestion d'entrepôts constituent autant de cas d'utilisation où des mouvements compacts, silencieux et efficaces sont essentiels. Les fournisseurs peuvent développer des plateformes d'actionneurs modulaires adaptables à différentes conceptions de robots, tout en conservant des interfaces électroniques et logicielles communes. L'alimentation par batterie fait de l'efficacité énergétique un critère de sélection primordial, tandis que les environnements de service renforcent l'importance d'un faible niveau sonore et d'une force d'actionnement sûre. Les partenariats avec les développeurs de robots et les intégrateurs de systèmes permettent aux fabricants d'actionneurs de valider leurs conceptions avant la production en série. Une participation précoce peut établir des architectures de référence pour les nouvelles catégories de robots, créant ainsi des opportunités de demande récurrente de composants à mesure que les flottes de robots spécialisés se développent.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -