
ロボット・自動化用アクチュエータ市場:動向・予測 2034
ロボットおよび自動化アクチュエータ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(直線型、回転型)、アクチュエーション別(電気式、油圧式、空気圧式、その他)、用途別(ロボット、プロセスオートメーション、サービスロボット)、産業分野別(自動車、エレクトロニクス、航空宇宙および防衛、化学および材料、エンジニアリングおよび建設、エネルギーおよび公益事業、食品および飲料、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006377
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
516億5000 万米ドル
基準年値
2034年の予測
1,613億5,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
13.49 %
成長率
対象市場
9226億4000 万米ドル
(2026年~2034年)
ロボットおよび自動化アクチュエータ市場は、2025年に516億5,000万米ドルと評価され、 2034年には1,613億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)13.49%で拡大すると見込まれています。この成長は、産業用ロボット、自動生産ライン、移動機械、プロセス機器などにおけるモーションシステムの導入拡大を反映しています。アクチュエータは、モーター、ドライブ、センサー、フィードバック、通信機能をますます統合し、柔軟性とエネルギー効率を維持しながら、高精度でプログラム可能な動作を実現しています。
北米におけるロボットおよび自動化アクチュエータ市場の規模は、先進的な製造業、国内回帰、自動車の電動化、および柔軟な自動化によって支えられています。同地域は、電子機器製造、倉庫自動化、防衛近代化、および老朽化したモーション機器の更新によって需要が強化され、 2026年から2034年にかけて年平均成長率(CAGR)12.2~13.0%で拡大すると予測されています。
ロボットおよび自動化アクチュエータ市場の評価と洞察
- 北米:北米は、2025年には29~31%のシェアを占めると推定され、2026年から2034年にかけては、国内回帰、産業の近代化、自動化への投資に支えられ、年平均成長率(CAGR)12.2~13.0%で成長すると予測されている。
- 米国:米国は2025年の北米市場の82~84%を占め、先進製造業に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)12.4~13.2%で成長すると予測されている。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には24~26%と推定され、 2026年から2034年にかけて年平均成長率(CAGR)11.3~12.1%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが導入をリードする見込みです。
- アジア太平洋地域:アジア太平洋地域は2025年には32~34%のシェアを占めると推定されており、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)14.2~15.0%で拡大すると予測されている。
- 最大のセグメント: 電動アクチュエーションは、2025年には市場シェアの54~57%を占め、 2026~2034年には年平均成長率(CAGR)14.0~14.8%で成長すると予測されており、これは精度とデジタル統合を反映している。
- 高成長分野: サービスロボットは2025年には市場シェアの16~19%を占め、自律移動技術の普及に支えられ、 2026~2034年には年平均成長率(CAGR)16.0~17.0%で成長すると予測されている。
- 詳細に分析された主要企業: Curtiss-Wright Corporation、DVG Automation SpA、Macron Dynamics Inc.、MISUMI Group Inc.、Moog Inc.、Rotomation、Ewellix、SMC Corporation、Thomson Industries, Inc.、Tolomatic, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
業界は、個別のシリンダやモータから、アクチュエーション、フィードバック、ドライブ、通信を統合した電気機械式パッケージへと移行している。プログラマブルな位置決め、清浄度、エネルギー管理が重要な分野では電気式ソリューションが普及しつつあり、一方、高負荷、高速サイクル、既存インフラにおいては油圧式および空圧式システムが依然として重要視されている。生産設計においては、統合期間の短縮と診断の簡素化を実現するモジュール式アクチュエータがますます好まれるようになっている。
ロボティクスおよびオートメーションアクチュエータ市場レポートによると、予測期間中に工場の近代化が進むにつれ、東南アジア、インド、ラテンアメリカ、そして工業化が進む中東諸国で採用が拡大すると見込まれています。ロボット工学、電化、デジタル監視機器への投資が需要を支える一方、機械の安全性、エネルギー効率要件、相互運用性規格は、インテリジェントなモーションアーキテクチャの普及を促進します。航空宇宙、防衛、食品加工、エネルギー関連プロジェクトは、堅牢で高負荷に対応するシステムに対する専門的な需要を支えるでしょう。
ロボットおよび自動化アクチュエータ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 516億5000万米ドル |
| 2034年までの市場規模 | 1613億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 13.49% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ロボットおよび自動化アクチュエータ市場分析
需要は、より高速で再現性の高い動作へのニーズから生じています。市場は、モーター、ねじ、ギア、シリンダー、バルブ、駆動装置、センサー、制御装置、ソフトウェアなどで構成され、機械メーカー、システムインテグレーター、販売代理店がサプライチェーンを構成しています。部品メーカーは、設計作業を最小限に抑えるため、用途に特化したアセンブリを提供するケースが増えています。電子機器業界や自動車業界では精密な電気駆動が用いられますが、プロセス用途では空気圧駆動や油圧駆動が主流となっています。
供給に影響を与える要因としては、半導体供給、精密ベアリング、ねじ技術(ボールねじとローラーねじ)、シール部品、機械加工設備、制御電子機器などが挙げられます。アクチュエータソリューションは多くの場合統合型であるため、部品点数が少なくなり、試運転時間も短縮されます。モジュール化により、機械メーカーは幅広い製品群で機械プラットフォームを標準化することが可能になります。
ロボティクスおよびオートメーションアクチュエータ市場予測によると、モーションコントロールのスペシャリスト、産業用サプライヤー、ロボット部品メーカーがスマートアクチュエーションに集結するにつれ、競争の激化が進んでいる。カーティス・ライト社は、産業、航空宇宙、防衛分野における高出力電気機械システムに重点を置いていることで知られており、ムーグ社は電気機械式と油圧式の両方のソリューションを提供している。SMCコーポレーションは包括的な電気式および空気圧式製品を提供しているが、トムソン・インダストリーズ社とトロマティック社は直線運動アクチュエータと電気アクチュエータに特化している。
ミスミグループは、モーションコンポーネントの構成可能性とエンジニアリング流通サービスを活用できます。DVG Automation SpA、Macron Dynamics Inc.、およびRotomationは、いずれも特殊な自動化ニーズに対応できます。Ewellixは、より高精度なモーション技術を提供しています。選定と試運転時間の短縮のため、モーター一体型モーター、コントローラー、フィードバック、およびソフトウェアへの投資が増加しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
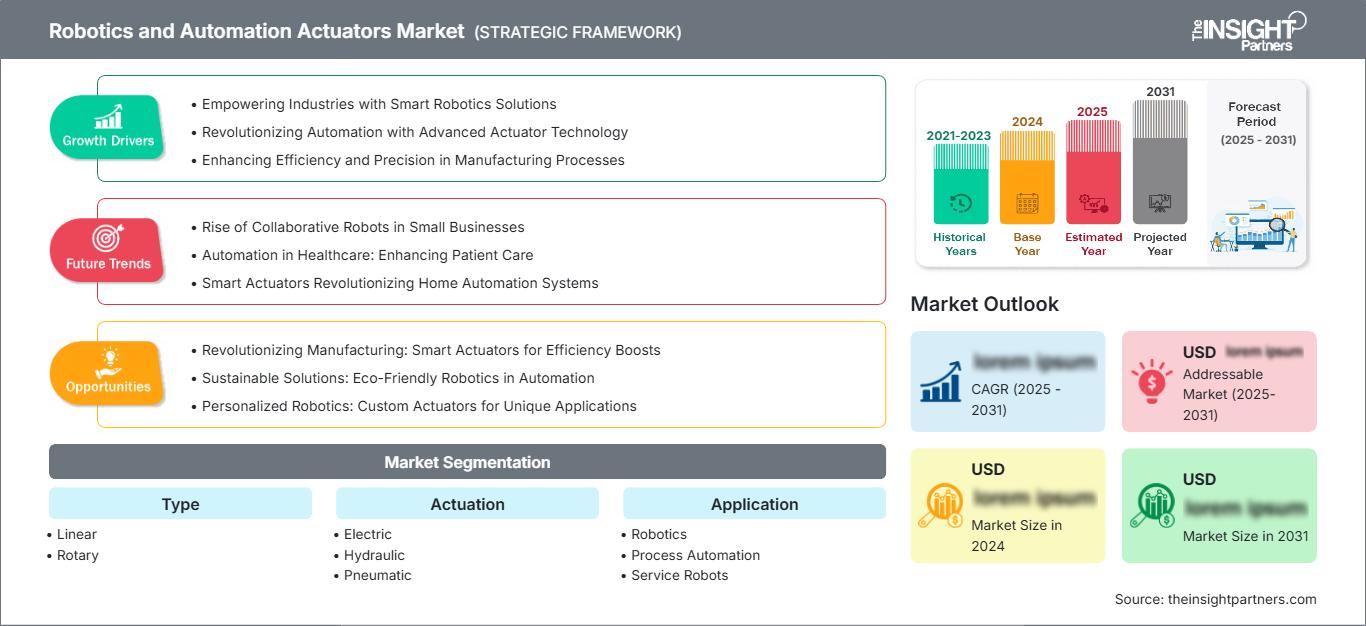
ロボットおよび自動化アクチュエータ市場:戦略的洞察
地域別分析
北米ロボットおよび自動化アクチュエータ市場
北米は、2025年にはロボットおよび自動化アクチュエータ市場の29~31%を占めると推定されており、 2026~2034年には年平均成長率(CAGR)12.2~13.0%で成長すると予測されています。米国が地域需要を牽引する一方、カナダとメキシコは自動車、食品加工、物流、機械への投資による恩恵を受けています。リショアリングとニアショアリングにより、反復動作や組み立て作業の自動化が進み、電動アクチュエータやロボット軸の精密な位置決めに対する需要が高まっています。
もう一つの構造的トレンドは自動車の電動化であり、特にバッテリー組立、溶接、プレス加工、マテリアルハンドリングにおいて顕著です。電子機器や倉庫業では小型リニアシステムのニーズが高まり、航空宇宙・防衛分野では高信頼性のアクチュエーションシステムが求められています。購入者は、部品選定の際に、力や速度に加え、ライフサイクル全体のエネルギー消費量、診断機能、メンテナンス性、コントローラとの互換性などを考慮します。既存ロボットワークセルにモーションコンポーネントを組み込むことで、設備全体を変更することなく改修できるという需要も、新たなビジネスチャンスとなります。
米国ロボットおよび自動化アクチュエータ市場
米国は、2025年の北米におけるロボットおよび自動化アクチュエータ市場の82~84%を占め、 2026~2034年の年平均成長率(CAGR)は12.4~13.2%と予測されています。製造自動化、倉庫ロボット、防衛近代化、国内生産投資などが需要を支えています。Curtiss-Wright Corporation、Moog Inc.、Thomson Industries, Inc.、Tolomatic, Inc.は、産業、航空宇宙、モバイル用途向けにアクチュエータ技術を提供しています。
アプリケーションのトレンドとしては、プログラム可能な動作を実現する電動リニアシステムとロータリーシステムが主流になりつつある一方、高力密度と高出力密度が電動化のメリットを上回る用途では、油圧システムが依然として重要な役割を果たしている。自動車用バッテリー工場、ロボット溶接、包装、半導体製造装置、物流システムなどでは、導入基盤が拡大している。また、フィードバック機能と組み込み制御を備えた統合型アクチュエータへの需要も高まっており、機械メーカーは配線、試運転、メンテナンスを簡素化できるようになっている。
欧州ロボットおよび自動化アクチュエータ市場
欧州は、 2025年時点でロボットおよび自動化アクチュエータ市場の約24~26%を占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)11.3~12.1%で拡大すると予測されている。ドイツは自動車、機械、工場自動化、エンジニアリング産業に支えられ、最大の市場となっている。英国、フランス、イタリア、スペインは、航空宇宙、食品、包装、エネルギー、産業近代化を通じて、さらなる需要を生み出している。
英国は物流、食品加工、航空宇宙、先端製造業における自動化を強化している。ドイツは自動車生産、工作機械、ロボット工学分野で需要が高く、精密な電気駆動がフレキシブルセルを支えている。フランスは航空宇宙、原子力、食品、包装分野で恩恵を受けており、イタリアは機械、自動車、包装分野で強力なクラスターを形成している。スペインは自動車、食品、再生可能エネルギー機器、物流分野で需要が高まっている。エネルギー効率と機械の安全性は、この地域全体でアクチュエータの選定にますます影響を与えている。
アジア太平洋地域のロボットおよび自動化アクチュエータ市場
アジア太平洋地域は、2025年にはロボットおよび自動化アクチュエータ市場の32~34%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)14.2~15.0%で成長すると予測され、主要地域の中で最も急速に成長する地域となる見込みです。中国が首位で、次いで日本、韓国、インド、オーストラリアが続きます。エレクトロニクス、自動車、半導体、および一般製造業への投資が需要を支えています。
工場近代化を支援する産業政策は、導入を促進する。中国は大規模な自動化エコシステム、日本は先進的なロボット技術、韓国は電子機器と自動車生産、インドは製造能力の拡大から恩恵を受けている。オーストラリアは鉱業、食品、物流、インフラの自動化を通じて貢献している。拡張可能な電動モーションと地域密着型のサービスは、新規設置と改修プログラムを支援するはずだ。
中東・アフリカのロボットおよび自動化アクチュエータ市場
中東・アフリカのロボットおよび自動化アクチュエータ市場は、 2026年から2034年にかけて年平均成長率(CAGR)10.4~11.2%で成長すると予測されています。サウジアラビアが最大の市場であり、次いでアラブ首長国連邦(UAE)と南アフリカが続きます。産業の多様化、物流インフラ、エネルギープロジェクト、そして新たな製造施設が、自動モーションシステムに対する選択的な需要を生み出しています。
サウジアラビアとアラブ首長国連邦は、ロボット工学とプロセス自動化を組み込むことができる産業・インフラプロジェクトに投資している。南アフリカは自動車、食品、鉱業、材料加工の分野で貢献しているが、中東・アフリカのその他の地域は依然として分散している。需要は、過酷な環境向けの堅牢なアクチュエータと、よりクリーンでデジタル監視された施設向けの電気システムを好む傾向にある。エネルギーおよび水関連プロジェクトは、特殊なプロセス自動化要件を支えている。
セグメンテーション分析
タイプ
ロボットおよび自動化アクチュエータ市場予測によると、タイプ別セグメントは2026年から2034年にかけて年平均成長率(CAGR)12.8~13.6%で成長すると予測されています。直線型と回転型のアーキテクチャは、それぞれ補完的な動作要件に対応しており、選択はストローク、トルク、負荷、速度、設置形状、制御精度によって決定されます。ロボットの複雑化に伴い、多軸装置に効率的に統合できる小型でモジュール式のモーションコンポーネントへの需要が高まっています。
- リニアアクチュエータ: リニアアクチュエータは、位置決め、昇降、加圧、クランプ、およびロボットの追加軸をサポートします。プログラム可能なストローク、再現性、清浄性、および簡素化された統合が重要な場合、コンパクトな電気設計が求められます。
- 回転式アクチュエータ: 回転式アクチュエータは、関節、バルブ、インデックス動作、操舵、エンドエフェクタなどに、制御された角度運動を提供します。多関節ロボットや、同期した回転運動を必要とする機器において、その重要性は高まります。
アクチュエーション
ロボティクスおよびオートメーションアクチュエータ市場によると、アクチュエーション分野は2026年から2034年にかけて年平均成長率(CAGR)13.8~14.6%で拡大すると予測されています。用途要件が異なるため、電気、油圧、空気圧の各技術が共存しています。精密な制御、データ接続、エネルギー管理が優先される分野では電動化が注目を集める一方、要求の厳しい環境では確立された流体動力アーキテクチャが依然として重要です。
- 電動式: 電動式アクチュエーションは、高精度な位置決め、プログラム可能な動作、およびデジタル接続性を兼ね備えています。エネルギー効率と制御統合が重要なロボット、包装、電子機器、フレキシブル機械などの分野で、ますます採用が進んでいます。
- 油圧式: 油圧アクチュエータは、高い出力密度と堅牢な動作が求められる高負荷用途において依然として重要な役割を果たしています。重機、航空宇宙、防衛、プロセス機器など、従来の電気機械式ソリューションでは対応できないほどの力を必要とする分野で広く利用されています。
- 空気圧式: 空気圧式駆動は、高速な反復動作、把持、クランプ、および単純な機械機能において依然として広く使用されています。既存の圧縮空気インフラと部品の複雑さの低さが、工場全体での採用を支えています。
応用
ロボティクスおよびオートメーションアクチュエータ市場によると、アプリケーション分野は2026年から2034年にかけて年平均成長率(CAGR)14.2~15.0%で成長すると予測されています。ロボティクス、プロセスオートメーション、サービスロボットには、力、精度、速度、デューティサイクル、携帯性など、さまざまな組み合わせのアクチュエータが求められます。自律性の向上に伴い、センシングと制御機能を統合した小型アクチュエータの需要が拡大しています。
- ロボット工学: ロボット工学の応用分野では、協調的な多軸動作、再現性、力制御、そしてますます小型化する部品が求められます。アクチュエータは、マニピュレータ、移動プラットフォーム、協働システム、および特殊なロボット機器の中核を成す部品です。
- プロセスオートメーション: プロセスオートメーションでは、バルブ、位置決め、マテリアルハンドリング、計量、反復的な機械操作などにアクチュエータが使用されます。信頼性、デューティサイクル、耐環境性、プラント制御システムとの互換性が、購入決定の重要な要素となります。
- サービスロボット: サービスロボットには、移動、操作、検査、医療、接客、商業業務などに対応できる、軽量で効率的、静音性に優れ、制御可能なモーションシステムが求められます。バッテリー効率とコンパクトなパッケージングは、戦略的に非常に重要です。
業界分野別
ロボティクスおよびオートメーションアクチュエータ市場によると、産業分野別セグメントは2026年から2034年にかけて年平均成長率(CAGR)13.1~13.9%で成長すると予測されています。自動化への投資が生産性、品質、作業員の安全、反復動作をますます重視するようになったため、導入範囲が拡大しています。自動車およびエレクトロニクス分野は大規模な導入実績を誇り、エネルギー、建設、食品、航空宇宙分野では特殊な要件が加わっています。
- 自動車産業: 自動車工場では、溶接、プレス加工、組み立て、バッテリー製造、マテリアルハンドリング、ロボット位置決めなどにアクチュエータが使用されています。電動化の進展に伴い、バッテリーや電子部品製造における精密な動作への需要が高まっています。
- 電子機器: 電子機器製造においては、半導体の取り扱い、組み立て、検査、パッケージング、精密位置決めのために、小型で高精度なアクチュエータが求められます。高いスループットと小型部品の普及により、再現性の高い動作の価値が高まります。
- 航空宇宙・防衛分野: 航空宇宙・防衛分野では、信頼性、力密度、環境耐性、および認証が最優先事項となります。アクチュエーションは、飛行システム、プラットフォーム、ハンドリング機器、無人システム、および特殊ロボット機構をサポートします。
- 化学薬品および材料: 化学薬品および材料用途では、バルブ、計量、搬送、ハンドリング、およびプロセス機器において、堅牢な動作が求められます。耐腐食性、シール性、信頼性、および危険環境への適合性は、システム選定において重要な要素となります。
- エンジニアリングおよび建設: エンジニアリングおよび建設分野では、アクチュエータは機械、位置決めシステム、昇降装置、自動製造装置、マテリアルハンドリングなどに使用されます。堅牢性、耐荷重性、保守性は、購入時の重要な要素となります。
- エネルギー・公益事業: エネルギー・公益事業施設では、バルブ、タービン、プロセス機器、送電網インフラ、検査システムなどにアクチュエータが使用されています。信頼性、遠隔操作性、環境耐性といった点が、アクチュエータの導入を後押ししています。
- 食品・飲料: 食品・飲料用途では、衛生的な設計、クリーンな動作、高速サイクル、再現性の高い取り扱いが重視されます。電動アクチュエータは、一部のモバイル用途や包装用途において、液体汚染の懸念を軽減できます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
ロボット工学 |
高い |
多軸モーション |
成熟した |
|
プロセス自動化 |
高い |
バルブオートメーション |
成熟した |
|
サービスロボット |
中くらい |
モバイルデクステリティ |
スケーリング |
ロボットおよび自動化アクチュエータ市場の成長要因と影響分析
機械運動の電動化
電動化は、メーカーがプログラマブルモーション、最小限のメンテナンス、デジタル制御との直接インターフェースをますます重視するようになったため、アクチュエータの調達に影響を与えています。電動化により、エンコーダとコントローラを使用して、システムは位置と力に関する情報を取得できます。この傾向は、エネルギー損失、メンテナンス、または汚染を引き起こす流体動力が存在する場合に最も顕著です。流体動力は、高力アプリケーションや高サイクル用途では依然として有効です。結果として、市場への実際的な影響という点では、アプリケーション依存型のハイブリッド化への移行が進んでいます。力、堅牢性、ライフサイクルコストと同等の電動化の代替案を提供できるサプライヤーは、レトロフィットプロセスから利益を得ることができます。
柔軟なロボット生産の成長
工場では、製品ライフサイクルの短縮、製品種類の増加、より柔軟な自動化システムに対応するため、製造プロセスを再構築しています。これは、位置、速度、力、ストロークを機械的に調整するのではなく、プログラムで制御できるアクチュエータ技術へのニーズが高まっていることを意味します。ロボット溶接、バッテリー組立、包装、機械操作、検査などの用途は、プログラム可能な動作によって改善される可能性があります。統合型アクチュエータは、モーター、エンコーダ、コントローラを統合することで、キャビネットのスペースと配線の必要性を削減します。ロボットサプライヤー、システムインテグレーター、機械メーカーはモーションプラットフォームを標準化しつつ、ソフトウェアを使用して最終用途アプリケーションをカスタマイズできるため、その効果はバリューチェーン全体に及びます。共通の産業用通信規格と迅速な構成に基づいた技術を提供する企業は、成功を収めるでしょう。
自律型機械および移動ロボットの拡大
自律型デバイスには、トルク、質量、消費電力、反応速度、耐久性のバランスが取れた小型アクチュエータが必要です。移動ロボット、自動搬送車、農業機械、検査機器、カスタム設計のサービスロボットは、据え置き型の産業機械よりも厳しい電力制限があります。そのため、軽量の電動アクチュエータ、効率的な動力伝達、フィードバック統合、堅牢な回転アクチュエータが求められています。高力密度を必要とする移動プラットフォームには、カスタム油圧ソリューションが依然として必要です。市場への影響としては、アクチュエータの適用範囲の拡大、バッテリー駆動で断続的な自律サイクル向けに設計された製品の開発などが挙げられます。自律性が高まるにつれて、アクチュエータの故障は動作やハンドリング作業に支障をきたす可能性があります。
ロボットおよび自動化アクチュエータ市場の将来動向
統合型アクチュエーションは標準的なアーキテクチャとなるだろう。
将来のアクチュエータは、モーター、トランスミッション、フィードバック、コントローラー、通信インターフェースを1つのシステムに統合した、より統合された設計ソリューションを特徴とするでしょう。このコンセプトにより、配線、キャビネット、部品のマッチング、設置プロセスが削減され、機械のモジュール性が向上します。アクチュエータに組み込まれたインテリジェンスは、機械の状態を監視するだけでなく、動作に関する局所的な意思決定にも役立ちます。ロボットの場合、機構全体を中心とした統合システムを構築できるため、多軸システムのパッケージングを簡素化できます。これにより、ベンダーは個々の機械部品の設計にとどまらず、メカトロニクスモジュールの開発に取り組むようになります。しかし、機械メーカーは異なる制御プラットフォーム間での互換性を必要とするため、標準化されたインターフェースが必要です。
アクチュエータは、物理的なAIと器用さに合わせて最適化されます。
物理ロボットに関しては、点から点への移動だけでなく、高精度かつ高速で繰り返し動作できるアクチュエータへの需要が高まるでしょう。非構造化環境で様々な物体を操作したり、接触に反応したりする作業を行うロボットには、バックラッシュが少なく、帯域幅が広く、内部センサーを備え、熱管理に優れたアクチュエータが必要となります。移動ロボットやヒューマノイドロボットでは、各アクチュエータが動作時間と耐荷重能力に影響を与えるため、重量と消費電力は同様に重要になります。これらの要因により、小型高トルク回転アクチュエータ、高効率リニアアクチュエータ、および力覚アクチュエータの研究開発が促進されるでしょう。
ロボットおよび自動化アクチュエータの市場機会
既存自動化システムの改修プログラム
既存の旧型生産設備は、アクチュエータサプライヤーやインテグレーターにとって、実行可能なビジネスチャンスとなります。多くの工場では、シリンダー、モーター、ドライブ、ロボット軸をよりスマートなコンポーネントにアップグレードすることで、機械全体を交換することなく、スループットと柔軟性を向上させることができます。レトロフィットパッケージは、既存の機械構造に合わせて、電動アクチュエータ、コントローラー、センサー、通信モジュール、エンジニアリングサービスを組み合わせることができます。このアプローチにより、設備投資の集約度が下がり、メーカーはボトルネックとなっている工程を優先的に処理できるようになります。ベンダーは、メンテナンスコストやプログラマビリティの制限によって生産性が制約されている包装ライン、工作機械、マテリアルハンドリングシステム、ロボットセルなどをターゲットにすることができます。成功するレトロフィット戦略では、互換性、ダウンタイムの削減、実証済みの性能向上、ライフサイクルサポートを重視する必要があります。一般的な機械アーキテクチャに対応した標準化されたキットを使用することで、エンジニアリング時間を短縮し、地域工場ネットワーク全体で再現可能な導入モデルを構築できます。
新興サービスロボット向けアクチュエーションプラットフォーム
ロボティクスおよびオートメーションアクチュエータ市場のトレンドでは、サービスロボットが投資機会として注目されています。これは、移動性、操作性、自律的な相互作用には、従来の工場ロボットとは異なるアクチュエータ特性が求められるためです。医療物流、商業清掃、ホスピタリティ、農業、検査、倉庫サポートといった分野では、コンパクトで静音性に優れ、効率的な動作が求められます。サプライヤーは、共通の電子機器とソフトウェアインターフェースを維持しながら、ロボット設計全体にわたって拡張可能なモジュール式アクチュエータプラットフォームを開発できます。バッテリー駆動のため、エネルギー効率が主要な選定基準となりますが、サービス環境では低騒音と安全な力制御の重要性が高まります。ロボット開発者やシステムインテグレーターとのパートナーシップは、アクチュエータメーカーが量産前に設計を検証するのに役立ちます。早期に参画することで、新しいロボットカテゴリのリファレンスアーキテクチャを確立し、特殊ロボット群の拡大に伴い、継続的な部品需要を生み出す機会が生まれます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -