
Marché des transpondeurs satellitaires : taille, part de marché et prévisions 2034
Taille et prévisions du marché des transpondeurs satellitaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par bande passante (bande C, bande Ku, bande Ka, bande K, autres) ; Service (location, maintenance et assistance, autres) ; Application (communications commerciales, communications militaires, navigation, télédétection, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00019096
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
15,99 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
22,4 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,82 %
taux de croissance
Marché adressable
174,39 milliards de dollars américains
(2026-2034)
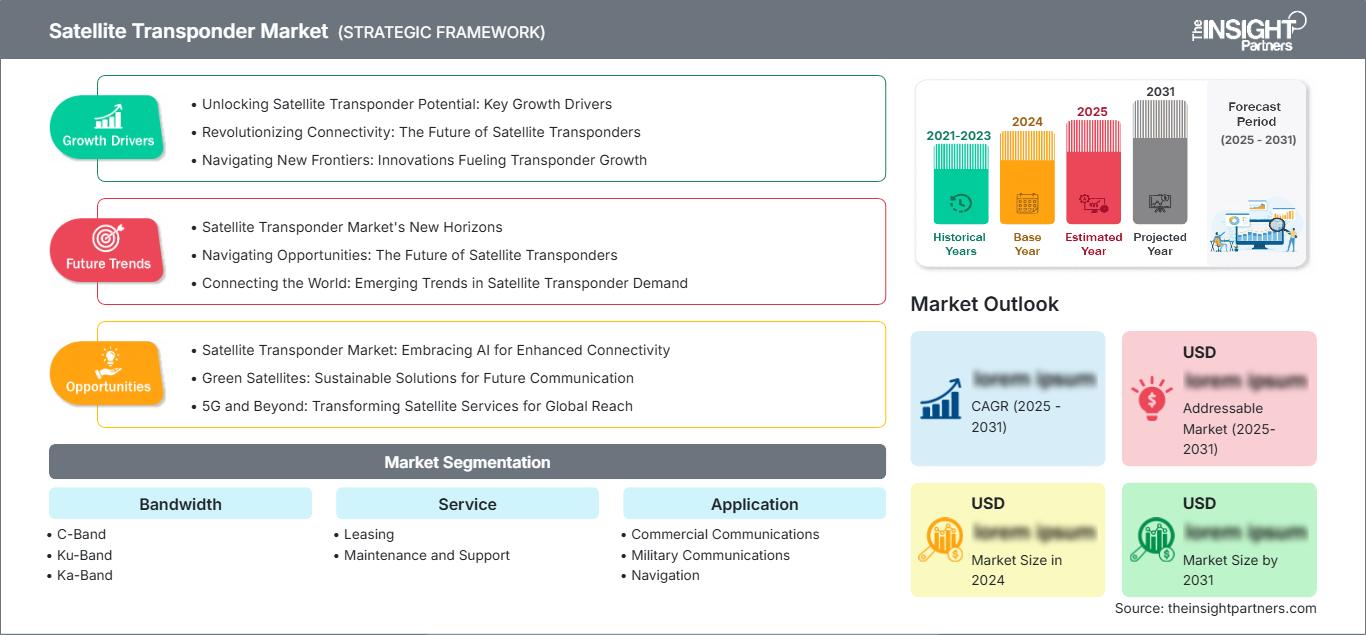
Le marché mondial des transpondeurs satellitaires était évalué à 15,99 milliards de dollars américains en 2025 et devrait atteindre 22,4 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 3,82 % entre 2026 et 2034.
Analyse et perspectives du marché des transpondeurs satellitaires
- L'Amérique du Nord représentait une part estimée entre 32,16 % et 41,5 % en 2025 et devrait croître à un TCAC compris entre 4,1 % et 4,8 % entre 2026 et 2034, tirée par les besoins de la défense, de l'aviation, du haut débit et de la distribution des médias.
- Les États-Unis représentaient environ 74 à 78 % de l'Amérique du Nord en 2025 et devraient enregistrer un TCAC de 4,2 à 4,9 % jusqu'en 2034 en matière de modernisation des communications sécurisées.
- L'Europe détenait une part estimée entre 22 et 26 % en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,5 %, sous l'impulsion de la France, du Luxembourg, du Royaume-Uni, de l'Allemagne et de l'Espagne.
- La région Asie-Pacifique a capté environ 23 à 27 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,5 %, soutenue par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Segment le plus important : la location détenait environ 76 à 78 % de parts de marché en 2025, avec un TCAC estimé entre 4,0 et 4,6 % entre 2026 et 2034, les opérateurs privilégiant un accès flexible à la bande passante.
- Segment à forte croissance : La bande Ka représentait environ 18 à 22 % de parts de marché en 2025 et devrait croître à un TCAC de 5,2 à 6,0 % en raison de la demande de satellites à haut débit.
- Principales sociétés analysées en détail : Arab Satellite Communications Organization, Embratel Star One, Eutelsat Communications SA, Hispasat, Intelsat, SES SA, Singapore Telecommunications Limited, SKY Perfect JSAT Holdings Inc., Telesat Corporation et Thaicom Public Company Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché a vu une transformation : la capacité de bande passante, initialement commercialisée principalement pour la diffusion vidéo, a laissé place à une offre de transpondeurs flexibles permettant l'utilisation du haut débit, la mobilité, la défense et la connectivité via le cloud. Sur le plan technologique, le marché a évolué grâce à l'intégration de charges utiles à haut débit, de faisceaux ponctuels, de la réutilisation des fréquences, du traitement numérique et de services offrant plusieurs bandes pour une efficacité spectrale accrue. Les opérateurs de flottes font face à une baisse de leur activité vidéo et se concentrent davantage sur les autres aspects de leur activité.
La demande future du marché sera la plus forte dans les régions où les réseaux terrestres sont coûteux, saturés et vulnérables aux perturbations. Les marchés émergents développent leurs propres projets de connectivité à l'échelle nationale, de systèmes de réponse aux catastrophes et de souveraineté des canaux de communication. Les réglementations relatives à la coordination du spectre, à la transition de la bande C et à la sécurisation des actifs orbitaux auront un impact sur les investissements. Le regroupement des opérateurs permettra également d'instaurer une discipline tarifaire, d'accroître l'efficacité des flottes et de proposer des services multi-orbites.
Rapport sur le marché des transpondeurs satellites : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,99 milliards de dollars américains |
| Taille du marché d'ici 2034 | 22,4 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,82% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des transpondeurs satellites
La croissance du marché sera favorisée par l'utilisation accrue de la bande passante satellitaire pour le réseau de transport haut débit, la diffusion, les communications militaires et la connectivité mobile. La demande ne se limite pas à la diffusion télévisuelle traditionnelle. Les besoins des compagnies aériennes, des entreprises maritimes, des organismes gouvernementaux, des fournisseurs d'accès Internet haut débit en zone rurale et des réseaux d'entreprise ont également accru la demande de capacité fiable sur les bandes C, Ku et Ka. Cette diversification incite les opérateurs satellitaires à optimiser l'utilisation de leurs flottes géostationnaires existantes grâce à un débit élevé et à des charges utiles définies par logiciel.
Plusieurs facteurs influencent la dynamique de l'offre, tels que le cycle de remplacement des satellites, la disponibilité du spectre, la flexibilité des charges utiles et l'intégration au réseau terrestre. Les opérateurs de satellites disposant de flottes diversifiées sont mieux à même de relever les défis liés à la transition de capacité entre les applications et les régions. La location de capacité demeure une option privilégiée, car les clients préfèrent une utilisation stable de la capacité sans avoir à posséder les satellites.
L'analyse de marché révèle une consolidation modérée du marché, due à la domination de grands opérateurs et de spécialistes régionaux. SES SA, Intelsat, Eutelsat Communications SA, Telesat Corporation, Arab Satellite Communications Organization, Hispasat, SKY Perfect JSAT Holdings Inc., Singapore Telecommunications Limited, Embratel Star One et Thaicom Public Company Limited se font concurrence en fonction de leur flotte, de leur couverture spectrale, de la stabilité de leurs services et de leur clientèle régionale.
Les investissements se concentrent désormais sur les solutions multi-orbites, les charges utiles à haut débit et les services hybrides, délaissant la simple augmentation des capacités. En juillet 2025, SES SA a finalisé l'acquisition d'Intelsat et mis en place un réseau satellitaire fusionné d'environ 120 satellites géostationnaires et méso-orbites. Ces actions contribuent à réaliser des économies d'échelle, à étendre la couverture de bande et à renforcer le positionnement sur les marchés gouvernementaux, aéronautiques, maritimes, d'entreprise et médiatiques, où les clients exigent un service continu. Le rapport sur le marché des transpondeurs satellitaires souligne que la consolidation, la diversification des réseaux et les architectures satellitaires avancées consolident la compétitivité tout en répondant à l'évolution des besoins de connectivité des secteurs d'activité commerciaux et gouvernementaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des transpondeurs satellitaires : Perspectives stratégiques
Perspectives régionales
marché des transpondeurs satellites en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 32,16 % et 41,5 % des transpondeurs satellitaires en 2025, reflétant les importants budgets alloués aux communications de défense, la demande en capacité de diffusion, le haut débit dans l'aviation et les applications de continuité d'activité des entreprises. La région devrait connaître une croissance annuelle composée (TCAC) de 4,1 % à 4,8 % entre 2026 et 2034. Cette croissance est soutenue par le remplacement des infrastructures vieillissantes, la modernisation des réseaux sécurisés et l'utilisation croissante de charges utiles satellitaires à haut débit.
Les opérateurs commerciaux de la région bénéficient d'une forte demande de la part des clients dans les secteurs des médias, de la mobilité et des réseaux gouvernementaux. Les États-Unis dominent les marchés publics, tandis que le Canada y contribue par le biais de la connectivité à distance, de la radiodiffusion et des infrastructures nordiques. La bande C demeure essentielle à la fiabilité, tandis que les bandes Ku et Ka gagnent des parts de marché dans le haut débit, la connectivité aéronautique et les services de données à haute capacité.
Marché américain des transpondeurs satellites
Les États-Unis représentaient environ 74 à 78 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 4,2 à 4,9 % entre 2026 et 2034. La demande repose principalement sur les communications de défense, la connectivité aéronautique, les réseaux d'intervention d'urgence, la distribution de médias et la couverture haut débit commerciale. Les opérateurs disposant d'infrastructures terrestres nationales et de services sécurisés sont particulièrement bien positionnés.
La présence de l'entreprise est forte car les principaux opérateurs mondiaux desservent des clients des secteurs public, privé, aéronautique et audiovisuel depuis leurs plateformes américaines. Les tendances applicatives incluent les communications sécurisées, le haut débit mobile et les services satellitaires gérés. Les besoins en capacité sont de plus en plus liés à des réseaux hybrides résilients, où les liaisons satellitaires complètent les infrastructures terrestres de fibre optique, de téléphonie mobile et de cloud.
Marché européen des transpondeurs satellites
L'Europe représentait une part estimée entre 22 et 26 % en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,5 % jusqu'en 2034. La France et le Luxembourg demeurent des pays stratégiques grâce à la présence de sièges d'opérateurs, à la gestion de flottes satellitaires et aux programmes de connectivité institutionnelle. La région bénéficie également d'initiatives souveraines en matière de communications, de distribution de programmes audiovisuels, de routes maritimes et d'une connectivité sécurisée soutenue par les pouvoirs publics.
Le Royaume-Uni et l'Allemagne affichent une demande soutenue pour les applications de défense, d'entreprise, de mobilité et de médias, tandis que la France, l'Italie et l'Espagne renforcent leur utilisation régionale grâce à leurs capacités spatiales nationales, leurs services de diffusion et leurs communications maritimes. La croissance européenne est influencée par la transition spectrale, la modernisation des infrastructures orbitales et les programmes soutenant une infrastructure de connectivité multi-orbite sécurisée pour les utilisateurs publics et privés.
Marché des transpondeurs satellites de la région Asie-Pacifique
La région Asie-Pacifique détenait environ 23 à 27 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,5 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie sont les principaux moteurs de la demande grâce au développement du haut débit, à la gestion des catastrophes, à la connectivité maritime, à la radiodiffusion et aux réseaux de sécurité nationale.
Les facteurs industriels et politiques à l'origine de ces changements comprennent le haut débit rural, la connectivité insulaire, la modernisation de la défense et les services de mobilité commerciale. Le Japon et l'Australie ont besoin d'une couverture fiable pour leurs territoires isolés, tandis que l'Inde et la Chine soutiennent les capacités satellitaires par le biais de programmes spatiaux en expansion et d'objectifs d'inclusion numérique.
Marché des transpondeurs satellites au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 4,4 % à 5,2 % entre 2026 et 2034, portée par les communications dans le secteur de l'énergie, la connectivité de défense, le haut débit à distance et la résilience des infrastructures. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande dans le Golfe, notamment grâce aux applications gouvernementales, d'entreprise et de mobilité.
L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique dépendent de la capacité satellitaire pour la diffusion, la connectivité à distance et les communications critiques dans les zones où la couverture terrestre est inégale. Les opérateurs régionaux bénéficient de la demande dans les secteurs du pétrole et du gaz, du maritime, de l'aviation, de l'éducation et des services d'urgence.
Analyse de segmentation
Bande passante
La bande passante devrait enregistrer un TCAC de 4,2 % à 4,9 % entre 2026 et 2034. Le marché des transpondeurs satellitaires, couvrant les bandes C, Ku, Ka et K, présente différents compromis entre couverture, atténuation due à la pluie, taille de l'antenne et débit. Les opérateurs conservent la bande C pour des services étendus résilients tout en développant les capacités des bandes Ku et Ka pour la mobilité et le haut débit.
- La bande C reste importante pour la diffusion, les liaisons gouvernementales et les liaisons avec les régions tropicales en raison de la stabilité du signal, de la large couverture et de la résistance à l'atténuation liée aux conditions météorologiques sur de vastes zones de service.
- La bande Ku prend en charge les services aéronautiques, maritimes, d'entreprise et de télévision directe à domicile, où des antennes plus petites, une capacité flexible et une couverture régionale du faisceau sont commercialement utiles.
- La bande Ka acquiert une importance stratégique car les satellites à haut débit utilisent des faisceaux ponctuels et la réutilisation des fréquences pour offrir une capacité accrue pour les applications haut débit et de mobilité.
- La bande K reste plus spécialisée, mais l'intérêt grandit là où les charges utiles de nouvelle génération nécessitent des fréquences plus élevées, une plus grande efficacité de bande passante et des architectures de services expérimentales.
Service
Le secteur des services devrait connaître une croissance annuelle composée de 4,0 à 4,7 % jusqu'en 2034. La location reste la solution privilégiée car les clients ont besoin d'une capacité satellitaire évolutive sans avoir à posséder d'importants actifs. La maintenance et le support prennent une importance croissante à mesure que les réseaux se complexifient, deviennent plus sensibles aux interférences et deviennent critiques pour les applications commerciales, de mobilité, gouvernementales et d'infrastructures distantes.
- La location demeure la principale source de revenus, offrant aux diffuseurs, aux gouvernements, aux entreprises et aux fournisseurs de services de mobilité un accès prévisible à la capacité dans différentes régions et bandes de fréquences.
- La maintenance et le support renforcent la différenciation des services en améliorant la disponibilité, le dépannage, la surveillance du réseau, l'atténuation des interférences et la continuité opérationnelle pour les clients utilisant des liaisons par satellite.
Application
On estime que le nombre d'applications augmentera de 4,3 % à 5,0 % par an entre 2026 et 2034, la demande s'étendant de la diffusion aux communications à haut débit, aux services gouvernementaux, à la navigation et aux systèmes de télédétection. Les communications commerciales demeurent le principal secteur d'activité, tandis que les applications militaires nécessitent une capacité élevée et que la télédétection exige un relais de données fiable.
- Les communications commerciales représentent la plus grande base de demande, soutenue par la distribution de contenus audiovisuels, l'accès haut débit, la connectivité mobile, les réseaux d'entreprise et le réseau de transport de télécommunications dans les zones mal desservies.
- Les communications militaires nécessitent des liaisons satellitaires protégées, résilientes et souvent prioritaires pour les réseaux de commandement, les plateformes de mobilité, la planification d'urgence et les communications sécurisées entre les régions.
- La navigation utilise les communications par satellite pour la synchronisation, l'amélioration du positionnement, les opérations maritimes, les routes aériennes et l'amélioration de la fiabilité dans les environnements isolés.
- La télédétection dépend d'une capacité de relais satellitaire stable pour transmettre les données d'observation de la Terre, de surveillance environnementale, de gestion des catastrophes et de sécurité des ressources orbitales aux utilisateurs au sol.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Communications commerciales |
Haut |
Liaison haut débit |
Mature |
|
Communications militaires |
Moyen |
Liens sécurisés |
Mise à l'échelle |
|
Navigation |
Faible |
Assistance temporelle |
Mise à l'échelle |
|
Télédétection |
Moyen |
Relais de données |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des transpondeurs satellitaires
Demande croissante de capacité de haut débit et de mobilité résiliente
La capacité offerte par les communications par satellite constitue un atout majeur pour la résilience des réseaux haut débit, aériens, maritimes, d'entreprise et des communautés isolées. Ceci est particulièrement important en présence d'infrastructures terrestres limitées ou vulnérables. Les satellites à haut débit permettent une utilisation économique de la capacité grâce à des faisceaux ciblés et à la réutilisation des fréquences, ce qui rend les services en bande Ka et Ku plus attractifs. Les clients recherchent de plus en plus une connectivité fiable ; par conséquent, les opérateurs peuvent optimiser l'utilisation de la capacité et renégocier leurs contrats de location de satellites.
Modernisation des communications sécurisées dans le secteur de la défense et du gouvernement
Les utilisateurs des secteurs de la défense et des gouvernements ont besoin d'une bande passante garantie pour le commandement, la surveillance, la sécurité des frontières, la gestion des catastrophes et le déploiement. Ils privilégient la fiabilité du service, une large couverture, la redondance et une gestion sécurisée du réseau plutôt qu'une bande passante bon marché. Ceci assure une demande constante pour les bandes C, Ku, Ka, Ka militaire et autres services. La modernisation des services publics favorise également les contrats à long terme, garantissant aux fournisseurs de services satellitaires des revenus stables, même avec de nouvelles charges utiles et des modifications du réseau terrestre.
Consolidation de flotte et intégration de services multi-orbites
La consolidation redéfinit le positionnement concurrentiel en regroupant les flottes, les ressources spectrales, les technologies et les contrats clients. La fusion de SES et d'Intelsat en juillet 2025 a donné naissance à un opérateur consolidé disposant de plus de 120 satellites en orbite géostationnaire (GEO) et en orbite terrestre moyenne (MEO). Les opérateurs consolidés peuvent optimiser la couverture satellitaire et minimiser les chevauchements de capacité afin d'offrir à leurs clients des services multibandes plus intégrés.
Tendances futures du marché des transpondeurs satellitaires
Charges utiles définies par logiciel et allocation de capacité flexible
Les tendances du marché des transpondeurs satellitaires s'orientent de plus en plus vers des charges utiles logicielles capables de reconfigurer les faisceaux, la bande passante et la couverture en fonction de la demande. Cette approche est avantageuse pour gérer les variations de trafic aérien et maritime, les zones sinistrées et les nouvelles zones de marché du haut débit. Les charges utiles flexibles permettront une utilisation plus efficace des capacités par rapport aux capacités fixes et un meilleur rapport qualité-prix des orbites satellitaires. Dans les années à venir, les satellites flexibles favoriseront la différenciation, minimiseront les capacités inutilisées et permettront de multiplier les accords de niveau de service personnalisés.
Portefeuilles de connectivité hybride GEO, MEO et LEO
La tendance est aux solutions hybrides combinant l'orbite géostationnaire (GEO), la faible latence de l'orbite moyenne (MEO) et l'accès à la capacité de l'orbite basse (LEO) selon les besoins. Cette évolution influencera la demande de transpondeurs, les clients évaluant désormais les résultats finaux de leurs services indépendamment de l'orbite utilisée. L'utilisation de plusieurs orbites permet de répondre aux besoins des secteurs de l'aviation, du transport maritime, des gouvernements et des entreprises qui exigent couverture, redondance, gestion de la latence et continuité de service.
Opportunités du marché des transpondeurs satellitaires
Capacité gérée pour la connectivité aérienne et maritime
Les prévisions du marché des transpondeurs satellitaires indiquent des opportunités croissantes en matière de connectivité aérienne et maritime, les passagers, les équipages, les opérateurs et les autorités de réglementation exigeant un accès haut débit continu. Les compagnies aériennes ont besoin de capacité pour l'internet des passagers, les données opérationnelles et la surveillance des aéronefs, tandis que les navires nécessitent une couverture pour le bien-être de l'équipage, l'optimisation des itinéraires, la visibilité du chargement et les systèmes de sécurité. Les opérateurs peuvent tirer profit de l'offre en combinant la capacité des transpondeurs avec des services gérés, la surveillance du réseau et des garanties de couverture régionale. Cette opportunité est particulièrement intéressante car les clients du secteur de la mobilité exigent souvent une fiabilité maximale et des contrats de service à long terme.
Programmes de connectivité rurale et éloignée soutenus par le gouvernement
Les investissements publics dans le haut débit rural, l'accès à l'éducation, la télémédecine et les communications d'urgence offrent des opportunités aux opérateurs satellitaires là où le déploiement de la fibre optique ou des réseaux cellulaires reste non rentable. La location de capacité peut soutenir les écoles, les cliniques, les services de sécurité publique et les entreprises situées en zones reculées sans attendre le déploiement d'infrastructures terrestres étendues. Les opérateurs proposant une bande passante abordable, des passerelles locales et un service d'assistance peuvent participer aux programmes nationaux d'inclusion numérique. Cette opportunité est particulièrement prometteuse en Asie-Pacifique, au Moyen-Orient et en Afrique, en Amérique latine et dans les zones reculées des pays développés.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -