
衛星トランスポンダ市場:動向・予測 2034
衛星トランスポンダ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:帯域幅別(Cバンド、Kuバンド、Kaバンド、Kバンド、その他)、サービス別(リース、保守・サポート、その他)、用途別(商用通信、軍事通信、航法、リモートセンシング、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00019096
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
159億9000 万米ドル
基準年値
2034年の予測
224 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.82 %
成長率
対象市場
1,743億9,000 万米ドル
(2026年~2034年)
世界の衛星トランスポンダ市場は、2025年には159億9000万米ドルと評価され、2034年までに224億米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)3.82%を記録すると推定されています。
衛星トランスポンダー市場の評価と洞察
- 北米は2025年には推定32.16~41.5%のシェアを占め、防衛、航空、ブロードバンド、メディア配信のニーズに牽引され、2026年から2034年にかけて年平均成長率(CAGR)4.1~4.8%で成長すると予測されている。
- 米国は2025年には北米全体の約74~78%を占め、2034年まで安全な通信の近代化において年平均成長率(CAGR)4.2~4.9%を記録すると予測されている。
- 欧州は2025年には推定22~26%のシェアを占め、フランス、ルクセンブルク、英国、ドイツ、スペインを筆頭に、年平均成長率(CAGR)3.8~4.5%で拡大すると予測されている。
- アジア太平洋地域は2025年には約23~27%のシェアを獲得し、中国、インド、日本、韓国、オーストラリアに支えられ、年平均成長率(CAGR)4.7~5.5%で成長すると予測されている。
- 最大のセグメント:リースは2025年に約76~78%の市場シェアを占め、通信事業者が柔軟な帯域幅アクセスを好むことから、2026~2034年のCAGRは4.0~4.6%と推定される。
- 高成長分野:Kaバンドは2025年には市場シェアの約18~22%を占め、高スループット衛星の需要により、年平均成長率(CAGR)5.2~6.0%で成長すると予測されている。
- 詳細に分析された主要企業:アラブ衛星通信機構、エンブラテル・スターワン、ユーテルサット・コミュニケーションズSA、ヒスパサット、インテルサット、SES SA、シンガポール・テレコミュニケーションズ・リミテッド、スカイ・パーフェクトJSATホールディングス、テレサット・コーポレーション、タイコム・パブリック・カンパニー・リミテッド。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場の進化に伴い、帯域幅の容量は主にビデオ放送向けに販売されていたものから、ブロードバンド利用、モビリティ、防衛、クラウド接続による接続性を可能にする柔軟なトランスポンダ容量を提供するものへと変化しました。市場は、高スループット、スポットビーム、周波数再利用、デジタル処理、スペクトル効率を高めるための複数バンドを提供するサービスといったペイロードを組み込むことで、技術的に進化を遂げています。衛星群の運用者は、ビデオ事業の縮小に対応しつつ、事業の他の側面に注力しています。
将来の市場需要は、地上ネットワークが高価で混雑しており、障害が発生しやすい地域で最大となるでしょう。新興市場は、国家レベルでの接続性、災害対応システム、通信チャネルの主権確保のための独自のプロジェクトを開発しています。周波数調整、Cバンドの移行、軌道資産の確保に関する規制は、投資に影響を与えるでしょう。事業者の統合は、価格統制の強化、機器効率の向上、複数軌道サービスのバンドル化にもつながります。
衛星トランスポンダー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 159億9000万米ドル |
| 2034年までの市場規模 | 224億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.82% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
衛星トランスポンダー市場分析
市場の成長は、ブロードバンドバックホール、放送、軍事通信、モバイル接続における衛星帯域幅の利用拡大によって促進されるでしょう。需要は従来のテレビ放送にとどまりません。航空会社、海運会社、政府機関、地方のブロードバンドプロバイダー、企業ネットワークなどからの需要も高まり、Cバンド、Kuバンド、Kaバンド全体にわたる信頼性の高い容量が求められています。このような多様化する環境は、衛星事業者に対し、高スループットとソフトウェア定義ペイロードを通じて、既存の静止衛星群を活用するよう促しています。
衛星の交換サイクル、周波数帯域の利用可能性、ペイロードの柔軟性、地上セグメントネットワークとの統合など、供給ダイナミクスに影響を与える要因は多岐にわたります。多様な衛星群を運用する衛星事業者は、アプリケーションや地域間の容量移行という課題にうまく対処できる立場にあります。顧客は衛星資産を所有することなく安定した容量利用を好むため、容量リースは依然として主流となっています。
市場分析によると、市場は大手衛星保有企業と地域専門企業によって支配されているため、中程度の市場統合が進んでいる。SES SA、Intelsat、Eutelsat Communications SA、Telesat Corporation、Arab Satellite Communications Organization、Hispasat、SKY Perfect JSAT Holdings Inc.、Singapore Telecommunications Limited、Embratel Star One、およびThaicom Public Company Limitedは、保有衛星数、周波数帯域の広さ、サービスの安定性、および地域顧客に基づいて競争している。
投資の優先順位は、単純な容量増加ではなく、マルチオービットソリューション、高スループットペイロード、ハイブリッドサービスへとシフトしています。2025年7月、SES SAはIntelsatの買収を完了し、約120基のGEOおよびMEO衛星からなる統合衛星ネットワークを構築しました。これらの取り組みは、規模の経済、より広範なバンドカバレッジ、そして顧客が継続的なサービスを必要とする政府、航空、海事、企業、メディア市場での位置付けを実現するのに役立ちます。衛星トランスポンダ市場レポートでは、統合、ネットワークの多様化、高度な衛星アーキテクチャが、商業および政府のエンドユースセクター全体で進化する接続要件に対応しながら、競争力を強化していることが強調されています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
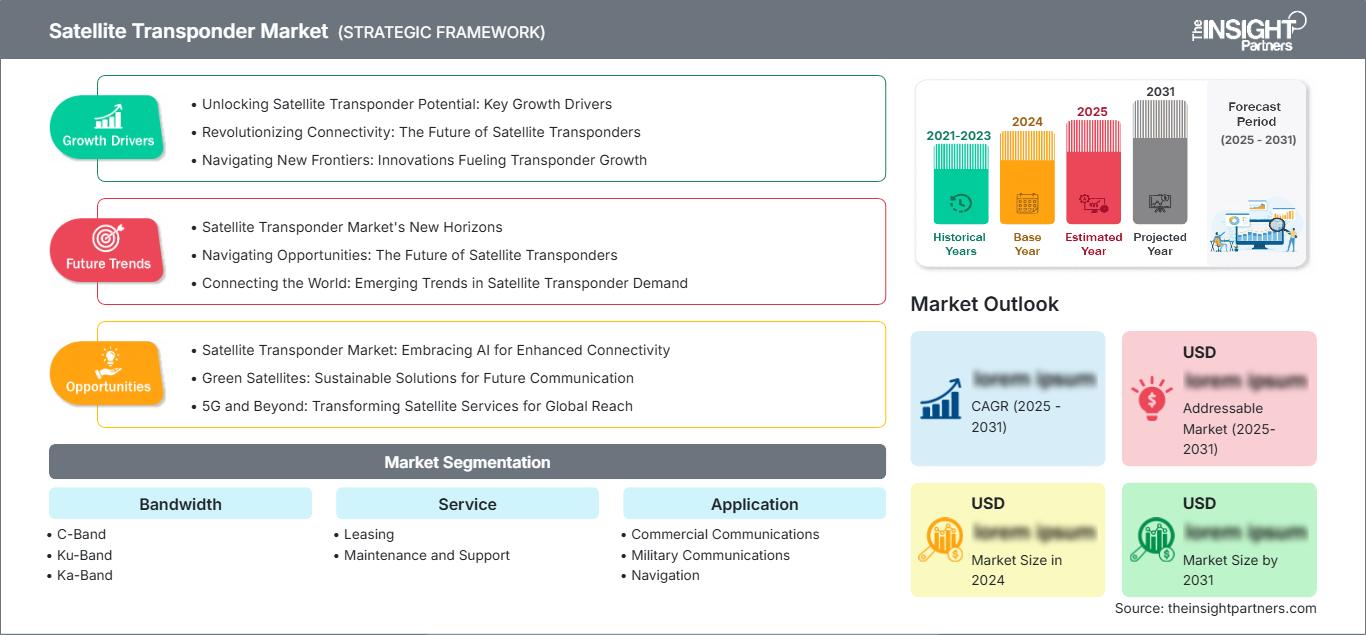
衛星トランスポンダー市場:戦略的洞察
地域別分析
北米衛星トランスポンダ市場
北米は、2025年には衛星トランスポンダ市場の32.16~41.5%のシェアを占めると推定されており、これは大規模な防衛通信予算、放送容量需要、航空ブロードバンド、および企業継続性アプリケーションを反映している。同地域は2026年から2034年にかけて年平均成長率(CAGR)4.1~4.8%で拡大すると予測されている。成長は、老朽化した容量の更新、セキュアなネットワークの近代化、および高スループット衛星ペイロードの利用拡大によって支えられている。
この地域の商用通信事業者は、メディア、モビリティ、政府ネットワークにおける旺盛な顧客需要の恩恵を受けている。調達は米国が主導しており、カナダは遠隔接続、放送、北部インフラのニーズを通じて貢献している。Cバンドは信頼性の面で依然として重要であり、KuバンドとKaバンドの容量はブロードバンド、航空機接続、大容量データサービスにおいてシェアを拡大している。
米国衛星トランスポンダ市場
2025年には北米全体の収益の約74~78%を米国が占め、2026~2034年には年平均成長率(CAGR)4.2~4.9%で成長すると予測されている。需要は防衛通信、航空通信、緊急対応ネットワーク、メディア配信、商用ブロードバンド網に支えられている。国内の地上インフラとセキュアなサービス認証を持つ事業者は有利な立場にある。
主要なグローバル事業者が米国拠点から連邦政府、企業、航空、放送業界の顧客にサービスを提供しているため、同社の存在感は強い。アプリケーションのトレンドとしては、保護された通信、モバイルブロードバンド、マネージド衛星サービスなどが挙げられる。容量要件は、衛星リンクが地上光ファイバー、セルラー、クラウドインフラストラクチャを補完する、回復力の高いハイブリッドネットワークとますます密接に関連している。
欧州衛星トランスポンダ市場
欧州は2025年には推定22~26%のシェアを占め、2034年まで年平均成長率(CAGR)3.8~4.5%で成長すると予測されている。フランスとルクセンブルクは、通信事業者の本社、衛星群管理、および制度的な接続プログラムが存在するため、戦略的に重要な位置を占めている。また、この地域は、国家主導の通信イニシアチブ、放送配信、海上航路、および政府支援の安全な接続性からも恩恵を受けている。
英国とドイツは防衛、企業、モビリティ、メディア分野における安定した需要を示しており、フランス、イタリア、スペインは国家宇宙能力、放送サービス、海上通信を通じて地域における利用を強化している。欧州の成長は、周波数帯域の移行、軌道資産の近代化、公共および企業ユーザー向けの安全な複数軌道接続インフラを支援するプログラムによって支えられている。
アジア太平洋地域の衛星トランスポンダー市場
アジア太平洋地域は2025年時点で約23~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.5%で成長すると予測されている。中国、日本、韓国、インド、オーストラリアは、ブロードバンドの普及、災害管理、海上交通網、放送、国家安全保障ネットワークなどを通じて需要を牽引している。
産業および政策面での推進要因としては、地方におけるブロードバンド整備、離島への接続性向上、防衛近代化、商用モビリティサービスなどが挙げられる。日本とオーストラリアは遠隔地における信頼性の高い通信網を必要としており、インドと中国は宇宙開発計画の拡大とデジタル包摂目標の達成を通じて衛星通信能力の強化を支援している。
中東・アフリカの衛星トランスポンダ市場
中東・アフリカ地域は、エネルギー分野の通信、防衛関連の接続性、遠隔地におけるブロードバンド、インフラの強靭性といった要因に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.4~5.2%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、政府機関、企業、モビリティ関連のアプリケーションを通じて、湾岸地域の需要を牽引している。
南アフリカ共和国および中東・アフリカ諸国は、地上通信網が不十分な地域において、放送、遠隔地への接続、重要な通信手段として衛星通信に依存している。地域通信事業者は、石油・ガス、海運、航空、教育、緊急対応ネットワークにおける需要から恩恵を受けている。
セグメンテーション分析
帯域幅
Bandwidth is expected to register a 4.2–4.9% CAGR during 2026–2034. The satellite transponder market scope across C-Band, Ku-Band, Ka-Band, and K-Band reflects different trade-offs between coverage, rain attenuation, antenna size, and throughput. Operators are retaining C-Band for resilient wide-area services while expanding Ku-Band and Ka-Band capacity for mobility and broadband.
- C-Band remains important for broadcast, government, and tropical-region links because of signal stability, broad coverage, and resistance to weather-related attenuation across large service footprints.
- Ku-Band supports aviation, maritime, enterprise, and direct-to-home services where smaller antennas, flexible capacity, and regional beam coverage are commercially useful.
- Ka-Band is gaining strategic importance as high-throughput satellites use spot beams and frequency reuse to deliver higher capacity for broadband and mobility applications.
- K-Band remains more specialized, but interest is rising where next-generation payloads require higher frequencies, greater bandwidth efficiency, and experimental service architectures.
Service
Service is projected to advance at a 4.0–4.7% CAGR through 2034. Leasing dominates because customers require scalable satellite capacity without major asset ownership. Maintenance and support are becoming more valuable as networks grow more complex, interference-sensitive, and mission-critical across commercial, mobility, government, and remote infrastructure applications.
- Leasing remains the principal revenue contributor, offering broadcasters, governments, enterprises, and mobility providers predictable access to capacity across regions and frequency bands.
- Maintenance and support strengthen service differentiation by improving uptime, troubleshooting, network monitoring, interference mitigation, and operational continuity for customers using satellite links.
Application
Application is estimated to grow at a 4.3–5.0% CAGR during 2026–2034 as demand broadens from broadcast toward broadband, government, navigation, and sensing-linked communications. Commercial communications remain the leading area, while military applications support premium capacity needs and remote sensing requires dependable data relay.
- Commercial Communications accounts for the largest demand base, supported by broadcast distribution, broadband access, mobility connectivity, enterprise networks, and telecom backhaul in underserved locations.
- Military Communications requires protected, resilient, and often priority satellite links for command networks, mobility platforms, contingency planning, and secure communications across regions.
- Navigation uses satellite communications support for timing, positioning augmentation, maritime operations, aviation routes, and reliability improvements in remote environments.
- リモートセンシングは、地球観測、環境モニタリング、災害管理、およびセキュリティデータを軌道上の資産から地上の利用者へ送信するために、安定した衛星中継能力に依存している。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
商業通信 |
高い |
ブロードバンドバックホール |
成熟した |
|
軍事通信 |
中くらい |
安全なリンク |
スケーリング |
|
ナビゲーション |
低い |
タイミングサポート |
スケーリング |
|
リモートセンシング |
中くらい |
データリレー |
新興 |
衛星トランスポンダー市場の成長要因と影響分析
強靭なブロードバンドとモビリティ容量に対する需要の高まり
衛星通信が提供する容量は、ブロードバンド、航空、海上、企業、遠隔地コミュニティの通信における回復力の基盤となっています。これは、地上ネットワークインフラが制限されている、あるいは脆弱な場合に特に重要です。高スループット衛星は、スポットビームや周波数再利用による容量利用を経済的に可能にし、KaバンドおよびKuバンドサービスへの需要を高めています。顧客は安定した接続性をますます求めるようになっているため、通信事業者は容量利用を最大化し、衛星のリース契約を再交渉することができます。
防衛および政府における安全な通信の近代化
防衛・政府機関のユーザーは、指揮、監視、国境警備、災害復旧、配備のために、安定した帯域幅を必要としています。これらのユーザーは、安価な帯域幅よりも、サービス保証、広範囲なカバレッジ、冗長性、安全なネットワーク管理を優先します。これにより、Cバンド、Kuバンド、Kaバンド、軍用Kaバンド、その他のサービスに対する需要が常に確保されます。公共部門のユーザーの近代化は、長期契約にも有利に働き、衛星プロバイダーにとって、新たなペイロードや地上ネットワークの変更があっても、安定した収益を確保できます。
機材統合と複数軌道サービスの統合
統合は、衛星群、周波数資産、技術、顧客契約の統合を通じて、競争上の位置付けを再定義するものです。2025年7月のSESとIntelsatの合併により、静止軌道(GEO)と中軌道(MEO)に120基以上の衛星を保有する統合事業者が誕生しました。統合された事業者は、衛星カバレッジをより有効活用し、容量の重複を最小限に抑えることで、顧客により統合されたマルチバンド機能を提供できるようになります。
衛星トランスポンダ市場の将来動向
ソフトウェア定義ペイロードと柔軟な容量割り当て
衛星トランスポンダ市場の動向は、顧客の需要に応じてビーム、帯域幅、カバレッジを再構成できるソフトウェア定義ペイロードへとますますシフトしています。これは、航空路、海路、災害地域、そして新たなブロードバンド市場におけるトラフィックの変化に対応する上で有益です。柔軟なペイロードは、固定容量と比較して容量利用効率を高め、衛星軌道からのコストパフォーマンスを向上させます。今後数年間で、柔軟な衛星は差別化を可能にし、遊休容量を最小限に抑え、カスタマイズされたサービスレベル契約を増加させるでしょう。
ハイブリッドGEO、MEO、LEO接続ポートフォリオ
現状では、静止軌道(GEO)と中軌道(MEO)の低遅延性、そして必要に応じて低軌道(LEO)の容量を利用できるハイブリッドソリューションが主流になりつつあります。顧客は使用する軌道に関わらずサービスの最終結果を評価するようになっているため、これはトランスポンダの需要に影響を与えるでしょう。複数の軌道を利用することで得られるメリットは、航空、海事、政府機関、企業など、カバレッジ、冗長性、遅延管理、サービス継続性を必要とする顧客のニーズに応えるために活用できます。
衛星トランスポンダー市場の機会
航空および海上接続のための管理されたキャパシティ
衛星トランスポンダ市場の予測によると、乗客、乗務員、運航会社、規制当局が継続的なブロードバンドアクセスを期待する中、航空および海上における接続性の向上が見込まれています。航空会社は乗客のインターネット接続、運航データ、航空機の監視に必要な容量を必要とし、船舶は乗務員の福利厚生、航路最適化、貨物の可視化、安全システムのための通信範囲を必要としています。運航会社は、トランスポンダ容量をマネージドサービス、ネットワーク監視、地域的なカバレッジ保証と組み合わせることで、付加価値を生み出すことができます。モビリティ顧客は高い信頼性と長期のサービス契約を求めることが多いため、この機会は魅力的です。
政府支援による農村部および遠隔地向けインターネット接続プログラム
農村部におけるブロードバンド、教育アクセス、遠隔医療、緊急通信への公共投資は、光ファイバーや携帯電話網の拡張が経済的に成り立たない地域で、衛星通信事業者にとって新たな機会を生み出します。容量リースは、大規模な地上インフラ整備を待つことなく、学校、診療所、公共安全機関、遠隔地の企業を支援することができます。手頃な価格の帯域幅、ローカルゲートウェイ、サービスサポートを組み合わせた事業者は、国のデジタルインクルージョンプログラムに参加できます。この機会は、アジア太平洋地域、中東・アフリカ、ラテンアメリカ、そして先進国の遠隔地で最も顕著です。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -