
Mercato dei transpondedori satellitari: dimensioni, crescita e previsioni 2034
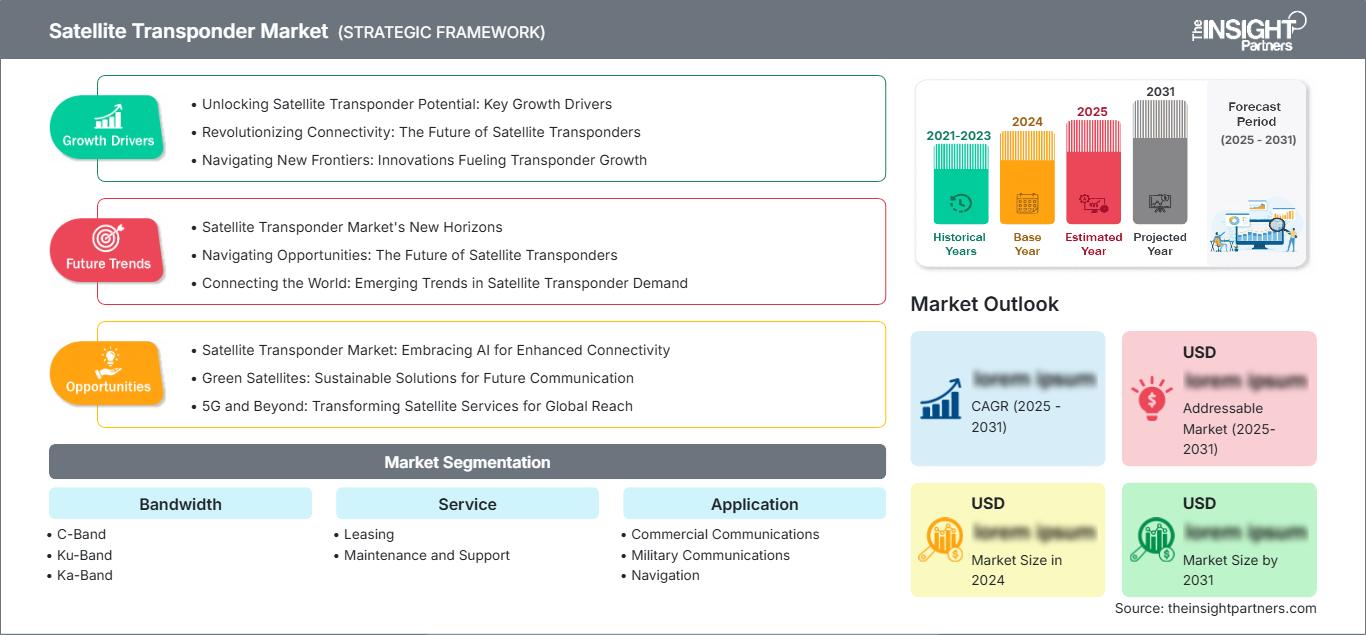
Dimensioni e previsioni del mercato dei transponder satellitari (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per larghezza di banda (banda C, banda Ku, banda Ka, banda K, altre); servizio (noleggio, manutenzione e supporto, altri); applicazione (comunicazioni commerciali, comunicazioni militari, navigazione, telerilevamento, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019096
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
15,99 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
22,4 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,82 %
Tasso di crescita
Mercato di riferimento
174,39 miliardi di dollari USA
(2026-2034)
Il mercato globale dei transponder satellitari aveva un valore di 15,99 miliardi di dollari nel 2025 e si prevede che raggiungerà i 22,4 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 3,82% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei transponder satellitari
- Nel 2025, il Nord America rappresentava una quota stimata tra il 32,16% e il 41,5% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 4,1% e il 4,8% nel periodo 2026-2034, trainato dai settori della difesa, dell'aviazione, della banda larga e della distribuzione multimediale.
- Nel 2025 gli Stati Uniti rappresentavano circa il 74-78% del Nord America e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,2-4,9% fino al 2034 per quanto riguarda la modernizzazione delle comunicazioni sicure.
- Nel 2025 l'Europa deteneva una quota stimata tra il 22% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,5%, trainata da Francia, Lussemburgo, Regno Unito, Germania e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato pari a circa il 23-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,5%, grazie al supporto di Cina, India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: il leasing deteneva una quota di mercato pari a circa il 76-78% nel 2025, con un tasso di crescita annuo composto (CAGR) stimato tra il 4,0% e il 4,6% nel periodo 2026-2034, poiché gli operatori prediligono un accesso flessibile alla larghezza di banda.
- Segmento ad alta crescita: la banda Ka rappresentava circa il 18-22% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 5,2-6,0% grazie alla domanda di satelliti ad alta capacità.
- Le principali aziende analizzate nel dettaglio sono: Arab Satellite Communications Organization, Embratel Star One, Eutelsat Communications SA, Hispasat, Intelsat, SES SA, Singapore Telecommunications Limited, SKY Perfect JSAT Holdings Inc., Telesat Corporation e Thaicom Public Company Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato ha visto un cambiamento, passando da una capacità di banda larga commercializzata principalmente per la trasmissione video a una che offre una capacità di transponder flessibile, consentendo l'utilizzo della banda larga, la mobilità, la difesa e la connettività tramite connessione cloud. Il mercato si è evoluto tecnologicamente integrando carichi utili ad alta velocità di trasmissione, fasci spot, riutilizzo delle frequenze, elaborazione digitale e servizi che offrono più bande per un'efficienza spettrale ottimale. Gli operatori delle flotte si trovano a dover gestire una riduzione del business video, concentrandosi al contempo su altri aspetti dell'attività.
La domanda di mercato futura sarà maggiore nelle aree in cui le reti terrestri sono costose, congestionate e vulnerabili alle interruzioni. I mercati emergenti stanno sviluppando progetti propri per la connettività a livello nazionale, i sistemi di risposta alle emergenze e la sovranità dei canali di comunicazione. Le normative relative al coordinamento dello spettro, alla transizione della banda C e alla sicurezza delle risorse orbitali influenzeranno gli investimenti. Il consolidamento degli operatori porterà inoltre disciplina nei prezzi, aumenterà l'efficienza delle flotte e consentirà l'offerta di pacchetti di servizi multi-orbita.
Ambito del rapporto sul mercato dei transponder satellitari
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,99 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 22,4 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,82% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei transponder satellitari
La crescita del mercato sarà favorita dall'aumento dell'utilizzo della larghezza di banda satellitare per il backhaul a banda larga, le trasmissioni, le comunicazioni militari e la connettività mobile. La domanda non si limita alla sola trasmissione televisiva tradizionale. Le esigenze di compagnie aeree, compagnie marittime, organizzazioni governative, fornitori di banda larga nelle aree rurali e reti aziendali hanno incrementato la richiesta di capacità affidabile nelle bande C, Ku e Ka. Un contesto così diversificato spinge gli operatori satellitari a sfruttare le flotte geostazionarie preesistenti attraverso carichi utili ad alta velocità e definiti via software.
Diversi fattori influenzano le dinamiche dell'offerta, come il ciclo di sostituzione dei satelliti, la disponibilità dello spettro, la flessibilità del carico utile e l'integrazione con la rete del segmento di terra. Gli operatori satellitari che dispongono di flotte diversificate di satelliti in orbita sono in una posizione migliore per affrontare le sfide della transizione di capacità tra applicazioni e regioni. Il leasing di capacità rimane un modello diffuso, poiché i clienti preferiscono un utilizzo stabile della capacità senza dover possedere i satelliti.
L'analisi di mercato mostra un moderato consolidamento del mercato dovuto alla presenza di grandi operatori con flotte consistenti e specialisti regionali. SES SA, Intelsat, Eutelsat Communications SA, Telesat Corporation, Arab Satellite Communications Organization, Hispasat, SKY Perfect JSAT Holdings Inc., Singapore Telecommunications Limited, Embratel Star One e Thaicom Public Company Limited competono in base alla flotta, alla profondità spettrale, alla stabilità del servizio e alla clientela regionale.
Le priorità di investimento si stanno spostando verso soluzioni multi-orbita, payload ad alta capacità e servizi ibridi, anziché verso una semplice crescita della capacità. Nel luglio 2025, SES SA ha finalizzato l'acquisizione di Intelsat e ha creato una rete satellitare unificata di circa 120 satelliti GEO e MEO. Queste azioni contribuiscono a raggiungere economie di scala, una copertura di banda più estesa e un posizionamento strategico nei mercati governativi, aeronautici, marittimi, aziendali e dei media, dove i clienti necessitano di un servizio continuo. Il rapporto sul mercato dei transponder satellitari evidenzia come il consolidamento, la diversificazione della rete e le architetture satellitari avanzate stiano rafforzando il posizionamento competitivo, rispondendo al contempo alle mutevoli esigenze di connettività nei settori commerciali e governativi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei transponder satellitari: approfondimenti strategici
Approfondimenti regionali
Mercato dei transponder satellitari in Nord America
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 32,16% e il 41,5% nel settore dei transponder satellitari, grazie agli ingenti budget per le comunicazioni della difesa, alla domanda di capacità di trasmissione, alla banda larga per l'aviazione e alle applicazioni di continuità operativa aziendale. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 4,1-4,8% nel periodo 2026-2034. Tale crescita è sostenuta dalla sostituzione delle infrastrutture obsolete, dalla modernizzazione delle reti sicure e dal crescente utilizzo di payload satellitari ad alta capacità.
Gli operatori commerciali della regione beneficiano di una forte domanda da parte dei clienti nei settori dei media, della mobilità e delle reti governative. Gli Stati Uniti dominano gli appalti, mentre il Canada contribuisce attraverso la connettività remota, le trasmissioni radiotelevisive e le esigenze infrastrutturali del nord. La banda C rimane importante per l'affidabilità, mentre la capacità delle bande Ku e Ka sta guadagnando quote di mercato nella banda larga, nella connettività aeronautica e nei servizi dati ad alta capacità.
Mercato statunitense dei transponder satellitari
Nel 2025 gli Stati Uniti rappresentavano circa il 74-78% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 4,2-4,9% nel periodo 2026-2034. La domanda è trainata dalle comunicazioni per la difesa, dalla connettività aeronautica, dalle reti di risposta alle emergenze, dalla distribuzione multimediale e dalla copertura a banda larga commerciale. Gli operatori con infrastrutture terrestri nazionali e credenziali di servizio sicure si trovano in una posizione favorevole.
La presenza dell'azienda è forte perché i principali operatori globali servono clienti federali, aziendali, del settore aeronautico e radiotelevisivo dai loro hub statunitensi. Le tendenze applicative includono comunicazioni protette, banda larga mobile e servizi satellitari gestiti. I requisiti di capacità sono sempre più legati a reti ibride resilienti, in cui i collegamenti satellitari integrano le infrastrutture terrestri in fibra ottica, cellulari e cloud.
Mercato europeo dei transponder satellitari
Nel 2025 l'Europa rappresentava una quota stimata tra il 22% e il 26% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,5% fino al 2034. Francia e Lussemburgo mantengono un'importanza strategica grazie alla presenza di sedi centrali di operatori, alla gestione della flotta satellitare e ai programmi istituzionali di connettività. La regione beneficia inoltre di iniziative sovrane nel settore delle comunicazioni, della distribuzione di trasmissioni, delle rotte marittime e della connettività sicura garantita dai governi.
Il Regno Unito e la Germania mostrano una domanda costante per applicazioni nei settori della difesa, delle imprese, della mobilità e dei media, mentre Francia, Italia e Spagna rafforzano l'utilizzo a livello regionale attraverso le capacità spaziali nazionali, i servizi di radiodiffusione e le comunicazioni marittime. La crescita in Europa è influenzata dalla transizione dello spettro, dalla modernizzazione delle risorse orbitali e dai programmi a supporto di infrastrutture di connettività multiorbita sicure per utenti pubblici e privati.
Mercato dei transponder satellitari nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato pari al 23-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,5% nel periodo 2026-2034. Cina, Giappone, Corea del Sud, India e Australia sono i principali motori della domanda, grazie all'espansione della banda larga, alla gestione delle emergenze, alla connettività marittima, alle trasmissioni radiotelevisive e alle reti per la sicurezza nazionale.
Tra i fattori trainanti, sia a livello industriale che politico, figurano la banda larga nelle aree rurali, la connettività delle isole, la modernizzazione della difesa e i servizi di mobilità commerciale. Giappone e Australia necessitano di una copertura affidabile per i territori remoti, mentre India e Cina supportano la capacità satellitare attraverso l'espansione dei programmi spaziali e il raggiungimento di obiettivi di inclusione digitale.
Mercato dei transponder satellitari in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,4-5,2% nel periodo 2026-2034, grazie al supporto delle comunicazioni nel settore energetico, della connettività per la difesa, della banda larga nelle aree remote e della resilienza delle infrastrutture. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali motori della domanda nel Golfo, grazie alle applicazioni governative, aziendali e di mobilità.
Il Sudafrica e il resto del Medio Oriente e dell'Africa si affidano alla capacità satellitare per le trasmissioni, la connettività remota e le comunicazioni critiche in aree con copertura terrestre disomogenea. Gli operatori regionali beneficiano della domanda proveniente dai settori petrolifero e del gas, marittimo, aeronautico, dell'istruzione e delle reti di risposta alle emergenze.
Analisi di segmentazione
Larghezza di banda
Bandwidth is expected to register a 4.2–4.9% CAGR during 2026–2034. The satellite transponder market scope across C-Band, Ku-Band, Ka-Band, and K-Band reflects different trade-offs between coverage, rain attenuation, antenna size, and throughput. Operators are retaining C-Band for resilient wide-area services while expanding Ku-Band and Ka-Band capacity for mobility and broadband.
- C-Band remains important for broadcast, government, and tropical-region links because of signal stability, broad coverage, and resistance to weather-related attenuation across large service footprints.
- Ku-Band supports aviation, maritime, enterprise, and direct-to-home services where smaller antennas, flexible capacity, and regional beam coverage are commercially useful.
- Ka-Band is gaining strategic importance as high-throughput satellites use spot beams and frequency reuse to deliver higher capacity for broadband and mobility applications.
- K-Band remains more specialized, but interest is rising where next-generation payloads require higher frequencies, greater bandwidth efficiency, and experimental service architectures.
Service
Service is projected to advance at a 4.0–4.7% CAGR through 2034. Leasing dominates because customers require scalable satellite capacity without major asset ownership. Maintenance and support are becoming more valuable as networks grow more complex, interference-sensitive, and mission-critical across commercial, mobility, government, and remote infrastructure applications.
- Leasing remains the principal revenue contributor, offering broadcasters, governments, enterprises, and mobility providers predictable access to capacity across regions and frequency bands.
- Maintenance and support strengthen service differentiation by improving uptime, troubleshooting, network monitoring, interference mitigation, and operational continuity for customers using satellite links.
Application
Application is estimated to grow at a 4.3–5.0% CAGR during 2026–2034 as demand broadens from broadcast toward broadband, government, navigation, and sensing-linked communications. Commercial communications remain the leading area, while military applications support premium capacity needs and remote sensing requires dependable data relay.
- Commercial Communications accounts for the largest demand base, supported by broadcast distribution, broadband access, mobility connectivity, enterprise networks, and telecom backhaul in underserved locations.
- Military Communications requires protected, resilient, and often priority satellite links for command networks, mobility platforms, contingency planning, and secure communications across regions.
- Navigation uses satellite communications support for timing, positioning augmentation, maritime operations, aviation routes, and reliability improvements in remote environments.
- Il telerilevamento dipende da una capacità di ritrasmissione satellitare stabile per inviare dati di osservazione della Terra, monitoraggio ambientale, gestione delle catastrofi e sicurezza dai satelliti in orbita agli utenti a terra.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Comunicazioni commerciali |
Alto |
Backhaul a banda larga |
Maturo |
|
Comunicazioni militari |
Mezzo |
Collegamenti sicuri |
Scalatura |
|
Navigazione |
Basso |
Supporto alla temporizzazione |
Scalatura |
|
Telerilevamento |
Mezzo |
Trasmissione dati |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei transponder satellitari
Crescente domanda di capacità di banda larga e mobilità resilienti
La capacità offerta dalle comunicazioni satellitari è diventata un livello di resilienza per le comunicazioni a banda larga, aeree, marittime, aziendali e per le comunità remote. Ciò è particolarmente importante in presenza di infrastrutture di rete terrestri limitate o vulnerabili. I satelliti ad alta capacità rendono economicamente vantaggioso l'utilizzo della capacità tramite fasci spot e riutilizzo delle frequenze, rendendo così i servizi in banda Ka e Ku più appetibili. I clienti sono sempre più alla ricerca di una connettività costante; di conseguenza, gli operatori possono massimizzare l'utilizzo della capacità e rinegoziare i contratti di leasing per i satelliti.
Modernizzazione delle comunicazioni sicure da parte della difesa e del governo.
Gli utenti del settore della difesa e delle amministrazioni pubbliche necessitano di una larghezza di banda garantita per il comando, la sorveglianza, la sicurezza delle frontiere, il ripristino in caso di calamità e il dispiegamento di truppe. Questi utenti privilegiano la garanzia del servizio, l'ampia copertura, la ridondanza e la gestione sicura della rete rispetto al costo contenuto della larghezza di banda. Ciò garantisce una domanda costante di servizi in banda C, banda Ku, banda Ka, banda Ka militare e altri servizi. La modernizzazione degli utenti del settore pubblico favorisce inoltre i contratti a lungo termine, garantendo ai fornitori di servizi satellitari entrate fisse anche con nuovi carichi utili e modifiche alla rete terrestre.
Consolidamento della flotta e integrazione dei servizi multi-orbita
Il consolidamento sta ridefinendo il posizionamento competitivo attraverso l'accorpamento di flotte, risorse di spettro, tecnologie e contratti con i clienti. La fusione tra SES e Intelsat nel luglio 2025 ha dato vita a un operatore consolidato con oltre 120 satelliti in orbita geostazionaria (GEO) e in orbita terrestre media (MEO). Gli operatori consolidati possono sfruttare al meglio la copertura satellitare e ridurre al minimo le sovrapposizioni di capacità per offrire ai clienti funzionalità multibanda più integrate.
Tendenze future del mercato dei transponder satellitari
Carichi utili definiti via software e allocazione flessibile della capacità
Le tendenze del mercato dei transponder satellitari puntano sempre più verso payload definiti via software, in grado di riconfigurare fasci, larghezza di banda e copertura in base alle esigenze del cliente. Ciò si rivela vantaggioso per la gestione delle variazioni di traffico lungo rotte aeree, marittime, aree colpite da calamità e nuove aree di mercato a banda larga. I payload flessibili consentiranno una maggiore efficienza nell'utilizzo della capacità rispetto a quella fissa e miglioreranno il rapporto qualità-prezzo delle orbite satellitari. Nei prossimi anni, i satelliti flessibili permetteranno la differenziazione, la minimizzazione della capacità inutilizzata e l'aumento degli accordi sul livello di servizio (SLA) personalizzati.
Portfolio di connettività ibrida GEO, MEO e LEO
La tendenza è verso soluzioni ibride per le orbite GEO, la bassa latenza delle orbite MEO e l'accesso alla capacità delle orbite LEO in base alle necessità. Ciò influirebbe sulla domanda di transponder, dato che i clienti ora valutano i risultati finali dei loro servizi indipendentemente dall'orbita utilizzata. I vantaggi derivanti dall'utilizzo di orbite multiple possono essere applicati per soddisfare le esigenze di clienti nei settori dell'aviazione, marittimo, governativo e aziendale che richiedono copertura, ridondanza, gestione della latenza e continuità del servizio.
Opportunità di mercato per i transponder satellitari
Gestione della capacità per la connettività aerea e marittima
Le previsioni di mercato per i transponder satellitari indicano crescenti opportunità nei settori della connettività aeronautica e marittima, poiché passeggeri, equipaggi, operatori e autorità di regolamentazione si aspettano un accesso a banda larga continuo. Le compagnie aeree necessitano di capacità per l'accesso a Internet dei passeggeri, i dati operativi e il monitoraggio degli aeromobili, mentre le navi richiedono copertura per il benessere dell'equipaggio, l'ottimizzazione delle rotte, la visibilità del carico e i sistemi di sicurezza. Gli operatori possono trarre vantaggio dall'abbinamento della capacità dei transponder con servizi gestiti, monitoraggio della rete e garanzie di copertura regionale. Questa opportunità è interessante perché i clienti del settore della mobilità spesso richiedono un'affidabilità elevata e contratti di servizio di lunga durata.
Programmi governativi di connettività per le aree rurali e remote
Gli investimenti pubblici nella banda larga rurale, nell'accesso all'istruzione, nella telemedicina e nelle comunicazioni di emergenza creano opportunità per gli operatori satellitari laddove l'espansione della fibra ottica o della rete cellulare risulta antieconomica. Il leasing di capacità può supportare scuole, cliniche, enti di pubblica sicurezza e imprese situate in aree remote, senza dover attendere la realizzazione di un'estesa infrastruttura terrestre. Gli operatori che combinano larghezza di banda a prezzi accessibili, gateway locali e assistenza clienti possono partecipare ai programmi nazionali di inclusione digitale. Questa opportunità è particolarmente forte nell'area Asia-Pacifico, in Medio Oriente e Africa, in America Latina e nelle zone remote dei mercati sviluppati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -