
Marché du SiC sur substrat isolant – Tendances, demande et croissance jusqu’en 2034
Marché des substrats isolants SiC : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par application (électronique de puissance, dispositifs RF, LED, cellules solaires), type de matériau (carbure de silicium, nitrure de gallium, silicium), taille de la plaquette (petite plaquette, plaquette moyenne, grande plaquette), secteur d’utilisation finale (électronique grand public, automobile, télécommunications, énergies renouvelables).
- Statut : Données publiées
- Code du rapport : TIPRE00039625
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 17, 2026


Taille du marché en 2025
110,69 millions de dollars US
valeur de l'année de base
Prévisions pour 2034
211,19 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,44 %
taux de croissance
Marché adressable
1 450,81 millions de dollars américains
(2026-2034)
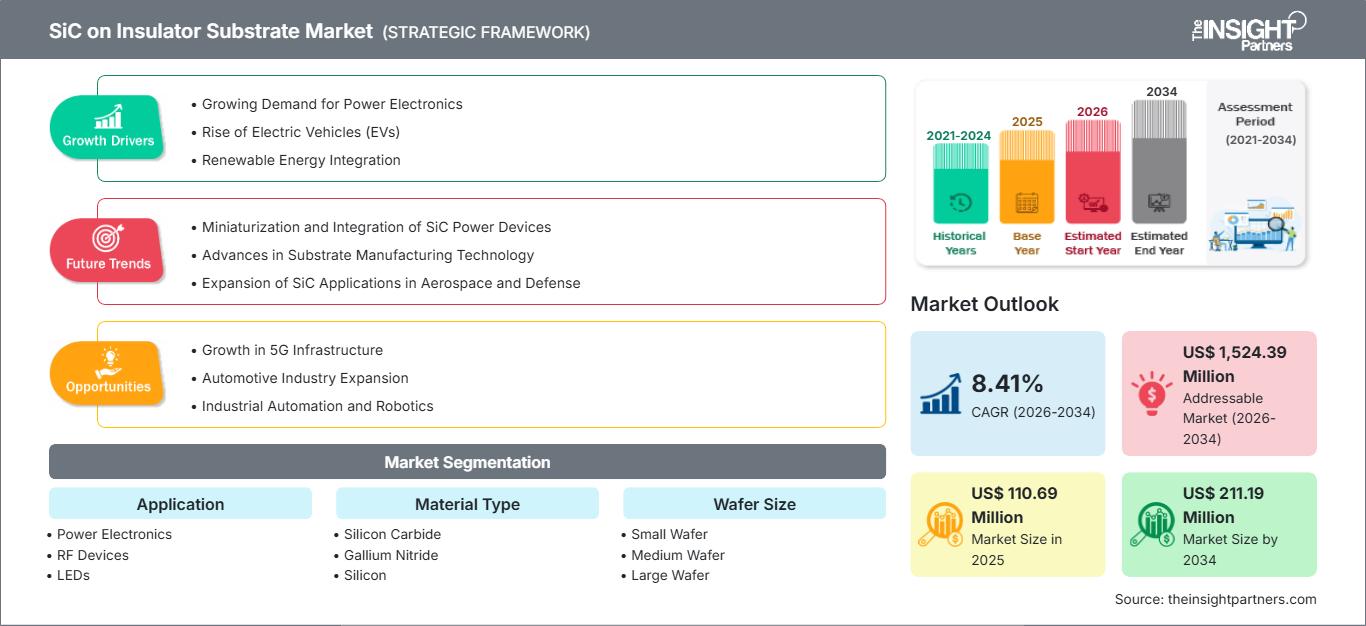
Le marché du SiC sur substrat isolant était évalué à 110,69 millions de dollars américains en 2025 et devrait atteindre 211,19 millions de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 7,44 % entre 2026 et 2034.
Analyse et perspectives du marché des substrats isolants en SiC
- L'Amérique du Nord représentait une part de 31 à 34 % en 2025 et devrait croître à un TCAC de 7,9 à 8,6 % entre 2026 et 2034, soutenue par l'électronique des véhicules électriques, l'infrastructure RF et la capacité de production nationale de substrats.
- Les États-Unis représentaient 72 à 76 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 8,0 à 8,7 %, grâce aux investissements dans les dispositifs SiC et à la demande en télécommunications.
- L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,1 %, tirée par l'Allemagne, la France, l'Italie, le Royaume-Uni et l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 30 à 33 % en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 9,8 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde.
- Le segment le plus important , l'électronique de puissance, détenait une part de marché de 39 à 43 % en 2025 et devrait croître à un TCAC de 8,5 à 9,2 % entre 2026 et 2034.
- Le segment à forte croissance des dispositifs RF détenait une part de marché de 24 à 28 % en 2025 et devrait croître à un TCAC de 9,4 à 10,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Infinera Corporation, STMicroelectronics NV, Skyworks Solutions, Inc., onsemi, Geneva Silicon LLC, Mouser Electronics, Inc., Nexperia BV, Infineon Technologies AG, Wolfspeed, Inc., NXP Semiconductors NV
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché s'est déplacée des plaquettes collées de taille laboratoire vers des substrats conçus spécifiquement pour des applications données, minimisant les capacités parasites et améliorant la dissipation thermique. On observe une transformation des caractéristiques de production : les fournisseurs se concentrent désormais sur la qualification de plaquettes de plus grande taille, l'amélioration du contrôle épitaxial et la réduction de la densité de défauts. Le marché du SiC sur substrat isolant repose de plus en plus sur l'intégration des experts en substrats, des fabricants de dispositifs finaux et des fabricants de modules, car le rendement, l'uniformité du collage et l'approvisionnement en plaquettes influencent la commercialisation dans les secteurs de l'automobile, des télécommunications et des énergies renouvelables.
La demande future augmentera non seulement chez les clients actuels des secteurs automobile et radiofréquence, mais s'étendra également sous l'effet des nouvelles réglementations en matière d'efficacité énergétique, des projets de modernisation des réseaux électriques et des incitations offertes aux semi-conducteurs dans certaines régions, qui imposent des critères de qualification plus larges. Le développement des activités en Asie-Pacifique et dans certains pôles européens pourrait diversifier l'offre, tandis que les entreprises nord-américaines privilégieront toujours des sources d'approvisionnement sûres. Ce marché favorisera les fournisseurs capables de proposer des plaquettes de silicium évolutives, une homogénéité des matériaux et une expertise applicative dans le domaine des dispositifs à haute densité de puissance fonctionnant à haute tension et haute fréquence.
Portée du rapport sur le marché du SiC sur substrat isolant
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 110,69 millions de dollars américains |
| Taille du marché d'ici 2034 | 211,19 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,44% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du SiC sur substrat isolant
La demande est influencée par l'émergence des onduleurs pour véhicules électriques, des systèmes de recharge rapide, des onduleurs solaires et des systèmes radiofréquences, qui nécessitent des pertes de commutation et une dissipation thermique réduites. La croissance du marché des substrats SiC sur isolant (SiC ON SUB) s'explique par la transition des substrats de silicium conventionnels vers des substrats techniques permettant des agencements plus compacts et une meilleure tenue en tension.
La chaîne d'approvisionnement comprend la croissance cristalline, le découpage des plaquettes, le collage, le polissage, l'épitaxie, la fabrication des dispositifs, l'assemblage et l'expédition. Cette chaîne est limitée par la vitesse de croissance cristalline relativement lente du SiC par rapport au silicium et par les difficultés à obtenir des cristaux sans défaut. L'utilisation de plaquettes de plus grande taille permet de réduire le coût par puce, à condition que le rendement de collage, l'état de surface et l'interface thermique restent constants d'un lot à l'autre.
Le positionnement concurrentiel s'harmonise de plus en plus. STMicroelectronics NV, onsemi, Infineon Technologies AG, Wolfspeed, Inc. et NXP Semiconductors NV adaptent leurs offres de produits à leurs stratégies de fabrication de plaquettes, que ce soit en interne ou par le biais de partenariats. Skyworks Solutions, Inc. et Infinera Corporation apportent leur expertise en matière d'analyse de la demande, respectivement via les communications RF et optiques. Mouser Electronics, Inc. propose ses services dans les domaines du prototypage et de l'ingénierie.
L'analyse du marché du SiC sur substrat isolant révèle que les fournisseurs proposant des feuilles de route pour les plaquettes de 200 mm, des capacités de qualification pour l'automobile et des compétences en conception RF sont plus compétitifs en termes de prix. Geneva Silicon LLC et Nexperia BV illustrent l'importance des matériaux spéciaux et des composants discrets, tandis que les grandes entreprises de semi-conducteurs misent sur les contrats à long terme, les capacités de production régionales et les modules spécifiques à certaines applications.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du SiC sur substrat isolant : perspectives stratégiques
Perspectives régionales
Marché nord-américain du SiC sur substrat isolant
L'Amérique du Nord représentait 31 à 34 % des revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée de 7,9 à 8,6 % entre 2026 et 2034. La part de marché du SiC sur substrat isolant dans la région est soutenue par le développement des onduleurs pour véhicules électriques, l'électronique aérospatiale, les systèmes RF avancés et les incitations fédérales qui encouragent la production nationale de semi-conducteurs.
Par ailleurs, le marché bénéficie de la concentration des activités dans l'ingénierie de conception, la fiabilité des boîtiers et l'adoption précoce de la technologie à large bande interdite dans l'infrastructure de recharge. Suite aux récentes perturbations d'approvisionnement, les clients privilégient une double source d'approvisionnement, ce qui favorise l'évaluation des substrats techniques. La croissance en Amérique du Nord devrait se poursuivre de manière maîtrisée en raison des longs cycles de qualification.
Marché américain du SiC sur substrat isolant
Les États-Unis représentaient 72 à 76 % de la demande nord-américaine en 2025 et devraient afficher un TCAC de 8,0 à 8,7 % entre 2026 et 2034. Les facteurs de croissance du marché comprennent les initiatives en matière d'électronique de puissance, la défense contre les radiofréquences, les systèmes d'alimentation électrique des centres de données d'intelligence artificielle (IA) et l'électrification industrielle, en raison de la conductivité thermique et de l'efficacité de commutation élevées qui justifient les dépenses de qualification.
Les acteurs du marché dans cette région comprennent des entreprises telles que Wolfspeed, Inc., Skyworks Solutions, Inc., Onsemi, Infinera Corporation et Mouser Electronics, Inc., qui dynamisent différents segments de la chaîne de valeur. Aux États-Unis, les applications les plus dynamiques sont les onduleurs de traction, les interfaces RF, les communications par satellite et la conversion de puissance. Les acheteurs américains privilégieront les fournisseurs dont la feuille de route en matière de semi-conducteurs est stable.
Marché européen du SiC sur substrat isolant
L'Europe détiendra une part de marché de 24 à 27 % en 2025 et connaîtra une croissance annuelle composée de 7,4 à 8,1 % jusqu'en 2034. L'Allemagne est en tête. Le Royaume-Uni contribuera au développement des semi-conducteurs composés et de la conception RF, tandis que l'Allemagne y contribuera grâce à son expertise en électronique de puissance automobile et en entraînements industriels, qui nécessitent des substrats adaptés à la commutation haute tension et à une longue durée de vie.
La France bénéficiera du soutien gouvernemental pour ses efforts de recherche dans les domaines des dispositifs de puissance, de la photonique et de la résilience des semi-conducteurs. L'Italie jouera un rôle important grâce à ses investissements dans la fabrication de composants en carbure de silicium (SiC) et de dispositifs automobiles. L'Espagne contribuera également grâce à ses installations d'énergies renouvelables et à la modernisation de son réseau électrique.
Marché du SiC sur substrat isolant en Asie-Pacifique
En 2025, la région Asie-Pacifique détenait une part de marché de 30 à 33 % et devrait connaître le taux de croissance annuel composé (TCAC) le plus élevé, de 9,0 à 9,8 %, entre 2026 et 2034. La Chine s'impose comme le premier marché mondial grâce à la forte pénétration des véhicules électriques, la production locale de plaquettes de silicium et la localisation de la fabrication des modules de puissance. Le Japon et la Corée du Sud privilégient quant à eux la qualité des matériaux et la fiabilité des dispositifs.
L'Inde et l'Australie bénéficient d'une dynamique accrue grâce aux technologies d'énergies renouvelables, aux infrastructures de recharge et à l'électrification industrielle. Les diverses initiatives gouvernementales entreprises par ces pays en matière d'indépendance dans le secteur des semi-conducteurs, de technologies d'énergies vertes et de modernisation des infrastructures de télécommunications contribuent à une meilleure visibilité de la demande. La constance du rendement des technologies de substrats avancées demeure le principal défi pour la région.
Marché du SiC sur substrat isolant au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,8 % à 7,5 % entre 2026 et 2034, les Émirats arabes unis étant en tête de l'adoption à court terme. L'Arabie saoudite et les Émirats arabes unis investissent dans les énergies renouvelables, les infrastructures intelligentes et la diversification industrielle, ce qui crée des opportunités pour les convertisseurs à haut rendement et les dispositifs électroniques connectés au réseau.
Le volet sud-africain comprendrait les secteurs minier, des télécommunications et de l'énergie solaire, ainsi que l'électrification des mines, tandis que le reste du Moyen-Orient et de l'Afrique resterait axé sur des projets spécifiques. L'adoption devrait se faire par l'importation de modules de puissance plutôt que par la fabrication locale de plaquettes. On observe un vif intérêt pour les substrats permettant d'améliorer le comportement thermique.
Analyse de segmentation
Application
Le marché des dispositifs SiC sur substrat isolant devrait croître à un TCAC de 8,6 % à 9,3 % entre 2026 et 2034, porté par les exigences d'efficacité des composants dans les domaines de la conversion, des communications, de l'éclairage et de la production d'énergie renouvelable. Dans ce segment, le marché des dispositifs SiC sur substrat isolant se caractérise par leur capacité à assurer l'isolation, la maîtrise thermique et une faible capacité dans des architectures compactes, sans compromettre la fiabilité ni la facilité de fabrication.
- L'électronique de puissance reste la principale application car les onduleurs pour véhicules électriques, les chargeurs rapides, les variateurs industriels et les convertisseurs solaires nécessitent un fonctionnement à haute tension, des pertes de commutation réduites et des performances thermiques durables.
- Les dispositifs RF connaissent une forte demande de la part des systèmes 5G, satellitaires, radar et micro-ondes, où l'isolation du substrat et la gestion de la chaleur améliorent l'intégrité du signal aux fréquences élevées.
- Les LED utilisent des substrats avancés où la dissipation thermique et la compatibilité du réseau cristallin contribuent à améliorer la fiabilité du dispositif, notamment dans les applications d'éclairage à haute luminosité et d'affichage spécialisé.
- Les cellules solaires bénéficient d'une électronique de conversion efficace et de matériaux durables qui permettent la miniaturisation des onduleurs, la production décentralisée et une longue durée de vie en extérieur.
Type de matériau
Le marché des matériaux devrait connaître une croissance annuelle composée de 8,1 % à 8,8 % entre 2026 et 2034. Le choix des matériaux repose sur un compromis entre coût, conductivité thermique, rigidité diélectrique et complexité d'intégration. Le carbure de silicium domine les applications haute puissance, le nitrure de gallium s'impose dans les conceptions de puissance compactes et haute fréquence, et le silicium reste pertinent lorsque la maîtrise des procédés de fabrication et des coûts prime sur les performances extrêmes.
- Le carbure de silicium est stratégiquement important pour les environnements à haute tension et à haute température, et trouve une application idéale dans la traction des véhicules électriques, la conversion du réseau électrique, les entraînements industriels et les systèmes d'alimentation aérospatiaux.
- Le nitrure de gallium répond aux besoins de commutation rapide et de conception axée sur les radiofréquences, en particulier lorsque la densité de puissance compacte, la haute fréquence et le poids réduit du système créent des avantages mesurables en termes de performances.
- Le silicium reste précieux dans les plateformes sensibles aux coûts et l'intégration hybride, offrant une base de fabrication familière pour les applications qui ne nécessitent pas de performances à très large bande interdite.
Taille de la plaquette
La taille des plaquettes devrait croître à un TCAC de 8,4 % à 9,0 % entre 2026 et 2034, les fabricants se tournant vers des diamètres plus importants afin d'améliorer le rendement des puces et la rentabilité des procédés. Cette évolution n'est pas uniquement due à une question d'échelle ; elle exige un contrôle plus rigoureux de la courbure, du collage, du polissage et de la densité des défauts. Les clients évaluent la taille des plaquettes en fonction de la maturité du rendement et du risque lié à la qualification des dispositifs.
- Small Wafer prend en charge la recherche, le prototypage et la production spécialisée où la flexibilité, les faibles volumes de lots et l'itération rapide des processus sont plus importants que l'optimisation du coût des puces.
- Le format Medium Wafer offre un bon équilibre entre disponibilité et rapidité d'apprentissage en matière de fabrication, ce qui le rend pratique pour les premiers programmes commerciaux, les dispositifs RF et l'expansion contrôlée des applications de puissance.
- Les plaquettes de grande taille sont stratégiquement importantes pour la réduction des coûts et l'augmentation des volumes de production, notamment à mesure que les plateformes de 200 mm deviennent plus pertinentes pour l'électronique de puissance automobile et industrielle.
Industrie utilisatrice finale
Le secteur des applications finales devrait connaître une croissance annuelle composée (TCAC) de 8,3 % à 9,1 % entre 2026 et 2034. La demande varie selon le cycle de qualification : l’automobile exige une longue validation, les télécommunications privilégient l’efficacité et la fiabilité RF, les énergies renouvelables privilégient la réduction des pertes de conversion et l’électronique grand public privilégie une gestion compacte de l’énergie. La réussite des fournisseurs repose sur leur capacité à adapter les performances du substrat aux seuils de coût et de durabilité spécifiques à chaque application.
- Le secteur de l'électronique grand public offre des opportunités ciblées dans les chargeurs compacts, les adaptateurs haute efficacité et les écrans avancés, mais leur adoption dépend de la réduction des coûts et d'une répétabilité de fabrication éprouvée.
- Le secteur automobile représente une base de demande essentielle car les systèmes de traction des véhicules électriques, les chargeurs embarqués et les architectures de gestion des batteries privilégient une efficacité élevée, une tolérance aux températures élevées et des modules compacts.
- Les télécommunications répondent à la demande axée sur les radiofréquences grâce à des stations de base, des liaisons par satellite, des équipements micro-ondes et des systèmes de réseaux optiques nécessitant des performances stables à haute fréquence.
- Les énergies renouvelables bénéficient des onduleurs solaires, des convertisseurs de stockage et des systèmes électroniques de périphérie de réseau, où la réduction des pertes améliore le rendement énergétique sur toute la durée de vie et la fiabilité du système.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Électronique de puissance |
Haut |
Recharge rapide |
Mise à l'échelle |
|
Dispositifs RF |
Moyen |
Radios 5G |
Mise à l'échelle |
|
LED |
Faible |
LED thermiques |
Émergent |
|
Cellules solaires |
Moyen |
Onduleurs solaires |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du SiC sur substrat isolant
La mobilité électrifiée exige une efficacité de conversion plus élevée
La prolifération des véhicules électriques engendre une demande accrue de substrats permettant de réduire les pertes des onduleurs, des chargeurs embarqués et des convertisseurs CC-CC. L'utilisation croissante de l'architecture 800 volts rend indispensables les matériaux capables de fonctionner à haute tension et de favoriser la dissipation thermique. Les plateformes à base de carbure de silicium contribuent à réduire les contraintes dans les composants, à améliorer les performances des commutateurs et à permettre l'utilisation de systèmes de refroidissement compacts. Cette approche s'avère particulièrement efficace pour les constructeurs cherchant à augmenter l'autonomie des véhicules électriques en accroissant la capacité des batteries sans en modifier la taille.
L'infrastructure RF a besoin de matériaux haute fréquence stables.
Les réseaux de télécommunications évoluent vers des déploiements radio plus denses, des bandes de fréquences plus élevées et des étages d'entrée plus économes en énergie. Les dispositifs RF construits sur des plateformes isolées à base de SiC offrent une isolation améliorée, une stabilité thermique accrue et des effets parasites réduits, autant d'atouts essentiels pour les stations de base, les communications par satellite, les radars et les systèmes micro-ondes. L'impact sur la demande ne se limite pas aux volumes ; il renforce également les exigences en matière de qualité et d'uniformité de surface. Les fournisseurs capables d'accompagner les ingénieurs RF avec des plaquettes homogènes, des interfaces à faibles pertes et un comportement thermique prévisible sont bien placés pour remporter des contrats d'intégration dans des environnements où les cycles de qualification sont techniquement rigoureux.
La conversion d'énergie renouvelable rehausse les normes de fiabilité
Solar, storage, and grid-edge systems require converters that operate efficiently over long service lives in variable environmental conditions. Substrate performance matters because thermal cycling, humidity exposure, and sustained high-voltage switching can accelerate failure in power devices. Advanced insulated substrates can help reduce losses, shrink inverter footprints, and improve durability in distributed energy systems. The commercial impact is visible in lower maintenance needs and improved lifetime energy output. Utilities and renewable developers are expected to adopt the technology through qualified power modules rather than direct wafer procurement, making device partnerships essential.
SiC on Insulator Substrate Market Future Trends
Migration Toward 200 mm Engineered Wafer Platforms
One of the defining SiC on Insulator Substrate Market trends is the gradual transition toward larger engineered wafers that can improve die economics and support higher-volume device manufacturing. The trend will depend on bonding yield, crystal defect management, and compatibility with existing fab equipment. As 200 mm capability improves, substrate suppliers may offer more standardized specifications, reducing customer qualification time. This shift should also encourage greater participation by foundries, packaging houses, and module suppliers that require predictable wafer formats for automated production and cost modeling.
Hybrid Material Integration for Power and RF Systems
Future architectures are likely to combine SiC, GaN, and silicon-based layers to balance cost, voltage capability, frequency response, and thermal performance. Hybrid integration can help designers target application-specific performance rather than relying on one material platform for all requirements. This trend may be especially relevant for compact chargers, RF modules, optical communication components, and renewable energy converters. Suppliers with bonding, epitaxy, and interface engineering expertise will gain strategic advantage as customers seek substrates that support multi-function devices and reduce system-level complexity.
SiC on Insulator Substrate Market Opportunities
Application-Specific Substrate Qualification Programs
Manufacturers can create value by building qualification programs tailored to EV traction, RF infrastructure, renewable converters, and industrial power systems. SiC on Insulator Substrate Market Forecasts point to stronger adoption where suppliers reduce customer uncertainty through reliability data, thermal modeling, and joint device validation. The opportunity is not only selling wafers; it is becoming part of the customer’s design roadmap. Companies that provide application notes, failure-mode analysis, and scalable wafer supply can shorten design cycles and improve conversion from sampling to long-term contracts.
Regional Supply Partnerships for Secure Semiconductor Sourcing
La sécurité d'approvisionnement est devenue un critère d'achat essentiel pour les clients des secteurs de l'automobile, de la défense, des télécommunications et de l'énergie. Les fournisseurs peuvent saisir des opportunités en nouant des partenariats régionaux qui combinent la production de substrats, la fabrication de dispositifs et l'assemblage de modules à proximité des marchés finaux. Ces modèles réduisent les risques logistiques, améliorent la traçabilité et s'alignent sur les incitations gouvernementales en faveur de la résilience du secteur des semi-conducteurs. Ces opportunités sont particulièrement intéressantes en Amérique du Nord, en Europe et en Asie-Pacifique, où les clients exigent une garantie à long terme sur la disponibilité des plaquettes. Les partenariats peuvent également favoriser le partage des connaissances en matière de rendement, améliorant ainsi la compétitivité des coûts sans compromettre les exigences de qualité.
Développements récents
- Juin 2026 : Wolfspeed, un leader du secteur du carbure de silicium, a présenté sa cinquième génération technologique, démontrant un bond de performance substantiel en matière d’efficacité pour les applications automobiles et industrielles de nouvelle génération de 1 200 V et 750 V.
- Mai 2026 : USI, leader mondial des services de conception et de fabrication électroniques, a annoncé aujourd’hui une avancée majeure dans le domaine des technologies d’encapsulation de semi-conducteurs de puissance, destinées aux solutions d’alimentation de nouvelle génération. Grâce à son expertise en intégration de substrats et de modules, USI a intégré avec succès des puces en carbure de silicium (SiC) dans des substrats multicouches ABF et a adopté la technologie d’encapsulation de modules SSC (Single-Side Copper Exposed) afin d’intégrer une isolation de substrat céramique et une architecture sans fil de connexion dans des boîtiers d’alimentation conformes aux normes industrielles.
- Août 2024 : Face à la demande croissante de semi-conducteurs de puissance alimentée par les efforts mondiaux de décarbonation, Infineon Technologies AG a inauguré la première phase d’une nouvelle usine en Malaisie. Cette usine deviendra la plus grande et la plus compétitive au monde pour la production de semi-conducteurs de puissance en carbure de silicium (SiC) de 200 millimètres. Le Premier ministre malaisien, YAB Dato’ Seri Anwar Ibrahim, et le ministre en chef de l’État de Kedah, YAB Dato’ Seri Haji Muhammad Sanusi Haji Mohd Nor, se sont joints au PDG d’Infineon, Jochen Hanebeck, pour lancer symboliquement la production.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -