
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato del SiC su substrato isolante.
Dimensioni e previsioni del mercato del SiC su substrato isolante (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (elettronica di potenza, dispositivi RF, LED, celle solari), tipo di materiale (carburo di silicio, nitruro di gallio, silicio), dimensione del wafer (wafer piccolo, wafer medio, wafer grande), settore di utilizzo finale (elettronica di consumo, settore automobilistico, telecomunicazioni, energie rinnovabili).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039625
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 17, 2026


Dimensioni del mercato nel 2025
110,69 milioni di dollari USA
Valore dell'anno base
saltare per il 2034
211,19 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,44 %
Tasso di crescita
Mercato di riferimento
1.450,81 milioni di dollari USA
(2026-2034)
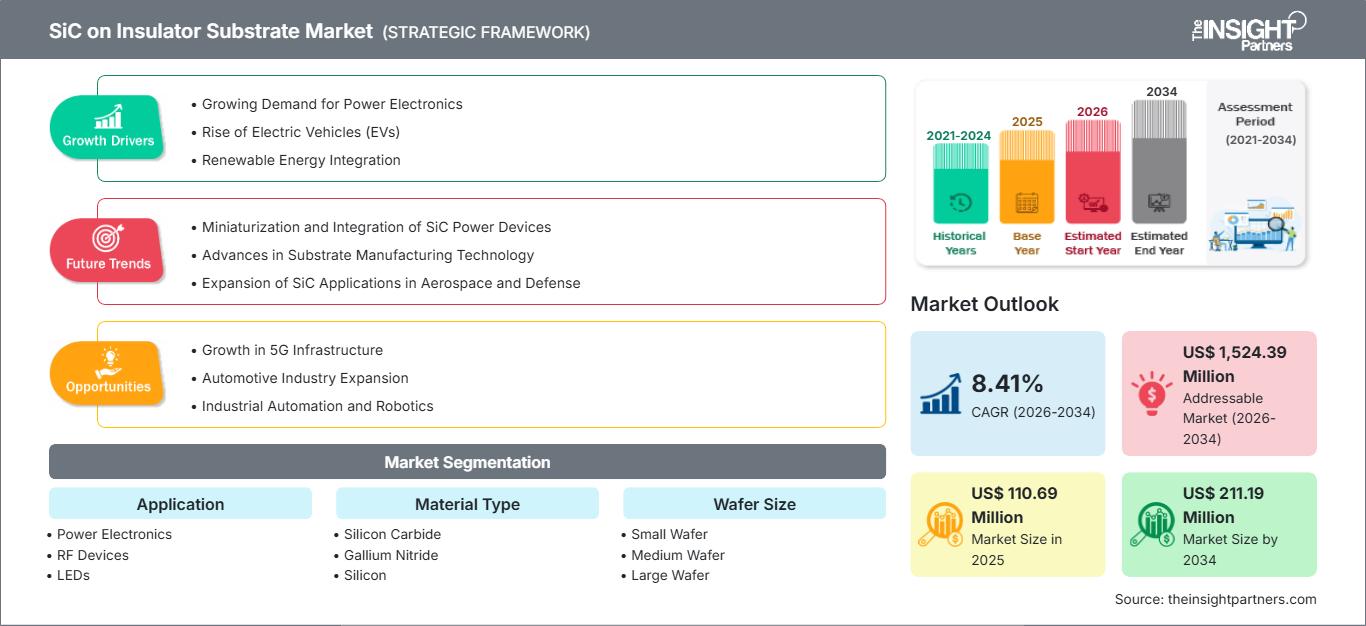
Il mercato del SiC su substrato isolante aveva un valore di 110,69 milioni di dollari nel 2025 e si prevede che raggiungerà i 211,19 milioni di dollari entro il 2034; si stima che registrerà un tasso di crescita annuale composto (CAGR) del 7,44% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato del SiC su substrato isolante
- Nel 2025 il Nord America rappresentava una quota di mercato del 31-34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,9-8,6% nel periodo 2026-2034, grazie al supporto dell'elettronica per veicoli elettrici, delle infrastrutture a radiofrequenza e della capacità produttiva nazionale di substrati.
- Nel 2025 gli Stati Uniti rappresentavano il 72-76% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,0-8,7%, grazie agli investimenti nei dispositivi SiC e alla domanda nel settore delle telecomunicazioni.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,1%, trainata da Germania, Francia, Italia, Regno Unito e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 30-33% nel 2025 e si prevede che crescerà un tasso annuo composto (CAGR) del 9,0-9,8%, trainata da Cina, Giappone, Corea del Sud e India.
- Il segmento più ampio, quello dell'elettronica di potenza, deteneva una quota di mercato compresa tra il 39% e il 43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,5-9,2% nel periodo 2026-2034.
- Il segmento in forte crescita dei dispositivi RF deteneva una quota di mercato del 24-28% nel 2025 e si prevede che crescerà a un CAGR del 9,4-10,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Infinera Corporation, STMicroelectronics NV, Skyworks Solutions, Inc., onsemi, Geneva Silicon LLC, Mouser Electronics, Inc., Nexperia BV, Infineon Technologies AG, Wolfspeed, Inc., NXP Semiconductors NV
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto, passando dai wafer di dimensioni da laboratorio a substrati ingegnerizzati specifici per le applicazioni, che minimizzano le capacità parassite e migliorano la dissipazione del calore. Si osserva un cambiamento nelle caratteristiche di produzione, poiché i fornitori si concentrano ora sulla qualificazione di wafer di dimensioni maggiori, sul miglioramento del controllo epitassiale e sulla riduzione della densità dei difetti. Il mercato dei substrati SiC su isolante si basa sempre più sull'integrazione tra esperti di substrati, produttori di dispositivi finali e produttori di moduli, poiché la resa, l'uniformità del bonding e la disponibilità di wafer influenzano l'implementazione commerciale in applicazioni automobilistiche, di telecomunicazione e di energia rinnovabile.
La domanda futura non solo aumenterà all'interno dei clienti esistenti nei settori automobilistico e RF, ma si espanderà anche in seguito alle nuove normative sull'efficienza energetica, ai progetti di modernizzazione della rete elettrica e agli incentivi per i semiconduttori in alcune regioni, che spingeranno verso requisiti di qualificazione più ampi. Le attività in via di sviluppo nell'area Asia-Pacifico e in alcuni distretti europei potrebbero portare a una diversificazione dell'offerta, mentre le aziende nordamericane continueranno a preferire fonti sicure. Questo mercato favorirà i fornitori in grado di offrire wafer scalabili, uniformità dei materiali e competenze applicative in dispositivi ad alta densità di potenza operanti ad alta tensione e alta frequenza.
Ambito del rapporto di mercato sul SiC su substrato isolante
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 110,69 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 211,19 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,44% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del SiC su substrato isolante
I fattori che hanno influenzato la domanda sono stati l'emergere di inverter per veicoli elettrici, sistemi di ricarica rapida, inverter solari e sistemi a radiofrequenza che richiedono perdite di commutazione ridotte e capacità di dissipazione del calore. L'aumento del mercato dei substrati SiC su isolante è dovuto alla transizione dai substrati di silicio convenzionali a substrati ingegnerizzati per layout più piccoli e una maggiore capacità di resistenza alla tensione.
La catena di fornitura comprende la crescita dei cristalli, il taglio dei wafer, l'incollaggio, la lucidatura, l'epitassia, la lavorazione dei dispositivi, l'assemblaggio e la spedizione. La catena di fornitura è limitata dalla velocità di crescita dei cristalli di SiC relativamente lenta rispetto al silicio e dalle difficoltà nel ottenere cristalli privi di difetti. Wafer di dimensioni maggiori riducono il costo per chip a condizione che la resa dell'incollaggio, la finitura superficiale e l'interfaccia termica non varino tra i lotti.
Il posizionamento competitivo è sempre più armonizzato. STMicroelectronics NV, onsemi, Infineon Technologies AG, Wolfspeed, Inc. e NXP Semiconductors NV stanno allineando la propria offerta di prodotti alle strategie di produzione di wafer, internamente o tramite partnership, con Skyworks Solutions, Inc. e Infinera Corporation che apportano il loro valore in termini di analisi della domanda tramite comunicazioni RF e ottiche, rispettivamente. Mouser Electronics, Inc. offre la propria disponibilità nei segmenti di prototipazione e ingegneria.
Nell'analisi del mercato del SiC su substrato isolante, si osserva che i fornitori che offrono roadmap per wafer da 200 mm, capacità di qualificazione per il settore automobilistico e capacità di progettazione RF otterrebbero risultati migliori dal punto di vista dei prezzi. Geneva Silicon LLC e Nexperia BV sottolineano l'importanza dei materiali speciali e dei dispositivi discreti, mentre le grandi aziende di semiconduttori si affidano a contratti a lungo termine, capacità produttive regionali e moduli specifici per le applicazioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
SiC on Insulator Substrate Market:
Personalizza questo rapporto in base alle tue esigenze
Potrai personalizzare gratuitamente qualsiasi rapporto, comprese parti di questo rapporto, o analisi a livello di paese, pacchetto dati Excel, oltre a usufruire di grandi offerte e sconti per start-up e università
SiC sul mercato dei substrati isolanti: Approfondimenti strategici
-
Ottieni le principali tendenze chiave del mercato di questo rapporto.Questo campione GRATUITO includerà l'analisi dei dati, che vanno dalle tendenze di mercato alle stime e alle previsioni.
Regional Insights
North America SiC on Insulator Substrate Market
North America accounted for 31–34% of global revenue in 2025 and is modeled to expand at a CAGR of 7.9–8.6% during 2026–2034. The SiC on Insulator Substrate Market share in the region is supported by EV inverter development, aerospace electronics, advanced RF systems, and federal incentives that encourage domestic semiconductor capability.
In addition to that, the market is further aided by concentration in design engineering, reliability packaging, and early adoption of wide-bandgap technology in the charging infrastructure. The customers are opting for dual sourcing following the recent supply disruptions, which favors the assessment of engineered substrates. Growth of North America is forecasted to continue in a disciplined manner due to long qualification cycles.
U.S. SiC on Insulator Substrate Market
Nel 2025 gli Stati Uniti rappresentavano il 72-76% della domanda nordamericana e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'8,0-8,7% tra il 2026 e il 2034. I fattori trainanti del mercato includono iniziative nel campo dell'elettronica di potenza, della difesa a radiofrequenza, dei sistemi di alimentazione per data center basati sull'intelligenza artificiale (IA) e dell'elettrificazione industriale, grazie all'elevata conduttività termica e all'efficienza di commutazione che giustificano i costi di qualificazione.
Tra gli operatori di mercato in questa regione figurano aziende come Wolfspeed, Inc., Skyworks Solutions, Inc., onsemi, Infinera Corporation e Mouser Electronics, Inc., che guidano diversi livelli della catena del valore. I settori con una forte crescita applicativa negli Stati Uniti sono gli inverter di trazione, i front-end RF, le comunicazioni satellitari e la conversione di potenza. Gli acquirenti statunitensi privilegeranno i fornitori con una roadmap di sviluppo dei wafer stabile.
Mercato europeo del SiC su substrato isolante
L'Europa deterrà una quota del 24-27% nel 2025 e registrerà una crescita a un tasso annuo composto (CAGR) del 7,4-8,1% fino al 2034, con la Germania in testa tra tutti i paesi. Il Regno Unito contribuirà nel settore dei semiconduttori composti e della progettazione RF, mentre la Germania darà il suo contributo grazie alla sua esperienza nell'elettronica di potenza per il settore automobilistico e negli azionamenti industriali, che richiedono substrati qualificati per la commutazione ad alta tensione e un funzionamento a lungo termine.
La Francia potrà contare sul contributo del governo grazie agli sforzi profusi nella ricerca sui dispositivi di potenza, la fotonica e la resilienza dei semiconduttori. L'Italia darà un contributo significativo grazie agli investimenti nella produzione di SiC e dispositivi per il settore automobilistico. Anche la Spagna fornirà il suo apporto grazie agli impianti di energia rinnovabile e all'ammodernamento della rete elettrica.
Mercato del SiC su substrato isolante nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 30-33% e si stima che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 9,0-9,8%, tra il 2026 e il 2034. La Cina si afferma come mercato leader grazie alla diffusione dei veicoli elettrici, alla produzione locale di wafer e alla localizzazione dei moduli di potenza. Giappone e Corea del Sud si concentrano su materiali di alta qualità e sull'affidabilità dei dispositivi.
India e Australia traggono slancio dalle tecnologie per le energie rinnovabili, dalle infrastrutture di ricarica e dall'elettrificazione industriale. Le diverse iniziative governative intraprese dai paesi in materia di indipendenza dei semiconduttori, tecnologie per l'energia verde e ammodernamento delle infrastrutture di telecomunicazione aumentano la visibilità della domanda. La maggiore limitazione per la regione risiede nella costanza della resa produttiva delle tecnologie avanzate per i substrati.
Mercato del SiC su substrato isolante in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 6,8-7,5% nel periodo 2026-2034, con gli Emirati Arabi Uniti in testa all'adozione a breve termine. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in energie rinnovabili, infrastrutture intelligenti e diversificazione industriale, creando opportunità per convertitori ad alta efficienza ed elettronica connessa alla rete.
La componente sudafricana includerebbe progetti minerari, di telecomunicazioni e solari, nonché l'elettrificazione delle miniere, mentre il resto del Medio Oriente e dell'Africa rimarrà basato su progetti specifici. Si prevede che l'adozione avverrà tramite l'importazione di moduli di potenza, anziché tramite la produzione locale di wafer. Vi è grande interesse per i substrati con migliori prestazioni termiche.
Analisi di segmentazione
Applicazione
Si prevede che le applicazioni cresceranno a un CAGR dell'8,6-9,3% nel periodo 2026-2034, supportate dai requisiti di efficienza a livello di dispositivo nei settori della conversione, della comunicazione, dell'illuminazione e della generazione da fonti rinnovabili. L'ambito di mercato del SiC su substrato isolante in questo segmento è definito dalla capacità di fornire isolamento, controllo termico e minore capacità in architetture compatte senza compromettere l'affidabilità o la producibilità.
- L'elettronica di potenza rimane il settore di applicazione più importante, poiché gli inverter per veicoli elettrici, i caricabatterie rapidi, gli azionamenti industriali e i convertitori solari richiedono un funzionamento ad alta tensione, perdite di commutazione ridotte e prestazioni termiche durature.
- I dispositivi RF mostrano una forte domanda da parte dei sistemi 5G, satellitari, radar e a microonde, dove l'isolamento del substrato e la gestione termica migliorano l'integrità del segnale alle alte frequenze.
- I LED utilizzano substrati avanzati in cui la dissipazione termica e la compatibilità reticolare contribuiscono a migliorare l'affidabilità del dispositivo, soprattutto nelle applicazioni di illuminazione ad alta luminosità e nei display speciali.
- Le celle solari beneficiano di un'elettronica di conversione efficiente e di materiali durevoli che supportano la miniaturizzazione degli inverter, la generazione distribuita e una lunga durata in ambienti operativi esterni.
Tipo di materiale
Si prevede che il settore dei materiali crescerà a un tasso di crescita annuo composto (CAGR) dell'8,1-8,8% nel periodo 2026-2034. La scelta del materiale è determinata dal compromesso tra costo, conduttività termica, rigidità dielettrica e complessità di integrazione. Il carburo di silicio è leader nelle applicazioni ad alta potenza, il nitruro di gallio sta guadagnando terreno nei progetti di potenza ad alta frequenza e compatti, mentre il silicio rimane rilevante laddove la maturità dei processi produttivi e il controllo dei costi prevalgono sulle prestazioni estreme.
- Il carburo di silicio riveste un'importanza strategica per gli ambienti ad alta tensione e alta temperatura, trovando particolare applicazione nella trazione dei veicoli elettrici, nella conversione di rete elettrica, negli azionamenti industriali e nei sistemi di alimentazione aerospaziali.
- Il nitruro di gallio è ideale per progetti con commutazione rapida e incentrati sulle radiofrequenze, soprattutto laddove la densità di potenza compatta, l'alta frequenza e il peso ridotto del sistema creano vantaggi prestazionali misurabili.
- Il silicio rimane prezioso nelle piattaforme sensibili ai costi e nell'integrazione ibrida, fornendo una base produttiva consolidata per applicazioni che non richiedono prestazioni estreme a banda larga.
Dimensioni del wafer
Si prevede che le dimensioni dei wafer aumenteranno a un tasso di crescita annuo composto (CAGR) dell'8,4-9,0% nel periodo 2026-2034, in quanto i produttori si stanno orientando verso diametri maggiori per migliorare la produzione dei chip e l'economia del processo. Questo cambiamento non è dettato esclusivamente dalla scala di produzione; richiede un controllo più preciso di curvatura, incollaggio, lucidatura e densità dei difetti. I clienti valutano le dimensioni dei wafer insieme alla maturità della resa produttiva e al rischio di qualificazione dei dispositivi.
- Small Wafer supporta la ricerca, la prototipazione e la produzione specializzata, ambiti in cui flessibilità, volumi di produzione ridotti e rapidità di iterazione del processo sono più importanti dell'ottimizzazione dei costi dei chip.
- Il formato Medium Wafer bilancia la disponibilità e le curve di apprendimento del processo produttivo, rendendolo pratico per i primi programmi commerciali, i dispositivi RF e l'espansione controllata delle applicazioni di potenza.
- La produzione di wafer di grandi dimensioni riveste un'importanza strategica per la riduzione dei costi e la scalabilità dei volumi, soprattutto in considerazione della crescente rilevanza delle piattaforme da 200 mm per l'elettronica di potenza in ambito automobilistico e industriale.
Settore di utilizzo finale
Si prevede che il settore degli utilizzi finali crescerà a un tasso di crescita annuo composto (CAGR) dell'8,3-9,1% nel periodo 2026-2034. La domanda varia a seconda del ciclo di qualificazione: il settore automobilistico richiede una validazione prolungata, le telecomunicazioni valorizzano l'efficienza e l'affidabilità RF, le energie rinnovabili privilegiano le perdite di conversione e l'elettronica di consumo predilige una gestione energetica compatta. Il successo dei fornitori dipende dalla capacità di abbinare le prestazioni dei substrati ai requisiti di costo e durata specifici di ciascuna applicazione.
- Il settore dell'elettronica di consumo offre opportunità mirate in ambiti quali caricabatterie compatti, adattatori ad alta efficienza e display avanzati, ma la loro adozione dipende dalla riduzione dei costi e dalla comprovata ripetibilità dei processi produttivi.
- Il settore automobilistico rappresenta una base di domanda fondamentale, poiché i sistemi di trazione dei veicoli elettrici, i caricabatterie di bordo e le architetture di gestione delle batterie richiedono elevata efficienza, tolleranza alle alte temperature e moduli compatti.
- Le telecomunicazioni supportano la domanda orientata alle radiofrequenze attraverso stazioni base, collegamenti satellitari, apparecchiature a microonde e sistemi di rete ottica che richiedono prestazioni stabili ad alta frequenza.
- Le energie rinnovabili traggono vantaggio dagli inverter solari, dai convertitori di accumulo e dall'elettronica di bordo rete, in quanto la riduzione delle perdite migliora la resa energetica complessiva e l'affidabilità del sistema.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica di potenza |
Alto |
Ricarica rapida |
Scalatura |
|
Dispositivi RF |
Mezzo |
Radio 5G |
Scalatura |
|
LED |
Basso |
LED termici |
Emergenti |
|
Celle solari |
Mezzo |
Inverter solari |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato del SiC su substrato isolante.
La mobilità elettrificata richiede una maggiore efficienza di conversione
La proliferazione dei veicoli elettrici comporta una crescente domanda di substrati in grado di contribuire a ridurre le perdite di inverter, caricabatterie di bordo e architetture di convertitori DC-DC. Il crescente utilizzo di architetture a 800 volt rende fondamentale disporre di materiali che possano funzionare ad alte tensioni e favorire la dissipazione del calore. Le piattaforme a base di carburo di silicio possono contribuire a ridurre le sollecitazioni sui dispositivi, migliorare le prestazioni degli interruttori e consentire l'utilizzo di sistemi di raffreddamento di dimensioni ridotte. Ciò risulterà particolarmente efficace nelle situazioni in cui i produttori cercano di estendere l'autonomia dei veicoli elettrici aumentando la capacità delle batterie senza doverne modificare le dimensioni.
Le infrastrutture RF necessitano di materiali stabili ad alta frequenza
Le reti di telecomunicazioni si stanno evolvendo verso implementazioni radio più dense, bande di frequenza più elevate e front-end più efficienti dal punto di vista energetico. I dispositivi RF realizzati su piattaforme isolate a base di SiC possono offrire un isolamento migliore, una maggiore stabilità termica e minori effetti parassiti, aspetti importanti per stazioni base, comunicazioni satellitari, radar e sistemi a microonde. L'impatto sulla domanda non si limita ai volumi; innalza anche i requisiti di specifica per la qualità e l'uniformità della superficie. I fornitori in grado di supportare gli ingegneri RF con wafer uniformi, interfacce a bassa perdita e un comportamento termico prevedibile sono in una posizione privilegiata per aggiudicarsi i progetti in cui i cicli di qualificazione sono tecnicamente rigorosi.
La conversione all'energia rinnovabile innalza gli standard di affidabilità.
I sistemi solari, di accumulo e di connessione alla rete richiedono convertitori che funzionino in modo efficiente per lunghi periodi di tempo in condizioni ambientali variabili. Le prestazioni del substrato sono fondamentali perché i cicli termici, l'esposizione all'umidità e le commutazioni ad alta tensione prolungate possono accelerare i guasti nei dispositivi di potenza. I substrati isolanti avanzati possono contribuire a ridurre le perdite, a minimizzare le dimensioni degli inverter e a migliorare la durata nei sistemi di energia distribuita. L'impatto commerciale è visibile in minori esigenze di manutenzione e in una maggiore produzione di energia durante l'intero ciclo di vita. Si prevede che le utility e gli sviluppatori di energie rinnovabili adotteranno questa tecnologia attraverso moduli di potenza qualificati piuttosto che tramite l'acquisto diretto di wafer, rendendo essenziali le partnership per i dispositivi.
Tendenze future del mercato del SiC su substrato isolante
Migrazione verso piattaforme di wafer ingegnerizzati da 200 mm
Una delle tendenze principali del mercato dei substrati SiC su isolante è la graduale transizione verso wafer di dimensioni maggiori, progettati su misura per ottimizzare l'economia dei chip e supportare la produzione di dispositivi in volumi più elevati. Questa tendenza dipenderà dalla resa del bonding, dalla gestione dei difetti cristallini e dalla compatibilità con le apparecchiature di fabbricazione esistenti. Con il miglioramento delle capacità di produzione su wafer da 200 mm, i fornitori di substrati potrebbero offrire specifiche più standardizzate, riducendo i tempi di qualificazione per i clienti. Questo cambiamento dovrebbe inoltre incoraggiare una maggiore partecipazione da parte di fonderie, aziende di packaging e fornitori di moduli, che necessitano di formati di wafer prevedibili per la produzione automatizzata e la modellazione dei costi.
Integrazione di materiali ibridi per sistemi di potenza e a radiofrequenza
Le architetture future probabilmente combineranno strati di SiC, GaN e a base di silicio per bilanciare costi, capacità di tensione, risposta in frequenza e prestazioni termiche. L'integrazione ibrida può aiutare i progettisti a raggiungere prestazioni specifiche per ogni applicazione, anziché affidarsi a un'unica piattaforma di materiali per soddisfare tutti i requisiti. Questa tendenza potrebbe essere particolarmente rilevante per caricabatterie compatti, moduli RF, componenti per la comunicazione ottica e convertitori di energia rinnovabile. I fornitori con competenze in bonding, epitassia e ingegneria delle interfacce otterranno un vantaggio strategico, poiché i clienti cercano substrati che supportino dispositivi multifunzione e riducano la complessità a livello di sistema.
Opportunità di mercato per il SiC su substrato isolante
Programmi di qualificazione dei substrati specifici per applicazione
I produttori possono creare valore sviluppando programmi di qualificazione su misura per la trazione dei veicoli elettrici, le infrastrutture RF, i convertitori per le energie rinnovabili e i sistemi di alimentazione industriali. Le previsioni di mercato per il SiC su substrato isolante indicano una maggiore adozione laddove i fornitori riducono l'incertezza del cliente attraverso dati di affidabilità, modellazione termica e convalida congiunta dei dispositivi. L'opportunità non consiste solo nella vendita di wafer; consiste nell'entrare a far parte della roadmap di progettazione del cliente. Le aziende che forniscono note applicative, analisi delle modalità di guasto e una fornitura scalabile di wafer possono accorciare i cicli di progettazione e migliorare la conversione dal campionamento a contratti a lungo termine.
Partenariati regionali di fornitura per un approvvigionamento sicuro di semiconduttori
La sicurezza dell'approvvigionamento è diventata un criterio di acquisto fondamentale per i clienti dei settori automobilistico, della difesa, delle telecomunicazioni e dell'energia. I fornitori possono cogliere questa opportunità stringendo partnership regionali che combinino la produzione di substrati, la fabbricazione di dispositivi e l'assemblaggio di moduli in prossimità dei mercati finali. Tali modelli riducono i rischi logistici, migliorano la tracciabilità e si allineano con gli incentivi governativi per la resilienza del settore dei semiconduttori. L'opportunità è più concreta nei cluster del Nord America, dell'Europa e dell'Asia-Pacifico, dove i clienti necessitano di garanzie a lungo termine sulla disponibilità dei wafer. Le partnership possono anche favorire la condivisione di conoscenze sulla resa produttiva, migliorando la competitività dei costi senza compromettere i requisiti di qualità.
Sviluppi recenti
- Giugno 2026: Wolfspeed, azienda leader nel settore del carburo di silicio, ha presentato la sua quinta generazione tecnologica, dimostrando un notevole incremento di efficienza per le applicazioni automobilistiche e industriali di nuova generazione a 1200 V e 750 V.
- Maggio 2026: USI, leader globale nei servizi di progettazione e produzione elettronica, ha annunciato oggi una svolta nella tecnologia avanzata di packaging dei semiconduttori di potenza, pensata per le soluzioni di alimentazione di nuova generazione. Sfruttando le sue innovative capacità di integrazione di substrati e moduli, USI ha integrato con successo chip in carburo di silicio (SiC) in substrati ABF multistrato e ha adottato la tecnologia di packaging dei moduli Single-Side Copper Exposed (SSC) per integrare l'isolamento del substrato ceramico e l'architettura senza fili di collegamento all'interno di package di potenza standard del settore.
- Agosto 2024: Mentre gli sforzi globali per la decarbonizzazione stimolano la domanda di semiconduttori di potenza, Infineon Technologies AG ha inaugurato ufficialmente la prima fase di un nuovo stabilimento in Malesia, destinato a diventare il più grande e competitivo al mondo per la produzione di semiconduttori di potenza in carburo di silicio (SiC) da 200 millimetri. Il Primo Ministro malese YAB Dato' Seri Anwar Ibrahim e il Primo Ministro dello stato di Kedah YAB Dato' Seri Haji Muhammad Sanusi Haji Mohd Nor si sono uniti all'Amministratore Delegato di Infineon, Jochen Hanebeck, per dare simbolicamente il via alla produzione.
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -