
Marché des appareils portables intelligents : taille, part de marché et prévisions 2034
Taille et prévisions du marché des dispositifs portables intelligents (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (bracelets, couvre-chefs, vêtements, autres) ; application (grand public, industrielle) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00022396
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
64,81 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
132,3 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,25 %
taux de croissance
Marché adressable
885,28 milliards de dollars américains
(2026-2034)
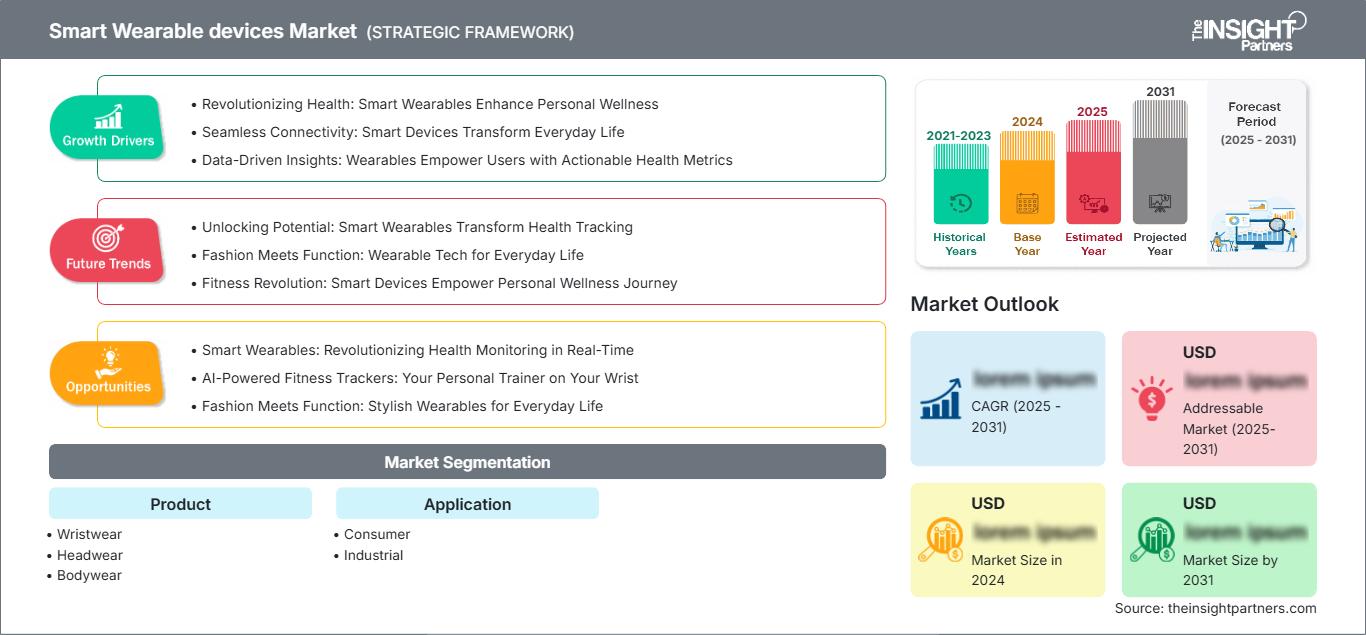
Le marché des objets connectés intelligents était évalué à 64,81 milliards de dollars américains en 2025 et devrait atteindre 132,3 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,25 % entre 2026 et 2034. Cette expansion est portée par le suivi de la santé et de la condition physique, la connectivité mobile, l'intelligence artificielle et la miniaturisation croissante des capteurs. Les objets portés au poignet restent prédominants, tandis que les accessoires pour la tête et le corps étendent la portée de cette technologie aux modes de vie des consommateurs et à certains processus industriels.
L’Amérique du Nord devrait demeurer un contributeur majeur au marché régional, grâce à un taux de pénétration élevé des smartphones, des écosystèmes de santé numérique bien établis et une forte adhésion des consommateurs aux objets connectés. La région devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 9,0 % jusqu’en 2034. Les cycles de remplacement, les fonctionnalités de santé haut de gamme et l’intérêt des entreprises pour la surveillance des employés constituent des atouts structurels qui favorisent la poursuite de cette adoption.
Analyse et perspectives du marché des dispositifs portables intelligents
- Amérique du Nord : L’Amérique du Nord devrait conserver une position importante, soutenue par des canaux de distribution d’électronique grand public matures et une adoption axée sur les soins de santé, avec une part de marché de 34 à 38 % pour les dispositifs portables intelligents en 2025 et un TCAC de 7,8 à 9,0 % entre 2026 et 2034 .
- États-Unis : Les États-Unis restent le principal marché nord-américain, bénéficiant d'une forte adoption des montres connectées et des appareils de fitness, avec une part de marché de 78 à 82 % en Amérique du Nord en 2025 et un TCAC de 8,0 à 9,2 % entre 2026 et 2034 .
- Europe : L’Europe est soutenue par des consommateurs soucieux de leur santé et des applications industrielles avancées en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne, avec une part de 23 à 27 % en 2025 et un TCAC de 7,2 à 8,5 % entre 2026 et 2034 .
- Asie-Pacifique : La région Asie-Pacifique est bien placée pour une expansion plus rapide, menée par la Chine, le Japon, la Corée du Sud et l'Inde, avec une part de 27 à 31 % en 2025 et un TCAC de 9,2 à 10,5 % entre 2026 et 2034 .
- Segment le plus important : Les montres connectées constituent le segment le plus important, reflétant la pénétration des montres intelligentes et des traqueurs d'activité physique, avec une part de marché de 67 à 72 % en 2025 et un TCAC de 7,5 à 8,5 % de 2026 à 2034 .
- Segment à forte croissance : Les vêtements connectés constituent le segment à forte croissance, à mesure que les vêtements équipés de capteurs et la surveillance professionnelle arrivent à maturité, représentant une part de marché de 10 à 14 % en 2025 et un TCAC de 9,5 à 11,0 % de 2026 à 2034 .
- Principales entreprises analysées en détail : Apple Inc. ; Fitbit, Inc. ; Google LLC ; Samsung Electronics Co., Ltd. ; Garmin Ltd. ; LG Electronics Inc. ; Huawei Technologies Co., Ltd. ; Sony Corporation ; Xiaomi Corporation ; Microsoft Corporation ; Meta Platforms, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement de produits a évolué, passant du simple suivi d'activité à la détection continue, à l'analyse contextuelle et à l'analyse logicielle des signaux de santé. Les fabricants de montres connectées tendent à utiliser des capteurs optiques, des capteurs de température, le GPS, des fonctions de suivi du sommeil, la technologie cellulaire et l'intelligence artificielle. On observe également une évolution au niveau de la production : les fabricants d'appareils portables recherchent des composants plus petits, une meilleure autonomie, des matériaux plus résistants et des processeurs capables de traiter davantage d'informations en périphérie.
Les perspectives de croissance du marché des dispositifs portables intelligents reposeront sur la pénétration des marchés émergents asiatiques, des environnements industriels et des applications liées à la santé. Les investissements seront consacrés au développement de capteurs plus petits, à l'intelligence artificielle embarquée, à l'amélioration des performances des batteries et à la compatibilité avec les plateformes de santé numérique. La réglementation, notamment en matière de précision des capteurs biométriques, de protection de la vie privée, de cybersécurité et d'allégations de santé, influencera les feuilles de route de développement.
Rapport sur le marché des appareils portables intelligents : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 64,81 milliards de dollars américains |
| Taille du marché d'ici 2034 | 132,3 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,25% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des appareils portables intelligents
L'influence sur la demande provient de la sensibilisation croissante à la santé, de l'informatique mobile et de la personnalisation des solutions numériques. La croissance du marché des dispositifs portables intelligents est portée par une chaîne de valeur qui inclut les fournisseurs de semi-conducteurs, les fabricants de capteurs, les fournisseurs d'écrans et de batteries, les fournisseurs de systèmes d'exploitation, les assembleurs de dispositifs, les développeurs d'applications, les revendeurs et distributeurs, ainsi que les intégrateurs d'entreprise. La disponibilité des composants et les économies d'énergie deviennent des facteurs d'approvisionnement importants, car les capacités augmentent tandis que la taille du marché reste stable.
De plus, l'écosystème se concentre de plus en plus sur les services. Le matériel devient le point de convergence des plateformes logicielles, des abonnements, du coaching numérique et de l'analyse des données de santé. La demande des consommateurs reste forte pour des produits à l'utilité pratique évidente, tandis que les entreprises privilégient la fiabilité, la durabilité, l'acceptabilité par les employés et la sécurité des informations. Les progrès des technologies Bluetooth, de la connectivité cellulaire, du GPS et des processeurs basse consommation permettent une utilisation continue dans tous les environnements.
Le positionnement dépend des facteurs suivants : maîtrise de l’écosystème, capteurs, logiciels, marque et compatibilité avec d’autres appareils. L’analyse du marché des objets connectés intelligents révèle qu’Apple et Samsung bénéficient d’avantages concurrentiels majeurs en matière de plateformes ; Garmin se positionne comme un fabricant d’objets connectés haute performance ; Google et Fitbit proposent des appareils dotés de fonctionnalités de santé et logicielles, tandis que Huawei et Xiaomi sont des concurrents actifs grâce à la diversité de leurs appareils et de leurs gammes de prix.
Le rapport sur le marché des dispositifs portables intelligents indique que les investissements se concentreront sur l'intelligence artificielle, les algorithmes de santé propriétaires, l'efficacité énergétique des composants et l'intégration verticale de l'expérience utilisateur. Les compétences en électronique de Sony Corporation et LG Electronics Inc. contribueront au développement de formats connexes, tandis que Microsoft Corporation apportera à l'entreprise son savoir-faire en matière de productivité et d'efficacité. Le positionnement de Meta Platforms, Inc. permettra d'améliorer le segment des lunettes connectées. Par conséquent, l'avantage concurrentiel évolue du simple comptage de pas vers l'analyse des données, la compatibilité et la spécialisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des objets connectés intelligents : Perspectives stratégiques
Perspectives régionales
Marché des appareils portables intelligents en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de 34 à 38 % en 2025 et afficher une croissance annuelle composée (TCAC) de 7,8 à 9 % entre 2026 et 2034. La vigueur des écosystèmes pour smartphones, la distribution via les circuits de distribution traditionnels, le pouvoir d'achat des consommateurs et l'intérêt croissant pour la santé et le bien-être physique garantissent la pérennité de la demande. Les États-Unis sont la région qui contribue le plus à ce marché, tandis que le Canada présente un fort potentiel de croissance grâce à la santé connectée et aux activités physiques en extérieur.
L'adoption des objets connectés dans le secteur professionnel progresse également, au-delà des appareils électroniques grand public. Ils peuvent contribuer à la sécurité des travailleurs, au suivi de leur localisation, à l'amélioration de la productivité et à la surveillance des activités professionnelles, à condition que les questions de confidentialité soient prises en compte. Apple Inc., Google LLC, Garmin Ltd., Fitbit, Inc. et Samsung Electronics Co., Ltd. restent des acteurs majeurs sur le marché, tandis que Meta Platforms, Inc. continue de développer son offre de couvre-chefs.
Marché américain des appareils portables intelligents
Les États-Unis représentent 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 8,0 à 9,2 % entre 2026 et 2034. L'adoption de ces technologies est facilitée par un taux de pénétration élevé des smartphones, l'infrastructure existante de santé numérique, l'engouement pour le fitness et le renouvellement fréquent des montres connectées et autres appareils sans fil. Les produits haut de gamme peuvent bénéficier de la volonté des consommateurs d'investir dans des capteurs avancés, une connectivité performante et d'autres fonctionnalités.
L'utilisation des applications s'est étendue à des domaines tels que le sommeil, le suivi cardiovasculaire, la sécurité et le bien-être. Apple propose un écosystème performant, tandis que Google, Fitbit, Samsung et Garmin s'adressent à différents groupes de consommateurs. Les applications professionnelles couvrent des secteurs comme la logistique, les services sur le terrain, le sport et la sécurité au travail. La sécurité des données, la fiabilité des appareils et la validation des allégations relatives à la santé sont des facteurs de décision essentiels.
Marché européen des dispositifs portables intelligents
On estime que l'Europe représentera entre 23 et 27 % du marché en 2025 et que sa croissance se poursuivra à un TCAC de 7,2 à 8,5 % entre 2026 et 2034, l'Allemagne constituant un marché de premier plan. Le Royaume-Uni bénéficie d'une adoption mature des technologies de santé numérique et de l'électronique grand public, tandis que l'Allemagne se caractérise par une combinaison d'exigences industrielles robustes et d'ingénierie de pointe. La France, l'Italie et l'Espagne contribuent également à la demande de vêtements connectés grâce à leurs applications dans les secteurs du bien-être, du style de vie, de la santé et des biens de consommation haut de gamme.
Le secteur industriel allemand peut être mis à profit pour la fabrication de vêtements de protection individuelle destinés à la sécurité et à l'interaction des travailleurs, ainsi qu'au suivi des processus. Le Royaume-Uni conserve un rôle important dans les domaines de la santé, du bien-être et des services numériques aux consommateurs. En France, en Italie et en Espagne, les besoins sont importants dans les secteurs du bien-être, du sport, du tourisme et des applications liées aux modes de vie connectés. Parmi les principaux acteurs européens figurent Apple Inc., Samsung Electronics Co., Ltd., Garmin Ltd., Huawei Technologies Co., Ltd. et Xiaomi Corporation.
Marché des appareils portables intelligents de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 9,2 à 10,5 % entre 2026 et 2034. La Chine se classe en tête des marchés régionaux, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Cette situation s'explique notamment par l'importance de sa clientèle, ses capacités de production, l'utilisation des smartphones et l'essor de la classe moyenne.
La Chine bénéficie d'atouts majeurs grâce à son secteur manufacturier électronique et à ses marques nationales, tandis que le Japon et la Corée du Sud privilégient la santé, l'électronique et les composants. L'Inde offre des perspectives intéressantes en matière d'adoption par les consommateurs et de production. L'Australie se concentre sur le sport et la santé. La numérisation de l'industrie, les objets connectés et les infrastructures de connectivité constituent des opportunités supplémentaires.
Marché des appareils portables intelligents au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 7,0 à 8,5 % entre 2026 et 2034. La région du Golfe offre des opportunités grâce à ses investissements dans les villes intelligentes, l'électronique grand public haut de gamme, le sport et la numérisation des soins de santé. L'Afrique du Sud représente un marché important en Afrique, tandis que le reste de la région Moyen-Orient et Afrique offre des opportunités plus ciblées via les secteurs des télécommunications et des entreprises.
Les activités dans les secteurs de l'énergie, de la construction, de la logistique, du tourisme et de la santé offrent des applications autres que celles liées au bien-être des consommateurs. Les objets connectés pourraient faciliter la communication entre les travailleurs dans un cadre de gouvernance et de réseau adapté. L'Arabie saoudite se distingue comme le principal marché, tandis que les besoins des Émirats arabes unis sont principalement dictés par les revenus élevés et le développement des infrastructures technologiques.
Analyse de segmentation
Produit
Le marché des produits devrait connaître une croissance annuelle composée de 8,0 à 9,0 % entre 2026 et 2034. Les montres connectées et les traqueurs d'activité restent la principale source de revenus, car ils associent des habitudes de consommation bien ancrées à des capteurs toujours plus sophistiqués. Les accessoires pour la tête et le corps élargissent le marché potentiel en intégrant l'informatique connectée à l'audio, à la réalité augmentée, aux équipements sportifs et aux applications professionnelles. Cette diversification des produits devrait réduire la dépendance à un format unique.
- Dispositifs connectés au poignet : ce segment de marché reste le plus important car les utilisateurs sont habitués au suivi continu au poignet. La demande est soutenue par le suivi de la santé, les notifications, l’analyse des données de forme physique, la connectivité cellulaire et des écosystèmes logiciels de plus en plus sophistiqués.
- Les couvre- chefs acquièrent une importance stratégique croissante grâce aux lunettes intelligentes, à l'audio connecté et aux expériences de réalité augmentée émergentes. La demande est de plus en plus liée à l'interaction mains libres, aux caméras, aux assistants vocaux, à la navigation, à la communication et aux informations contextuelles.
- Vêtements connectés : Les vêtements connectés étendent la détection aux vêtements et accessoires, contribuant ainsi à l’amélioration des performances sportives, au suivi professionnel, à la rééducation et à des applications médicales spécialisées. Leur potentiel stratégique repose sur l’électronique lavable, la durabilité des capteurs, le confort et la fiabilité de la transmission des données.
Application
Le marché des dispositifs connectés intelligents devrait croître à un TCAC de 8,5 % à 9,5 % entre 2026 et 2034. Les applications grand public assurent une large diffusion grâce à des cas d'utilisation établis dans les domaines du fitness et du bien-être, tandis que le déploiement industriel offre des opportunités pour des dispositifs spécialisés à plus forte valeur ajoutée. Par conséquent, le marché des dispositifs connectés intelligents s'élargit à mesure que les fabricants adaptent les capteurs, les logiciels et les formats aux environnements opérationnels où la durabilité et la gouvernance des données sont essentielles.
- Grand public : Les applications grand public représentent toujours la plus grande part de la demande, couvrant la forme physique, le bien-être, la communication, le divertissement, la navigation et la sécurité personnelle. Leur adoption dépend de plus en plus de l’autonomie de la batterie, de la compatibilité avec l’écosystème, du confort d’utilisation, des fonctionnalités de santé et de la valeur perçue des services logiciels.
- Industrie : Les applications industrielles mettent l’accent sur la sécurité des travailleurs, la communication, la géolocalisation, la productivité, la formation et la visibilité opérationnelle. La demande est stratégiquement importante lorsque l’interaction mains libres permet de réduire les interruptions de flux de travail ou d’améliorer la connaissance de la situation dans des environnements complexes.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Consommateur |
Haut |
IA de santé |
Mature |
|
Industriel |
Moyen |
Sécurité des travailleurs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs portables intelligents
Développement de la surveillance continue de la santé et du bien-être
Les objets connectés évoluent de plus en plus, passant d'une mesure ponctuelle de la condition physique à une surveillance continue du sommeil, de l'activité, des signaux cardiaques, de la température, de la récupération et d'autres indicateurs physiologiques. Cette évolution accroît la fréquence d'utilisation des appareils et renforce la demande de remplacement, les utilisateurs associant de plus en plus les mises à jour matérielles à des capacités de détection supplémentaires. Elle étend également l'écosystème commercial au coaching, aux abonnements, aux partenariats dans le secteur de la santé et à la recherche. Les fabricants d'appareils peuvent ainsi générer de la valeur au-delà de la simple vente de matériel lorsque les plateformes transforment les informations collectées en recommandations utiles. L'impact commercial est le plus important pour les objets connectés au poignet, car leur format permet déjà un port quotidien. Cependant, les objets connectés pour la tête et le corps peuvent étendre la surveillance à des situations spécifiques où les mesures au poignet sont insuffisantes. L'amélioration des fonctionnalités de santé renforce également les exigences en matière de validation et de réglementation, faisant de la précision des capteurs, de la transparence des algorithmes, du respect de la vie privée et des preuves cliniques des facteurs de compétitivité de plus en plus importants.
L'intelligence artificielle accroît l'utilité des données portables
L'intelligence artificielle transforme la proposition de valeur des objets connectés en convertissant les flux d'informations des capteurs en recommandations contextuelles, au lieu de se contenter d'afficher des mesures. Les utilisateurs peuvent ainsi recevoir des synthèses d'activité, de sommeil, d'entraînement, de récupération et autres signaux sans avoir à interpréter eux-mêmes chaque donnée. Ceci ouvre la voie à des expériences logicielles différenciées et à des services récurrents. L'IA permet également un traitement plus efficace grâce à des modèles personnalisés et à une puissance de calcul embarquée toujours plus performante, réduisant potentiellement la dépendance à une connexion permanente au cloud. Pour les fabricants, l'impact commercial se traduit par un lien plus étroit entre les spécifications matérielles et les écosystèmes logiciels propriétaires. La concurrence se déplace alors vers la qualité des données, la performance des modèles, la confiance des utilisateurs et l'intégration à la plateforme. À mesure que l'IA s'intègre aux montres, lunettes et autres objets connectés, les fournisseurs qui combinent une détection fiable et une interprétation intuitive peuvent fidéliser leurs clients et limiter les comparaisons directes basées uniquement sur les spécifications techniques.
La numérisation industrielle élargit le déploiement des dispositifs portables
L'utilisation industrielle des objets connectés se développe à mesure que les entreprises recherchent des solutions de communication mains libres, la sécurité des travailleurs, la géolocalisation, l'aide à la formation et la visibilité opérationnelle. Ces objets connectés peuvent fournir des instructions ou des alertes sans que les employés aient à consulter constamment leurs smartphones ou terminaux fixes, ce qui s'avère précieux dans les entrepôts, les usines, les chantiers, les opérations logistiques et les services sur le terrain. L'impact varie selon l'environnement, car les appareils industriels exigent une durabilité, une autonomie, une sécurité et une intégration supérieures à celles de nombreux produits grand public. Les décisions d'achat impliquent donc les responsables des technologies de l'information, des opérations, de la sécurité et des ressources humaines, et non plus seulement les consommateurs. Cela élargit la clientèle potentielle et permet des déploiements à plus grande échelle une fois qu'un projet pilote concluant a démontré des gains mesurables en termes de productivité ou de sécurité. Les fournisseurs proposant la gestion des appareils, le traitement sécurisé des données, des programmes de remplacement et l'intégration aux logiciels d'entreprise peuvent favoriser l'adoption de ces technologies. La demande industrielle encourage également le développement de vêtements et de bracelets connectés robustes et spécialisés.
Tendances futures du marché des appareils portables intelligents
Expériences portables natives de l'IA et informatique contextuelle
Les tendances du marché des objets connectés intelligents devraient évoluer vers des expériences natives d'IA, où les appareils anticipent les besoins des utilisateurs au lieu d'attendre des commandes explicites. Les futurs produits pourraient combiner la détection continue, la géolocalisation, les informations environnementales, les préférences personnelles et les interfaces conversationnelles pour fournir une assistance contextuelle. Les lunettes connectées et les montres connectées avancées pourraient répartir de plus en plus les tâches de calcul entre les processeurs des appareils, les smartphones et les plateformes cloud en fonction de la latence, des exigences de confidentialité et de la consommation d'énergie. Cette évolution incitera les fabricants à privilégier la qualité de l'interaction plutôt que les seules spécifications matérielles. L'optimisation de la batterie, la faible consommation et le traitement respectueux de la vie privée deviendront de plus en plus importants, car une IA performante nécessite une détection continue. Les produits les plus performants seront donc probablement ceux qui réduisent l'effort cognitif tout en restant discrets. À mesure que les capacités de l'IA mûrissent, les expériences utilisateur différenciées pourraient devenir un avantage concurrentiel plus durable que les améliorations progressives de l'affichage ou du processeur.
Convergence des objets connectés, de la santé numérique et de l'informatique personnelle
Les objets connectés devraient s'intégrer de plus en plus aux écosystèmes de l'informatique personnelle et de la santé numérique. Les plateformes futures pourront connecter montres, lunettes, écouteurs, téléphones, appareils domestiques et applications de santé, créant ainsi un flux d'informations continu tout au long de la journée. Cette convergence permettrait aux utilisateurs d'initier une interaction sur un appareil et de la terminer sur un autre, en fonction du contexte. Les fonctions liées à la santé pourraient également gagner en importance avec l'amélioration des capteurs et l'évolution des cadres réglementaires. Cela ne signifie pas que les appareils grand public remplaceront les équipements cliniques, mais cela peut renforcer leur rôle dans le dépistage, le suivi, l'observance thérapeutique et l'implication des patients. Les fabricants devront donc rivaliser sur l'interopérabilité, la gestion des identités, la portabilité des données et le support logiciel à long terme. Des interfaces standardisées et une cybersécurité renforcée deviendront essentielles à mesure que le volume d'informations personnelles générées par les objets connectés augmentera.
Opportunités du marché des dispositifs portables intelligents
Plateformes de santé premium et services par abonnement
Les prévisions du marché des objets connectés intelligents indiquent une opportunité de générer des revenus récurrents grâce à des services premium de santé, de bien-être, de sécurité et d'analyse de données, plutôt que de se reposer exclusivement sur le remplacement du matériel. Les fabricants peuvent intégrer des analyses approfondies, un coaching personnalisé, un stockage cloud étendu, des fonctions de sécurité familiale ou des formations spécialisées dans des modèles d'abonnement. Cette opportunité est particulièrement prometteuse lorsque le logiciel offre une valeur ajoutée continue après l'achat et que les utilisateurs accumulent des données longitudinales pertinentes. Les entreprises peuvent également proposer des offres à plusieurs niveaux afin de garantir une large accessibilité du matériel tout en monétisant les fonctionnalités avancées auprès des clients à forte valeur ajoutée. Les stratégies gagnantes nécessiteront une distinction claire entre les informations générales sur le bien-être et les fonctions médicales réglementées, ainsi que des pratiques de confidentialité transparentes. Des partenariats avec les assureurs, les employeurs, les organisations sportives et les professionnels de santé pourraient créer des canaux de distribution supplémentaires, à condition que les accords de partage de données soient correctement encadrés. Cette approche peut accroître la valeur client à vie tout en renforçant la fidélisation au sein de l'écosystème.
Écosystèmes d'objets connectés d'entreprise pour des flux de travail spécialisés
Les déploiements en entreprise offrent l'opportunité de développer des écosystèmes d'objets connectés spécialisés, adaptés à des flux de travail définis, plutôt que d'adapter des produits grand public sans modification. Les fabricants peuvent combiner matériel robuste, gestion des appareils, communications sécurisées, services de géolocalisation, analyses et contrats de support pour la logistique, la production, la santé, les services publics, la construction et les interventions sur site. Une approche axée sur les solutions peut accroître les coûts de migration, car les clients intègrent les appareils à leurs formations, procédures opérationnelles, plateformes logicielles et programmes de sécurité. Les fournisseurs devraient privilégier les projets pilotes avec des objectifs opérationnels mesurables, tels que la réduction du temps d'exécution des tâches, l'amélioration de la conformité, la diminution des délais de communication ou une réponse plus rapide aux incidents. Des partenariats stratégiques avec des intégrateurs de systèmes et des éditeurs de logiciels d'entreprise peuvent accélérer le déploiement et élargir la distribution. Des contrats à long terme couvrant le renouvellement du matériel, les mises à jour logicielles, la maintenance et les analyses peuvent également générer des revenus plus prévisibles. Cette opportunité est particulièrement intéressante pour les fournisseurs capables d'adapter des capteurs grand public à des environnements opérationnels exigeants.
Développements récents
- Août 2026 : Samsung Electronics Co., Ltd. — Samsung a lancé le déploiement mondial des Galaxy Watch Ultra 2 et Galaxy Watch 9, disponibles à la vente dès le 7 août sur certains marchés. Ces nouvelles montres mettent l’accent sur des analyses de santé plus approfondies, un suivi continu, des conseils basés sur l’IA, une autonomie améliorée et des performances d’affichage optimisées. Ce lancement s’inscrit dans la stratégie de Samsung visant à positionner ses montres connectées comme de véritables compagnons de santé numériques, toujours actifs, au sein de son écosystème d’appareils connectés.
- Août 2025 : Google LLC — Google a présenté la Pixel Watch 4 dotée d'un écran Actua 360 repensé, de fonctionnalités de fitness étendues, de l'accès à Gemini et de capacités axées sur la santé, notamment la détection de l'arrêt cardiaque. Ce lancement a renforcé l'intégration par Google des objets connectés, de l'intelligence artificielle et des services de santé au sein de l'écosystème Pixel et a démontré sa volonté de proposer des expériences d'utilisation proactives plutôt que purement descriptives.
- Juillet 2025 : Samsung Electronics Co., Ltd. — Samsung a présenté les Galaxy Watch8 et Galaxy Watch8 Classic, mettant l’accent sur des analyses de bien-être personnalisées, des conseils pour le sommeil, un coaching de course à pied et des expériences enrichies par l’intelligence artificielle. L’entreprise a également souligné la finesse de la montre (8,6 millimètres) et le suivi continu de la santé. Ce lancement illustre la concurrence accrue autour du confort, du bien-être grâce aux capteurs et de l’intelligence logicielle sur le marché des montres connectées grand public.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -