
スマートウェアラブル市場:規模・成長・予測 2034
スマートウェアラブルデバイス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(リストウェア、ヘッドウェア、ボディウェア、その他)、用途別(消費者向け、産業向け)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00022396
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
648 億1000万米ドル
基準年値
2034年の予測
1323 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.25 %
成長率
対象市場
8,852億8,000 万米ドル
(2026年~2034年)
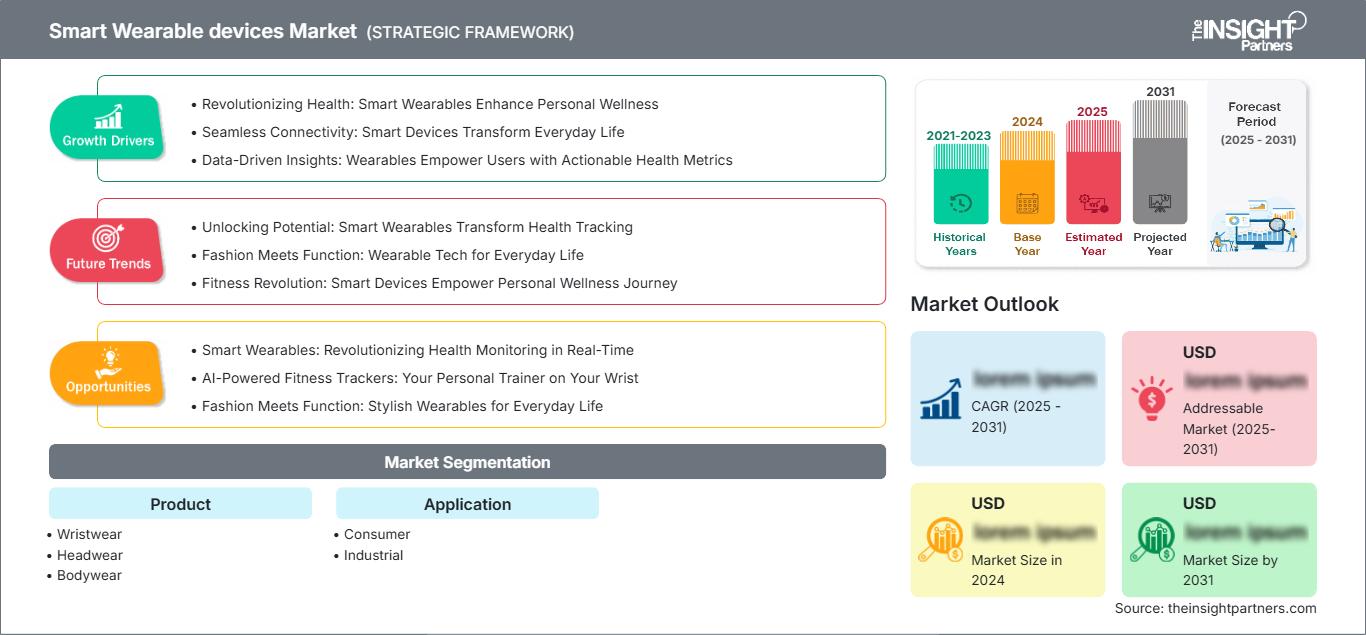
スマートウェアラブルデバイス市場の規模は、2025年には648億1000万米ドルと評価され、2034年には1323億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.25%を記録する見込みです。この拡大は、健康モニタリング、フィットネストラッキング、モバイル接続、人工知能、そしてますます小型化するセンサーによって促進されています。手首装着型製品が依然として中心的な役割を担う一方、ヘッドウェアやボディウェアは、消費者のライフスタイルや特定の産業ワークフローにおいて、この技術の関連性を広げています。
北米は、高いスマートフォン普及率、確立されたデジタルヘルスエコシステム、そしてコネクテッドエレクトロニクスに対する消費者の強い受容度を背景に、今後も主要な地域貢献国であり続けると予想されます。同地域は2034年まで年平均成長率(CAGR)7.8~9.0%で拡大すると予測されています。買い替えサイクル、高度な健康機能、そして従業員モニタリングに対する企業の関心などが、継続的な普及を支える構造的な要因となっています。
スマートウェアラブルデバイス市場の評価と洞察
- 北米:北米は、成熟した家電販売チャネルとヘルスケア関連の採用に支えられ、 2025年にはスマートウェアラブルデバイス市場の34~38%の シェアを維持し、 2026~2034年には7.8~9.0%のCAGRで成長する と 予想されています。
- 米国: 米国は引き続き北米の主要市場であり、スマートウォッチやフィットネスデバイスの普及が好調で、 2025年には北米市場におけるシェアが78~82% 、 2026~2034年のCAGRは8.0~9.2%になると予測されている。
- ヨーロッパ: ヨーロッパは、ドイツ、イギリス、フランス、イタリア、スペインにおける健康志向の消費者と高度な産業用途に支えられており、 2025年には23~27%のシェア、 2026~2034年には7.2~8.5%のCAGRで成長する と 予測されています。
- アジア太平洋地域: アジア太平洋地域は、中国、日本、韓国、インドを筆頭に、より急速な拡大が見込まれており、 2025年には27~31%のシェアを獲得し 、 2026~2034年には年平均成長率(CAGR)9.2~10.5%で成長すると予測されています。
- 最大のセグメント: リストウェアは最大のセグメントであり、スマートウォッチやフィットネストラッカーの普及を反映しており、 2025年には67~72%の市場シェア 、 2026~2034年には7.5~8.5%のCAGRが見込まれています。
- 高成長分野: センサー搭載アパレルと職業モニタリングが成熟するにつれ、ボディウェアは高成長分野となり、 2025年には10~14%の市場シェアを占め、 2026~2034年には年平均成長率(CAGR)9.5~11.0%に なると 予測されています。
- 詳細に分析された主要企業: Apple Inc.、Fitbit, Inc.、Google LLC、Samsung Electronics Co., Ltd.、Garmin Ltd.、LG Electronics Inc.、Huawei Technologies Co., Ltd.、Sony Corporation、Xiaomi Corporation、Microsoft Corporation、Meta Platforms, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製品開発は、単純な活動量追跡から、継続的なセンシング、コンテキスト分析、そして健康シグナルのソフトウェアベース分析へと進化を遂げています。リストバンド型ウェアラブルデバイスメーカーの間では、光学センサー、温度センサー、GPS、睡眠追跡機能、セルラー技術、そして人工知能の活用が進んでいます。また、製造面においても、ウェアラブルデバイスメーカーは、より小型の部品、より長いバッテリー寿命、より耐久性の高い素材、そしてエッジでより高度な処理能力を持つプロセッサを求めており、変化が見られます。
スマートウェアラブルデバイス市場の今後の成長見通しは、アジアの新興市場、産業分野、および健康関連のユースケースへの浸透に基づいている。設備投資は、小型センサー、エッジAI、バッテリー性能、およびデジタルヘルスプラットフォームとの互換性の開発に向けられる。生体認証センサーの精度、プライバシー、サイバーセキュリティ、および健康に関する主張といった分野における規制は、開発ロードマップに影響を与えるだろう。
スマートウェアラブルデバイス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 648億1000万米ドル |
| 2034年までの市場規模 | 1323億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.25% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
スマートウェアラブルデバイス市場分析
需要への影響は、健康意識の高まり、モバイルコンピューティングの普及、デジタルソリューションのパーソナライゼーションの進展によってもたらされています。スマートウェアラブルデバイス市場の成長は、半導体ベンダー、センサーメーカー、ディスプレイおよびバッテリーサプライヤー、オペレーティングシステムプロバイダー、デバイス組立業者、アプリケーション開発者、再販業者および販売代理店、エンタープライズインテグレーターを含むバリューチェーンによって牽引されています。機能が向上し、サイズが変わらないため、コンポーネントの入手可能性と省電力性が重要な供給要因となっています。
さらに、エコシステムはますますサービス重視へと変化しています。ハードウェアは、ソフトウェアプラットフォーム、サブスクリプション、デジタルコーチング、健康情報の分析といったサービスの集約ポイントとして機能し始めています。消費者は実用的な用途が明確な製品への需要が高く、企業は信頼性、耐久性、従業員の受容性、情報セキュリティを重視しています。Bluetooth技術、セルラー接続、GPS、低消費電力プロセッサの進歩により、あらゆる環境での継続的な使用が可能になっています。
ポジショニングは、エコシステムの制御、センサー、ソフトウェア、ブランド、および他のデバイスとの互換性といった要素に依存します。スマートウェアラブルデバイス市場の分析によると、Apple Inc.とSamsung Electronics Co., Ltd.は強力なプラットフォーム上の優位性を持ち、Garmin Ltd.は高性能ウェアラブルのメーカーとして位置づけられ、Google LLCとFitbit, Inc.は健康およびソフトウェア機能を備えたハードウェアを提供し、Huawei Technologies Co., Ltd.とXiaomi Corporationは多様なデバイスと価格帯のおかげで活発な競争相手となっています。
スマートウェアラブルデバイス市場レポートによると、人工知能、独自の健康アルゴリズム、コンポーネントのエネルギー効率、およびエクスペリエンスの垂直統合に投資が行われる予定です。ソニー株式会社とLGエレクトロニクス株式会社の電子機器技術は、隣接するフォームファクターの開発に役立ち、マイクロソフト株式会社は、企業向けおよび生産性に関するノウハウを提供します。メタプラットフォームズ株式会社のポジショニングは、コネクテッドアイウェアによるヘッドウェアセグメントの改善に役立ちます。したがって、競争優位性は歩数カウントから、洞察、互換性、および専門性へと移行しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
スマートウェアラブルデバイス市場:戦略的洞察
地域別分析
北米スマートウェアラブルデバイス市場
北米は2025年には34~38%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)7.8~9.0%で成長すると予測されています。スマートフォンの強力なエコシステム、小売チャネルを通じた流通、消費者の購買力、そして健康とフィットネスへの関心の高まりが、需要の継続を確実なものにしています。貢献度という点では米国がトップであり、カナダはコネクテッドヘルスとアウトドアフィットネスを通じてさらなる成長の可能性を秘めています。
企業向け分野におけるウェアラブルデバイスの導入は、一般消費者向け電子機器の分野を超えて拡大している。プライバシー問題が適切に対処されれば、ウェアラブルデバイスは作業員の安全確保、位置追跡、生産性向上、業務監視などに役立つ可能性がある。Apple、Google、Garmin、Fitbit、Samsung Electronicsは地域的に依然として重要な存在であり、Meta Platformsはヘッドウェア向け製品の拡充を続けている。
米国スマートウェアラブルデバイス市場
米国は2025年の北米市場の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.2%で成長すると予測されている。スマートフォンの普及率の高さ、既存のデジタルヘルスフレームワーク、フィットネスへの関心、スマートウォッチやその他の無線接続機器の高い買い替え率などが、普及を促進する要因となっている。ハイエンド製品は、顧客が高度なセンサーや接続機能、その他の機能に投資する意欲があることで、さらに普及が進む可能性がある。
アプリの利用範囲は、睡眠、心血管モニタリング、安全、健康管理といった分野にまで拡大しています。Apple Inc.は強力なエコシステムを提供しており、Google LLC、Fitbit Inc.、Samsung Electronics Co. Ltd.、Garmin Ltd.はそれぞれ異なる顧客層に対応しています。企業向けアプリケーションは、物流、フィールドサービス、スポーツ、作業安全といった分野を網羅しています。データセキュリティ、デバイスの信頼性、健康関連の主張の妥当性は、重要な意思決定要因となっています。
欧州スマートウェアラブルデバイス市場
欧州は2025年には23~27%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)7.2~8.5%で拡大すると予測されており、ドイツが主要市場となっています。英国ではデジタルヘルスと家電製品の普及が進んでおり、ドイツでは堅牢な産業要件と高度なエンジニアリングが融合しています。その他、フランス、イタリア、スペインも、ウェルネス、ライフスタイル、ヘルスケア関連、高級消費財といった用途を通じて、ボディウェアの需要に貢献しています。
ドイツの産業部門は、作業員の安全確保やコミュニケーション、プロセス監視のためのボディウェアへの応用が期待できる。英国は、健康・フィットネス分野およびデジタルベースの消費者サービスにおいて依然として重要な役割を果たしている。フランス、イタリア、スペインでは、ウェルネス、スポーツ、観光、コネクテッドライフスタイルアプリケーションなど、幅広い分野でニーズがある。ヨーロッパにおける主要な競合企業としては、Apple Inc.、Samsung Electronics Co., Ltd.、Garmin Ltd.、Huawei Technologies Co., Ltd.、Xiaomi Corporationなどが挙げられる。
アジア太平洋地域のスマートウェアラブルデバイス市場
アジア太平洋地域は2025年には27~31%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)9.2~10.5%で成長すると予測されている。地域別市場では中国がトップで、次いで日本、韓国、インド、オーストラリアが続く。その理由としては、巨大な消費者基盤、製造能力、スマートフォンの普及、そして中間層消費者の増加などが挙げられる。
中国は電子機器製造基盤と国産ブランドにおいて優位性を持ち、日本と韓国は健康、電子機器、部品に注力している。インドは消費者の普及と製造において機会を提供している。オーストラリアはスポーツと健康に重点を置いている。さらに、産業のデジタル化、スマートデバイス、接続インフラからも新たな機会が生まれる。
中東・アフリカのスマートウェアラブルデバイス市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)7.0~8.5%で拡大すると予測されています。湾岸地域では、スマートシティ、ハイエンド家電、スポーツ、ヘルスケアのデジタル化への投資を通じて、新たなビジネスチャンスが生まれています。南アフリカはアフリカにおける重要な市場であり、その他の中東・アフリカ地域は、通信および企業向けチャネルを通じて、限定的ながらビジネスチャンスを提供しています。
エネルギー、建設、物流、観光、ヘルスケアといった分野における事業は、消費者向けフィットネス以外にも様々な用途を提供している。適切なガバナンスとネットワーク環境の下であれば、コネクテッドデバイスによって従業員間のコミュニケーションが可能になるだろう。サウジアラビアは最大の市場として際立っており、一方、UAEのニーズは高所得者層と技術インフラの発展によって牽引されている。
セグメンテーション分析
製品
製品市場は2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0% で拡大すると予測されています 。スマートウォッチやフィットネストラッカーは、確立された消費者の行動様式と高度化するセンサーを組み合わせることで、引き続き主要な収益源となります。ヘッドウェアやボディウェアは、コネクテッドコンピューティングをオーディオ、拡張現実体験、スポーツ用品、職業用途へと拡張することで、対象市場を拡大します。製品の多様化により、特定のフォームファクターへの依存度を低減できるでしょう。
- リストウェア:ユーザーが手首での継続的なトラッキングに慣れているため、 リストウェアは 依然として最も強い市場地位を維持しています。健康モニタリング、通知機能、フィットネス分析、携帯電話接続、そしてますます高度化するソフトウェアエコシステムによって需要が支えられています。
- ヘッドウェア:スマートグラス、コネクテッドオーディオ、そして新たな拡張現実体験の登場により、 ヘッドウェアは 戦略的に重要な位置を占めるようになっています。需要は、ハンズフリー操作、カメラ、AIアシスタント、ナビゲーション、コミュニケーション、そして状況に応じた情報提供といった機能とますます密接に結びついています。
- ボディウェア: ボディウェアは 、センシング機能を衣服やアクセサリーに拡張し、スポーツパフォーマンス、作業環境モニタリング、リハビリテーション、および専門的なヘルスケア用途をサポートします。その戦略的な可能性は、洗濯可能な電子機器、センサーの耐久性、快適性、および信頼性の高いデータ伝送にかかっています。
応用
アプリケーション市場は、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.5% で成長すると予測されています 。消費者向けアプリケーションは、確立されたフィットネスやライフスタイルのユースケースを通じて規模拡大を実現する一方、産業用途では、より高付加価値の特殊デバイス開発の機会が生まれています。その結果、メーカー各社が耐久性とデータガバナンスが重要な運用環境向けにセンサー、ソフトウェア、フォームファクターを適応させているため、スマートウェアラブルデバイス市場の範囲は拡大しています。
- 消費者向け: 消費者向け アプリケーションは依然として最大の需要基盤であり、フィットネス、健康管理、コミュニケーション、エンターテイメント、ナビゲーション、個人安全など幅広い分野を網羅しています。普及の成否は、バッテリー持続時間、エコシステムとの互換性、快適性、健康関連機能、そしてソフトウェアサービスから得られる価値にますます左右されるようになっています。
- 産業分野: 産業 用途では、作業員の安全、コミュニケーション、位置情報の把握、生産性、トレーニング、および運用状況の可視化が重視されます。ハンズフリー操作によってワークフローの中断を減らしたり、複雑な環境における状況認識を向上させたりできる場合、戦略的に重要な需要があります。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|---|---|---|---|
|
消費者 |
高い |
健康AI |
成熟した |
|
工業 |
中くらい |
労働者の安全 |
スケーリング |
スマートウェアラブルデバイス市場の成長要因と影響分析
継続的な健康・ウェルネスモニタリングの拡大
ウェアラブルデバイスは、一時的なフィットネス測定から、睡眠、活動、心拍関連信号、体温、回復、その他の生理学的指標の継続的なモニタリングへと移行しつつあります。この変化により、デバイスとのインタラクション頻度が増加し、ユーザーがハードウェアのアップグレードをセンシング機能の追加と結びつけるようになるにつれて、買い替え需要が高まります。また、コーチング、サブスクリプション、ヘルスケアパートナーシップ、研究といった商業エコシステムも拡大しています。そのため、デバイスメーカーは、プラットフォームが収集した情報を有用な推奨事項に変換することで、ハードウェアの単発販売以上の価値を獲得できます。この商業的影響は、形状がすでに終日使用に対応しているリストウェアで最も顕著です。しかし、ヘッドウェアやボディウェアは、手首での測定では不十分な特殊な状況でのモニタリングを拡張できます。健康機能の向上は、検証と規制要件も高めるため、センサーの精度、アルゴリズムの透明性、プライバシー、臨床的証拠が競争上の重要な考慮事項となっています。
人工知能はウェアラブルデータの有用性を高めている
人工知能は、センサー情報のストリームを単なる測定値の表示ではなく、状況に応じた推奨事項に変換することで、ウェアラブルデバイスの価値提案を変革しています。ユーザーは、個々のデータポイントを自分で解釈することなく、活動、睡眠、トレーニング、回復、その他のシグナルの要約を受け取ることができるようになります。これにより、差別化されたソフトウェア体験と継続的なサービスの機会が生まれます。AIはまた、パーソナライズされたモデルとますます高性能化するデバイス内コンピューティングを通じて、より効率的な処理をサポートし、継続的なクラウド接続への依存度を低減する可能性があります。メーカーにとって、商業的な効果は、ハードウェア仕様と独自のソフトウェアエコシステムとの結びつきが強まることです。その結果、競争上の障壁は、データ品質、モデル性能、ユーザーの信頼、プラットフォーム統合へと移行します。AIが時計、メガネ、その他のフォームファクターに組み込まれるにつれて、信頼性の高いセンシングと直感的な解釈を組み合わせたサプライヤーは、顧客維持率を高め、デバイスの仕様のみに基づく直接的な比較を減らすことができます。
産業のデジタル化によりウェアラブルデバイスの導入範囲が拡大
企業がハンズフリー通信、作業員の安全確保、位置情報の把握、トレーニング支援、運用状況の可視化を求めるにつれ、産業用途が拡大しています。ウェアラブルデバイスは、従業員がスマートフォンや固定端末に繰り返しアクセスする必要なく指示やアラートを提供できるため、倉庫、製造工場、建設現場、物流業務、フィールドサービスなどの現場で非常に役立ちます。産業用デバイスは、多くの消費者向け製品よりも高い耐久性、バッテリー性能、セキュリティ、統合性が求められるため、その影響は環境によって異なります。そのため、調達決定には、個々の消費者だけでなく、情報技術、運用、安全、人事などの関係者が関与します。これにより、対象となる顧客層が拡大し、パイロットプロジェクトで生産性や安全性の面で目に見えるメリットが実証されれば、より大規模な導入が可能になります。デバイス管理、安全なデータ処理、交換プログラム、エンタープライズソフトウェアとの統合を提供するサプライヤーは、導入の見込みを高めることができます。また、産業需要の高まりは、特殊なボディウェアや頑丈なリストウェアの開発も促進しています。
スマートウェアラブルデバイス市場の将来動向
AIネイティブなウェアラブル体験とコンテキストコンピューティング
スマートウェアラブルデバイス市場のトレンドは、デバイスが明示的なコマンドを待つのではなく、ユーザーのニーズを予測するAIネイティブなエクスペリエンスへと移行していく可能性が高い。将来の製品は、継続的なセンシング、位置情報、環境情報、個人の好み、対話型インターフェースを組み合わせて、状況に応じた支援を提供するようになるかもしれない。スマートグラスや高度なリストウェアは、レイテンシ、プライバシー、エネルギー要件に応じて、デバイスプロセッサ、スマートフォン、クラウドプラットフォーム間でコンピューティングタスクをますます分散させるようになるだろう。この進化により、メーカーはハードウェア仕様だけでなく、インタラクション品質を重視した設計を行うようになるだろう。有用なAIには継続的なセンシングが必要となるため、バッテリー最適化、低消費電力推論、プライバシー保護処理はますます重要になる。したがって、最も優れた製品は、認知負荷を軽減しつつ、目立たないように動作するものとなるだろう。AI機能が成熟するにつれて、差別化されたユーザーエクスペリエンスは、ディスプレイやプロセッサの漸進的な改善よりも、より持続的な競争優位性の源泉となる可能性がある。
ウェアラブルデバイス、デジタルヘルス、パーソナルコンピューティングの融合
ウェアラブルデバイスは、より広範なパーソナルコンピューティングおよびデジタルヘルスエコシステムとの統合が進むと予想されます。将来のプラットフォームは、時計、メガネ、イヤホン、スマートフォン、家庭用デバイス、ヘルスケアアプリケーションを接続し、日常生活における継続的な情報フローを生み出すことができます。このような統合により、ユーザーは状況に応じて、あるデバイスで開始した操作を別のデバイスで完了することが可能になります。センサーの性能向上と規制の進化に伴い、ヘルスケア関連機能もより重要になるでしょう。これは、消費者向けデバイスが臨床機器に取って代わることを意味するものではありませんが、スクリーニング、モニタリング、服薬遵守、患者エンゲージメントにおける役割を強化する可能性があります。したがって、メーカーは相互運用性、ID管理、データポータビリティ、長期的なソフトウェアサポートで競争することになるでしょう。相互接続されたウェアラブルエンドポイント全体でより多くの個人情報が生成されるにつれて、標準化されたインターフェースとより強力なサイバーセキュリティがますます重要になります。
スマートウェアラブルデバイス市場の機会
プレミアムヘルスケアプラットフォームとサブスクリプション型サービス
スマートウェアラブルデバイス市場の予測によると、ハードウェアの買い替えだけに頼るのではなく、プレミアムな健康、フィットネス、安全、分析サービスを中心に継続的な収益を構築する機会が生まれています。メーカーは、高度な分析機能、パーソナライズされたコーチング、拡張クラウドストレージ、家族向け安全機能、専門的なトレーニング機能などをサブスクリプションモデルに組み込むことができます。この機会は、ソフトウェアが購入後も継続的な価値を提供し、ユーザーが有意義な長期データを蓄積する場合に最も大きくなります。企業はまた、階層型サービスを利用して、幅広いハードウェアへのアクセス性を維持しながら、高価値顧客向けに高度な機能を収益化することもできます。成功する戦略には、一般的な健康情報と規制対象の医療機能を明確に区別し、透明性のあるプライバシー慣行を徹底する必要があります。保険会社、雇用主、スポーツ団体、医療提供者とのパートナーシップは、データ共有の取り決めが適切に管理されている限り、新たなチャネルを生み出す可能性があります。このアプローチは、顧客生涯価値を高め、エコシステムへの定着率を強化することができます。
特殊なワークフローに対応するエンタープライズ向けウェアラブルエコシステム
企業向け導入は、消費者向け製品をそのまま適用するのではなく、定義されたワークフローに合わせた専用のウェアラブルエコシステムを開発する機会を提供します。メーカーは、堅牢なハードウェア、デバイス管理、セキュアな通信、位置情報サービス、分析、および物流、製造、ヘルスケア、公益事業、建設、フィールドサービス向けのサポート契約を組み合わせることができます。ソリューションベースのアプローチでは、顧客がデバイスをトレーニング、運用手順、ソフトウェアプラットフォーム、および安全プログラムに統合するため、切り替えコストが増加する可能性があります。ベンダーは、タスク時間の短縮、コンプライアンスの向上、通信遅延の削減、またはインシデント対応の迅速化など、測定可能な運用目標を持つパイロットプロジェクトを優先する必要があります。システムインテグレーターやエンタープライズソフトウェアプロバイダーとの戦略的パートナーシップは、導入を加速し、流通を拡大することができます。ハードウェアの更新、ソフトウェアのアップデート、メンテナンス、および分析をカバーする長期契約は、より予測可能な収益源を生み出すこともできます。この機会は、消費者向けセンシングを要求の厳しい運用環境に適合させることができるサプライヤーにとって特に魅力的です。
最近の動向
- 2026年8月:サムスン電子株式会社 — サムスンは、Galaxy Watch Ultra2とGalaxy Watch9の全世界での展開を開始し、8月7日から一部の市場で販売を開始しました。これらの新しいスマートウォッチは、より詳細な健康分析、継続的なモニタリング、AIによるガイダンス、バッテリー容量の向上、ディスプレイ性能の強化を特徴としています。今回の発売は、サムスンがコネクテッドデバイスエコシステムにおいて、リストウェアを常時接続型のデジタルヘルスコンパニオンとして位置づける戦略をさらに推し進めるものです。
- 2025年8月:Google LLC — Googleは、再設計されたActua 360ディスプレイ、拡張されたフィットネス機能、Geminiへのアクセス、脈拍消失検出などの健康関連機能を備えたPixel Watch 4を発表しました。この発表により、GoogleはPixelエコシステム内でウェアラブルハードウェア、人工知能、およびヘルスケアサービスの統合を強化し、単なる情報提供にとどまらない、より積極的なウェアラブル体験への継続的な取り組みを示しました。
- 2025年7月:サムスン電子株式会社 は、パーソナライズされた健康情報、睡眠ガイダンス、ランニングコーチング、AIサポート機能などを強調したGalaxy Watch8とGalaxy Watch8 Classicを発表しました。同社はまた、8.6ミリの薄型ボディと継続的な健康トラッキング機能もアピールしました。今回の発表は、主流のスマートウォッチ製品における快適性、センサーによる健康管理機能、ソフトウェアのインテリジェンスをめぐる競争の激化を浮き彫りにしました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -